
 研报速递
预制菜·速冻食品·方便食品全景分析
2026年9月
一、核心摘要
预加工食品是以农、畜、禽、水产品为原料,经工业化预加工制成的食品,涵盖预制菜、速冻食品、方便食品等品类。2024年,中国预制菜市场规模达到4850亿元(艾媒咨询数据),同比增长33.8%;速冻食品市场规模约2130.9亿元(2025年,艾媒咨询);方便食品市场规模达6736亿元(2023年,艾媒咨询)。三大板块合计构成超万亿的预加工食品大市场。
行业当前呈现几个核心特征:第一,B端驱动为主,B端C端比例约8:2,餐饮连锁化率提升和外卖渗透率上升是核心增长引擎;第二,行业集中度极低,CR5不足10%,远低于日本(64%)和美国(45%),头部企业整合空间巨大;第三,2024年3月六部门联合发文首次明确预制菜定义并禁止添加防腐剂,2026年2月国家标准征求意见稿发布,行业进入规范化发展新阶段;第四,出口市场爆发式增长,2024年出口额突破70亿美元,较2022年翻倍以上。
投资视角下,行业正经历从「野蛮生长」到「规范发展」的转折期。短期看,政策收紧和消费端信任危机(西贝预制菜事件)带来阵痛,中小企业加速出清;中长期看,渗透率提升(当前仅10-15%,对标日本60%+)、集中度提升、C端消费习惯培育三大逻辑未变,行业仍处于长周期成长起点。建议关注具备供应链优势、品牌力强、产品力突出的龙头企业。
二、行业定义与分类
预加工食品(Pre-processed Food)是一个广义概念,指以农、畜、禽、水产品为原料,配以各类辅料,经工业化预加工制成的食品。根据2024年3月市场监管总局等六部门联合发布的《关于加强预制菜食品安全监管促进产业高质量发展的通知》,预制菜被首次在国家层面明确定义为:以一种或多种食用农产品及其制品为原料,使用或不使用调味料等辅料,不添加防腐剂,经工业化预加工(如搅拌、腌制、滚揉、成型、炒、炸、烤、煮、蒸等)制成,配以或不配以调味料包,符合产品标签标明的贮存、运输及销售条件,加热或熟制后方可食用的预包装菜肴。
值得注意的是,该定义排除了几类产品:一是主食类产品(速冻面米食品、速冻水饺、方便面、盒饭等);二是净菜类食品(仅经清洗、去皮、分切处理,未改变原料基本属性);三是凉拌菜;四是中央厨房制作的菜肴。这意味着「预制菜」在监管语境下是一个相对窄义的概念,而市场研究中通常采用更广义的「预加工食品」概念,涵盖以下主要品类:
1. 预制菜(狭义):即烹食品、即热食品、即配食品(净菜),如酸菜鱼预制菜、佛跳墙预制菜、宫保鸡丁料理包等。
2. 速冻食品:速冻面米制品(水饺、汤圆、包子等)、速冻火锅料(鱼糜制品、肉丸等)、速冻菜肴制品。
3. 方便食品:方便面、自热食品、方便米饭、方便粥等。
4. 罐头食品:肉类罐头、水产罐头、果蔬罐头等。
本报告以预制菜为核心,同时覆盖速冻食品和方便食品,统称「预加工食品」进行分析。
三、市场规模与增长趋势
中国预制菜市场近年来保持高速增长。根据艾媒咨询数据,2019年至2024年,市场规模从2445亿元增长至4850亿元,年均复合增长率约14.7%。2024年同比增长33.8%,增速亮眼。灼识咨询数据显示,2023年市场规模为5165亿元,预计2025年将突破6000亿元,2026年有望达到7490亿元。不同机构统计口径存在差异,但均指向一个万亿级的潜在市场。
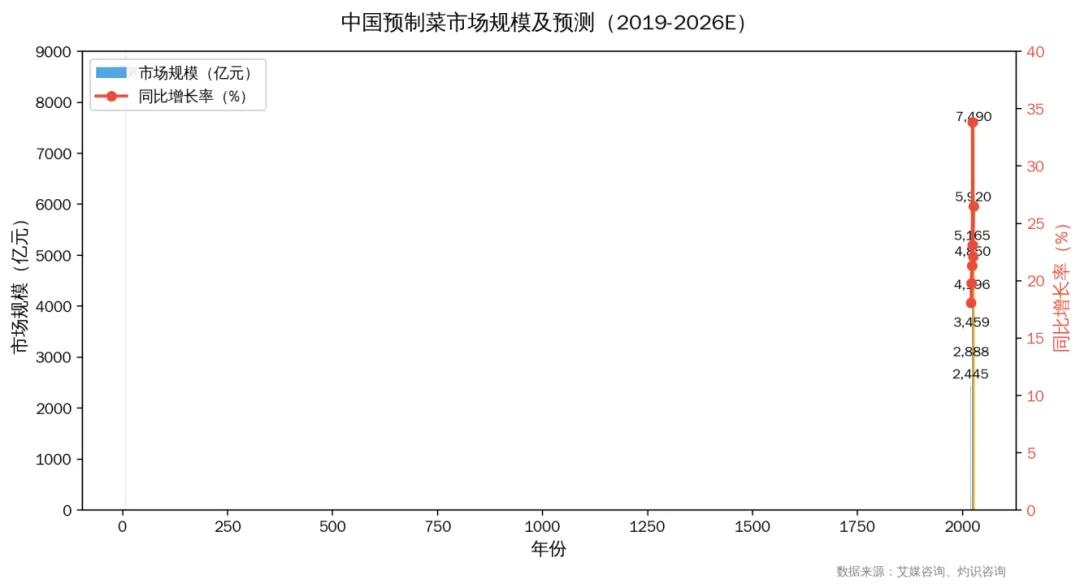
图1:中国预制菜市场规模及预测(2019-2026E)
从细分品类看,速冻食品是预加工食品中规模最大的板块。2023年中国速冻食品市场规模约2177亿元(中商产业研究院),2025年预计达2130.9亿元(艾媒咨询)。其中,速冻面米制品2023年市场规模约816亿元,占速冻食品总规模的约37%;速冻火锅料市场规模约702亿元,占比约32%。方便面市场2025年规模达1849.9亿元(艾媒咨询),同比增长7.9%。自热食品市场相对较小,2021年仅45亿元,但增速较快。
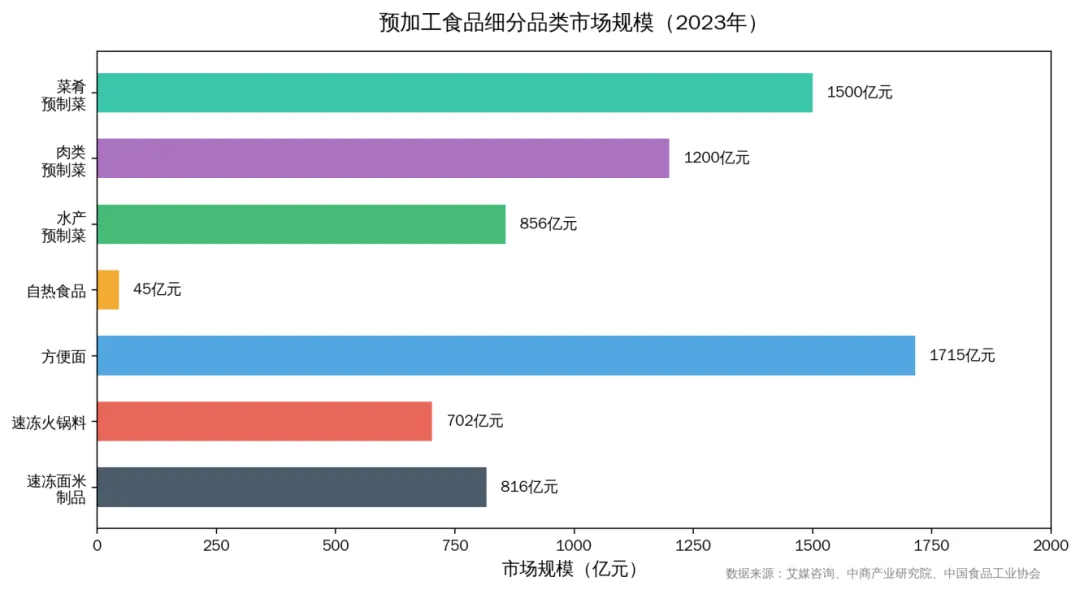
图2:预加工食品细分品类市场规模(2023年)
驱动增长的核心因素包括:(1)餐饮连锁化率持续提升,连锁餐饮对标准化菜品需求旺盛,连锁餐饮预制菜使用比例超85%;(2)外卖市场高速发展,外卖渠道预制菜渗透率达38%,全国约70%的外卖商家使用料理包;(3)冷链物流基础设施完善,降低了预制菜的流通成本;(4)「懒人经济」和「宅经济」推动C端消费需求释放;(5)政策支持,预制菜连续多年写入广东、山东等省政府工作报告。
四、细分市场分析
4.1 预制菜(狭义)
预制菜是预加工食品中增速最快的品类。根据艾媒咨询,2024年市场规模4850亿元,同比增长33.8%。预制菜按加工程度分为即食、即热、即烹、即配四大类。当前即烹食品占比最高,约44.2%;即热食品次之,约28.5%;即配食品约17.3%;即食食品约10%。
从品类看,水产预制菜是增长最快的细分赛道。2021年水产预制菜规模856亿元,预计2026年达2576亿元,CAGR约24.7%。肉类预制菜规模约1200亿元(2023年),菜肴类预制菜约1500亿元(2023年)。
4.2 速冻食品
速冻食品是预加工食品中发展最成熟的板块。2023年市场规模约2177亿元,预计2025年达2130.9亿元。其中速冻面米制品占52.4%(2020年数据),是最大细分品类。速冻火锅料受益于火锅和「类火锅」餐饮(麻辣烫、串串等)快速发展,2021年市场规模约520亿元,预计2025年达833亿元,CAGR约11.3%。
速冻食品行业已进入成熟期,增速趋于放缓,但品类创新仍在继续。三全食品推出宠物食品业务,安井食品拓展预制菜板块,行业龙头均在寻找第二增长曲线。
4.3 方便食品
方便面是方便食品中规模最大的品类。2025年中国方便面市场规模1849.9亿元(艾媒咨询),同比增长7.9%。行业集中度高,CR3常年超70%,康师傅市场份额约31.3%,统一约11.2%,白象约8%。方便面市场在经历外卖冲击后,通过产品升级(高端面、自热面)实现回暖。
自热食品市场仍处于成长期,2021年市场规模45亿元,同比增长7.14%。自热火锅、自热米饭是主要品类,2018年自热火锅市场规模44.9亿元。该赛道吸引了海底捞、自嗨锅等品牌入局,但市场教育仍需时间。
五、产业链分析
预加工食品产业链较长,涵盖上游原材料供应、中游加工生产、下游渠道销售三大环节,冷链物流贯穿全链条,政策监管与标准体系提供制度保障。
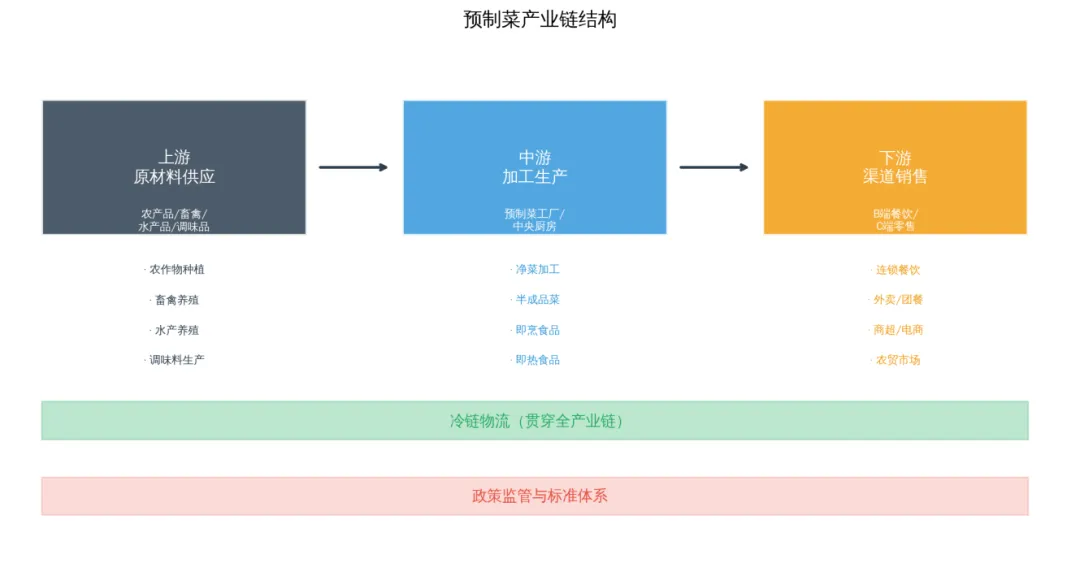
图3:预加工食品产业链结构
5.1 上游:原材料供应
上游主要为农作物种植、畜禽养殖、水产养殖和调味料生产。2023年,中国粮食产量69541万吨,水果产量32744万吨,肉类产量9748.23万吨,水产品产量7116.24万吨,供应稳定。原材料成本占预制菜生产总成本的绝大部分,据前瞻产业研究院统计,原材料成本占比约70-80%,人工成本约8-12%,制造费用约10-15%。
原材料价格波动对预制菜企业利润影响显著。2023年猪肉价格低位运行,利好肉类预制菜企业;但2024年牛肉价格受进口限制影响上涨,对牛肉类预制菜造成成本压力。上游原材料供应商包括圣农发展(白羽鸡)、国联水产(水产)、双汇发展(猪肉)等。
5.2 中游:加工生产
中游是预制菜加工企业,以净菜、半成品菜的生产加工为主。截至2024年,全国预制菜相关企业超过7万家(企查查数据),其中2021年至2024年新增企业数量激增,2024年一季度新增注册量是去年同期15倍有余。但行业进入门槛相对较低,企业规模普遍偏小,以中小代工企业为主。
生产模式上,自产自销和委托代工并存。大型企业如安井食品、千味央厨以自产为主;部分新锐品牌如珍味小梅园、叮叮懒人菜采用代工模式。随着行业规范化推进,自动化产线、中央厨房模式正在普及,每小时4000份的自动化预制菜生产线已投入运营。
5.3 下游:渠道销售
下游渠道分为B端和C端。B端包括连锁餐饮(7000亿元市场)、外卖(1万亿元市场)、团餐、酒店等,是预制菜的主要销售渠道,占比约80%。C端包括商超、电商、农贸市场、社区团购等,占比约20%。
B端渠道中,连锁餐饮预制菜使用比例超85%,真功夫、吉野家、西贝等连锁餐饮企业预制菜占比高达80%以上。外卖渠道预制菜渗透率达38%,全国约70%的外卖商家使用料理包。C端渠道中,电商平台增速最快,拼多多2023年上半年全品类预制菜销售同比增长268%。
5.4 冷链物流
冷链物流是预制菜产业的命脉,95%以上的预制菜需要通过冷链运营。中国冷链物流基础设施近年来快速完善,但仍存在成本偏高、区域不均衡等问题。冷链物流成本约占预制菜终端售价的15-20%,是影响预制菜毛利率的重要因素。京东物流、顺丰冷运、中通云仓等快递巨头纷纷入局预制菜配送赛道。
六、竞争格局与企业分析
中国预加工食品行业竞争格局高度分散。以预制菜为例,2020年行业CR10仅6.7%(头豹研究院),CR5约9.2%,头部企业市场份额均在2%以下。对比日本(CR5=64.04%)、韩国(CR5=65%)、美国(CR6=45%),中国预制菜行业集中度提升空间巨大。
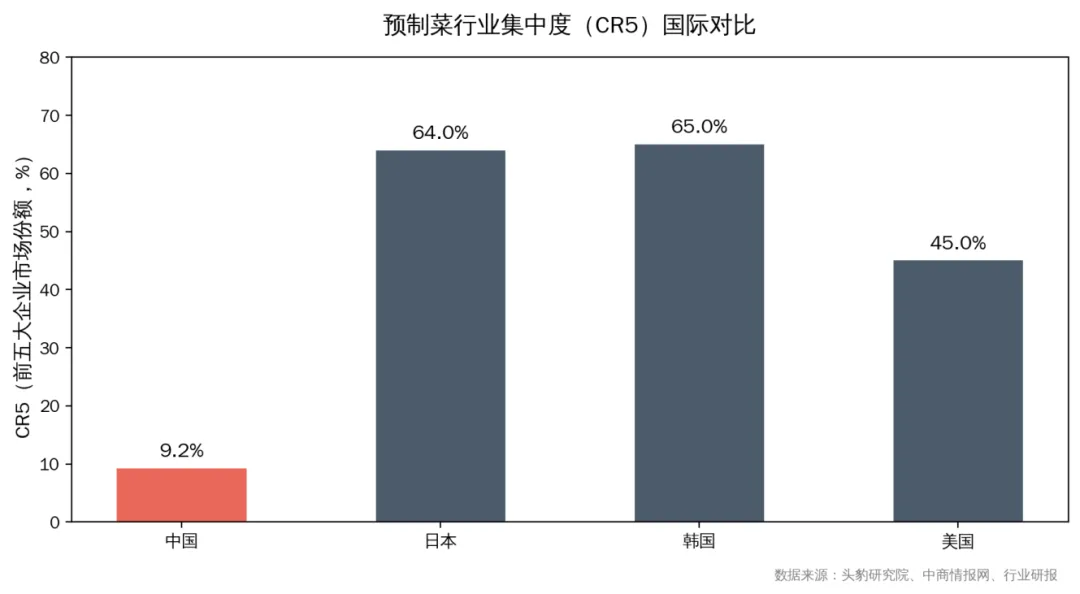
图4:预制菜行业集中度(CR5)国际对比
从企业类型看,预制菜行业参与者主要包括四类:一是速冻食品龙头延伸,如安井食品、三全食品;二是专业预制菜企业,如味知香、千味央厨;三是上游农牧企业向下游延伸,如圣农发展、国联水产、龙大美食;四是餐饮企业自建中央厨房,如海底捞、广州酒家。
6.1 安井食品(603345.SH)
安井食品是速冻食品行业绝对龙头,2024年营业收入151.27亿元,同比增长7.70%;归母净利润14.85亿元,同比增长0.46%。公司以速冻火锅料起家,逐步拓展至速冻面米和预制菜板块。2025年单品年营收超1亿元的产品达40种,其中5种超5亿元。公司已通过港交所聆讯,A+H股双平台运营。但增速明显放缓,2022-2024年营收增速分别为31.39%、15.29%、7.70%,净利率从8.2%降至4.8%。
6.2 千味央厨(001215.SZ)
千味央厨是餐饮供应链速冻面米制品龙头,主要面向B端客户,第一大客户为百胜中国。2024年实现营收18.7亿元,同比下降1.7%;归母净利0.8亿元。公司2024年冷冻调理菜肴类及其他产品实现高速增长,预制菜收入大增273.39%,成为新增长引擎。2026年上半年营收10.47亿元,同比增长18.17%,增速恢复。
6.3 味知香(605089.SH)
味知香是A股「预制菜第一股」,聚焦C端半成品菜,采用「加盟+经销」模式。2024年营收6.72亿元,同比下降15.90%;归母净利润8752.85万元,同比下降35.36%。公司业绩承压明显,主要受C端消费疲软和加盟店单店收入下跌影响。2026年上半年营收3.45亿元,同比增长0.69%,净利润4117.72万元,同比增长28.89%,出现回暖迹象。
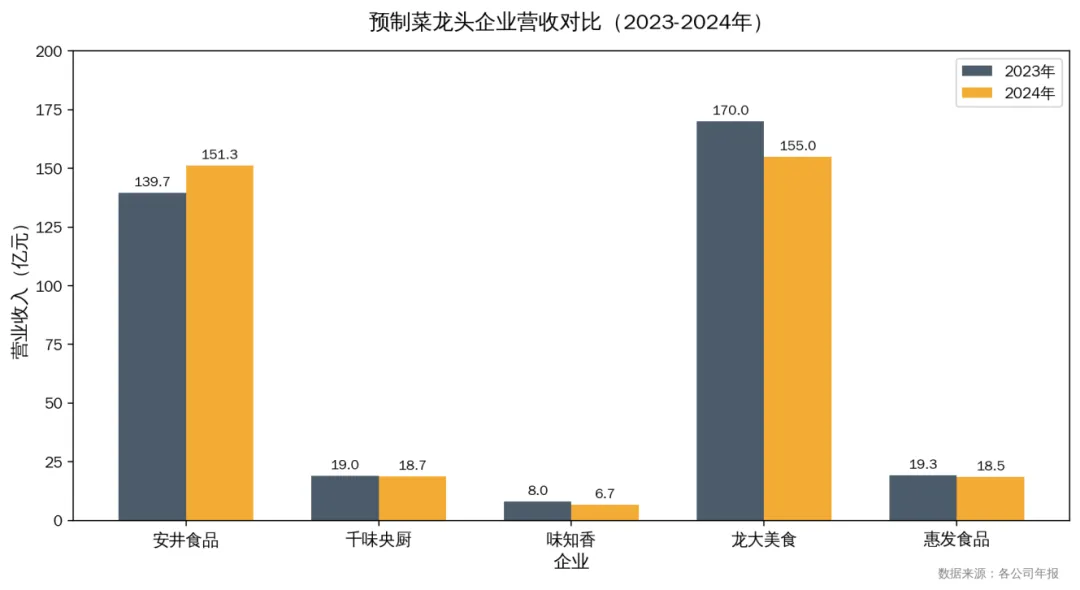
图5:预制菜龙头企业营收对比(2023-2024年)
6.4 其他重点企业
龙大美食(002726.SZ)以预制菜为核心的食品战略持续推进,B端净利率约4-5%,聚焦肥肠系列、酥肉系列、培根系列等大单品。春雪食品(605567.SH)聚焦禽肉调理品,2024年6月新增预制菜业务,产品出口量2.32万吨,出口创汇9225万美元。惠发食品2025年荣登中国预制菜企业百强榜第十三位。
从胡润2024预制菜企业百强榜看,TOP10分别为安井、百胜中国、绝味食品、双汇、味知香、绿进、新希望、盒马鲜生、广州酒家、国联水产和千味央厨。2025年百强榜前十则变为双汇集团、海底捞、温氏食品、圣农发展、新希望、得利斯、金字火腿、广酒利口福、味知香、国联水产,反映行业格局仍在快速变化。
七、消费者洞察
预加工食品消费者呈现明显的年轻化特征。根据DT研究院和京东消费数据,22-40岁消费者占比超过78%,其中22-31岁占比43%,31-40岁占比35%。女性用户占比约56%。一二线城市消费者占比超80%,其中一线城市35%,新一线城市28%。
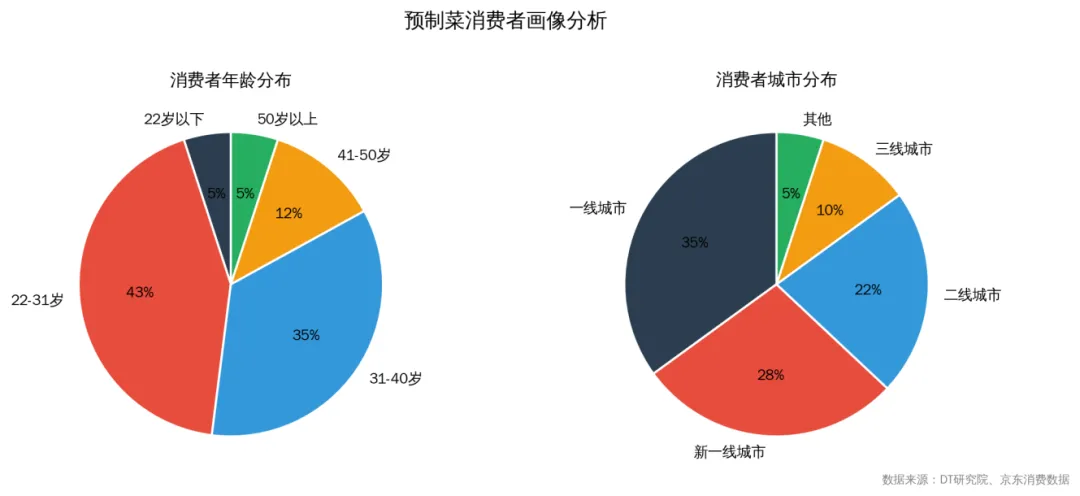
图6:预制菜消费者画像分析
从消费场景看,节假日是预制菜消费高峰期。消费者购买预制菜的核心动机是「省时」和「美味」,懒人群体占比29%,上班族占比23%,宅家人群8%,宝妈群体5%。价格方面,消费者单次消费21-30元占比最多,其次是31-40元。DT研究院调研显示,超9成消费者接受预制菜,户外露营场景接受度最高(52.8%)。
但消费者对预制菜的态度存在「双标」现象:可以主动购买预制菜,但拒绝在餐厅被「喂」预制菜。2024年天猫预制年菜广告遭群嘲,「预制菜进校园」「婚宴用预制菜」等争议频出,62.32%的消费者表示预制菜不应进校园。2025年9月,罗永浩质疑西贝使用预制菜事件引发全民讨论,暴露出消费者对预制菜的信任危机。
银发族是预制菜C端的潜在增量市场。京东数据显示,银发族购买量两年增长190%,一人食「即热」「即烹」预制菜已成为老年刚需。调查数据显示,食用过预制菜的银发族占比67.9%,高于点外卖的比例。随着老龄化加深,银发经济将为预制菜C端带来新的增长动能。
B端C端结构上,中国预制菜B端C端比例约8:2,而日本为6:4,美国约5.5:4.5。中国C端渗透率仅约5%,远低于日本和美国的40%+水平。C端市场扩容是行业长期增长的关键变量。
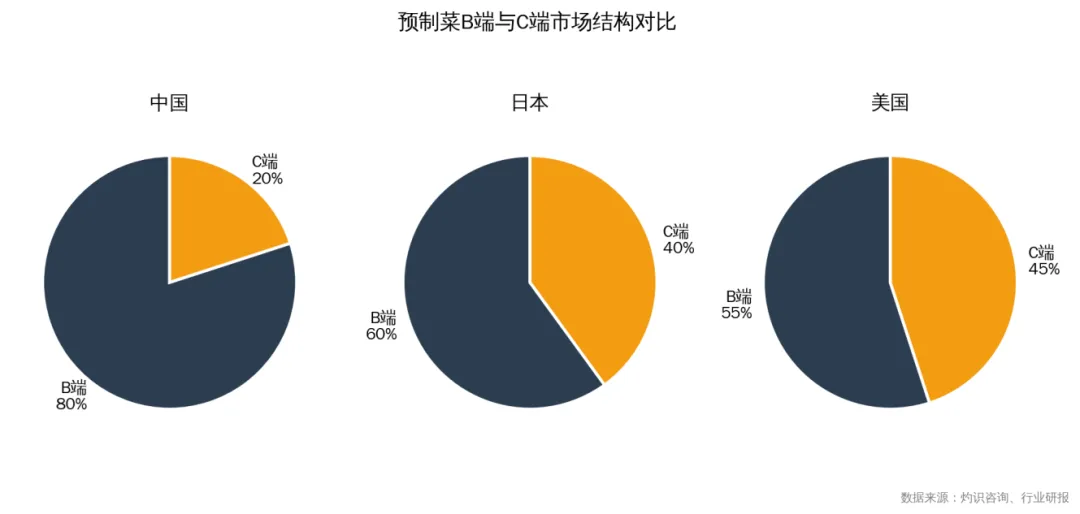
图7:预制菜B端与C端市场结构对比
八、政策与监管环境
预加工食品行业的政策监管在2024-2026年经历了里程碑式变化,从「野蛮生长」进入「规范发展」新阶段。
8.1 首次明确预制菜定义
2024年3月18日,市场监管总局、教育部、工业和信息化部、农业农村部、商务部、国家卫生健康委等六部门联合印发《关于加强预制菜食品安全监管促进产业高质量发展的通知》。这是国家层面首次明确预制菜定义和范围,核心要点包括:(1)预制菜不添加防腐剂;(2)排除主食类、净菜类、凉拌菜和中央厨房制作的菜肴;(3)企业生产预制菜需依法取得食品生产许可;(4)大力推广餐饮环节使用预制菜明示,保障消费者知情权。
8.2 国家标准征求意见
2026年2月6日,国家卫健委发布《食品安全国家标准 预制菜》(征求意见稿),面向社会公开征求意见。主要内容包括:合理界定预制菜的定义与管理范畴;使用的畜禽产品、水产品、蛋类、粮食等原料需符合相应食品安全标准;不应使用腐败变质的原料;预制菜应具有菜肴的特征,突出工业化预加工特点和菜肴属性。这标志着预制菜即将迎来首个国家标准。
8.3 地方政策与产业扶持
广东、山东等省份将预制菜作为重点产业扶持。广东2022年率先出台省级「预制菜十条」,连续三年写入省政府工作报告,构建全国最完善的产业支持体系。2025年上半年广东预制菜产业规模突破960亿元,全国占比13.7%,同比增长超28%。山东布局潍坊、青岛、烟台、临沂四大核心增长极,力争2027年全省预制菜产业规模突破3000亿元。
标准体系方面,目前国内预制菜行业相关标准以团体标准、地方标准为主。中国食品工业协会、中国烹饪协会、中国出入境检验检疫协会、中国饭店协会等均颁布了相关团体标准。广东省在全国率先制定《预制菜冷链配送规范》地方标准。统一的国家标准尚在制定中,预计2026年下半年正式出台。
九、技术趋势与创新
预加工食品行业的技术创新主要集中在保鲜技术、加工工艺、自动化产线和包装技术四个方向。
9.1 保鲜技术
保鲜是预制菜的核心技术难题。当前主流保鲜技术包括:速冻锁鲜(-35℃以下速冻,最大程度保持食材细胞结构)、气调保鲜包装(调节包装内气体比例,抑制微生物生长)、保鲜卡(吸收包装内水分和乙烯)、惰性气体包装(充氮或充二氧化碳保鲜)。2024年六部门通知明确禁止添加防腐剂后,物理保鲜技术成为行业刚需,非热杀菌技术(超高压杀菌、微波杀菌)等新技术正在加速应用。
9.2 加工工艺
预制菜加工工艺向标准化、洁净化、规范化方向发展。关键工艺包括:预处理(清洗、切分、腌制)、热加工(炒、炸、烤、煮、蒸)、快速冷却、包装、冷链储存。其中,风味衰减是即烹类预制菜的核心痛点,企业通过精准控温、分段调味等技术解决「二次加热后口感下降」问题。
9.3 自动化与智能化
自动化产线正在普及。每小时4000份的自动化预制菜生产线已投入运营,采用分段并行加工、自动化输送、在线计量灌装实现高速量产。格力电器跨界入局,首条预制菜生产线已投产。SRT等企业推出预制菜自动化产线解决方案,减少人员接触,品质把控性更强,食材安全全程可追溯。柔性定制化生产模式开始兴起,根据餐饮企业和消费者具体需求,使口味、菜品自由组合。
9.4 包装技术
包装创新是预制菜差异化竞争的重要手段。当前面临的主要问题包括真空包装漏气、蒸煮过程破包、包装产线速度慢等。利乐佳等一站式预制菜包装解决方案正在推广。包装设计趋向于功能化(可微波加热、自排气)、环保化(可降解材料)和体验化(品牌视觉设计)方向发展。
十、投融资分析
预制菜行业的投融资热度在2022-2023年达到高峰后,2024年明显降温。企查查数据显示,2022年和2023年预制菜相关投融资事件每年达30余起,而2024年截至12月中仅有约10起,降幅达67%。2025年截至4月21日尚无融资事件,资本退潮趋势明显。
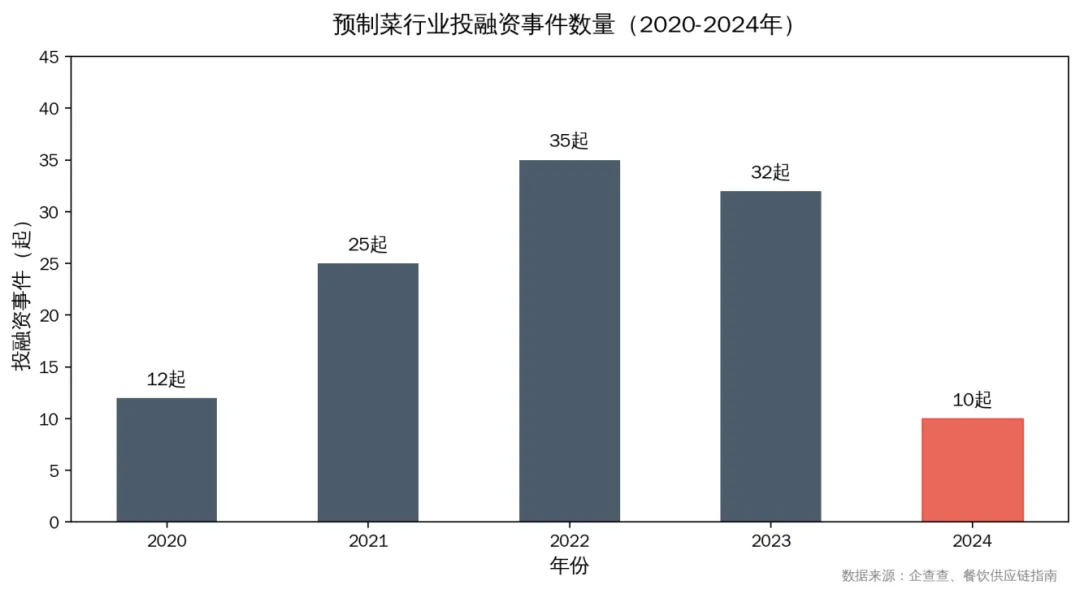
图8:预制菜行业投融资事件数量(2020-2024年)
投融资降温的原因包括:(1)消费者信任危机导致C端市场增长不及预期;(2)行业监管收紧,不合规中小企业面临出清;(3)宏观经济环境下资本整体趋于谨慎;(4)预制菜产业园招商困难,部分园区空置率较高。
从融资区域分布看,广东、湖北、山东等省份是预制菜融资事件集中地区,2018-2024年累计融资事件数量占全国总数的68%。从融资轮次看,早期项目(天使轮、A轮)占比较高,反映行业仍处于发展初期。
尽管资本退潮,但行业整合加速。龙头企业通过并购整合提升市场份额,安井食品收购柳州安井、洪湖安井等扩大产能。东海证券研报指出,预制菜行业规模效应逐步显现,未来集中度提升空间较大,行业正从「分散竞争」向「头部集中」过渡。
十一、出海与国际化
中国预制菜出口正呈现爆发式增长。美腾投资管理数据显示,2022年出口额约30亿美元,2023年攀升至40亿美元,2024年突破70亿美元,两年间翻倍以上增长。2024年广东预制菜全口岸出口额达317亿元,覆盖全球六大洲。
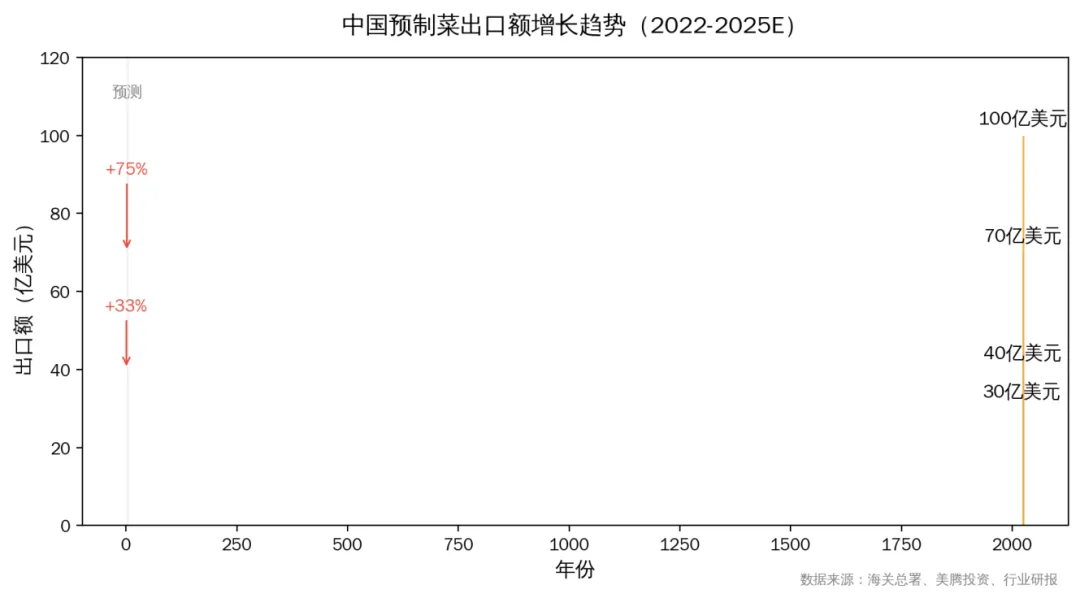
图9:中国预制菜出口额增长趋势(2022-2025E)
出口产品结构上,即烹类产品出口占比最高,达44.2%,出口额300.6亿美元;即热类产品次之。从目标市场看,RCEP市场是重要方向,国联水产2024年1-8月RCEP市场预制菜销售额达1021万美元,同比增长12.7%。北美市场是另一重点,广东预制菜出海产业联盟规划洛杉矶与旧金山考察路线,探索「共享工厂」模式。
出口驱动因素包括:(1)海外华人市场刚需,广府盆菜等年俗美食成为海外华人的「一口乡愁」;(2)中式餐饮全球化,海外中餐馆对预制菜需求旺盛;(3)国内竞争激烈,企业主动寻求增量市场;(4)国标出台提升产品可信度,助力出海。但出海也面临食品安全标准差异、冷链物流成本高、口味本地化等挑战。
从全球市场看,2024年全球预制菜市场规模约3742.2亿美元(Statista),预计2025年增至3981.1亿美元,2030年达5315.8亿美元,2024-2030年CAGR约6.1%。亚洲是全球最大市场,2024年占全球总规模的66%。中国作为核心生产国与出口国,全年出口总额突破680亿美元,同比增长21.4%,占全球贸易份额的32.7%。
十二、国际市场对比与借鉴
预加工食品在发达国家已有数十年发展历史,中国起步较晚但增速领先。
12.1 日本:成熟市场的启示
日本预制菜行业起源于1950年代,1965年电冰箱普及率超过50%后进入快速发展期。1958-1968年,日本预制菜消耗量从0.13万吨增至2.54万吨,行业规模CAGR超45%。1970-1990年,日本预制菜市场年复合增长率11%。1997年经济危机后,餐饮业发展低迷,市场规模遭遇下滑。
日本预制菜行业CR5达64.04%,龙头日冷市场份额15-20%,单品预制菜收入达96.65亿元。日本预制菜B端C端比例为6:4,C端渗透率远高于中国。产品品类上,主食类(乌冬面、炸丸子、饺子、炒饭等)占比从1970年的35%提升至2020年的70%。日本经验表明,冷链基础设施完善、C端消费习惯培育、龙头企业规模化是行业成熟的关键。
12.2 美国:Sysco模式的借鉴
美国是全球最大的预制菜消费国之一,渗透率超50%。美国预制菜行业以餐饮供应链为核心,龙头Sysco市占率约16%。美国模式的特点是:分工明确,供应链企业专注B端配送;品类标准化程度高;冷链物流体系发达。中国预制菜企业正在学习Sysco模式,但中国饮食文化复杂度高,简单复制不可行。
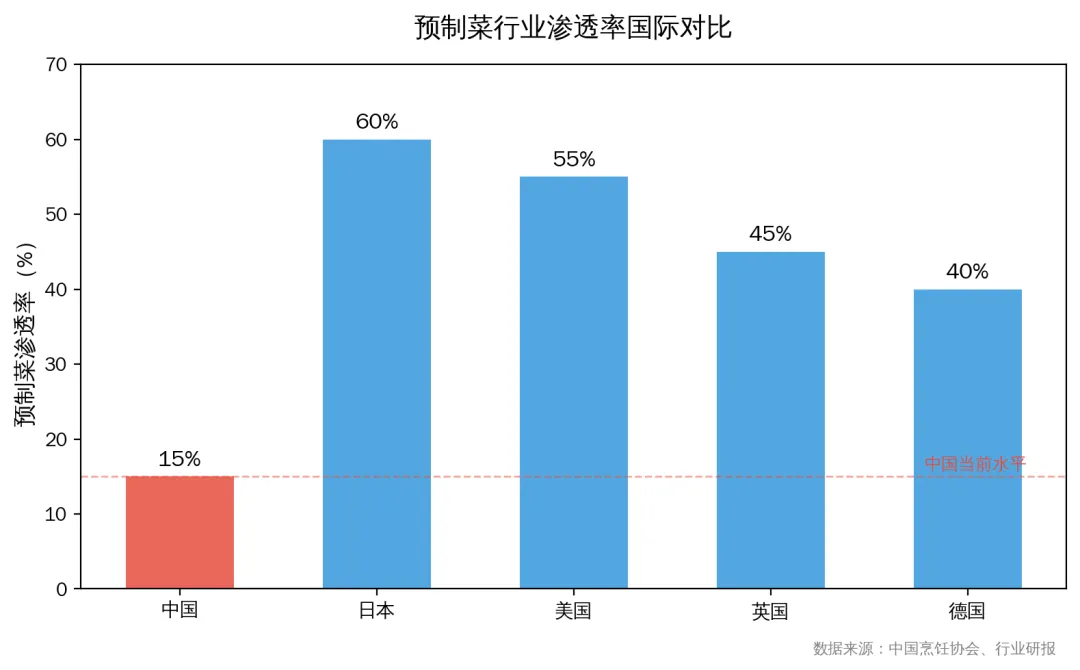
图10:预制菜行业渗透率国际对比
对标日美,中国预制菜行业仍有巨大扩容空间。中国当前渗透率仅10-15%,预计2030年增至15-20%,市场规模可达1.2万亿元。中国人均预制菜消费量仅8.9KG,远低于日本的23.59KG。
十三、盈利能力分析
预加工食品行业整体盈利能力呈下滑趋势。根据同花顺预制菜板块上市公司数据,行业毛利率从2018年的20.07%波动降至2024年的13.79%,净利率同步下滑。安井食品净利率从8.2%跌至4.8%,千味央厨跌破4%,惠发食品净利率仅0.61%。
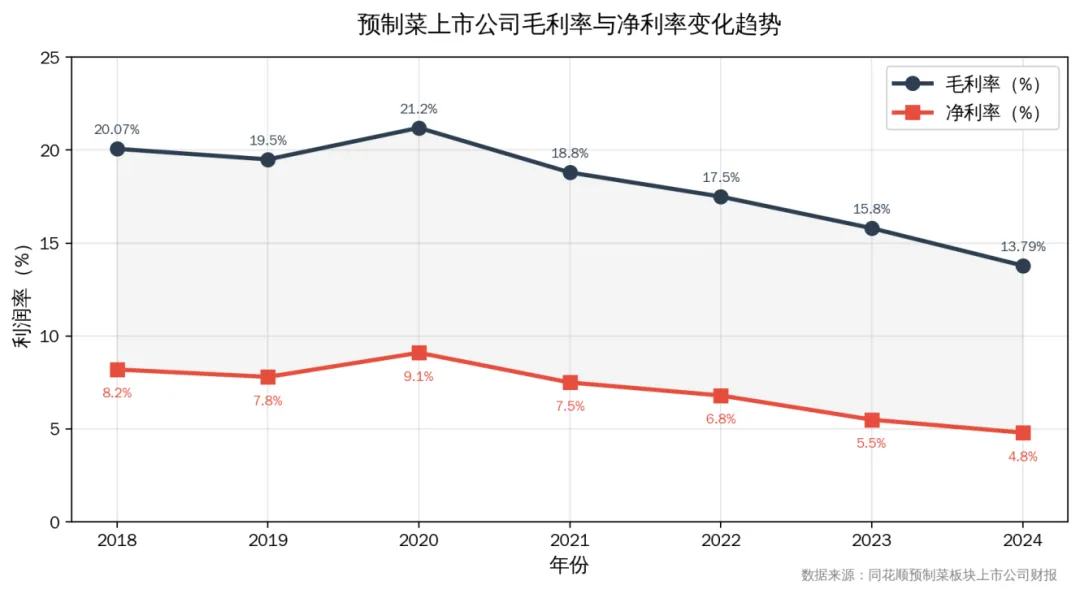
图11:预制菜上市公司毛利率与净利率变化趋势
盈利能力下滑的原因包括:(1)原材料成本上涨,2023-2024年部分肉类、水产价格波动;(2)行业竞争加剧,价格战压缩利润空间;(3)冷链物流成本居高不下;(4)C端市场教育成本高,营销费用率上升;(5)产能过剩导致代工企业毛利率极低,部分企业毛利率仅0.6-0.8%。
但不同企业盈利能力分化明显。具备规模效应、品牌溢价和供应链优势的企业毛利率仍能维持在20%以上,而中小代工企业毛利率普遍在10%以下。B端预制菜一直是一门微利生意,龙大美食高管透露B端净利率仅4-5%。C端预制菜毛利率较高,但需要承担更高的营销和渠道费用。
十四、区域产业分布
中国预加工食品产业呈现明显的区域集聚特征。山东、河南、江苏、广东、福建是预制菜企业数量最多的省份。山东位居第一,占全国总数12.52%,拥有近万家预制菜相关企业;广东预制菜企业约8000家,全国占比11.9%。
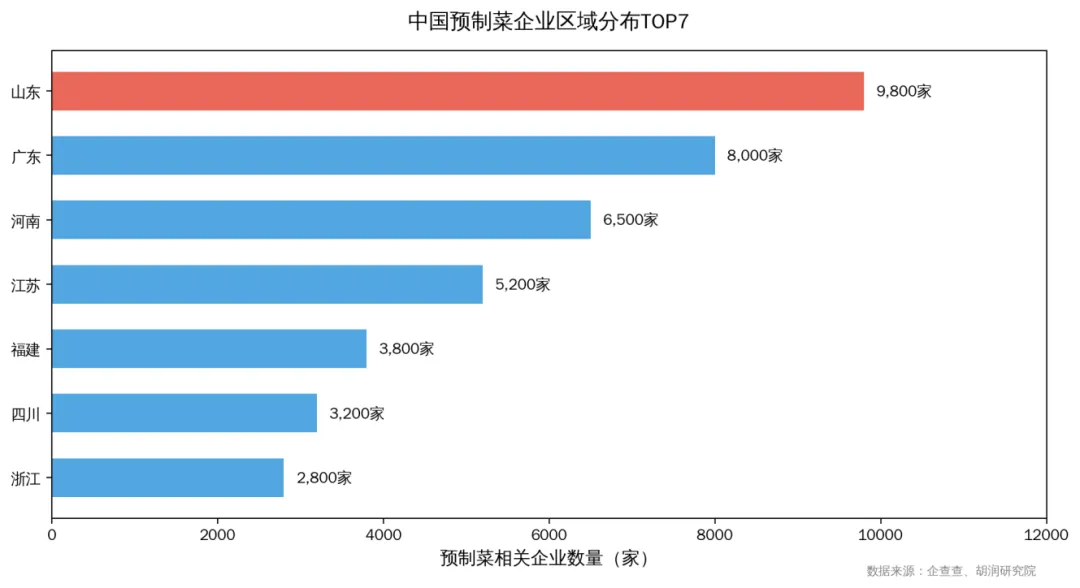
图12:中国预制菜企业区域分布TOP7
广东和山东是预制菜产业的两大高地。广东2025年上半年预制菜产业规模突破960亿元,全国占比13.7%,同比增长超28%,拥有15个省级预制菜产业园。广东优势在于政策支持力度大(「预制菜十条」)、饮食文化深厚(「食在广东」)、出口贸易便利。山东优势在于农业基础雄厚(全国第一大农产品生产省份)、食品加工产业链完善,布局潍坊、青岛、烟台、临沂四大核心增长极。
从企业分布看,胡润2024预制菜百强榜中,广东企业最多(20家),其次是山东、福建、浙江。2025年百强榜中,山东有9家企业上榜,得利斯跻身前十。区域竞争格局上,广东主打水产预制菜(国联水产、何氏水产),山东主打肉类预制菜(龙大美食、春雪食品、得利斯),福建以速冻食品见长(安井食品、圣农发展)。
十五、风险与挑战
15.1 消费者信任危机
2025年9月,罗永浩质疑西贝使用预制菜事件引发全民讨论,暴露出消费者对预制菜的深度不信任。核心矛盾在于:消费者愿意主动购买预制菜,但拒绝在餐厅不知情的情况下被「喂」预制菜。六部门通知要求餐饮环节使用预制菜需明示,但落地执行仍需时间。消费者信任修复是行业长期发展的前提。
15.2 行业标准不完善
尽管2024年六部门通知首次明确了预制菜定义,但国家标准尚未正式出台(2026年2月征求意见稿仍在征求意见中)。当前行业相关标准以团体标准、地方标准为主,缺乏统一的国家标准体系。标准不完善导致产品质量参差不齐,部分企业使用劣质原料、超量添加添加剂等问题时有发生。2024年3·15晚会曝光个别企业用未经严格处理的槽头肉制作梅菜扣肉预制菜,严重损害行业形象。
15.3 产能过剩与同质化竞争
2021-2024年,预制菜企业从186家激增至10661家,产能快速扩张。但需求端增长不及预期,导致产能过剩、同质化竞争严重。部分预制菜产业园招商困难,空置率较高。中小企业毛利率极低(0.6-0.8%),经营困难。行业正经历洗牌期,预计未来2-3年将有大量中小企业出清。
15.4 冷链物流成本压力
预制菜95%以上需要冷链运营,冷链物流成本约占终端售价的15-20%。中国冷链物流仍存在「散乱小」格局、假冷藏车、基础设施设备结构性不平衡、冷链物流成本居高不下等问题。特别是农产品冷链物流发展滞后,「最先一公里」损耗率高。冷链成本是制约预制菜企业盈利能力的关键因素。
15.5 食品安全风险
预制菜产业链条长,涵盖农产品原料采购、中央厨房标准化生产加工、冷链仓储运输和销售环节,每个环节都存在食品安全风险。消费者最关心的食品安全问题包括:添加剂使用、防腐剂残留、食材新鲜度、营养流失、交叉感染等。尽管新规禁止添加防腐剂,但执行层面的监管仍需加强。
十六、趋势研判与投资建议
16.1 短期趋势(1-2年)
第一,行业洗牌加速。国家标准出台将加速中小企业出清,行业集中度有望从CR5=9.2%向15-20%提升。具备合规生产能力、品牌力和渠道力的龙头企业将受益于行业整合。
第二,C端市场教育持续。尽管C端预制菜面临消费者信任危机,但银发经济、一人食、露营等新场景正在培育新的消费习惯。C端渗透率有望从当前5%逐步提升至10%以上。
第三,出口市场保持高增长。随着国标出台提升产品可信度,中式预制菜出海有望保持每年30%+增速,RCEP市场和北美市场是重点方向。
16.2 中长期趋势(3-5年)
第一,市场规模向万亿迈进。预计2026年预制菜市场规模突破7490亿元(艾媒咨询),2030年有望达到1.2万亿元(中国烹饪协会)。加上速冻食品和方便食品,预加工食品大市场将超2万亿元。
第二,行业集中度显著提升。参照日本经验(CR5=64%),中国预制菜行业CR5有望提升至30-40%,诞生2-3家营收超300亿元的龙头企业。安井食品、千味央厨等具备先发优势。
第三,品类创新驱动增长。水产预制菜、功能性预制菜(低糖低脂高蛋白)、银发专属预制菜、地方特色菜系预制菜等细分品类将催生百亿级大单品。
第四,技术驱动产业升级。自动化产线普及率大幅提升,柔性定制化生产成为可能。非热杀菌、精准保鲜等技术突破将解决风味衰减难题。数字化供应链提升全链条效率。
16.3 投资建议
1. 关注龙头企业:安井食品(速冻+预制菜双轮驱动,A+H股平台)、千味央厨(B端餐饮供应链龙头,大客户粘性强)、味知香(C端预制菜稀缺标的,估值底部)。
2. 关注产业链受益标的:冷链物流企业(顺丰冷运、京东物流)、包装材料企业、自动化设备企业。
3. 关注出海主题:国联水产(水产预制菜+RCEP市场)、春雪食品(禽肉调理品出口)、广州酒家(广式预制菜出海)。
4. 关注区域产业整合:山东(龙大美食、春雪食品、得利斯)、广东(国联水产、温氏食品)产业集群。
5. 风险提示:消费者信任修复不及预期、国家标准出台进度不及预期、原材料价格大幅波动、冷链物流成本居高不下、行业竞争加剧。
16.4 结论
预加工食品行业正处于从「野蛮生长」到「规范发展」的转折期。短期面临政策收紧、消费信任危机、资本退潮等阵痛,但中长期成长逻辑未变:渗透率提升(10-15%→20%+)、集中度提升(CR5=9%→30%+)、C端消费习惯培育三大驱动力将持续推动行业扩容。建议投资者关注具备供应链优势、品牌力强、产品力突出的龙头企业,以及在出海、品类创新等方向具备差异化竞争力的企业。行业洗牌期正是布局优质标的的战略机遇期。
数据来源说明
本报告数据来源包括:艾媒咨询、灼识咨询、中商产业研究院、头豹研究院、中国食品工业协会、中国烹饪协会、中国连锁经营协会、企查查、胡润研究院、海关总署、国家统计局、同花顺iFinD、各上市公司年报(安井食品、千味央厨、味知香、龙大美食等)、Statista、DT研究院、京东消费数据等。报告引用的行业规模、增速等数据因不同机构统计口径差异存在不一致之处,已在正文中标注具体来源。
源文件已上传,扫码加入社群,内容持续更新↓↓↓
发表评论
发表评论: