
 研报速递
一、企业概况
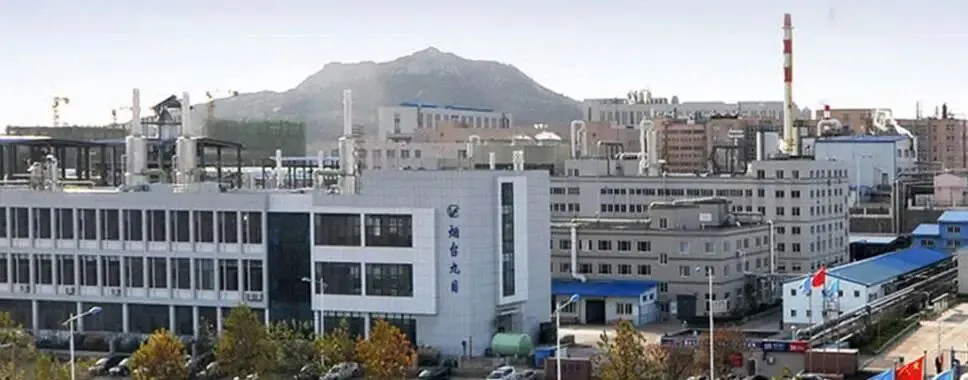
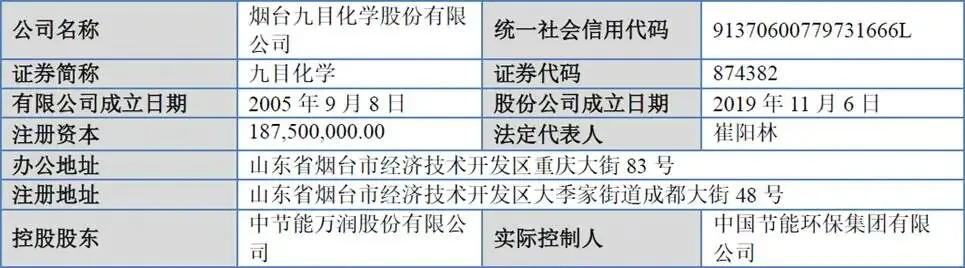
烟台九目化学股份有限公司(简称:九目化学,证券代码:874382)正申报北交所IPO。公司注册及主要生产经营地位于山东烟台黄渤海新区,是国家级制造业单项冠军、国家级专精特新“小巨人”企业。
公司核心业务聚焦OLED前端材料,产品划分为OLED中间体、OLED升华前材料两大类,前端材料经过升华提纯之后,即可加工为OLED终端材料,是OLED面板制造的上游关键原材料。截至2026年6月末,公司累计开发出超过6000种OLED升华前材料及中间体产品,产品能够实现对OLED发光层、通用层材料的全覆盖,2025年全球OLED前端材料市场占有率约18%,处于全球行业领先梯队。
二、股权结构
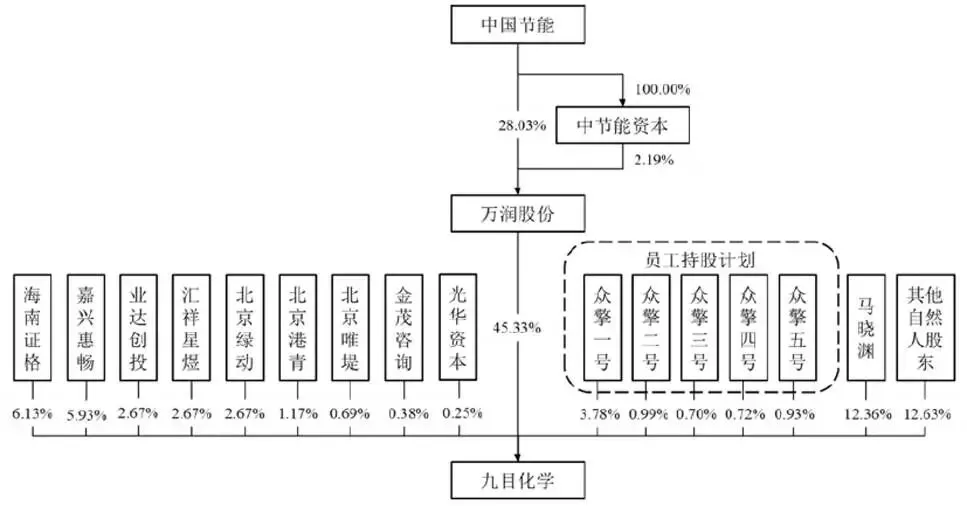
公司控股股东为中节能万润股份有限公司(万润股份),直接持股比例45.33%;实际控制人为国务院国资委下属中央企业中国节能环保集团有限公司(中国节能)。中国节能直接持有万润股份28.03%股权,通过全资子公司中节能资本持有万润股份2.19%股权。
除控股股东万润股份之外,持股5%以上的股东包含自然人马晓渊持股12.36%(出具不谋求控制权的承诺,和国有控股股东不存在控制权争夺风险);私募基金海南证格持股6.13%;私募基金嘉兴惠畅持股5.93%。公司设立众擎一号至众擎五号五家员工持股平台,合计持有公司约13.12%股权。其余股东包含多家私募投资基金、自然人股东。
三、业务情况
(一)主营业务与产品
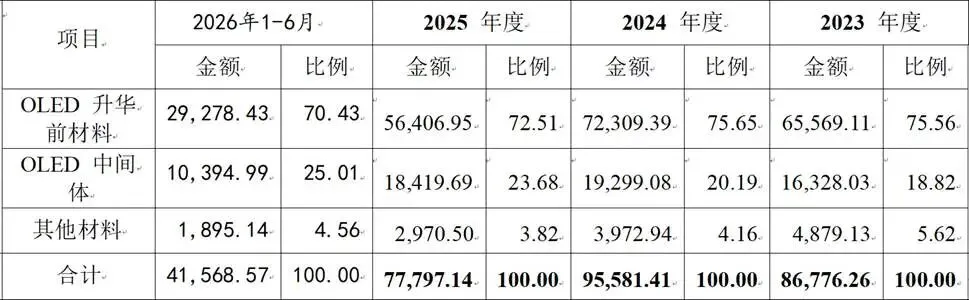
公司主营OLED前端材料,分为OLED中间体、OLED升华前材料两大核心产品。OLED中间体是基础化工原料经过多步化学反应得到的中间产物;OLED升华前材料由中间体进一步合成,经过升华提纯即可得到可直接用于面板蒸镀的OLED终端材料。升华前材料是第一大收入来源,报告期内收入占主营业务收入稳定维持在70%以上,2026年1-6月占比70.43%;OLED中间体占比约25%;剩余小部分为OPC感光鼓材料等其他功能性材料,占比4-5%。
公司主营业务收入(单位:万元,下同)
(二)主要客户
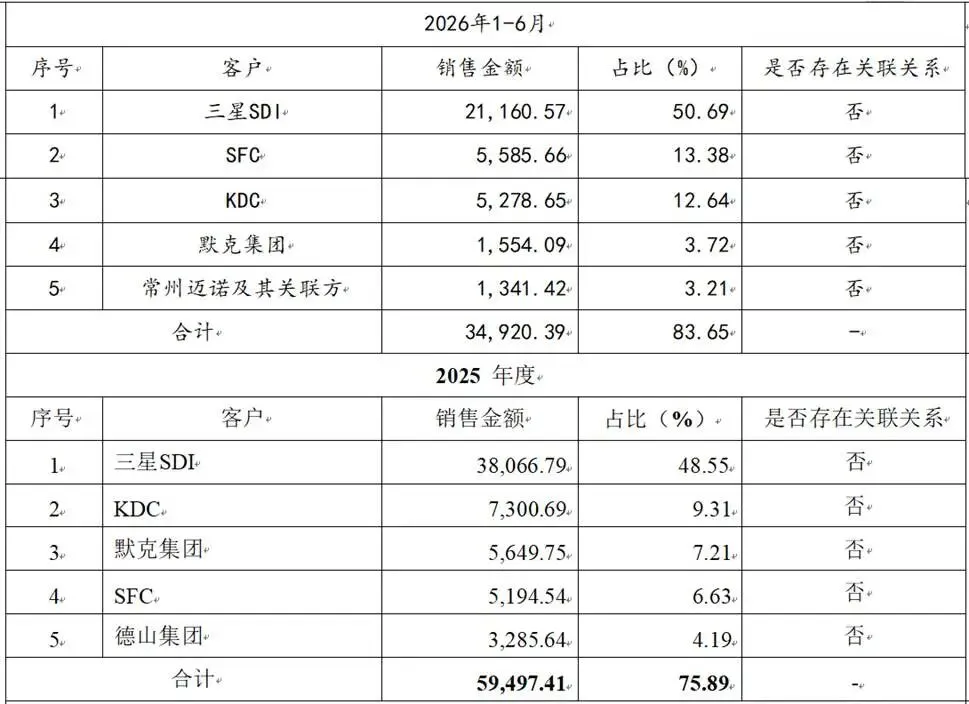
公司客户均为全球OLED终端材料领域知名企业,报告期前五大客户合计销售收入占营收比重分别为71.40%、77.45%、75.89%、83.65%,客户集中度偏高。第一大客户三星SDI占比持续处于高位,2026年上半年达到50.69%,主要系氘代类新型产品放量带动。其余主要客户包含SFC、KDC(杜邦代理商)、默克集团、德山集团等。高客户集中度来源于OLED终端材料行业本身高度集中的市场格局,海外几家巨头占据全球终端材料绝大多数市场份额。
(三)主要供应商
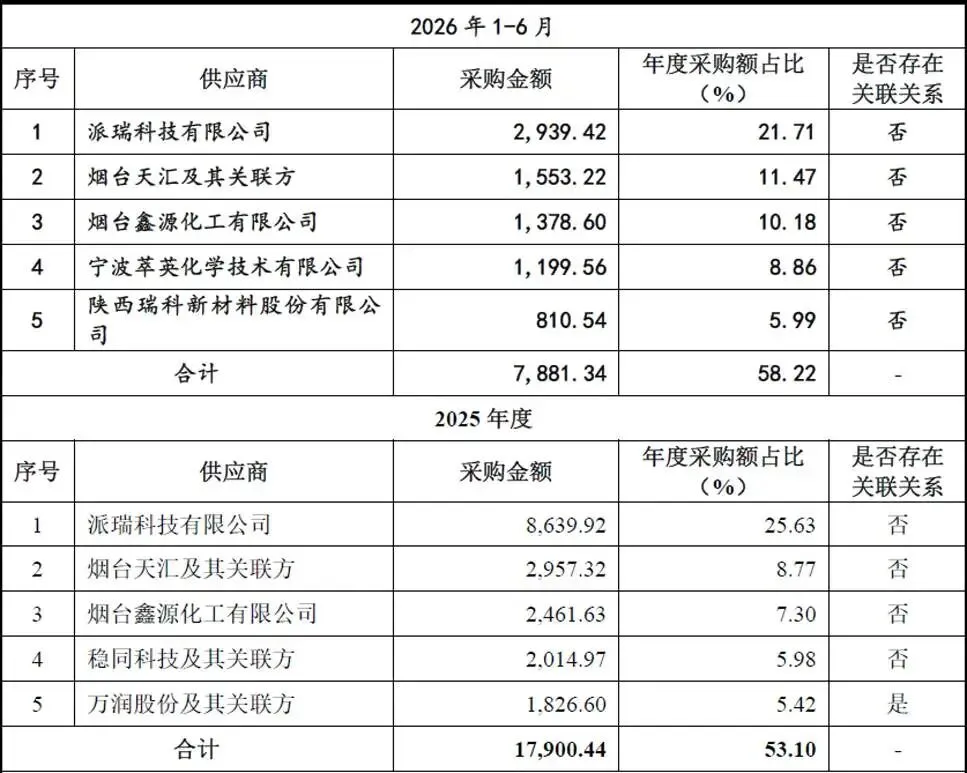
公司主要原材料包含主料(氘代苯、重水、硼酸、卤代物等)、外购初级中间体、各类溶剂、酸碱辅料、钯系贵金属催化剂。前五大供应商合计采购占总采购金额53%-64%,不存在对单一供应商采购超过50%的重大依赖。第一大供应商为派瑞科技,主要提供同位素相关原料,报告期采购占比20%-31%;其余重要供应商包含烟台天汇、烟台鑫源化工、宁波萃英化学、陕西瑞科新材料。
四、财务分析
(一)收入与利润分析
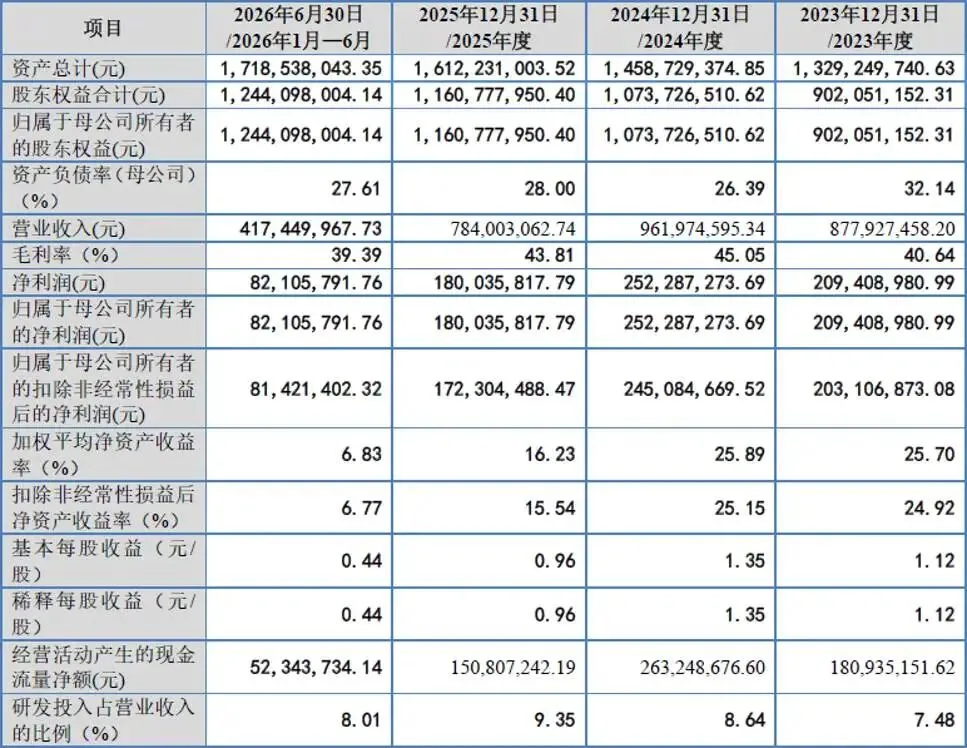
报告期内(2023-2025年度、2026年1‑6月),公司营业收入分别为87,792.75万元、96,197.46万元、78,400.31万元和41,745.00万元,2024年同比增长9.57%,2025年同比下降18.50%,业绩呈现明显的波动特征。归属于母公司所有者的净利润分别为20,940.90万元、25,228.73万元、18,003.58万元和8,210.58万元;扣除非经常性损益后归属于母公司所有者的净利润分别为20,310.69万元、24,508.47万元、17,230.45万元和8,142.14万元。
盈利能力方面,公司综合毛利率分别为40.64%、45.05%、43.81%和39.39%,2024年达到高点后连续回落,2026年上半年降至40%以下。
加权平均净资产收益率分别为25.70%、25.89%、16.23%和6.83%(2026年上半年未年化),扣除非经常性损益后的净资产收益率分别为24.92%、25.15%、15.54%和6.77%,盈利能力虽随业绩波动下滑。
在研发投入方面,报告期内公司研发费用分别为6,570.71万元、8,309.90万元、7,328.17万元和3,342.91万元,占营业收入的比例分别为7.48%、8.64%、9.35%和8.01%,研发投入强度处于较高水平。
(二)资产负债分析
报告期各期末,公司资产总计分别为132,924.97万元、145,872.94万元、161,223.10万元和171,853.80万元,呈持续增长态势;归属于母公司所有者的股东权益分别为90,205.12万元、107,372.65万元、116,077.80万元和124,409.80万元,资本实力增强。资产负债率(母公司口径)分别为32.14%、26.39%、28.00%和27.61%,整体保持在30%左右的合理水平。
从资产结构看,公司最主要的财务特征是存货占比极高。报告期各期末,公司存货账面价值分别为39,273.14万元、41,631.99万元、52,592.29万元和50,237.92万元,占流动资产的比例分别为66.21%、66.70%、73.53%和60.46%。
(三)现金流量分析
报告期各期,公司经营活动产生的现金流量净额分别为18,093.52万元、26,324.87万元、15,080.72万元和5,234.37万元,波动较大,且与净利润规模存在一定差异,主要原因在于存货与经营性应收应付项目的变动占用。
五、行业情况
(一)行业概况
公司所处的OLED有机材料行业位于OLED产业链的最上游,是整个产业链中技术壁垒最高的环节之一。OLED产业链上游包括有机发光材料制备、关键配件制造等材料及设备生产;中游主要为面板及模组的生产,包括面板制造和模块组装;下游则是手机、电视、移动电脑、AR/VR可穿戴设备、车载显示等具体终端产品。OLED有机材料在电场作用下通过空穴与电子在发光层复合产生激子、激发发光分子而发光,其分子结构特点与产品纯度直接影响显示器件的发光效率和使用寿命,具有极高的技术门槛和客户认证门槛。根据群智咨询数据,2025年全球OLED有机材料市场规模约163亿元,同比增长8%,保持稳健增长。
(二)竞争格局
OLED前端材料行业已形成较为清晰的竞争梯队。我国企业在该领域的全球市占率达到69%。行业内其余主要参与者包括西安瑞联新材料股份有限公司(688550.SH)和濮阳惠成电子材料股份有限公司(300481.SZ)。
(三)发展趋势
1、发光材料迭代。第一代荧光、第二代磷光已经大规模商用,第三代TADF热活化延迟荧光材料尚在产业化攻坚;
2、氘代材料渗透率提升。氘改性材料可以提升OLED器件寿命与发光效率,成为行业重要发展方向,而氢氘置换正是九目化学的核心自主技术;
3、下游中尺寸IT面板、车载OLED快速放量,带动对应材料需求增长;
4、国产化趋势,国内面板厂逐步提升本土上游材料供应商采购比例,但终端材料国产化率仍然偏低。
六、企业分析
(一)企业优势
↟ 行业地位与技术优势
公司是全球OLED前端材料龙头企业,全球市占率约18%,拥有全套自主知识产权工艺库,掌握氢氘同位素置换、大位阻偶联、高等级纯化、痕量杂质管控等多项关键工艺,可开发6000余种产品,产品覆盖发光层、通用层全部品类,产品指标对标国际大厂,实现大批量稳定量产,核心技术全部来自自主研发,不依赖外部技术采购。同时是国家级专精特新小巨人、制造业单项冠军,技术实力得到国家层面认可。
↟ 优质客户资源
公司成功进入三星SDI、默克、出光兴产、德山集团等全球头部OLED终端材料企业供应链。OLED材料供应商认证周期漫长,需要经过样品、多批次验证,部分还需要联合面板厂测试,认证成本高,一旦导入供应链,客户粘性极强。公司和海外头部客户形成长期框架合作,充分受益全球OLED产业增长。
↟ 央企实控背景,合规与资源优势
实际控制人为国资委直属中国节能,国资背景有利于重大项目审批、安全生产环保合规管理,在银行授信、项目融资、对外商务合作方面具备信用背书;历史股权激励、增资等程序全部完成国资备案,公司治理规范性较强。
↟ 成熟的工艺体系与规模化生产能力
从化合物路线设计、小试研发,到中试放大、大规模量产的全链条能力,建立化合物数据库和工艺数据库,能够快速响应客户定制化开发需求;生产端具备反应釜规模化量产能力,产能利用率维持高位。
(二)企业不足及风险
↡ 业绩波动明显,成长持续性承压
公司2025年营业收入同比下降18.50%、扣非归母净利润同比下降29.70%,2026年上半年毛利率进一步降至39.39%。根据盈利预测,公司2026年全年归母净利润预计同比减少7.27%,仍未恢复到2024年的盈利水平。业绩的大幅波动反映出公司对下游景气周期与客户库存节奏的高度敏感,成长确定性有待验证。
↡ 业务高度依赖海外市场
公司接近90%收入来自境外,以美元结算,地缘政治、国际贸易摩擦、关税政策、海外客户所在地经济波动、人民币汇率波动都会直接冲击收入、毛利、汇兑损益。
↡ 客户集中度过高,单一客户依赖突出。
公司向前五名客户的销售收入占比呈上升趋势,对三星SDI一家的销售占比从41.65%上升至50.69%,2026年上半年已略超过50%。如果核心客户调整采购策略、扶持竞争对手、自身经营出现波动,公司业绩将承受较大压力。
↡ 业务局限于OLED前端材料
终端材料是产业链附加值更高环节,但专利被海外巨头垄断,公司目前只做上游中间体与升华前材料,业务链条相对较短,向上突破终端材料面临巨大专利壁垒。新业务氢能用离子交换膜尚处于拓展阶段,尚未形成大规模收入,第二增长曲线尚待验证。
↡ 存货风险显著
定制化产品模式下存货规模巨大,存货占流动资产比重极高,一旦下游技术迭代、订单取消,定制化产品难以转卖,面临大额存货跌价计提风险。
↡ 环保安全生产压力
公司属于精细化工企业,生产过程产生废水、废气、危废固废,随着环保政策趋严,环保投入持续增加;同时生产过程存在安全生产风险,一旦发生安全环保事故,会直接造成停产、处罚,冲击经营。
↡ 市场竞争加剧风险
随着行业景气度提升,国内同行持续扩产,若前端材料赛道供给过剩,会引发价格竞争,压缩行业整体毛利率。主要竞争对手瑞联新材、濮阳惠成均布局同类产品,会持续争夺海外客户订单。
↡ 原材料价格波动风险
钯贵金属催化剂、氘代原料等关键原材料价格波动剧烈,如果原材料大幅涨价,产品价格无法向下游传导,直接挤压利润。
↡ 技术迭代风险
OLED材料迭代速度快,如果公司对技术方向判断失误,研发攻关失败,新产品跟不上下游迭代节奏,会出现产品落后于同行,丢失现有客户订单。同时行业人才竞争激烈,面临核心技术人员流失、核心技术泄露的风险。
发表评论
发表评论: