
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
摘要
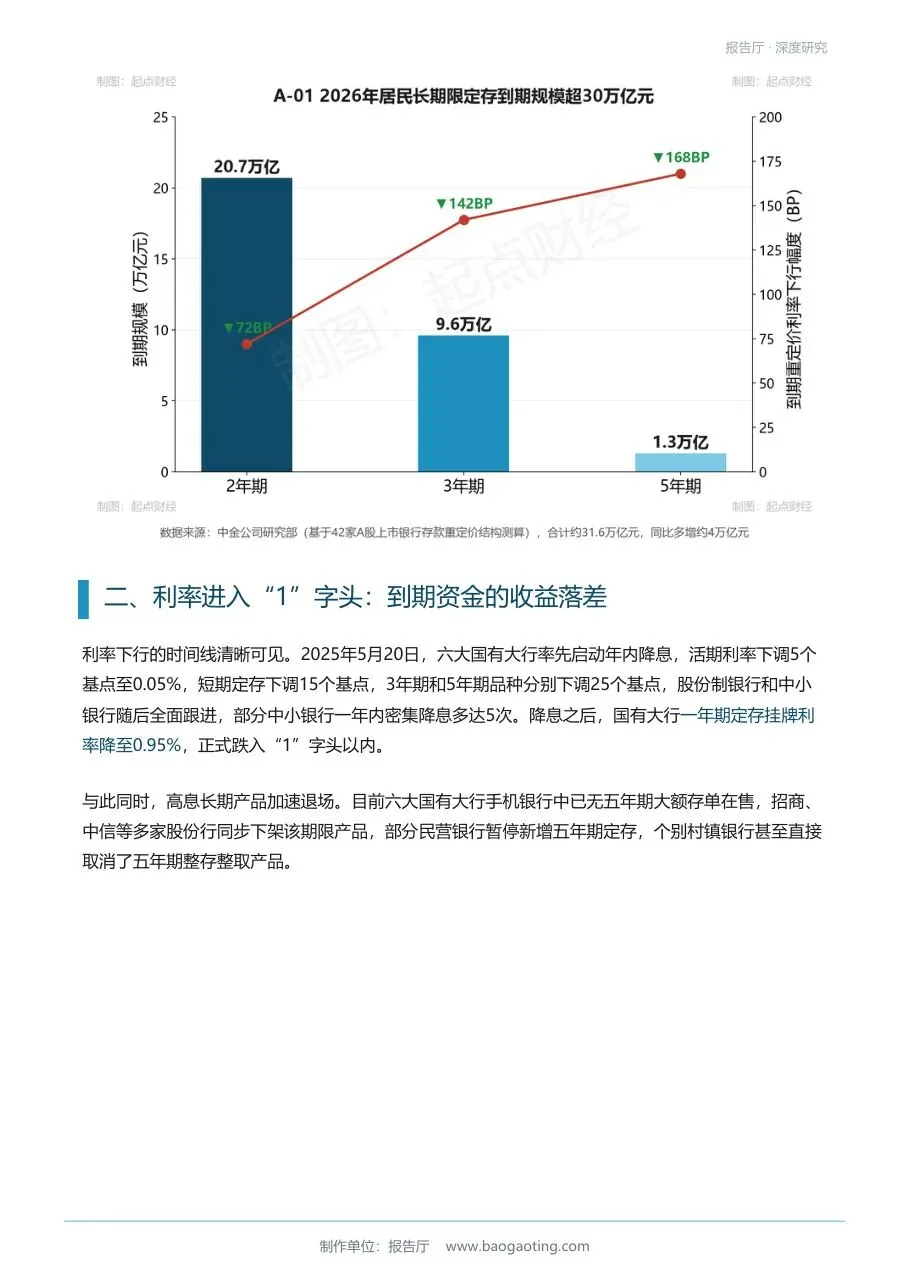
报告开篇给出的规模与节奏数据,构成了整份分析的起点。规模上,中金公司研究测算,2026年将有超过30万亿元的2年期至5年期居民定期存款陆续到期,其中2年期20.7万亿元、3年期9.6万亿元、5年期约1.3万亿元,合计约31.6万亿元,同比多增约4万亿元。如果把所有期限的居民存款都算进去,2026年到期的居民存款总规模约171万亿元,比2025年的153万亿元多出18万亿元——这个数字的意义在于它衡量的是整个居民存款池的周转量,而非仅仅高息长定存。节奏上的信息更值得关注:中金测算显示,2026年到期的长期限定存中有61%集中在一季度,而2023年至2025年这一比例分别只有51%、57%、58%。到期高峰明显前置,意味着开年就有天量资金需要重新寻找出路——这对银行负债端管理、对理财与基金的春季营销节奏、对资本市场年初的流动性环境,都是一次集中的压力与机会。报告还交代了这批存款的来源背景:它们大多存入于2020年之后,彼时市场不确定性上升、居民预防性储蓄意愿强烈,大量资金因此锁定在3%以上的较高利率水平。如今时过境迁,资金集中到期与利率深度下行叠加,构成了本次到期潮的基本背景。换句话说,这不是一次资金主动寻找新机会的过程,而是被动到期触发的重新选择——这也是报告把它称为被动资产体检的原因。对普通家庭而言,理解这一点很重要:决策的紧迫性来自到期日,而不是来自市场机会的成熟度。
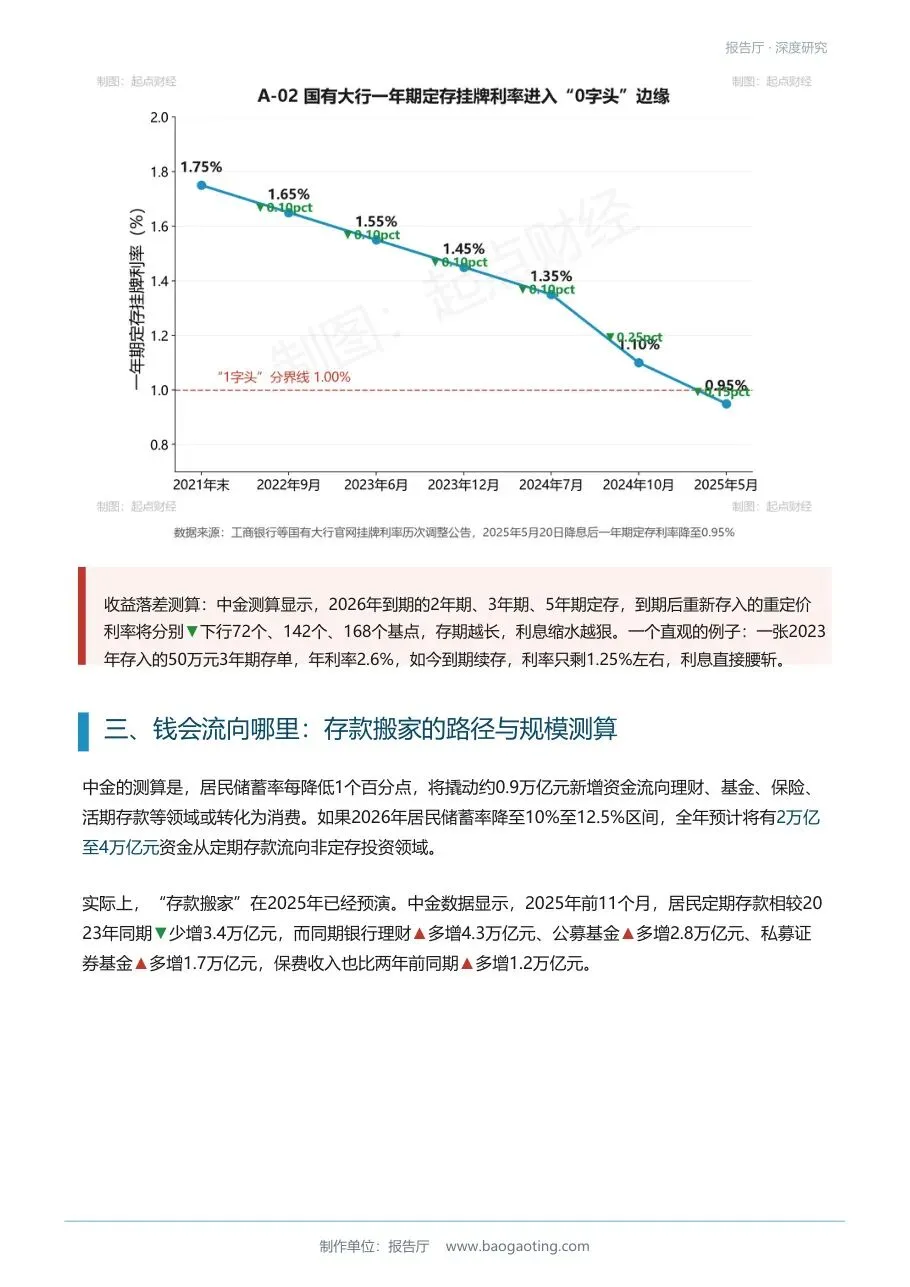
报告第二部分把收益落差算得很具体,这是理解存款搬家动力的关键。利率下行的时间线清晰可见:2025年5月20日,六大国有大行率先启动年内降息,活期利率下调5个基点至0.05%,短期定存下调15个基点,3年期和5年期品种分别下调25个基点;股份制银行和中小银行随后全面跟进,部分中小银行一年内密集降息多达5次。降息之后,国有大行一年期定存挂牌利率降至0.95%,正式跌入1字头以内。与此同时,高息长期产品加速退场:目前六大国有大行手机银行中已无五年期大额存单在售,招商、中信等多家股份行同步下架该期限产品,部分民营银行暂停新增五年期定存,个别村镇银行甚至直接取消了五年期整存整取产品。收益落差的测算更有冲击力:中金测算显示,2026年到期的2年期、3年期、5年期定存,到期后重新存入的重定价利率将分别下行72个、142个、168个基点——存期越长,利息缩水越狠。报告给了一个直观的例子:一张2023年存入的50万元3年期存单,年利率2.6%,如今到期续存,利率只剩1.25%左右,利息直接腰斩。这组数据的政策含义与家庭含义都很直接:过去依靠长期限锁定高利率的策略,在利率下行周期中反而放大了再投资的落差风险;而银行方面,五年期产品的全面下架说明机构自身也不愿在这个利率水平上锁定长期负债。对居民来说,这意味着继续把资金放在定存里已经不能维持原有的收益水平,寻找替代方向的压力是真实存在的——但报告随后也提醒,压力存在不等于要仓促行动。
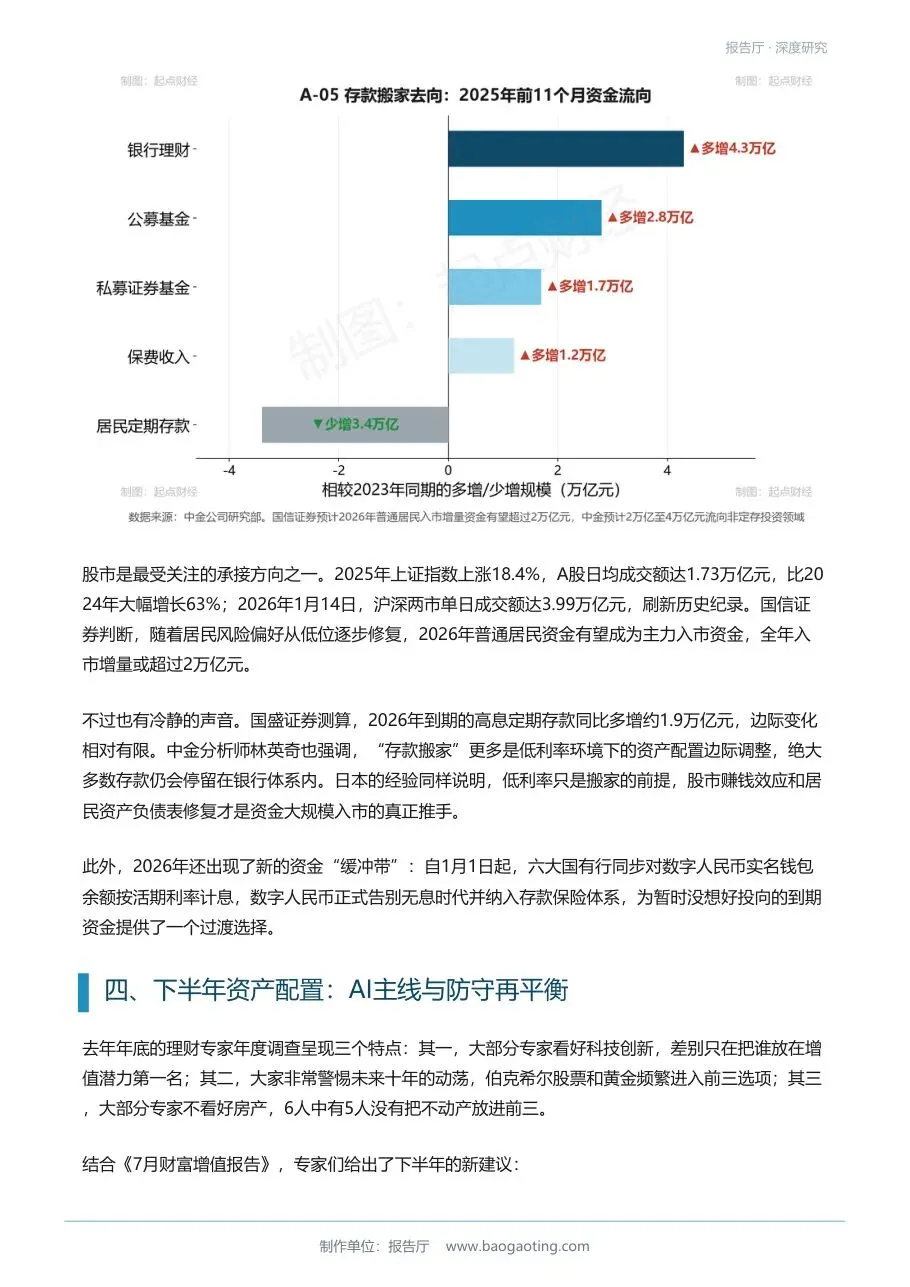
报告第三部分把搬家的规模算了出来,同时也收集了反对过度解读的声音,这部分的双向论证很有价值。规模测算方面,中金的测算是:居民储蓄率每降低1个百分点,将撬动约0.9万亿元新增资金流向理财、基金、保险、活期存款等领域或转化为消费。如果2026年居民储蓄率降至10%至12.5%区间,全年预计将有2万亿至4万亿元资金从定期存款流向非定存投资领域。而且搬家在2025年已经预演:中金数据显示,2025年前11个月居民定期存款相较2023年同期少增3.4万亿元,同期银行理财多增4.3万亿元、公募基金多增2.8万亿元、私募证券基金多增1.7万亿元,保费收入也比两年前同期多增1.2万亿元——这组对照非常直观地展示了资金的分流路径。股市是最受关注的承接方向:2025年上证指数上涨18.4%,A股日均成交额达1.73万亿元、比2024年大幅增长63%;2026年1月14日沪深两市单日成交额达3.99万亿元刷新历史纪录;国信证券判断随居民风险偏好从低位修复,2026年普通居民资金有望成为主力入市资金,全年入市增量或超过2万亿元。但报告同时收录了冷静的声音:国盛证券测算2026年到期的高息定期存款同比多增约1.9万亿元,边际变化相对有限;中金分析师林英奇强调存款搬家更多是低利率环境下的资产配置边际调整,绝大多数存款仍会停留在银行体系内;日本的经验也说明,低利率只是搬家的前提,股市赚钱效应和居民资产负债表修复才是资金大规模入市的真正推手。此外报告记录了一个新变量:自2026年1月1日起,六大国有行同步对数字人民币实名钱包余额按活期利率计息,数字人民币正式告别无息时代并纳入存款保险体系,为暂时没想好投向的到期资金提供了一个过渡选择。把这几条放在一起看,报告的态度是严谨的:搬家方向明确,但规模不宜高估,节奏取决于资产端的赚钱效应而非存款端的利率压力。
报告第四部分转向配置建议,逻辑建立在此前专家调查的基础上。报告先描述了去年年底理财专家年度调查的三个特点:其一,大部分专家看好科技创新,差别只在把谁放在增值潜力第一名;其二,大家非常警惕未来十年的动荡,伯克希尔股票和黄金频繁进入前三选项;其三,大部分专家不看好房产,6人中有5人没有把不动产放进前三。在此基础上,报告结合《7月财富增值报告》给出下半年三条建议。第一条是紧跟AI科技主线:今年上半年资本市场的核心特征是极度分化,报告中10位理财专家普遍认为AI科技主线仍是下半年有望脱颖而出的核心资产,包括算力、半导体、设备材料、存储芯片等;但需要警惕的是,目前A股有近1000家公司静态市盈率超过100倍,其中95%集中在科创板和创业板,风险正在聚集——这组数据是整份报告里最硬的风险提示。第二条是重视防守等待再平衡策略:一方面AI景气仍在、全球流动性依然宽松、居民存款仍在向资本市场搬家,支撑牛市的基本逻辑没有改变;另一方面美国11月中期选举、美联储加息预期、地缘冲突等不确定性依然存在;报告建议下半年关注消费和基建领域的超跌反弹机会,以及机器人、创新药与AI医疗方向。第三条是明确回避的方向:一是缺乏业绩支撑的纯AI题材股;二是黄金和贵金属;三是房产链相关资产。值得注意的是回避清单与前面专家调查的结论形成了呼应——黄金虽然频繁进入专家的前三选项,但报告的配置建议明确回避;这种分歧本身也是当前市场观点的真实写照。报告给出的整体框架可以概括为:方向上看多权益与AI主线,策略上用防守换取再平衡的时间,纪律上避开缺乏业绩支撑的题材与家庭资产高度绑定的房产链。
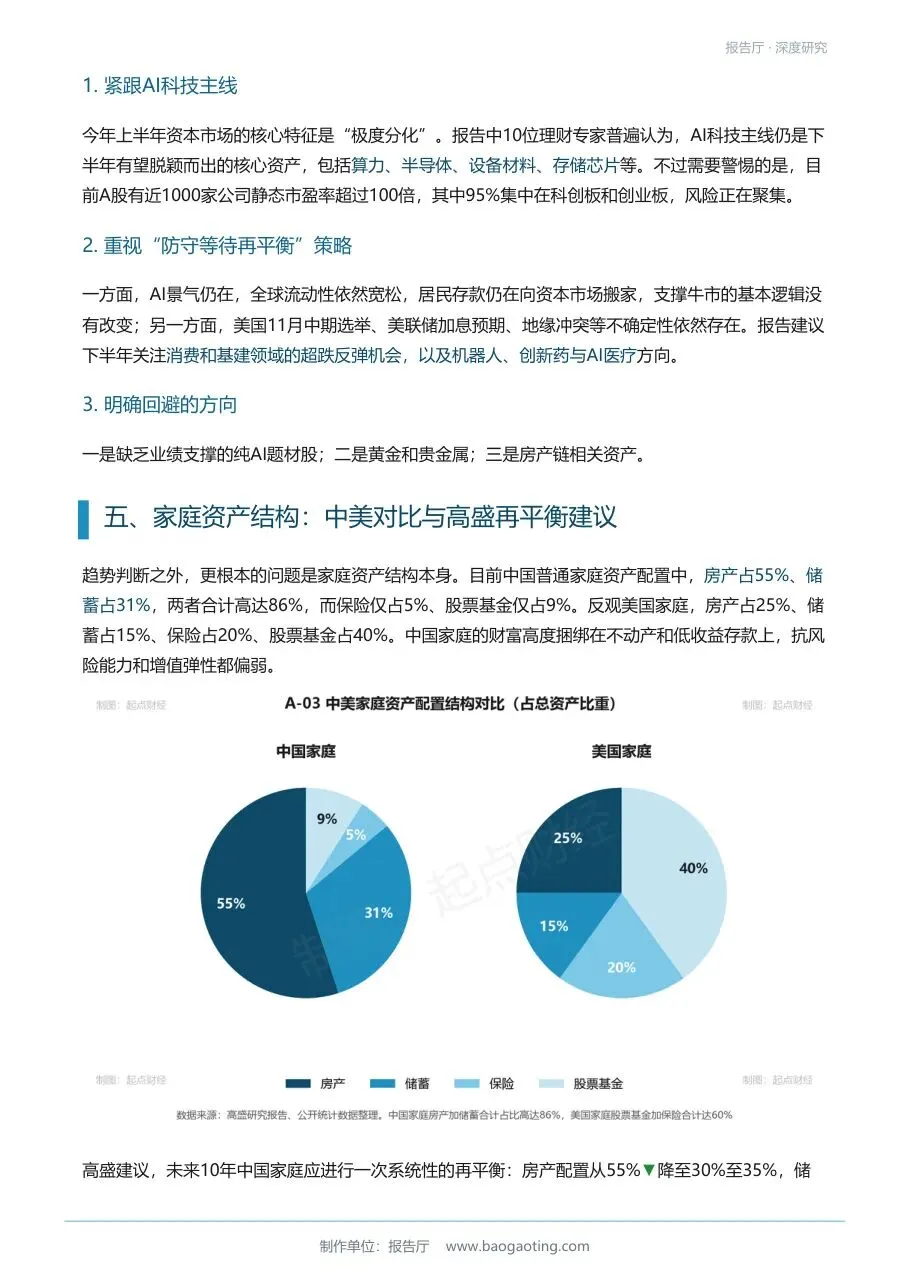
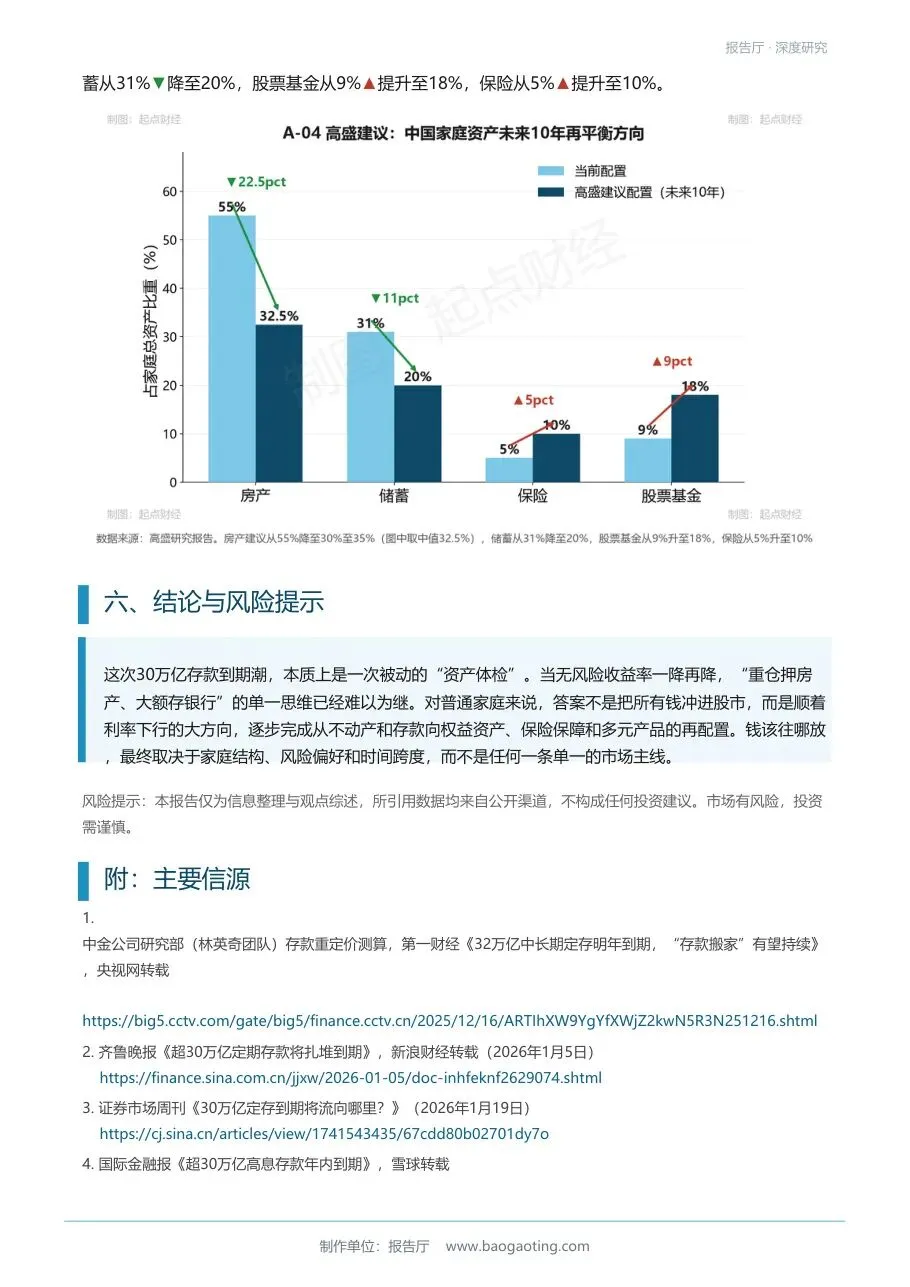
报告最后一部分把视角从市场拉回家庭资产负债表,这是整份分析最有长期价值的部分。现状数据对比鲜明:目前中国普通家庭资产配置中,房产占55%、储蓄占31%,两者合计高达86%,而保险仅占5%、股票基金仅占9%。反观美国家庭,房产占25%、储蓄占15%、保险占20%、股票基金占40%。报告对这一结构的判断是:中国家庭的财富高度捆绑在不动产和低收益存款上,抗风险能力和增值弹性都偏弱。高盛关于中国家庭资产再配置的研究建议则给出了具体的目标比例:储蓄从31%降至20%,股票基金从9%提升至18%,保险从5%提升至10%。把这个建议与中国现状对照,可以看到三个方向的调整幅度:存款要减掉约三分之一,权益类要翻倍,保险要翻倍。不过报告在结论部分保持了克制:这次30万亿存款到期潮,本质上是一次被动的资产体检;当无风险收益率一降再降,重仓押房产、大额存银行的单一思维已经难以为继;对普通家庭来说,答案不是把所有钱冲进股市,而是顺着利率下行的大方向,逐步完成从不动产和存款向权益资产、保险保障和多元产品的再配置;钱该往哪放,最终取决于家庭结构、风险偏好和时间跨度,而不是任何一条单一的市场主线。报告最后附带完整的信源清单,涵盖中金公司研究部(林英奇团队)存款重定价测算、第一财经、齐鲁晚报、证券市场周刊、国际金融报、腾讯新闻,以及吴晓波频道《7月财富增值报告》与高盛的相关研究,并明确声明不构成任何投资建议。这份信源清单的价值在于:它把一份市场研究还原成了公开信息的整理与观点综述,读者可以据此自行追溯每一项数据的原始出处。
报告正文
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: