
 研报速递

中国酒店商务客源市场发展研究报告
图片来源于甘涌酒店研究院
核心观点摘要
本报告针对中国酒店业核心商务客源群体—— 企业高管、销售人员及政府官员展开深度研究,系统梳理 2021-2025 年市场发展现状与趋势,结合宏观经济、商旅行业及酒店运营端的多维数据,对 2025-2030 年市场走向进行预判,并提炼头部酒店集团的核心竞争策略供行业参考。
研究发现,2025 年中国商务酒店市场规模达 2847 亿元,同比增长 6.3%,企业差旅客源为市场核心支撑,但内部结构正经历显著重构:从酒店端观察,国央企及事业单位客源的入住规模较峰值期下降了 5-6 个百分点;而行业数据交叉验证显示,企业客户中制造业、信息技术服务业的实际订单量规模保持着正向增长态势。三类客群的需求分化趋势愈发明显:企业高管对酒店的私密性、专属服务要求持续提升,销售人员的核心需求转向高效预订与高性价比住宿,政府官员客源则严格遵循差旅标准与定点采购约束。
未来,中端商务酒店将成为市场的核心增长极,而中高端商务酒店的“行政楼层 / 套房” 将成为争夺企业高管和政府官员客源的关键竞争场域。酒店行业的竞争逻辑,也将从过去的 “资源覆盖” 转向 “对三类核心客群的精准理解与服务适配能力”。
第一章研究概述与市场定义
1.1 研究背景
酒店行业的客源结构通常被简单划分为商务类与休闲类,但对于这个万亿级市场而言,商务客源绝非单一维度的“出差人士” 概念,而是支撑行业长期稳定发展的核心底盘。尤其是在 2023 年行业全面复苏之后,国内酒店业已从 “规模扩张” 阶段,正式进入 “存量客群精细化运营” 的时代 —— 单纯依赖新增门店、标准化产品的扩张模式,已经无法支撑持续增长;而稳定、高收益、高复购的商务客源群体,成为了酒店集团的核心争夺目标。
从行业底层逻辑来看,商务酒店的定义边界正在发生深刻变化:它并非单纯以接待商务客群为标签的功能性分类,而是具备明确建筑标准、服务流程、空间配置与管理逻辑的独立酒店类型。从选址端看,这类酒店集中布局在城市中央商务区(CBD)、交通枢纽周边或产业园区集聚带;从产品端看,单体客房数量多在 100 至 300 间区间,平均房型面积不低于 28 平方米,且需要配备标准化行政楼层、独立办公隔断区、24 小时商务中心等核心配套,这是其区别于低端经济型酒店或纯度假型酒店的核心特征。
在这一市场中,企业高管、销售人员、政府官员三类群体,是支撑商务酒店营收与利润的核心力量。其中,企业高管与政府官员客源,直接决定着高星酒店的行政楼层、高端餐饮的营收“基本盘”;而高频次出差的销售人员,则是中高端连锁酒店稳定入住率的核心支撑 —— 甚至有行业报告将这三类客群定义为 “商务酒店的非对称竞争力来源”。
但随着企业差旅预算管控趋严、政府定点采购标准收缩、以及国内出行模式的变化,这三类传统优质客源的需求和消费行为正在发生深刻的结构性变化。过去酒店业依靠“地理位置 + 基础服务” 就能吸引客源的时代,已经彻底过去;如何精准把握这些核心客群的需求变迁,并构建差异化竞争策略,已成为国内酒店集团在存量时代的核心竞争命题。
1.2 研究对象界定
本报告聚焦于中国酒店业商务客源群体中的三类核心细分客群,其定义与特征如下:
企业高管:主要指企业中担任决策或高级管理岗位的人员,包括但不限于企业CEO、总裁、副总裁、区域总经理、高级总监等,以及因业务接待需要而被纳入同等服务等级范畴的中层管理人员。这部分客群的出行目的以高端商务洽谈、重要客户接待、行业顶级峰会、企业内部高阶会议为主,是高星酒店行政套房、行政酒廊服务的核心购买主体。
销售人员:指企业中从事市场拓展、客户拜访、产品推介等业务活动的基层或中层人员,出行目的以高频次客户拜访、渠道开发、区域市场调研、行业展会参会为主。这类客群的出行模式具有典型的“短、频、快” 特征,是酒店企业协议客户中规模最大的群体,也是中端商务酒店的核心客源支撑。
政府官员:主要指各级政府部门、事业单位、公立机构的公职人员,出行场景以政务调研、跨区域政务协同会议、国家级行业展会接待、公务接待为主。这类客群的住宿选择受政府定点采购目录、差旅报销标准的强约束,是部分位于城市政务中心或核心商务区的高星酒店的重要稳定客源。
需要特别说明的是,这三类群体并非完全割裂的分类,而是以“出行动机” 和 “消费决策逻辑” 为核心维度的粗略划分。在实际的酒店运营场景中,同一客人可能因不同的出行动机、不同级别的企业 / 事业单位预算标准,而选择不同类型的酒店;且行业内目前没有任何公开权威报告,会按照这三类群体的分类维度,披露完整的全行业营收间夜量统计数据。本报告的所有分析结论,均基于酒店行业、商旅管理平台及第三方咨询机构的公开数据交叉验证得出。
1.3 研究范围与数据来源
本报告研究范围为中国境内(不含港澳台地区)全行业商务出行住宿需求,数据覆盖2021 年至 2025 年的历史周期,以及 2025 年至 2030 年的预测周期。
研究数据与结论主要基于以下来源交叉验证:行业权威机构的公开统计数据、头部商旅管理平台的用户大数据样本、上市酒店集团公开财报、酒店行业专业媒体的实地调研报道、以及第三方咨询机构的行业抽样调研数据。具体核心来源包括但不限于:STR Global、弗若斯特沙利文(Frost & Sullivan)、迈点研究院、中国旅游饭店业协会、环球旅讯、携程商旅、同程商旅、华住集团、锦江酒店等机构的公开报告或运营数据。
需要说明的是,部分行业报告的细分客群数据,存在统计口径差异或样本覆盖范围差异,本报告已通过多源数据交叉验证的方式,尽可能消除统计偏差对研究结论的影响。
1.4 研究价值与意义
在当前行业背景下,深入理解这三类核心商务客源的市场现状、发展趋势及需求变化,对酒店行业的市场竞争分析具有至关重要的战略意义—— 这绝非简单的客群分类研究,而是直接关乎酒店集团、尤其是商务型酒店品牌的生存与发展战略制定。
其价值核心主要体现在三个维度:
产品端适配性优化:支撑酒店品牌精准匹配核心客群需求,从房型设计、配套配置、服务流程三个核心维度,对现有产品体系进行针对性升级。比如针对企业高管群体优化行政楼层私密性设计,针对销售人员配置高频次出差专属的洗衣、速食早餐套餐,针对政府官员群体强化政务会议配套的保密设施等,本质是提升供给端对需求端的适配能力。
运营端资源效率提升:助力酒店将有限的人力、物力、高端服务资源,配置到最有价值的客户群体上—— 比如针对高净值的企业高管、政府官员客源,定制专属礼遇体系;针对销售类客源,设计符合其差旅标准的性价比套餐,避免资源错配导致的经营效率损失。
客源端精准开发与维护:指导酒店构建分层级的客户开发与维护体系,通过与企业、政府的长期协议合作,稳定核心客源的基本盘;同时在存量市场的竞争中,精准挖掘高价值客源的潜在需求,提升核心客源的忠诚度。
报告完整版,请后台联系工作人员免费索取,业务微信:GHRI-8889
如下是报告目录:
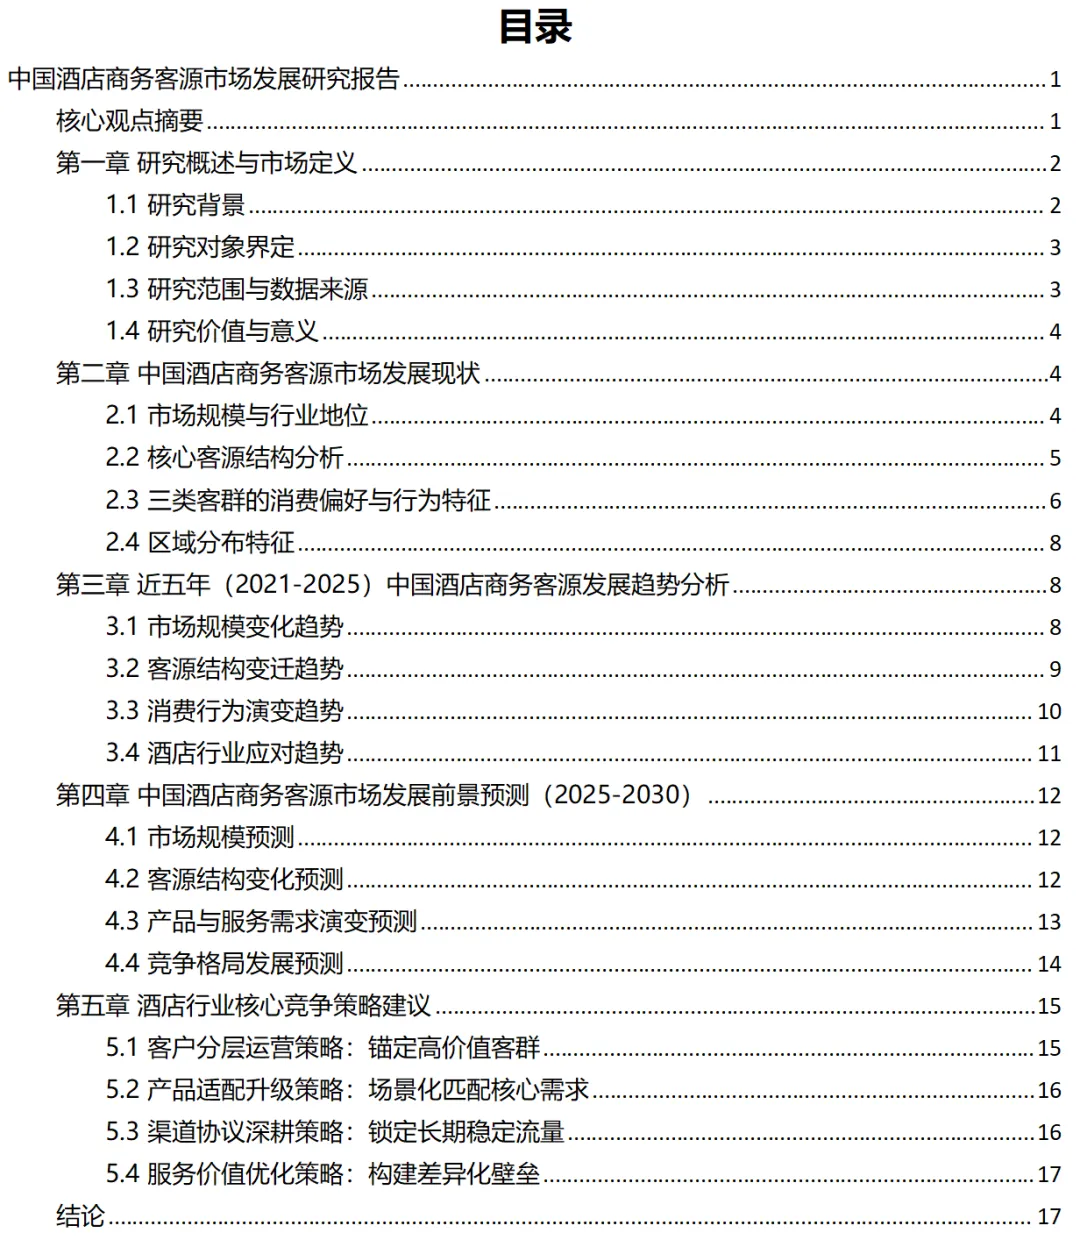
取报告完整版,请后台联系工作人员免费索取,业务微信:GHRI-8889
发表评论
2026-09-20 11:07:57 回复该评论
发表评论: