
 研报速递
近日,亚宠研究院联合炼丹炉发布《宠物行业蓝皮书:2026 年中国宠物行业发展报告》,基于全域市场数据、消费调研与产业实践,全景拆解了行业格局、消费变迁、细分赛道与全球视野。下面,我们就报告重点内容与大家进行分享学习。
如需完整的报告PDF文件,请关注【宠物宝|宠物保】公众号,后台回复【报告】即可。
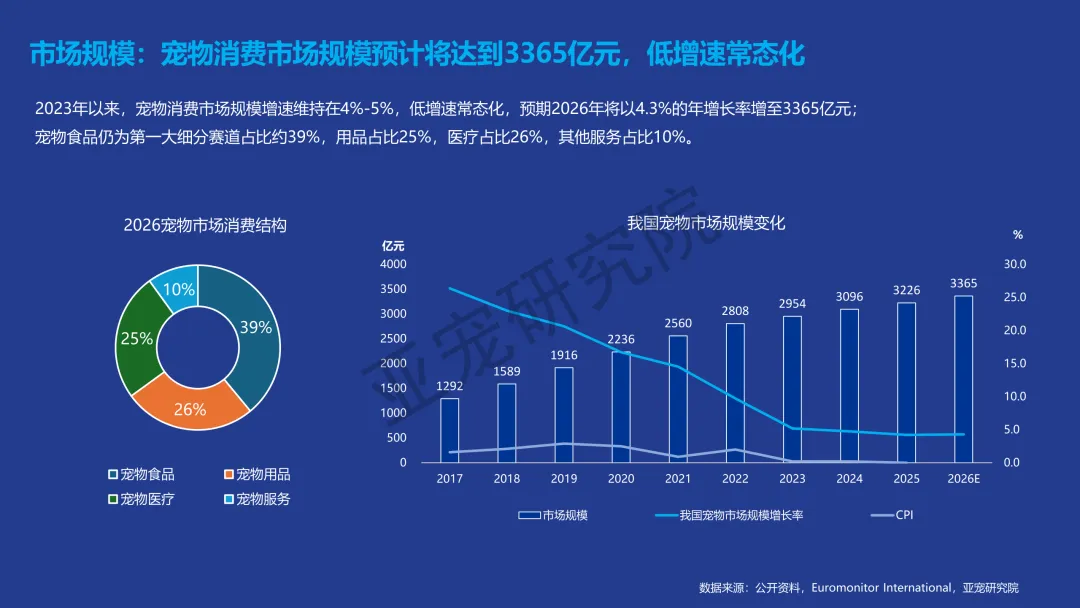
1. 市场规模:低增速常态化,四大品类分庭抗礼
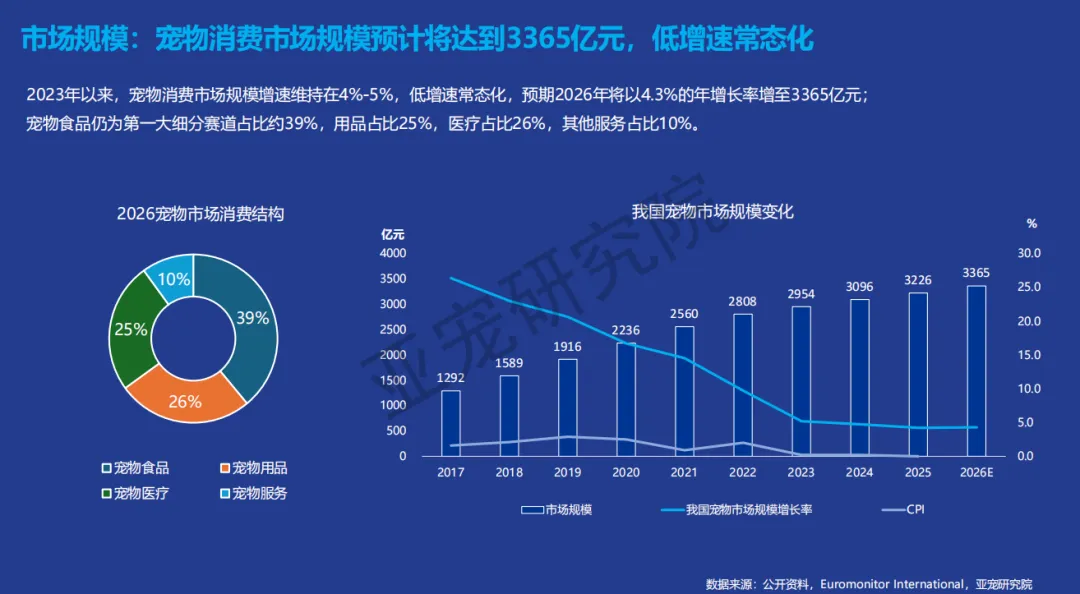
2023 年以来,宠物消费市场增速维持在 4%-5% 的区间,低增长成为常态。报告预计,2026 年中国宠物消费市场规模将达到3365 亿元,年增长率 4.3%,与 2025 年基本持平。
品类结构上,形成 “食品为核、医疗用品跟进、服务补充” 的格局:
🐶宠物食品占比约 39%,仍是第一大细分赛道;
🐱宠物用品占比 26%,占据第二大席位;
🐶宠物医疗占比 25%,稳居第三;
🐱其他宠物服务占比 10%,构成生态补充。
2. 宠物数量:增长见顶,老龄潮与下沉市场成新变量
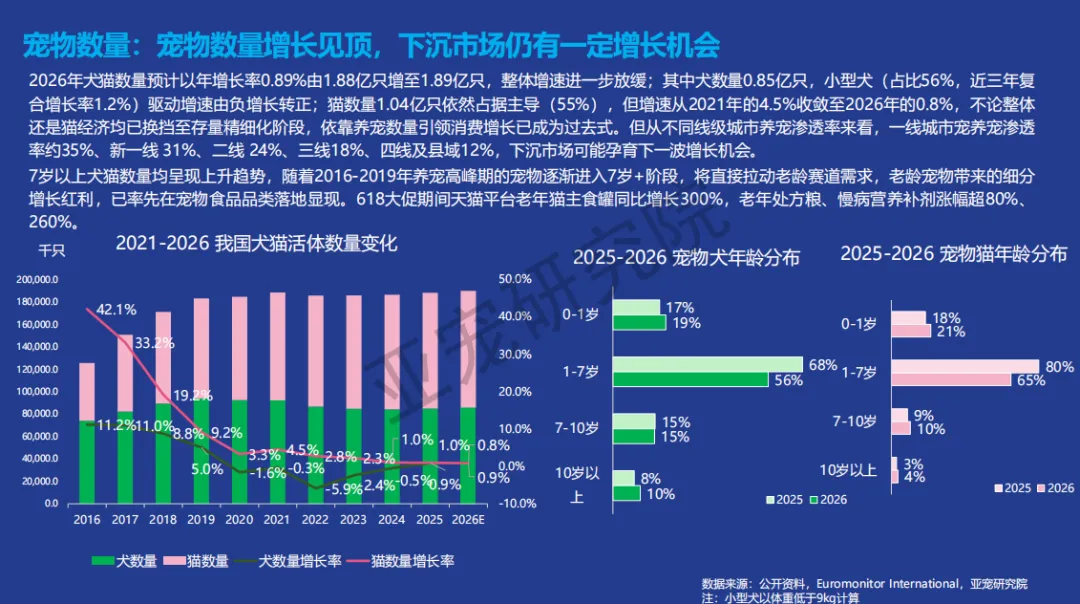
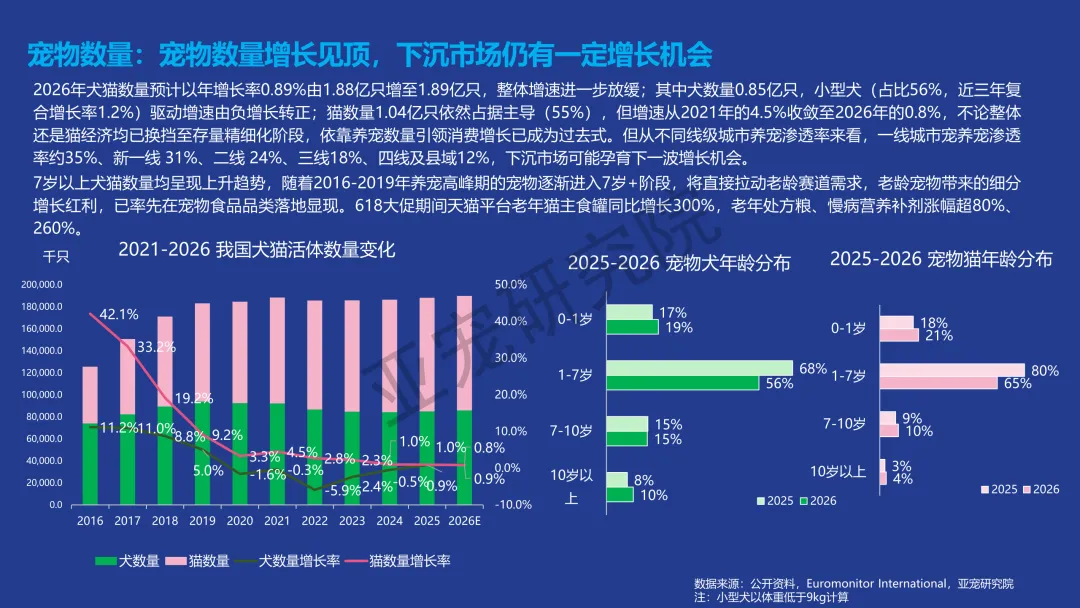
宠物数量增长正式进入平缓期。2026 年预计犬猫总数达1.89 亿只,年增长率仅 0.89%。其中犬约 0.85 亿只,小型犬(占比 56%)拉动增速由负转正;猫约 1.04 亿只,占比 55%,但增速已从 2021 年的 4.5% 收敛至 0.8%。
数量红利消退的同时,两大结构性机会正在显现:
🐶老龄宠物红利:7 岁以上犬猫占比持续上升,2016-2019 年养宠高峰期的宠物陆续进入高龄阶段,直接拉动老年粮、处方粮、慢病营养等细分赛道增长。618 期间天猫老年猫主食罐同比增长 300%,老年处方粮、慢病营养补剂涨幅超 80%-260%。
🐱下沉市场机会:一线城市养宠渗透率约 35%、新一线 31%、二线 24%、三线 18%、四线及县域仅 12%,层级差异显著,低线城市仍孕育下一波渗透机会。
3. 人群画像:Z 世代主导,七类人群分化需求
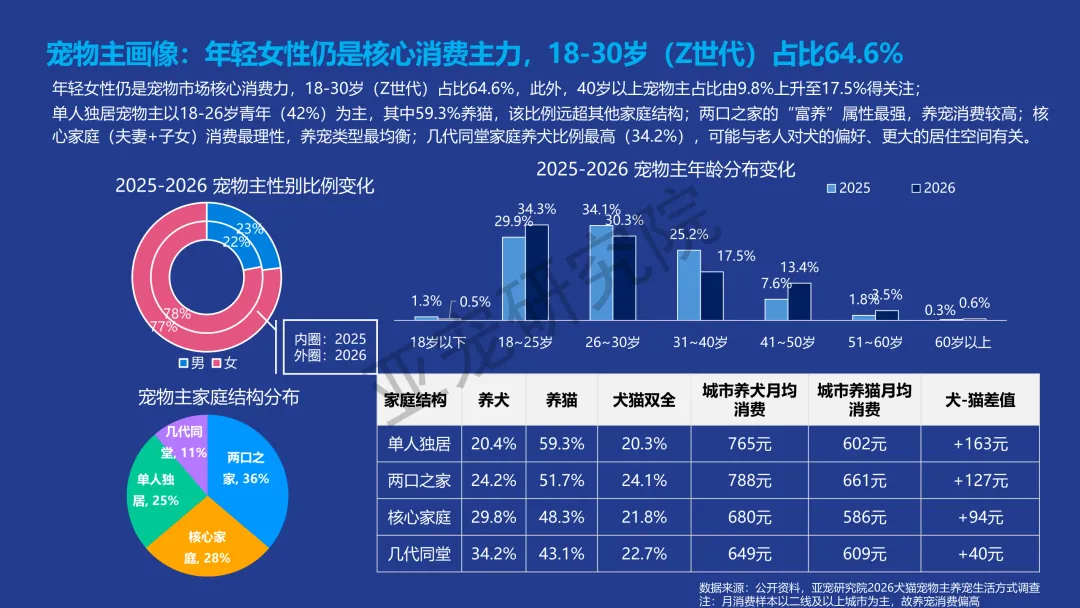
年轻女性仍是市场核心消费力,18-30 岁(Z 世代)占比达 64.6%;同时 40 岁以上宠主占比从 9.8% 上升至 17.5%,银发养宠群体值得关注。
家庭结构与养宠选择高度相关:
🐶单人独居:18-26 岁青年为主(42%),59.3% 养猫,比例远超其他结构;
🐱两口之家:“富养” 属性最强,养宠消费最高;
🐶核心家庭(夫妻 + 子女):消费最理性,养宠类型最均衡;
🐱几代同堂:养犬比例最高(34.2%),与老人偏好、居住空间更大相关。
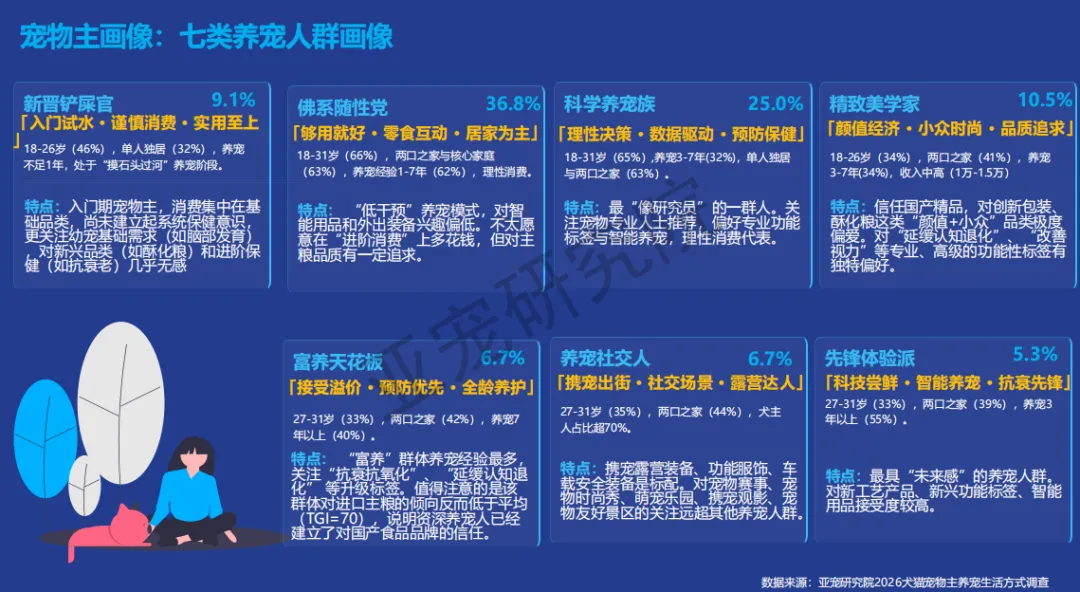
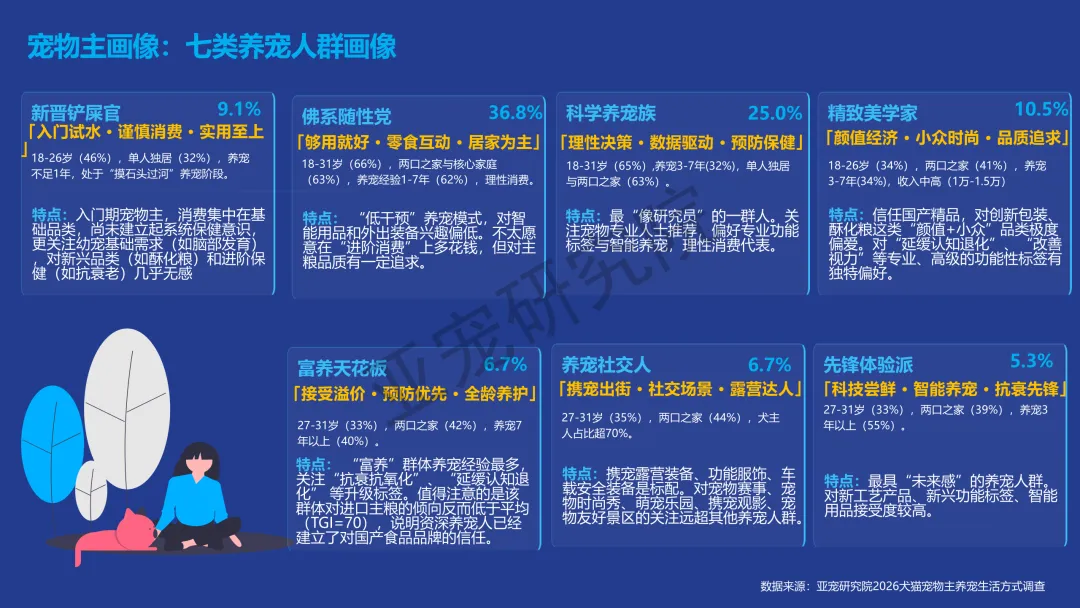
报告进一步将宠主划分为七类人群:新晋铲屎官、佛系随性党、科学养宠族、精致美学家、养宠社交人、先锋体验派、富养天花板,不同人群在消费理念、品类偏好、价格敏感度上差异显著,也为品牌细分运营提供了清晰依据。
4. 产业生态:标准完善、资本火热、跨界入局、产能出海
行业正在从野蛮生长走向规范成熟,产业生态全方位升级。
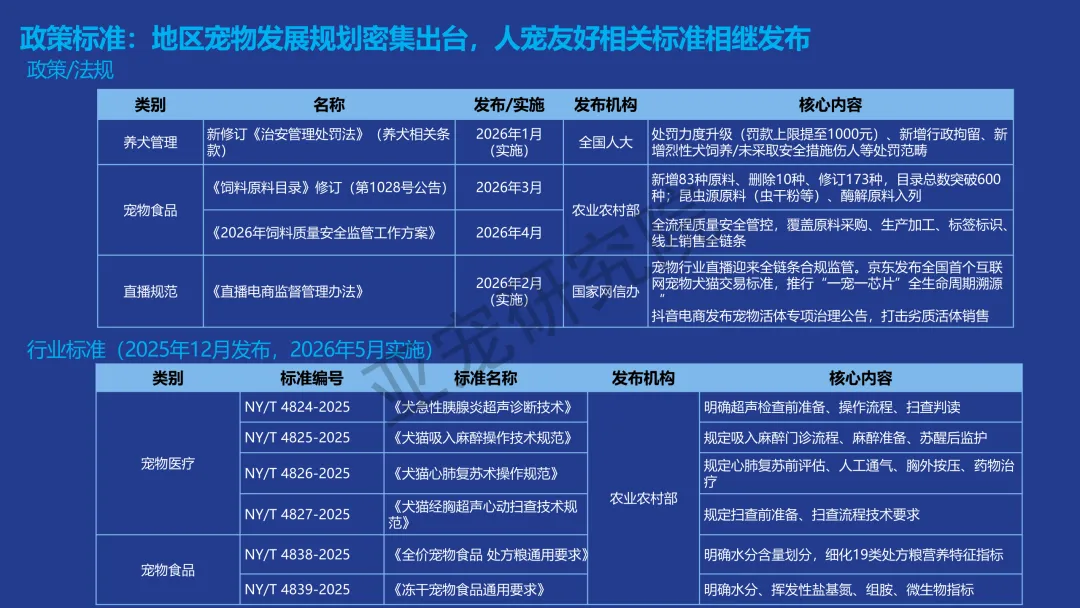
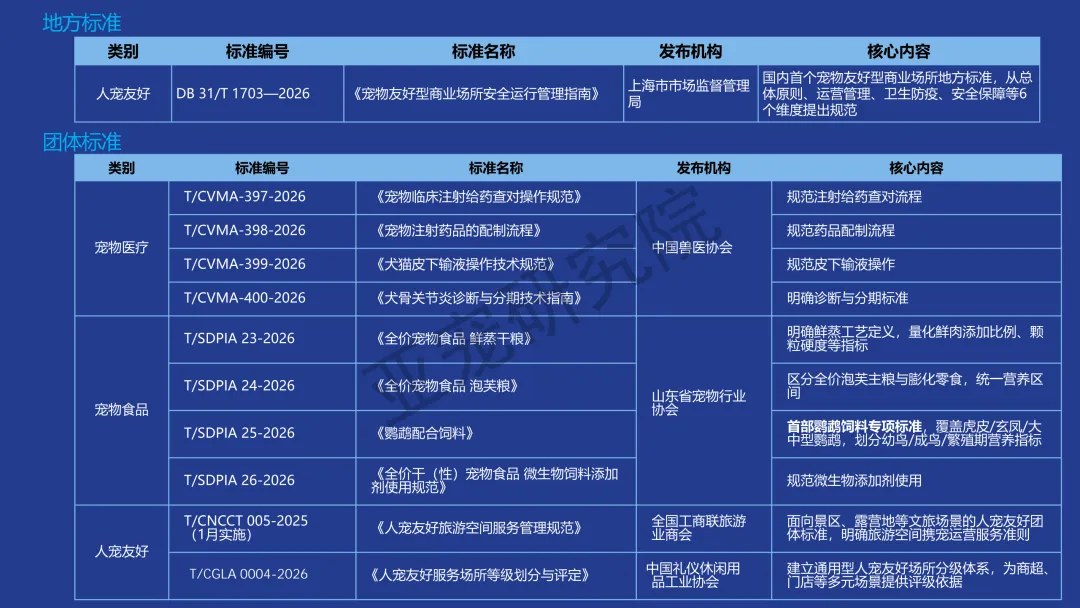
🐶标准体系持续完善:国家层面出台宠物食品、医疗多项标准;上海推出国内首个宠物友好商业场所地方标准;旅游、礼仪等团标相继落地,为行业规范发展提供框架。
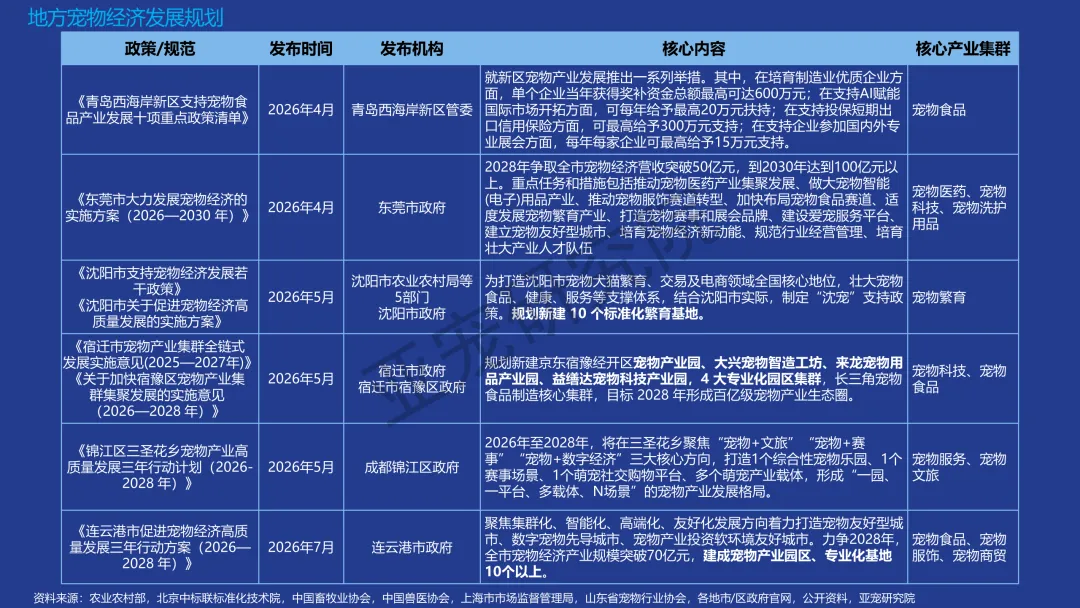
🐱地方政策密集出台:青岛、东莞、沈阳、宿迁、成都、连云港等地纷纷出台宠物经济扶持政策,从产业集群、制造升级、文旅融合等维度发力,打造区域宠物经济增长极。
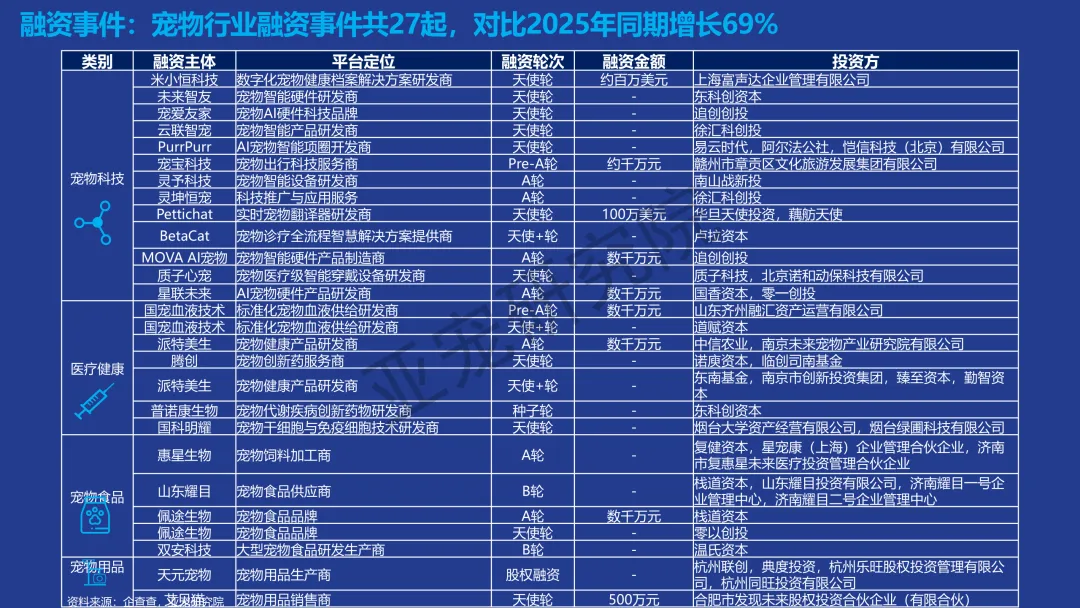
🐶融资事件同比大涨 69%:上半年行业融资共 27 起,主要集中在 AI 硬件、医疗科技等高技术壁垒赛道,资本持续押注科技创新。
🐱跨界入局成常态:食品、医药、运动服饰、汽车、酒店、能源等行业巨头密集跨界,从供应链、功能、场景等维度切入,推动行业从 “产品功能战” 走向 “生活方式战”。
🐶产能过剩与出海并行:宠物饲料产能年均增长 14.5%,2025 年产能 188.4 万吨,消费量仅约 138.1 万吨,基础同质化产品过剩,高端功能产品不足。与此同时,头部企业加速海外建厂、品牌收购与出口,德国成为我国宠粮第一大出口目的地。
5. 人宠友好:冰火两重天,走向规则共识
人宠友好正经历 “成长阵痛期”,不同业态分化明显:
🐱酒店住宿、景区 / 开放街区、交通出行持续放开,标准化宠物专区、携宠路线逐渐成为标配;
🐶商场、餐饮整体收紧,向 “室外专区 + 限时活动” 模式转型,密闭空间管控趋严。
报告指出,人宠和谐的本质是社会共识的达成:宠物主要求空间有标准、行业有规范;非宠物主希望管控到位、减少干扰。增加公共活动空间、设立准入管理标准、增设社区便民设施,是排名前三的公共环境诉求。
1. 宠物食品:干粮稳基本盘,处方粮与新工艺爆发
主粮赛道仍由膨化粮占据绝对主流(占比约 77%),但增长动力已转向细分品类与工艺升级。
🐱处方粮高增长:上半年同比增速超过 40%,成为最具活力的细分赛道;
🐶新工艺走红:鲜蒸工艺粮月均增长 17.3%,酥化粮月均增长 58.8%,口感与消化体验升级成为核心卖点;
🐱分阶喂养普及:分阶喂养食品月均增长 4.3%,其中老龄宠物粮月均增长 12.6%,生命周期精准匹配成为共识。
消费心智层面,适口性仍是第一决策因素(29.4%),复购推荐紧随其后(20.8%),原料安全、品控可靠则是品牌信任的底层基础。
2. 宠物零食:罐类为主,功能与情绪价值延伸
零食市场中,猫零食贡献约 65% 的份额;零食罐占整体的 34.4%,构成规模基本盘。
品类增长不再局限于 “好吃”,而是向功能与情绪延伸:
🐶趣味互动类:零食盲盒月均增速 116%,爆珠猫条月增 21.6%,把投喂变成互动与惊喜体验;
🐱功能养护类:泌尿呵护功能零食月均增速 20.5%,零食从解馋升级为日常轻养护。
消费者评价中,适口性(32.8%)与复购意愿(21.2%)仍是核心;而实物与预期的落差(7.3%)会直接影响初次体验与口碑,品控与宣传诚信至关重要。
3. 宠物保健:通用打底,专属功能型高速增长
保健品消费正从泛泛补充向精细化健康管理升级。
🐶通用营养膏是基本盘:占比约 48%,承担日常补充与复购底盘;
🐱功能型产品高增长:乳铁蛋白月均增速 28.5%,复合维生素月增 14.0%;猫咪泌尿养护、化毛排毛,狗狗关节养护、老年修护等专属品类快速增长。
物种差异十分清晰:猫保健品围绕肠胃、化毛、排毛展开;狗保健品聚焦关节、心肺、老年养护。通用型产品竞争力逐步弱化,专宠专用成为增长方向。
4. 宠物用品:场景分化,居家出行智能三线演进
用品市场呈现波动上升态势,如厕用品(32%)、居家用品(23%)、出行用品(12%)、玩具(11%)构成基本盘。
三大场景演化趋势清晰:
🐶居家场景:人宠共居兴起:智能喂养 / 监控 / 陪伴产品以 58.5% 的占比成为第一需求;养猫家庭更偏好 “人宠共用家具”,养犬家庭更关注共用清洁用品与情绪价值用品。
🐱出行场景:功能细分深化:整体增速平缓,但宠物友好酒店 / 景区等衍生服务需求高涨;功能性宠物服饰、车载安全舒适装备、便携清洁用品,成为携宠出行的核心消费点。
🐶智能用品:健康监测优先:饮水量 / 进食量 AI 监测、异常行为预警并列第一需求;养猫家庭聚焦 “静态健康指标”(排泄分析等),养犬家庭侧重 “动态行为看护”。AI 技术已从概念走向商业落地,覆盖生产、产品、服务、消费全链条。
5. 渠道与品牌:线上渗透加深,国产品牌崛起
🐱渠道线上化持续推进:2026 年线上零售占比预计升至 62%,综合电商仍是最大渠道;直播 / 短视频成为最大增量引擎,即时零售以 30%+ 增速快速崛起;约 13% 的宠主会受 AI 推荐影响购买新品,算法驱动营销正在迭代。
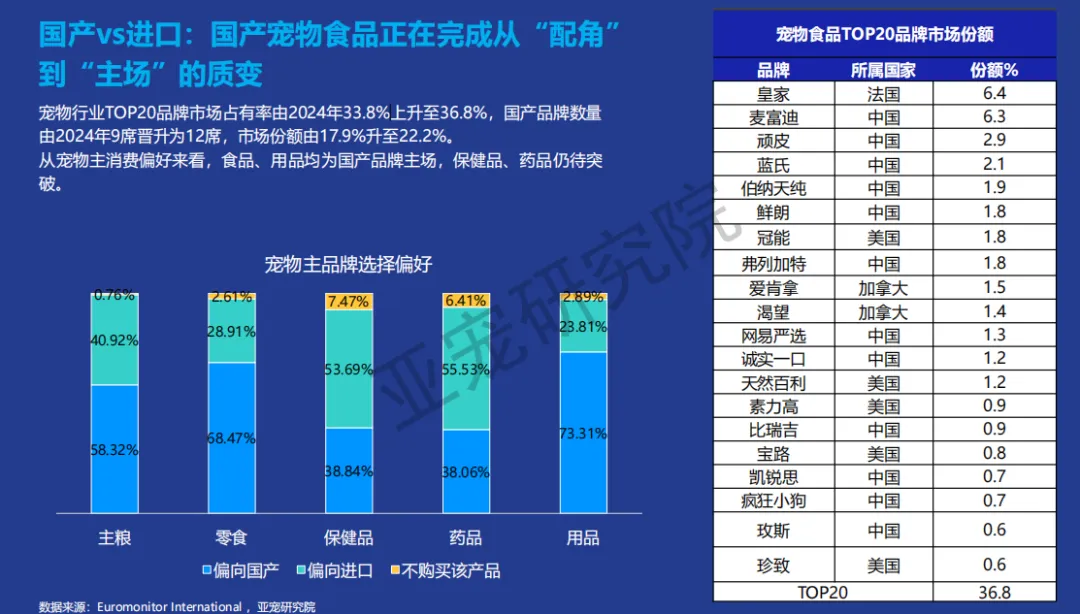
🐶国产品牌加速突围:宠物行业 TOP20 品牌市场占有率从 33.8% 升至 36.8%;其中国产品牌从 9 席增至 12 席,市场份额从 17.9% 升至 22.2%。食品、用品赛道已是国产主场,保健品、药品仍有突破空间。
6. 医疗与门店:就医意愿下降,服务成门店核心
🐱宠物医疗面临转型:2026 年宠主携宠就医意愿整体下降,体检、疫苗、驱虫等常规项目降幅明显。线上问诊、在线药房分流了部分非紧急需求,对线下医院的服务质量、口碑与模式创新提出了更高要求。
🐶门店服务为王:近一年营收增长超 5% 的门店中,61.3% 的增量来自美容洗护服务。“到店 + 到家” 双轨服务被 51.7% 的从业者视为未来趋势,服务精细化正在替代价格战,成为门店增长的核心抓手。
小宠异宠正成为行业新的增长极。报告预计,2026 年小宠零售市场规模超过120 亿元,年增长率超 15%;其中线上规模 80 + 亿元,鸟类是最大细分赛道,爬宠规模较小但增速更快。
1. 鸟类:鹦鹉为主,三层食品结构 + 笼具刚需
鹦鹉占宠物鸟饲养品类的 80%,虎皮鹦鹉是入门首选,牡丹、玄凤也较受欢迎;养宠人群普遍热衷多只喂养。
消费结构呈现稳定的三层格局:
🐱食品:传统种子粮为刚需基础,高能滋养丸为营养补充,多元化零食丰富日常;
🐶用品:鸟笼、喂食 / 喂水容器、外带笼 / 包是核心需求;智能鸟笼、功能型主粮具备广阔增长空间。
2. 两爬:标准化食品上市,智能养宠成趋势
两爬市场中,活体饵料仍不可完全替代,但各类虫干、鼠肉肠等标准化食品相继上市,降低了饲养门槛。饲养箱体、温控设备、UVB 灯具是三大必备硬件。
值得关注的是,出行盒占比从 19.7% 上涨至 26.1%,反映出携宠社交、短途就医的需求提升;而智能饲养缸、分区温控设备,是所有两爬养宠群体共同的首要升级方向。
1. 全球大盘:稳健增长,科技赛道爆发
2026 年全球宠物产品零售市场预计达2245 亿美元,年增长率 5.4%,行业整体从高速扩张转入稳健增长。
品类结构上,犬食品占 42.6%、猫食品占 29.4%、宠物用品占 20.2%、宠物保健品占 5.7%。科技赛道成为全新增长引擎,2026 年全球宠物科技市场规模达 191 亿美元,未来十年复合增长率达 12%,AI 健康硬件、智能饲养设备需求爆发。
2. 典型市场:德日各有特色
🐱德国:2026 年市场规模约 81 亿美元,年增速 6.4%。“少养精养” 是核心特征,环保是核心准入门槛,可生物降解包装、有机食材、无残忍认证是渠道入场券;宠物保健品成长性最优。
🐶日本:2026 年约 60 亿美元,年增速 2.9%。人口老龄化导致宠物总量增长停滞,依靠消费高端化实现产值上涨。老龄宠物慢病养护需求旺盛,处方粮、流质软食热销;小户型居住背景下,静音、除臭、省空间的智能产品占据主流。
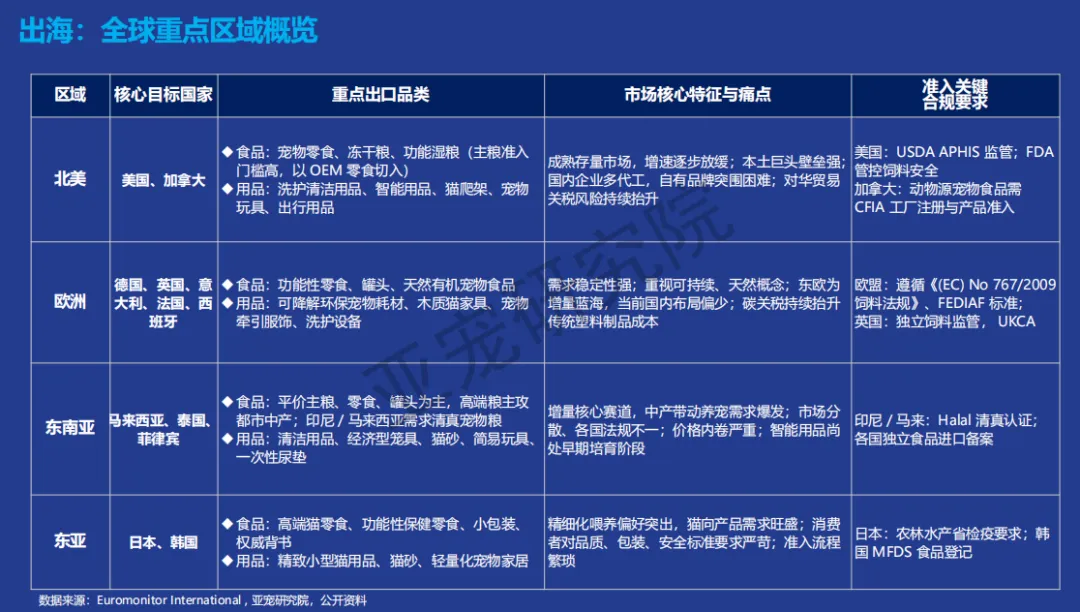
3. 出海全景:四大区域机会各异
报告梳理了四大核心区域的出海特征:
🐱北美:成熟存量市场,本土巨头壁垒强;以 OEM 零食、用品切入,需突破 USDA、FDA 监管;
🐶欧洲:需求稳定,重视可持续与天然概念;东欧是增量蓝海;需符合欧盟饲料法规与 UKCA 认证;
🐱东南亚:增量核心赛道,中产带动养宠爆发;市场分散、价格内卷;清真认证是特殊门槛;
🐶东亚:精细化喂养偏好突出,品质、包装、安全标准严苛;准入流程繁琐,适合高端功能品类验证定位。
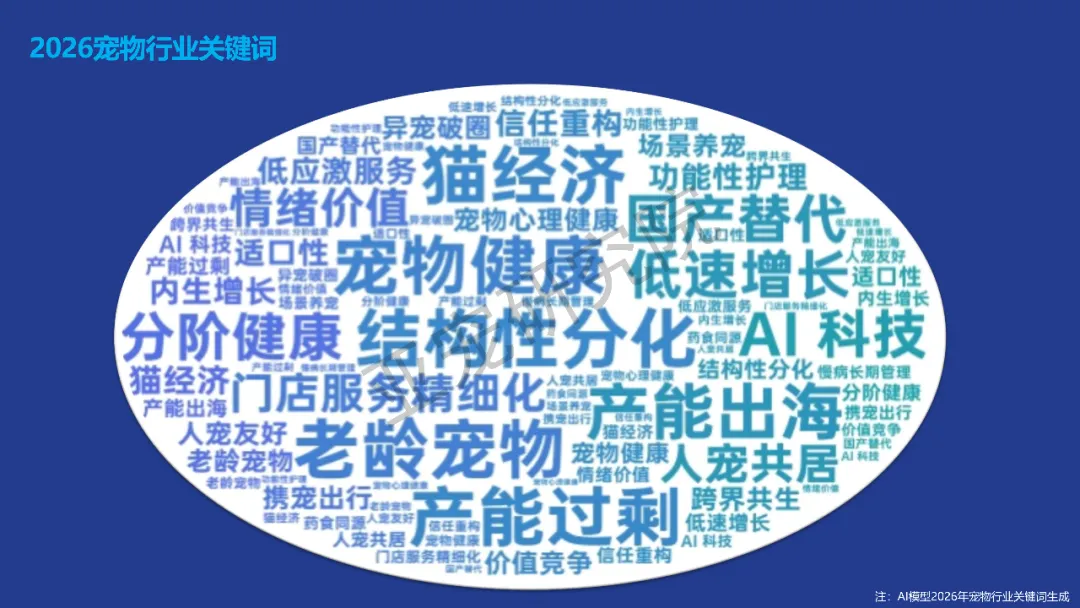
综合全报告分析,2026 年宠物行业正从规模扩张转向价值深耕,四大维度的重构正在发生:
1. 供给端:产能博弈,研发破局
产能过剩叠加流量内卷,“增收不增利” 成为常态。头部企业纷纷加码研发,资本持续流向高技术壁垒业态;跨行业技术融合加深,食品围绕分阶营养、高适口性、专项功能护理、药食同源不断迭代,比拼的不再是产能,而是技术与产品力。
2. 需求端:存量重构,价值深耕
行业进入常态化低速增长,增长动力从数量扩张转向单客价值深挖与品类结构升级。养宠消费跳出基础刚需,向情绪价值、人宠友好等多元新场景延伸;老龄宠物、处方粮、保健品、智能用品、小宠异宠,成为存量市场中的结构性增长机会。
3. 研发端:AI 助力,国产替代
AI 技术商业化落地提速,支撑犬猫天性、分阶喂养、肠道健康、行为习性等细分基础研究;国产品牌凭借供应链与研发力,持续抢占中端市场并不断渗透高端品类;人类健康领域的成熟技术持续跨界转化,为行业注入新动能。
4. 市场端:渠道扩容,场景创新
线上渠道占比持续走高,内容电商、即时零售、AI 推荐共同驱动渠道运营变革;多行业跨界打造宠物友好场景,宠物经济的边界不断拓宽;头部企业 “产能出海 + 海外并购” 并行,对冲国内市场竞争压力。
以下为报告部分内容:
如需完整的报告PDF文件,请关注【宠物宝|宠物保】公众号,后台回复【报告】即可。
文案|麦可
配图|胖橘
编辑|旺财
校对|小黑
审核|大黄


发表评论
发表评论: