
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0134874d9f9d
先读完整输入包,抓住研报主判断再写正文。洛阳钼业接下来两年的利润弹性,主要不在贸易盘子有多大,而在刚果两座铜钴矿能不能按计划把量吐出来。
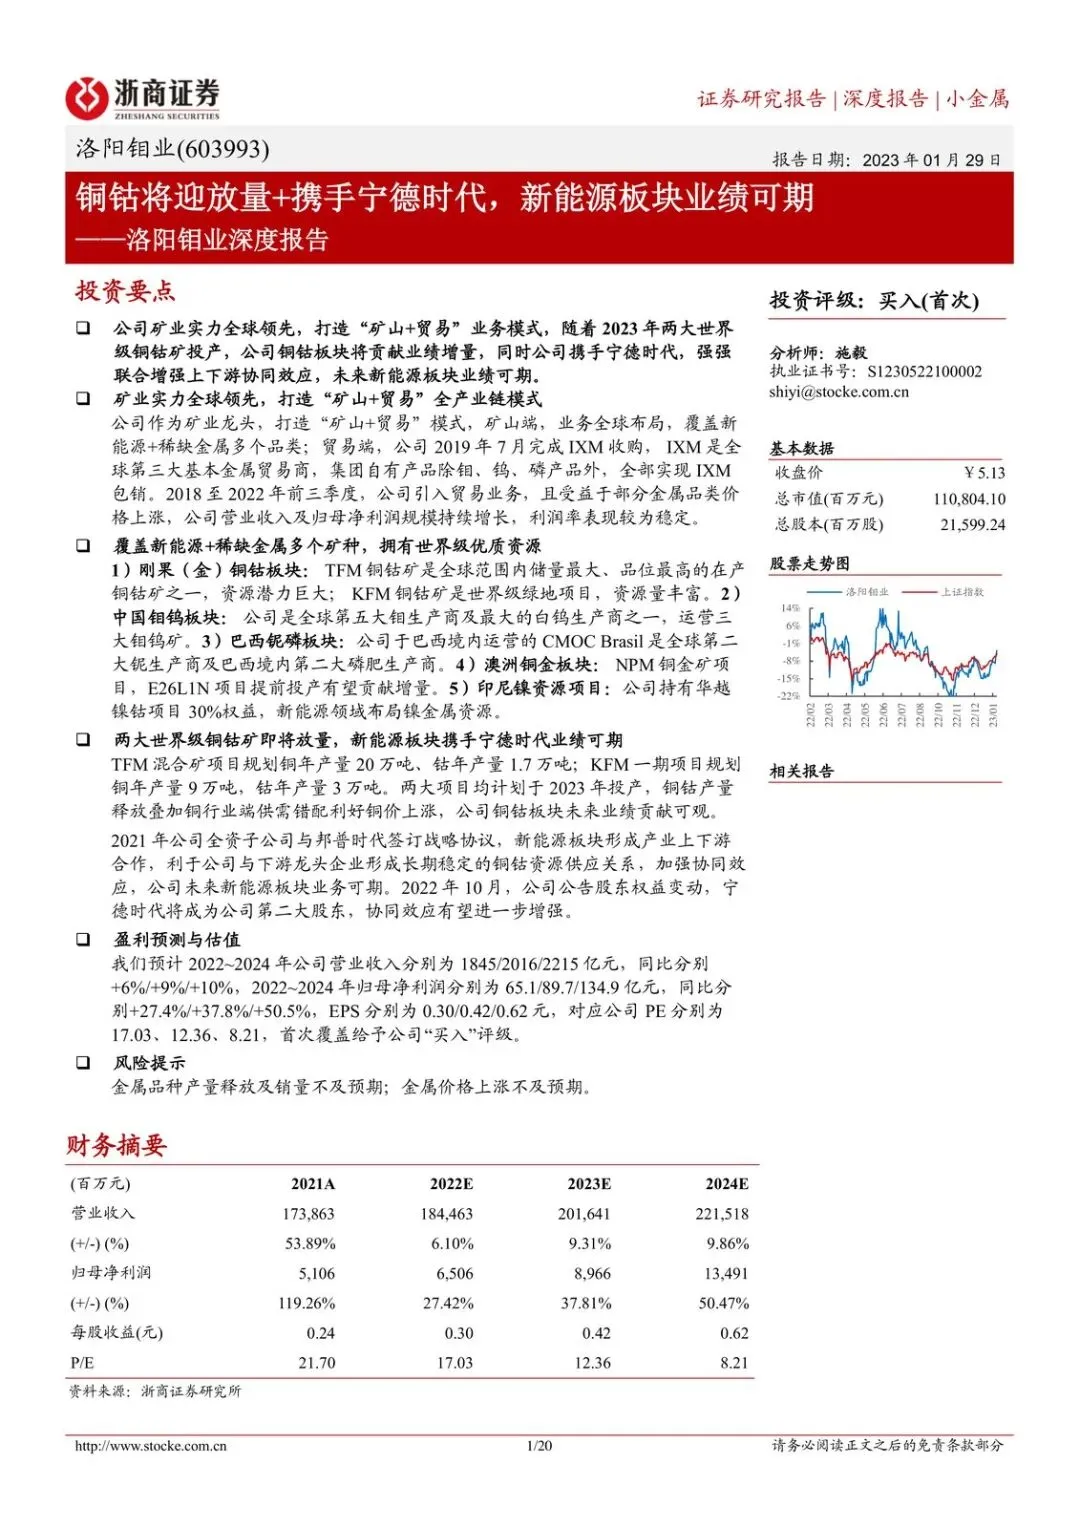
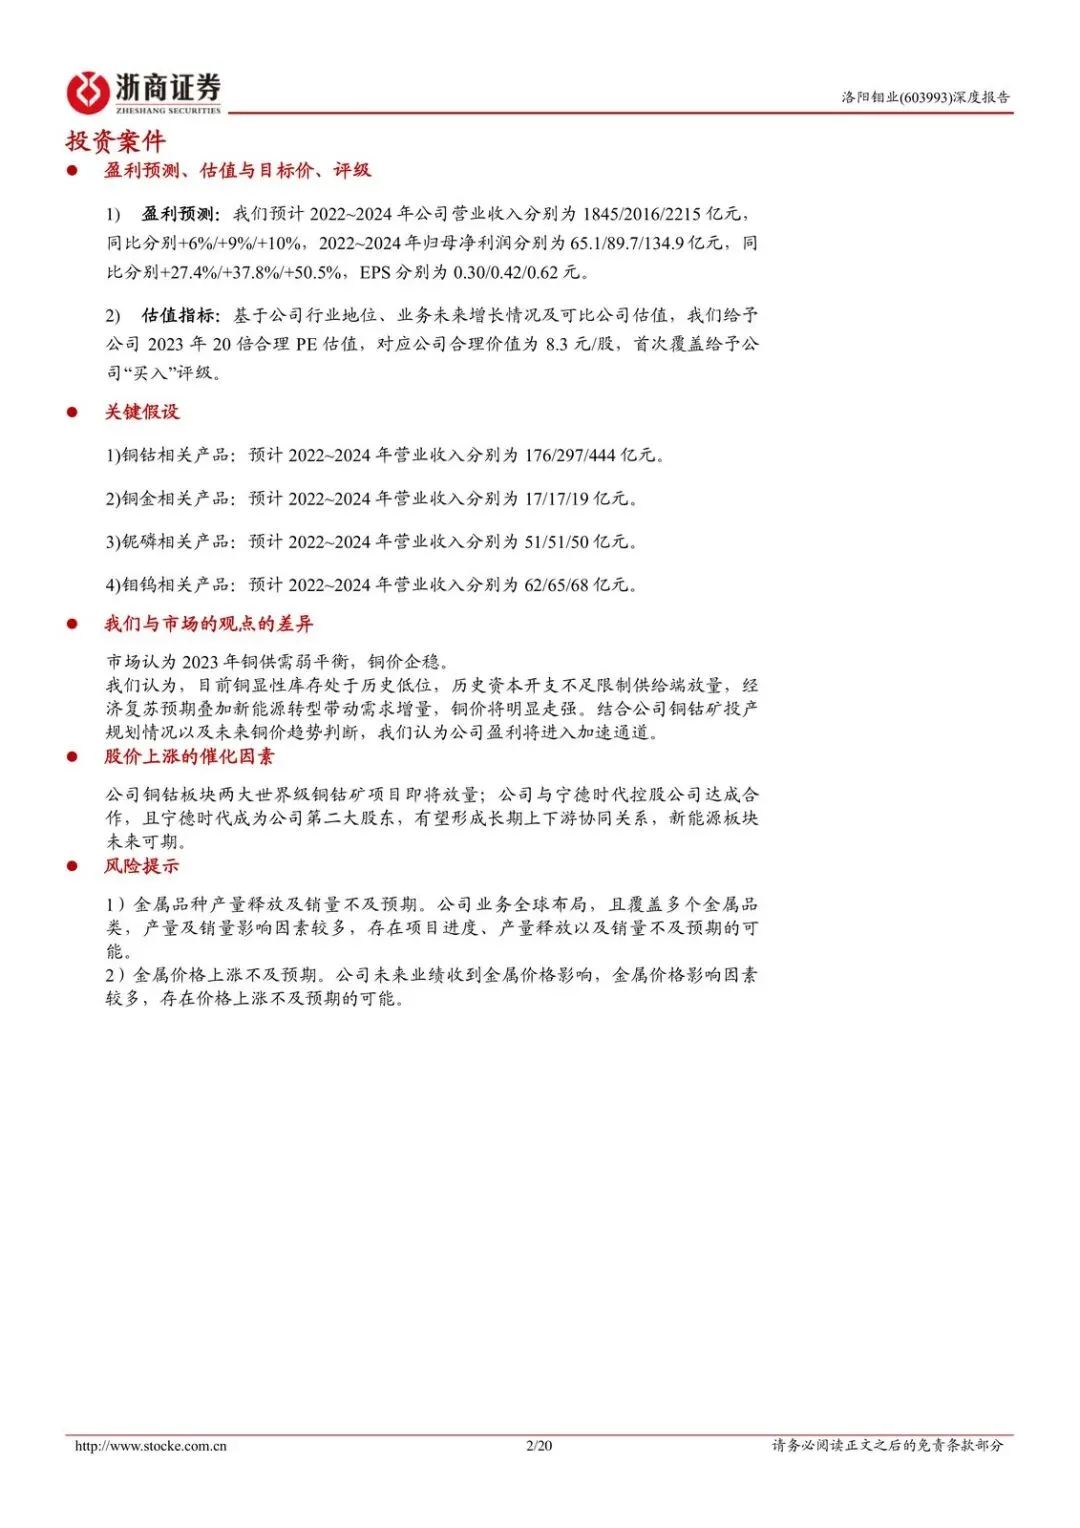
浙商证券2023年1月29日首次覆盖给“买入”,当时收盘价5.13元,给的2023年合理价值是8.3元/股(20倍PE)。更值得拆的,是利润增速明显快于收入:预计2022–2024年营收1845/2016/2215亿元,同比+6%/+9%/+10%;归母净利润65.1/89.7/134.9亿元,同比+27.4%/+37.8%/+50.5%。收入还在走“矿山+贸易”的大体量,利润却被铜钴这一段往上拽。
主线就两件事:量什么时候兑现,价和市场怎么对赌。
利润加速,靠的是铜钴而不是全品类齐涨
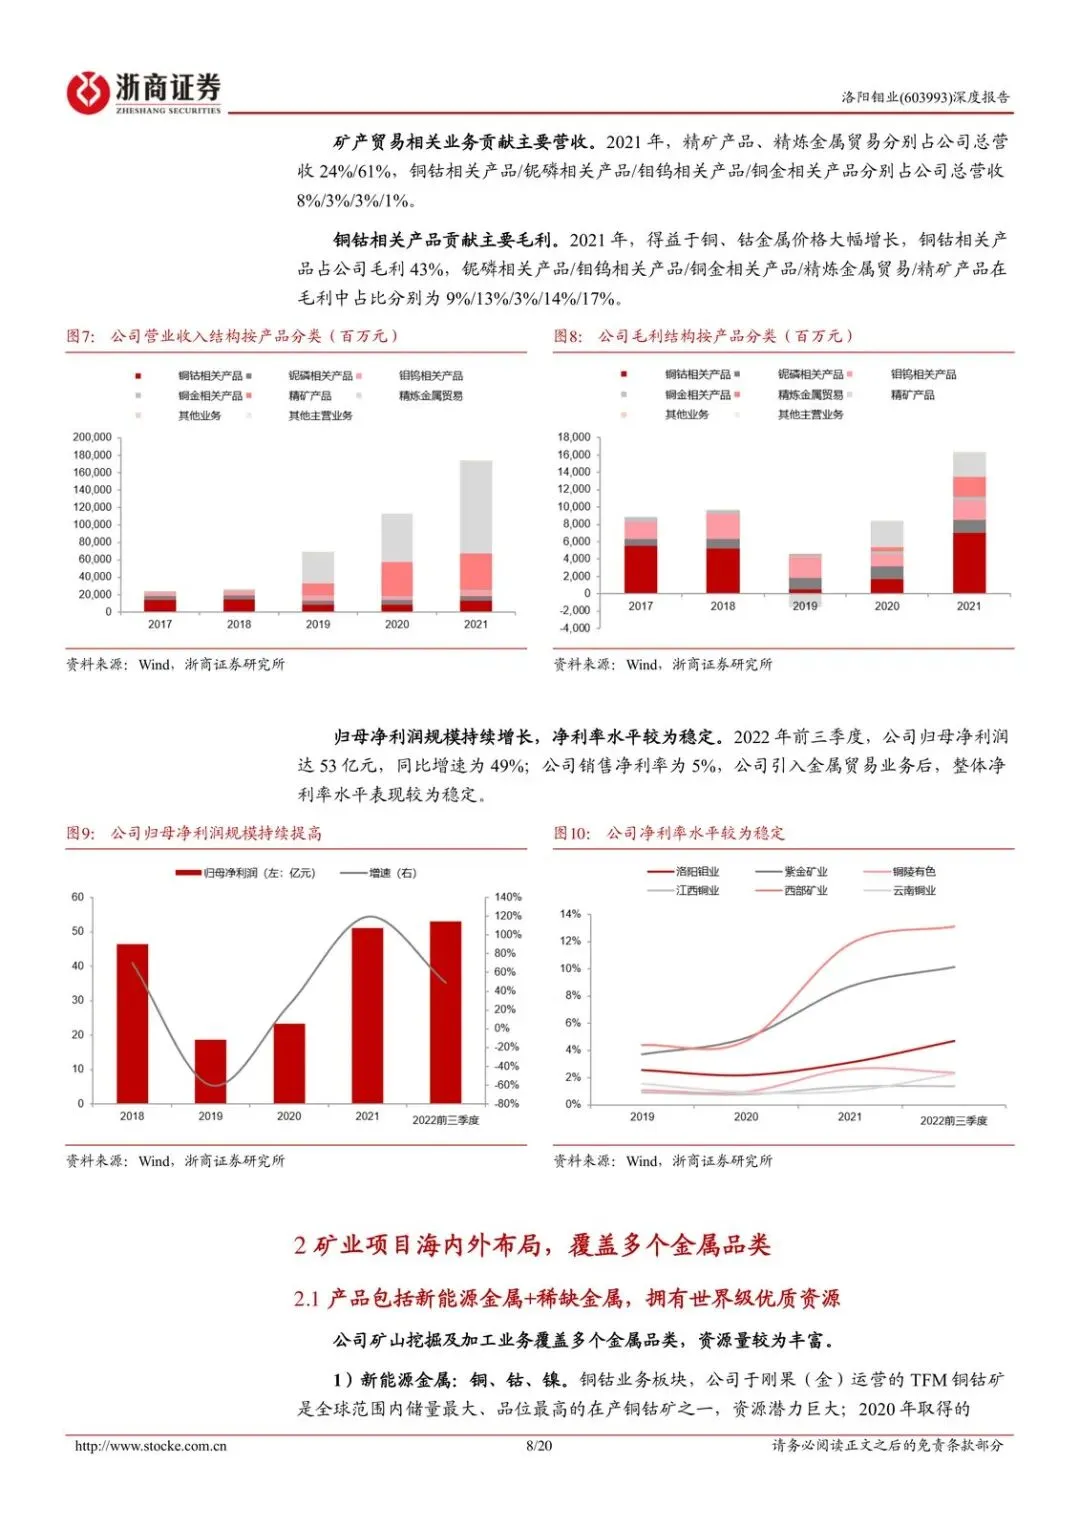
分产品假设把故事写得很清楚。铜钴相关产品收入预计从2022年176亿元,抬到2023年297亿元、2024年444亿元。同期铜金大约17/17/19亿元,铌磷51/51/50亿元,钼钨62/65/68亿元——后几块基本是稳,增量几乎全压在铜钴上。
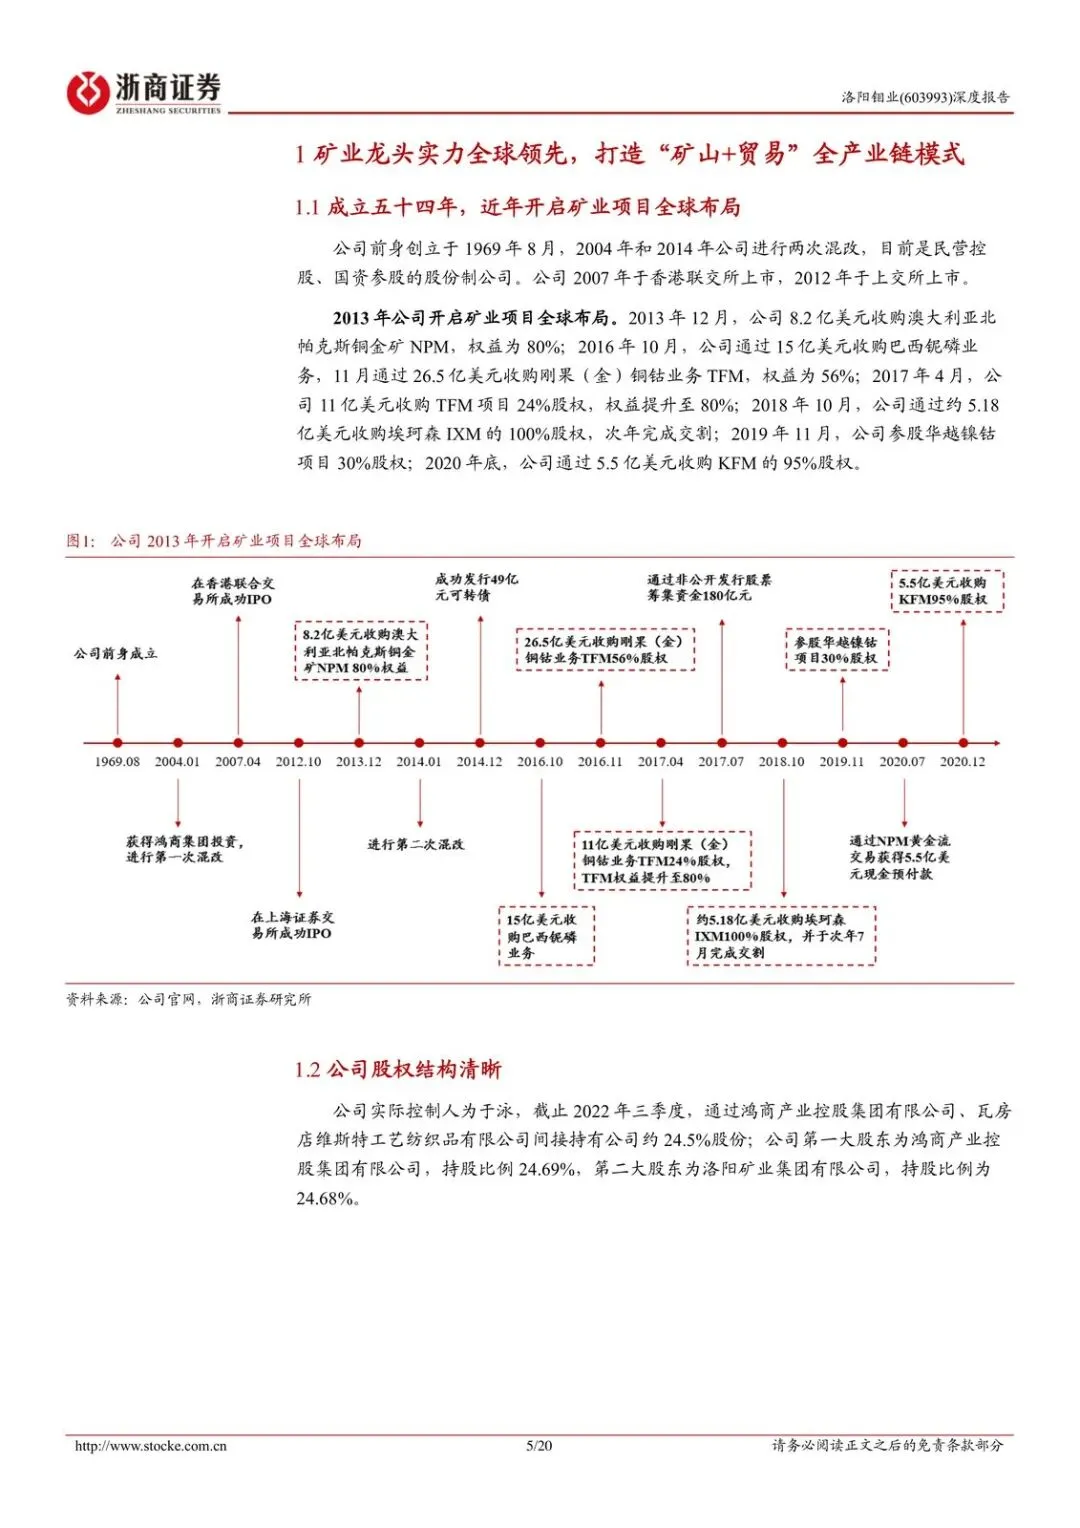
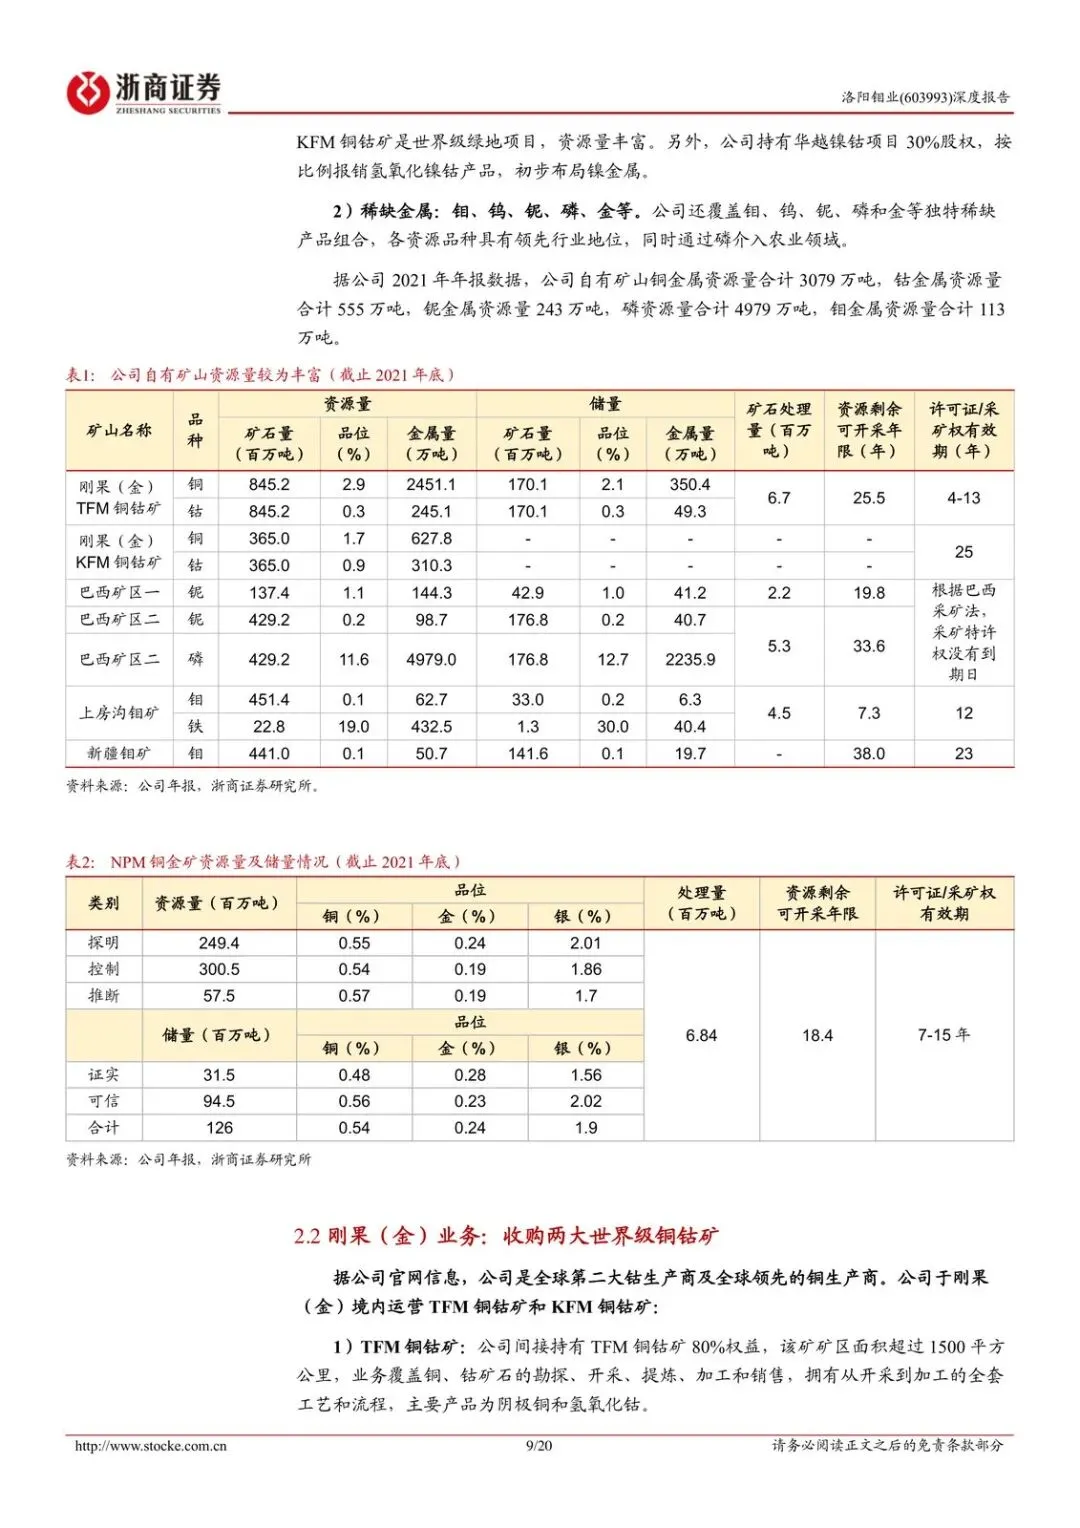
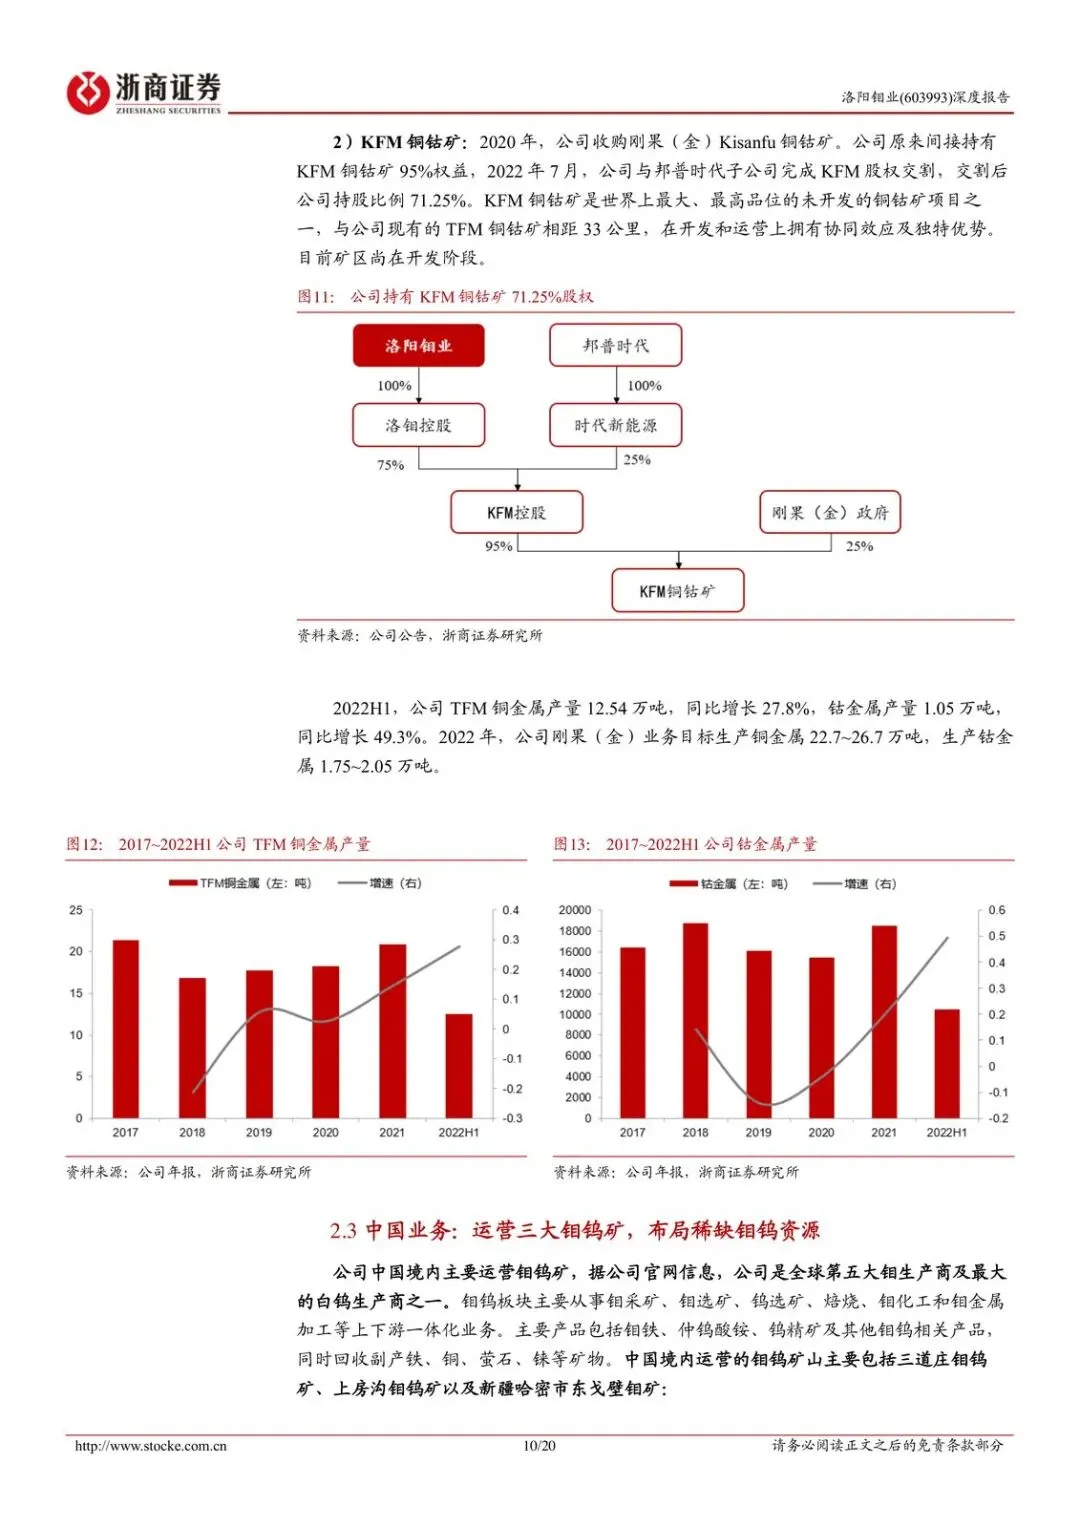
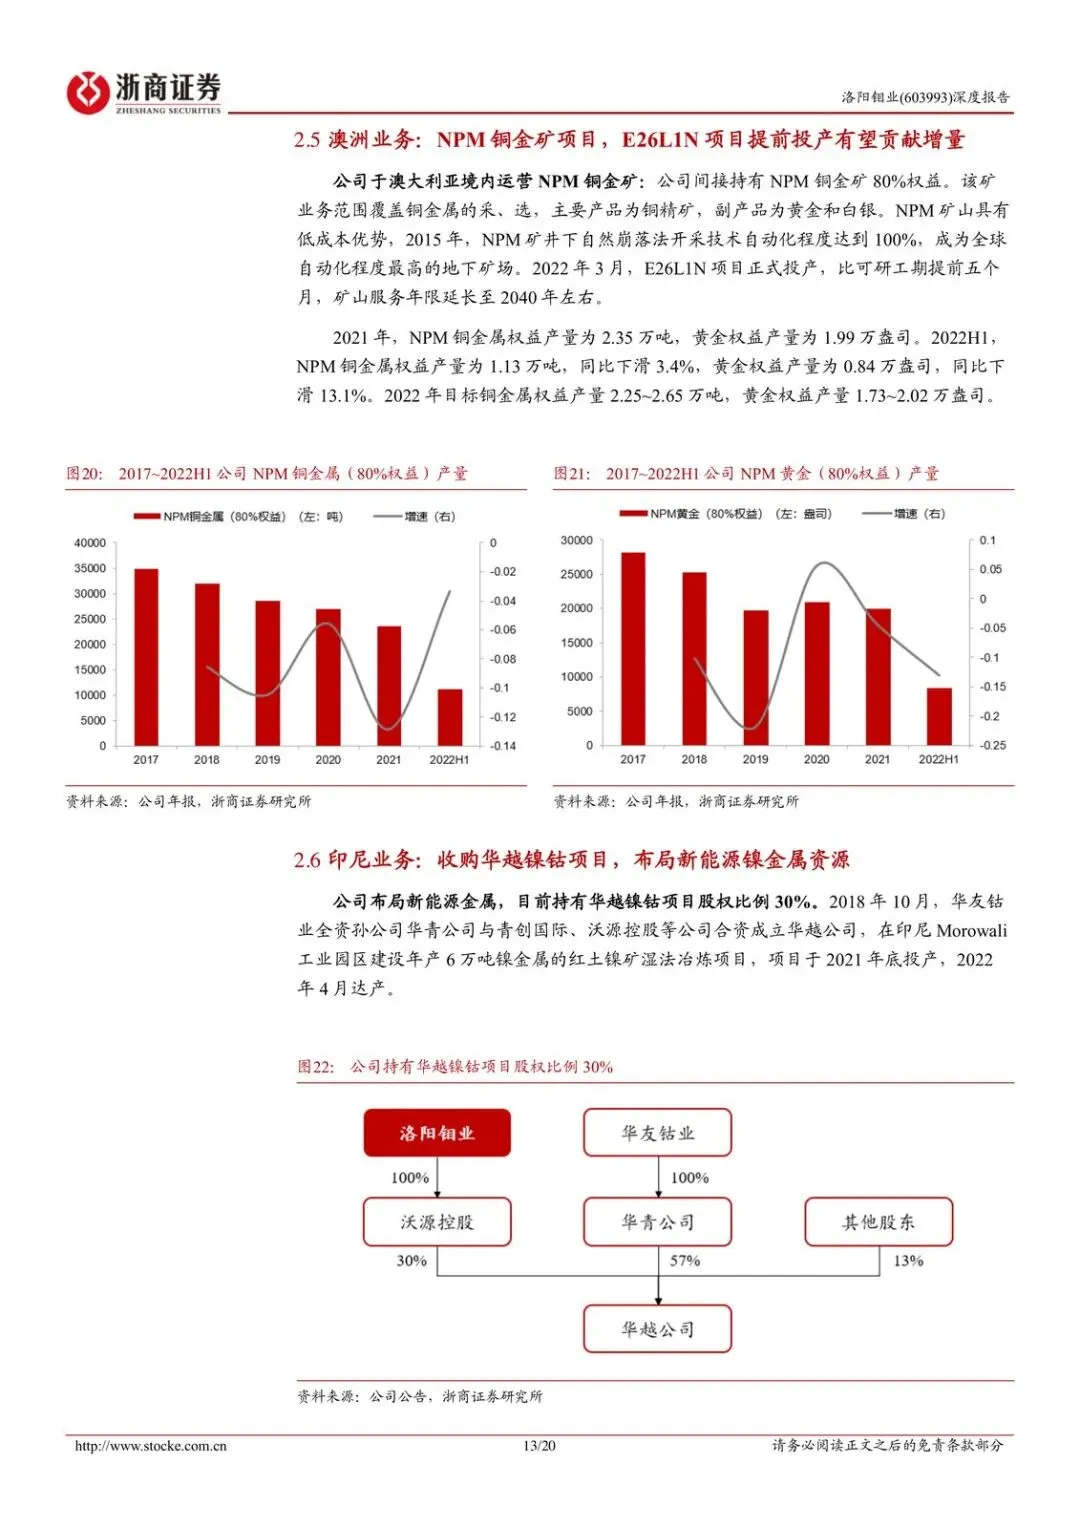
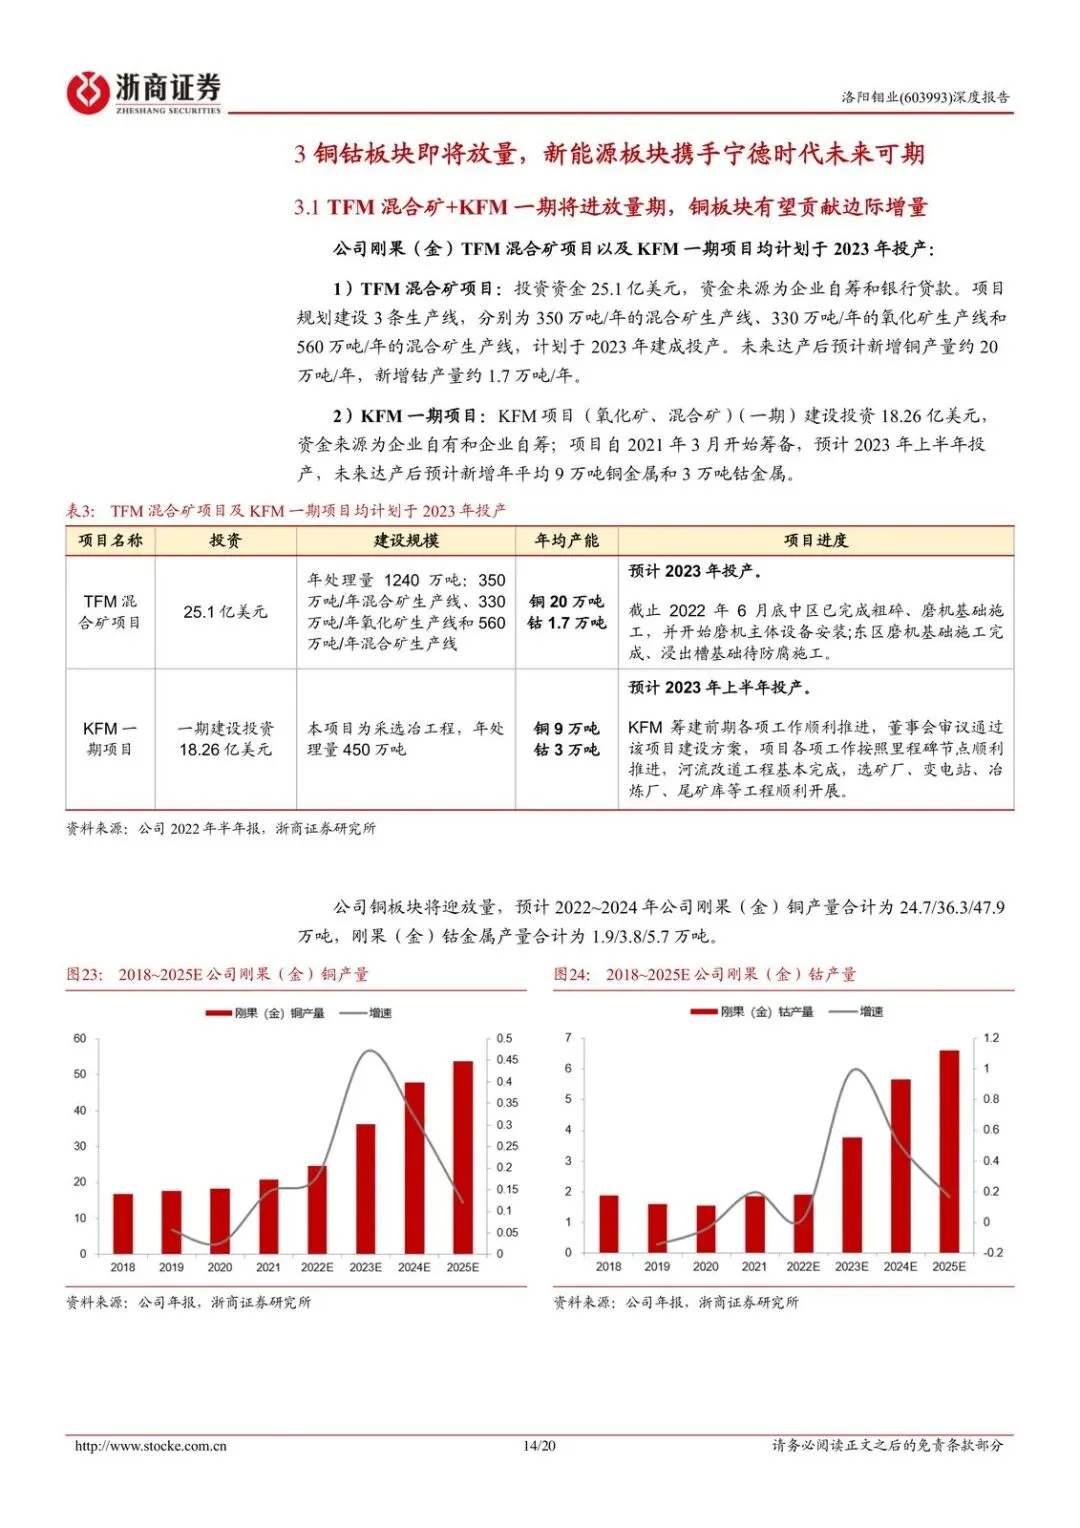
对应产能规划也不含糊:TFM混合矿规划铜年产20万吨、钴年产1.7万吨;KFM一期规划铜年产9万吨、钴年产3万吨。两座矿都计划2023年投产。TFM被写成全球储量最大、品位最高的在产铜钴矿之一,KFM是世界级绿地项目。澳洲NPM的E26L1N提前投产被当作铜金端的小增量,印尼华越镍钴只持有30%权益,是新能源金属的补充仓位,不是这一轮利润主引擎。
谁受益?铜钴放量如果兑现,公司利润率和归母净利会比营收更好看。谁受损?如果项目进度、产量或销量掉队,这份“利润加速通道”会先塌。
市场赌铜价企稳,研报赌库存和资本开支不够
这里有一个明确对峙。市场侧:2023年铜供需弱平衡,铜价企稳。研报侧:显性库存处在历史低位,历史资本开支不足限制供给放量,经济复苏预期再叠加新能源转型带来的需求,铜价会明显走强。再叠加上面的投产规划,才得出“盈利进入加速通道”。
所以2023年不是“全金属普涨年”的叙事,而是“铜价方向 + 洛阳钼业自己的供给释放”绑在一起。价走弱、量还在,利润弹性会缩;价走强、量再跟上,利润表会比收入表夸张得多。2024年归母净利预测134.9亿元、EPS 0.62元、对应PE 8.21,数字漂亮的前提,就是这两件事别同时失手。
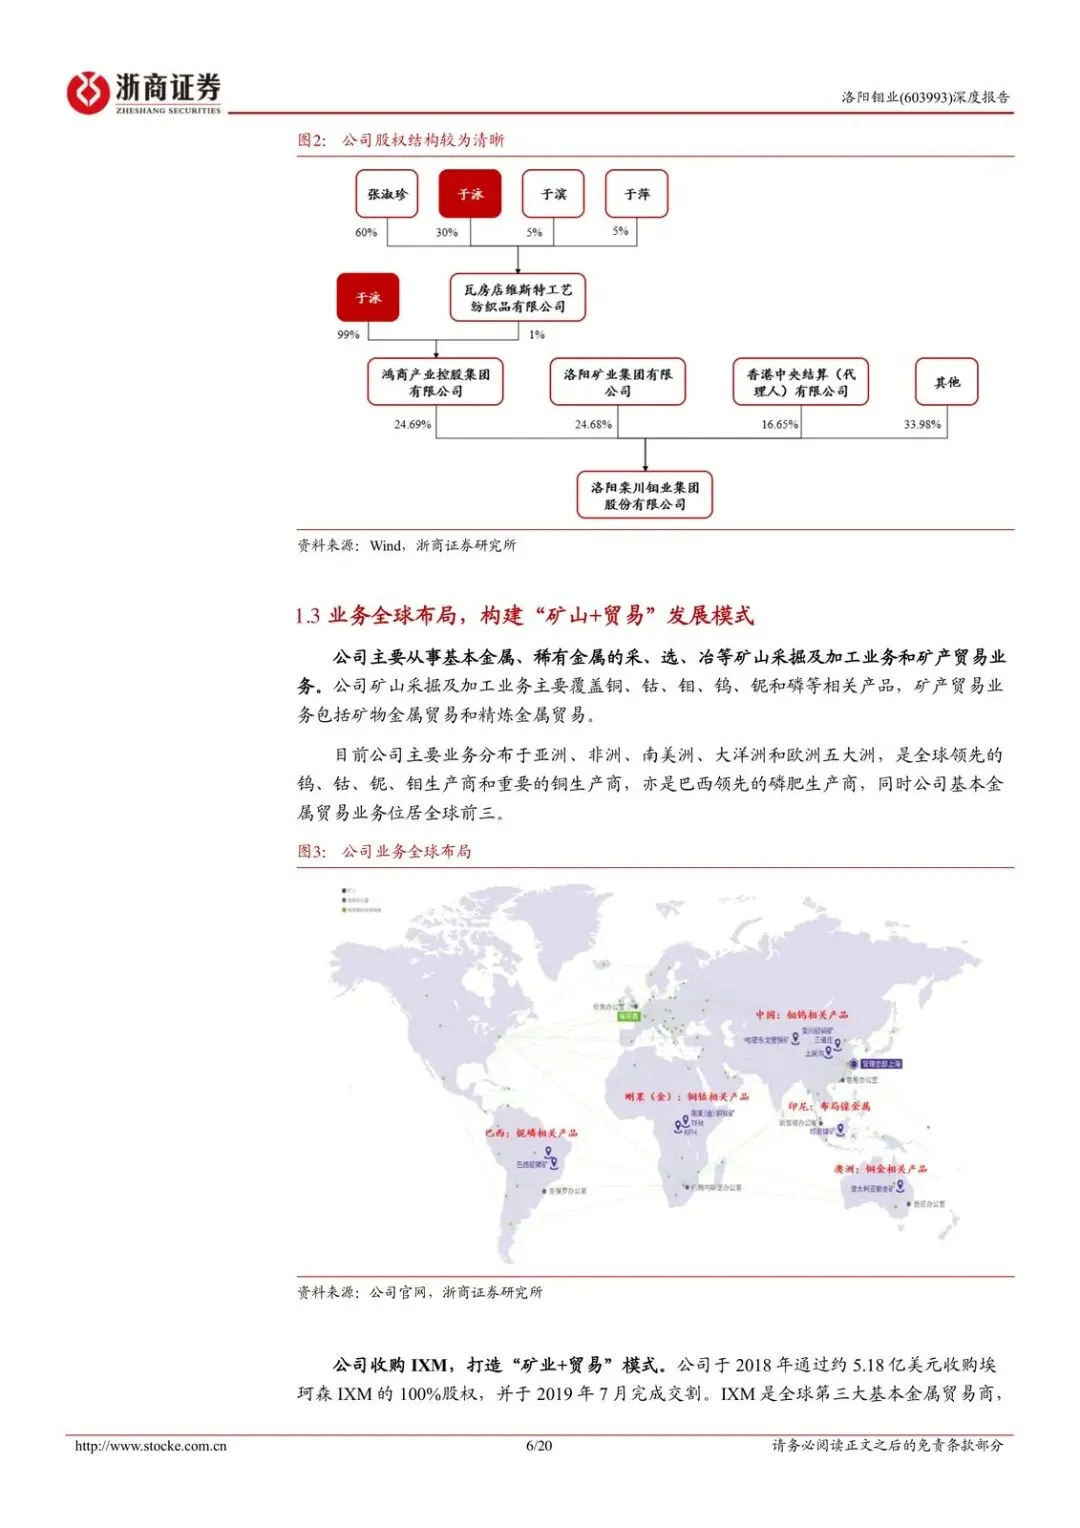
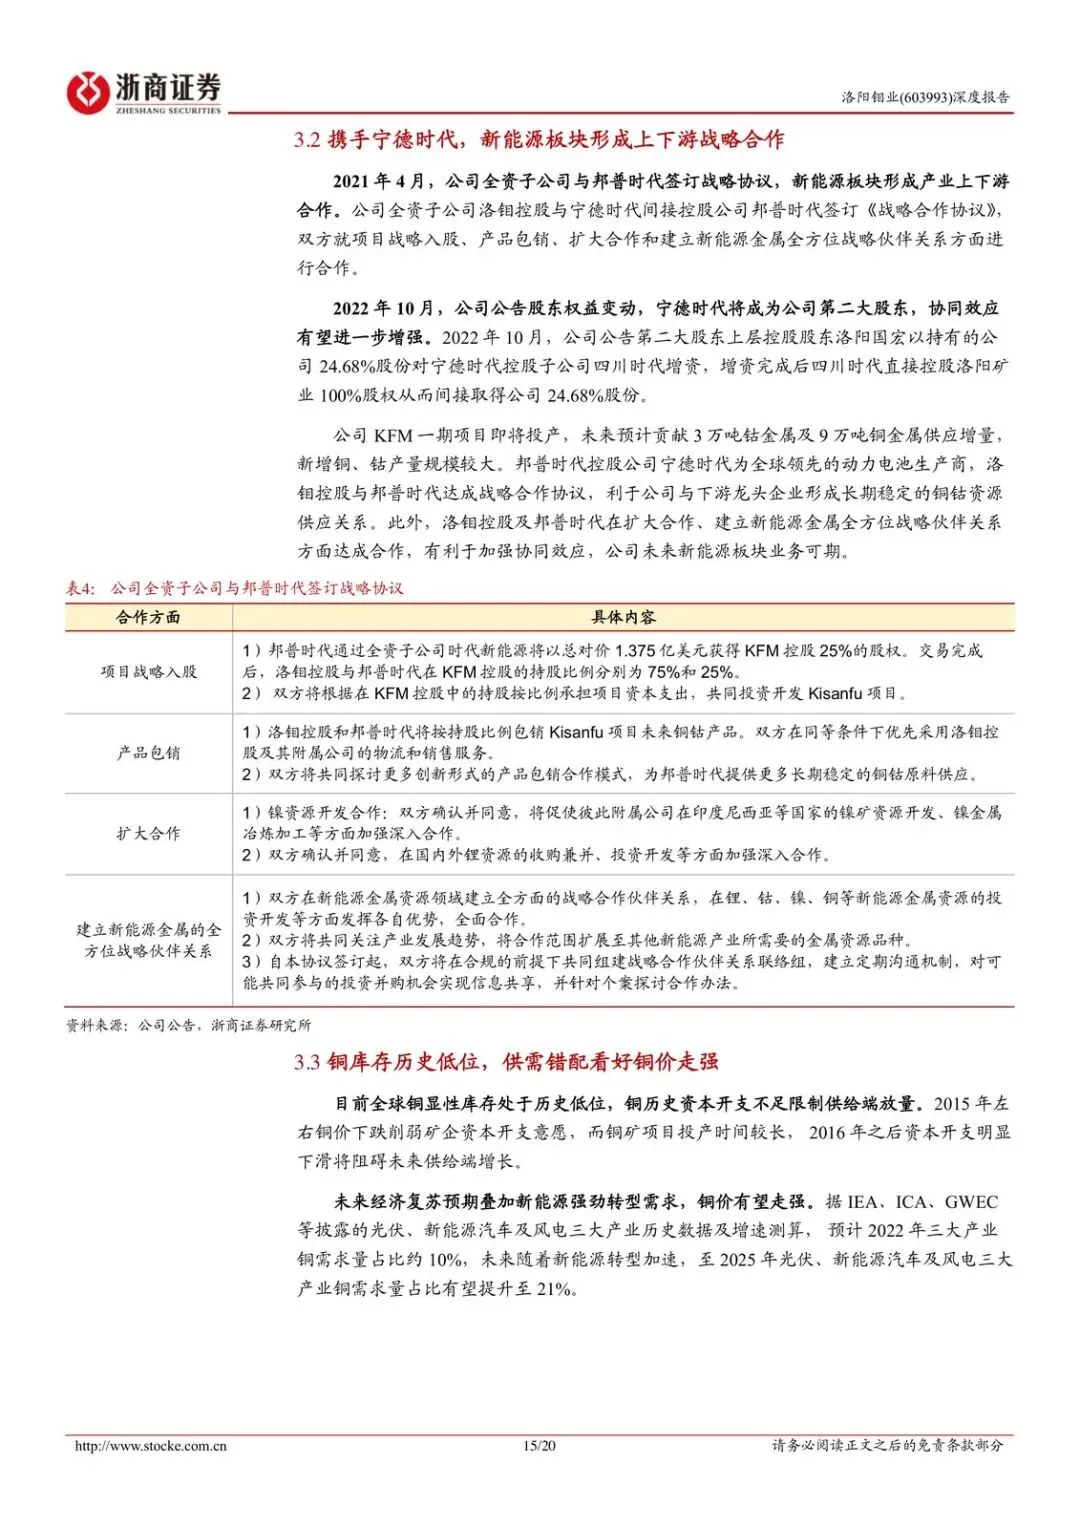
宁德时代这条线,是把“挖出来的铜钴”往下游锁住。2021年全资子公司与邦普时代签战略协议,想做长期稳定的铜钴供应;2022年10月股东权益变动公告后,宁德时代将成为第二大股东。上下游协同被写成股价催化之一,但材料里没有给出锁量、定价机制的细节,能确认的是股权和协议都在往同一方向推。
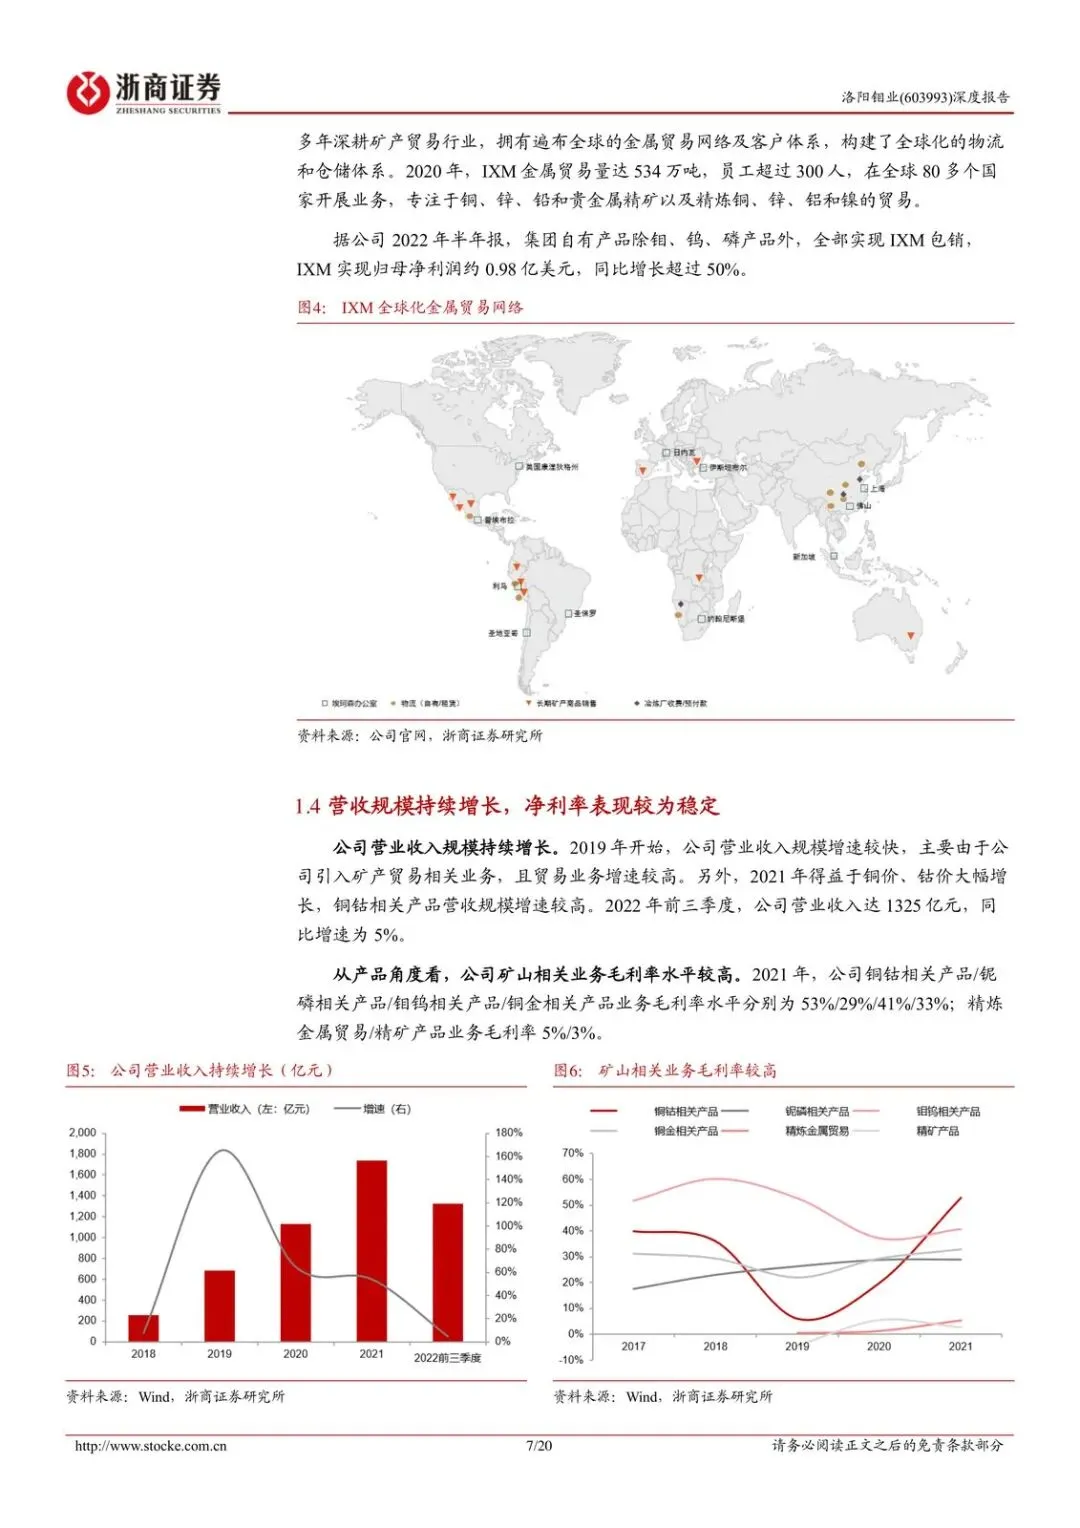
贸易端是底座,不是这一轮高潮。2019年7月收购全球第三大基本金属贸易商IXM,集团自有产品除钼、钨、磷外全部由IXM包销。2018到2022年前三季度,贸易进来、部分金属涨价,营收和归母净利规模上去了,利润率相对稳。净负债比率从2021年184.79%降到2024年预测的133.19%,杠杆在往下走,但金属价和销量仍是最大变量。
接下来该盯什么
- TFM混合矿、KFM一期是否按2023年投产节点放出规划产能(铜合计约29万吨/年规划、钴合计约4.7万吨/年规划),产量和销量有没有明显低于规划。
- 铜价是否按研报方向走强,而不是停在市场预期的“弱平衡、价格企稳”;库存是否继续处在低位、供给放量是否仍受资本开支约束。
- 铜钴收入能否沿着176→297→444亿元这条假设走;如果铜钴收入上不去,2023–2024年归母净利+37.8%/+50.5%的加速就会对不上。
- 与邦普时代/宁德时代的供应协同是否从股权和第二大股东身份,落到可验证的长协或出货结构上。
- 净负债比率是否继续从约182%向133%回落;贸易体量很大的情况下,杠杆和现金流有没有被金属价格波动重新抬起来。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: