
 研报速递
银行券商要进场了!
全国碳市场迎来"金融开闸时刻"
碳碳说 | 2026年9月19日
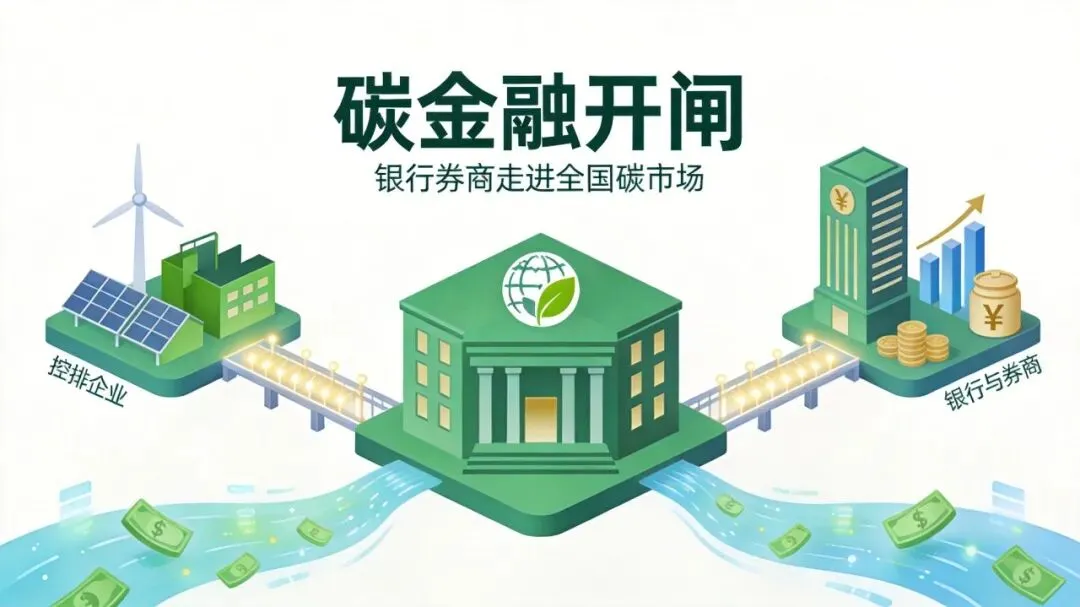
运行五年,全国碳市场首次向金融机构打开大门
"为川者决之使导,为民者宣之使言。"
——《国语·周语上》
治理河水的人,要疏通河道让水顺畅流淌。沉睡在企业账上的碳资产,也正等待金融活水的疏浚——这一次,闸门开始打开。
一条被业内反复研读的消息,可能正在重写中国碳市场的"玩家名单"。
9月15日,由湖北省政府、上海市政府和生态环境部联合举办的2026年中国碳市场大会在武汉举行。会上,生态环境部首次在国家层面明确释放方向性信号:"十五五"时期,将"丰富市场交易产品与主体,建立完善碳质押、碳回购等政策制度,引入银行、券商等非履约主体参与市场交易",并提出"争取尽快引入首批金融机构参与碳市场"。
这句话听起来平静,但分量极重。全国碳市场开市五年来,能进场交易的,始终只有一类玩家——被纳入管理的重点排放企业。它们要么为履约买配额,要么在盈余时卖配额。金融机构,一直是看台上的"观众"。而这一次,观众被允许走进赛场了。
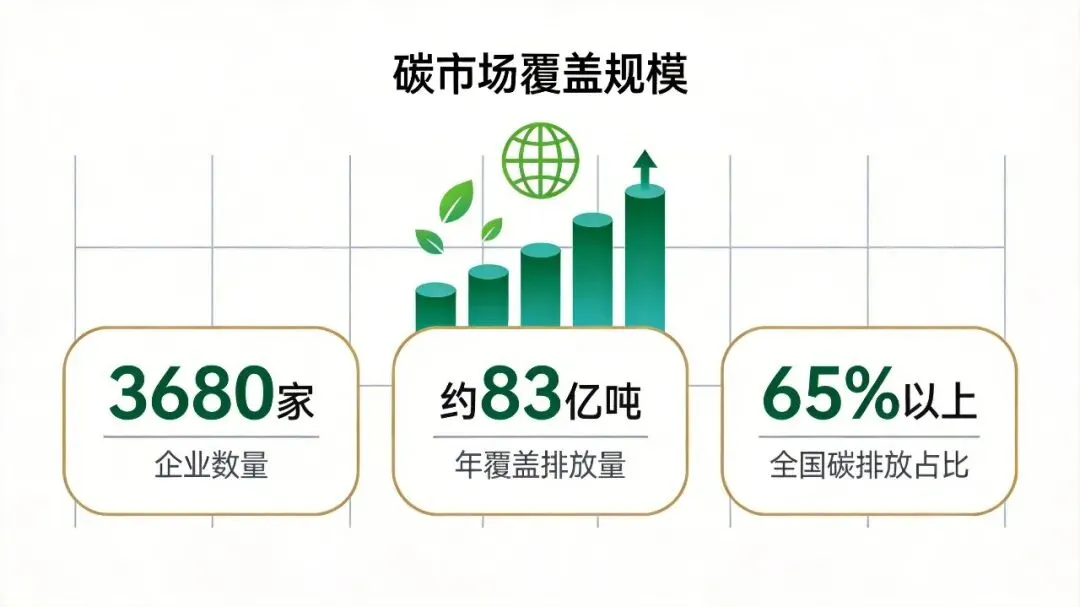
与此同时,大会发布的《全国碳市场发展报告(2026)》给出了一份相当亮眼的"五年成绩单":截至今年8月底,配额综合价格收盘价已升至97.90元/吨,较2025年底上涨31.18%;市场覆盖约83亿吨二氧化碳排放量,成为全球覆盖温室气体排放规模最大的碳市场。
一边是持续做厚的规模底座,一边是首次打开的金融闸门。碳市场的"下半场",逻辑正在变。
一、先看家底:五年,碳市场长成了什么样?
要看懂金融机构入市为什么是"质变",先得看清这个市场今天的家底。《报告》披露的几组数据,勾勒出一条清晰的上升曲线。
交易规模:连创新高。2025年,全国碳市场共运行243个交易日,碳排放配额年成交量2.35亿吨,同比上涨24.36%,创开市以来新高;年成交额146.30亿元。2026年1—8月,成交量、成交额同比分别大涨46.53%和67.64%。截至8月底,配额累计成交量9.61亿吨、成交额656.99亿元。官方判断,今年全年成交量有望再创历史最高水平。
碳价中枢:稳步抬升。2025年底配额综合价格收盘价为74.63元/吨,到2026年8月底已升至97.90元/吨,八个月涨幅超过三成。值得注意的是,2025年价格日均波动幅度仅0.93%,低于开市以来均值,与国际碳市场相比也处于较低水平——这是一个"涨得稳"的市场。
数据来源:《全国碳市场发展报告(2026)》
覆盖范围:四大行业并驾齐驱。2026年,发电、钢铁、水泥、铝冶炼四个行业纳入的重点排放单位共3680家,覆盖二氧化碳排放量约83亿吨,占全国碳排放总量65%以上。硬约束同样立住了:2024年度配额清缴完成率约99.99%,3378家纳入单位中几乎全部按时足额履约。
自愿减排市场:供给放量。截至8月底,CCER(核证自愿减排量)市场累计登记项目41个、减排量2423.35万吨,累计成交2170.68万吨、成交额17.37亿元;CCER成交均价86.51元/吨,保持在合理区间。进入9月,北京市场CCER单笔挂牌价多次站上90元/吨上方,9月18日一笔31万吨能源产业项目减排量以90.76元/吨成交,单日金额超过2800万元。
规模、价格、约束、流动性——一个成熟市场需要的四块基石,正在逐一夯实。而恰恰是在这个节点上,决策者把目光投向了市场里最关键、却又长期缺席的一类角色。
二、为什么说"银行进场"是质变,而不只是多几个买家?
有人会问:多几个机构来买配额,值得这么大张旗鼓吗?答案是——金融机构带来的,从来不只是增量资金,而是一整套市场最缺的"功能"。
在只有履约企业的市场里,存在两个绕不开的结构性问题。
第一,流动性"靠天吃饭",扎堆在履约期。2025年前三季度成交量仅占全年的42%,超过一半集中在第四季度履约窗口前后。平时市场交易清淡,想买的买不到、想卖的卖不出,价格发现功能自然打折扣。
第二,交易动机高度同质化,缺少"润滑剂"。当场上只有配额不足的买家和配额盈余的卖家,没有做市商、套利者和风险对冲者时,碳价在不同时点之间容易大起大落,难以形成一条平滑、连续的远期价格曲线。而这条曲线,恰恰是企业安排中长期减排投资、金融机构开发碳金融产品的定价基础。
银行和券商进场,补的正是这两块短板。用生态环境部相关负责人的话说,金融机构参与碳市场的核心价值,在于"盘活企业手里的碳资产"。这一表述切中要害:碳配额要从"环保合规成本"真正变成"可交易、可质押、可融资的资产",就需要有人充当资产的定价者、流动性的提供者和风险的承担者。
国际经验早已印证这一点。在欧盟碳市场(EU ETS),银行和投资公司在一、二级市场总交易额中的占比约六成;由于欧盟将碳配额明确界定为金融工具并纳入统一监管,2023年碳排放权期货、期权等衍生品贡献了市场绝大部分交易量,现货占比极低。金融及其衍生品,才是碳市场流动性的真正来源。中国此刻迈出的,正是从"履约市场"走向"资产市场"的关键一步。
三、碳质押、碳回购:金融活水的两个"入口"
引入机构只是第一步,真正让活水流入企业的,是配套的金融工具。此次被明确点名的"碳质押、碳回购",就是最直接的两个抓手。
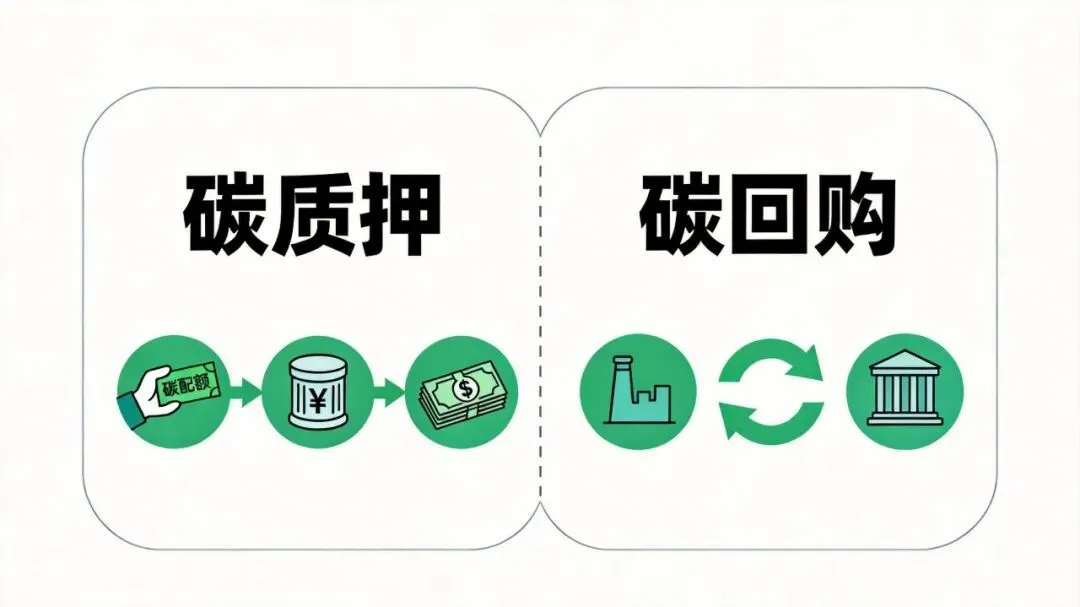
碳质押:以配额换贷款;碳回购:先卖后购的短期融资
碳质押,逻辑类似股权质押。企业把持有的碳配额作为质押物,从银行获得贷款。对一家手握富余配额的清洁能源、林业碳汇企业而言,这意味着原本"躺"在账上、只有履约季才动一下的碳资产,随时可以变成周转资金。
碳回购,本质是碳资产支持的短期融资。企业先把配额卖给金融机构拿到资金,同时约定在未来某个日期、以约定价格再买回来。既解了短期资金之急,又不失去配额的长期持有权,是典型的"以碳融资、到期赎碳"。
央行层面早已铺路。中国人民银行在会上介绍,已设立8000亿元碳减排支持工具,支持银行探索碳配额质押贷款和回购融资业务,并在研究金融机构参与碳市场交易的规则、健全配套清结算机制。
地方试点也攒下了第一批"样板间":上海推出首个碳排放配额行政管理服务信托,形成市场化调节与政府储备配额兜底的双轨体系;湖北推动首个国家备案的碳保险产品落地,发行全国首笔"科技+碳"债券;深圳持续开展碳排放权质押融资贴息,推出全国首单碳资产证券化产品。
但从"地方盆景"到"全国风景",还有三道坎要过:一是质押回购缺乏全国统一的登记和处置规则,企业一旦违约,银行手里的配额由谁接盘、按什么价变现,尚无统一安排;二是企业碳数据质量参差,银行难以为碳资产精准定价;三是现货之外缺少衍生品工具,机构无法对冲价格风险。这也正是"十五五"制度建设要集中回答的问题。
四、比"谁进场"更深一层:配额正在从"免费"走向"有价"
金融机构愿意进场,根本前提是碳资产"值钱"且价格有支撑。而《报告》和近期制度安排,恰恰在反复强化这个预期。
9月初,生态环境部印发2025、2026年度配额分配方案,首次把发电、钢铁、水泥、铝冶炼四大行业纳入同一份文件统一管理,通过扩大管控范围、收紧调峰补偿、取消配额结转、把预分配比例由70%下调至50%等多重手段,实现了配额供给的"边际收紧"。9月中旬,CEA在95—96元/吨区间反复夯实,市场定价的正是这种"紧平衡"预期。
更值得企业警觉的,是分配方式的转向。方案明确提出,要"为后续年度有序推行免费和有偿相结合的碳配额分配方式打好基础"。《报告》也把"逐步实施配额总量控制和有偿分配"写入下一步路线图。这意味着——碳配额正从"免费发放的合规工具",转变为"需要花钱管理的资产负债"。
中国人民银行原行长、中国金融学会理事会会长易纲近期在绿色金融专委会年会上的观点,与之形成呼应。他提出降碳要把握地方碳考核、行业碳管控、企业碳管理、项目碳评价、产品碳足迹五个关键环节,主张大幅压降向新项目发放免费配额的比例、推动存量配额额度逐年减少,并强调要防范市场操纵和"漂绿"行为,真正实现"排碳有成本、减碳有收益"。
一面是供给收紧、有偿分配渐近,一面是金融机构进场、碳资产可质押可融资。两头合力,碳配额的"资产属性"只会越来越实。时间表也已清晰:到2027年,全国碳市场基本覆盖工业领域主要排放行业,CCER实现重点领域全覆盖;到2030年,基本建成以配额总量控制为基础、免费与有偿分配相结合的全国碳市场,形成价格水平合理的碳定价机制。
五、对企业和普通人,这意味着什么?
金融开闸不是只属于交易员的新闻,它会沿着产业链,一层层传导到企业账本和普通人的生活。
对控排企业:碳资产管理从"履约部门的临时任务"升级为"一把手工程"。配额盈缺直接影响利润和现金流,能否用好质押、回购等工具盘活碳资产,将成为新的竞争力。建议尽快摸清自身碳家底、建立专门的碳资产台账和交易策略,关注首批金融机构入市和有偿分配的节奏。
对金融机构:一个万亿级的绿色资产新市场正在打开,但机会属于有准备者。碳核算、碳定价、碳数据风控能力,是开展质押融资、回购、碳信托、碳保险等业务的前提,专业人才和系统建设需要尽早布局。
对新能源与减排项目:CCER价格保持在86元/吨上方、需求旺盛,意味着风电、光伏、光热、林业碳汇、红树林等项目多了一条稳定的收益曲线。减排量能换来真金白银,绿色投资的确定性进一步增强。
对普通人:碳足迹正在走进消费品。随着碳数据与绿色信贷、消费场景挂钩,未来低碳产品可能获得更优惠的金融支持,"看碳标签消费"有望像看能效等级一样平常。市场活了,绿色转型的成本也会被更高效、更公平地分担。
结语
五年前,全国碳市场以48元/吨的价格鸣锣开市,那时它更像一个只服务于履约的"合规考场"。五年后,当碳价稳步逼近百元、覆盖83亿吨排放、3680家企业入场,决策者终于推开了那扇通往金融的门。
为川者决之使导。金融活水一旦被引入,碳配额就不再是报表上沉睡的数字,而会成为能质押、能融资、能定价、能对冲的活资产。当然,开闸不等于放任——统一的登记处置规则、可靠的碳数据、严密的反操纵和反"漂绿"监管,必须与资金同步到位。活水流得畅,前提是河道修得牢。
排碳有成本,减碳有收益——当银行和券商真正走进这座大厅,这个朴素的市场逻辑,才第一次拥有了完整的金融底座。
作者:碳碳说 | 用数据读懂碳中和

发表评论
发表评论: