
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/dacae152b020
先把研报压缩包和原文补全,再按硬约束写正文。金融租赁这轮规则修订,核心不是把行业立刻压小,而是把门槛抬高、把退出写清楚,让能做“融物”的公司继续扩,让经营不善的公司有路径出清。
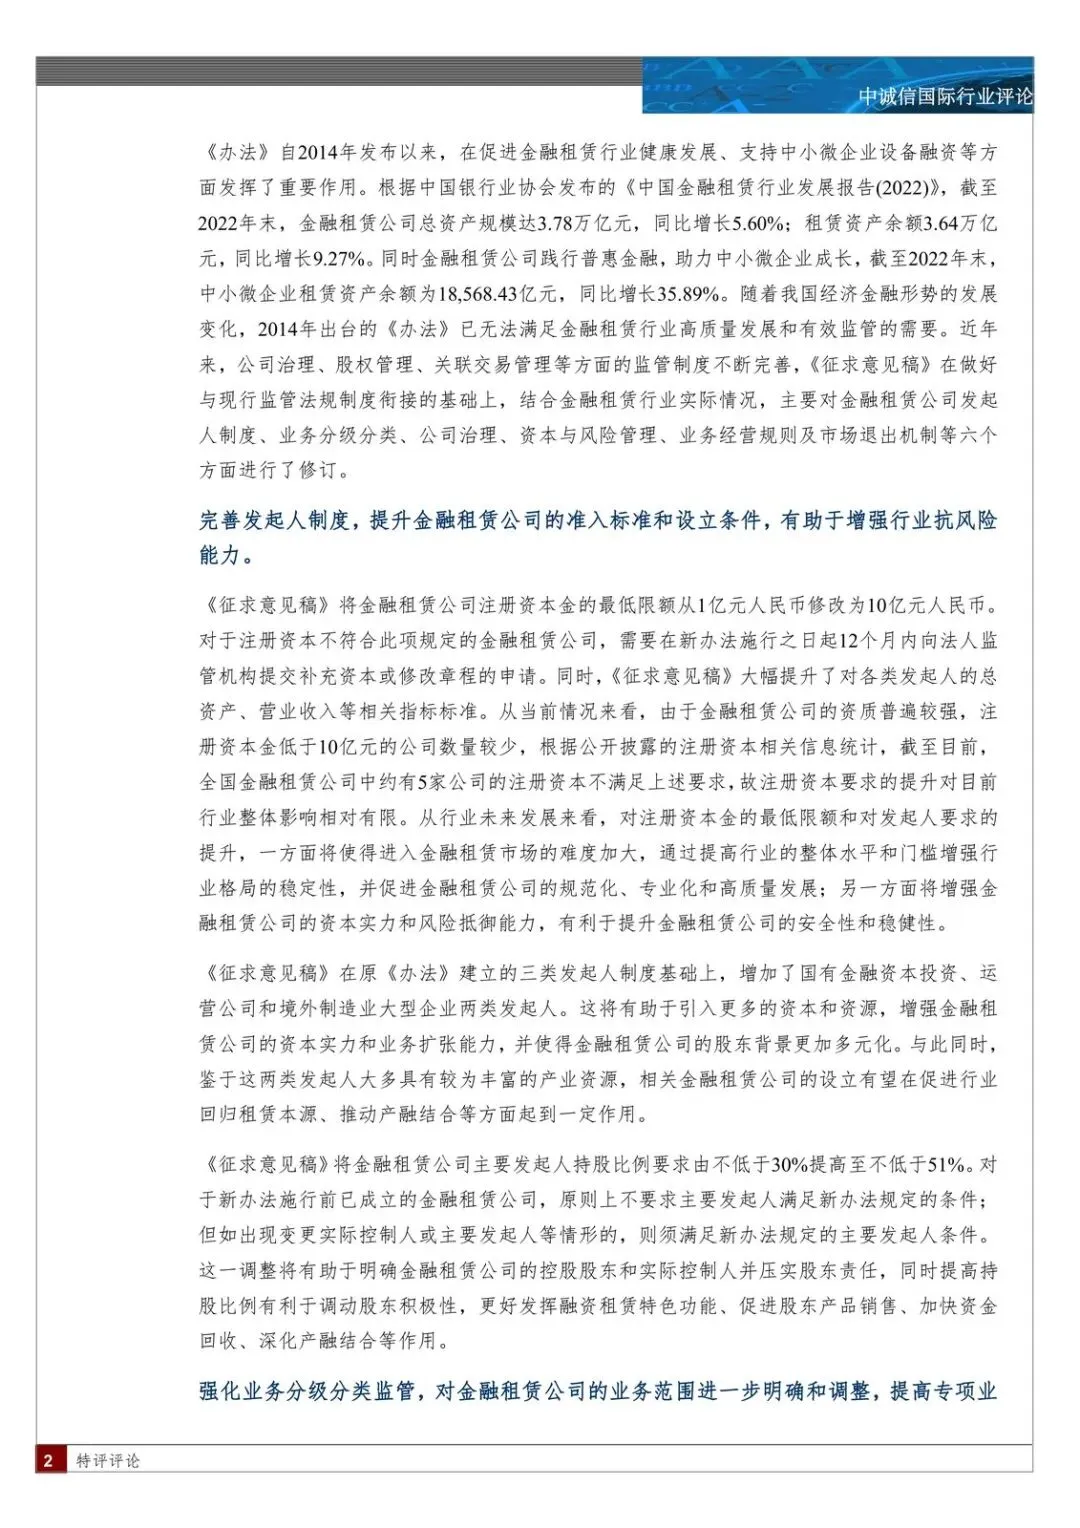
2024年1月5日,金融监管总局对2014年版《金融租赁公司管理办法》公开征求意见。行业已经不小:2022年末总资产3.78万亿元,租赁资产余额3.64万亿元;中小微租赁资产余额1.86万亿元,同比增35.89%。旧办法跟不上公司治理、股权和关联交易这一整套监管。接下来真正要看的,是谁补得起资本、谁还能做专项业务、谁会被挤出市场。
门槛抬了,但当下冲击有限
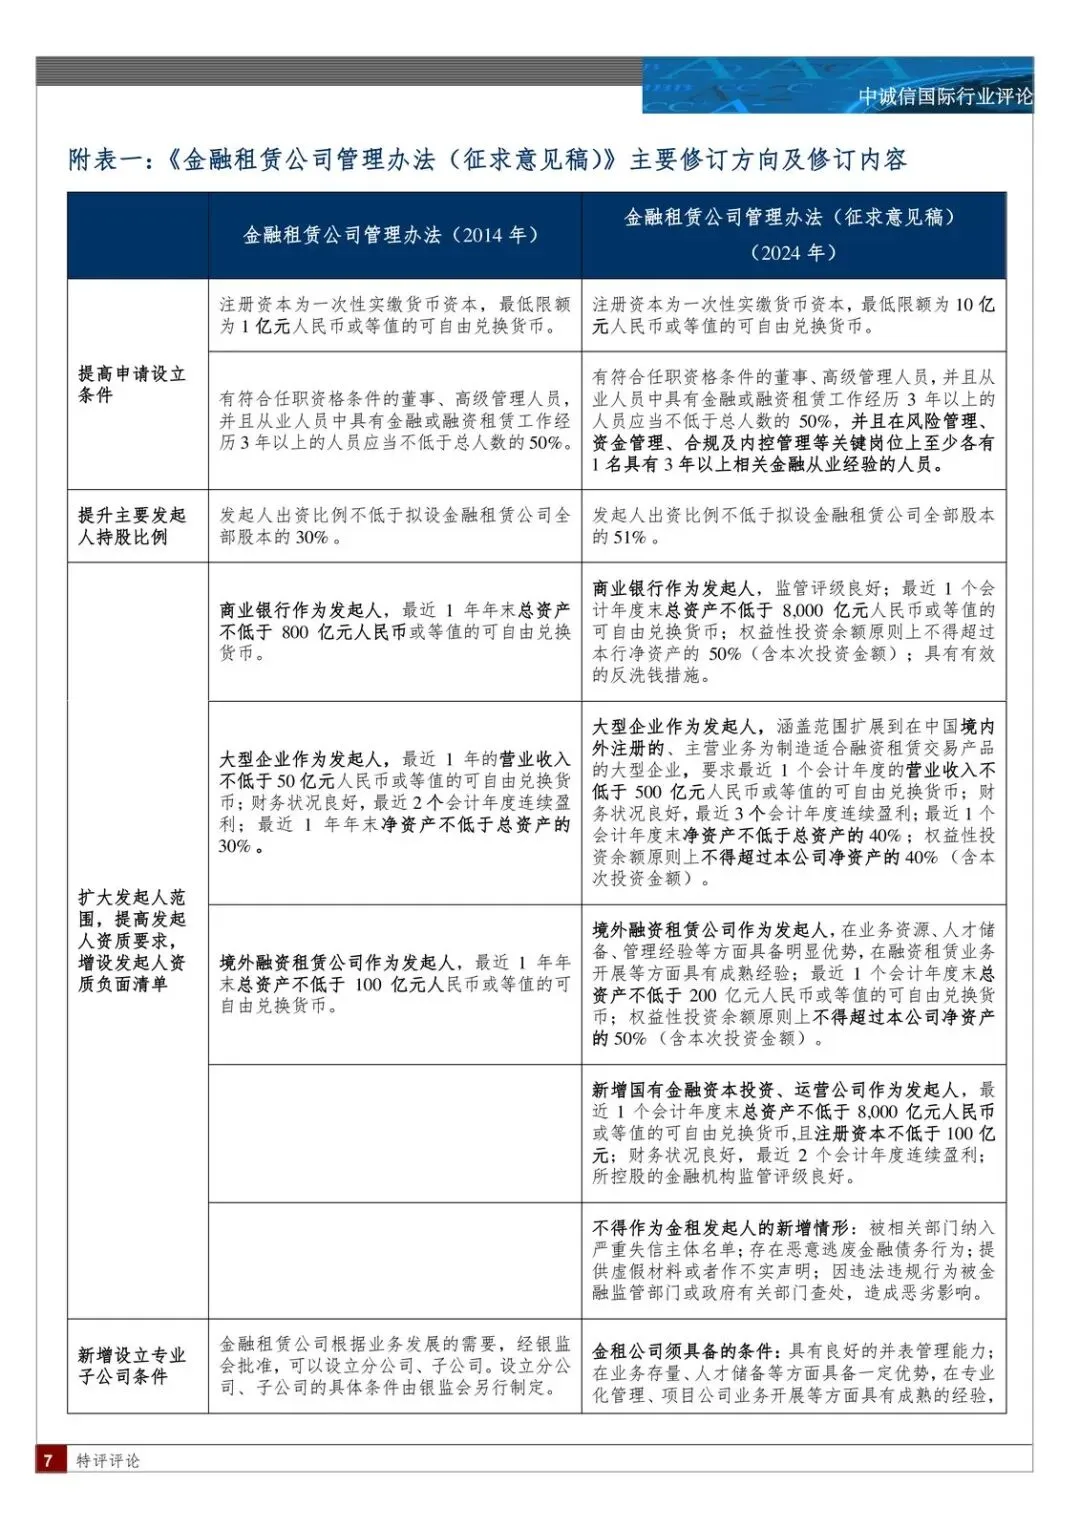
注册资本最低限额从1亿元提到10亿元。不够的,施行起12个月内要向法人监管机构提交补资本或改章程申请。发起人的总资产、营业收入等门槛也一并抬高。主要发起人持股从不低于30%提到不低于51%;已成立公司原则上不追溯,但一旦变更实控人或主要发起人,就要按新标准走。
公开信息看,全国大约只有5家注册资本还不达标。所以这一刀对存量格局冲击相对有限。真正变的是未来:新进入更难,行业更稳,资本垫子更厚。
征求意见稿还在原有三类发起人之外,加了国有金融资本投资、运营公司和境外制造业大型企业。股东背景会更杂,产业资源也会更深。受益的是能拿出产业设备和销售渠道的股东,以及已经达标的银行系、产业系公司;受损的是资本薄、股权分散、补不了10亿元的小公司。
业务被切开:基础业务松一点,专项业务要过考
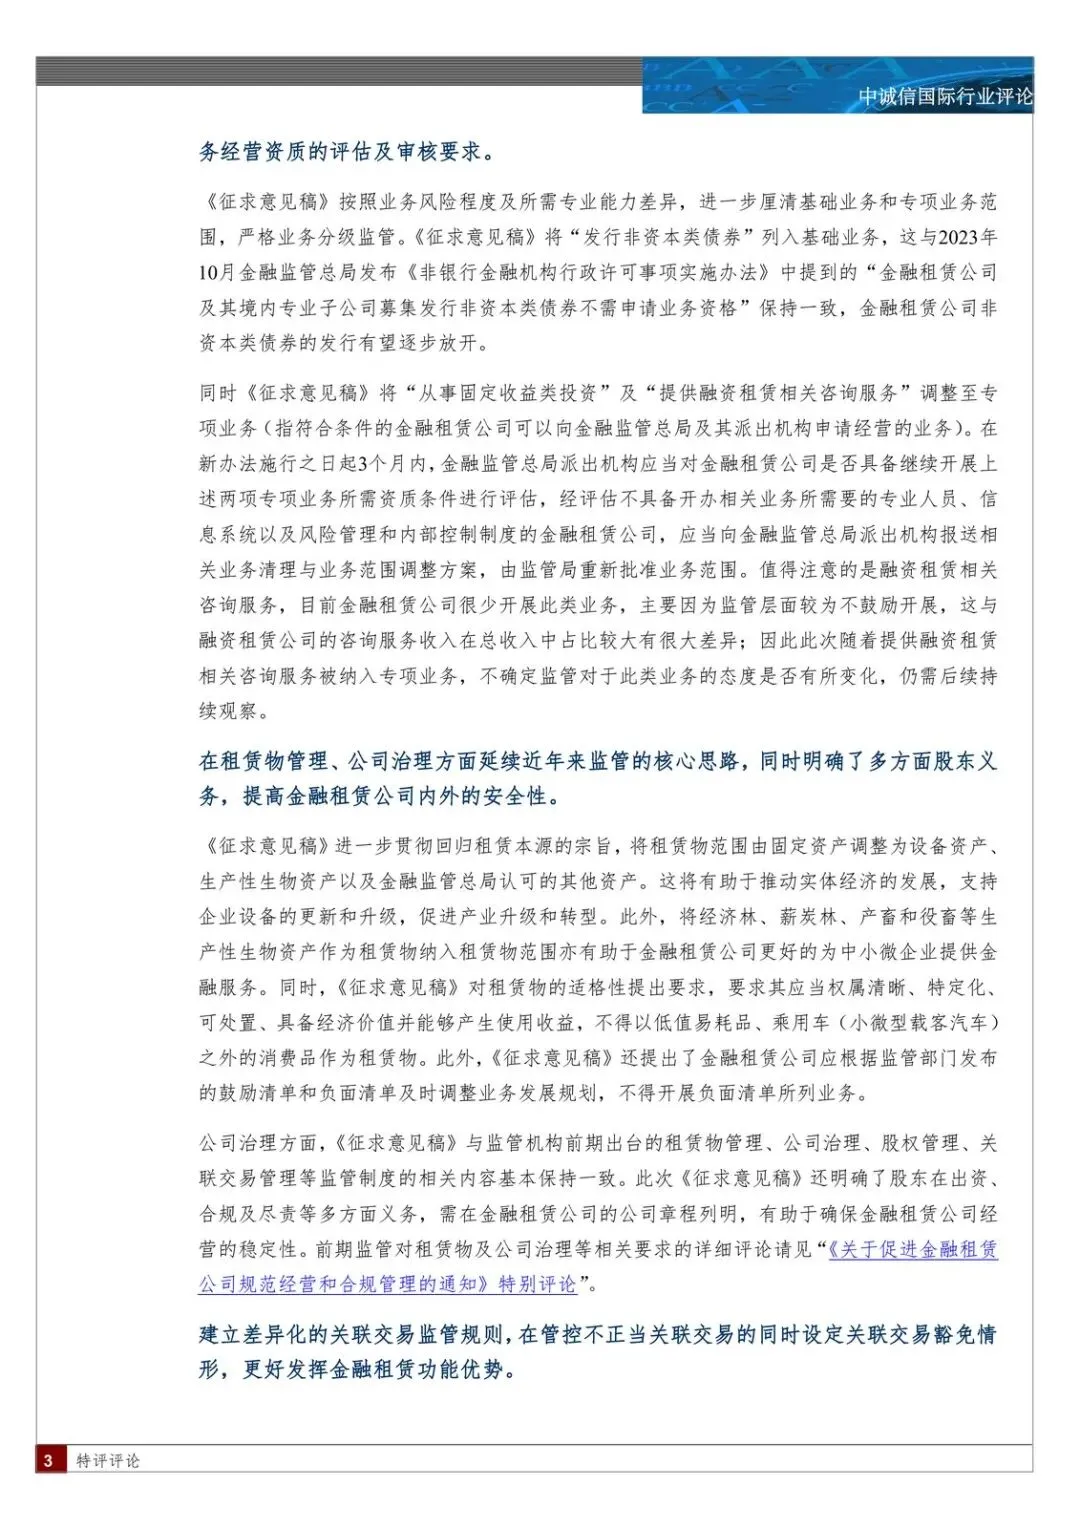
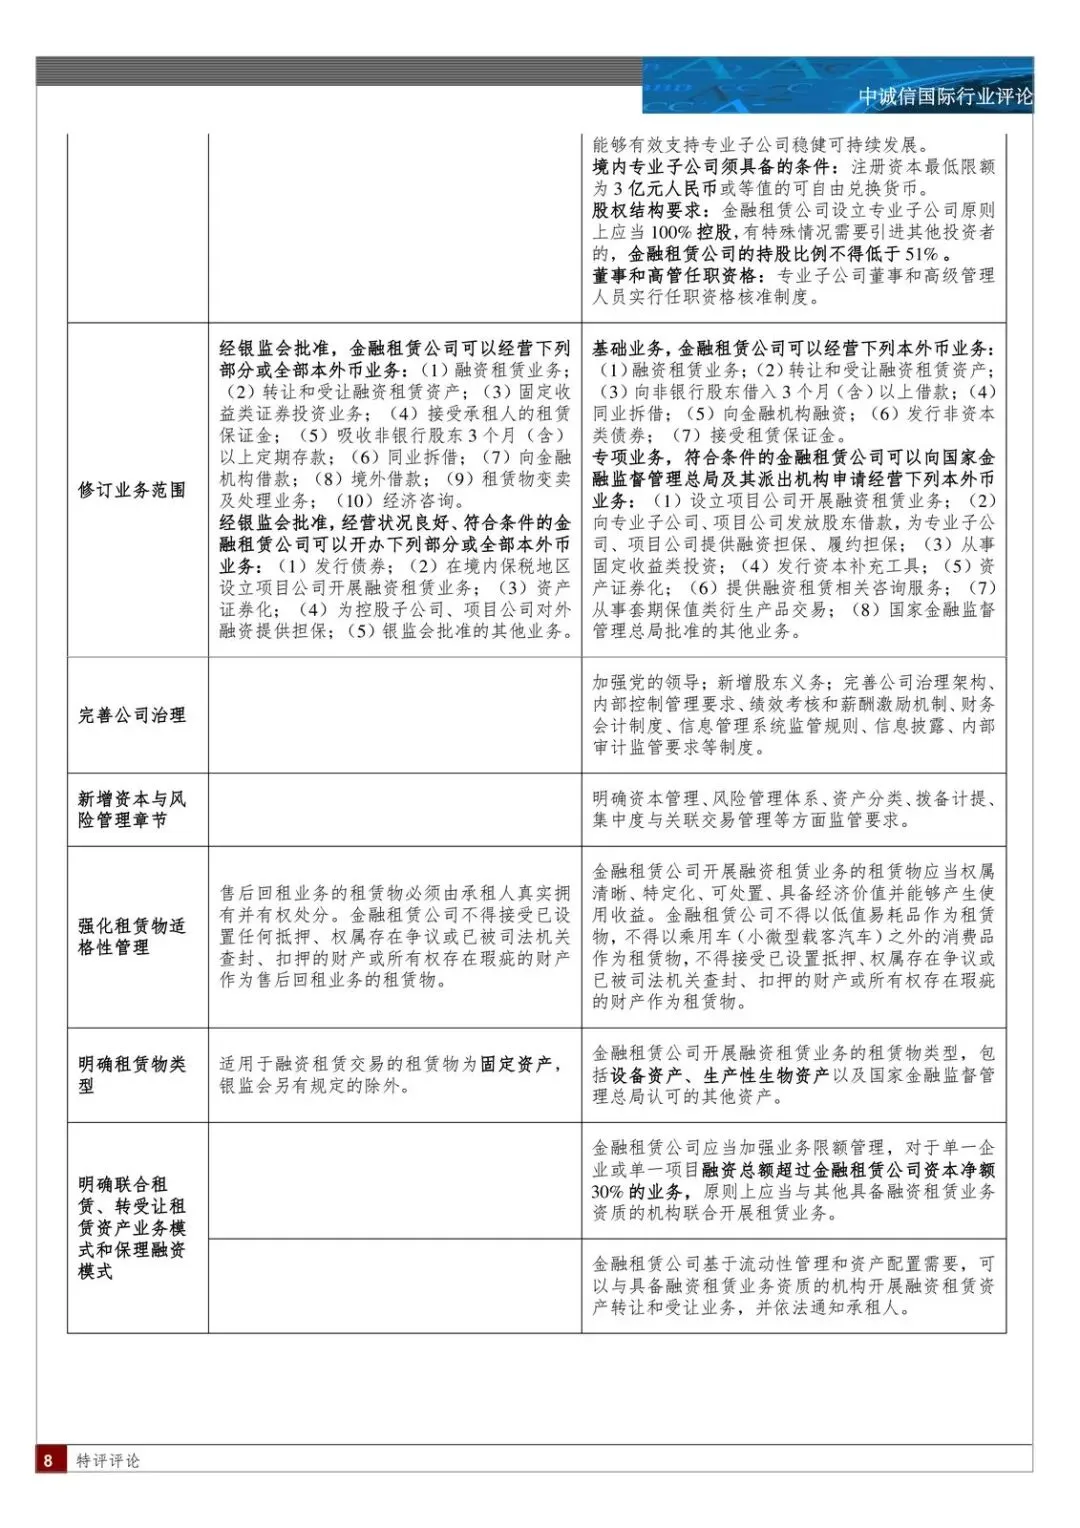
按风险和专业能力,基础业务和专项业务分开管。“发行非资本类债券”进了基础业务,和2023年10月非银行政许可口径一致:金租及其境内专业子公司发非资本类债券不需再申请业务资格。融资端有望逐步打开。
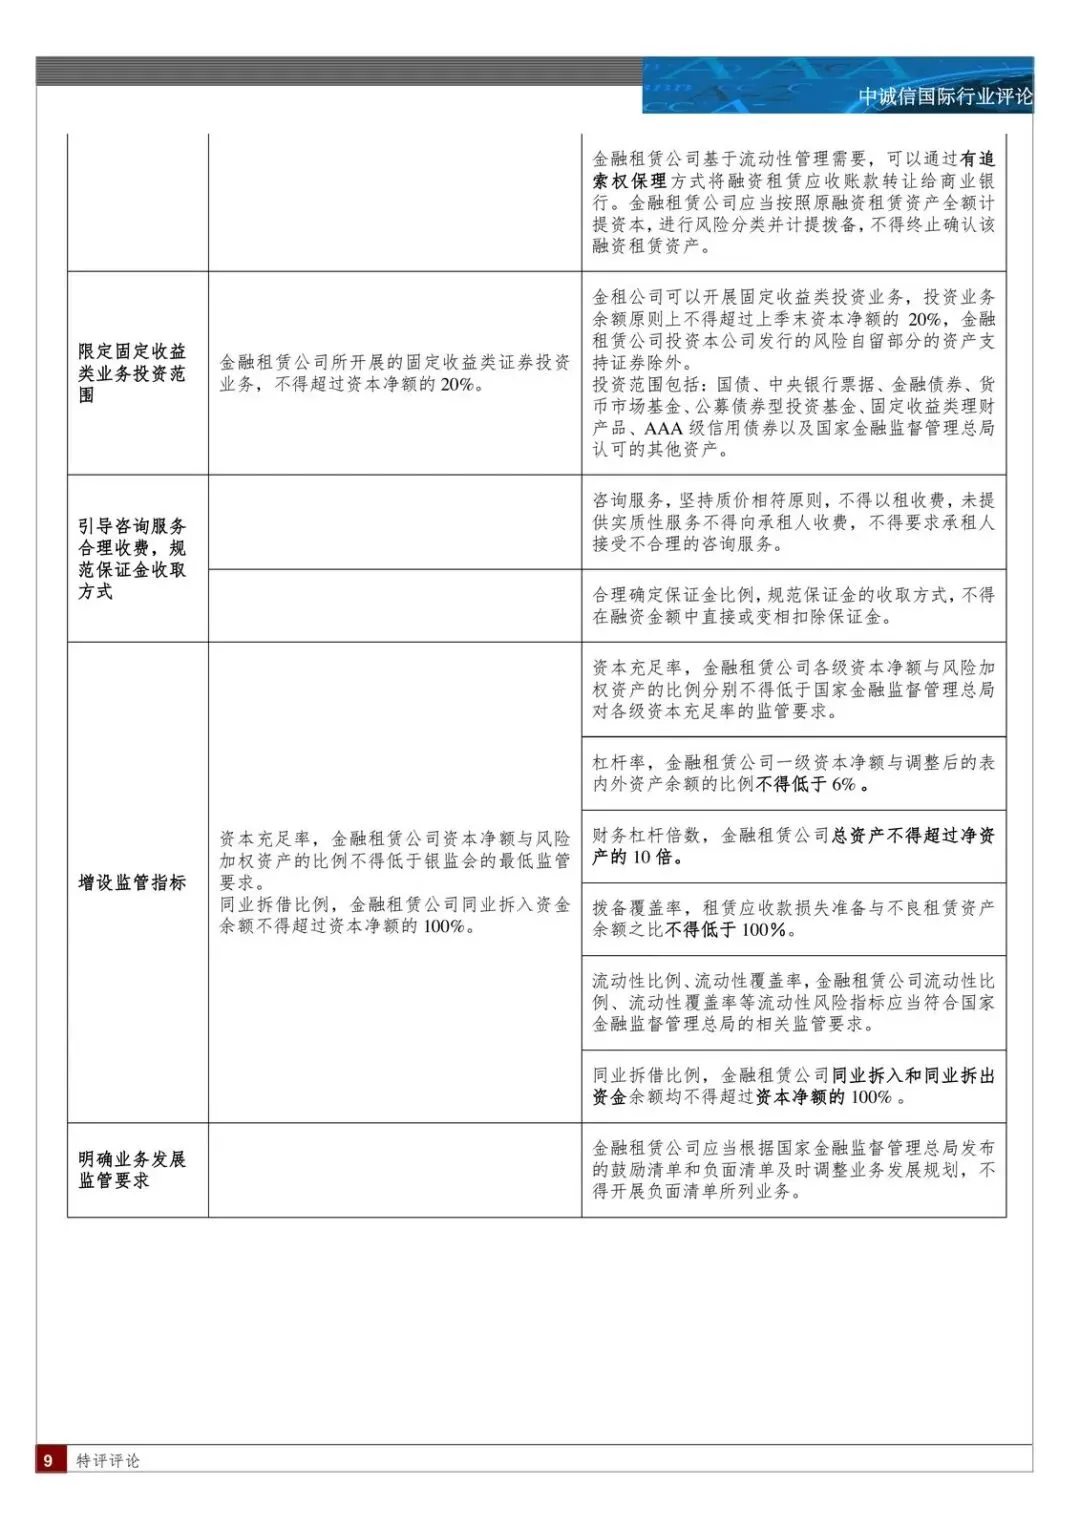
“固定收益类投资”和“融资租赁相关咨询服务”调到专项业务。施行起3个月内,派出机构要评估能不能继续做。缺专业人员、系统、风控内控的,要报清理和业务范围调整方案,由监管局重批。
咨询服务目前金租很少做,监管此前也不鼓励,这和商租咨询收入占比高形成对照。这次放进专项业务,态度有没有松,材料里写得很克制:还不确定,要继续看。
租赁物从“固定资产”收到设备资产、生产性生物资产以及监管认可的其他资产。经济林、薪炭林、产畜、役畜可以进租赁物,给中小微多一条路。同时适格性写死:权属清晰、特定化、可处置、有经济价值、能产生使用收益;低值易耗品、乘用车以外的消费品不能当租赁物。还要跟着鼓励清单、负面清单调业务,负面清单不能碰。
关联交易不是一刀切,银行系和产融结合更吃香
不正当关联交易继续管,但留了豁免。项目公司模式下,金租、独资专业子公司与项目公司之间的资金往来可监管豁免;采购股东生产的设备资产给程序性豁免;向商业银行股东以同业借款借入资金适当豁免。
这是在推“融物”。制造业股东卖设备更顺,银行系金租融资更活,市场份额更容易向有股东资源的公司集中。代价也清楚:审批、披露、内控还在,豁免不等于随便做。
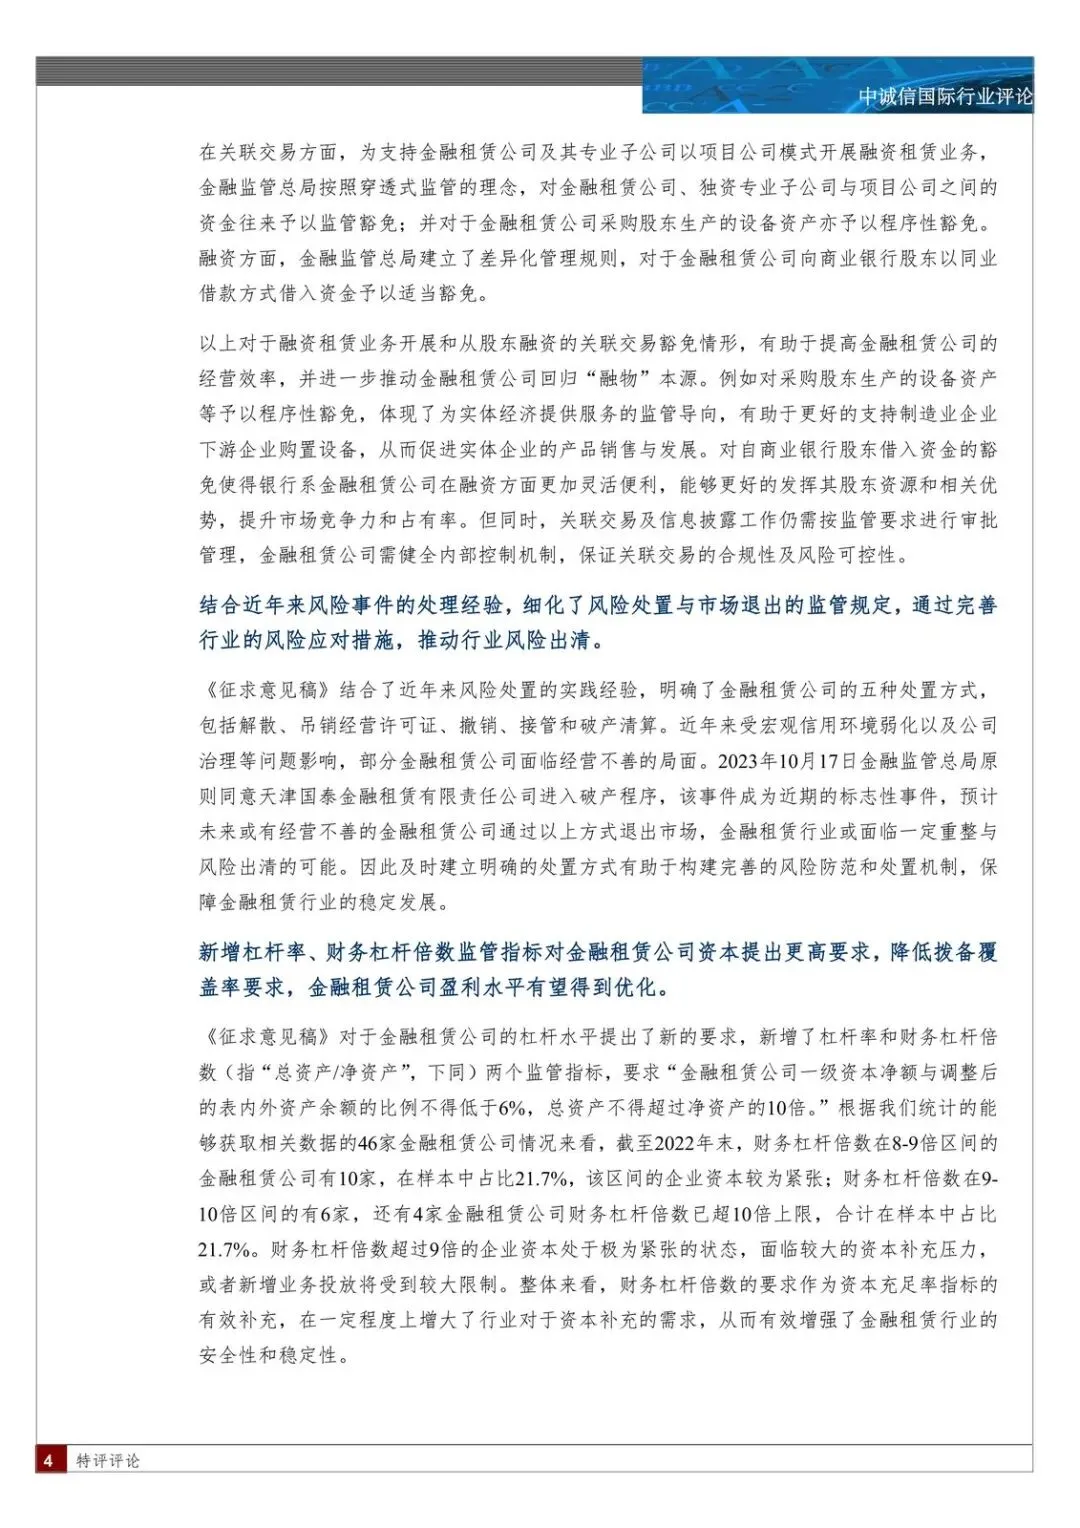
风险出清被写进制度。处置方式明确五种:解散、吊销经营许可证、撤销、接管、破产清算。2023年10月17日,金融监管总局原则同意天津国泰金融租赁进入破产程序。中诚信国际判断:以后还可能有经营不善的公司按这些路径退出,行业面临一定重整和出清。
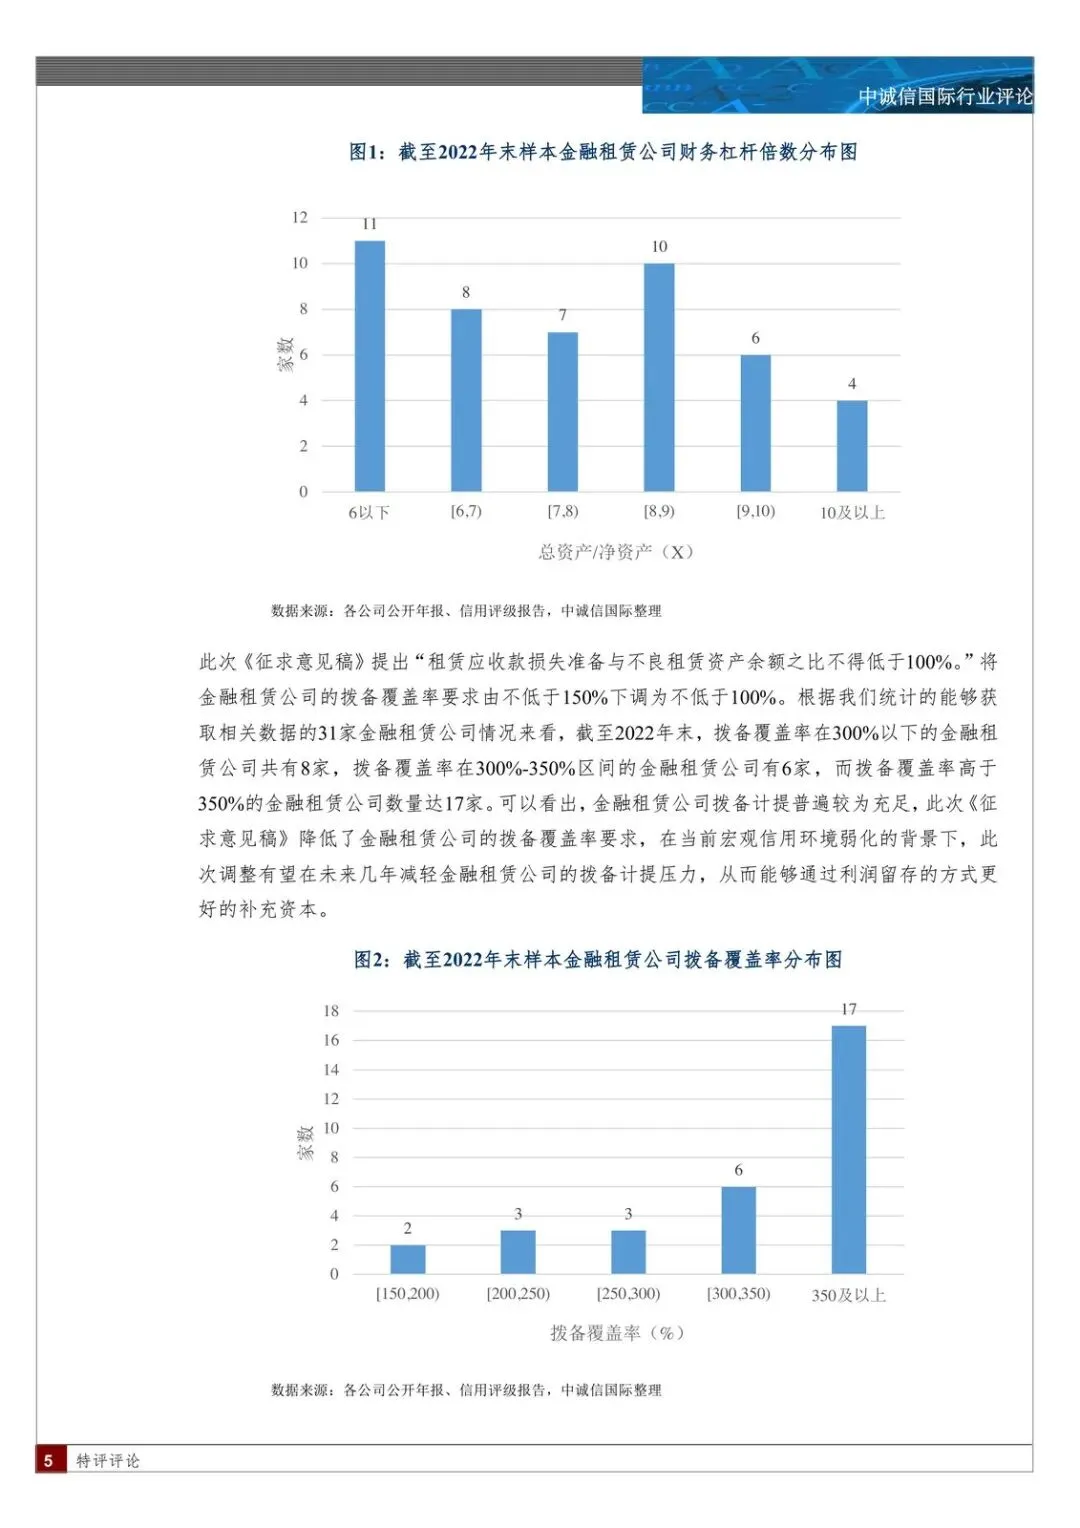
资本端两边同时动手。新增杠杆率:一级资本净额与调整后表内外资产余额之比不得低于6%;财务杠杆倍数:总资产不得超过净资产的10倍。同时降低拨备覆盖率要求,盈利水平有望优化。中诚信国际统计能取到数据的31家公司,2022年末拨备覆盖率300%以下8家、300%–350%有6家,其余更高。杠杆约束会卡住扩表过猛的公司,拨备下调则给盈利留一点空间——谁被卡、谁能释放利润,要看最终落地口径和各家报表。
接下来盯什么
- 约5家注册资本不足10亿元的公司,施行后12个月内是否提交补资本或改章程,以及是否出现股权重组。
- 施行起3个月内,固定收益投资、融资租赁咨询两项专项业务有多少公司被评估为不具备资质、必须清理并重批业务范围。
- 非资本类债券作为基础业务后,金租发债节奏是否明显加快。
- 杠杆率是否稳定在6%以上、财务杠杆是否压在10倍以内;拨备覆盖率下调后,31家样本里300%以下的8家利润释放是否兑现。
- 是否再出现类似天津国泰的破产、接管或撤销案例,以及银行系、产业系在新增投放中的份额是否继续上升。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: