
 研报速递
研学日期:2026年9月18日
研报标题:《HNB——市场风起云涌,国内产业链崛起》新型烟草行业深度报告
研报发布:中国银河证劵/行业深度分析/2026.09.17
特别说明:本文基于上述研报进行梳理,个人解读,不构成投资建议。
这篇笔记不打算复述报告,而是想把我读到的关键信息、产生的疑问、以及我个人的一些理解,系统地写下来。按照六个板块来展开:报告的核心逻辑链、关键数据的深层含义、报告中隐含的深层矛盾与未充分讨论的问题、投资映射、独立判断与思考成果,最后写一点总结。
好了,我们现在开始。
研报的核心逻辑链
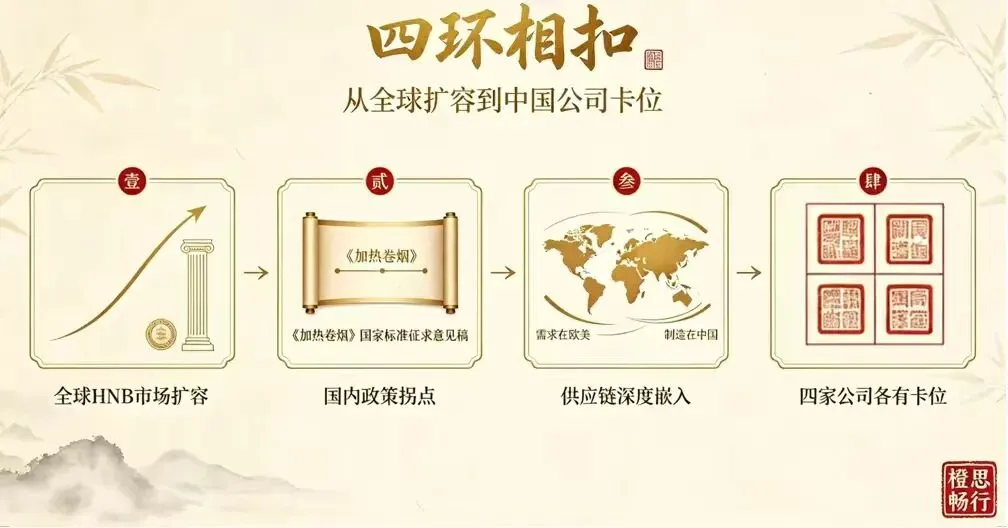
这份研报的核心逻辑链,梳理为四环相扣:
第一环,全球HNB市场持续扩容。这是整个逻辑的起点,也是最确定的行业整体增长机会。研报数据显示,HNB已超越雾化电子烟,成为新型烟草最大细分市场。2024年全球HNB市场规模371亿美元,雾化电子烟226亿美元。HNB十年复合增速118%,传统卷烟只有0.5%。HNB在烟草市场中的占比从2014年的0.002%飙升到2024年的13%。日本渗透率43.5%为全球标杆,韩国20.1%,东欧12.7%,西欧5.4%,北美0.1%。
第二环,国内政策拐点初现。7月28日《加热卷烟》强制性国家标准征求意见稿发布,起草主体全部为烟草体系内单位,覆盖国内六大中烟+郑州烟草研究院+国烟质检中心,无外部产业链企业参与。研报将此解读为国内市场开放的前置信号。
第三环,中国供应链深度嵌入全球产业链。全球HNB“需求在欧美、制造在中国”的格局已成型。2024年中国电子烟出口额109.61亿美元,出口量25.23万吨,同比+8.12%,出口至全球170个国家及地区。思摩尔国际与英美烟草共同开发Glo Hilo,盈趣科技为菲莫国际提供整机和模组研发生产。
第四环,四家公司各有卡位。恒丰纸业(HNB用纸)、中烟香港(出海独家平台)、思摩尔国际(绑定BAT,Glo Hilo)、盈趣科技(菲莫二级升一级供应商)。这条逻辑链的起点是全球HNB市场的持续扩容,终点是四家中国供应链公司的自身本事。中间的政策拐点和产业链转移,是连接起点和终点的桥梁。整份研报试图回答一个问题:在全球HNB市场快速扩容的背景下,哪些中国公司能够抓住机会?




关键数据的深层含义
1. HNB与雾化电子烟:为什么HNB更受烟草巨头青睐?
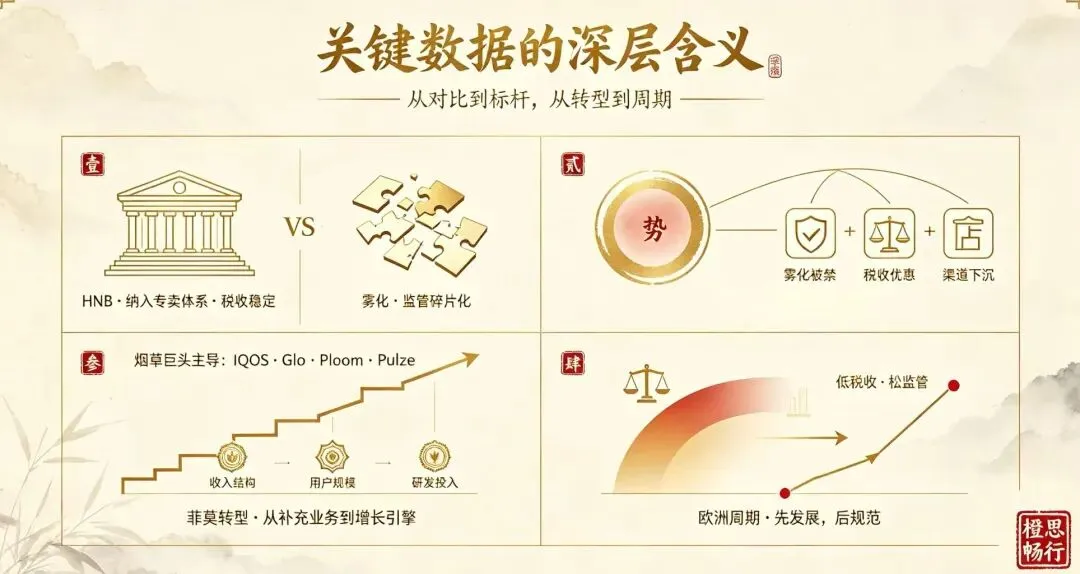
研报中有一组关键对比:2024年全球HNB市场规模371亿美元,雾化电子烟226亿美元;HNB十年复合增速118%,雾化电子烟增速波动大;HNB多被纳入烟草专卖体系,监管规则明确、税率稳定,雾化电子烟监管碎片化,部分国家禁止。
我读完后的一个感受是:HNB更像是“烟草巨头用技术手段延续烟草生意”,而雾化电子烟在早期更像“外部颠覆者”。菲莫国际的IQOS、英美烟草的Glo、日本烟草的Ploom、帝国烟草的Pulze,全部是烟草巨头自己主导的产品。雾化电子烟更多是独立品牌,比如Juul,但后来被监管打压。HNB从一开始就被纳入烟草专卖体系,税收稳定,政策风险小,所以它能持续扩容。
研报中还有一个数据:IQOS在所有市场中都保持着70%-90%的高转化率。这意味着烟民从传统卷烟转向HNB后,大部分会留下来。这种高转化率是HNB持续扩容的用户基础,也是烟草巨头愿意持续投入研发的底气。
2. 日本市场:渗透率43.5%是如何实现的?
日本是全球最大的HNB市场,2024年市场规模18041亿日元,同比+11.8%,占全球HNB市场的33.8%。菲莫/英美/日本烟草在日本的市占率分别为70%/16%/14%。
日本HNB高渗透率的三个条件:一是雾化电子烟被禁,含尼古丁电子烟液按药品监管,无获批产品;二是HNB税率仅为传统卷烟的70%-90%;三是渠道深度下沉,菲莫在日本开设2100家体验店,形成“线下体验+便利店复购”闭环。
《孙子兵法》里的一句话:“善战者,求之于势,不责于人。”日本HNB的高渗透率,与其说是产品本身的胜利,不如说是“势”的胜利——雾化被禁、税收优惠、巨头全力投入,三者叠加形成了一个几乎没有竞争对手的市场环境。中国当前雾化电子烟已纳入专卖体系但口味受限,HNB尚未开放。如果国内HNB开放,参照日本经验,渗透率提升的关键可能不在于产品本身,而在于税收政策的设计。
3. 菲莫国际的财务映射:HNB如何重塑一家烟草公司?
菲莫国际的HTP收入占比从2017年的13.83%提升到2025年的41.5%,8年间占比提升超27个百分点。IQOS用户数从2017年的500万增长到2025年的3500万。累计研发投入140亿美元,计划未来五年再投90亿美元。
我读到这里的体会是:菲莫的转型说明,HNB不是“补充业务”,而更像是“核心增长引擎”。对国内中烟而言,HNB的意义不仅是减害,也可能是在传统卷烟销量见顶后维持税利总额增长的一条可行路径。2025年我国烟草工商税利总额16570亿元,同比+3.5%,但销量增速已放缓至+0.32%,税利增长主要靠结构升级。HNB若开放,或许会成为新一轮“结构升级”的载体。
4. 欧洲市场:松监管+低税收,但税率逐步上调
东欧、西欧HNB市场规模2024年分别为99亿、105亿美元,同比+12.3%、+10.1%,渗透率分别为12.7%、5.4%。欧洲较多国家对HNB给予税收优惠,英国/法国/德国/意大利HNB与传统卷烟的税差分别为76%/45%/73%/64%。
但研报中指出,伴随卷烟销量逐步承压,部分国家开始着手逐步提高HNB产品税率。意大利2023年之后取消了针对薄荷、果味HNB 10%的税收减免,并逐步提高HNB消费税。英国多次上调HNB税率,2023年4月进一步上调至每公斤302.93英镑。欧盟委员会2022年撤回HNB的调味豁免,要求其与卷烟一样遵守“特征风味禁令”。
我倾向于认为:欧洲HNB市场的发展,早期靠税收优惠和松监管,但伴随渗透率提升,政策正在收紧。这符合“先发展、后规范”的逻辑。对中国来说大概率亦然。
研报中
隐含的深层矛盾与未充分讨论的问题
矛盾1:国内HNB开放的时间表与节奏
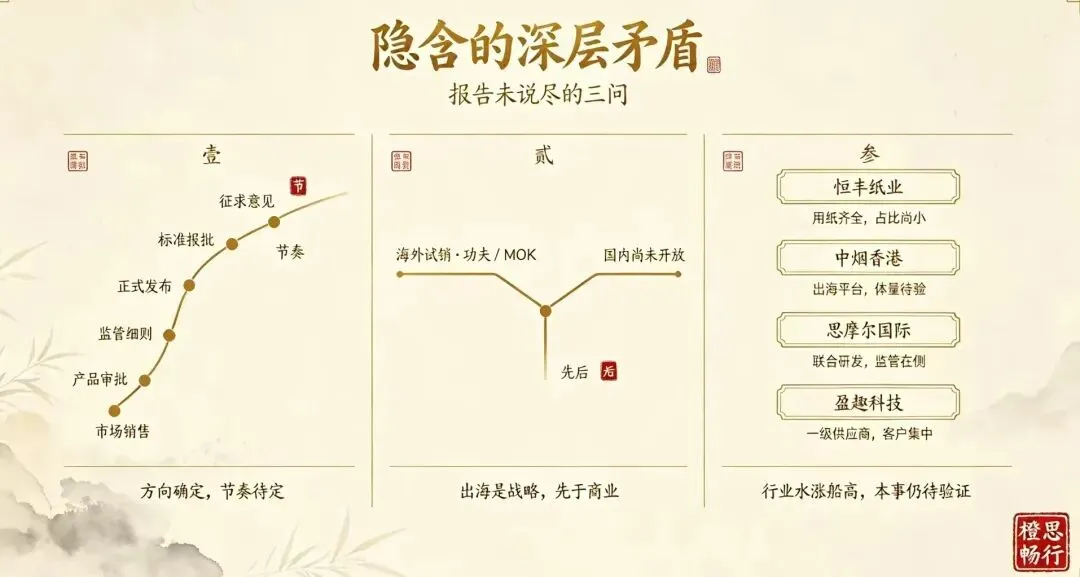
研报中将《加热卷烟》强标征求意见稿视为“积极信号”,但未给出明确的开放时间表。从政策流程看:强标征求意见(2026年7-9月)→标准报批→正式发布→配套监管细则→产品审批→市场销售。这一过程可能长达1-2年甚至更久。
且强标起草单位全部为体系内单位,说明国内HNB的推进将是“中烟主导、体系内闭环”,而非市场化竞争。外部供应链企业(如思摩尔、盈趣)在国内市场的参与度可能远低于其在全球市场的参与度。这一点报告没有充分讨论。
我的一点粗浅看法是:国内HNB开放是“确定性方向”,但“节奏”可能比“方向”更重要。在政策落地前,相关公司的HNB业务贡献有限,市场预期更多靠政策信号驱动。
矛盾2:中烟HNB出海与国内开放,哪条腿更快?
报告提到,四川中烟“功夫”、湖北中烟“MOK”已在海外试销,中烟香港是中烟体系HNB产品出海的独家平台。但中烟HNB在海外市场的竞争力存疑:菲莫IQOS、英美Glo已占据先发优势,品牌认知度高;中烟HNB产品在加热技术、烟弹口感上是否有差异化优势?中烟香港的渠道优势主要集中在东南亚、中东等地区,在欧美主流市场影响力有限。
研报数据显示,中烟香港HNB出口数量2024年约7.6亿支,2025年约3.7亿支,2026年上半年只有约0.5亿支。这说明中烟HNB在海外市场面临竞争压力,业务体量不升反降。报告对此讨论不足。
我自己的理解是:中烟HNB出海的战略意义可能大于商业意义——通过海外试销积累技术、渠道和品牌经验,为国内开放做准备。但短期内,中烟香港的HNB业务收入体量对整体业绩贡献有限。
矛盾3:供应链公司的“自身本事”究竟有多强?
报告推荐的四家公司,其自身本事各有不同:
恒丰纸业的优势是HNB用纸品类齐全,与中烟合作紧密,但HNB用纸占公司收入比重尚小,国内HNB未开放前主要靠出口。
中烟香港的优势是中烟出海独家平台,渠道可复用,但HNB业务体量小,中烟HNB海外竞争力待验证。
思摩尔国际的优势是与BAT联合研发Glo Hilo,专利共享+利润分成,但国内市场监管风险存在,BAT自身HNB业务表现分化。
盈趣科技的优势是菲莫二级升一级供应商,代工业务起量,但客户集中度高,毛利率受菲莫压价影响。
这四家公司的共同特点是:全球HNB市场扩容的行业整体增长机会是确定的,但各公司自身的个体优势需要持续验证。报告对四家公司的风险分析较为简略,没有深入讨论竞争格局变化对毛利率的影响。




投资映射
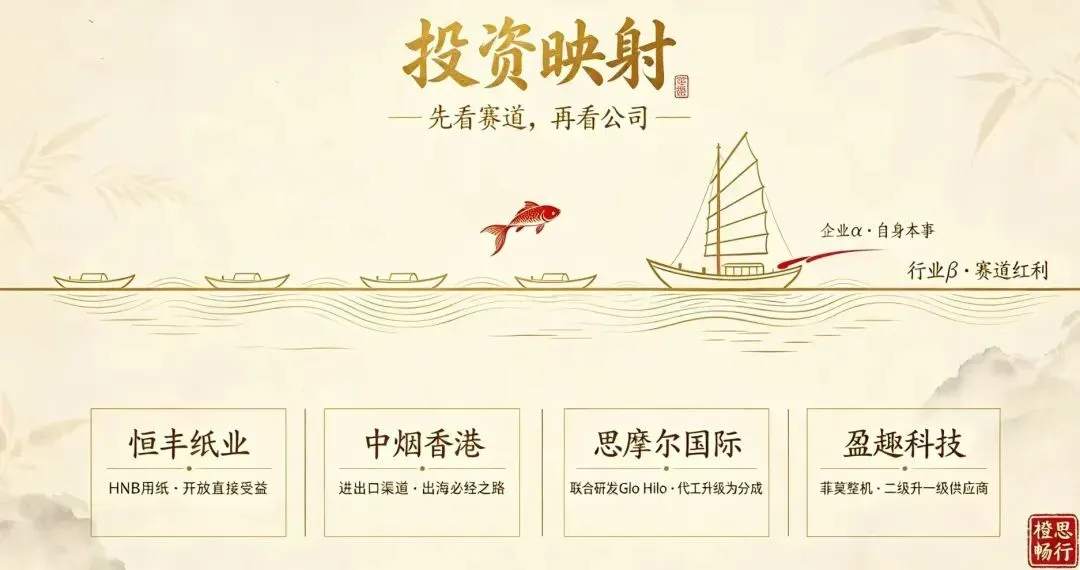
如何理解“行业整体增长机会”和“公司自身本事”
研报的投资建议里有一句话:“当前国内有较多企业参与到全球HNB产业链中,一方面在HNB市场迅速扩容背景下,行业整体增长机会稳固突出,另一方面各公司凭借研发、制造等方面的优势积极构建自身个体优势。”
这里的“行业整体增长机会”和“公司自身本事”,换成大白话就是:
行业整体增长机会 = 赛道红利、水涨船高。 行业好,里面大多数公司都容易跟着受益。
公司自身本事 = 跑赢同行、个股优势。同样在HNB赛道里,某家公司因为技术、客户、渠道、成本控制更强,增长比同行更快。
所以那句话可以换成:全球HNB市场持续扩容,行业整体增长的机会比较明确;同时,各家公司也在靠自己的研发、制造、客户绑定等本事,争取比同行增长更快、份额更高。先看赛道好不好,再看公司行不行。赛道好,是“水涨船高”;公司行,是“自己游得快”。
四家公司的投资映射:
恒丰纸业:HNB用纸产业链。如果国内HNB开放,恒丰纸业作为中烟体系内的用纸供应商,可能直接受益。但需要跟踪其HNB用纸收入占比的变化。
中烟香港:烟草进出口产业链。中烟体系HNB产品出海必须经中烟香港渠道,现有渠道可快速复用推广HNB。但HNB业务体量小,中烟HNB海外竞争力待验证。
思摩尔国际:与英美烟草共同开发新一代Glo Hilo产品。Glo Hilo是当前最值得跟踪的变量。如果Glo Hilo能在日本、欧洲市场成功挑战IQOS的统治地位,思摩尔的成长逻辑将从“代工”升级为“联合研发+利润分成”。26H1公司HNB业务收入超9.61亿元,同比增长超3倍,HNB收入占总营收比重达13.4%。
盈趣科技:为菲莫国际提供整机和模组研发和生产。公司从二级供应商升级为一级供应商,伴随菲莫新型烟草业务的快速成长和市占率持续提升,公司收入有望放量。2025年8月公司通过定增募集资金8亿元用于马来西亚智造基地扩建、墨西哥智造基地建设等项目。
独立判断与思考成果
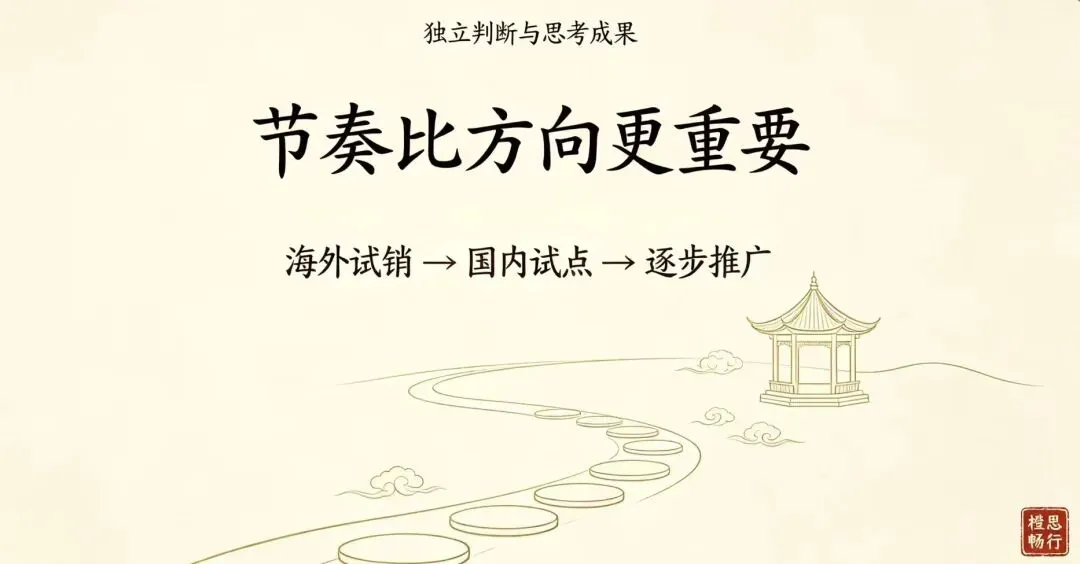
1. 国内HNB开放是“确定性方向”,但“节奏”比“方向”更重要
《加热卷烟》强标征求意见稿的发布,标志着国内HNB政策研究进入实质性阶段。但需要区分“标准制定”与“市场开放”。标准制定是技术性工作,可以在不开放市场的情况下推进;市场开放需要修改《烟草专卖法》实施条例,涉及税收、监管、渠道等多方面调整。
我倾向于认为:国内HNB大概率将采取“先海外、后国内”“先试点、后推广”的路径。中烟HNB在海外试销积累经验,国内可能在部分区域或特定渠道试点,再逐步放开。这一过程可能持续2-3年。在政策落地前,相关公司的HNB业务贡献有限,市场预期更多靠政策信号驱动。俗话说“欲速则不达”,政策的推进节奏,往往比方向本身更值得关注。
2. 中国供应链的“不可替代性”正在增强
全球HNB产业链“需求在欧美、制造在中国”的格局,本质上是中国电子制造能力的溢出。思摩尔与BAT的“专利共享+利润分成”模式,标志着中国供应链从“代工”向“联合研发”升级。盈趣科技从二级供应商升级为一级供应商,也说明中国企业在精密制造、成本控制方面的优势难以替代。
我自己的体会是:即使国内HNB市场不开放,中国HNB供应链公司仍能受益于全球市场扩容。思摩尔、盈趣科技的海外收入占比高,其业绩驱动因素更多来自全球HNB渗透率提升,而非国内政策。这就像《淮南子》里说的“积力之所举,则无不胜也”,中国供应链的优势是多年积累的结果,那也并非一朝一夕可以替代的。
3. 最大的预期差可能在“烟弹”而非“烟具”
市场关注点集中在烟具(加热技术、代工),但烟弹的消耗属性更强、复购率更高、利润率更稳定。烟弹的核心组件中,烟草薄片/再造烟叶由中烟体系内企业主导,冷却过滤段(PLA)技术壁垒较高,HNB用纸恒丰纸业布局较早。相关产业链公司还包括华宝国际(烟用香精)、中国波顿(烟用香精)等。
我斗胆估计:烟弹产业链的长期价值可能被低估。随着HNB渗透率提升,烟弹的消耗量将持续增长,相关材料供应商的业绩弹性可能大于烟具代工商。
4. 需要警惕的风险
政策风险:国内HNB开放时间低于预期,或开放后税率高于预期。HNB行业发展与政策引导高度相关,若相关政策发生变动将对行业产生重要影响。
竞争风险:HNB产业链的竞争已经演化为全球范围内的竞争,菲莫IQOS、英美Glo Hilo、日本烟草Ploom X的竞争加剧,若出现非良性竞争,会影响行业利润水平。
汇率风险:HNB产业链相关国内公司业务主要以出口为主,原材料采购主要以人民币计价结算。如果美元对人民币出现贬值,将降低出口产品折算成人民币的售价,进而降低公司的毛利率。
客户集中度风险:盈趣科技对菲莫的依赖度高,思摩尔对BAT的依赖度高。如果核心客户调整供应链策略,可能对相关公司业绩产生重大影响。




写在最后
本身不抽烟,反倒更容易跳出吸食体验的视角,从产业、政策、供应链三层逻辑审视HNB。在我看来,HNB的核心不是一款新品类烟品,而是烟草体系在传统卷烟增长触顶之后,一场内生式的自我升级。
从海外数据看,全球HNB十年复合增速118%,日本渗透率达到43.5%,菲莫国际HTP业务收入占比已经来到41.5%,一系列指标指向:HNB大概率是烟草行业未来十年确定性较强的增长主线。
国内供应链企业早已深度绑定全球HNB产业链。思摩尔和BAT的专利共享+利润分成模式、盈趣科技从二级供应商跃升为一级供应商,都印证国内厂商在精密制造、成本管控、联合研发上的竞争力持续提升。即便国内市场政策不放开,这批企业依然可以吃到海外市场扩张的红利。
但投资要分清两件事:行业β和企业α。行业上行是水涨船高,公司竞争力才是自身游泳的能力。只有两者兼具的标的,才能穿越周期持续成长。四家核心企业各有卡位,也各有隐忧。春江水暖鸭先知,读完研报,便能看清这几只“鸭子”身在何处。

以上内容不构成任何投资建议。
仅将自己在研报中的所思所想,分享给大家。
做长期主义者,遇见更好的自己。
欢迎大家一起学习讨论,共同成长!
欢迎关注 | 研学共进

发表评论
发表评论: