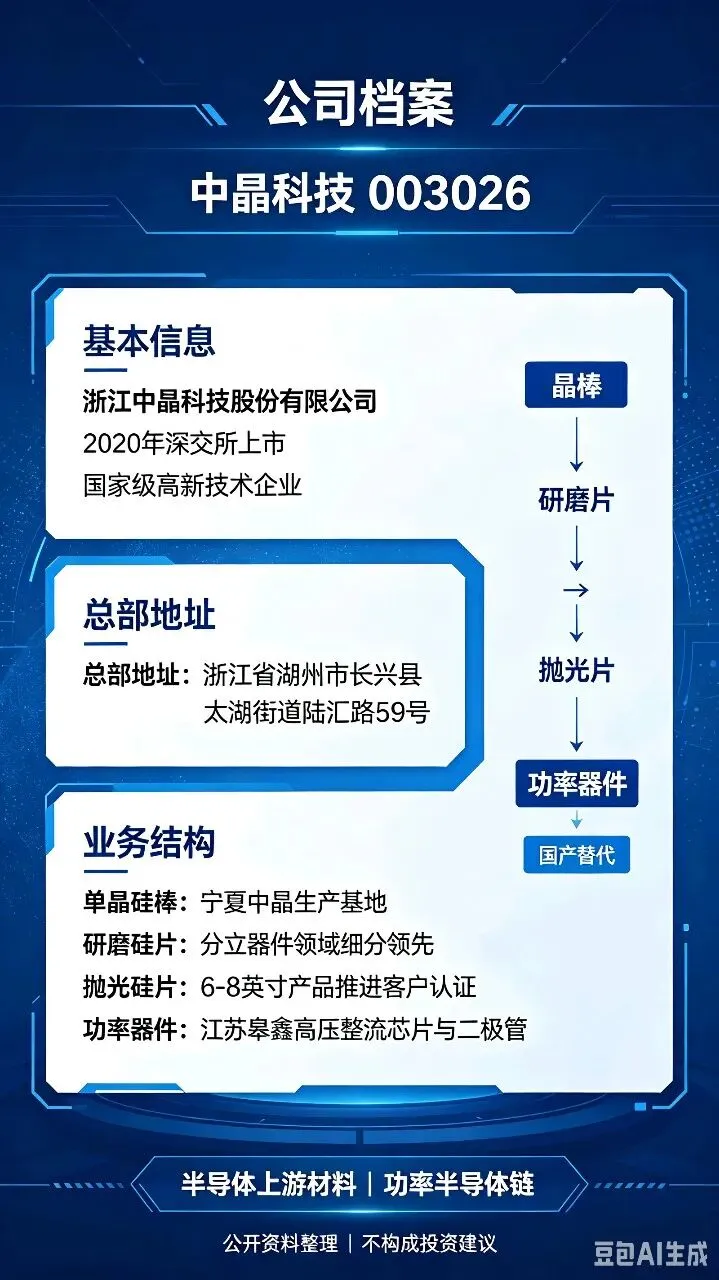
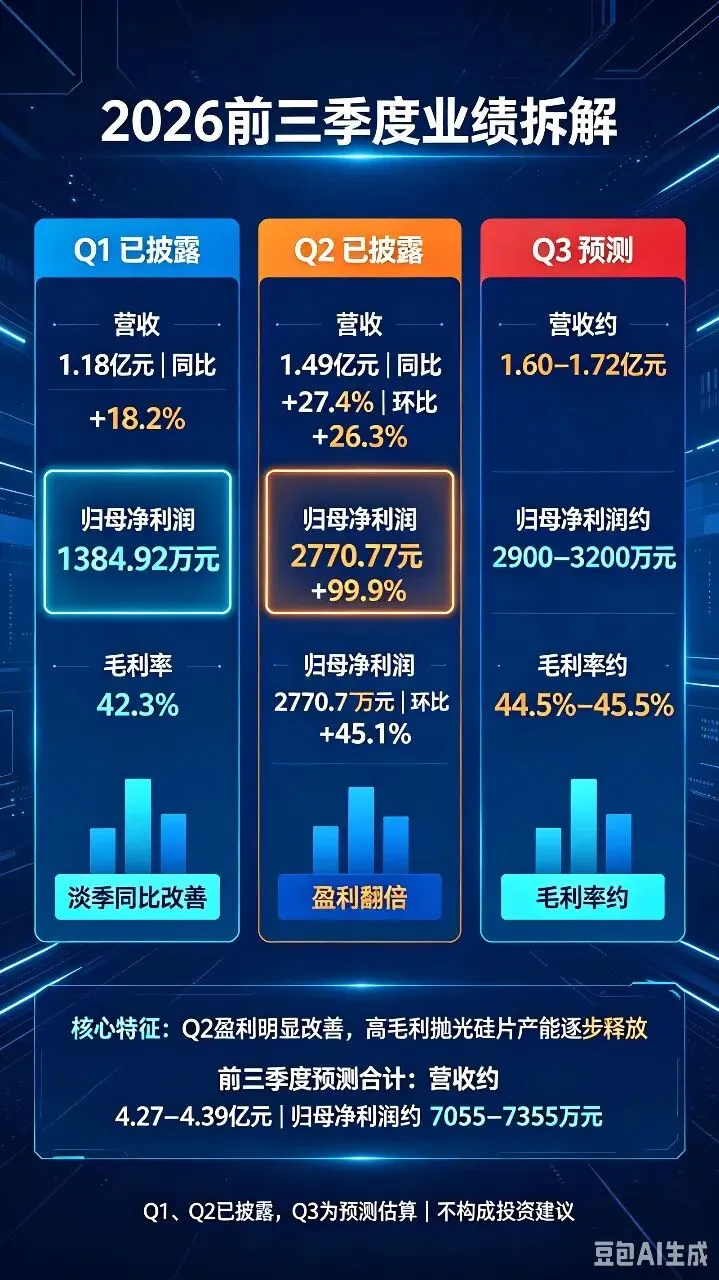
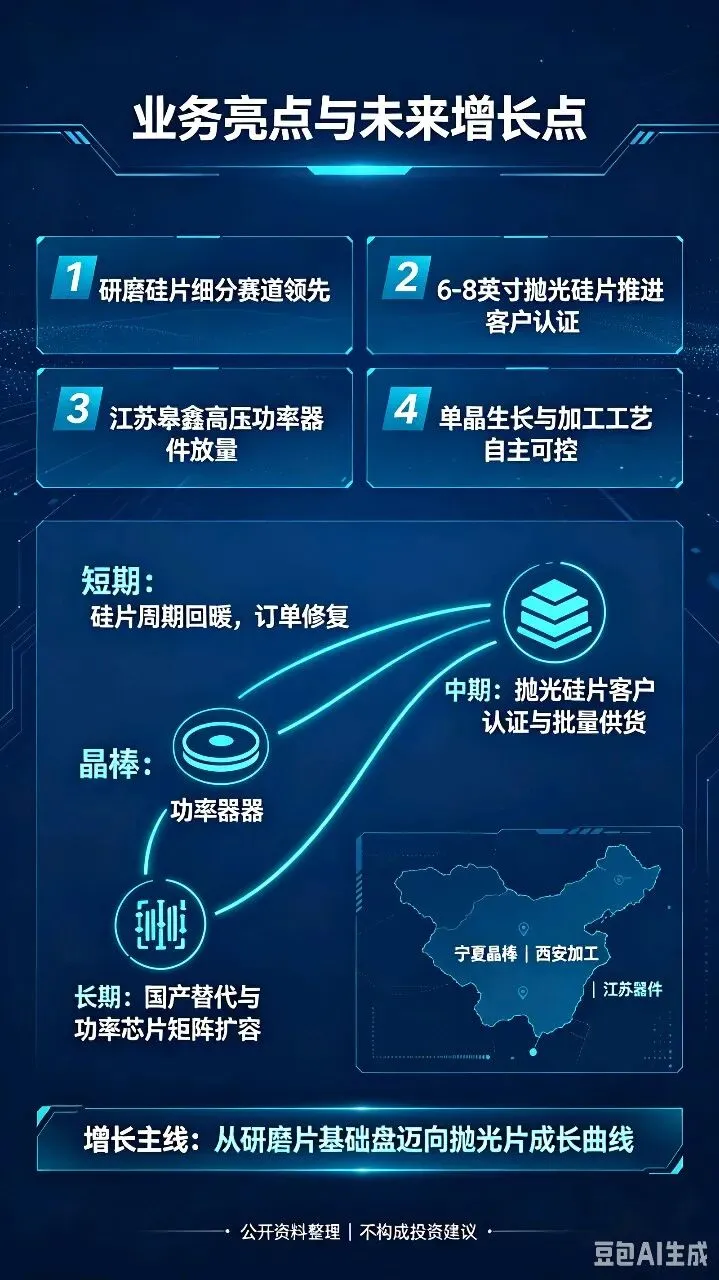
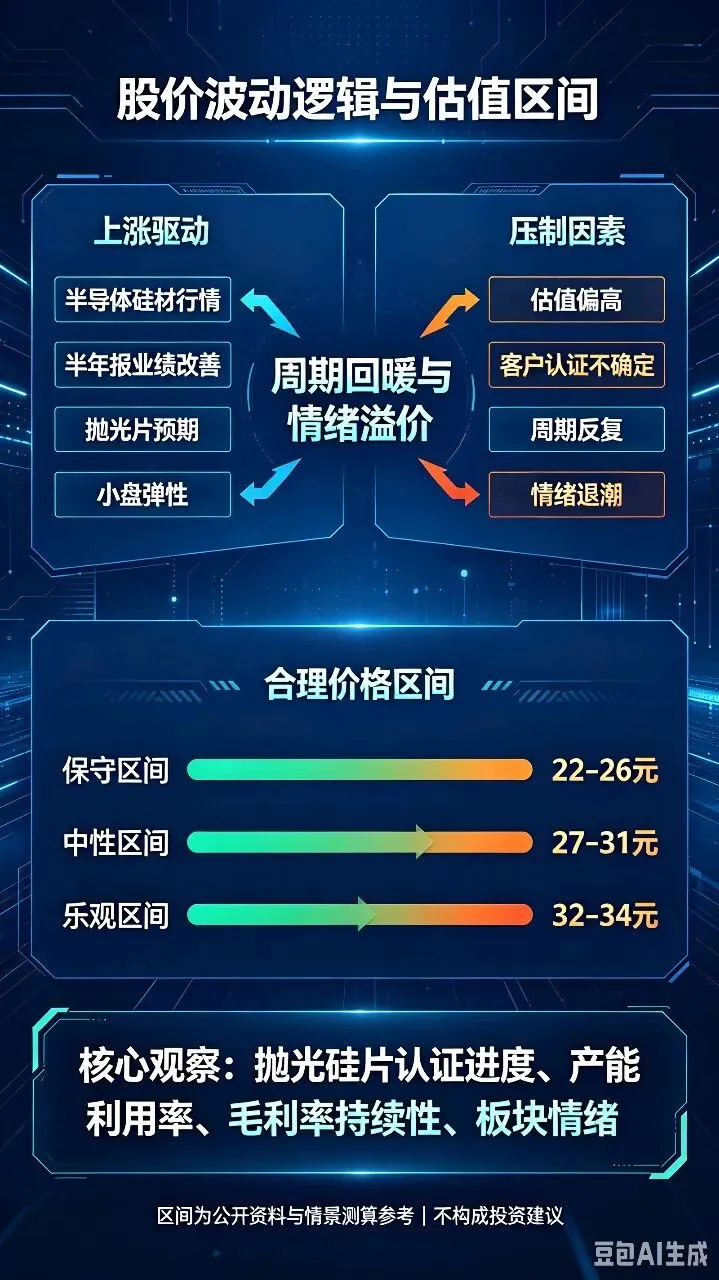
中晶科技(003026)深度研报 ⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎浙江中晶科技股份有限公司(003026),总部位于浙江省湖州市长兴县太湖街道陆汇路59号 。2020年深交所上市,国家级高新技术企业。主营半导体单晶硅材料、研磨硅片、抛光硅片、高压整流芯片/器件,在分立器件研磨硅片细分赛道国内领先。旗下核心子公司:宁夏中晶(晶棒生产)、西安中晶(硅片加工)、中晶新材料(抛光硅片募投项目)、江苏皋鑫(功率芯片与高压二极管)。产品下游覆盖工业、家电、汽车电子、医疗设备等功率半导体客户。说明:2026Q3财报尚未正式披露,Q3数据为市场一致预期估算;Q1、Q2为已披露正式财报。- 营收:1.18亿元,同比+18.2%;环比(对比2025Q4)-24.5%- 归母净利润:1384.92万元,同比大幅增长;环比-67.8%- 解读:一季度为行业传统淡季,营收利润环比回落,但同比大幅改善,受益硅材料周期回暖,订单逐步修复。- 营收:1.49亿元,同比+27.4%,环比+26.3%- 归母净利润:2770.77万元,同比+48.42%,环比+99.9%- 扣非净利润2683.26万元,同比+53.83%- 解读:二季度进入旺季,募投抛光硅片产能释放,产品结构优化,毛利率抬升,利润环比近乎翻倍。- 预估营收:1.60~1.72亿元,同比+25%左右,环比+8%~15%- 预估归母净利润:2900~3200万元,同比增长,环比小幅抬升- 解读:半导体硅片需求持续回暖,抛光硅片持续客户认证、小批量放量;分立器件需求稳健。该部分为预测值,最终以正式三季报公告为准。预计总营收4.27~4.39亿元,归母净利润约7055万~7355万元,整体同比大幅增长,核心驱动来自抛光硅片产能释放+行业周期上行。1. 研磨硅片细分龙头:在分立器件用研磨硅片领域国内市占率领先,客户稳定,是公司基本盘业务,现金流稳定。2. 抛光硅片第二增长曲线:募投6-8英寸抛光硅片项目持续上量,正在多家下游客户认证,逐步实现批量供货,抛光硅片附加值显著高于传统研磨片,拉高整体毛利率 。3. 江苏皋鑫功率器件:高压整流芯片、二极管产品,应用于医疗、空气净化、工业设备,丰富产品矩阵,增厚利润。4. 在手订单饱满,下游功率半导体需求回暖,产品价格企稳回升,产能利用率持续提升 。5. 自主掌握单晶生长、切片、研磨核心工艺,国产替代逻辑清晰。1. 抛光硅片产能持续释放:6-8英寸抛光硅片逐步完成客户验证,持续放量,提升高毛利产品占比,是中长期核心增长点。2. 宁夏基地单晶硅棒扩产:保障上游原材料供给,降低外购成本,支撑硅片业务扩产。3. 江苏皋鑫功率芯片扩产:汽车电子、工业自动化、医疗设备需求增长,带动高压器件业务增长。4. 行业层面:功率半导体国产替代,国内分立器件厂商扩产,拉动上游硅片需求。潜在风险:半导体周期反复、抛光硅片客户认证不及预期、行业价格战、原材料涨价。1. 板块催化:半导体硅片/材料主线爆发,存储、功率半导体周期复苏预期,资金进攻上游材料标的。2. 基本面改善:2026上半年业绩高增,毛利率提升,抛光硅片产能落地预期强。3. 小盘+弹性标的:市值体量偏小,游资+短线资金合力炒作,情绪溢价明显;9月15、16、17连续涨停,短期换手率持续放大。4. 市场预期:国产替代+硅片周期反转预期,资金博弈抛光硅片放量带来业绩弹性。风险提示:短期股价上涨主要是题材情绪驱动,估值已经大幅透支,一旦板块退潮,回撤幅度会很大。当前(9月17日收盘37元)动态PE约119倍,显著高于半导体硅材料行业平均PE区间,当前股价高估,大量估值来自题材预期,不是现有业绩支撑。- 保守合理区间:22~26元(对应PE 40~55倍,基于稳定业绩、不考虑抛光片远期放量溢价)- 中性合理区间:27~31元(考虑抛光硅片逐步放量,给予一定成长溢价)- 乐观区间:32~34元(需要抛光硅片大规模落地、业绩持续超预期,当前很难持续维持)当前37元已经超出中性乐观区间,属于情绪炒作溢价,安全边际很低。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: