
 研报速递
一、技术升级&新技术齐头并进
🐟1️⃣技术升级线:
•PCB半导体化
@mSAP:确定性放量,27/28年我们测算空间会达到62.5e美金/160e美金,再造一个AI PCB,容量看【景旺电子、深南电路】、弹性看【兴森科技、红板科技】
•伴随PCB升级
@m8+m9以及未来m10迭代,我们一直强调上游材料共进方向在hvlp4(最缺)+碳氢+化学法硅微粉( 行业最新模型已更新 ),从确定性业绩看,Q3核心看【德福科技】、从技术升级→新高角度看,核心看好【东材科技、圣泉集团】、弹性看【凌玮科技、瑞丰高材(预期差最大】
@CCL今明年格局最大的赢家是【生益科技】(方方面面,包括switch tray,包括ptfe等等),弹性最大【华正新材】
•光模块散热升级
传统风冷极限仅 30~35W,3m/s 强制风冷最多承载 30W 以内模块,高功耗 1.6T 直接触达风冷天花板。1.6T光模块液冷升级,继续关注【瑞玛精密】
🐟2️⃣新技术方向:
•散热(金刚石)
@金刚石:产业推进加速,金刚石铜成为最有可能放量产品形态,单晶/多晶金刚石产业验证提速,关注国内HG和ALI、H,以及TJD订单节奏,关注台系冷板方案进展,核心【黄河旋风、国机精工、远东股份、沃尔德】、弹性主要【力量钻石、宏昌科技】
•电源&元器件(联系熊晟)
@SST:核心看好【四方股份】、弹性【京泉华】
@Drmos:我们测算27年全球空间在260e(海外占大头),关注vera Rubin 拉货进展带来的订单外溢,核心看好【晶丰明源】
@硅电容:我们测算28年整体市场空间在120e(不考虑涨价),核心看好【英集芯】
•玻璃基板(技术升级终极方向),位置最低
康宁公司将在全球范围内对以日元计价的显示玻璃基板产品实施15%及以上的价格调整,关注27年起量进展,核心【京东方】、弹性【奥来德】
二、强call BCB树脂方向:
长期10年的不确定叙事vs短期确定性的总量增长,后者肯定更重要,强call BCB树脂方向: α看呈和科技/β看东材科技 产业趋势方面,AI高速传输倒逼M9/M10板材升级,BCB凭借超低损耗、热稳性好,未来碳氢BCB树脂的用量将进一步大幅增加。
实业调研方面,一是头部国际CCL厂把M9里BCB掺量由30‑40%上调至50‑60%,新版本正在下游验证;二是今年Q4 M10多路线定型,无论最终哪条方案胜出,都要提升BCB用量;叠加当前全球单体产能偏紧,供给约束明显;2027年起随M9批量出货,需求有望快速起量,国产具备卡位的企业弹性突出。
建议重点关注潜在BCB树脂新星#呈和科技,公司主业明年业绩约6-7e,对应25倍pe合理估值。若考虑BCB树脂期权,按照年产500吨✖️300w/吨来展望,未来市值或还有翻倍空间📈
三、【华福计算机】先进封装板块大涨,重视封装材料平台型公司 德邦科技 先进封装材料国产替代有望进入加速期。
大摩近日研报指出,预计到 2029 年国内先进封装市场规模将达千亿级别, 但关键材料长期由海外厂商占据较高份额。随着头部封测厂出于供应链安全、降本及本地化协同需求,正加快国产材料验证导入。 先进封装材料认证周期长、一旦进入产线替换意愿较低,国产厂商若完成验证,有望同时享受行业扩容和份额提升双重红利。
头部客户产品认证布局齐备静待放量。公司已在长电、通富、华天、HW、CX、CC等头部客户形成多品类渗透,具备从单品突破向平台化国产替代延伸的基础。 TIM1已经通过国内某重点封测客户全套可靠性验证。接下来将进入业绩兑现期,维持强烈推荐。
四、【国金机械−前沿制造】超快激光有望进入1→10阶段
#不管哪个产业超预期,本质都是超快的设备受益。1️⃣ M9/M10材料 2️⃣Msap3️⃣玻璃基板4️⃣陶瓷基板,这几类工艺→超快激光放量。
#产业头部集体发布激励,彰显业绩中期增长信心。本周德龙激光、帝尔激光分别发布股权激励计划&员工持股计划,对于未来业绩给出高增目标
#产业验证接近尾声,订单放量在即。我们近期跟踪核心设备公司接近万小时验证尾声,年内有望获得批量订单,产业从1→10。
空间广阔,弹性足够
高速版+M9&M10加速超快放量,明年从行业需求2500台以上,单台设备定制化,价值量600W。
建议关注:超快行业的边际变化比较大,#关注德龙、英诺、大族、芯碁,我们下周组织了英诺激光调研,感兴趣领导欢迎私信
五、【半导体设备】两存订单展望至2028,估值有望锚定框架订单
两存都已经在沟通长周期订单,这一轮我们展望订单至2028年交付需求,DRAM领域,明年预计有HBM的产品扩产,叠加福建厂商额外扩产,JH本身国产化率较高,也有望带动明年订单上修。NAND更多层新品取得进展,预计明年扩产高阶产品占比更高。存储端合计明年扩产将近35万片,订单有望大幅爆发。
从存储占比较高角度:微导纳米、拓荆科技、华海清科、中微公司、京仪装备等。
从产品0-1阶段来看:芯源微、中科飞测、精测电子、金海通、精智达
零部件:正帆科技、新莱应材、珂玛科技、先导基电
六、【招商机械】电科思仪调研要点20260918
光通信测试:光谱仪目前在手订单近1w台,单台8-10万元,采样示波器、误码仪、CDR有望明年推出并产生收入。公司在光通信测试设备领域具备集团产业链协同优势,存在弯道超车机会。
PCB测试:公司PCB测试相关产品(矢量网络分析仪)预计2026年年底基本具备量产条件,客户测试周期为3-6个月,预计2027年上半年可形成批量订单,落地节奏与客户自身规划相关。海外是德供货周期拉长,为公司提供国产替代机遇。
卫星互联网:未来重要的产业爆发点,若国内两万颗卫星组网落地,卫星天线、通道测试需求将大幅增长,且产线测试需要系统级解决方案,公司的集成能力和全套解决方案布局具备竞争优势。终端测试可能每年万台左右的量。一台小几十万的单价。
七、【西部机械】半导体设备观点更新:科技修复行情中最强的矛,中期看新高0918
#短期来看,隔夜外围科技股大涨,科技行情有希望迎来持续性修复,产业端,下游扩产加速(cc可能更加超预期一些),设备公司订单量级上修&未来能见度持续加强
#中期来看,#我的观点仍然是看板块突破前高没问题。此前我们说半导体设备是科技里面预期到现实兑现度最好的分支,现在看来有望持续超预期,扩产的贝塔和一些个股的阿尔法都在持续超预期;至于大家担心的二阶导问题,至少明年二阶导还是加速的,至于28年,除了存储,我们还有先进逻辑这个产能短板需要补充,国产设备相比于海外设备,阿尔法逻辑要强的多(所以并不需要只锚定海外设备的涨跌)
#长期看,可能大家并不关心5-10年维度的事情,但这个赛道一定是可以看得很长的,毕竟我们的产业正处在中前期。
投资建议:不想选股可以买入设备etf ,想精选有alpha的个股,推荐中科飞测(明暗场均有望超预期,看2000-3000e),微导纳米(订单超预期,看800-1000e),芯源微(清洗份额提升超预期,四代机批量订单落地渐行渐近,看1000-1500e)
八、【浙商建筑建材】继续看好电子布板块
特种布:需求侧,AI服务器实现从传统CPU架构到GPU异构计算架构的核心升级后,一方面大幅提升单位服务器对高端电子布的消耗量,同时驱动电子布产品持续升级迭代。供给侧,特种布具备较高的工艺、设备、认证壁垒。设备方面,丰田高端织布机供需持续紧张,扩产或于明年年中起逐步释放,国产织布机在超薄/极薄及特种布领域仍处研发攻关阶段,短期内无法替代,同时表面处理、后处理设备也构成一定门槛。认证方面,特种布产品往往要经过CCL厂、PCB厂及终端品牌的多轮测试,下游客户更看重供应商产品的良率、稳定性和保供能力。
1)低介电二代布:随着26H2终端Rubin的逐步爬坡,叠加谷歌、亚马逊等升级产品量产在即,M8材料放量带动低介电二代布需求释放,供给侧产能释放节奏较慢,供需缺口或将持续至2027年。
2)T布:T布主要用于ABF/BT载板领域,终端需求量较大,能够稳定量产全系列规模产品的企业有限,产品维持较高的价格和盈利能力。
传统电子布:随着终端设备向薄型化、轻量化发展,需求从传统厚布(如7628)向薄型化、高性能化迁移,同时AI服务器等对E-glass的需求也在增长。头部企业主动压缩常规电子布产能,转向薄型布、特种布,导致普通规格被动供给收缩,行业供需紧张几乎无库存,以7628电子布为代表的传统产品价格一路上行。2025年10月至今,以7628电子布为例,价格维持每月上调趋势,2026年9月均价约11.8元/米,较2025年9月低点(3.9元/米)上涨203%。展望后续,预计2027-2028年传统电子纱线实际新增产能有限。电子布产能受电子纱新增产能有限/织布机紧缺/结构升级带来产能收缩等影响,预计在下游景气度持续上行背景下,行业供给偏紧格局仍将延续至2027年;同时,近期PCB厂商开启新一轮顺价,进一步为电子布价格上涨打开空间,看好传统电子布涨价和盈利弹性释放。
建议关注:传统电子布龙头中国巨石,特种电子布进展突破进一步提振估值、增厚业绩;二代布龙头国际复材,产能扩张目标明确,有望迎来量价齐升;特种布全品类综合企业中材科技,定增项目释放在即,产品结构有望升级;国内唯一具备量产全系列低CTE布能力的厂商宏和科技。
九、【聚焦半导体设备&零部件】cc框架陆续到来,新的订单上修潮?
15万片超大框架协议逐步启动 二季度产业景气尚未传导至业绩 二季度无论是半导体设备还是零部件板块扣非业绩兑现不算特别亮眼,但产业景气趋势足够强劲,三季度有望逐步见盈利拐点。
半导体设备 去年前期让利订单逐步消耗完毕,三季度开始反应去年下半年收入确认,彼时存储大周期刚启动,趋势逐步转好。
设备零部件 零部件板块订单确收周期短,今年上半年是订单加速0→1,我们判断下半年有望成为业绩兑现0→1的阶段。
前道设备: 北方/中微/拓荆、华海/盛美/屹唐、飞测/精测/芯源
后道设备: 长川/华峰、联讯/骄成、金海通/精智达、光力/矽电
设备零部件(2X做多半导体设备):富创精密、江丰电子、神工股份、正帆科技等
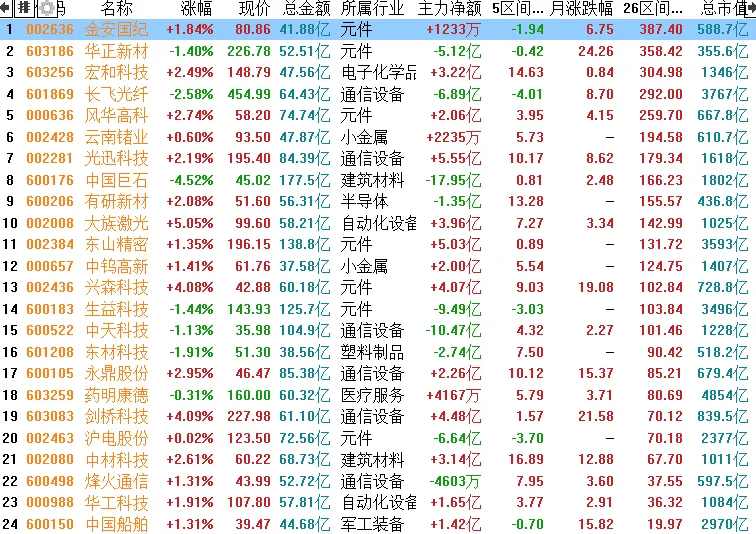
主板:24支
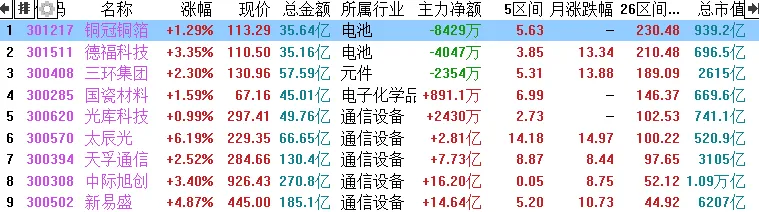
创业板:9支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。


发表评论
发表评论: