
 研报速递
债券市场日报
2026年09月18日
电话:010-66173331
一、资金面
周五(09月18日),央行公告称,为维护银行系流动性合理充裕,中国央行公开市场今日以固定利率、数量招标方式进行的7天期逆回购操作利率为1.40%,与此前持平。
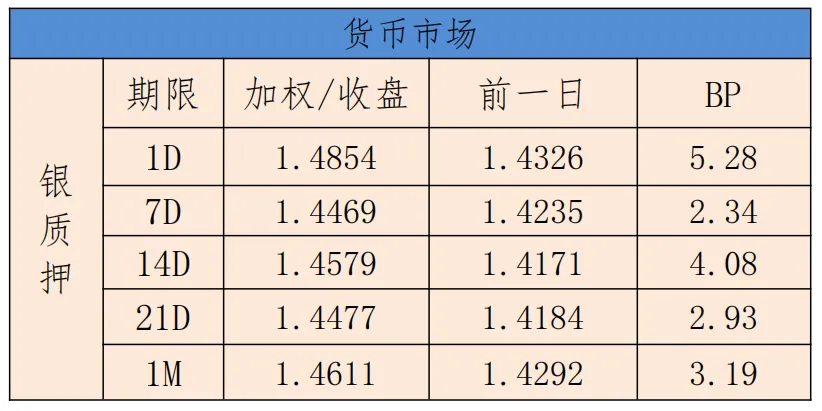
今日银行间市场主回购利率整体上行。隔夜加权平均利率收盘于1.4854%,上日的收盘价为1.4326%,上行5.28BP;14天收盘价为1.4579%,相比较昨天的收盘价格1.4171%,上行4.08BP。
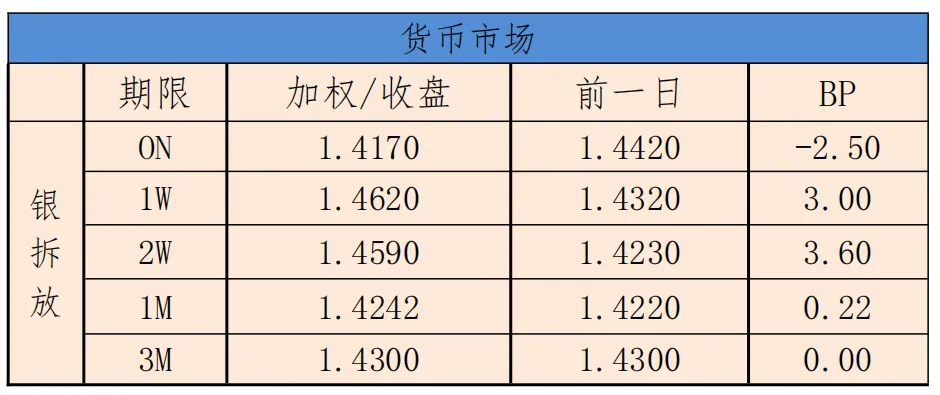
今日上海银行间同业拆放利率(Shibor)整体上行。隔夜Shibor下行2.50BP,报1.4170%。7天期Shibor上行3.00BP,报1.4620%,1个月Shibor上行0.22BP,报1.4242%。
二、市场面
1. 利率债方面
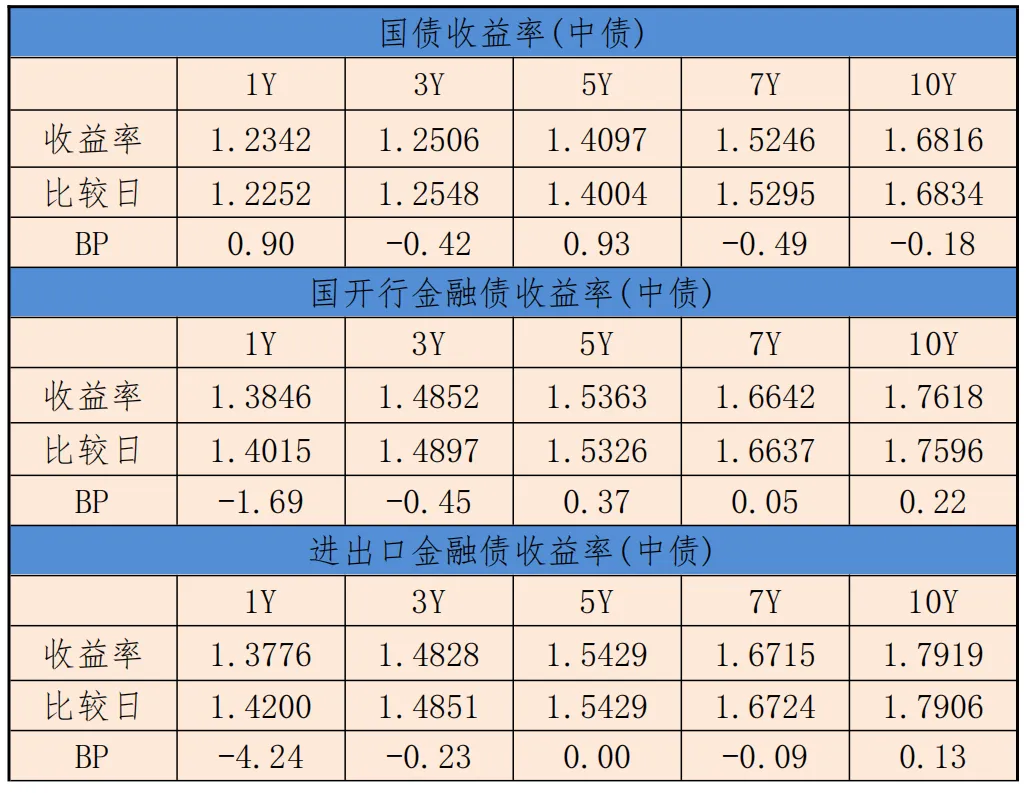
国债5年期带动曲线对应期限上行0.93BP,至1.4097%;7年期带动曲线对应期限下行0.49BP,至1.5246%。
国开债曲线今天收益整体上行,3年期带动曲线对应期限下行0.45BP,至1.4852%;5年期带动曲线对期限上行0.37BP,至1.5363%;10年期带动曲线对应期限上行0.22BP,至1.7618%。
中债进出口金融债曲线整体下行,10年期带动曲线对应期限上行0.13BP,至1.7919%。
2. 信用债
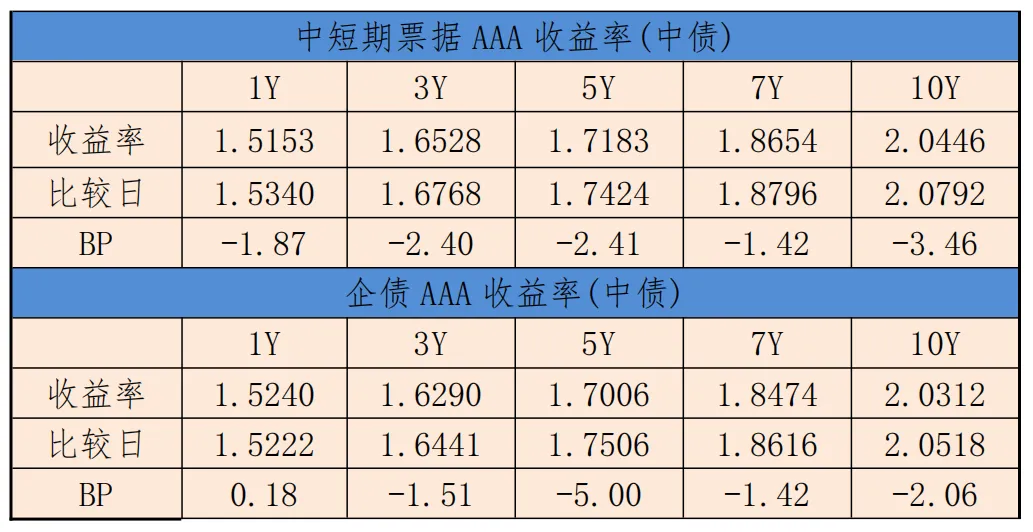
中债中短期票据收益率曲线(AAA)1年期收益率下行1.87BP,至1.5153%,3年期收益率下行2.40BP,至1.6528%。
三、政策动向
1、加强上市制度的竞争力及提升证券市场基建的营运效率,支持内地及海外行业龙头及优质新兴产业企业赴港上市,包括深化香港交易所与前海股权交易中心对接合作,助力更多内地优质企业透过香港的上市平台对接国际资本市场,构建更加顺畅高效的上市服务。完善扩充金融市场互联互通机制,拓展新兴领域,发挥投融资平台功能,推动与共建“一带一路”国家及全球南方等新兴经济体的经贸、金融与基础建设合作。香港将吸引国际金融机构在香港设立区域总部或办事处,支持金融机构以香港为区域基地。坚定支持亚洲基础设施投资银行等多边开发机构利用香港成熟的资本市场支持项目融资、发债、投资及财务管理的运作,积极配合和支援亚洲基础设施投资银行在港设立的办事处的需要。加强国际金融人才培养与引进,完善专业资格衔接、实务培训及跨境交流机制,壮大具备国际视野与专业能力的金融人才队伍。
2、香港特区首个五年规划提到,金融是香港的根本和最大的优势。香港国际金融中心必须彰显国际定位,以开放的金融市场吸引全球资金、人才和财金企业汇聚香港。通过深度融合内地与海外市场,积极巩固香港作为联通全球金融市场的枢纽 功能,便利国际资本把握国家及亚洲发展机遇,同时助力内地企业和资本高水平走向世界,并在全球金融治理体系中发挥更大作用。通过深度融合内地与海外市场,积极巩固香港作为联通全球金融市场枢纽的功能,便利国际资本把握国家及亚洲发展机遇,同时助力内地企业和资本高水平走向世界,并在全球金融治理体系中发挥更大作用。
3、香港将强化作为全球最大离岸人民币业务枢纽的功能。全面壮大离岸人民币业务规模,持续完善离岸人民币生态体系,增强流动性支持力度,建立香港人民币离岸市场流动性补充机制,加快推进离岸人民币产品创新和扩展产品类型,构建全覆盖、多层次的人民币跨境流通网络,提高离岸人民币融资稳定性。同时,积极推动人民币作为政府的支付货币。进一步增强离岸人民币市场支持实体经济的能力,全面提升对贸易、投融资及跨境业务拓展等领域的支持和促进作用,并支持企业在跨境经贸业务上更广泛使用人民币,便利人民币与其他地区货币的兑换。
4、加强内地与香港金融监管沟通,在维护香港金融市场稳定议题上保持紧密交流。香港还将巩固全球领先跨境财富管理中心的地位,为全球主权基金、家族办公室在香港发展提供优质服务,强化香港管理内地与全球资产配置和财富管理的功能。完善监管和市场基础设施、壮大专业服务生态,积极推动家族办公室业务发展,优化基金、单一家族办公室和附带权益税制,驱动更多国际和内地家族资本及长期资金落户香港并扩大业务。
5、扩大多元资产管理类别和产品选择,推动基金市场发展,例如另类资产基金和房地产投资信托基金等多元化资产管理工具,从而全面提升资产和财富管理的深度与广度。香港特区首个五年规划提到,强化国际风险管理中心功能。深化与内地及海外市场监管合作,充分运用国际保险、再保险及资本市场比较优势,推动传统保险与非传统风险管理工具协同发展,发挥保险相连证券、专属自保公司、航运专项风险池等多层次风险转移和分担机制的叠加效应,巩固香港作为区域乃至全球巨灾及专项风险管理枢纽的战略功能。同时强化保险业风险为本的资本制度,鼓励保险资金投资香港及内地的基建项目,提升保险业界风险防控能力和风险管理文化。香港将优化证券市场效能。
四、当日观点
近年来,金融资源更多流向重点领域和薄弱环节。2026年初,中国人民银行设立1万亿元民营企业再贷款,为民营中小微企业破解融资难题注入强劲政策动能。图为4月18日,中国人民银行保定市分行联合保定农商银行在一家电力设备制造公司调研,了解再贷款资金使用成效。持续推进货币政策框架转型,构建科学稳健的货币政策体系。不断优化货币政策中间变量,淡化对数量目标的关注,特别是对贷款单一渠道的关注,把金融总量更多作为观测性、参考性、预期性指标。更加注重发挥价格型调控的作用,健全市场化的利率形成、调控和传导机制。完善短端利率调控机制,进一步优化完善政策利率及配套制度建设,增强央行政策利率的作用。完善存贷款利率定价,为经营主体提供更多的贷款定价基准选择。加强利率政策执行和监督,持续整治金融业“内卷式”竞争、资金空转。健全可置信、常态化、制度化的政策宣传和市场沟通机制,以专业、务实的方式方法,做好政策沟通和预期引导。聚焦服务经济结构转型升级需要,持续建设规范、开放、有活力、有韧性的现代化金融市场。建设和发展多类别、多层次的金融市场体系,进一步丰富金融市场业态。发展股权市场和债券市场“科技板”。发展中国的财富管理市场,支持资管行业健康有序发展。推动金融市场基础设施互联互通,稳妥发展利率、汇率衍生品,促进市场流动性提升和价格形成。强化国债收益率曲线的基准作用。健全金融市场法治体系,推进发行交易、登记结算、税收等制度优化完善,维护金融市场秩序,培育良好的市场生态。稳步推进金融领域制度型开放,进一步提升中国金融市场的国际化水平。建设并完善多渠道、广覆盖的跨境支付体系。统筹发展离岸人民币市场。支持上海提升跨境金融、离岸金融服务能力。巩固香港离岸人民币业务枢纽地位。健全覆盖全面的宏观审慎管理体系,进一步提升金融体系的稳定性和韧性。在宏观层面把握好经济增长、经济结构调整和金融风险防范的动态平衡。稳妥化解重点领域风险。继续做好金融支持地方政府融资平台债务风险化解工作。稳妥有序推进重点地区和重点机构风险化解,严肃财经纪律、市场纪律和监管规则。健全金融稳定保障体系。强化系统性金融风险的监测、评估和预警。拓展中央银行宏观审慎和金融稳定功能,丰富宏观审慎管理的工具箱,维护股市、债市、汇市等金融市场平稳运行。强化政策协同配合,提升对国民经济重点领域和薄弱环节的金融服务质效。加强金融“五篇大文章”工作统筹,指导金融机构提升服务能力,丰富金融产品,强化信息科技支撑,优化金融资源配置。加快构建与科技创新相适应的体制机制,探索科技金融领域信息开放共享和数据融合运用,提升金融支持科技创新的效能。优化结构性货币政策工具设计和管理,坚持聚焦重点、合理适度、有进有退,以市场化方式激励引导金融机构优化资金投向。加强政策协同配合,聚焦融资担保、风险分担等方向,放大政策激励效能。加强与产业政策协同,引导金融机构科学评估风险,分类施策、有扶有控,抑制部分行业“内卷式”竞争。同时,加速构建基础设施,为国际标准黄金交易提供高效可信的服务。全方位支援更多金商和金融机构落户香港,扩容增量。全面提升香港黄金仓储量和精炼能力。强化本地人才培训,研究为黄金相关企业提供进一步优惠政策。深化本地与内地黄金市场合作,积极推进互联互通,建设一站式储存、交易、清算和服务中心,构建一体化的黄金生态圈。探讨发展人民币计价黄金市场、大宗商品市场,加强与上海黄金交易所和上海期货交易所等内地交易所合作,加大吸引国际投资者力度,增加人民币定价产品。此外,香港还将统筹推动离岸人民币大宗商品交易创新突破。充分发挥香港作为伦敦金属交易所全球仓库网络许可交付地点的独特优势,带动更多大宗商品相关的交易、风险管理,以及融资等业务联动发展,探索打通其他投资工具需求的新路向,建设高效开放的大宗商品生态圈。进一步丰富香港人民币计价结算的大宗商品期货期权品种,鼓励和支持香港大宗商品现货交易使用人民币计价结算。发展人民币大宗商品交易,与内地市场错位互补发展,包括与前海联合交易中心协同合作。那些至今仍然幻想通过挑起、利用中美摩擦实现自身利益,企图通过炮制“中国威胁”提高自己“身价”的势力,更需要读懂这一变化。各种针对中国的“小动作”可能仍会出现,各种试探也不会停止,但这些动作改变不了中国持续发展的基本趋势,更无法逆转世界力量结构深刻调整的历史方向。今年北京香山论坛的主题是“凝聚稳定共识,同促安全治理”。对当下的中美关系来说,“稳定”二字具有更加特殊的分量。两个世界大国能够建立更加成熟、更加稳定、更加可预期的相处方式,受益的远远超出中美两国。中美加强安全对话所传递出的重要信号正在于此:中国有信心、有实力维护自身核心利益,也始终愿意通过建设性对话管控分歧。沿着这一方向继续前进,对中美有利,对亚太有利,对世界也有利。8月CPI、PPI回升,进出口保持高增,当前外需仍为K型分化上沿,内需修复情况仍待观察。政策层面,金融领域“十五五”发布会强化资本市场改革与稳市预期,“六张网”进一步推进项目落地和要素保障,后续实物工作量有望逐步形成,相关政策也有望持续完善。随着生成式AI研发竞争加剧,模型蒸馏也成为行业关注和争议的话题。美国官员与AI企业长期抱怨中国企业针对美国公司开展“大规模蒸馏活动”。目前,我国社会融资规模存量超过460万亿元,广义货币余额超过350万亿元,贷款余额超过280万亿元,宏观金融总量规模已经很大。随着存量的扩大,金融总量增速有所下降也是自然的,这与我国经济发展阶段的转变是一致的。金融总量增速趋缓,有利于保持宏观杠杆率基本稳定。过去几年,我国宏观杠杆率上升较快。一方面是宏观政策加强逆周期调节,促进经济平稳增长,金融总量和债务增长一体两面,推高了债务规模;另一方面是物价处于低位,拖累了名义经济增速。融资市场由供给约束转向需求约束,有效融资需求能够得到充分满足,社会融资条件仍是相对宽松的。对此,要平衡好短期和长期的关系,避免金融总量增长超过实体经济需要,造成资金空转淤积,进一步推升宏观杠杆率,导致落后产能和低效企业难以出清,影响经济效率。贷款降速提质或将成为宏观运行的新常态之一。当前超过280万亿元的贷款余额中,房地产、地方融资平台的贷款占比仍然较大,这些领域不仅不再增长,反而还在下降。2025年至2026年上半年,房地产贷款余额累计下降超2万亿元。其他领域的贷款要先填补上这个下降的部分,才能带来总量上的增长。随着经济结构转型和信贷结构变化,实体经济需要的信贷增长也在发生变化。全部信贷要保持过去的增速是很难的,也是没有必要的。对于支撑经济增长来说,盘活低效存量贷款和新增贷款的意义本质上是相同的。



发表评论
发表评论: