
 研报速递
报告导读
9月16日,中国信息通信研究院云计算与数字化研究所在2026年中国算力大会“太空算力创新发展专题论坛”上联合太空算力专业委员会正式发布《太空算力发展前瞻研究报告(2026年)》。报告以太空算力技术为核心切入点,聚焦我国太空算力产业链的上、中、下游各环节,涵盖算力载荷制造与发射、在轨服务运营与地面保障、太空算力应用赋能等重要领域。通过深入梳理各领域的关键技术演进、产业实践进展及未来发展趋势,力求多维度、立体化地呈现我国太空算力产业的整体图景与发展脉络,为相关领域的战略研判与产业布局提供参考依据。
要点梳理
一、产业发展背景
报告指出,太空算力快速兴起,是大国博弈、资源瓶颈、市场需求三重力量共同驱动的结果,产业发展具备极强的战略必然性与市场刚需性。
大国科技竞争加剧太空制权争夺。当前全球空天领域竞争白热化,低轨轨道、频谱资源具备“先占先得、不可再生”的战略属性,成为各国重点争夺的核心资源。太空算力作为空天信息体系的核心能力,是实现空天感知、传输、计算、赋能一体化的核心底座,直接决定未来空天话语权与战略制权,已成为各国科技战略布局的重点赛道。
地面能源瓶颈推动太空算力探索。传统地面算力发展受限凸显,土地资源、电力能耗、散热条件、碳排放指标等约束持续收紧,大规模算力扩容难度加大。同时海量卫星遥感数据存在“采集多、回传少、利用率低”的痛点,地面带宽无法承载海量天基数据下行需求。而太空具备天然低温、持续太阳能供电、全域无遮挡覆盖的优势,能够有效弥补地面算力的资源短板,为算力扩容提供全新突破方向。
产业应用需求牵引算力在轨部署。应急减灾、海洋监测、极地观测、深空探测、低空经济等场景,对数据处理时效性、全域覆盖性、自主可靠性提出极高要求。传统“天基采集、地面计算”的模式链路长、时延高、响应慢,无法满足实时决策需求。行业刚需倒逼算力上移,推动数据处理、智能分析、任务决策逐步实现在轨原生处理。
二、主要国家发展态势
报告梳理全球太空算力主要玩家布局,指出当前中美欧形成三极竞争格局,各国技术路线、落地节奏、产业侧重差异明显,整体呈现“美国领跑、中国跟跑并局部赶超、欧洲稳步布局”的态势。
美国:是全球太空算力最早布局、技术最成熟、体系最完善的国家。依托星链星座、军用天基算力项目,率先完成大规模低轨组网,实现星间互联、在轨计算、天地调度一体化验证。其特点是军民融合深度高、商业化落地快、迭代速度快,已经形成成熟的商业航天产业生态,在轨资源、组网技术、在轨算力调度领域具备明显先发优势。
中国:我国太空算力布局起步较晚,但迭代速度快、政策支撑强、组网进度迅猛。当前已完成多批次试验卫星组网,实现单星在轨计算、星间激光通信、小型星座协同验证,核心技术进入快速突破期。整体呈现**国家队主导基建、商业航天创新落地**的双轨发展模式,现阶段以技术验证、场景试点、体系搭建为主,正快速追赶国际先进水平。
欧洲:以多国联合项目为主,侧重技术研发、标准制定、空间科学探测,商业市场化、规模化布局相对滞后。相较于中美,欧洲组网速度偏慢、商业航天活力不足,更注重太空算力的合规体系、可持续发展与科研应用,产业化落地节奏相对保守。
三、技术架构演进路径
报告将太空算力的技术发展完整划分为三个递进阶段,明确行业从单点能力走向全域成熟的完整演进路线,清晰界定各阶段技术特征与落地能力。
“单星计算”阶段(成熟落地):当前所处阶段,技术形态已基本成熟。核心特征为单星搭载算力载荷,独立完成在轨数据处理、图像识别、数据筛选等基础智能任务。无需依赖多星协同,落地门槛低、验证速度快,是现阶段行业主流落地形态,主要用于单点场景试点验证。
“组网星座”阶段(中期规模化验证):下一阶段核心发展方向,处于逐步落地验证期。核心特征是多星组网、星间互联、算力协同,实现星座级分布式算力调度、数据共享、任务协同。打破单星算力上限,大幅提升整体处理能力、覆盖时效与任务复杂度,支撑行业规模化场景落地。
“天地协同”阶段(远景探索):产业终极发展形态,目前处于技术探索与预研阶段。将建成统一的天地一体化算力调度体系,实现地面算力、天基算力的互联互通、动态分配、智能调度,形成全域统一算力网络,可支撑在轨大模型运行、全域智能决策、空天经济规模化发展。
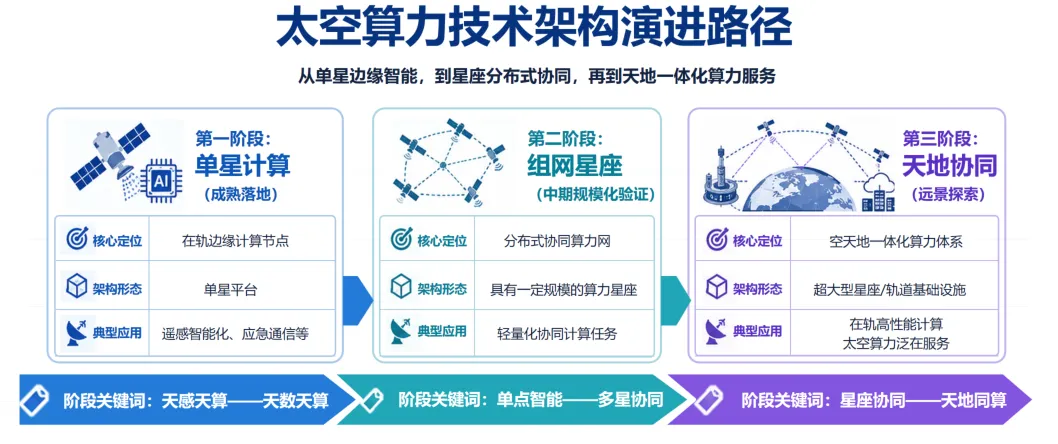
图1 太空算力技术架构演进路径图
四、太空算力产业链全景
报告完整拆解太空算力全产业链,分为上游载荷制造与发射、中游在轨运营与地面保障、下游场景应用三层体系,覆盖产业全部参与环节与价值分布。
产业上游:载荷制造与发射。属于产业基础硬件层,是太空算力落地的核心底座。主要包含卫星平台研发、星载算力芯片、智能载荷、激光通信模块等核心硬件制造,以及火箭发射、入轨部署、频轨资源申报等前置配套环节。上游决定整体算力性能、可靠性与成本,是当前核心技术攻坚板块。
产业中游:在轨服务运营与地面保障。属于产业服务与运营层,是连接硬件与应用的关键枢纽。主要涵盖卫星在轨运维、星座组网管控、星地网络调度、算力资源管理、数据中台运营、地面测控保障等服务,负责将太空硬件资源转化为可调度、可复用、可输出的标准化算力服务。
产业下游:太空算力应用赋能。属于产业价值落地层,是太空算力商业化的核心出口。主要覆盖应急减灾、海洋极地监测、空天遥感、低空经济、深空探测、国土安防、气象预测等全域场景,通过在轨智能处理能力,实现各行业效率升级、时效升级、能力升级。
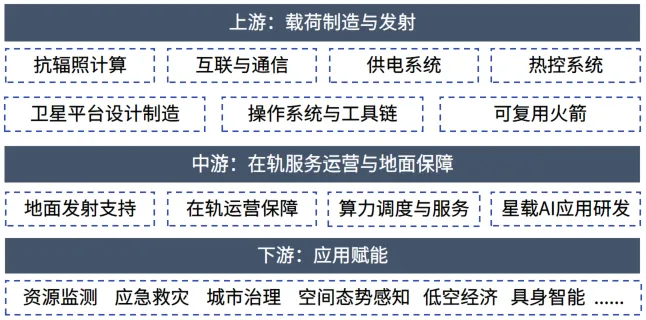
图2 太空算力全产业链
五、发展展望
结合当前产业短板、技术瓶颈与全球竞争格局,报告从战略、技术、生态、国际合作四个维度,提出太空算力未来中长期发展重点与顶层方向。
深化战略研判,强化顶层规划与决策支撑。立足空天战略安全与数字经济发展需求,进一步明确太空算力的基础设施定位,完善产业顶层设计与发展规划,统筹频轨资源布局、产业布局与项目布局,避免碎片化发展,形成体系化推进格局。
聚焦关键瓶颈,实现核心技术全栈自主可控。重点攻坚抗辐照星载算力芯片、高速星间激光通信、在轨热控、分布式算力调度系统、太空网络协议等卡脖子技术,补齐硬件、软件、组网、调度全链条短板,构建自主可控的天基算力技术体系。
构建开放生态,创新产业模式与协同机制。搭建产学研用协同创新平台,统筹国家队、商业航天、科技企业、科研院所资源,完善行业标准、安全规范、评测体系。创新商业化运营模式,打通技术验证、场景试点、规模商用的产业闭环,培育可持续发展的产业生态。
扩大国际合作,深度参与全球治理与国际规则制定。积极参与全球空天算力领域技术合作、标准共建、资源协同,主动参与太空算力国际规则、频谱轨位资源规则制定,提升我国在全球空天算力领域的话语权与影响力。
长按二维码关注微互动


发表评论
发表评论: