
 研报速递
(完整版.pdf ) 以下仅展示部分内容 下载方式见文末
一份报告看懂智驾供应商格局:国产替代加速,福瑞泰克成最大黑马,NOA爆发式增长,新国标重塑行业门槛。
2026年8月,佐思汽研发布《2026年国内乘用车智能辅助驾驶第三方智驾供应商研究报告》,全面剖析了国内L2~L2+ ADAS及NOA市场格局、政策趋势与核心玩家。本文带你一文读懂报告精华,看清智能驾驶供应链的“大变局”。
一、政策风向:新国标落地,智驾行业从“野蛮生长”走向“合规竞赛”
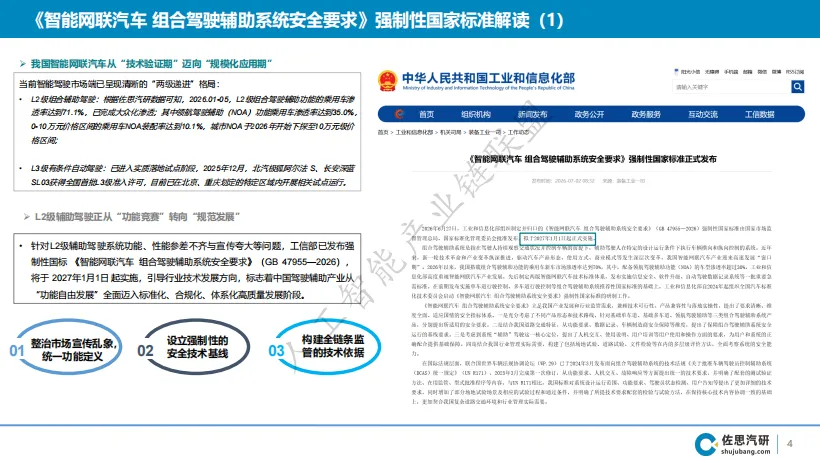
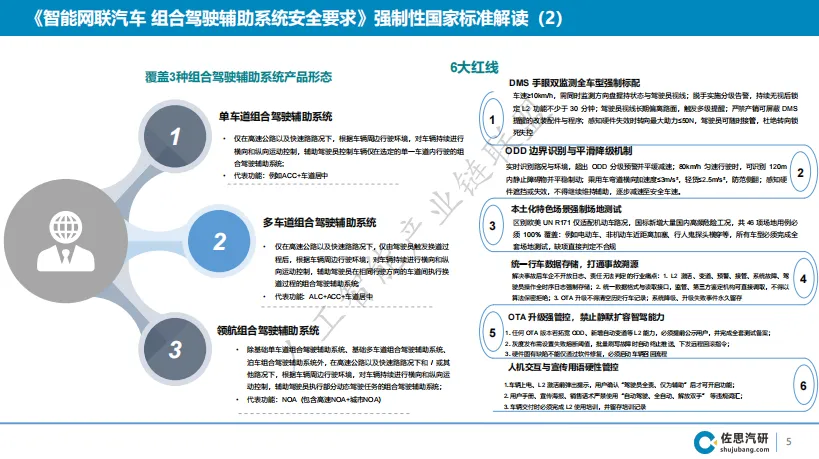
2026年6月27日,工信部正式发布《智能网联汽车 组合驾驶辅助系统安全要求》(GB 47955-2026)强制性国家标准,将于2027年1月1日起实施。这标志着中国驾驶辅助产业从“功能自由发展”全面迈入标准化、合规化、体系化高质量发展阶段。
核心要点:
• L2级辅助驾驶:2026年1-5月渗透率达71.1%,已完成大众化渗透;NOA功能乘用车渗透率达35.0%,城市NOA开始下探至10万元价格区间。 • L3级有条件自动驾驶:2025年12月,北汽极狐阿尔法S、长安深蓝SL03获得全国首批L3级准入许可,已在北京、重庆指定区域开展试点运行。
六大红线,条条致命:
1. 覆盖3种组合驾驶辅助系统产品形态:单车道、多车道、领航组合驾驶辅助系统。 2. DMS手眼双监测全车型强制标配:车速≥10km/h,需同时监测方向盘握持状态与驾驶员视线;脱手实施分级告警,持续无视后锁定L2功能不少于30分钟。 3. ODD边界识别与平滑降级机制:80km/h匀速行驶时,可识别120m内静止障碍物并平稳制动;乘用车弯道横向加速度≤3m/s²。 4. 本土化特色场景强制场地测试:新增大量国内高频危险工况,共46项场地用例必须100%覆盖,如电动车、非机动车近距离加塞、行人鬼探头横穿等。 5. 统一行车数据存储,打通事故溯源:L2激活、变道、预警、接管、系统故障、驾驶员操作全时手动强制存储;OTA升级不得清空历史行车记录。 6. OTA升级强管控,禁止静默扩容智能驾驶:任何OTA版本若拓宽ODD、新增自动变道等L2能力,必须提前公示用户,并完成全套测试备案。
对主机厂的影响:
• 合规成本上升,安全主体责任被压实。 • “自研”与“外包”的战略抉择:高昂的合规成本使得全栈自研可能只适用于具备百万级量产规模、千亿级营收体量的少数头部玩家。对于大多数车企而言,采购头部智驾供应商的成熟合规方案,成为更现实的选择。 • 目前吉利、比亚迪、奇瑞率先取得《组合驾驶辅助安全管理体系自愿认证》,但不等同于车型满足上市合规条件。
对供应商的影响:
• 新国标为供应商设立了硬性的准入门槛,供应链将迎来一轮深度洗牌。 • 测试场景规则天然利好深耕中国路况的国产方案:国产Tier1积累海量国内城市/城郊混合路况数据,算法场景适配、标定效率、本地化快速迭代能力具备明显优势。 • 车规级安全认证成为Tier1量产交付的硬性门槛,不具备完整安全闭环能力的纯硬件代工企业将逐渐边缘化。 • 硬件成为标配:DMS摄像头从“选配”变为“标配”;强制要求配备实体按键来控制转向灯、雨刮等19项核心功能,利好传统按键供应商。
二、L2~L2+ ADAS市场:第三方主导,国产替代加速
市场格局:
• 2022-2026年1-5月,国内L2~L2+ ADAS装配量持续增长,2024年触及高点后2025年出现回落,赛道由全面扩张转向结构性机会为主。 • 第三方智驾供应商装配占比始终维持97%以上,主机厂自研份额长期低于3%。主机厂将自研资源更多投向高阶NOA与城市智驾领域,对于量大面广的L2~L2+功能,普遍选择采购第三方成熟方案。
价格带分化:
• 自主品牌:10-15万元价位持续成为L2 L2+方案装机核心阵地,是本土第三方智驾厂商实现规模化落地、推进国产替代的核心市场。0-10万元入门车型L2L2+搭载比例显著回升,下沉市场逐步打开增量空间。• 合资品牌:10-15万元价格区间是合资L2 L2+装配的第一大载体,0-10万元合资车型几乎无L2L2+搭载量。
能源类型分化:
• 燃油乘用车L2装配水平持续提升,构成行业稳定存量市场。 • Full HEV油电混动车型L2~L2+渗透率逼近饱和,供应链格局固化。 • EREV增程式、PHEV插混车型的L2~L2+装配率持续显著下滑,核心原因在于自主品牌新能源车型加速NOA智能化升级。 • EV纯电赛道出现分层,L2~L2+需求集中于平价主流及入门车型。
国产替代趋势:
• 2022年外资近乎垄断,国外智驾厂商份额94.8%,国内仅5.2%。 • 2024年是行业变化的拐点,国内L2~L2+ ADAS智驾厂商市占率逐年上升至2024年的26.9%、2025年的32.4%,以及2026年1-5月的32.7%。 • 福瑞泰克凭借8.3%市占率领跑国内本土第三方智驾方案厂商,经纬恒润、四维图新紧随其后,三家头部企业合计瓜分71.8%的本土第三方市场。
头部供应商格局:
• 2024-2026年5月,TOP8智驾供应商合计包揽该细分市场76.1%份额,行业集中度显著抬升。 • 外资阵营:Denso、法雷奥、Bosch以21.2%、20.5%、14.5%的份额形成三强。 • 本土阵营:福瑞泰克以27.8%的份额稳居行业绝对龙头,经纬恒润、四维图新分别以22.7%、21.3%构成第一梯队。 • 福瑞泰克成为L2~L2+细分市场唯一实现市占率连续快速提升的第三方智驾供应商,其市占率由2022年的1.1%攀升至2026年1-5月的14.5%,正式反超博世、采埃孚、法雷奥、安波福、维尔宁等一众外资老牌Tier1,位列L2~L2+ ADAS细分市场第二名,本土智驾厂商第一。
出海机遇:
• 国内多家整车企业将战略锚点升级:从国内市场为主+辐射海外,加速向具备全球研发、制造、渠道与品牌体系的全球化汽车集团转型。 • L2 ADAS及L2+(LCA)已成为国内智驾出海车型的主流配置。2025-2026年出海的20款车型中,L2+占比超半数(11/20),基础L2占比次之(7/20)。 • 智驾出海主机厂多采用第三方智驾的模式,伴随比亚迪、吉利、长安大规模海外投放新车,L2~L2+方案需求持续扩容。
三、NOA市场:爆发式增长,端到端大模型成主流
市场爆发:
• 2022年全市场NOA装车仅83.22万台,2025年冲高至627.64万台,5年时间装车量扩张7.5倍。 • 整体装配率从2022年4.2%一路上涨至2026年1-5月36.1%,NOA从高端选配功能,变成主流家用车常态化配置。
价格下沉:
• 2022年为高端导入期,NOA供给高度集中于30-35万元价位。 • 2024年域控、感知部件价格大幅下探,推动功能批量搭载于10-15万主流车型。 • 2025年智驾大模型量产落地进一步降低算法适配门槛,NOA成功渗透至0-10万入门市场。 • 至2026年1-5月,10-15万价位取代高端市场,成为NOA搭载体量最高的核心价格带。
算力趋势:
• 告别算力军备竞赛,转向算法效率竞争。 • 低算力(<250TOPS)、中高算力(500-750TOPS)芯片为绝对主流,分别占据37%、52%装配份额。 • 低算力梯队形成以英伟达Orin N、华为昇腾1951、地平线J6M三分天下的格局,三款主力芯片合计贡献近三成NOA总装车量。
技术路线:
• 端到端智驾大模型已成为NOA规模化落地的主流技术方案。 • 部分NOA第三方智驾厂商端到端智驾大模型对标分析: • 地平线:一段式E2E+VLM+强化学习+世界模型,HSD V1.6,2026年4月发布,新增遥控泊车、悬空障碍物识别、误踩油门防护等功能。 • Momenta:一段式+世界模型+强化学习,IM AD ZETA端到端大模型+R7强化学习世界模型,累计量产装车超80万台。 • 福瑞泰克:引入云端FUGA-VL大模型+端侧E2E,涵盖感知、预测/规划/决策/控制,以及二段式和一段式E2E算法,适配不同算力需求的L0-L3级别产品。 • 华为:世界模型ADS 5.0 WEWA架构,采用MoE混合专家架构,针对1%难例场景专项优化。 • 元戎启行:VLA大模型2.0,融合端到端、VLM双模型,支持多模态感知+因果推理。 • 轻舟智航:一段式端到端+强化学习,以及VLA+世界模型。 • 卓驭科技:一段式+世界模型+原生多模态基础模型,GenDrive高倍性端到端4.0。 • Bosch+Weride:一段式端到端两段式迭代,一段式端到端无图架构。
竞争格局:
• 主机厂自研与第三方供应商两条路线同步扩容,主机厂自研方案是NOA智驾市场的核心增长驱动力;第三方NOA装车量平稳上行,更多服务于研发资源有限的车企。 • 第三方智驾厂商可分类为: • 纯软件算法供应商:专注算法开发的纯软件供应商,代表厂商:Momenta、元戎启行。 • 系统级全栈自研供应商:具备从智能驾驶感知、决策、控制算法,到硬件适配、系统集成、整车标定的全链条自研与交付能力,代表厂商:福瑞泰克、卓驭科技、华为。 • 2026年1-5月,NOA第三方智驾厂商占比已达新高,装配量占比从2025年的11.2%上升至21.2%。 • 在0-20万元乘用车市场,福瑞泰克NOA搭载市占率自2024年0.7%快速攀升至2025年18.5%,2026年1-5月,华为Hi/Hi Plus模式、Momenta、福瑞泰克分别占此价格区间市占率的7.2%、24.8%、17.9%,福瑞泰克以17.9%的市场份额位居该细分市场第二。
四、福瑞泰克深度研究:从L2厂商向上突围的典型范本
定位:系统级全栈AI自研供应商
• 福瑞泰克构建起“软件算法+硬件协同+数据闭环+AI大模型+工程能力”五位一体的全栈AI体系。 • 产品覆盖:控制器一体机、HPC、传感器雷达、DMS&摄像头模组、智驾解决方案、智驾软件算法&AI大模型、数据闭环平台。 • 规模化量产经验:累计获得55家OEM合作、430个定点项目、330个已完成的量产项目,安全里程验证超600亿公里。
战略目标:从智驾全栈AI量产底座→建成物理AI世界的智能基础设施
• 智驾“全栈AI量产底座”是福瑞泰克当下业务根基;“建成物理AI世界的智能基础设施”是其中长期战略终极愿景。 • 把车载智驾沉淀的软硬、数据、工程化整套能力,跨场景复用至所有需要理解物理环境的智能载体,从汽车Tier1升级为面向物理世界的通用AI基础设施提供商。
三类智驾解决方案:
• FT Pro(基础版):入门级、基础智驾(L0-L1),商用车,代表车型:福田、陕汽、重汽等。 • FT Max(增强版):中阶智驾(L2-L2+),主流乘用车,代表车型:吉利博越L、长安CS75 PLUS、红旗HS3 PHEV、五菱星光S等。 • FT Ultra(高阶版):高阶智驾(L2++L3),高端乘用车,代表车型:银河A7、银河星舰7、星越L等。 • FT Ultra高端方案是绝对增长主力,营收三年涨幅断层领先;FT Max稳步放量;入门FT Pro体量最小,但市场覆盖广。
智驾AI大模型:引入云端FUGA-VL大模型+端侧E2E
• 福瑞泰克采用端云协同架构:端侧E2E智驾算法与云端的FUGA AI大模型结合,通过自研的数据闭环Agent和各类技能训练,让智驾系统既能拥有大模型的泛化理解力,又不失传统方案的精准度。 • 云端部署完整多模态大模型,输入包含摄像头图像、毫米波雷达点云、车辆运动信息,实现路况多模态理解。核心承担三大工作:海量路测数据自动化标注、长尾极端场景挖掘、BEV感知、端到端规控模型训练优化。 • 车端依据不同产品算力需求,裁剪出针对L0-L3功能的感知、预测/规划/决策/控制,以及一段式和二段式E2E算法,实现不同产品的算法灵活部署。
数据闭环解决方案FUGA福嘉:
• FUGA是福瑞泰克专属智驾数据闭环平台,作为公司全域ODIN智驾底座四大核心支柱之一,承担整套L2/L2+/NOA算法全生命周期的数据迭代,是实现“云边协同训练、车端OTA升级”的核心枢纽。 • 最新迭代至FUGA 4.0版本,内嵌FUGA-VL多模态视觉大模型。 • 拆解为四大标准化模块:数据运营管理、数据挖掘与场景管理、算法迭代闭环、仿真测试闭环。
ODIN数智底座:ODIN 1.0→ODIN 3.5
• ODIN 1.0:已量产,主要产品包括ADC15、ADC20,可通过小算力域控平台,以及5V5R或6V5R传感器实现行泊一体功能。 • ODIN 2.0:提出“智驾平台即服务”(PaaS)战略,聚焦用户全生命周期体验,通过OTA持续升级功能。 • ODIN 3.0:以AI大模型为技术底座,深度融合感知、决策、控制模块,形成“全域智能协同网络”。不堆砌算力(如ADC25域控仅128TOPS),通过软硬协同优化,将先进AI大模型算法部署于量产级硬件,降低成本的同时实现L2.9级行泊一体功能。 • ODIN 3.5:2026年4月发布“福芯一号”普惠级5G舱行泊解决方案,构建了“芯片设计+芯片平台+全栈Tier1”的完整闭环。
NOA规模化量产代表车型:
• 银河A7、银河星舰7、星越L,价格区间10-15万元,智驾系统千里浩瀚H3,智驾芯片地平线J6M。 • 截至2026年5月,ADC25智享全民版方案已搭载于银河A7、银河M7、银河星耀6、星越L、星瑞、博越L、星越L智擎多款量产车型。 • 银河E5规划在2026年第四季度实现全系标配高速NOA;城市NOA依托硬件预留,后续通过OTA分批上线。
五、总结与展望
1. 政策驱动合规化:新国标实施在即,智驾行业从“功能竞赛”转向“安全合规竞赛”,不具备完整安全闭环能力的供应商将加速出清。 2. 国产替代加速:本土Tier1凭借本地化适配、成本、迭代速度优势,持续侵蚀外资份额,L2~L2+市场国产化率已超30%,NOA市场国产厂商主导地位强化。 3. NOA爆发式增长:NOA从高端选配走向大众标配,10-15万元价格带成为核心增量市场,端到端大模型成为主流技术方案。 4. 福瑞泰克成最大黑马:从L2厂商向上突围高阶NOA赛道,凭借全栈自研、数据闭环、规模化量产能力,成为本土智驾供应商的标杆。 5. 全球化窗口开启:国内车企加速出海,L2/L2+成为出海车型主流配置,本土智驾供应商迎来随车出海黄金窗口。
未来三年,智驾供应链的竞争将围绕“合规能力+成本控制+数据闭环+全球化布局”展开,谁能在这四个维度建立壁垒,谁就能在下一轮洗牌中胜出。
本文基于佐思汽研《2026年国内乘用车智能辅助驾驶第三方智驾供应商研究报告》整理,数据截至2026年5月。
☟☟☟
☞人工智能产业链联盟筹备组征集公告☜
☝
篇幅有限,部分展示 加入会员,任意下载 资料下载方式
Download method of report materials
关注公众号后回复:FZ260916 即可领取完整版资料 
荐: 【中国风动漫】《姜子牙》刷屏背后,藏着中国动画100年内幕! 【中国风动漫】除了《哪吒》,这些良心国产动画也应该被更多人知道!
【中国风动漫】《雾山五行》大火,却很少人知道它的前身《岁城璃心》一个拿着十米大刀的男主夭折!

如需获取更多报告
报告部分截图
编辑:Zero

文末福利
1.赠送800G人工智能资源。
获取方式:关注本公众号,回复“人工智能”。
2.「超级公开课NVIDIA专场」免费下载
获取方式:关注本公众号,回复“公开课”。
3.免费微信交流群:
人工智能行业研究报告分享群、
人工智能知识分享群、
智能机器人交流论坛、
人工智能厂家交流群、
AI产业链服务交流群、
STEAM创客教育交流群、
人工智能技术论坛、
人工智能未来发展论坛、
AI企业家交流俱乐部
雄安企业家交流俱乐部
细分领域交流群:
【智能家居系统论坛】【智慧城市系统论坛】【智能医疗养老论坛】【自动驾驶产业论坛】【智慧金融交流论坛】【智慧农业交流论坛】【无人飞行器产业论坛】【人工智能大数据论坛】【人工智能※区块链论坛】【人工智能&物联网论坛】【青少年教育机器人论坛】【人工智能智能制造论坛】【AI/AR/VR/MR畅享畅聊】【机械自动化交流论坛】【工业互联网交流论坛】
入群方式:关注本公众号,回复“入群”
戳“阅读原文”下载报告。

发表评论
发表评论: