
 研报速递
一、对外投资概述
公司专注于印制电路板的设计、研发、生产和销售,可满足各层级客户不同产品的交付需求。公司主要产品类型包括高多层板、HDI 板、高频高速板、厚铜板、背板、软硬结合板、埋容板、立体板、铝基板、FPC、IC 载板等,产品广泛应用于通信、服务器、手机、电脑、汽车、工业控制、医疗仪器、安防和航空航天等领域。
崇达技术股份有限公司于2026年1月22日审议通过了《关于子公司普诺威与昆山市千灯镇人民政府签署端侧功能性IC封装载板项目投资协议的议案》,同意公司控股子公司江苏普诺威电子股份有限公司与昆山市千灯镇人民政府签署《江苏普诺威端侧功能性IC封装载板项目投资协议书》,在江苏省昆山市千灯镇投资建设“端侧功能性IC封装载板项目”。项目总投资为人民币10亿元,资金来源为普诺威自有资金及自筹资金。
二、本次进展情况
近日,普诺威通过国有建设用地使用权网上挂牌出让方式,竞得位于昆山市千灯镇的两宗地块,并分别与昆山市自然资源和规划局签署了《国有建设用地使用权出让合同》。主要内容如下:
(一)工业地块出让合同
1、合同双方
出让人:昆山市自然资源和规划局
受让人:江苏普诺威电子股份有限公司
2、宗地位置:千灯镇七浦路北侧、七浦江东侧。
3、宗地总面积:15,608 平方米(约 23.4120 亩)。
4、宗地用途:工业(产业)用地。
5、出让年限:30 年。
6、宗地出让价款:人民币 5,618,880 元(大写:伍佰陆拾壹万捌仟捌佰捌拾元)
(二)商业地块出让合同
1、合同双方
出让人:昆山市自然资源和规划局
受让人:江苏普诺威电子股份有限公司
2、宗地位置:千灯镇七浦路北侧、宏洋路西侧。
3、宗地总面积:5,383 平方米(约 8.07 亩)。
4、宗地用途:商业(工业邻里中心)用地。
5、出让年限:40 年。
6、宗地出让价款:人民币 15,707,594 元(大写:壹仟伍佰柒拾万零柒仟伍佰玖拾肆元)。
三、本次进展对公司的影响
本次普诺威签署上述两宗地块的《国有建设用地使用权出让合同》,标志着“端侧功能性 IC 封装载板项目”的土地取得工作取得实质性进展。
项目用地的落实为项目建设奠定了坚实基础,有利于公司把握端侧芯片快速发展带来的市场机遇,扩大在高端 IC 载板领域的产能规模与技术优势,优化产品结构,符合公司及全体股东的利益。
本次两宗地块出让价款合计人民币 21,326,474 元,占项目总投资比例较小,资金来源为普诺威自有资金及自筹资金,不会对公司现金流造成重大不利影响,不会影响公司现有业务的正常开展。本次事项不存在损害上市公司及股东合法利益的情形。
四、风险提示
1、根据前期签署的《投资协议书》及《出让合同》,普诺威需按照合同约定进行土地开发建设与利用,并需要满足投资规模、开发建设、产出效益、环境影响、安全生产及资源利用等各个方面的要求,普诺威如果未能满足相关的要求并产生违约的,相关主管部门可按照合同约定对普诺威采取限期整改、支付违约金、收回土地使用权等措施。
2、普诺威本投资建设项目已取得项目备案、环评审批,但项目实施尚需向政府有关部门办理建设规划许可、施工许可等前置审批工作,存在无法取得或无法按时取得相关许可的风险。普诺威会按照相关部门要求,积极推进项目投资建设实施工作。
特别提醒相关合同中的投资金额等数值,仅是合同双方在目前条件下结合市场环境进行的合理预估,并不代表普诺威对未来业绩的预测,亦不构成对投资者的业绩承诺。
二、核心竞争力分析
(一)客户优势:储备丰富、均衡发展
公司深耕 PCB 行业三十载,始终坚持以客户为中心的经营理念,致力于为客户提供高品质、高效率且具备成本优势的产品与服务,持续为客户创造最大化价值。依托对客户需求的深刻理解及长期陪伴客户共同成长的实践积累,公司形成了独特、高效的服务模式与快速响应机制,积淀了丰富且优质的境内外知名客户资源。
2026 年半年度,公司继续深入推进面向手机、电脑、汽车、通信、服务器等重点行业的销售策略。在手机及电脑领域,公司主要通过华勤、龙旗、天珑等客户间接服务于联想、vivo、三星、小米、荣耀、亚马逊等终端品牌,产品主要应用于手机主板、副板、模组以及电脑主板、内存、硬盘等关键部件。
在通信领域,公司主要服务于中兴、烽火、康普、锐捷网络、Tejas、安费诺、Intel、京信网络、高意、普联技术等客户,产品主要应用于 5G 基站、收发信设备、线卡及交换机等通信基础设施。
在服务器领域,公司主要客户涵盖中兴、新华三、云尖、浪潮、中国长城、智邦科技、宝德等,产品广泛应用于超级计算机、服务器主板、存储设备及 GPU 等核心硬件。
在汽车电子领域,公司主要客户包括博世、弗瑞亚、LG 麦格纳、力高、贝洱海拉、耐世特、普瑞均胜、松下、泰科电子、伟世通、富特、小鹏等,产品主要应用于电子驱动系统、中控系统、车身电子、智能驾驶、智能座舱及通信娱乐系统等,业务布局持续深化。
报告期内,公司持续完善市场多元化布局,客户区域结构进一步优化,已形成以中国大陆市场为战略支点、海外市场均衡覆盖的销售格局,有效分散了单一区域市场波动带来的经营风险。2026 年半年度,公司实现中国大陆地区销售收入占比 48%,欧洲、亚洲(不含中国大陆)、美洲市场收入占比分别为 19%、20%及 13%,各区域收入占比均处于合理区间,未对单一区域市场形成重大依赖。
公司通过深化与境内外重点行业客户的战略合作、稳步拓展新兴市场客户群体,构建了多元化、均衡化的客户生态体系,进一步增强了公司的抗风险能力与经营韧性,为公司长期稳健、可持续发展奠定了坚实基础。
(二)产品优势:全产品线布局且产品结构不断优化升级,高多层板、HDI 板、IC 载板等高端板产品稳步提升
随着 5G 通信、人工智能、云计算、智能网联汽车等下游应用领域的快速发展,高端印制电路板(PCB)的市场需求持续旺盛,行业呈现向高多层、高密度互连(HDI)、高频高速及封装基板方向加速演进的趋势。公司凭借深厚的技术积淀与规模化制造能力,经过多年发展与积累,在产品技术先进性、品牌市场认可度、优质客户资源储备、精细化成本管控及全流程质量控制等方面构建了独特的综合竞争优势,已成为国内领先的 PCB 制造企业之一,具备规模化、稳定、可靠生产高端产品的能力。
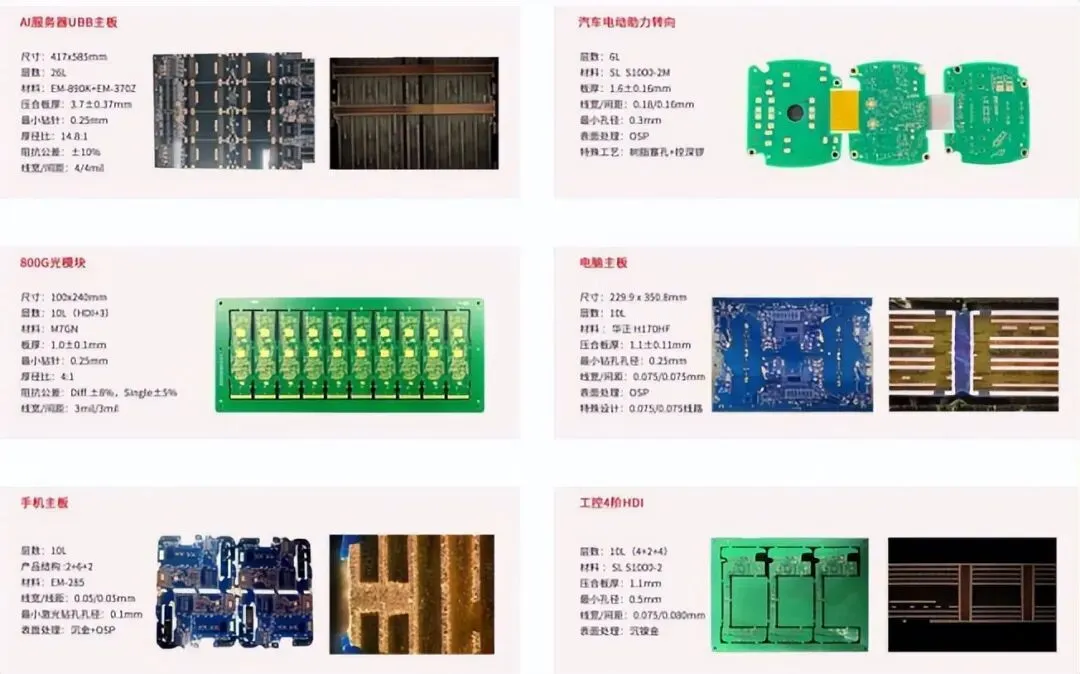
公司产品类型覆盖全面,涵盖高多层板、HDI 板、高频高速板、厚铜板、背板、软硬结合板及IC 封装基板等,广泛应用于通信设备、服务器与数据中心、智能手机、个人电脑、汽车电子、工控医疗等众多领域,能够充分满足不同层次、不同应用场景客户的多样化需求。其中,高多层板最高量产层数已达 68 层,具备大容量服务器主板及高速背板的制造能力;HDI 板量产能力覆盖 1-5 阶 HDI 板,广泛应用于智能手机主板及加速卡;IC 载板方面,子公司普诺威已实现MEMS传感器封装基板、射频滤波器封装基板及 SiP 系统级封装基板的量产,最小线宽/线距能力达到12μm/12μm,具备先进封装领域的核心竞争力。高端 PCB 市场具有较高的准入门槛,主要体现在核心技术工艺难度大、设备投入与资金占用规模高、客户认证周期长以及多品种规模化生产管理复杂等多重壁垒。
公司持续推动产品结构优化升级,坚定执行“高端板占比提升”战略,不断扩大高附加值产品的市场份额。报告期内,公司高多层板、HDI 板、IC 载板等高端产品合计收入占比已提升至60%以上,产品附加值及整体市场竞争力持续增强。为把握行业发展的战略机遇期,进一步巩固高端产能优势。该项目聚焦于高多层板、HDI 板、软硬结合板等高端 PCB 产品的规模化生产,主要面向通信网络、服务器、智能手机、电脑等快速增长的下游市场,是公司实现产能结构跃升的核心战略举措。截至目前,珠海崇达二期(含珠海二厂及三厂)两座新厂房已完成主体建设,其中珠海二厂产线已于2024 年6 月陆续投产,新增高多层板产能,有效缓解了公司在服务器、通信领域高端产品的产能瓶颈。
(三)研发优势:知识产权数量行业领先,IC 载板突破先进封装制程
公司始终将技术研发作为可持续发展的核心驱动力,持续完善研发管理体系,建立了覆盖多层板、HDI 板、封装基板等各产品线的工程技术数据库,能够有效响应不同层级客户的差异化技术需求。在推动技术全面发展的同时,公司在高速高频材料应用、大尺寸拼版工艺、先进封装基板制程等细分领域取得系列技术成果,形成了一批具有自主知识产权的核心技术。在知识产权与标准制定成果方面,截至 2026 年 6 月 30 日,公司累计拥有有效专利 294 项,其中发明专利262 项、实用新型专利 32 项。
报告期内新增专利申请 13 项,其中发明专利申请 1 项、实用新型专利申请2 项。在研发投入与重点研发方向方面,2026 年半年度,公司研发费用投入 2.09 亿元,同比增长16.16%。2026 年,公司将继续围绕通信网络设备、智能驾驶系统、工业自动化、低空经济等下游应用领域的技术演进方向,重点开展以下研发工作:高多层厚铜电源板产品开发、通信基站 AAU 模块高频印制电路板产品开发、高速光模块印制电路板关键技术研究、高可靠工业机器人专用刚挠结合印制电路板研发、低空智能无人机高集成度印制电路板关键技术研发、高密度埋铜块 PCB 生产技术研究、提高信号传输速率的射频封装基板研发、12μm/12μm 超精细线路封装基板研发、高可靠性系统级封装基板研发及高精度高集成密度封装基板研发等。
在先进封装基板技术能力方面,控股子公司普诺威专注于封装基板业务,以 MEMS 封装基板为基础,已拓展至Sensor、射频滤波器等产品领域,并逐步向 PA、SiP 等先进封装基板方向延伸。普诺威 SiP 封装基板事业部一期产线已实现通产,采用 mSAP(改良型半加成工艺)、ETS(嵌入式线路结构)及超微孔等工艺技术,Trace Pitch(线路间距)能力达到 25μm,最小成品板厚量产能力为 0.11mm,具备平面嵌入式电容、嵌入式电阻、芯片嵌入与半嵌入等工艺能力。
在技术资质与平台认定方面,公司荣膺国家级知识产权示范企业。子公司江门崇达、大连崇达、珠海崇达、大连电子及普诺威均为高新技术企业。其中,江门崇达被认定为广东省智能工控印制电路板工程技术研究中心及广东省省级企业技术中心;大连崇达被认定为辽宁省省级企业技术中心;普诺威被认定为江苏省高精密内嵌数字式印制电路板工程技术研究中心。
(四)管理优势:PCB 智能制造领先企业,创新工段管理标准化
公司持续深化信息化与工业化融合,构建了覆盖集团全业务链条的数字化管理体系。通过与IBM、Oracle 等企业开展合作,公司建立了 ERP 系统和智能柔性生产线,为管理精细化与生产自动化提供了系统化的IT 架构和流程支撑。近年来,公司持续推进智能设备更新迭代、机器替代人工的技术改造以及生产流程的优化重组,在PCB 智能制造领域形成了一定的先发优势。
公司持续加大智能制造系统建设投入,与西门子、赛意等供应商合作部署制造执行系统(MES),实现了生产过程的可视化管控,能够对生产进度、设备运行状态进行实时监控与调度,为生产效率提升与质量一致性保障提供了数据支持。通过设备自动化互联平台(EAP),公司实现了主要生产设备的互联互通与运行数据共享,增强了工序间的协同性,有助于减少设备等待时间与生产资源浪费。
在质量管理环节,公司依托质量管理系统(QMS)构建了覆盖产品全生命周期的质量数据采集、分析与追溯体系,能够对质量异常进行精准定位与闭环处理,助力产品一次良率提升与报废率压降。工段管理标准化是公司在 PCB 制造管理领域的一项系统性管理创新实践。公司依据 PCB 生产工艺流程特点,将原有的十余个主要生产工序进一步细分为百余个标准化工段,针对每个工段独立开展成本核算,并围绕设备参数、物料消耗、人工工时、费用分摊、工艺规程及标准作业时间等要素建立量化标准。通过工段级的精细化管理,公司在品质一致性、交付准时率及成本控制等维度实现了管理颗粒度的显著细化,有效降低了多品种、大批量生产模式下的管理复杂度,为运营效益的持续优化提供了可复制的管理工具。
(五)生产优势:各工厂协同发展,珠海两座新厂房已建设完成,布局海外生产基地
为优化集团整体资源配置、提升对客户多样化产品需求的响应效率,公司对下属各子公司实施差异化的产品分工定位,构建了覆盖不同产品类型与应用领域的产能矩阵。江门崇达一厂重点面向工控、汽车电子、电子制造服务(EMS)、医疗等下游市场,承担大批量 PCB 产品的制造任务;江门崇达二厂主要定位于高密度互连板(HDI)、软硬结合板及薄板等高端 PCB 产品,产品主要应用于手机、LED 显示及平板电脑等领域;珠海崇达一厂聚焦汽车电子、光电显示及手机等下游领域的大批量 PCB 产品;珠海崇达二厂则以服务器、通信设备、航空航天及医疗等领域的高多层PCB产品为主要方向;大连崇达延续多品种、小批量的生产模式,为集团客户提供一站式的差异化产品服务;
控股子公司普诺威专注于 IC 载板及内埋器件系列封装基板的生产,产品应用于消费电子、工控电子及汽车电子等市场。通过上述分工布局,公司对各工厂在采购渠道、客户资源、生产技术及管理经验等方面进行统筹协调,推动工厂间的资源共享与协同运作,有助于降低综合生产成本与运营费用,提升集团整体的生产运营效率。珠海崇达生产基地是公司近年来产能建设的重点区域。
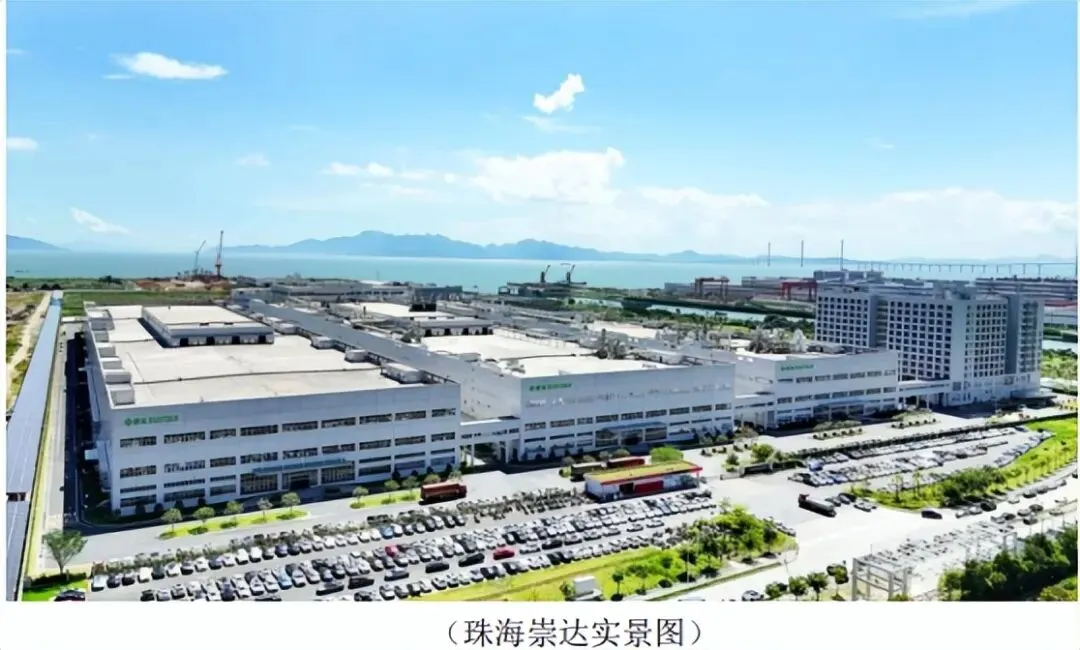
珠海崇达项目规划用地面积 400 亩,设计年产能为640 万平方米电路板,计划分期建设三座工厂。其中,珠海崇达一厂于 2021 年第二季度启动试产,2022 年第四季度第二条产线实现通产,主要面向光电、汽车、电脑类等 PCB 产品,目前产能处于持续爬坡阶段。
珠海崇达二期(含珠海二厂和三厂)两座工厂已完成主体建设,珠海崇达二厂已于 2024 年 6 月陆续投产,主要面向服务器、通信设备等应用领域的高多层 PCB 产品,珠海崇达三厂将根据市场环境和公司产能释放节奏整体统筹,择机启动投产。随着珠海崇达二期各产线的陆续投产与产能逐步释放,预计将为公司整体产能扩充与产值提升提供增量支撑。
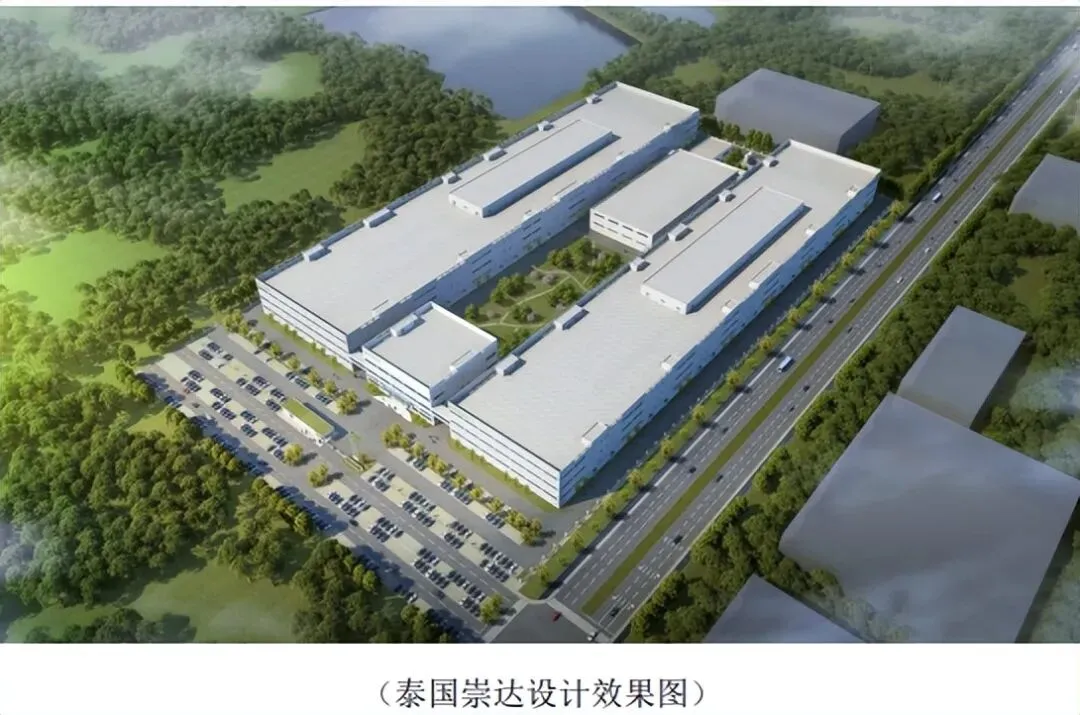
印制电路板行业具有国际化充分竞争的特征。公司基于长期发展战略,结合境外客户对供应链区域化服务的实际需求,稳步推进海外生产基地布局。2025 年 8 月,公司完成泰国子公司(泰国崇达)的设立登记手续,并取得面积为70莱(折合约 112,000 平方米)的工业用地作为泰国工厂建设用地。
2025 年 9 月,泰国崇达工厂在泰国巴真府洛加纳工业园举行奠基仪式。截至 2025 年 11 月 25 日,泰国崇达已通过泰国投资促进委员会(BOI)的审批,注册资本增至10亿泰铢。泰国工厂占地面积约 168 亩,项目规划分两期建设,首期投资规模约为 10 亿元人民币,建成后将具备高多层板及高阶 HDI 板等产品的制程能力,主要服务于通信、服务器等领域的境外客户。
此次境外投资是公司在主营业务范围内,基于业务发展实际需要及全球化战略布局所实施的重要举措,有利于公司进一步拓展境外市场、完善全球供应体系,符合公司长期发展的战略方向。


发表评论
发表评论: