
 研报速递
中观

粮价中枢有望上移支撑农资需求(一)
关注染料、涤纶 长丝、农药及化工新材料板块(二)
26H1 营收端具备韧性,利润端持续分化、
港股策略

粮价中枢有望上移支撑农资需求(一)

基础化工 超强厄尔尼诺事件渐近,原油价格大幅上涨,粮食价格中枢有望上移。根据中国 气象报社 9 月初报道,7 月厄尔尼诺监测区海温指数为 2.09℃、8 月均值升至 2.59℃,均为 1951 年以来历史同期最高值;预计赤道中东太平洋海表温度将维 持波动上升,于 11—12 月前后达到本次事件峰值且强度超过 2.5℃,一次超强 厄尔尼诺事件即将形成,强度有望超过三次历史超强事件,且影响预计持续至 2027 年夏季。从区域分布看,厄尔尼诺年印度尼西亚、澳大利亚东部、非洲东 南部等地易发干旱,秘鲁北部和厄瓜多尔等地易发暴雨洪涝,对主产区单产的扰 动具有系统性。其次,由于中东地缘政治冲突和市场供应前景恶化等因素影响, 9 月 10 日国际原油价格大幅上涨。根据 Wind 数据,9 月 10 日 ICE 布油价格上 涨 7.98%至 109.29 美元/桶。原油作为农业生产的上游成本项,将通过农机燃油、 化肥、农药原药及运输环节抬升种植成本。此外,国内粮食安全顶层制度安排持 续强化,2026 年中央一号文件明确粮食产量稳定在 1.4 万亿斤左右,“十五五” 规划纲要提出完善化肥储备制度、加强钾肥磷肥保供稳价。基于气候扰动、原油 价格抬升与粮食安全政策三重因素影响,我们预计后续粮食价格中枢将获得支撑 并有望上移。
厄尔尼诺直接影响已在部分作物期货价格中体现,并沿产业链向相关化工品传导。受厄尔尼诺事件预期影响,糖、棕榈油、天然橡胶、棉花等热带及亚热带作 物期货价格显著上涨。根据 iFinD 数据,截至 9 月 10 日天然橡胶、白糖、棕榈 油、棉花期货收盘价(活跃)相较于 8 月初分别上涨 19.4%、7.8%、9.9%和 5.6%。 同时,上述作物期货价格的上涨对于相关化工品也形成了替代性与成本端的双重 支撑。以橡胶为例,天然橡胶价格上涨提升了合成橡胶的替代经济性,同时叠加 丁二烯成本上移,进一步推升了合成橡胶价格。根据 iFinD 数据,截至 9 月 10 日顺丁橡胶价格相较于 8 月初上涨约 20.1%。
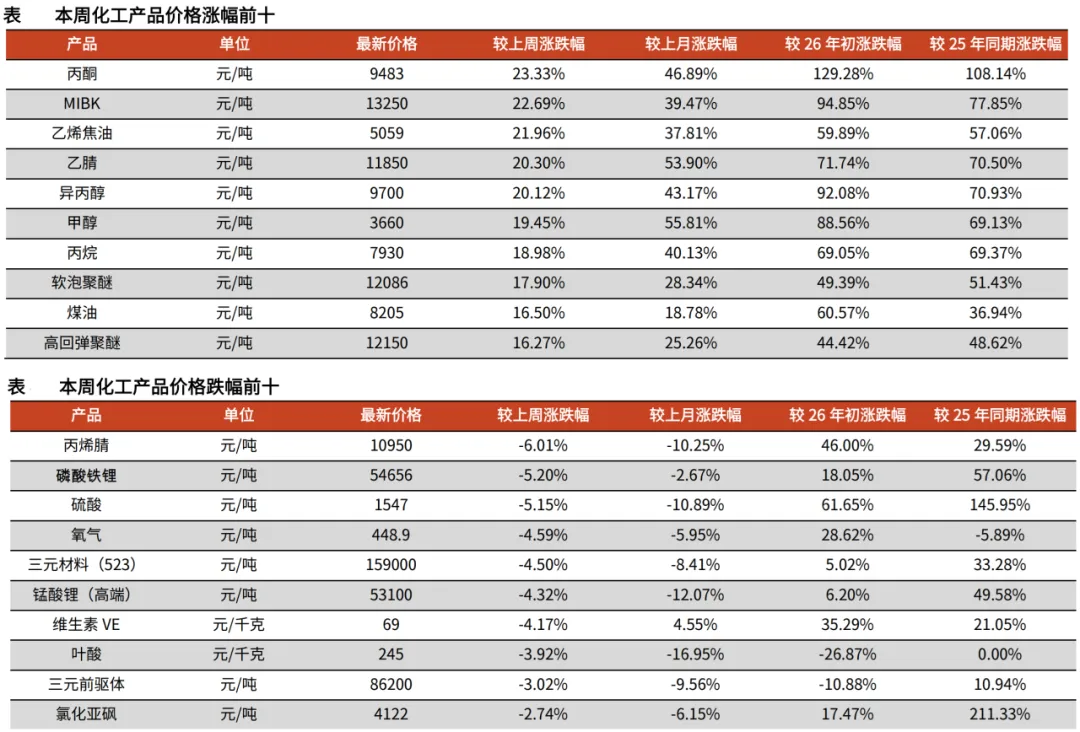
在厄尔尼诺扰动与粮价上行预期下,农资产品需求有望获得提振。一方面,粮价 上涨改善种植收益,农户施肥施药意愿与单位投入强度相应提升。另一方面,由 于厄尔尼诺事件影响,极端降水与阶段性高温将抬升病虫草害发生概率,形成刚 性防治需求,国家气候中心亦提示需防范暖冬及异常温湿环境诱发病虫害大面积 暴发。基于此,我们认为农资产品需求将获得提振,化肥与农药行业景气具备向 上弹性。化肥方面,磷肥端,磷矿石的战略性矿产属性持续强化,高品位资源有限、开采品位下降叠加环保安全标准趋严推动单位成本刚性上行,磷矿石中期供 需维持偏紧。同时,秋季备肥与冬储需求对磷肥开工及价格形成支撑,具备上游 资源并向下游高端产品延伸的一体化企业盈利韧性更强。
钾肥端,国内资源禀赋 相对不足、对外依存度较高,全球供给格局相对集中,在粮价上行背景下钾肥的 性价比与施用强度有望改善,国内钾肥龙头企业或将受益。农药方面,秋粮病虫 害防治构成刚性需求,全球渠道库存已回落至相对健康水平、补库意愿回升;供 给端,行业竞争重心由价格转向质量,叠加原油上涨对中间体成本形成支撑,农 药价格具备企稳回升基础。 投资建议:超强厄尔尼诺事件逐渐临近叠加原油价格大幅上涨,全球粮价中枢有 望上移,化肥及农药等农资产品需求有望获得支撑。
建议关注:(1)磷肥及磷 化工:云天化、川恒股份、兴发集团、云图控股、川发龙蟒、新洋丰、湖北宜化、 芭田股份、澄星股份;(2)农药原药:扬农化工、泰禾股份、利尔化学、江山 股份、海利尔、长青股份、先达股份;(3)农药制剂:润丰股份、安道麦 A、 国光股份、诺普信;(4)钾肥:盐湖股份、藏格矿业、东方铁塔、亚钾国际。

关注染料、涤纶 长丝、农药及化工新材料板块(二)

2026 年 8 月份中信基础化工行业指数上涨 8.54%,在 30 个中信一级 行业中排名第 7 位。子行业中,无机盐、膜材料、碳纤维行业表现居 前。主要产品中,8 月份化工品价格延续回暖态势。2026 年 9 月份的 投资策略,建议两条主线布局,一方面关关注受益反内卷和双碳等政 策影响,行业供需格局好转带来景气提升的染料、涤纶长丝和农药行 业;另一方面建议关注电子化学品、封装材料等新材料板块。
⚫ 市场回顾:根据 wind 数据,2026 年 8 月中信基础化工行业指数 上涨 8.54%,跑赢上证综指 4.52 个百分点,跑赢沪深 300 指数 7.73 个百分点,行业整体表现在 30 个中信一级行业中排名第 7 位。最近一年来,中信基础化工指数上涨 17.13%,跑赢上证综指 13.80 个百分点,跑赢沪深 300 指数 14.27 个百分点,表现在 30 个中信一级行业中排名第 7 位。
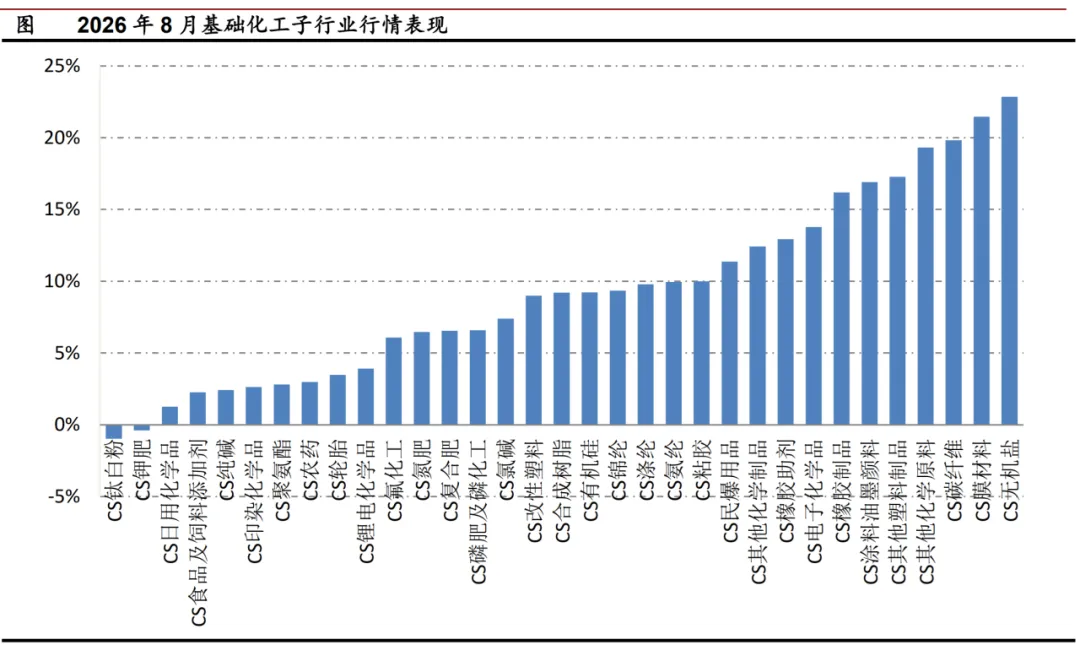
⚫ 子行业及个股行情回顾: 根据 wind 数据,2026 年 8 月,33 个中 信三级子行业中,31 个子行业上涨,2 个子行业下跌。其中无机 盐、膜材料和碳纤维行业表现居前,分别上涨 22.84%、21.45% 和 19.83%,钛白粉、钾肥和日用化学品行业表现居后,分别下 跌 0.97%、0.39%和上涨 1.26%。2026 年 8 月,基础化工板块 531 只个股中,共有 187 支股票上涨,342 支下跌。其中中石科 技、联瑞新材、高争民爆、沃特股份和艾艾精工位居涨幅榜前 五,涨幅分别为 118.19%、79.84%、67.926%、66.70%和 62.49%;敷尔佳、能之光、江山股份、金发科技和领湃科技跌幅 居前,分别下跌 16.39%、11.43%、10.45%、9.12%和 8.86%。
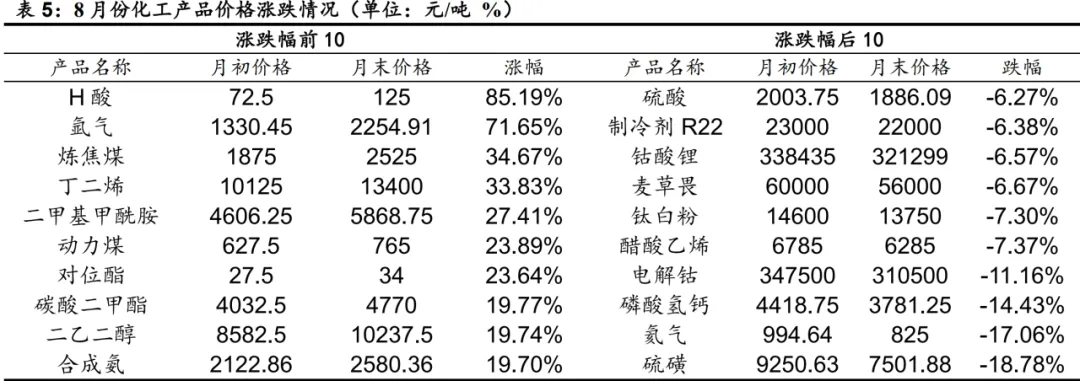
⚫ 产品价格跟踪: 根据卓创资讯数据,2026 年 8 月国际油价小幅上 涨,其中 WTI 原油上涨 1.29%,报收于 85.76 美元/桶,布伦特 原油上涨 0.41%,报收于 90.49 美元/桶。在卓创资讯跟踪的 323 个产品中,209 个品种上涨,上涨品种较上月继续提升,涨幅居 前的分别为 H 酸、氩气、炼焦煤、丁二烯和二甲基甲酰胺,涨幅 分别为 85.19%、71.65%、34.67%、33.83%和 27.41%。85 个 品种下跌,下跌品种数量继续下降。跌幅居前的分别是硫磺、氦 气、磷酸氢钙、电解钴和醋酸乙烯,分别下跌了 18.78%、 17.06%、14.43%、11.16%和 7.37%。总体上看,在油价上涨带 动下,化工产品价格延续回暖态势。
⚫ 行业投资建议: 维持行业“同步大市”的投资评级。2026 年 7 月 份的投资策略,一方面建议关注受益反内卷和双碳等政策影响, 行业供需格局好转带来景气提升的染料、涤纶长丝和农药行业; 另一方面继续关注电子化学品、封装材料等新材料板块。
化妆品医美行业

26H1 营收端具备韧性,利润端持续分化

投资提示:
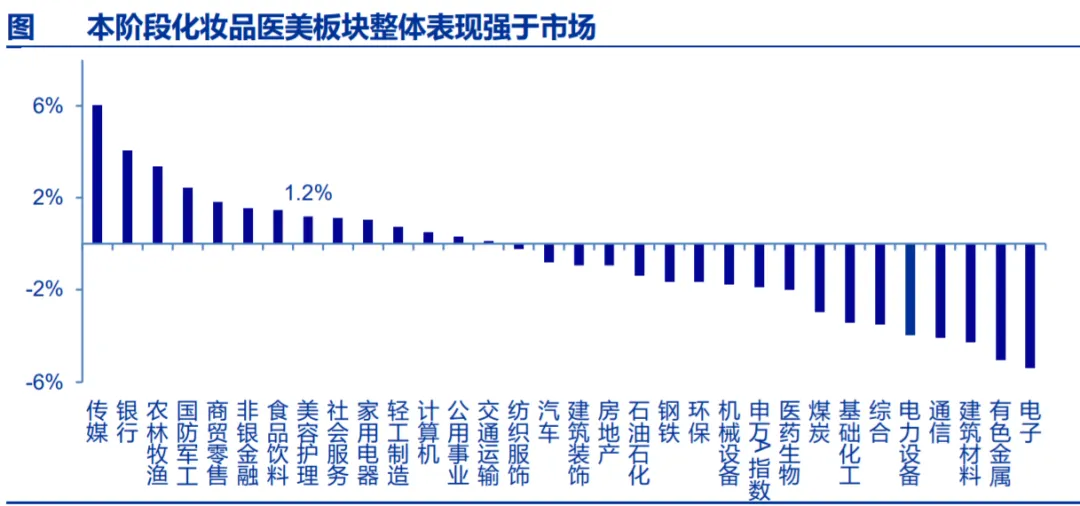
⚫ 本阶段化妆品医美板块表现强于市场。2026 年 8 月 28 日至 2026 年 9 月 4 日期间,申 万美容护理指数上涨 1.2%,表现强于申万 A 指数 3.0pct。其中,申万化妆品指数上涨 2.6%,强于申万 A 指数 4.5pct;申万个护用品指数上涨 0.7%,强于申万 A 指数约 2.6pct。
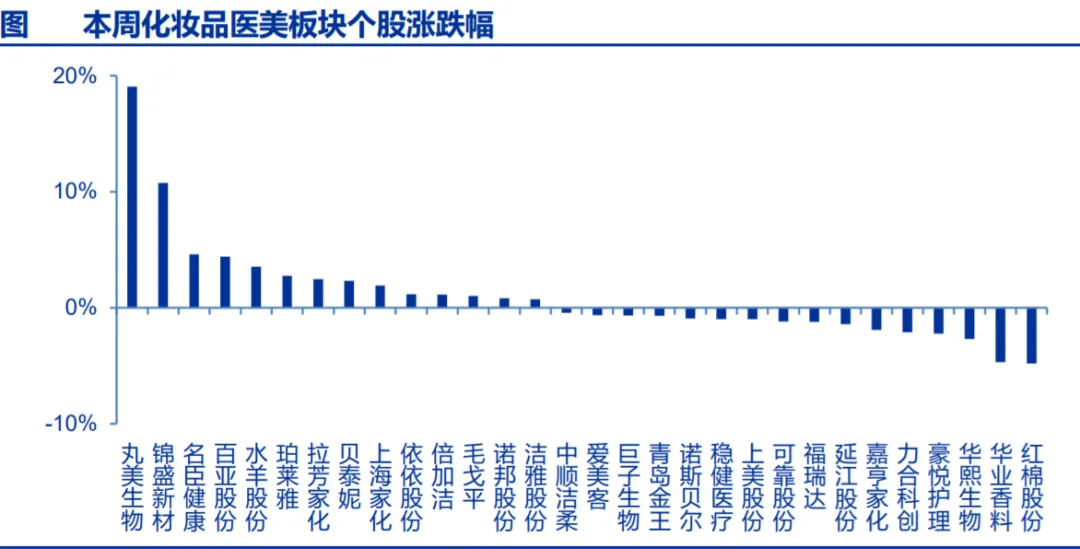
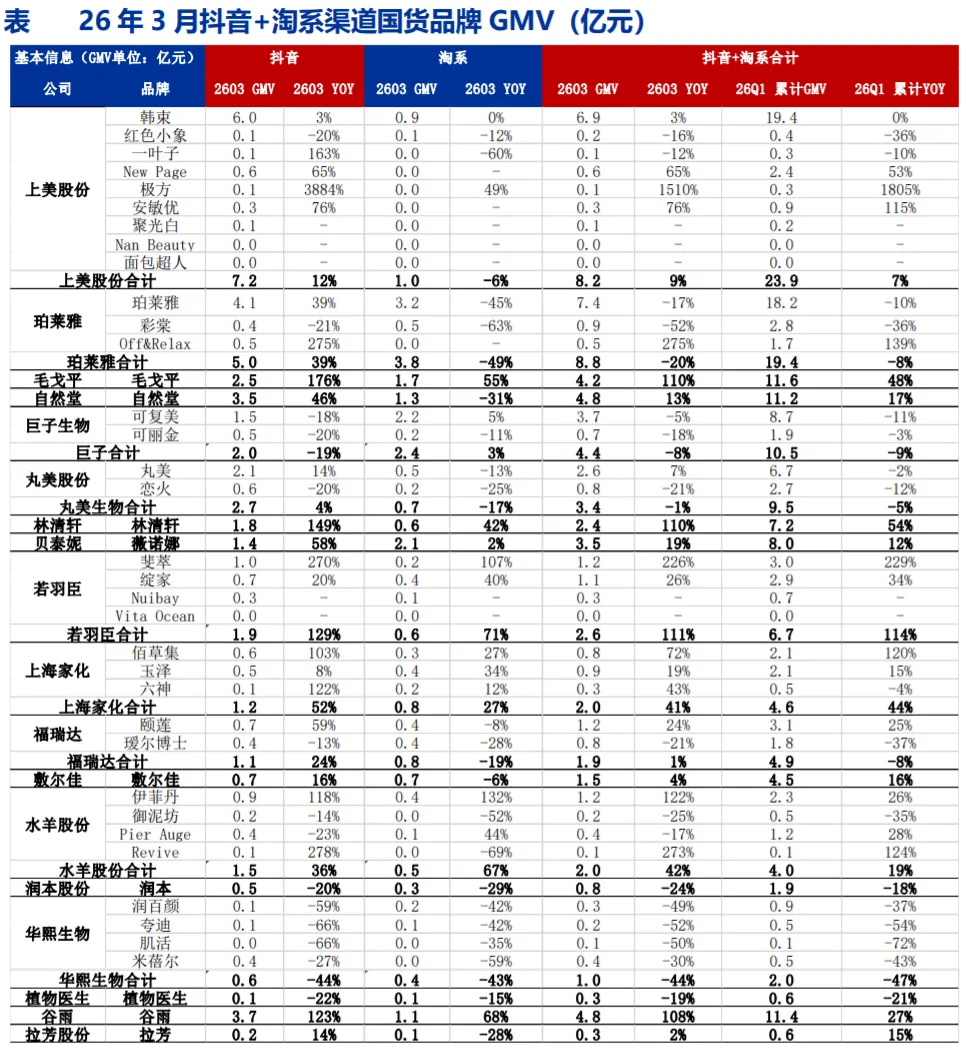
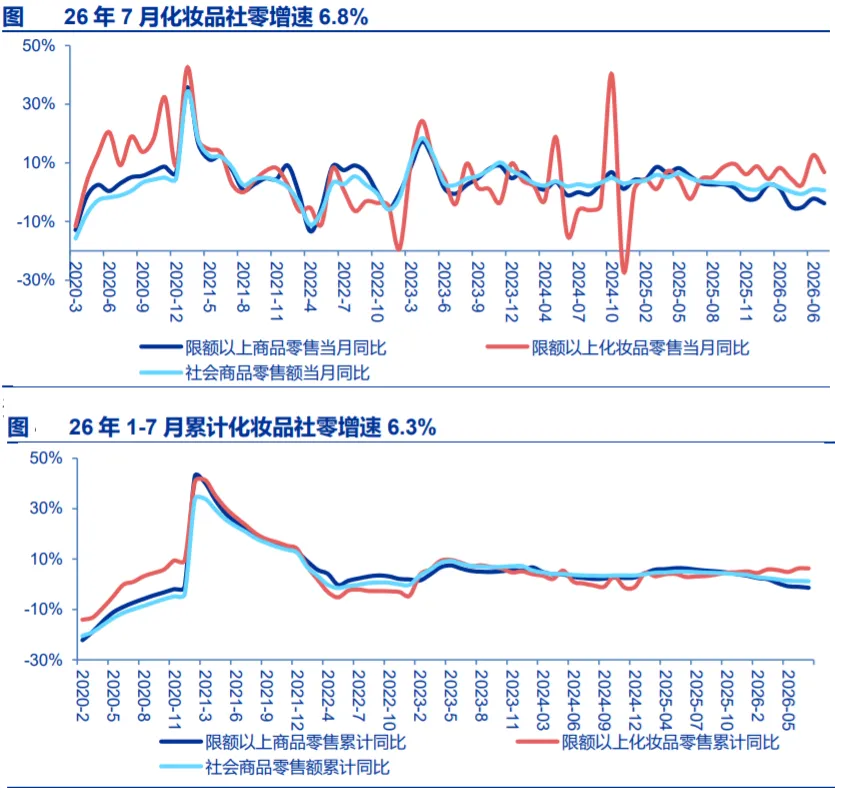
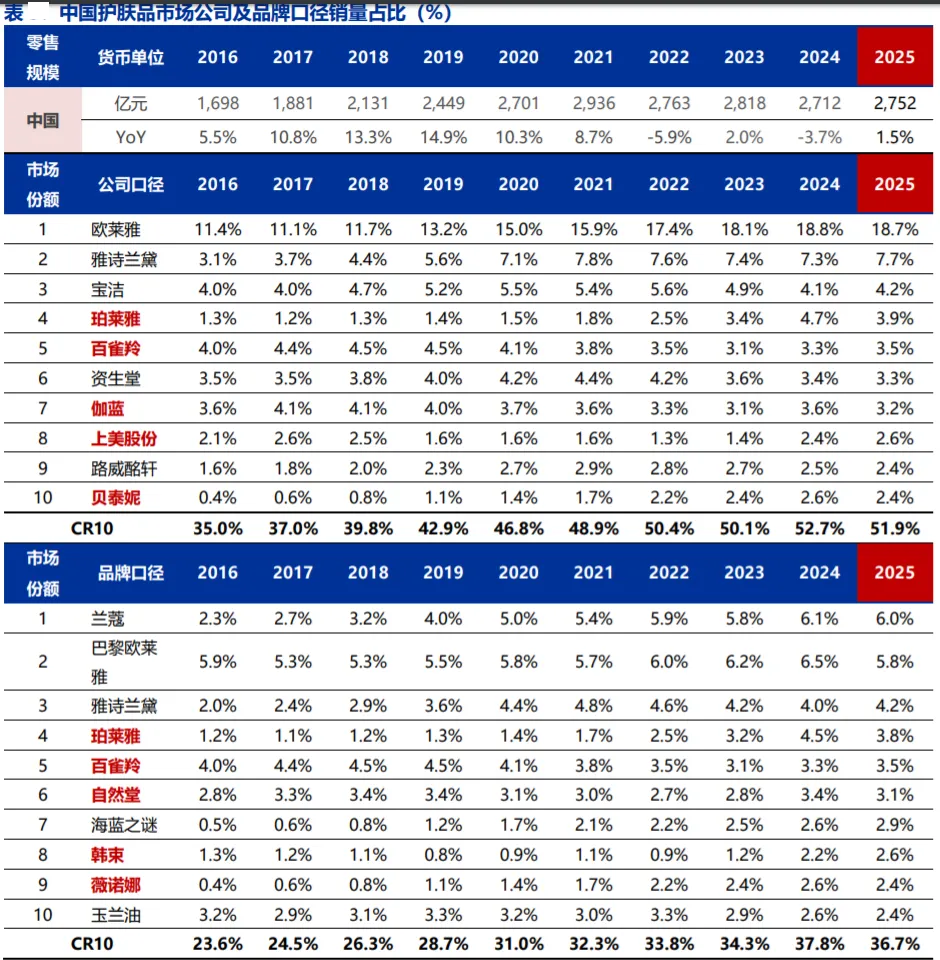
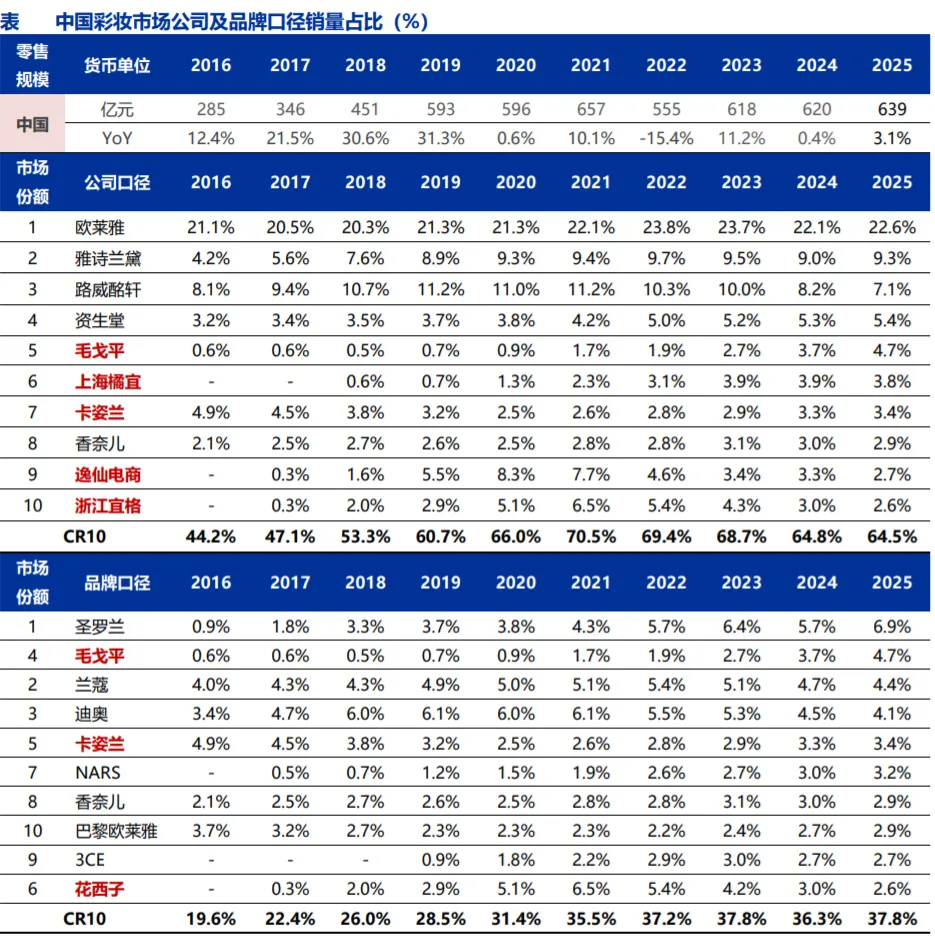
⚫ 周观点:26H1 营收端具备韧性,利润端持续分化。受需求端回暖影响,化妆品品牌端 26Q2 营收端整体来说环比边际改善明显,头部国货公司依托多品牌矩阵、产品迭代实 现稳健增收增利,经营质量持续优化。但受投流费用持续上涨、国际品牌加剧竞争等因 素影响,利润端整体分化加剧。部分品牌呈现增收不增利的趋势。化妆品制造端保持稳 定运营,代工企业依托大客户订单与产能释放实现营收增长,但原材料及加工竞争压缩 溢价空间,整体毛利率略有承压。医美板块呈现上游弱、下游稳的格局。上游耗材企业 因赛道供给扩容、竞争白热化,营收利润双双承压;下游机构线下客流持续修复,消费 复苏带动终端业务回暖,整体经营韧性优于上游。
业绩回顾:
⚫ 毛戈平(01318)点评:业绩符合预期,彩妆高增驱动整体增长。26H1 营收 32.67 亿 元,同比+26.2%;期间内利润 8.07 亿元,同比+20.3%;母公司拥有人应占利润 8.05 亿元,同比+20.3%。收入增长主要来自彩妆板块高速放量,利润增速低于收入,系集 团加大品牌营销、渠道建设投入所致。
⚫ 上美股份(02145)点评:主品牌阶段性承压,关注韩束修复与多品牌兑现。26H1营收 37.56 亿元,同降 8.6%;期内利润 1.26 亿元,同降 77.4%;母公司拥有人应占利润 1.08 亿元,同降 79.4%。收入下滑来自主品牌阶段性波动,利润大幅收缩系收入下行叠加集 团主动加大长期战略投入、以及金融资产公允价值变动损失共同影响。
⚫ 林清轩(02657)点评:营收利润高增,新品&全渠道驱动成长。26H1 实现营收 15 亿 元,同增 42.6%;母公司拥有人应占溢利 2.56 亿元,同增 40.7%。收入增长来自大单品 迭代、美白新品放量及全渠道扩张;利润增速略低于收入,源于汇兑损失、研发、营销 及门店扩张投入加大。
⚫ 重点新闻回顾:科丝美诗 2026 年上半年营收约 70.89 亿元,同比增 21.8%,二季度单 季 38.16 亿元创历史新高。集团实现全球多点增长,韩国本部营收再破关口,美国市场 首次单季盈利,东南亚稳健上扬。公司转型平台型美妆智造企业,搭建立体化研发体 系,自研南极微生物原料 Cleacier,挖掘中国道地药材打造原料御净素,还借助同步辐 射加速器攻坚皮肤传递体技术。同时发挥链接能力,联动平台帮助品牌实现线下体验到 线上成交,打通渠道;搭建一站式出海服务,将 AI 定制平台落地日本。
投资分析:
化妆品:1)渠道或品牌矩阵完善的珀莱雅、毛戈平、上美股份、林清 轩、上海家化;2)期待业绩增速边际改善的润本股份、巨子生物、贝泰妮、丸美生物、 华熙生物。3)母婴板块:圣贝拉、孩子王。医美:把握研发拿证壁垒高、盈利能力强的 上游环节公司,重点看好大单品驱动、产品管线布局广泛的标的:爱美客、朗姿股份。 电商代运营+个护自有品牌看好:若羽臣、壹网壹创、水羊股份、青木科技。

AIDC加剧全球缺电,燃机领航+多路线补位
国产链出海提速

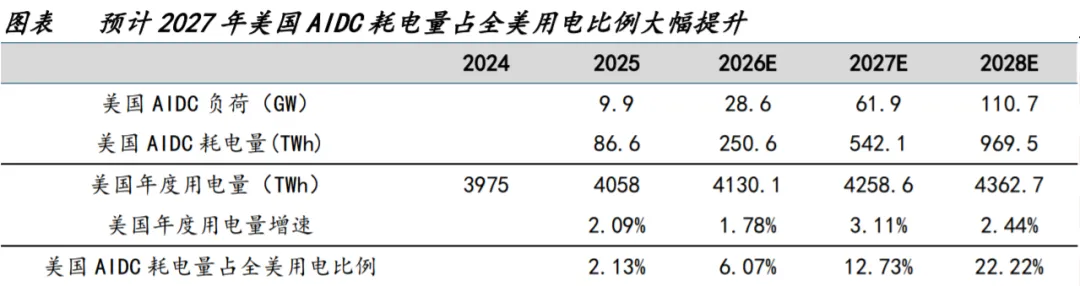
投资逻辑: AIDC 加剧电力消耗,到 2030 年电力供应仍然紧张。AIDC 建设导致全球电力需求大幅提升,我们测算 2025-2027 年美 国 AIDC 耗电量占全美用电比例分别为 2.14%/6.07%/12.73%,2027 年 AIDC 耗电量占比将会大幅增加,明年美国缺电 将更加严重。
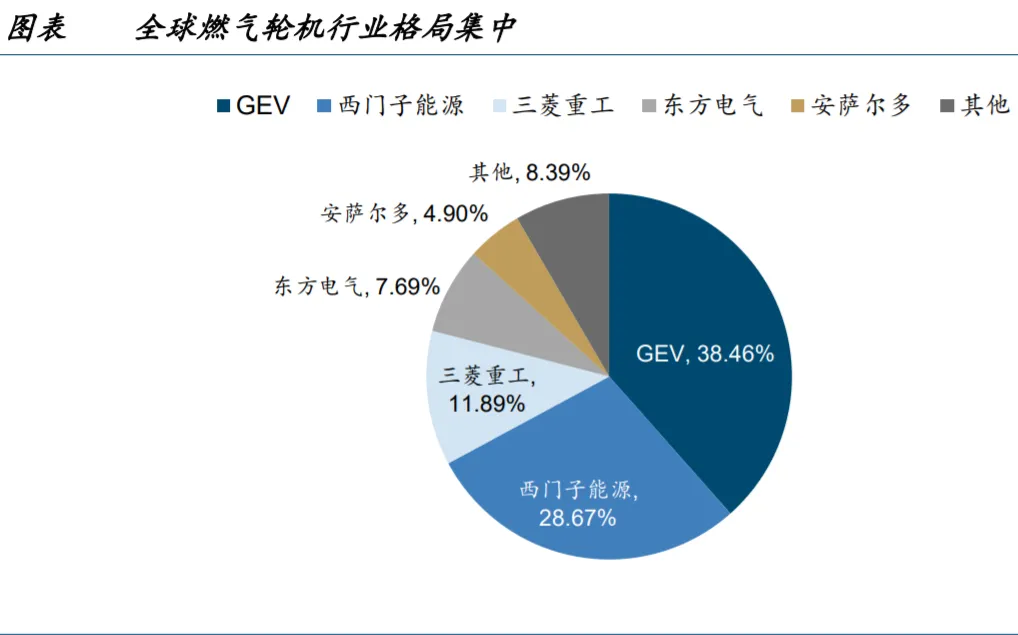
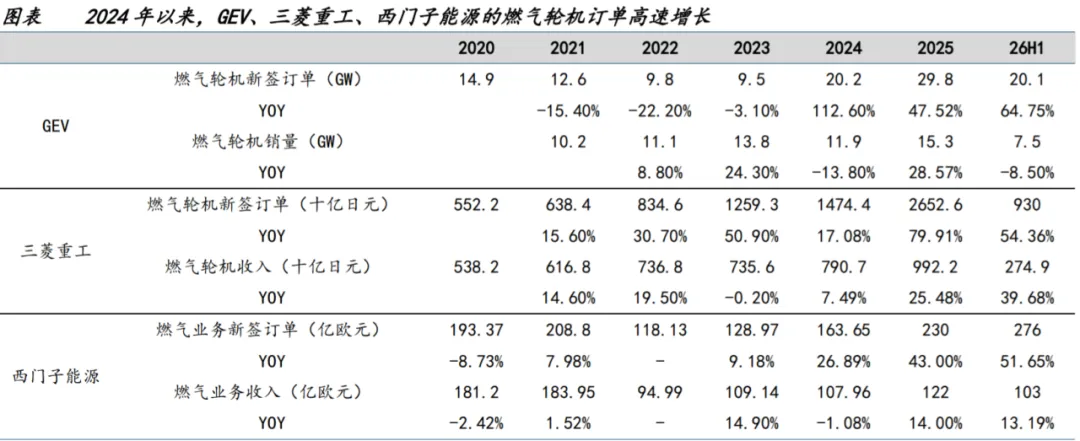
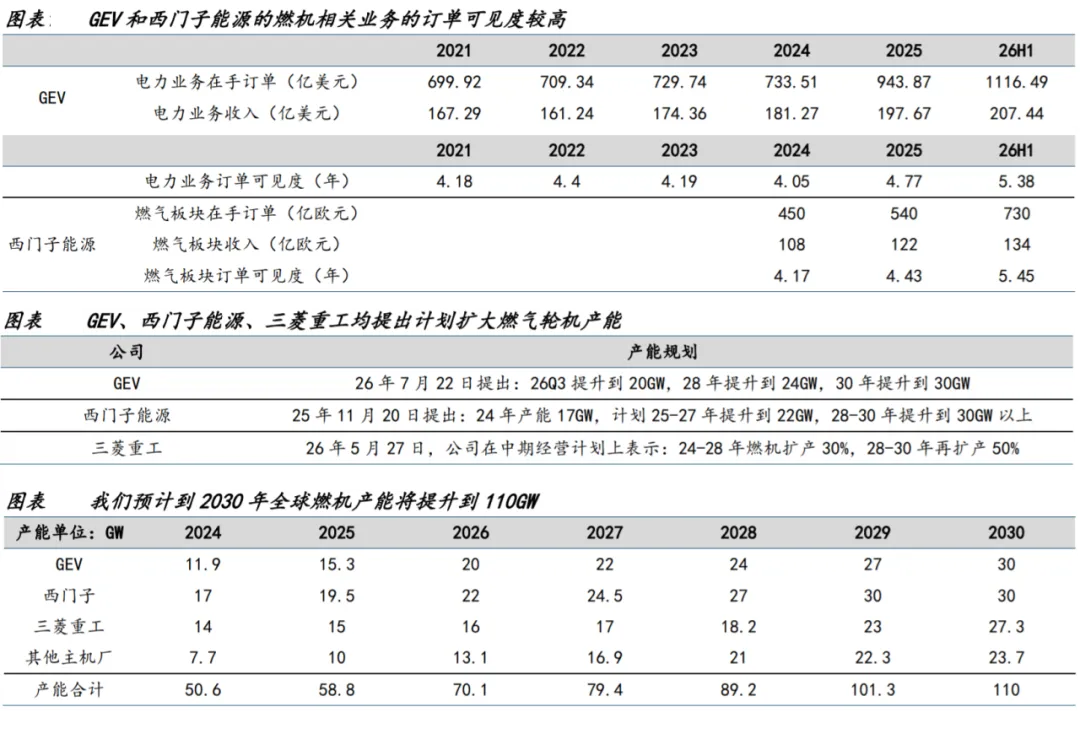
燃气轮机:AIDC 供电最优解,供需缺口扩大,看好国产链龙头出海提速。燃气轮机凭借发电稳定、适合调峰发电、功 率大、成本低等综合优势,未来预计长期成为 AIDC 首选供电方案。2024 年以来,海外燃机龙头 GEV、西门子能源等 订单持续高增长,在手订单可见度已经超过 5 年,行业景气度高。叶片是燃机核心零部件,技术壁垒高、价值量占比 高,行业集中度高,是燃机扩产的主要瓶颈。由于海外叶片龙头 PCC、HWM 扩产缓慢,应流股份等国内叶片龙头加速 进入海外供应链体系。此外,在海外整机产能紧张背景下,国内的燃机集成商龙头杰瑞股份、主机厂龙头上海电气、 东方电气等也将迎来加速出海的机遇。
退役航机改燃机:盘活存量航机资产,开辟 AIDC 供电新路径。航机与燃机工作原理相同,可经过增减部件改造为燃 机。全球航机租赁商龙头 FTAI 拥有超过 1000 台 CFM56 航机资产,在 25 年底推出 FTAI Power(专注于将 CFM56 改为 25MW 燃机),规划 2027 年产能提升到 100 台。退役航机改燃机交付速度快,FTAI 将航机改装为发电涡轮机仅需 30-45 天。2026 年 4 月,FTAI 宣布与杰瑞股份成立合资公司,杰瑞负责将燃机机头与发电机等部件集成,共同开拓数据中 心市场。2026 年 7 月 22 日,合资公司已与美国头部超算企业签订 14.65 亿美元大单,未来订单有望长期提升。
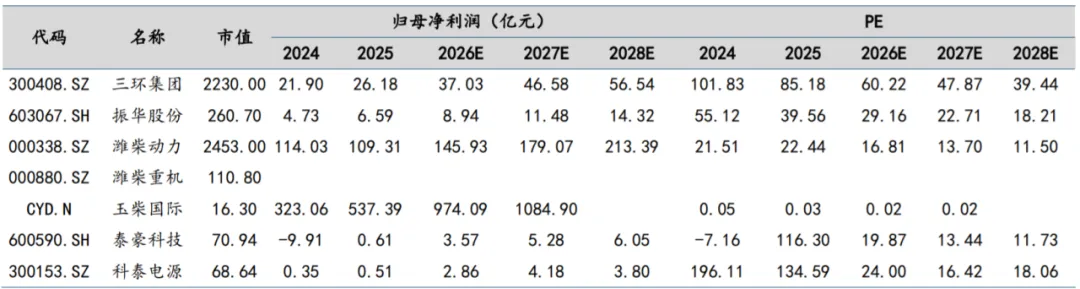
SOFC:适配 AIDC 快速部署电力的需求,龙头公司 GW 级订单落地。固体氧化物燃料电池(SOFC)具备交付快、冗余配 置低、效率高、低排放等优势,并且未来随着政府补贴和规模效应,SOFC 还有降价空间。海外 SOFC 龙头 BE 从 2025 年开始订单提速,2025 年设备在手订单 60 亿美元,同比+140%。2026 年 4 月 13 日,BE 与 Oracle 签署 2.8GW 订单, 实现 GW 级订单落地。SOFC 行业景气度提升,看好国内产业链龙头振华股份、三环集团等订单同步高增。
燃气内燃机:承接燃气轮机溢出需求,海外龙头订单、扩产加速。燃气内燃机凭借建设周期短、响应速度快及初始投 资门槛较低等综合优势,在燃机交付趋紧背景下,有望承接外溢市场需求。全球燃气内燃机市场格局集中,龙头公司 包括卡特彼勒、颜巴赫(INNIO)、瓦锡兰等,2025 年前五大厂商合计份额达 55%。卡特彼勒近年来在手订单逐季度提 升,2026Q1、Q2 末,在手订单分别同比增长 79%和 92%。2026 年卡特彼勒将 2030 年内燃机和燃机产能目标上调至 65GW。 在全球产能紧缺背景下,国内产业链龙头竞争力不断提升,未来燃气内燃机业务出海有望加速。
柴油发动机:数据中心备用电源,国内龙头加速切入全球供应链。柴油发动机组是不可替代的备用电源,受益下游资 本开支加速,柴油发电机需求也加速上行,海外龙头柴发收入 2026 年显著提速。康明斯是全球柴油发动机龙头,Power generation 业务 2023-1H26 收入增速分别为 2.41%/11.66%/17.56%/34.50%,收入加速提升反映了行业景气度上行。 国内柴发产业链龙头近年来竞争力不断提升,海外市场开拓不断加速,未来收入有望长期提升。
投资建议
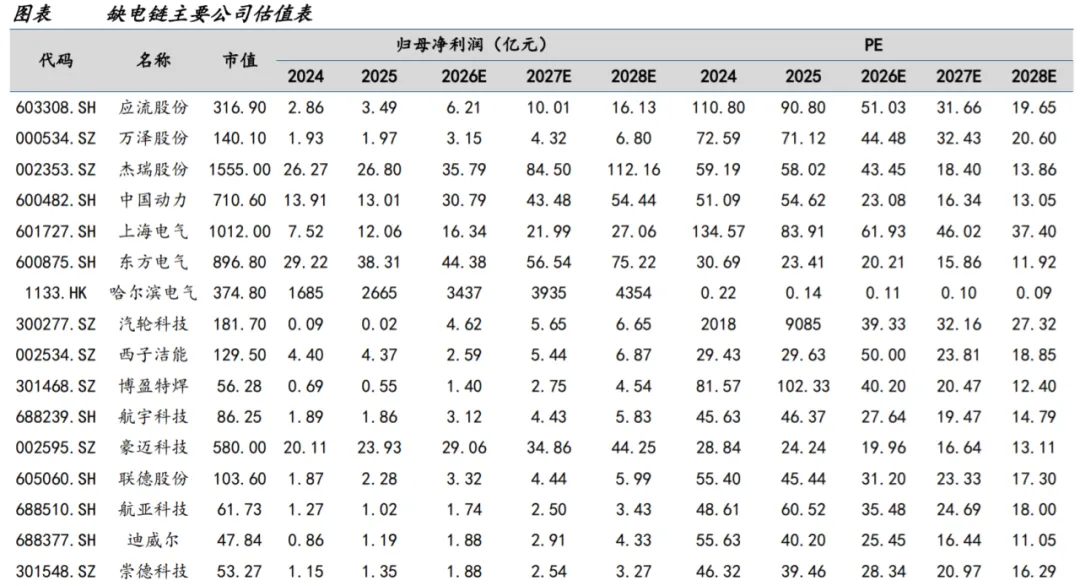
全球 AI 数据中心规模扩张带动发电需求提升,但供给端产能持续紧张,建议关注国内燃气轮机、退役航机改燃机、 SOFC、燃气内燃机、柴发等领域竞争力提升的产业链龙头,推荐应流股份、杰瑞股份、中国动力、西子洁能等。


发表评论
发表评论: