
 研报速递
作为北京国资旗下重要券商平台,首创证券已于6月11日通过港交所聆讯,正式进入锚定沟通与基石投资者锁定的关键阶段,距离 A+H 两地上市仅一步之遥,若发行顺利,它将成为第14家“A+H”两地上市券商,也是这一队伍时隔七年的第一张新面孔……
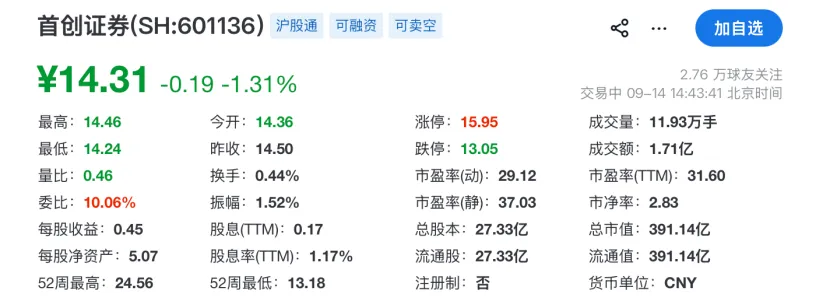
首创证券A股目前约14.31元,市净率(PB)2.83倍。其即将发行的H股,按规则发行价不得低于每股净资产——约5.03元人民币、折合5.83港元,即1倍PB。同一家公司,同样的分红权和投票权,一个市场愿意出2.84倍净资产,另一个市场的地板价只有1倍,这道落差也就是常说的“AH溢价”。
这家以资管、固收交易打出差异化标签的腰部券商,自2022 年末登陆 A 股之后便马不停蹄开启港股征程,中间过程也是很周折,但好在今年6月通过港交所聆讯,有市场消息称,目前项目已经推进到上市前核心环节,投行团队正同步开展锚定沟通与基石投资者的谈判工作,后续还将完成全球路演、簿记建档、定价发行等流程,可能就在三季度末或四季度初完成挂牌上市。
这家扎根北京的国有券商,背靠首创集团、京投、京能等北京市属大型国企,国资股权占比超80%,这就造就了其极强的本土资源禀赋,也是北京国资委体系内重要的上市券商载体。
近年来首创坚持走特色化、差异化路线,没有盲目跟头部券商拼全业务规模,而是把资产管理业务定位为核心引领板块。资管新规落地后,截至 2024 年末,公司累计发行资管集合产品数量位列全行业第一,截至 2025 年末资管产品净值规模达到 1711 亿元,资管在管规模复合增长率 14.6%,形成私募、公募、专项计划多元产品矩阵,固收、固收 +、权益多条策略同步布局,资管业务是其最亮眼的名片。
再来看首创的经营情况,其实光看经营数据,首创还真不差,2025年营收25.28亿,归属母公司净利润达到10.56亿,2026年上半年净利润也同比增长37%,创同期新高,资管规模超2000亿,固收自营还有银行间市场的信用债做市商之一,其本身的定位与特色在同级别券商里面十分鲜明,而且取得收益也很好。
而且2025 年平均总资产收益率 2.1%,排在 42 家 A 股上市券商第一位,资产运用效率十分突出。风控各项指标全部显著高于监管红线,风险覆盖率超 200%,流动性覆盖率超650%,资本安全垫充足,为业务扩张筑牢了底层基础。
首创坚持港股IPO我们猜测主要有两点原因:
第一就是借由香港的融资环境,补充资本,毕竟2025 年末公司风险覆盖率、资本杠杆率等核心风控指标相比前几年出现边际回落,其净资本也只有约144.73亿元,仅相当于中金公司的四分之一;
第二就是业务拓展,把资产收益率做起来,毕竟公司ROA有2.1%,在A股券商里面排名前列,但是ROE却只能算中下游水平,还需要通过打通港股渠道之后,引入更多的资金,不管是投资资金还是资管资金等,改善收入结构,而且非常重要一点,港股和A股不同,港股更看重公司的基本面与ROE数据定价。
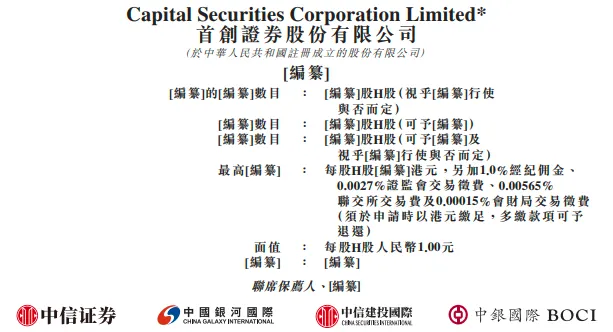
市场预估本次首创港股募资规模大致落在 30‑60 亿港元区间,募集资金主要投向资管、投资等核心业务,同时加码数字化 IT 建设。资本到位之后,有望缓解资本约束,打开业务天花板。
从战略意义看,港股上市对于首创证券,远不止“拿钱”这么简单。完成 A+H 布局之后,公司可以对接国际机构投资者,优化股东结构,也为未来探索跨境业务创造平台,这是完成从区域性券商,向具备国际化视野的综合金融服务商转型的关键一步。
但必须清醒意识到,首创港股上市只是起点,不是终点。腰部券商想要突围,资本只是工具,真正的内核,还是持续放大资管、固收的差异化优势,改善收入结构,降低业绩对自营投资的依赖,把北京区位优势、国资股东资源,实实在在转化为可持续的经营能力。
● 成立于2019年,专注于提供境内外投资咨询和资产管理服务,拥有一支全面且专业的核心团队,成员深耕境内外资产配置领域近十余年,以坚持为客户创造长期稳定资产增值为企业目标,致力于成为值得信赖的投资管理人。



发表评论
发表评论: