
 研报速递
大家好,我是豆苗妈。
今天聊一个特别实在的问题:你去香港投资,选择跨境理财通,到底有哪些费用?选择券商划算还是银行划算?
说实话,这个问题比“买哪只基金”复杂多了。
知道我的老读者应该也记得,我家七月份那会儿,本来下定决心要走跨境理财通出海投资。
结果呢,卡在了第一步,选什么产品?以及选银行还是选券商?就这一个问题,我翻来覆去想了很久,最后暑假一搁置,就是整整两个月。
不是不打算投资了,是我怕选错了,会不会多花冤枉钱?辛辛苦苦折腾半天,收益到头来还不够抵费用的?
这两天,我终于把,把两种渠道涉及的所有费用,全部拆开,仔仔细细地算了一遍。
下面就是我详细的研究结果,跟你们好好捋一捋。
跨境理财通不管走银行还是券商,只要买产品,就会涉及到这几种费用:
申购费——买的时候扣赎回费——卖的时候扣管理费——持有期间每年扣,藏在净值里托管费——持有期间每年扣,也藏在净值里换汇点差——换外币的时候扣,藏在汇率里
我花了两天时间,把银行和券商的产品的费用全部拆开看了一遍。
今天先跟大家聊费用里面的三个坑。
第一个坑:盯着申购费,忽略了换汇点差
很多人选券商,是因为申购费打折。
没错,券商申购费确实便宜——股票型0.8%左右,银行常规1%-1.5%。买10万块钱,券商扣800,银行扣1500,省了700块。
但大家最容易忽略的,是换汇点差。
跨境理财通只要买境外资产,就绕不开换汇。银行换汇点差0.4%到0.8%,券商0.2%到0.3%。看起来没多少对吧?
换10万美金,银行扣400到800美金,券商只扣200到300美金。 一进一出,差距就是200到500美金,约合1400到3500人民币。
这笔钱比你省的申购费还多。
而且最隐蔽的是——你以为买“人民币份额”就不用换汇了?
不是的。
换汇这件事,你只是从“自己换”变成了“基金经理帮你换”。成本一分没少,只是你看不见了而已。
真正精打细算的人,比的不是申购费,而是换汇成本。 申购费交一次就没了,换汇点差你每进出一轮都得付一次。
第二个坑:盯着渠道,忽略了产品
很多人纠结“选银行还是选券商”,但真正该花心思的,是“选什么产品”。
不管走银行还是券商,管理费和托管费都一样——这两笔是基金公司收的,渠道一分钱都拿不到,谁也没法给你打折。
但不同产品之间的管理费差距大得惊人。
股票型基金管理费每年1.2%左右,货币基金只有0.2%-0.3%。
同样是10万块,买股票型基金一年扣1200到1500,买货币基金只扣200到300,一年就差出1000多块。
这笔钱比你纠结银行还是券商那点申购费差距实在多了。
所以真正该问的问题不是“走银行还是券商”,而是“我买的这个产品,管理费值不值得”。
高管理费的产品不一定不好——基金经理帮你做全球配置、多空对冲,收费自然贵。但你要知道自己为什么买单。
第三个坑:短线进出,赎回费吃掉所有收益
赎回费是监管统一规定的,银行和券商没有区别。
7天以内赎回,收1.5%。
什么意思?10万块钱买进去,7天内想出来,光赎回费就扣1500块。
就算年化收益5%,7天也就赚不到100块。扣完费用,净亏1400多。
所以跨境理财通的产品,真的不适合快进快出。
持有超过1年,大部分产品赎回费就免了。 拿得住的人,这笔钱不用交;拿不住的人,这笔钱逃不掉。
那到底怎么选?银行还是券商
看完三个坑,你可能会觉得有点晕:
“又要看产品管理费,又要考虑换汇点差,还要看申购费……到底怎么选?”
别急,决策路径很简单,就三步:
第一步:先想清楚这笔钱能放多久、能接受多大波动
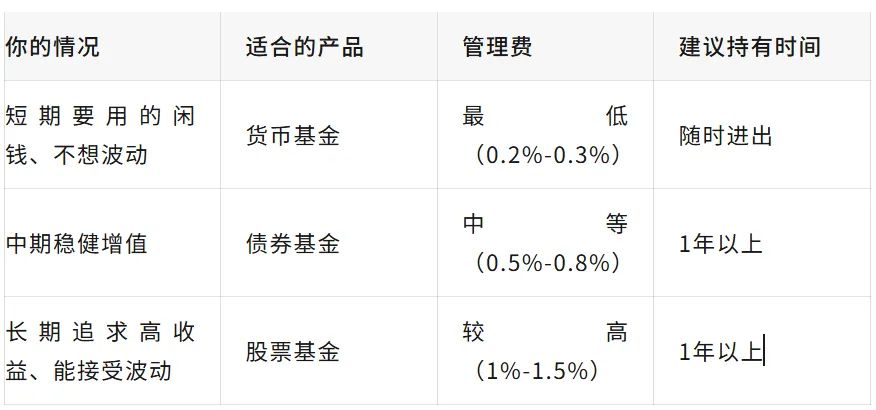
第二步:选好产品之后,再决定走银行还是券商
渠道的差别主要在申购费和换汇点差,但省不省得下来,要看买什么产品、资金量多大:
买货币基金——申购费两边都是0,走银行和走券商费用几乎没有差别。选哪家看操作习惯就行。
买债券基金或股票基金——有申购费差异,同时涉及换汇。
这时候就要算一笔账:
你的资金量,走券商能省多少申购费?换汇能省多少?两笔加起来,值不值得你花时间去开户、学新APP?
这个问题没有标准答案——50万和300万的答案完全不一样。而且银行经常有阶段性优惠,赶上了可能比券商还便宜。
不同资金量、不同产品、不同持有时间,走银行和券商到底差多少钱——全部列成表格,豆苗妈的知识星球。你进去一看,就知道自己的情况该走哪条路。
第三步:管住手,拿住
赎回费跟选哪家渠道没关系,只跟持有时间有关系。7天内赎回扣1.5%,超过1年大部分免了。买之前先想清楚:这笔钱到底能放多久?
总结一句话:
先想清楚自己的资金用途和持有时间→再选适合的产品类型→最后才看走银行还是券商。
这个顺序搞反了,你就会觉得乱。顺着来,一点都不复杂。
我帮你把所有费用拆解好了
上面聊的是三个最容易忽略的坑。但真正完整的费用拆解比这复杂得多——七类产品的费用对比表、不同资金量的总账、持有时间的影响,我全部算好了。
星球里我放了什么:
✅ 银行vs券商全产品费用对比表——存款、货币基金、债券基金、股票基金、债券、结构性产品、私募转公募,每一类都列清楚了
✅ 不同资金量的算账结果——50万、100万、300万,走银行和走券商到底差多少钱
✅ 持有时间的影响——短线进出和长线持有,费用差距到底有多大
✅ 实操判断标准——你的情况到底该选银行还是券商,看完就能对号入座
写这个东西花了我很长时间,反复确认数据没错。我觉得值得你花一顿饭的钱进去看。
有兴趣的进去看。
豆苗妈| 深港两地折腾中(vx:gelanzhu)
41岁|两个闺女的妈|全职带娃顺便折腾点事
老公大厂15年|卷不动了|研究躺平中
前港险持牌|高才通断签亲历者|现在专注研究合规出海
分享:跨境理财通实操|港卡券商开户|境外资产配置
📩 自己折腾过,所以更懂怎么避坑

发表评论
发表评论: