
 研报速递
2026年8月27日,上海证券交易所正式发布公告,中金公司换股吸收合并东兴证券、信达证券的重大资产重组事项,已顺利通过上交所并购重组委审议。本次重磅券商整合交易迎来关键节点落地。
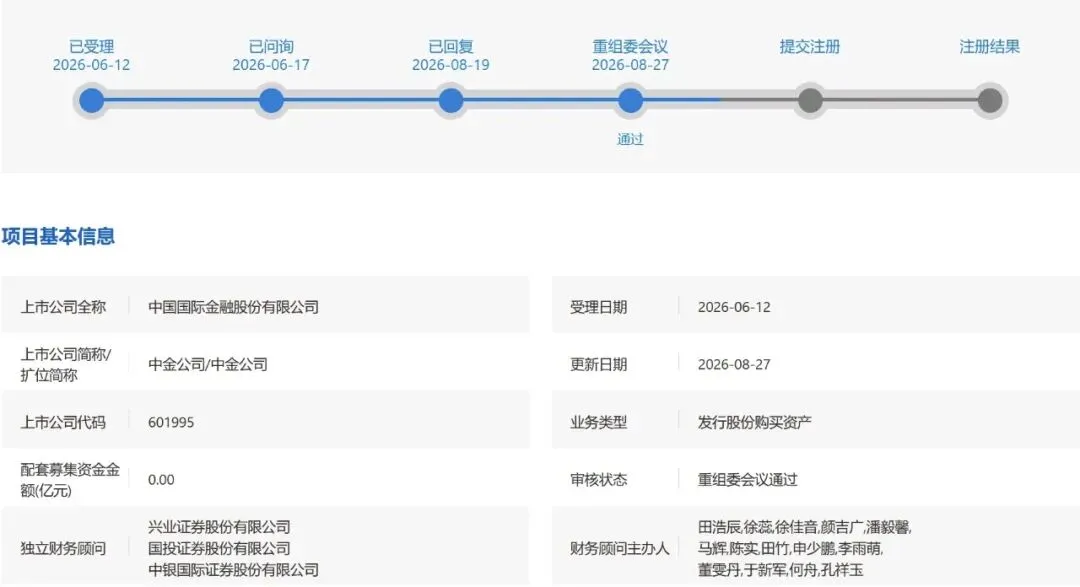
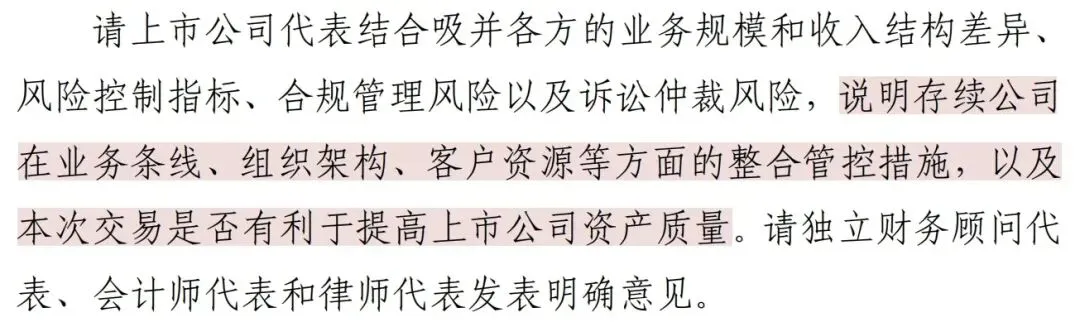
本次交易是中国证券行业具有里程碑意义的整合事件。根据交易报告书草案,中国国际金融股份有限公司(简称“中金公司”)拟通过换股方式吸收合并东兴证券和信达证券,旨在打造具有国际竞争力的一流投资银行。本次交易完成后,东兴证券、信达证券将终止上市并注销法人资格,其全部资产、负债、业务、人员、合同、资质及其他一切权利与义务将由中金公司承继。本次重组委会议,委员提问如下:
本次重组采用换股吸收合并模式,由中金公司向东兴证券、信达证券全体A股股东定向发行A股股票,以此完成两家标的公司的吸收合并。
本次所有换股价格,均以定价基准日前二十个交易日A股股票交易均价为核心测算依据,具体定价及比例如下:
中金公司本次换股价格确定为36.68元/股;
东兴证券换股价格在市场均价基础上溢价26%,最终定价16.05元/股;
信达证券换股价格确定为19.11元/股。
基于上述定价,本次交易换股比例明确:每持有1股东兴证券A股股票,可兑换0.4376股中金公司A股股票;每持有1股信达证券A股股票,可兑换0.5210股中金公司A股股票。
本次交易属于三家上市公司重大资产重组范畴,交易完成后不会变更中金公司控制权,中央汇金将持续作为存续主体的控股股东及实际控制人,股权格局保持稳定。
本次交易通过可比公司法、可比交易法双重方式验证换股价格合理性,选取A股上市券商为对标标的,以市净率(P/B)为核心估值指标:
中金公司换股价格对应2024年末财务数据市净率为1.92倍,略高于行业可比公司均值;
东兴证券对应市净率1.83倍,与行业可比公司平均水平基本持平;
信达证券对应市净率3.21倍,处于行业合理估值区间内。
同时,本次重组配套完善的异议股东权益保护机制:中金公司A股异议股东收购请求权价格为34.57元/股;东兴证券、信达证券异议股东现金选择权价格分别为13.04元/股、17.75元/股,充分保障中小股东合法权益。
本次重组实施方中金公司成立于1995年,为A+H两地上市头部券商,实际控制人与控股股东均为中央汇金。公司搭建了投资银行、股票业务、固定收益、资产管理、私募股权、财富管理、证券研究的全品类均衡业务体系,多项核心业务常年稳居行业第一梯队。
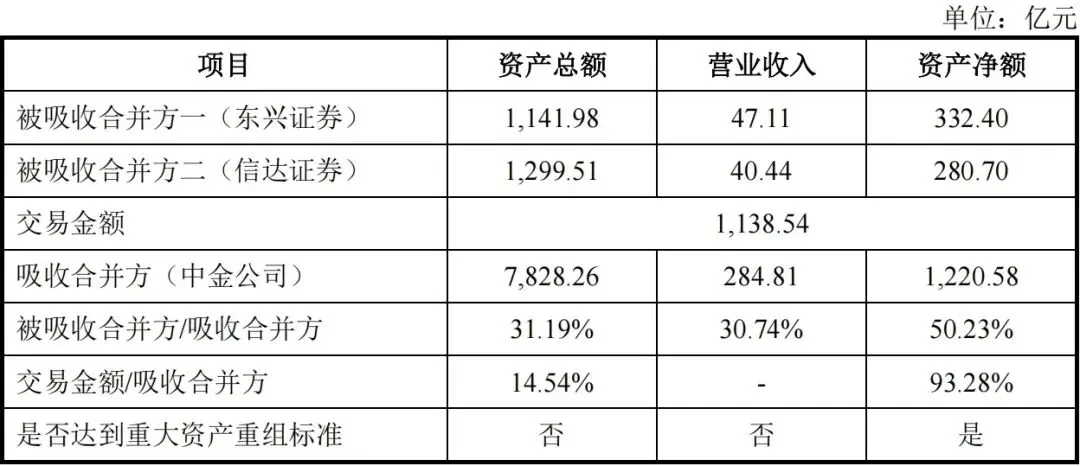
经营数据方面,2025年中金公司实现营业收入284.81亿元,归母净利润97.91亿元;期末总资产7828.26亿元,净资产1220.58亿元。公司境内布局200余家营业部及分支机构,同时在中国香港、纽约、伦敦、新加坡、法兰克福、东京、越南、迪拜等全球核心金融城市设立分支机构,跨境综合服务能力行业领先。
根据合并备考财务模拟测算,重组完成后中金公司2025年模拟营业收入将从285亿元提升至372亿元,行业排名由第五位升至第三位;母公司净资本将从481亿元增至1033亿元,净资本行业排名由第十二位大幅提升至第四位,资本实力与行业位次实现跨越式提升。
本次两家合并标的均为中央汇金旗下全牌照综合类证券公司,合规经营体系完善,具备差异化区域与业务优势。
1. 东兴证券
东兴证券设立于2008年,控股股东为中国东方资产管理股份有限公司。2025年末公司总资产1141.98亿元,全年实现营业收入47.11亿元,归母净利润21.02亿元。公司深耕福建区域市场,积累了深厚的客户资源与线下渠道优势,全国布局90余家营业网点及分支机构,依托“投行+投研+投资”三投联动模式,打造出特色化、差异化的核心经营能力。
2. 信达证券
信达证券成立于2007年,控股股东为中国信达资产管理股份有限公司。2025年末公司总资产1299.51亿元,年度营业收入40.44亿元,归母净利润18.94亿元。公司牢牢占据辽宁地区市场优势地位,全国设有100余家营业部及分支机构,在企业并购重整、实体企业纾困等特色业务领域形成核心竞争壁垒。
本次吸收合并落地后,中金公司整体经营体量、渠道覆盖、客户基数将实现大幅扩容:公司营业网点总数将从原有247家增至441家;零售客户规模从999万户突破至1500万户以上,整体综合经营实力、市场覆盖能力、客户服务体量迎来全面升级,行业核心竞争力进一步强化。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)


发表评论
发表评论: