
 研报速递
2026年8月27日,上交所并购重组审核委员会审议通过中金公司换股吸收合并东兴证券、信达证券事项,交易总对价达1139亿元。这是国内首例"1吸2"券商并购案,也是汇金系券商整合的标志性里程碑。
一、事件速览:关键数据拆解
本次交易的核心参数值得深入拆解。中金公司以36.68元/股的换股价,分别以16.05元/股(较基准价溢价26%)和19.11元/股的价格吸收合并东兴证券与信达证券,拟发行A股约31.04亿股。其中,东兴证券股东每持有1股可换取0.4376股中金A股,信达证券股东每持有1股可换取0.5210股中金A股。
1139亿元的总对价,不仅刷新了券商并购案的金额纪录,更释放出一个明确信号——在监管层大力推动资本市场并购重组的背景下,头部券商的整合已从"可选项"变为"必选项"。
项目 | 数据 |
审议通过时间 | 2026年8月27日 |
交易总对价 | 1139亿元 |
中金换股价 | 36.68元/股 |
东兴换股价 | 16.05元/股(较基准价溢价26%) |
信达换股价 | 19.11元/股 |
东兴→中金换股比例 | 1 : 0.4376 |
信达→中金换股比例 | 1 : 0.5210 |
中金拟发行A股 | 约31.04亿股 |
表1:本次交易核心参数一览
二、合并后的"新中金":体量跃升
以2025年末/全年数据测算,合并后的新主体将在多个维度实现质的飞跃。总资产突破万亿大关,净资本从行业第12名跃升至第4名,营业收入跻身行业前三,营业网点数量从247家激增至441家,零售客户突破1500万户。
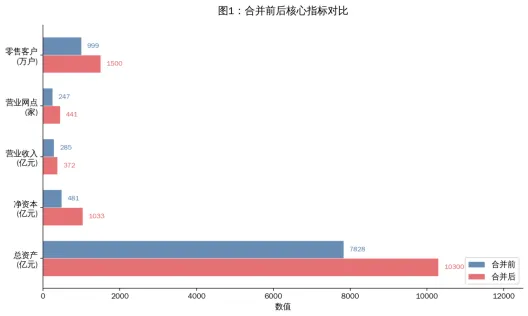
图1:合并前后核心指标对比
这一组数据背后,是"航母级券商"雏形的初步成型。特别是净资本从481亿元飙升至1033亿元,增幅高达115%,直接推动行业排名从第12名跃升至第4名,这意味着新中金在自营投资、做市交易、风险管理等资本密集型业务上将拥有显著优势。
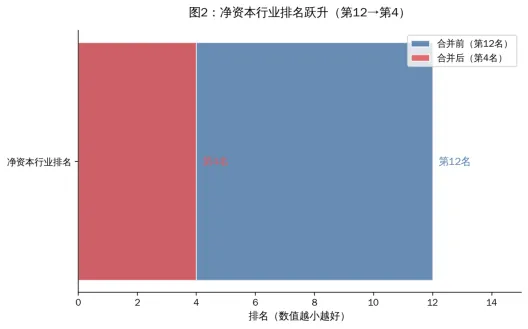
图2:净资本行业排名跃升(第12→第4)
指标 | 合并前 | 合并后 | 排名变化 |
总资产 | 7,828亿元 | 约1.03万亿元 | 进入万亿俱乐部 |
净资本 | 481亿元 | 1,033亿元 | 行业第12→第4 |
营业收入 | 285亿元 | 372亿元 | 行业第5→第3 |
营业网点 | 247家 | 441家 | 行业第14→第3 |
零售客户 | 999万户 | 超1,500万户 | — |
表2:合并前后核心指标对比
三、股权结构:汇金系"一盘棋"
交易完成后,中央汇金仍为存续公司的控股股东及实际控制人,持股比例约24.41%(存量+新增锁定36个月)。中国信达和中国东方分别以约16.76%和8.03%的持股比例成为新进主要股东。本次交易属于同一控制人下的企业合并,这意味着整合过程中的利益协调成本将显著低于跨集团并购。
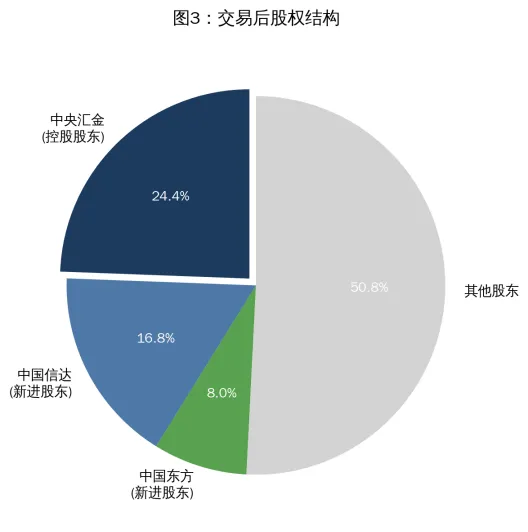
图3:交易后股权结构
同一控制人下的合并,意味着"一盘棋"式的战略统筹。中央汇金此前通过中金公司、信达证券、东兴证券分别持有券商牌照,存在一定程度的资源分散。本次整合将形成航母级券商雏形,有利于减少同业竞争、优化国有金融资本布局。
四、政策东风:券商并购的"加速键"
本次交易之所以能够快速推进,离不开政策层面的强力支持。回顾2025年至2026年的政策脉络,券商并购的"东风"已蔚然成势。
1. 证监会重组办法改革(2025年5月)
证监会发布《关于修改〈上市公司重大资产重组管理办法〉的决定》,推出重组股份对价分期支付机制、重组简易审核程序等举措,深化并购重组市场化改革,为大型券商并购扫清了制度障碍。
2. 中证协并购重组能力评价(2026年6月)
中证协启动2026年证券公司支持上市公司并购重组能力专项评价,从典型案例(50%)、经营业绩(30%)、专业力量(20%)三方面评价,引导行业在服务科创、扩大业务规模等方向发力。这意味着,积极参与并购重组已成为券商的"必修课"。
3. 2026年券商并购浪潮
2026年以来,券商并购呈"潮涌"之势。从国泰君安吸收合并海通证券(已落地),到东方证券收购上海证券、东吴证券并购东海证券,再到本次中金"三合一",行业整合已从"点状突破"进入"全面加速"阶段。
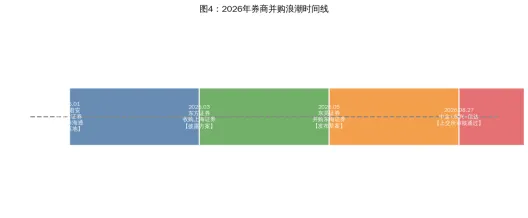
图4:2026年券商并购浪潮时间线
并购事件 | 进度 |
国泰君安+海通证券→国泰海通 | 已落地,整合效应释放 |
中金+东兴+信达 | 上交所审核通过 |
东方证券收购上海证券 | 已披露重组方案 |
东吴证券并购东海证券 | 已发布重组草案 |
表3:2026年券商并购事件一览
五、深度分析:为什么是"三合一"?
1. 同一汇金体系下的战略整合
三家公司实际控制人均为中央汇金,本次合并属于同一控制下的企业合并,有利于减少同业竞争、优化国有金融资本布局。中央汇金此前通过中金公司、信达证券、东兴证券分别持有券商牌照,存在一定程度的资源分散,本次整合将形成航母级券商雏形。
2. 功能协同:超越简单的规模叠加
不同于以往的规模扩张,本轮券商并购已转向功能协同。中金在投行IPO领域行业领先、跨境业务能力突出、财富管理增速亮眼;东兴依托股东中国东方(AMC),在不良资产处置领域积累深厚;信达在并购重组、大资管业务方面具有一定优势。
合并后,中金的专业能力与东兴、信达的区域网络、AMC股东资源池深度互补,有望在资产投行、跨境金融、财富管理等领域实现1+2>3的协同效应。
3. 治理逻辑:从治理升级到竞争壁垒
2026年8月,四部门联合印发《关于健全金融机构治理的实施意见》,将公司治理从合规要求升格为决定机构竞争位势的核心变量。业内分析指出,证券业并购整合正从"资本叠加"转向"治理融合"——行业整合不再是净资产的简单相加,而是治理体系的深度重构。本次"三合一"正是这一趋势的典型案例。
六、后续展望与风险提示
后续流程
本次过会后,交易尚需中国证监会及可能需要的其他有权机构批准、核准、注册或同意后方可正式实施,最终实施时间尚存在不确定性。
整合要点
业务整合方面,投行、财富管理、资产管理三大业务板块的深度融合是关键;文化融合方面,三家公司企业文化的协调统一不容忽视;人员安置方面,避免核心人才流失、确保业务平稳过渡是重中之重。
风险提示
本文内容仅供私募基金合格投资者参考,不构成任何投资建议。本次交易尚需监管批准,存在不确定性。市场有风险,投资需谨慎。


发表评论
发表评论: