研报速递


经期,境外投资特别是通过香港券商炒美股、港股受限的新闻成为热点。本文就香港证监会持牌券商做一个科普。本文非投资建议仅科普学习之用。
香港资本市场的每一笔交易背后,都离不开持牌券商。而这张"入场券"的门道,远比大多数人想象的要深。




香港证券及期货事务监察委员会(SFC)的牌照制度,是整个香港金融市场的"准入守门人"。无论你是帮客户买卖股票、给出投资建议,还是代客管理资产,只要在香港从事"受规管活动",就必须持有SFC颁发的相应牌照。
这套制度脱胎于2003年实施的《证券及期货条例》,至今已运行超过20年。SFC将金融市场活动切分为10类受规管活动,每一类对应一张牌照。一个机构可以同时持有多张牌照——牌照越多,能做的业务就越宽。
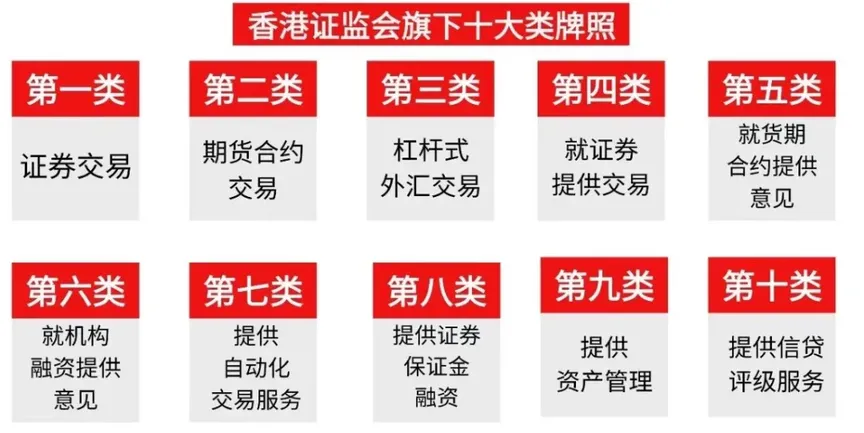
对于一家标准的持牌券商而言,以下六类牌照构成核心资质:
| 牌照编号 | 受规管活动 | 通俗理解 |
| 第1类 | 证券交易 | 开证券账户、执行股票买卖。券商最基础的牌照,没有它连开户都算违规 |
| 第2类 | 期货合约交易 | 期货、期权等衍生品交易。想做恒指期货?券商得先有这张牌 |
| 第4类 | 就证券提供意见 | 向客户提供投资建议、发布投研报告。理论上,公众号写一篇个股分析也在此列 |
| 第6类 | 就机构融资提供意见 | IPO保荐、并购财务顾问。投行的核心牌照,申请门槛和监管要求远高于零售经纪 |
| 第7类 | 提供自动化交易服务 | 电子交易平台的技术运营准入。富途、老虎这些互联网券商的技术底座 |
| 第9类 | 提供资产管理 | 代客理财、发行基金产品。私募基金、对冲基金业务的必备资质 |
此外,第8类(提供
证券保证金融资)虽不在上述六类核心之列,但对散户投资者意义重大——它决定了券商能不能给客户上杠杆。对热衷港股打新的投资者而言,第8类牌照直接关系到能否获得融资额度参与热门IPO。
业内通常将"第1类+第4类+第9类"并称为"149牌照组合"。在SFC牌照体系里,这是含金量最高的配置——从开户→交易→投资顾问→资产管理,整条业务链全覆盖。目前香港市场上约有600多家持牌法团持有第1类牌照,但能够同时握有149组合的,不到半数。
SFC对牌照持有人的监管极为严格。持牌法团必须满足最低资本金要求、建立完善的内控制度,并定期向SFC提交财务报告和合规审查。一旦违规,轻则罚款、重则吊销牌照——对一家券商而言,失去了牌照等于失去了在香港市场的生存资格。




按股东背景和业务模式,香港持牌券商可划分为五个梯队:
中资投行巨头。 中信证券国际、中金公司、海通国际、国泰君安国际——背靠内地头部券商集团,主战场在IPO保荐和跨境并购。中信证券国际2025年国际业务营收突破230亿元,总资产4680亿元居行业首位;中金国际净利润44.68亿元,占中金公司整体利润的45.63%。核心逻辑是"跨境协同",客户以机构和高净值人群为主。
中资银行系券商。 建银国际(资产规模778.51亿港元,五大行中最大)、中银国际(627.11亿港元,跨境理财和债券承销见长)、工银国际、农银国际、招银国际——这些机构没有零售经纪品牌,但凭借母行的资产负债表和客户资源,在IPO承销和跨境财富管理领域构筑了牢固的护城河。招银国际2025年IPO承销份额已跻身香港前十。
外资投行。 高盛、摩根士丹利、摩根大通、瑞银——四家全球顶级投行在香港深耕数十年。它们的核心优势不在牌照数量,而在于全球定价能力——能同时调动纽约、伦敦、新加坡、香港四地的承销团队和投资人网络。2025年外资投行密集上调对中国资产的评级,高盛(中国)证券当年营收达25.84亿元、净利润14.61亿元。但它们的零售经纪业务在香港几乎可以忽略不计。
本土老牌券商。 辉立证券(1985年入港,"暗盘之王")、耀才证券("价格屠夫",港九新界大量分行)、致富证券(1987年成立,稳健运营)、大华继显(新加坡大华银行旗下)——核心竞争力不在技术,而在"本土根基"。
互联网券商。 富途、老虎、长桥、华盛、盈立——2010年后崛起,用APP体验和社交投资社区改写了香港零售经纪格局。但2025年9月起集体停止内地客户新开户,2026年5月八部委联合整治方案落地,三家合计拟罚没超22亿港元。它们从行业"颠覆者"变成了被监管颠覆的对象。




辉立证券(中央编号AAB459):持有第1、8类牌照。1985年自新加坡入港,"暗盘之王"标签深入人心,融资额度充足、利率低,港股打新首选之一。
耀才证券(中央编号AXJ777):持有第1、2、4、9类牌照。以低佣金策略著称,港九新界大量实体分行,存量客户庞大。
致富证券:1987年成立的老牌本地券商,风格稳健,客户信任度高。
艾德金融:新锐本土金融科技券商,数字化能力和产品迭代速度快。
大华继显:新加坡大华银行旗下,在东南亚跨境投资领域有独特优势。
建银国际:建设银行全资投行子公司,资产规模五大行中最大,以大型国企IPO见长。
中银国际:中国银行旗下,依托中银香港零售网络,在跨境理财和债券承销中渠道优势突出。
招银国际:招商银行旗下,近年来IPO承销份额增长迅速,2025年跻身香港前十。
此外还有汇丰证券、金利丰证券等一批规模不一的持牌机构。截至2026年5月,香港持有第1类牌照的联交所参与者约617家。




富途证券。 腾讯早期核心员工李华创立,腾讯持股约20%。2025年营收228.47亿港元,注册用户2,918万,有资产客户337万。核心壁垒是"牛牛圈"投资社区。整治中受伤最深:2026年Q1计提21.33亿港元罚没准备金,净利润暴跌61.2%。
老虎证券。 网易有道核心技术团队创立,小米为重要投资方。2025年营收6.12亿美元,有资产客户超125万,客户资产约608亿美元。国际化程度较高,在新加坡、美国、澳洲均持牌。
长桥证券。 与阿里存在资本关联。2025年名义交易额1.5万亿美元,港股交易规模居新兴跨境券商首位,以"低费率+高性能系统"为卖点。
华盛证券。 新浪旗下,2026年6月6日通知自6月15日起暂停内地客户新开仓和加仓交易,仅支持卖出和平仓,成为第四家宣布清理内地存量业务的互联网券商。
盈立证券。 2018年成立,以"智能投顾+低门槛"为差异化定位。在头部券商集体关闸后,开户门槛也已显著提高。
五家互联网券商的命运轨迹高度重合:抓住了2019-2025年内地居民海外资产配置需求的井喷窗口,用技术优势和营销投入迅速拉高用户规模,但在合规层面始终游走于灰色地带。当监管转向从"默许"变为"取缔",这批券商积累的用户资产在72小时内从"核心壁垒"变成了"减值风险"。
它们释放的2000亿至2500亿港元存量资产,正在加速向港股通、跨境理财通等合规渠道迁移。而富途、老虎等幸存者,也在积极转向东南亚和中东市场,试图在合规的重压下找到第二增长曲线。




2025年至2026年,是中国内地居民跨境证券投资监管历史上最具转折意义的时期。几条关键时间线勾勒出了一幅完整的图景:
2025年上半年:最后的窗口期。 彼时老牌互联网券商仍可接受内地投资者以"存量投资证明"方式开设账户。只要你此前有境外银行或券商账户记录,就能走通开户流程。大量内地投资者抓住这一窗口涌入港股和美股市场。
2025年6月:门槛骤然升高。 在市场压力下,香港证监会统一收紧审核标准,不再接受以"存量投资证明"作为开户依据,转而要求提供"境外生活/工作证明"或"境外地址证明"。纯内地身份背景客户的开户通道在事实上已被基本堵死。
2025年9月:互联网券商集体关闸。 富途证券率先宣布全面停止接受中国内地客户新开户;老虎证券、长桥证券、华盛证券陆续跟进。2025年Q4内地居民成功开设港美股证券账户的数量,较同年Q1骤降超过85%。
2026年5月22日:八部委联手收网,格局彻底改写。 中国证监会联合工信部等八个部委,正式印发《综合整治非法跨境证券期货基金经营活动实施方案》。方案明确提出:经过两年集中整治,全面取缔境外证券期货基金经营机构的非法跨境经营活动。
同日,证监会对富途证券、老虎证券、长桥证券境内外相关主体立案调查,三家合计拟处罚没金额超过22亿港元。这是中国证券监管史上,针对跨境非法证券业务开出的最大规模罚单。
2026年6月6日,华盛证券通知客户自6月15日起暂停内地客户新开仓和加仓交易——这场清理仍在持续扩大。
这次整治的内在逻辑极为清晰:未经境内持牌,境外机构不得触碰境内投资者业务。 被界定为非法的,不是内地居民投资港美股本身,而是"未经境内持牌的境外机构向境内居民提供证券服务"这一商业模式。
但监管并非在"堵死跨境投资",而是在系统性地"把跨境投资需求拉到合规轨道上来"。




截至2026年第二季度,对内地投资者而言,开设香港证券账户的合规通道已大幅收窄:
互联网券商全线关闭。 富途、老虎、长桥、华盛已明确不再接受内地身份证开户。目前仍保留内地开户通道的香港合规券商数量锐减至个位数。仅存的几家——如盈立证券(过渡期受限)、辉立证券(部分渠道)、复星财富等——开户门槛也显著提高,部分机构明确要求提供境外地址证明或香港工作签证。
银行端同步收紧。 汇丰银行部分分行直接拒绝以旅游签注身份申请开户的内地居民;中银香港的线上预约开户系统通过率明显下降,部分申请者需补充提交社保缴费记录或纳税证明。传统上内地居民赴港开设银行账户作为券商资金通道的路径,也同步受阻。
但合规替代渠道正在加速扩容:
- 港股通(沪港通/深港通):50万元人民币资产门槛维持不变,但在非法通道被清理的背景下,其战略地位进一步强化。2025年下半年起,港股通南向资金净流入明显放量。 - 跨境理财通:截至2025年8月,已有14家券商获批参与大湾区跨境理财通试点。市场普遍预期,未来参与机构和投资额度将持续扩大。但当前仅限大湾区九市居民,且以中低风险理财为主。 - QDII基金:受益于投资者全球配置需求从非法渠道回流,规模增长明显,但受外汇管理局总额度控制。 - 互认基金与ETF互联互通:为普通投资者提供了间接参与境外市场的低门槛选择,内地居民可通过A股账户直接操作。
监管传递的信号已经很清晰:跨境投资可以做,但必须走正门。 未来两年过渡期内,预计港股通和跨境理财通将持续扩容,为被清理的非法通道上的存量需求提供承接出口。




第一,牌照价值正在经历系统性重估。 在跨境通道大幅收窄的背景下,已持有SFC全牌照——尤其是149组合——的持牌法团,其合规溢价将进一步凸显。未来香港券商行业的分化,将首先是"有牌vs无牌"的合规能力之争。牌照的数量和质量,正在从"锦上添花"变成"生死线"。
第二,零售经纪格局正在经历结构性洗牌。 富途、老虎、长桥、华盛退出内地市场后释放的2000亿至2500亿港元存量资产,将向港股通、跨境理财通等合规渠道迁移。中信证券、中金公司、华泰证券等境内头部券商,以及建银国际、中银国际等银行系投行,是这一轮资产大迁移的最大承接方。
第三,互联网券商的生存模式面临根本性重构。 在失去内地客户这一核心增长引擎后,富途、老虎等机构被迫加速转向东南亚和中东市场。但海外市场竞争烈度和合规成本远高于此前的内地"灰色市场"。未来两年,这批曾经风光无两的互联网券商能否找到第二增长曲线,是行业最大的悬念之一。
第四,银行系券商和外资投行的相对优势上升。 在跨境通道合规化的大趋势下,建银国际、招银国际等银行系券商凭借母行的合规基础设施和客户资源,有望在IPO承销和跨境财富管理领域获得增量份额。高盛、摩根士丹利等外资投行则继续凭借全球定价能力,在大型项目中保持不可替代性。
第五,香港本土券商面临压力与机遇并存的局面。 耀才、致富等以香港本地零售客户为主营的传统券商,短期内受港股交投疲软影响更大。但长期来看,若中概股回流和互联互通深化带动市场回暖,其线下网点覆盖和本地品牌信任仍是不可替代的核心资产。
第六,跨境投资的"合规化"进程不可逆转。 八部委整治方案给出的两年过渡期结束后,境外机构未经境内持牌即触碰内地投资者业务的灰色空间将被彻底关闭。这并非一次性运动式执法,而是制度性重塑——未来跨境证券业务的监管框架将在此次整治的废墟上重新搭建。
本文基于香港证监会持牌人及注册机构公众记录册、中国证监会公开公告、港交所公开披露信息及行业研究机构测算撰写,数据截至2026年6月。各券商开户政策以官方最新公告为准。
#跨境投资#券商#香港券商#香港证券牌照#开户#监管