研报速递
01 行业大盘与市场规模MARKET
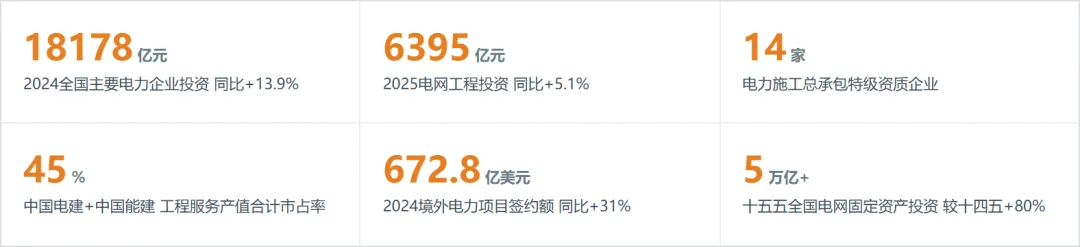
电力工程是能源转型的“施工端”,投资高位运行、结构由电源向电网切换,工程服务产值稳步扩张。
图 1|电力工程服务产值(剔除设备购置)持续扩张
口径:电力工程服务产值=设计+施工+安装+调试+监理,剔除设备购置费;数据期间:2022–2024,2025为测算;加工逻辑:2025测算值=10200×(1+13%)≈11500(取近三年复合增速)。
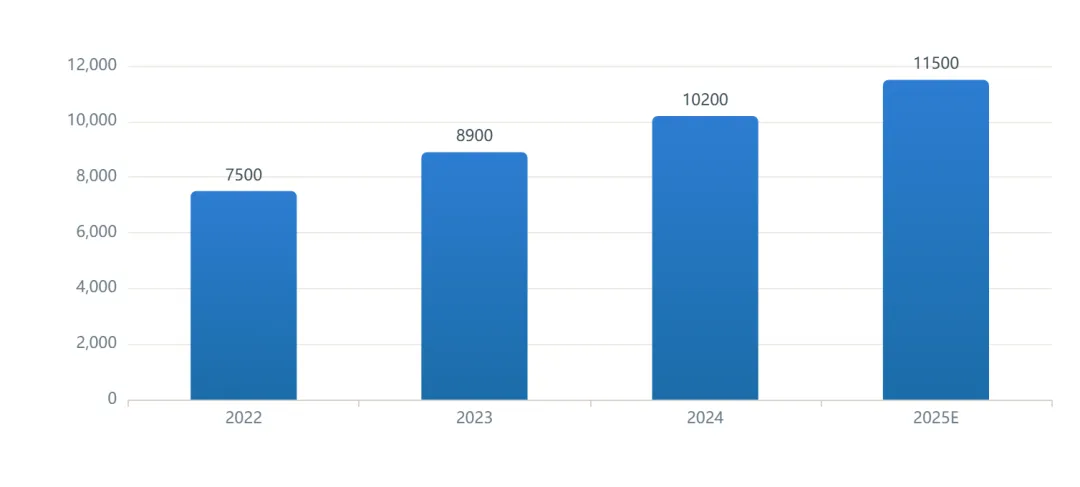
事实:电力工程服务产值(剔除设备)由2022年7500亿元增至2024年1.02万亿元,两年增长36%,2024年同比约+14.6%;2025年测算约1.15万亿元。成因:风光大基地与特高压集中开工带动施工与调试需求,服务费增速低于装机增速(组件风机降价使设备投资额增速放缓,但工程服务按工程量计价)。决策:投资人——工程服务产值增速与装机节奏强相关,关注十五五电源电网双增下的订单兑现;从业者——总承包与调试岗位需求稳增;创业者/供应商——分布式与存量改造服务是中小玩家切入点。
数据来源:L3 · 搜狐《中国电力建设行业市场前瞻》(2024)整理;样本:公开披露的行业服务产值估算,不含设备;数据期间:2022–2024;链接:http://download.m.sohu.com/a/1061785560_120815556
图 2|全国主要电力企业投资完成额:电网追平并反超电源
口径:电源工程投资+电网工程投资(亿元),源自国家能源局与中电联;加工逻辑:总投资=电源+电网汇总,2024中电联公布主要电力企业合计18178亿元(含其他),此处两口径汇总17770亿元,差异为其他电力企业约408亿元。
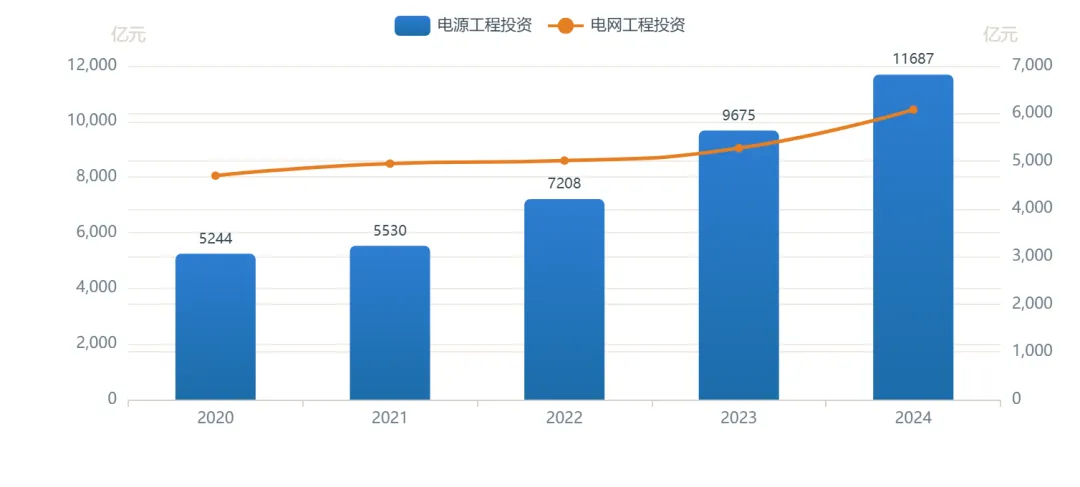
事实:电源工程投资由2020年5244亿元增至2024年11687亿元,电网工程投资由4699亿元增至6083亿元;2024年起电网增速(+15.3%)反超电源(+12.1%)。成因:新能源并网消纳与跨区域调配倒逼电网补强,配网与特高压投资加速,电源侧因设备降价增速趋稳。决策:投资人——电网工程产业链确定性高于电源工程;从业者——电网施工与特高压调试岗位景气上行;创业者/供应商——柔性输电与配网设备存在国产替代空间(左右轴独立,斜率不可直接比较)。
数据来源:L1 · 国家能源局《2024年全国电力工业统计数据》(2025-01-21)https://www.nea.gov.cn/20250121/097bfd7c1cd3498897639857d86d5dac/c.html ;L2 · 中电联《中国电力行业年度发展报告2025》
图 3|五年CAGR:电源投资高增后回落,电网投资稳健抬升
口径:CAGR=(Vt/Vt-n)^(1/n)−1;电源2019→2024:4060→11687,CAGR≈23.5%;电网2019→2024:5012→6083,CAGR≈3.95%;加工逻辑:2024–2029E基于十五五规划假设测算。
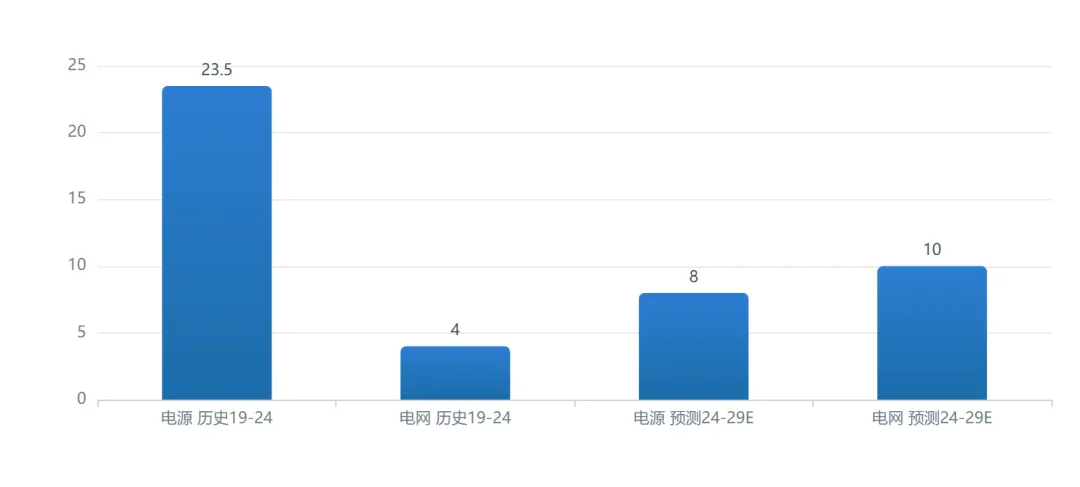
事实:2019–2024电源投资CAGR约23.5%,远高于电网约4.0%;测算2024–2029电源CAGR回落至约8%,电网抬升至约10%。成因:电源高增源于风光装机爆发,基数抬升后自然降速;电网受十五五5万亿投资规划支撑进入加速期。决策:投资人——电网投资从附属角色转为独立增长极;从业者——电网设计院与送变电企业订单可见度提升;创业者/供应商——电网侧配套(智能微网、储能)窗口更长。
数据来源:L1 · 国家能源局历年电力工业统计(2020–2024)https://www.nea.gov.cn ;L4 · 本文测算(CAGR公式代入)
图 4|新能源渗透的结构性落差:装机端高、电量端低
口径:占比=分项÷总量×100%;新能源发电量占比=(风电9970+太阳能8390)÷总发电量100869;非化石发电量占比=(水电14257+核电4509+风电9970+太阳能8390)÷100869;数据期间:2024。
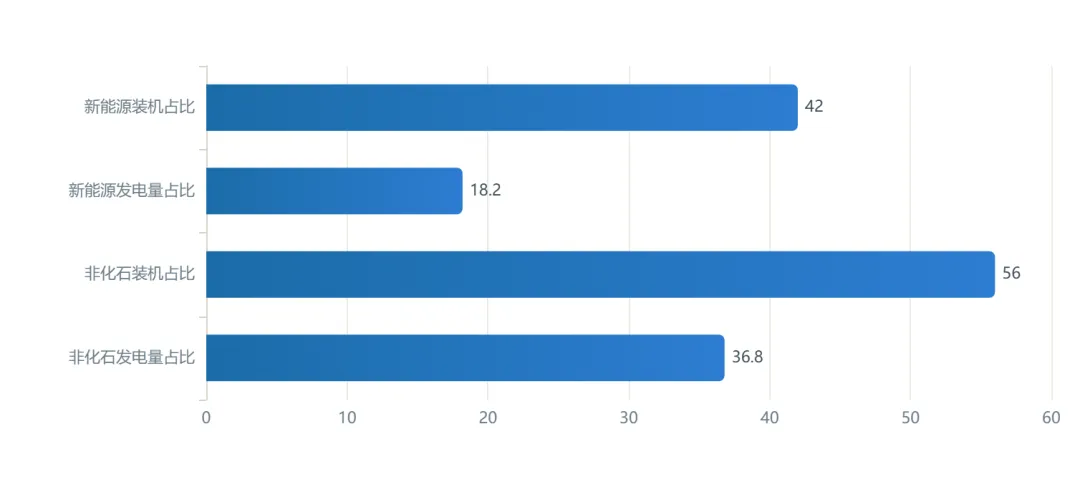
事实:2024年新能源(风光)装机占比约42%,但发电量占比仅约18.2%;非化石能源发电量占比约36.8%。成因:风光利用小时低、出力波动,装机扩张领先于电量贡献,系统正处于从“装机渗透”向“电量渗透”过渡阶段。决策:投资人——存量改造与系统配套(储能、调峰)需求将接力新增装机;从业者——并网调试与系统集成为新增量;创业者/供应商——消纳侧(虚拟电厂、储能)空间大于单纯装机。
数据来源:L1 · 中电联《中国电力行业年度发展报告2025》(2025-07-10);发电量数据源自国家统计局2024年统计公报;链接:https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
图 5|2024电源工程投资内部结构:太阳能与风电主导
口径:电源工程投资细分(亿元),2024;占比=分项÷电源总投资12094×100%;合计12093亿元,四舍五入差1亿元。
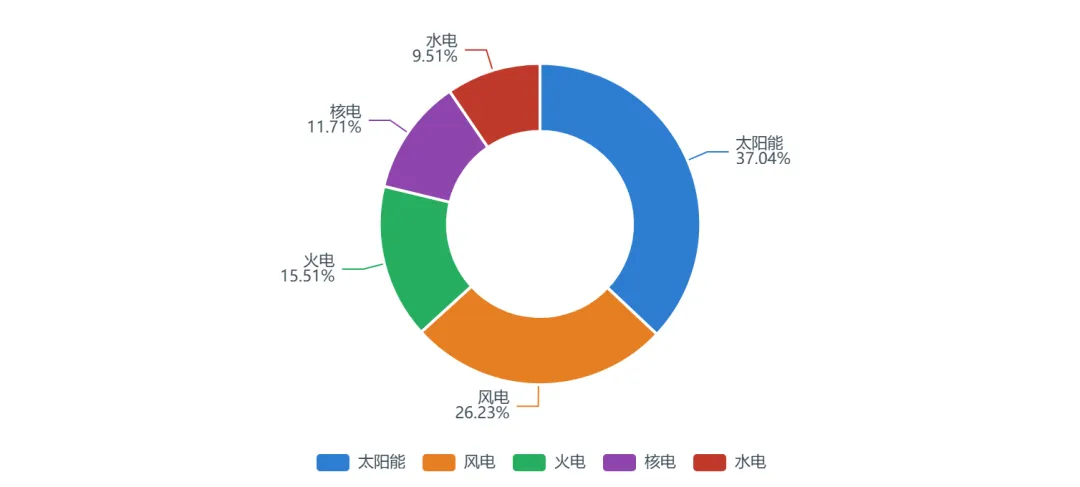
事实:2024年电源工程投资中太阳能4478亿元(占37.0%)、风电3163亿元(26.2%)、火电1879亿元(15.5%)、核电1419亿元(11.7%)、水电1154亿元(9.5%)。成因:非化石能源投资占电源总投资84.6%,火电投资回升主要受保供与调峰机组拉动。决策:投资人——风光投资虽回落但仍是基本盘;从业者——新能源EPC仍是主要用工池;创业者/供应商——核电与抽水蓄能细分资质壁垒高、毛利较好。
数据来源:L2 · 中电联《中国电力行业年度发展报告2025》(2025-07-10);L1 · 国家能源局电源投资数据;链接:https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
图 6|电力建设企业营业收入结构:施工占绝对主体
口径:电力建设行业企业营业收入(亿元),2024;未经加工原始值。
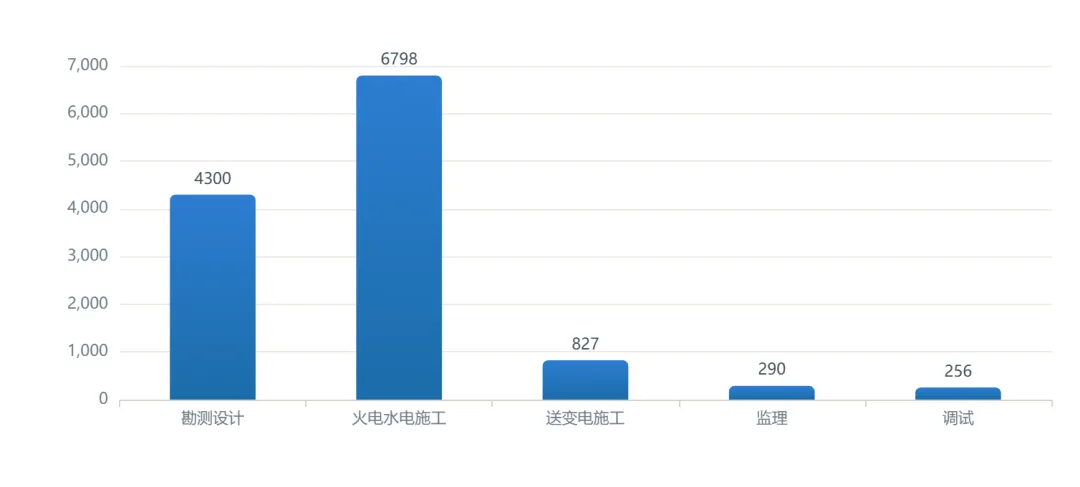
事实:2024年火电水电工程建设施工企业营收6798亿元(占约54%),勘测设计4300亿元,送变电施工827亿元,监理290亿元,调试256亿元。成因:施工环节体量居前但附加值偏低,勘测设计与调试技术含量与毛利相对较高。决策:投资人——关注由施工向“投建营”一体化转型的企业;从业者——设计与调试岗位含金量高于纯施工;创业者/供应商——高端设计与数智化服务是差异化方向。
数据来源:L2 · 中国电力建设企业协会《中国电力建设行业年度发展报告2025》(2025-08-15)https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
02 产业链与供给结构 CHAIN
上游设备国产主导、中游施工集中、下游央企业主主导,数智化渗透快速提升。
图 7|上游:特高压核心设备由国有设备商主导
口径:2024年国网特高压第六批设备招标中标份额(%),单批次样本;加工逻辑:份额=企业中标额÷该品类中标总额×100%。
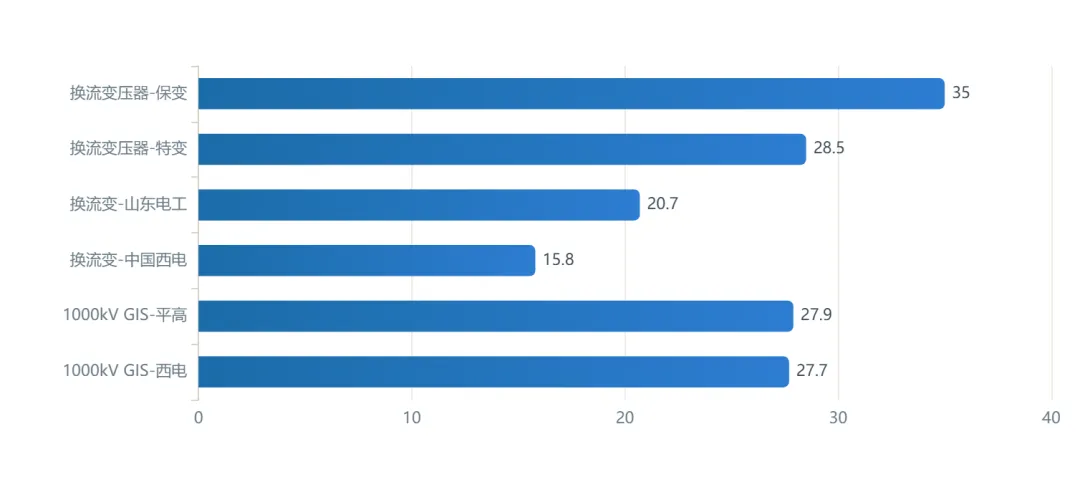
事实:2024年特高压换流变压器中标中保变电气35.0%、特变电工28.5%、山东电工20.7%、中国西电15.8%;1000kV GIS平高27.9%、西电27.7%、山东25.1%。成因:特高压设备技术壁垒与业绩门槛高,国有装备集团形成稳定梯队,外资仅余少量二次设备份额。决策:投资人——设备环节毛利率与格局优于纯施工;从业者——高端装备制造岗位稳定;创业者/供应商——民营多在中低压与零部件,难入主设备核心。
数据来源:L2 · 新浪财经《特高压第6批设备中标公示》(2025-01-21)https://finance.sina.com.cn/stock/relnews/cn/2025-01-21/doc-ineftrwv8495407.shtml
图 8|中游:服务产值向施工与勘测设计集中
口径:电力建设行业细分板块营业收入(亿元),2024;同比:勘测设计+11.4%、火电水电施工+11.1%、送变电+11.6%、监理+40.8%、调试+22.5%。
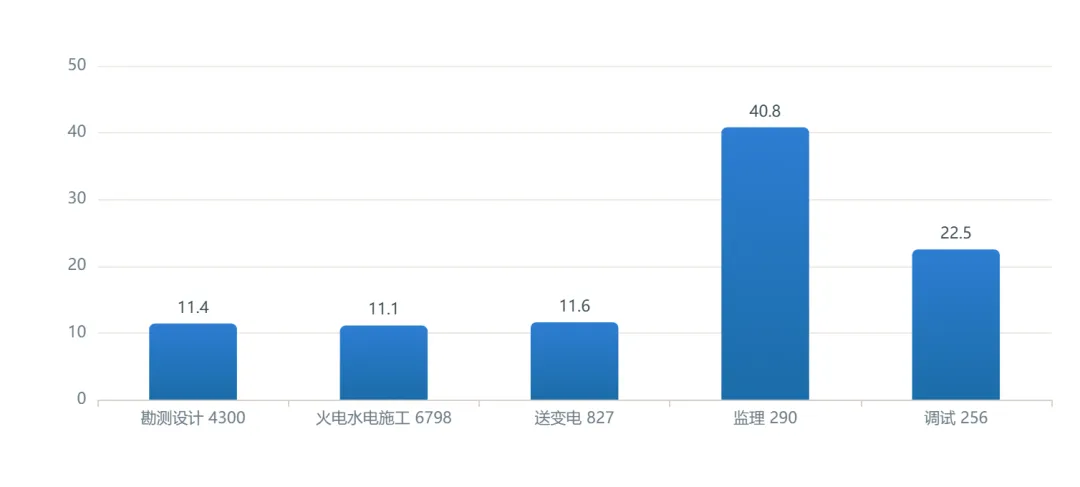
事实:中游各环节营收普遍双位数增长,监理(+40.8%)与调试(+22.5%)增速领先,反映新能源与特高压项目密集投产带来的后期服务放量。成因:建设高峰传导至监理与调试环节,且基数较小弹性更高。决策:投资人——调试与监理轻资产、高弹性;从业者——持证监理与调试工程师缺口扩大;创业者/供应商——第三方检测与调试服务可切入。
数据来源:L2 · 中国电力建设企业协会《中国电力建设行业年度发展报告2025》(2025-08-15);链接:https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
图 9|下游业主:发电集团投资占比约85%
口径:按投资主体划分,2024电源工程投资12094亿元(发电集团为主)占66.5%,电网工程投资6084亿元(电网公司)占33.5%;合计18178亿元。
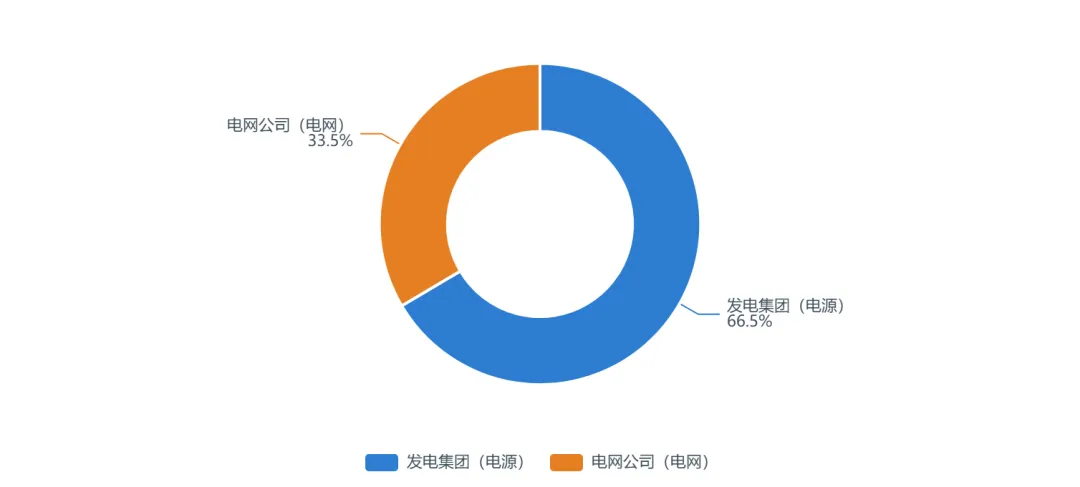
事实:电力工程业主集中于发电集团与两大电网公司,发电侧(非化石占电源84.6%)是需求主力,电网侧占约三分之一且增速更快。成因:电力投资由政府规划与央企主导,业主集中度高,民营多作为分包与设备配套。决策:投资人——业主集中意味着订单向头部总包集中;从业者——需围绕央企业主生态;创业者/供应商——分布式与工商业侧业主更分散、更市场化。
数据来源:L2 · 中电联《中国电力行业年度发展报告2025》https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
图 10|关键设备国产化:核心环节国产设备商占优
口径:2024特高压批次国产设备商中标份额(%);直流控制保护国电南瑞100%、换流阀国电南瑞51%(其余日立49%)、1000kV GIS国产三甲合计约81%、换流变压器四大国产合计约100%。
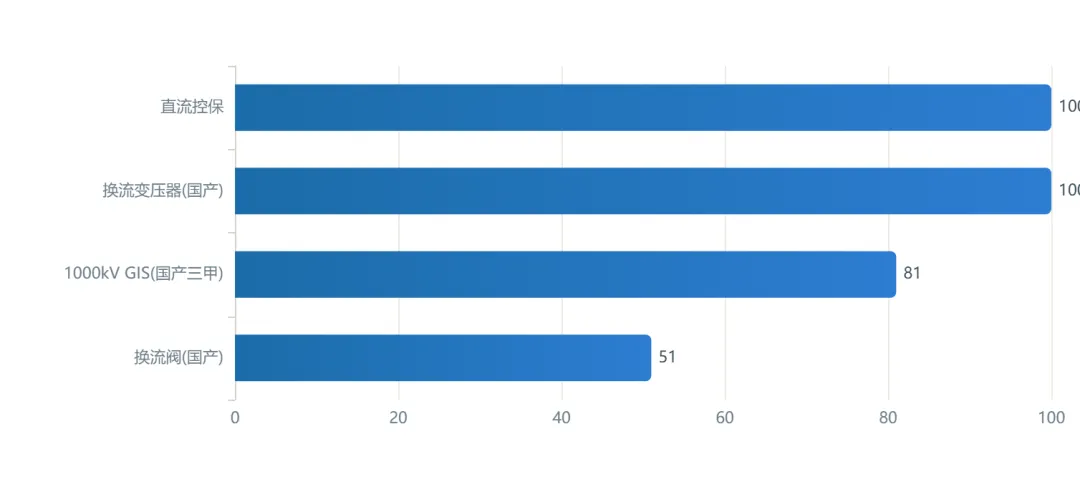
事实:直流控制保护已实现100%国产,换流变压器由保变、特变、西电、山东电工四家国产包揽,GIS国产三甲占约81%,换流阀国产约51%(其余为日立等外资)。成因:长期技术引进消化与重大工程牵引,特高压主设备国产化率居高位。决策:投资人——主设备国产替代基本完成,关注运维与二次设备;从业者——国产装备产业链岗位稳固;创业者/供应商——二次设备与新材料仍有进口替代空间。
数据来源:L2 · 新浪财经特高压中标公示(2025-01-21);L3 · 行业设备招标统计;链接:https://finance.sina.com.cn/stock/relnews/cn/2025-01-21/doc-ineftrwv8495407.shtml
图 11|2024新增发电装机结构:风光合计占八成
口径:2024年全国新增发电装机容量(万千瓦),合计约4.3亿千瓦;风电8137、太阳能28000+、火电5768、水电1379、核电393;占比四舍五入合计约100%。
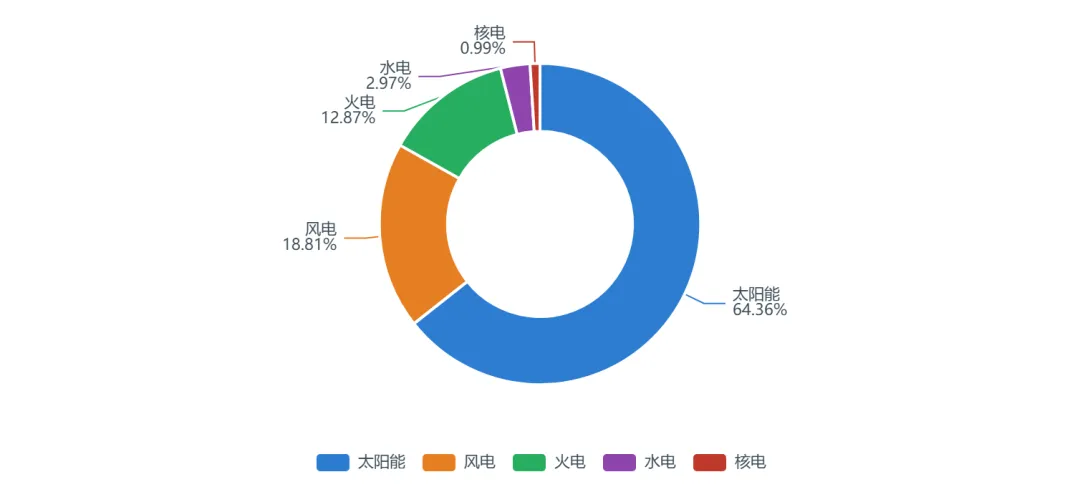
事实:2024年新增装机中风电约19%、太阳能约65%、火电约13%、水电约3%、核电约1%,风光合计约84%。成因:大基地与分布式并举,光伏组件降价刺激装机,火电为保供与调峰补充。决策:投资人——装机结构决定工程服务需求分布;从业者——光伏与风电施工用工量大;创业者/供应商——储能与并网配套随风光装机放量。
数据来源:L1 · 国家能源局《2024年全国电力工业统计数据》(2025-01-21);L2 · 中电联;链接:https://www.nea.gov.cn/20250121/097bfd7c1cd3498897639857d86d5dac/c.html
图 12|数智化渗透:超七成项目已应用人工智能
口径:电力建设项目数智技术应用比例(%),2024;样本:行业调查项目。
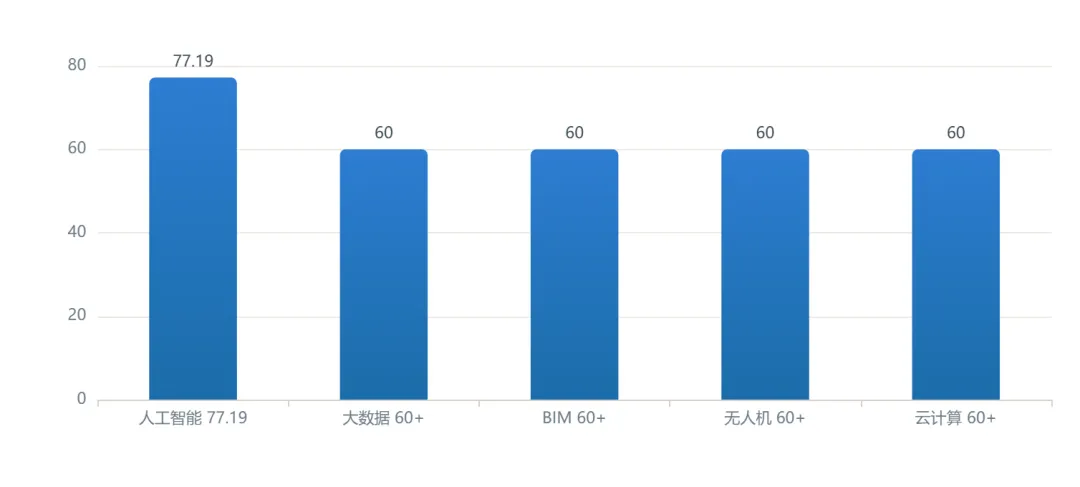
事实:2024年77.19%的电力建设项目应用人工智能技术,60%以上项目采用大数据、BIM、无人机、移动互联网、云计算等技术。成因:新能源项目分散、工期紧,倒逼施工管理数字化;政策推动“人工智能+电网”。决策:投资人——数智化能力成为总包商分化关键;从业者——BIM与无人机运维技能溢价上升;创业者/供应商——工程数字化软件与智能巡检是增量市场。
数据来源:L2 · 中国电力建设企业协会《中国电力建设行业年度发展报告2025》(2025-08-15);链接:https://www.cnenergynews.cn/news/2025/08/15/detail_20250815227316.html
03 竞争格局与企业生态COMPETE
双央企主导格局固化,资质与业绩构筑高壁垒,行业低毛利高周转。
04 需求与用户画像DEMAND
需求由央企业主主导,风光为订单主引擎,用电增长托底长期需求。
05 区域分布REGION
西部送端、东部受端,配网与特高压外送双主线。
06 资本与投融资CAPITAL
出海签约高增,政策资金与两网资本开支托底订单。
07 政策与未来趋势POLICY
十五五新型电力系统规划定调,技术向储能与AI+电网演进。
数据来源:国家能源局、中电联《中国电力行业年度发展报告2025》、中国电力建设企业协会《中国电力建设行业年度发展报告2025/2026》、国家电网/南方电网投资披露、中国机电产品进出口商会《2024境外电力项目签约排行榜》、住建部资质公告、中国电建/中国能建2024年报及业绩说明会、新浪财经特高压中标公示、中国政府网与发改委《新型电力系统建设“十五五”规划》、生态环境部电力碳足迹因子公告,以及公开招投标与行业研究整理。本文为数据整理,不构成投资建议。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。