研报速递
猪用非强制免疫疫苗龙头,产学研一体化驱动的动保领先企业
兽用生物制品 / 猪用疫苗龙头 / 宠物疫苗第二曲线 / 高分红低负债
核心卖点:非强免猪苗市占率第一 × 产学研壁垒 × 宠物疫苗国产化期权 × 4.9%股息率安全垫
综合评级:★★★ 增持(7.5/10) | 期望目标价:约14.8元 | 安全边际:股息率约4.9%提供下行保护,当前价较目标空间约13%+
目录
一、核心数据概览
1.1 从兽药产教融合走出的猪苗龙头
1.2 历年核心财务数据
1.3 行业核心指标
二、商业模式与竞争格局
2.1 两大业务板块
2.2 核心业务模式详解
2.3 竞争格局
三、重大事件复盘
四、财务全景分析
4.1 财务图表
4.2 准则与特殊情况说明
五、盈利能力分析
六、现金流量分析
6.1 三大现金流趋势
6.2 现金流质量分析
七、财务结构与风险分析
八、业务板块拆解
九、金字塔式成长框架
十、股东结构与机构动向
10.1 股东户数变化
10.2 最新十大流通股东
10.3 大股东质押分析
十一、利好与利空全景
十二、综合评分
十三、估值与三情景分析
十四、安全边际与操作策略
十五、关键跟踪清单
十六、投资结论
一、核心数据概览
1.1 从兽药产教融合走出的猪苗龙头
武汉科前生物股份有限公司成立于2001年,2020年9月22日在科创板挂牌上市(代码688526),是国内兽用生物制品行业的代表性企业。公司由华中农业大学科研团队孵化,陈焕春院士等18名创始股东中有11名为华中农大现任或曾任教职员工,被市场称为携带着高校科研基因的产学研一体化样本。公司专注于兽用生物制品的研发、生产与销售,并配套提供动物防疫技术服务。
经过二十余年发展,科前生物已成为国内猪用非强制免疫疫苗领域的龙头企业。公司猪伪狂犬病疫苗市场份额连续多年排名全国第一,猪圆环、猪胃腹二联、猪支原体等核心单品市占率亦位居前列。2025年公司实现营业收入9.50亿元,归母净利润4.19亿元,在动保行业整体承压的背景下仍实现利润正增长,体现出较强的产品竞争力与盈利韧性。
1.2 历年核心财务数据
| 年份 | 营收(亿) | 营收增速 | 净利润(亿) | 利润增速 | 毛利率 | 净利率 | ROE | 负债率 |
| 2020 | 8.43 | -- | 4.48 | -- | 82.78% | 53.11% | 16.53% | 12.94% |
| 2021 | 11.03 | +30.8% | 5.71 | +27.5% | 79.80% | 51.75% | 18.10% | 15.34% |
| 2022 | 10.01 | -9.3% | 4.10 | -28.3% | 73.61% | 40.89% | 11.71% | 20.31% |
| 2023 | 10.64 | +6.3% | 3.96 | -3.4% | 72.09% | 37.21% | 10.32% | 17.85% |
| 2024 | 9.42 | -11.5% | 3.82 | -3.4% | 63.76% | 40.59% | 9.70% | 12.30% |
| 2025 | 9.50 | +0.8% | 4.19 | +9.5% | 66.97% | 44.08% | 9.88% | 11.48% |
注:2020年为IPO上市首年,无同比基数故增速空缺;2022年受生猪养殖深度亏损、猪苗需求下滑影响,营收与利润均明显回落;2024年行业产能过剩与价格战导致营收再降,但2025年通过产品结构优化与提价,毛利率回升至66.97%、净利率升至44.08%。负债率长期维持在12%至20%的低区间,财务结构极为稳健。
1.3 行业核心指标
公司所处的兽用生物制品行业可分为国家强制免疫(口蹄疫、高致病性禽流感等)与非强制免疫(猪伪狂犬、猪圆环、腹泻联苗等)两大类。科前生物主营集中于非强免市场,该领域以市场化竞争为主、产品溢价能力更强。据中国兽药协会数据,2021年国内兽用生物制品企业总销售额约170亿元,公司市场占有率约6.48%,在所有生物制品企业中排名第四、上市公司中排名第二。非强免猪用疫苗是公司最核心的根据地市场。
二、商业模式与竞争格局
2.1 两大业务板块
公司业务高度聚焦:2025年兽用生物制品实现收入8.90亿元,占总营收的93.75%;其余为其他业务(约0.59亿元,占比6.25%)。在兽用生物制品内部,猪用疫苗是绝对主力(占生物制品收入约九成以上),涵盖猪伪狂犬、猪圆环、猪胃腹二联、猪支原体、猪瘟等活疫苗与灭活疫苗;禽用疫苗与宠物疫苗(猫三联、犬四联等在研与在册)占比较小但成长性突出。
从收入结构看,公司是一家典型的单主业高集中度企业:猪用疫苗贡献了绝大部分收入与毛利润,业绩与生猪养殖周期高度相关。这种结构在周期上行时弹性充足,但在周期下行与行业产能过剩时也会集中暴露风险。因此公司向宠物疫苗、多联多价疫苗及昆虫蛋白等方向拓展,是降低单一依赖、打开第二增长曲线的必然选择。
2.2 核心业务模式详解
盈利模式:公司赚取的是猪用疫苗的研发溢价与品牌溢价。兽用疫苗具备研发周期长、审批门槛高、客户转换成本高的特征,一旦产品通过新兽药注册并形成市场口碑,便能以高毛利持续变现。2025年兽用生物制品毛利率达70.66%,净利率44.08%,属于典型的轻资产高盈利模式。关键变量是生猪存栏与养殖利润(决定需求)、以及产品价格(受竞争强度影响)。
核心壁垒:第一,产学研一体化——与华中农业大学深度绑定,累计获得42项国家新兽药注册证书、65项国家发明专利,拥有本土流行毒株资源库;第二,产品市占率壁垒——猪伪狂犬疫苗市占率连续多年第一,规模效应与渠道口碑形成正向循环;第三,客户粘性——规模化养殖场一旦建立防疫程序,更换疫苗供应商需重新验证,转换成本高。
周期位置:传统猪用疫苗业务已进入成熟平台期,营收六年基本在9亿至11亿区间波动,处于存量优化+产品迭代阶段;而宠物疫苗与多联多价新品处于导入与成长期,构成增量引擎。资本开支方向以技改(mRNA车间、免疫球蛋白与梭菌疫苗生产线技改)和理财为主,2025年投资活动现金流净流出6.49亿元主要用于理财配置,固定资产投入相对克制。
2.3 竞争格局
第一层行业格局:国内兽用疫苗市场集中度持续抬升,前五大企业份额由2020年的约48%升至2024年的约58%,预计2030年超65%。非强免疫苗领域呈现科前、生物股份、中牧、普莱柯、瑞普等多强竞争格局,其中科前在猪用非强免细分市场优势突出。
第二层主要竞品对比:生物股份(600201)以口蹄疫强免疫苗见长、2022年生物制品收入14.51亿元;中牧股份(600195)依托国企背景主导口蹄疫政采、2022年生物制品收入12.13亿元;普莱柯(603566)多联疫苗技术领先、积极布局宠物;瑞普生物(300119)禽用与宠物(猫三联瑞喵舒)先发、2024年营收约30.7亿元;科前生物2025年收入9.50亿元,规模虽不及综合型对手,但在非强免猪苗细分赛道市占率领先。
| 竞争对手 | 主营业务优势 | 生物制品收入参考 | 与科前差异 |
| 生物股份(600201) | 口蹄疫疫苗龙头,市占率约16.7% | 2022年14.51亿元 | 强免疫苗为主,科前聚焦非强免 |
| 中牧股份(600195) | 口蹄疫政府采购主导,国企背景 | 2022年12.13亿元 | 政采渠道强,科前市场化 |
| 普莱柯(603566) | 多联疫苗技术领先,猪圆环国产替代 | 2024年约12亿元 | 研发强,宠物布局积极 |
| 瑞普生物(300119) | 禽用+宠物猫三联先发 | 2024年30.7亿元 | 宠物渠道广,先发优势 |
| 科前生物(688526) | 非强免猪苗龙头,伪狂犬市占率第一 | 2025年9.50亿元 | 产学研壁垒,猪苗细分领先 |
第三层差异化优势:科前生物的护城河在于高校基因带来的研发与毒株资源壁垒,以及猪伪狂犬等核心单品的市占率心智。相比综合型对手,公司虽然在整体规模上偏小,但在非强免猪苗这一高毛利利基市场具备定价话语权。随着多联多价疫苗密集上市与宠物疫苗落地,公司有望从单一猪苗龙头升级为兼具猪、宠、禽的全景动保平台,差异化优势具备可持续性。
三、重大事件复盘
逐年时间线(2019—2026)
▌2019年:公司成为上交所首批科创板受理企业中唯一兽用生物医药企业;首个宠物疫苗产品科旺优上市,启动多元化布局。
▌2020年:9月22日科创板挂牌上市,发行价11.69元,募资约12.27亿元;GMP智能工厂落成,猪瘟E2疫苗发布,资本赋能产能升级。
▌2021年:二期车间通过新版GMP验收;营收首破11亿元、净利润5.71亿元,创上市以来高点;获国家企业技术中心等资质。
▌2022年:受生猪养殖深度亏损拖累,猪苗需求下滑,营收降至10.01亿元、净利润降至4.10亿元,周期下行首次显性暴露。
▌2023年:9月原7人一致行动人协议到期,陈焕春、金梅林、叶长发不再续签,吴斌等四人签署新一致行动协议;陈慕琳(陈焕春之女)任董事长,完成代际接力。
▌2024年:营收9.42亿元(同比-11.48%)、净利润3.82亿元;行业产能过剩与价格战加剧;拟每10股派4.3元;高级别动物疫苗产业化基地开工建设。
▌2025年:营收9.50亿元(同比+0.83%)、净利润4.19亿元(同比+9.51%);获7项新兽药注册证书(含2项国家一类新药);猫三联进入新兽药注册阶段;拟每10股派6.4元,分红率71.5%。
▌2026年(至今):一季度营收2.28亿元(同比-7.20%)、净利润0.79亿元(同比-26.79%),受猪周期低谷与增值税政策调整短期承压;但猫三联等宠物管线商业化在即,机构普遍维持买入评级,目标均价约18元。
四、财务全景分析
4.1 财务图表(四张图)
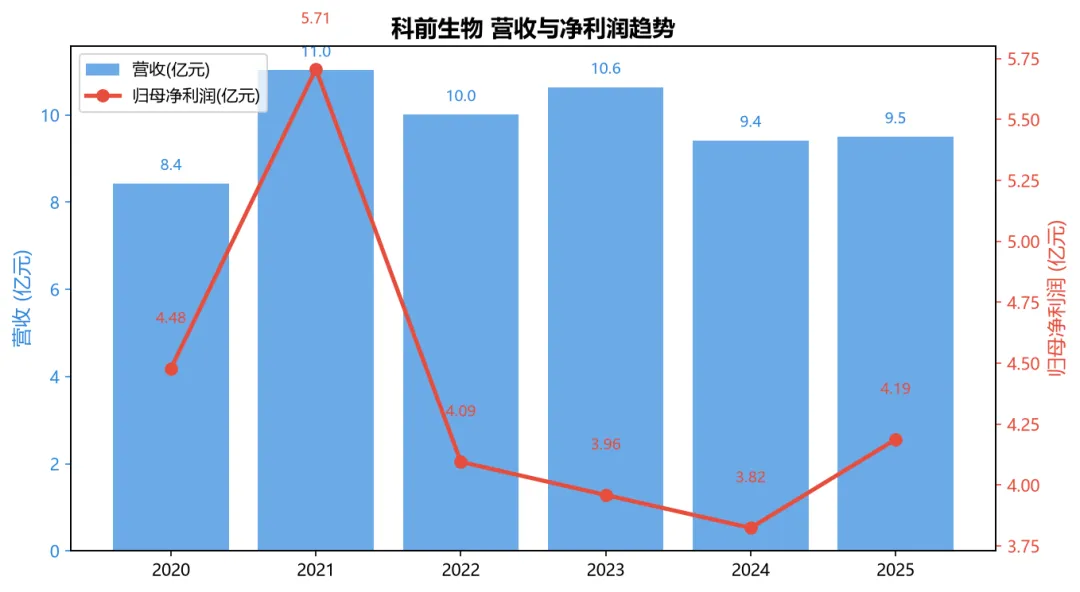
图1显示2020—2025年营收与归母净利润走势。营收在2021年见顶11.03亿元后回落至9.4—10.6亿元区间,六年复合增速接近零,呈现明显的平台期特征;净利润波动大于营收,2022年因猪周期下行降至4.10亿元,2025年回升至4.19亿元。整体看公司是一家盈利厚实但增长平缓的现金牛型企业。
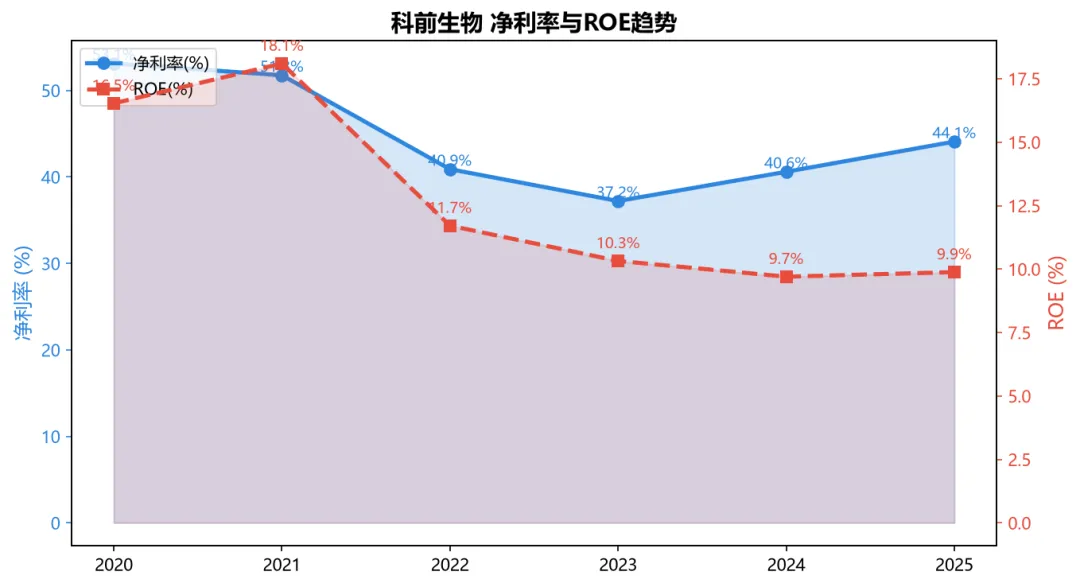
图2展示净利率与ROE趋势。公司净利率长期维持在37%—53%的高位,2025年回升至44.08%;ROE由2021年的18.10%回落至2024年的9.70%,2025年略升至9.88%,主要受净资产持续累积(利润留存+募资)摊薄所致。高净利率叠加低负债,ROE下行更多是资产扩张期的分母效应,而非盈利能力实质恶化。
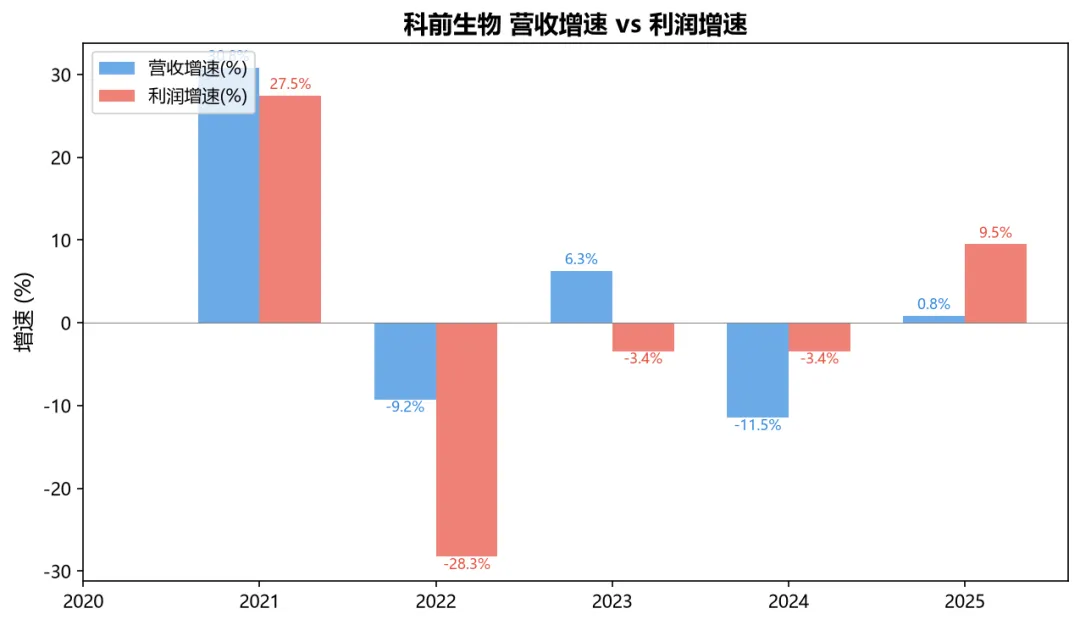
图3对比营收增速与利润增速。2021年利润增速(+27.5%)显著高于营收增速(+30.8%附近),2022年两者同步深度负增长;2025年利润增速(+9.5%)再次跑赢营收增速(+0.8%),反映产品结构优化与费用管控带来的盈利弹性。剪刀差转正通常是盈利质量改善的先行信号。
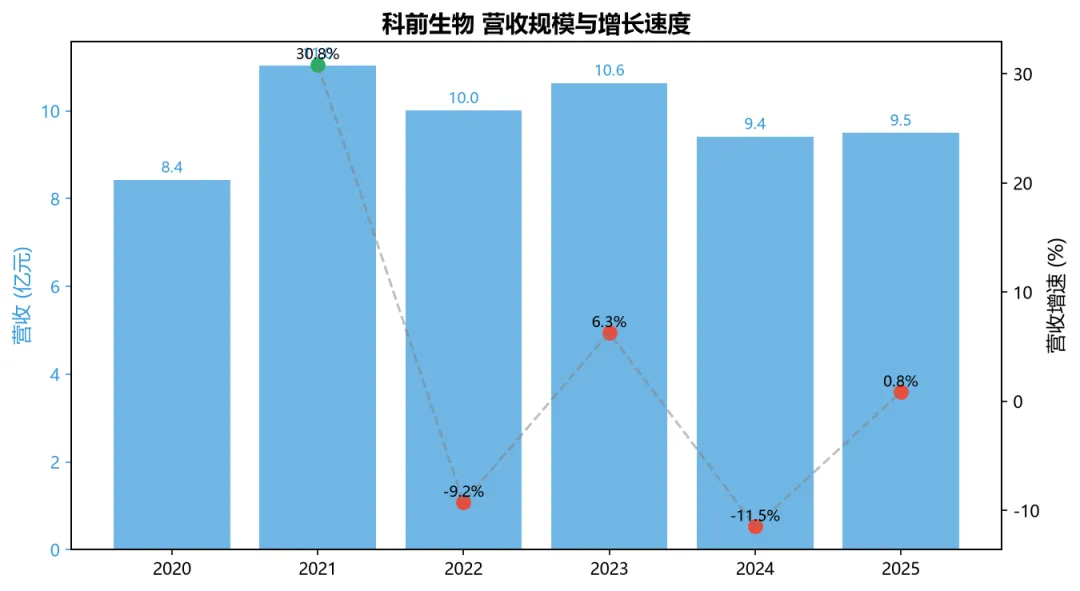
图4以柱状叠加增速点刻画营收规模与增长速度。可见公司营收长期围绕10亿元中轴窄幅波动,增长动能主要依赖新品放量(如多联苗、宠物疫苗)而非存量扩张,这决定了未来估值弹性的核心在于第二曲线的兑现节奏。
4.2 准则与特殊情况说明
公司财务报表按企业会计准则编制,华兴会计师事务所出具标准无保留意见,内控审计亦为无保留,财务数据可信度高。需关注两点:一是生物资产与存货(2025年末存货1.44亿元,计提跌价准备9.16%)的减值测试;二是2026年一季度起生物制品增值税政策调整,对净利率形成阶段性扰动,属行业共性而非公司个体风险。
五、盈利能力分析
净利率与ROE趋势及驱动
公司盈利能力在A股动保板块中处于第一梯队。2025年销售毛利率66.97%、净利率44.08%,显著高于以强免疫苗为主、价格受招采压制的同业。高盈利来源于非强免疫苗的市场化定价权与产学研带来的低成本研发转化。2025年毛利率同比提升约3.2个百分点,主要来自产品提价与结构优化。
| 年份 | 毛利率 | 净利率 | ROE | 研发费用率 |
| 2021 | 79.80% | 51.75% | 18.10% | 约9.1% |
| 2022 | 73.61% | 40.89% | 11.71% | 约9.1% |
| 2023 | 72.09% | 37.21% | 10.32% | 约9.1% |
| 2024 | 63.76% | 40.59% | 9.70% | 9.14% |
| 2025 | 66.97% | 44.08% | 9.88% | 10.15% |
ROE自2021年高点18.10%回落至2025年9.88%,但需区分周期与结构因素:一方面生猪下行压制利润,另一方面公司持续高分红与理财使净资产基数扩大。若以PE或股息率视角,当前1.65倍PB已接近破净,隐含市场对公司成长性的极度悲观。一旦宠物疫苗贡献利润,ROE有望重回双位数中高位。研发费用率提升至10%以上,为长期竞争力蓄力。
六、现金流量分析
6.1 三大现金流趋势
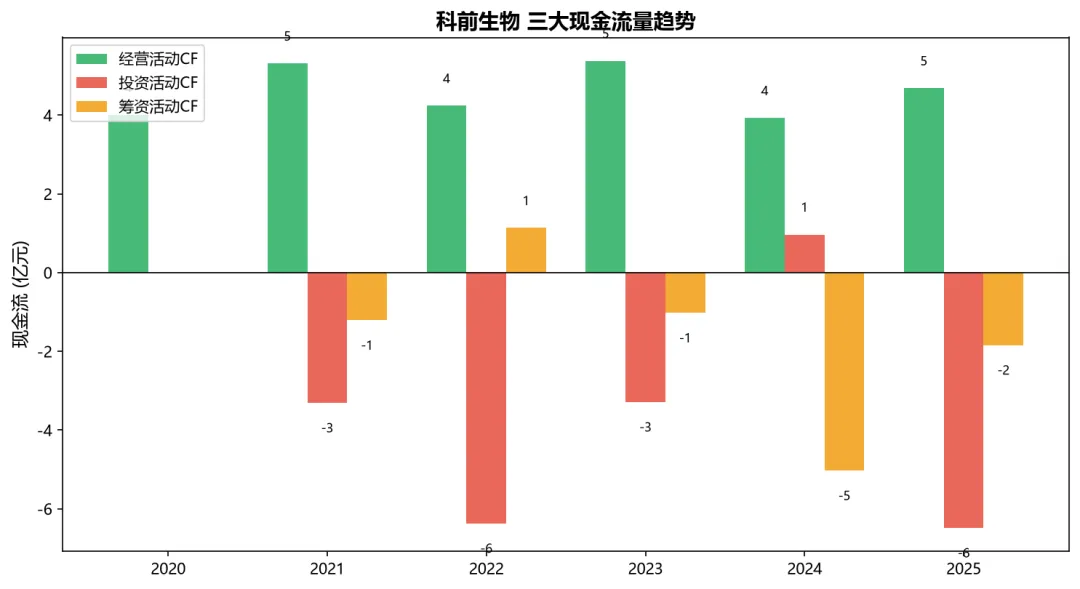
图4(现金流)展示经营、投资、筹资三大现金流。经营活动现金流持续为正且厚实(2021年5.31亿、2023年5.38亿、2025年4.69亿),是核心造血来源;投资活动现金流多为负,2025年净流出6.49亿元主要为理财申购(投资支付现金19.39亿元、收回13.32亿元),属资金高效配置而非资本沉没;筹资活动现金流长期为负,反映持续分红回购、几乎无有息负债。
图5聚焦现金流质量。净现比(经营CF/净利润)长期高于1(2025年约1.12倍),盈利含金量高;自由现金流(经营+投资,剔除理财扰动)在多数年份为正,2025年因理财大额净申购转为阶段负值,但这是资产配置选择而非经营恶化。整体看,公司是典型的高质量现金牛。
6.2 现金流质量分析(四维)
| 维度 | 表现 | 判断 |
| 经营CF/净利润匹配 | 净现比>1 | 健康,盈利含金量高 |
| 投资流出方向 | 理财为主,固定资产克制 | 资金运用稳健 |
| 筹资流入/流出 | 持续分红,无有息负债 | 股东回报优先 |
| 自由现金流趋势 | 多数年份为正 | 造血覆盖投资需求 |
行业差异化解读:作为制造+研发型动保企业,公司资本开支强度远低于重资产行业,经营活动造血即可覆盖温和扩产与高额分红。2025年末交易性金融资产达15.42亿元、货币资金1.77亿元,类现金资产合计超17亿元,占总资产约36%,为穿越周期与外延拓展提供充足弹药。
七、财务结构与风险分析
负债率与经营现金流
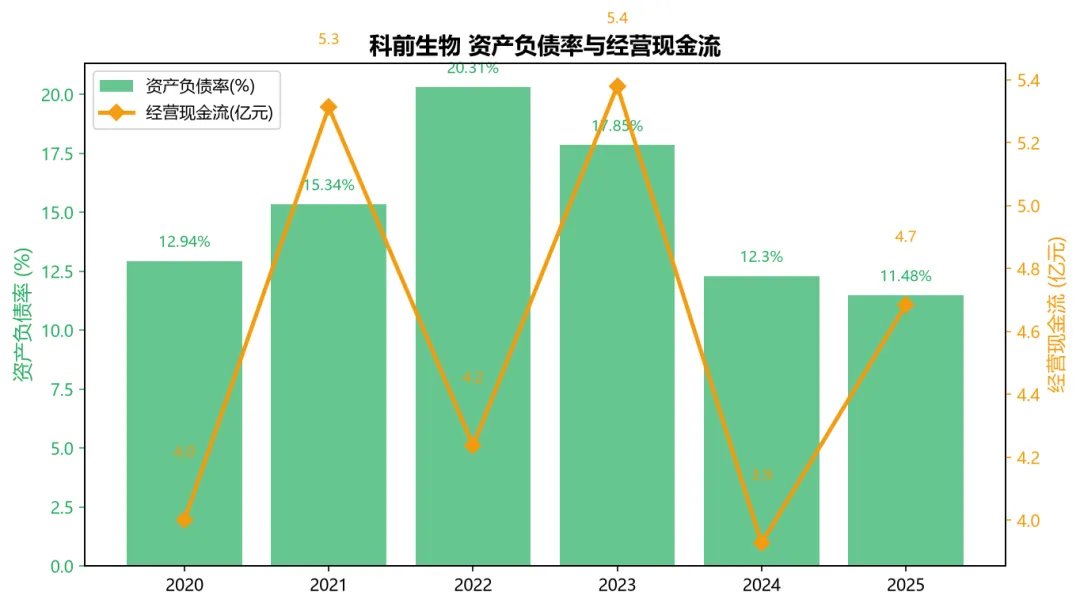
图3显示资产负债率长期维持低位(2025年11.48%,2024年12.30%),且几乎全部为经营性无息负债(应付账款、合同负债等),有息负债仅约160万元,占总资产可忽略。速动比率6.08、流动比率6.40,短期偿债能力极强,不存在流动性风险。
核心风险点不在于财务杠杆,而在于经营端的周期性与行业竞争:一是生猪养殖景气度直接决定猪苗需求,价格战可能压缩毛利;二是新产品(宠物疫苗、多联苗)上市与批签发进度不及预期;三是研发与渠道投入攀升带来的费用端压力。这些属于行业系统性风险,需通过跟踪清单持续监测。
八、业务板块拆解
板块收入与盈利结构
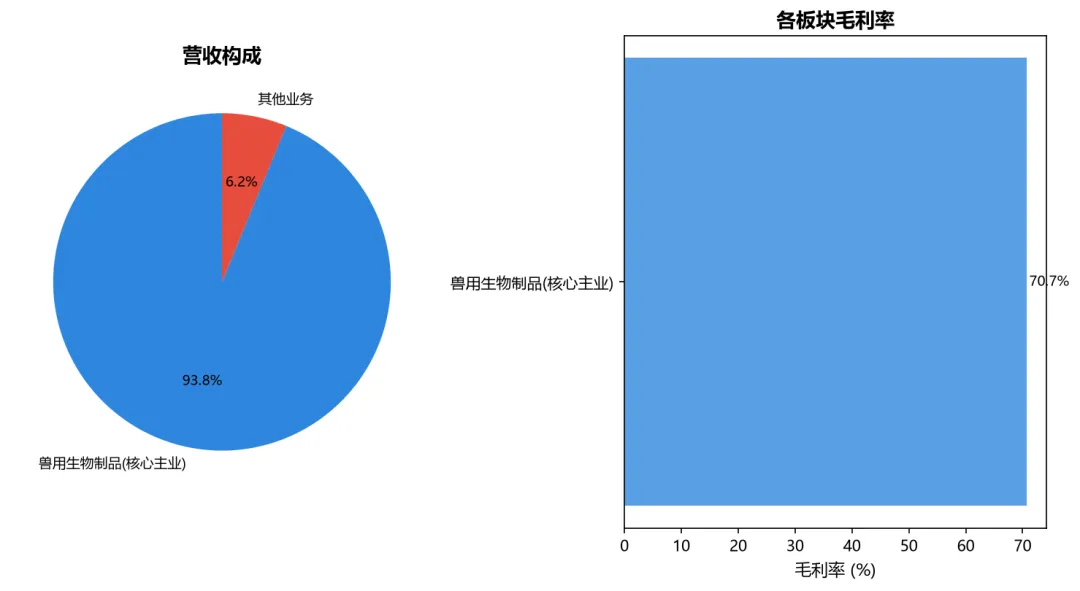
2025年公司兽用生物制品收入8.90亿元(占比93.75%),毛利率70.66%;其他业务约0.59亿元。兽用生物制品内部,猪用疫苗是利润核心,多个单品市占率居首:猪伪狂犬疫苗连续多年第一、猪圆环疫苗连续两年第一、猪胃腹二联疫苗连续六年第一。
宠物疫苗是最大看点与增量来源。公司与华中农大合作的猫三联(猫瘟、猫杯状、猫疱疹灭活疫苗)已进入新兽药注册阶段,商业化在即;猫四联、犬四联活疫苗等在研。在国产猫三联赛道,科前批签发次数已居前列(2024至2025年6月约15次),凭借本土流行毒株适配性,有望在20—30亿元的猫三联市场中分得可观份额。
其他新兴方向包括昆虫蛋白(黑水虻产业化示范基地,日处理20吨鸡粪转化示范)及诊断试剂,短期贡献有限,但构成中长期多元化与估值期权。整体看,公司正从单一猪苗龙头向猪、宠、禽、诊断、蛋白多极布局演进。
九、金字塔式成长框架
底层(稳定器):存量猪苗利润释放
底层是现有猪用非强免疫苗构筑的现金牛。凭借伪狂犬等核心单品市占率第一的壁垒,即便行业价格战,公司仍能维持约70%的毛利率与4亿元量级的年净利润,叠加4.9%的股息率,构成组合的下限保护。
中层(增长极):产品迭代与多联苗放量
中层增长来自多联多价疫苗密集上市期。猪瘟-伪狂犬二联、猪胃腹-δ冠状病毒三联、猪轮状与δ冠状病毒联苗等陆续获批,可通过组合免疫方案提升客单价与渗透率,对冲单一产品价格压力,是未来2—3年利润稳中有升的主要驱动。
顶层(期权):宠物疫苗与国际化
顶层是宠物疫苗国产化与潜在国际化的远期空间。猫三联、猫四联、犬四联若顺利放量,将帮助公司摆脱猪周期依赖、抬升估值中枢;昆虫蛋白与诊断试剂则是更远的多元化期权。这三层结构决定了公司下有高股息现金牛托底、上有宠物与多联苗打开天花板的 asymmetrical 收益特征。
十、股东结构与机构动向
10.1 股东户数变化(筹码集中度)
| 报告期 | 股东户数 | 较上期变动 | 趋势 | 备注 |
| 2025-12-31 | 约10,700户 | -- | 基准 | 基准期 |
| 2026-03-31 | 10,659户 | +0.05% | 基本稳定 | 人均持股4.37万股 |
关键发现:股东户数长期维持在1万户出头的低水平,筹码高度集中,人均持股超4万股,显示机构与产业资本持仓占主导,散户交易占比低,股价波动率相对可控。2026Q1户数环比基本持平,未见明显松动或集中。
10.2 最新十大流通股东
| 排名 | 股东名称 | 持股占比 | 变动方向 | 信号解读 |
| 1 | 武汉华中农大资产经营有限公司 | 16.73% | 未变 | 控股股东,产业资本稳定 |
| 2 | 陈焕春 | 15.20% | 未变 | 院士创始人,长期持有 |
| 3 | 金梅林 | 7.87% | 未变 | 核心科学家,稳定 |
| 4 | 何启盖 | 7.12% | 未变 | 一致行动人,稳定 |
| 5 | 吴斌 | 7.12% | 未变 | 一致行动人,稳定 |
| 6 | 方六荣 | 7.12% | 未变 | 一致行动人,稳定 |
| 7 | 吴美洲 | 6.13% | 未变 | 一致行动人,稳定 |
| 8 | 叶长发 | 5.51% | 未变 | 原一致行动人,稳定 |
| 9 | 徐高原 | 0.57% | 未变 | 高管,稳定 |
| 10 | 郑富君 | 0.52% | 新进 | 个人股东新进 |
关键信号:前十大流通股东合计占比约73.9%,以创始科研团队与控股股东为主,均为长期锁定型持股,减持意愿弱;香港中央结算(北向)在2026Q1退出十大,短期外资边际流出的信号值得关注,但产业资本根基未动摇。
10.3 大股东质押分析
经核查公开披露,公司控股股东武汉华中农大资产经营有限公司及主要创始股东(陈焕春、金梅林等)均未出现大规模股权质押情形,前十大股东持股以未变为主,无高比例质押预警。实控人一方为何启盖、吴斌、方六荣、吴美洲签署一致行动协议,控制权清晰稳定。综合判断:大股东质押风险极低,不构成利空项。
十一、利好与利空全景
11.1 利好因素(≥5条)
⭐⭐⭐ 猪用非强制免疫疫苗龙头地位稳固。猪伪狂犬疫苗市占率连续多年全国第一,猪圆环、猪胃腹二联等核心单品市占率领先,细分赛道定价话语权强,构成长期现金流基本盘。
⭐⭐⭐ 产学研深度绑定华中农大,研发壁垒高。累计获42项国家新兽药注册证书、65项发明专利,拥有本土流行毒株资源库,2025年再获7项新兽药证书(含2项国家一类新药),产品迭代能力强。
⭐⭐ 宠物疫苗(猫三联)进入注册阶段,打开第二曲线。猫三联批签发次数已居国产前列,凭借本土毒株适配性对标进口妙三多,20—30亿元国产替代市场空间清晰。
⭐⭐ 高分红+低负债,现金流优异。负债率仅11.48%、几乎无有息负债,净现比>1,连续多年高分红(2025年10派6.4元、分红率71.5%),股息率约4.9%提供下行保护。
⭐ 多联多价疫苗密集上市期。猪瘟-伪狂犬二联、猪胃腹-δ冠状病毒三联、猪轮状与δ冠状病毒联苗等陆续获批,组合免疫方案提升客单价与渗透率。
⭐ 猫四联、犬四联等储备丰富,长期空间广阔。在研管线覆盖宠物全品类与诊断试剂,并探索昆虫蛋白等高值化应用,构成远期多元化期权。
11.2 利空与风险(≥5条)
⭐⭐⭐ 业绩与猪周期高度绑定。2026Q1营收同比-7.20%、净利润同比-26.79%,下游养殖深亏导致防疫投入谨慎,短期业绩承压明显。
⭐⭐⭐ 动保行业产能过剩、价格战加剧。非强免疫苗赛道竞争白热化,2024年毛利率一度降至63.76%,若价格战延续将压缩盈利空间。
⭐⭐ 宠物疫苗商业化进度与批签发存在不确定性。猫三联虽进入注册阶段,但上市节奏、渠道铺货与终端接受度仍需验证,第二曲线兑现或慢于预期。
⭐⭐ 收入结构单一,猪用疫苗占超93%。抗周期能力弱,一旦生猪存栏大幅波动或疫病结构变化,业绩弹性集中暴露。
⭐ 一致行动人协议变化与核心人员减持扰动。2023年原一致行动人部分退出,虽控制权稳定,但治理结构变化与个别高管减持可能影响市场情绪。
⭐ 增值税政策调整及费用端压力。2026Q1起生物制品增值税政策变化叠加研发费用率提升,对净利率形成阶段性拖累,需观察持续性。
十二、综合评分
六维加权评分
| 维度 | 评分 | 评价 | 权重 |
| 盈利质量 | 8 | 毛利率67%、净利率44%居行业前列,净现比>1 | 20% |
| 成长性 | 6 | 营收六年基本持平,依赖新品与宠物曲线接力 | 20% |
| 财务健康 | 9 | 负债率11.5%、类现金超17亿、零有息负债 | 15% |
| 研发与壁垒 | 8 | 42项新兽药证书、产学研绑定华中农大 | 20% |
| 估值吸引力 | 7 | PE15.7x、PB1.65x、股息率4.9%处历史低位 | 25% |
| 加权综合 | 7.5 | 各维度加权计算(8×0.2+6×0.2+9×0.15+8×0.2+7×0.25) | 100% |
综合判断一句话:科前生物是一家下有高股息现金牛托底、上有宠物疫苗期权的高安全边际标的——当前市场定价过度反映了猪周期悲观,而未充分计入研发壁垒与第二曲线的重估空间。
十三、估值与三情景分析
13.1 估值方法说明
作为盈利稳定的制造型动保企业,适宜以PE(市盈率)为主、PB(市净率)与股息率辅助的估值框架;PEG可用于衡量若宠物疫苗带来成长提速后的性价比。当前PB仅1.65倍接近破净,股息率近4.9%,已具备深度价值特征。保守情景下亦可用重置成本(产能+证书+毒株库)评估底线价值。
13.2 估值基准表
| 指标 | 数值 | 评价 |
| 股价(2026-08-25) | 13.10元 | 近一年区间11.4—19.8元偏低位 |
| 总市值 | 61.06亿元 | 轻资产高现金 |
| PE(TTM) | 15.67倍 | 低于行业中位 |
| PB(LF) | 1.65倍 | 破净边缘,安全边际足 |
| 股息率(TTM) | 4.89% | 连续多年高分红 |
| 2025分红 | 10派6.4元 | 分红率71.5% |
| 机构目标均价 | 约18.0元 | 90天内9家买入1家增持 |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | 猪周期深亏延续、宠物疫苗延迟、价格战加剧 | 2026E EPS 0.84×PE 13x | 11元 | 25% |
| 中性 | 猪苗企稳、猫三联2026上市放量、盈利修复 | 2026E EPS 0.90×PE 16x | 14.5元 | 50% |
| 乐观 | 多联苗密集上市、宠物线显著贡献、估值修复 | 2026E EPS 0.93×PE 21x+溢价 | 19元 | 25% |
期望目标价 = 悲观11元×25% + 中性14.5元×50% + 乐观19元×25% = 2.75 + 7.25 + 4.75 ≈ 14.8元。当前价13.10元对应约13%上行空间,叠加4.9%股息率,年化预期回报约18%,风险收益比良好。悲观、中性、乐观三种情景均围绕目标价与概率展开,核心变量是宠物疫苗兑现节奏与猪周期位置。
十四、安全边际与操作策略
14.1 五层安全垫
1. 净资产保护:PB仅1.65倍,接近破净,账面净资产提供估值底线;2. 股息保护:股息率约4.9%,连续多年分红且分红率超70%,持有即获现金回报;3. 利润流保护:年净利润约4亿元、净利率44%,盈利厚实;4. 现金储备保护:类现金资产超17亿元,抗周期能力强;5. 外部背书:高校产学研基因与机构高持仓(前十大占73.9%)形成隐性背书。
14.2 分级建仓策略
| 价格区间 | 操作 | 仓位 | 对应估值 |
| ≤11元(极端低估) | 重仓买入 | 15-20% | PE <13x |
| 11-13元(低估区) | 积极建仓 | 10-15% | PE 13-16x |
| 13-15元(当前区间) | 分批建仓 | 8-12% | PE 16-18x |
| 15-18元(合理区) | 持有不加 | 维持 | PE 18-22x |
| >18元(高估区) | 减仓至半 | 5-8%底仓 | PE >22x |
退出策略:若股价升至18元以上且宠物疫苗未超预期兑现,可分批减仓锁定收益;止损线设为猪周期恶化叠加份额流失导致净利润跌破3亿元的情形,届时需重新审视投资逻辑。整体以股息为底、成长为弹性的中长期持有策略为宜。
十五、关键跟踪清单
需持续跟踪的八大指标
| # | 跟踪指标 | 频率 | 关注要点 |
| 1 | 生猪存栏与猪价周期 | 每季 | 猪苗需求与价格风向 |
| 2 | 猫三联等宠物疫苗获批与批签发 | 每月 | 第二曲线兑现节奏 |
| 3 | 新兽药注册证书获取 | 每季 | 产品迭代管线厚度 |
| 4 | 毛利率/净利率 | 每季 | 价格战与提价能力 |
| 5 | 经营现金流/净现比 | 每季 | 盈利质量与含金量 |
| 6 | 十大股东与机构持仓 | 每季 | 筹码集中度与北向动向 |
| 7 | 分红率与股息率 | 每年 | 安全垫厚度 |
| 8 | 研发费用率 | 每季 | 长期竞争力投入强度 |
上述指标中,宠物疫苗批签发与猪价周期是验证逻辑成立与否的核心胜负手;毛利率与现金流则用于监控价格战是否侵蚀公司的高盈利护城河。建议每季度复盘并更新情景概率。
十六、投资结论
核心判断
科前生物是一家被猪周期悲观预期压制的优质现金牛。公司猪用非强免疫苗龙头地位稳固、研发壁垒深厚、财务极度稳健、股息率近5%,当前1.65倍PB与15.7倍PE已反映过度悲观。我们认为其具备中长期配置价值,建议在13元以下区域分批建仓,以股息为底、以宠物疫苗期权博取弹性。
核心矛盾
市场定价的是猪周期下行与产能过剩的旧叙事,但实际已转向研发壁垒巩固、多联苗迭代、宠物疫苗国产替代的新逻辑——估值与基本面之间出现了明显的预期差。
关键风险
最需要警惕的是猪周期持续深亏导致猪苗量价双杀,以及宠物疫苗商业化进度不及预期。若二者叠加,短期业绩与估值或继续承压。但极端情景下,高股息与净现金仍能提供较强下底保护。
一句话总结
科前生物=高股息现金牛+宠物疫苗期权,当前价格具备安全边际,是进可攻退可守的动保龙头左侧配置标的;核心看点在于猫三联放量能否如期打开第二增长曲线。
免责声明:本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。股市有风险,投资需谨慎。