研报速递
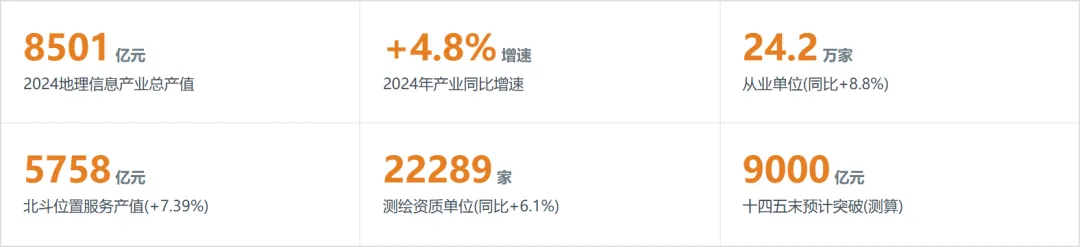
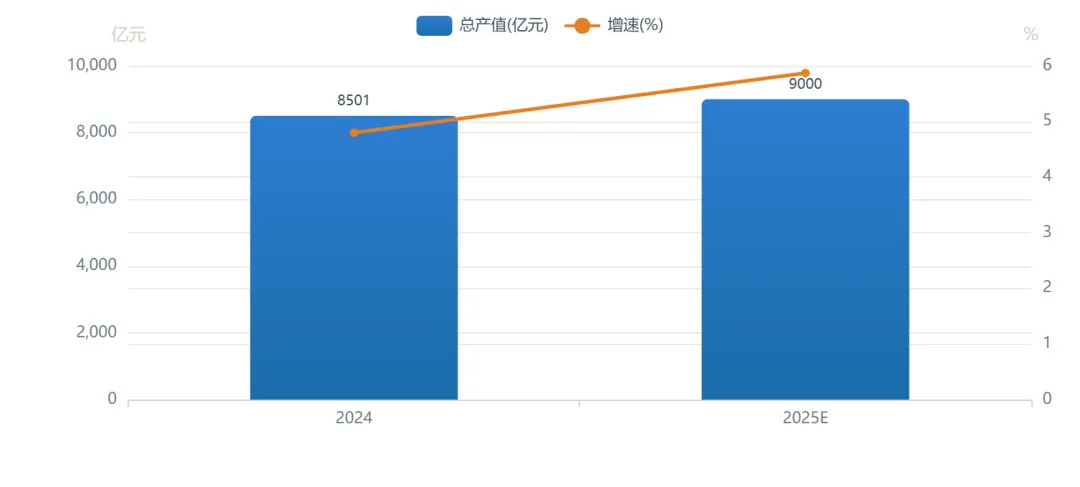
事实:2024年我国地理信息产业总产值达8501亿元,同比增长4.8%;自然资源部测算十四五末(2025)将突破9000亿元,较十三五末增长超30%。成因:产业由高数量扩张转向高质量发展,实景三维、北斗规模化应用与数据要素化释放增量,但宏观需求承压使增速降至个位数。决策:投资人——行业进入稳健平台期,宜关注高景气细分(北斗、遥感、自动驾驶地图);从业者——头部平台与资质单位岗位稳定;创业者——数据要素运营与垂直场景为切入缝隙。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);方法:协会年度产业统计;数据期间:2024。另据自然资源部新闻发布会(2025-12-30)测算十四五末突破9000亿元。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
图 2|复合增速换挡:近5年CAGR 5.6% vs 近10年CAGR 11.0%
口径:中国地理信息产业协会产业统计的复合年均增长率;数据期间:2019-2024(近5年)与2014-2024(近10年);加工逻辑:CAGR=(Vt/V0)^(1/n)−1,由协会公布值直接引用,未重算。
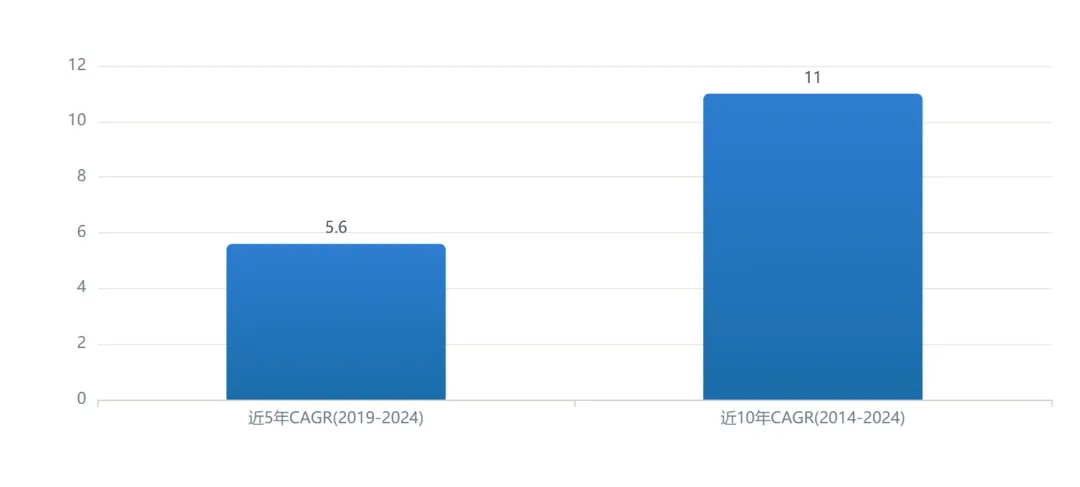
事实:近10年(2014-2024)产业复合增速达11.0%,而近5年(2019-2024)降至5.6%,增速中枢明显下移。成因:早期低基数+数字中国政策红利驱动高增,当前基数扩大叠加财政与宏观周期,进入稳态增长。决策:投资人——以个位数CAGR为预期锚,避免用历史高增线性外推;从业者——行业仍正增长但分化加剧;创业者——须以差异化技术而非规模扩张取胜。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);方法:年度产业统计;数据期间:2019-2024与2014-2024。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
图 3|全球市场对标:中国规模与美、全球对比
口径:中国为2024年地理信息产业总产值(人民币),按1美元=7.2元人民币折算约1180.7亿美元(测算);美国与全球为2023年数据;加工逻辑:8501÷7.2=1180.7。
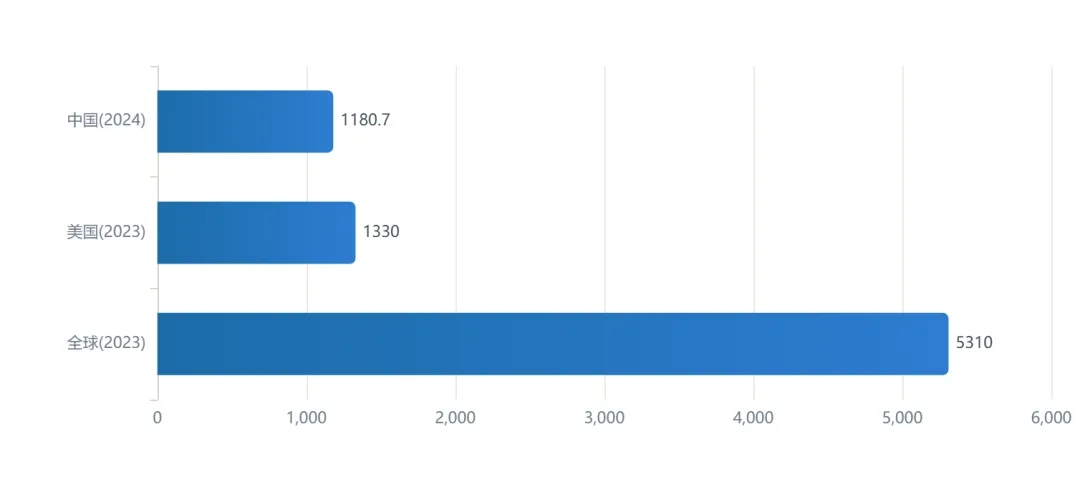
事实:2024年中国地理信息产业约1180.7亿美元(折算),美国2023年为1330亿美元,全球2023年达5310亿美元,中国约占全球两成。成因:美国市场起步早、商业化深,中国增速更快但人均与渗透率仍偏低。决策:投资人——中国渗透率提升空间构成长期逻辑;从业者——具备国际项目能力的企业更具议价力;创业者——出海(一带一路、联合国标准)为可选路径。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);数据期间:2024。全球/美国数据引自Geospatial World,经中国矿业杂志整理(2025),建议以原始来源复核;数据期间:2023。http://www.chinaminingmagazine.com/cn/article/Y2025/I1/55
图 4|北斗卫星导航与位置服务产值结构(2024)
口径:以北斗为核心的卫星导航与位置服务总体产值5758亿元;数据期间:2024年;加工逻辑:核心产值占比=1699÷5758×100%=29.51%,关联产值占比=4059÷5758×100%=70.49%。
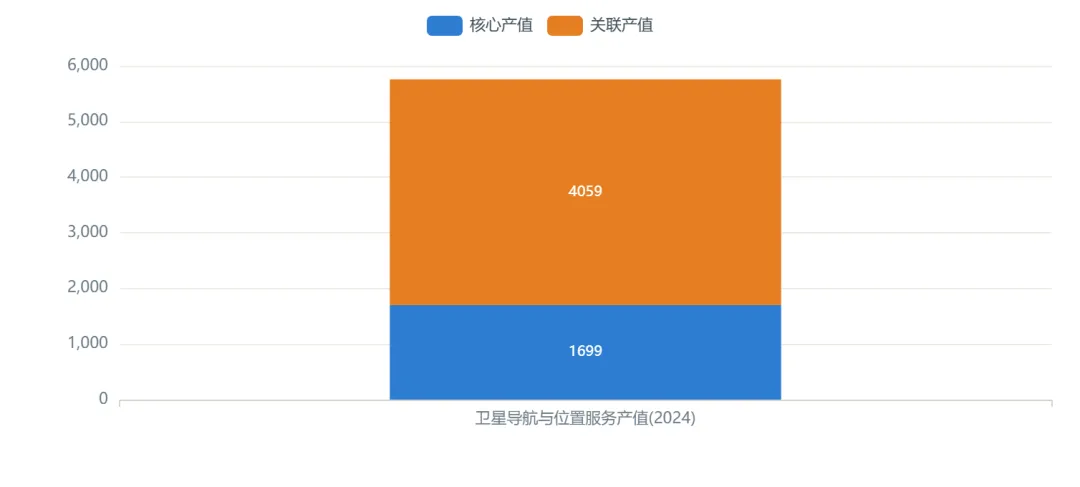
事实:2024年北斗位置服务总体产值5758亿元(+7.39%),其中核心产值1699亿元(占29.51%),由应用衍生的关联产值4059亿元(占70.49%)。成因:关联产值占比高,说明北斗正深度嵌入交通、通信、能源等行业,乘数效应显著。决策:投资人——关注芯片/终端核心层与行业解决方案双主线;从业者——跨行业融合岗位增多;创业者——围绕关联应用做集成服务空间大。
数据来源:L2 · 中国卫星导航定位协会《2025中国卫星导航与位置服务产业发展白皮书》(2025-05-18);方法:协会年度产业统计;数据期间:2024。https://www.glac.org.cn/LeG70/appEtA/ztNS9/a9740.html
图 5|产业主体规模:从业单位与测绘资质单位
口径:从业单位约24.2万家(同比+8.8%),测绘资质单位22289家(同比+6.1%);数据期间:2024年末;加工逻辑:原始值,未经加工。
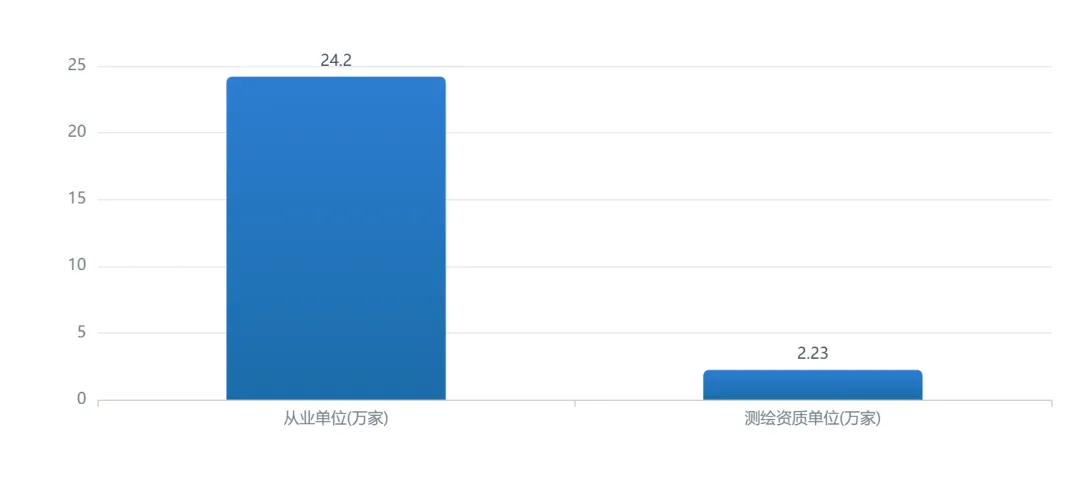
事实:2024年末全行业从业单位约24.2万家(+8.8%),其中持测绘资质单位2.23万家(+6.1%),主体持续扩容。成因:数字政府、实景三维与自动驾驶需求拉动新设主体,但资质门槛使增速低于全口径。决策:投资人——长尾分散、集中度低,优选有资质壁垒的龙头;从业者——持证单位就业更稳;创业者——先解决资质再谈扩张。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);数据期间:2024末。测绘资质单位另据自然资源部《2024中国自然资源公报》(L1)。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
图 6|百强企业营收增幅跑赢行业大盘
口径:地信百强企业2024年营收增幅8.6%,行业总产值增速4.8%;数据期间:2024年;加工逻辑:原始值,未经加工。
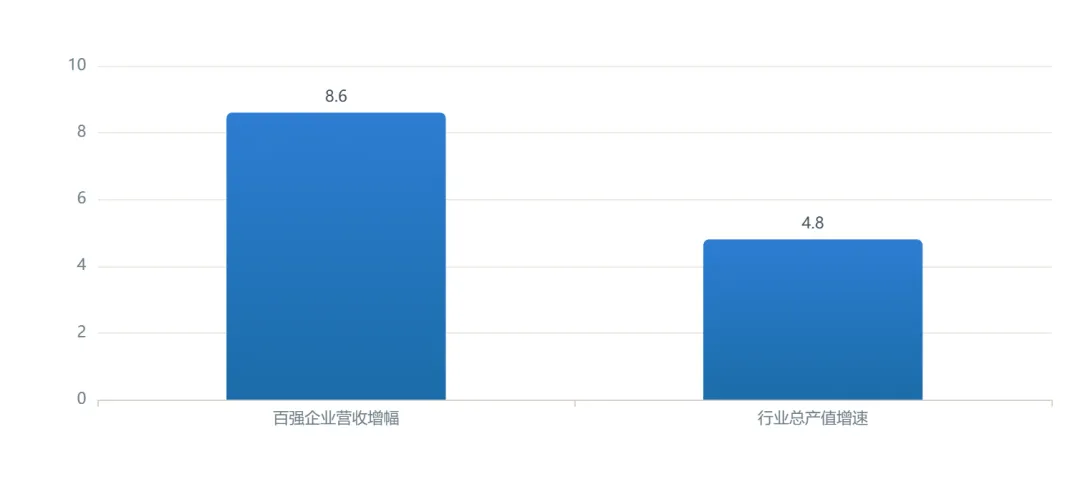
事实:2024年地信百强企业营收增幅8.6%,高于全行业总产值4.8%的增速,头部集中度边际提升。成因:重大项目与数据要素资源向头部与国资平台倾斜,马太效应初现。决策:投资人——百强与上市公司更抗周期;从业者——优先进入头部与平台型单位;创业者——避开与百强正面对抗的红海。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);数据期间:2024。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
02 产业链与供给结构INDUSTRY
上游卫星/装备、中游资质供给、下游应用的产业链解剖。
图 7|测绘资质单位层级结构:乙级占九成
口径:测绘资质单位22289家,其中甲级2225家、乙级20064家;数据期间:2024年末;加工逻辑:甲级占比=2225÷22289×100%=9.98%≈10.0%,乙级占比=20064÷22289×100%=90.0%(测算)。
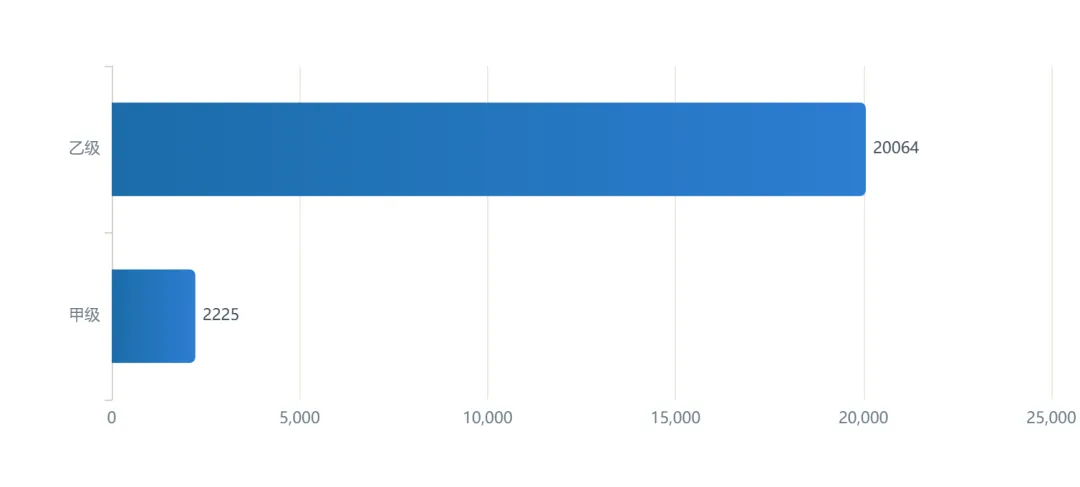
事实:全国测绘资质单位22289家,甲级仅占约10%(2225家),乙级占90%(20064家),呈典型金字塔结构。成因:甲级资质门槛高(人员、装备、业绩),中小乙级单位构成供给主体。决策:投资人——甲级稀缺资质是并购价值点;从业者——甲级单位项目层级更高;创业者——先以乙级切入再升级。
数据来源:L1 · 自然资源部《2024中国自然资源公报》(2025-03);口径:全国测绘资质单位;数据期间:2024。https://ynsdzkckcy.com/uploadDir/pdf/20250319/1742346885866.pdf
图 8|导航电子地图制作资质:甲19家、乙78家
口径:具有导航电子地图制作资质的甲级19家、乙级78家,合计97家;数据期间:截至2024年9月末;加工逻辑:甲级占比=19÷97×100%=19.6%,乙级=80.4%(测算)。
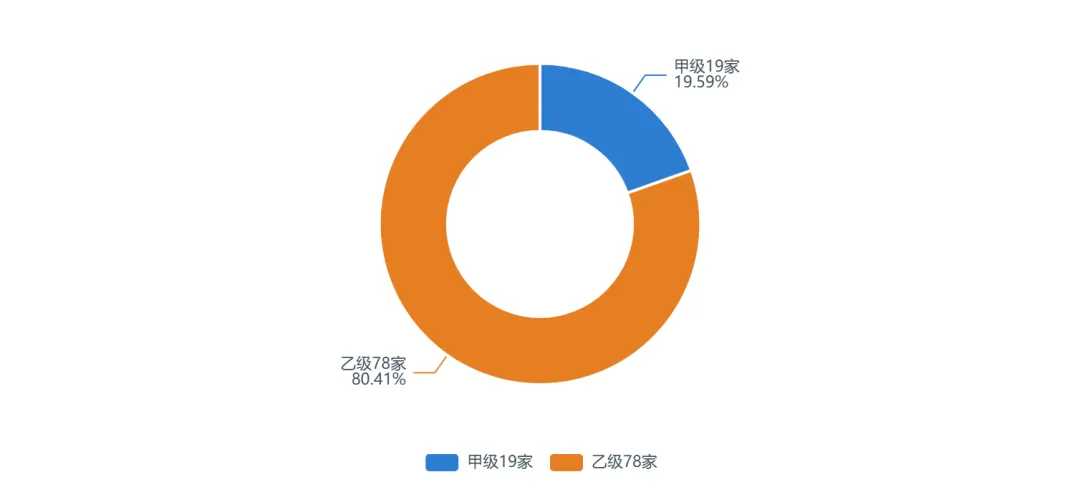
事实:全国仅97家单位持有导航电子地图制作资质(甲级19、乙级78),是支撑智能网联汽车与位置服务的核心牌照。成因:该资质涉及涉密地理信息安全,审批极严,供给高度受限。决策:投资人——牌照稀缺性构成护城河,相关标的具战略价值;创业者——无牌照须与持牌单位合作。
数据来源:L1 · 自然资源部(经中国矿业杂志整理,2025);口径:导航电子地图制作资质单位;数据期间:2024-09。http://www.chinaminingmagazine.com/cn/article/Y2025/I1/55
图 9|民用遥感卫星:在轨544颗、2024新增101颗
口径:民用遥感卫星累计发射568颗,在轨工作544颗,2024年新增在轨101颗(占在轨18.6%);数据期间:截至2024年末;加工逻辑:新增占比=101÷544×100%=18.6%(测算)。
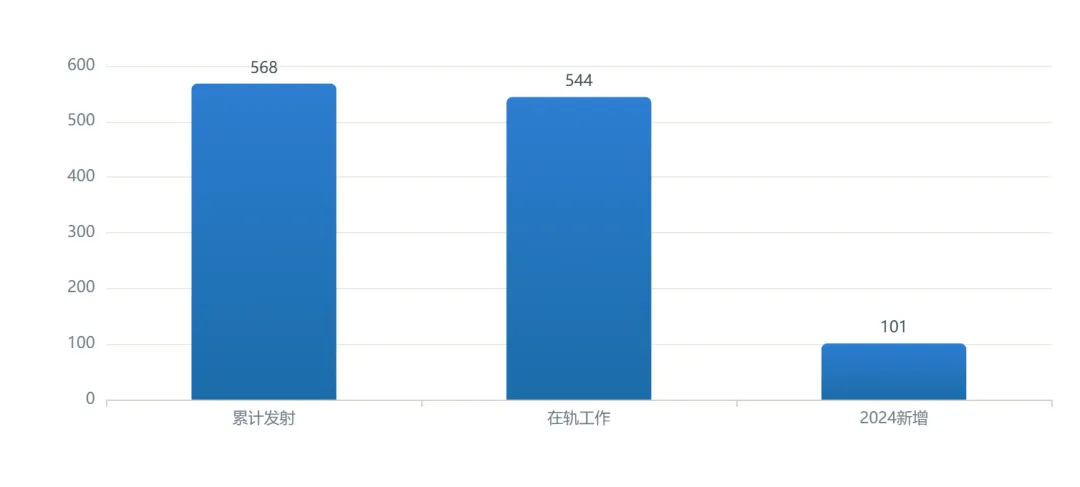
事实:我国民用遥感卫星在轨544颗,2024年新增101颗、占在轨总数18.6%,商业遥感进入高质量发展阶段。成因:政策与市场需求双驱动,商业航天发射能力跃升,数据自给率提高。决策:投资人——遥感数据与应用是高频赛道;从业者——卫星运管与解译人才紧缺;创业者——垂类遥感SaaS具机会。
数据来源:L1 · 自然资源部《2024中国自然资源公报》/《中国地理信息产业发展报告(2025)》(2025-11-07);口径:民用遥感卫星;数据期间:2024。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
图 10|北斗在轨卫星构成:三号35颗为主导
口径:在轨运行北斗导航卫星50颗,含北斗二号15颗、北斗三号35颗;数据期间:截至2024年末;加工逻辑:原始值,未经加工。
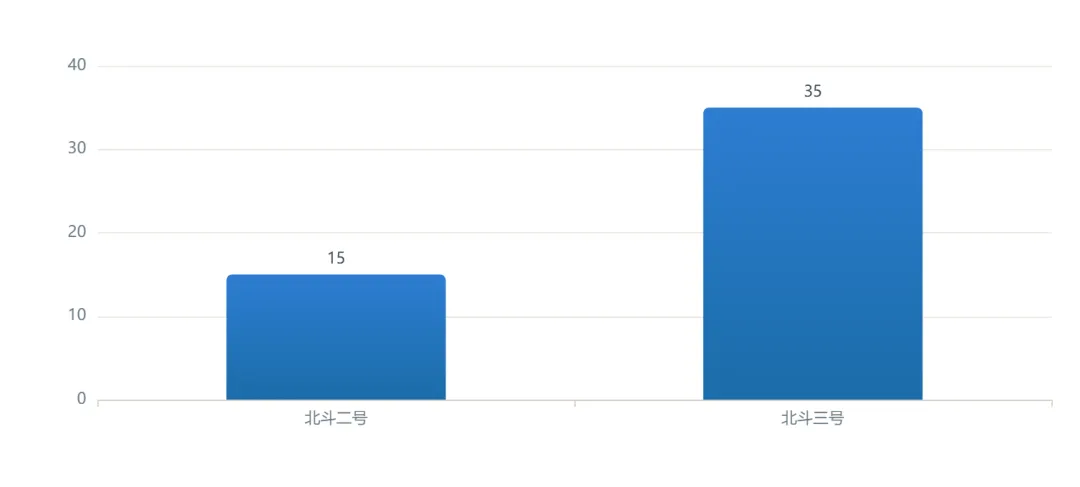
事实:在轨北斗卫星50颗,北斗三号占35颗,系统可靠性与全球服务能力进一步提升,下一代北斗提上日程。成因:三号收官使高精度、短报文等能力规模化,奠定时空基准。决策:投资人——北斗三号红利释放利好终端与高精度服务;从业者——三号新特性催生新岗位;创业者——基于三号能力做行业方案。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);口径:在轨北斗卫星;数据期间:2024末。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
图 11|测绘资质单位十年增长44.8%
口径:2024年资质单位22289家,十年(2014-2024)增幅44.8%、年均4.1%;数据期间:2014与2024;加工逻辑:2014年测算值=22289÷(1+44.8%)=15392家。
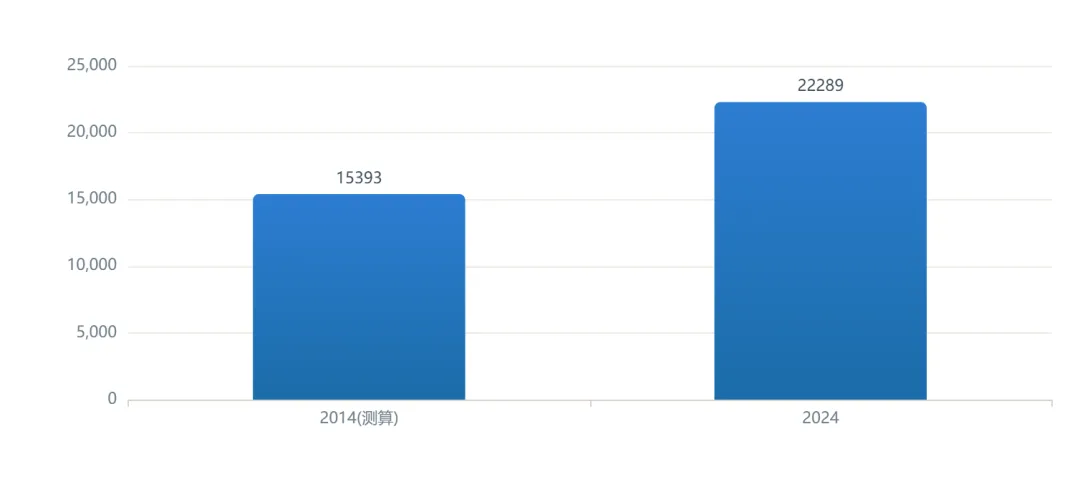
事实:测绘资质单位十年增幅44.8%、年均4.1%,2024年达22289家,供给侧稳步扩张。成因:测绘活动刚需扩大(基建、国土、自动驾驶),但年均增速温和。决策:投资人——供给宽松压低传统测绘单价,关注高附加值服务;创业者——以技术溢价对抗价格竞争。
数据来源:L1 · 自然资源部(经中国矿业杂志整理,2025);口径:测绘资质单位十年累计;数据期间:2014-2024。http://www.chinaminingmagazine.com/cn/article/Y2025/I1/55
图 12|产业主体结构:资质单位约占从业单位9.2%
口径:从业单位约24.2万家、测绘资质单位22289家;数据期间:2024年末;加工逻辑:资质占比=22289÷242000×100%=9.21%,其余90.79%为测算值。
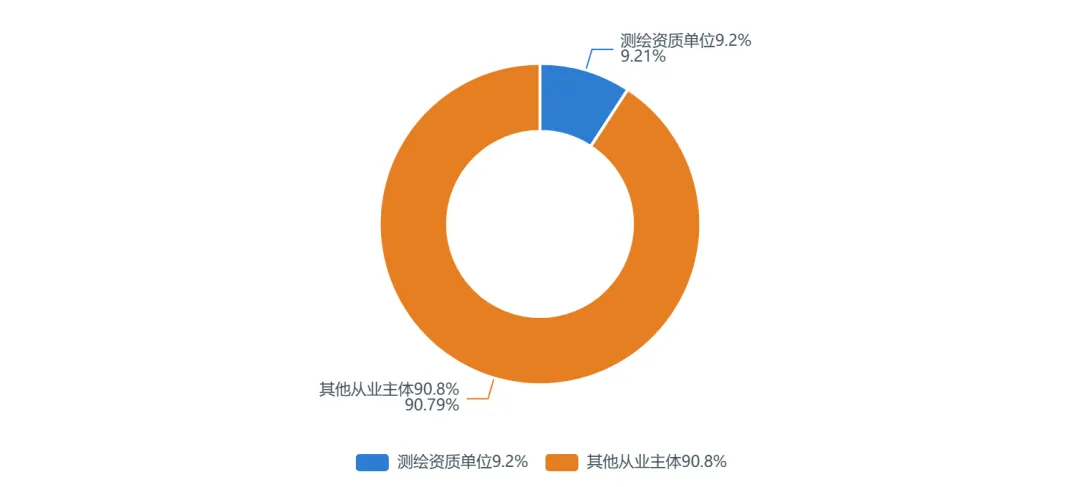
事实:约九成从业单位未取得测绘资质,行业以大量中小主体为主,结构化分散特征突出。成因:行业涵盖数据服务、系统集成等非测绘环节,主体类型多元。决策:投资人——分散格局意味着整合与并购空间大;创业者——轻资产数据服务门槛低但竞争激烈。
数据来源:L2 · 中国地理信息产业协会《中国地理信息产业发展报告(2025)》(2025-11-07);口径:从业单位与资质单位;数据期间:2024末。https://www.mnr.gov.cn/dt/ywbb/202511/t20251107_2905095.html
03 竞争格局与企业生态COMPETE
上市龙头营收、毛利率、盈利与研发分化。
04 需求与用户渗透DEMAND
北斗大众/行业终端、公共服务平台与应用渗透。
05 区域分布与基础设施REGION
实景三维、试点城市、集群与公共节点布局。
06 资本与投融资CAPITAL
上市/挂牌主体、市值、研发与IPO动态。
07 政策与未来趋势POLICY
政策时间线、三情景预测、技术成熟度与风险。
数据来源:自然资源部《2024中国自然资源公报》及2025年新闻发布会(L1);中国地理信息产业协会《中国地理信息产业发展报告(2025)》(L2);中国卫星导航定位协会《2025中国卫星导航与位置服务产业发展白皮书》(L2);中国矿业杂志(引用Geospatial World,L2);新华网/央视新闻/经济日报(L2);东方财富网、南方财富网、德清新闻网(L3)。所有衍生值均附公式与参数,预测内容遵循三项禁令与五项披露。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。