研报速递
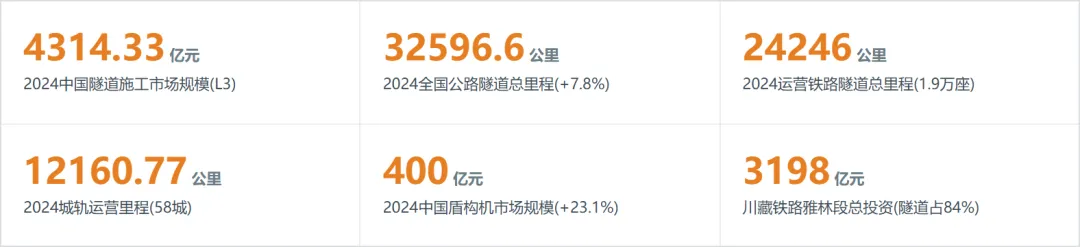
隧道工程是穿越山岭、水域与城市地下的基础性通道工程,规模与网络密度位居全球前列。
图 1|中国 vs 全球隧道施工市场规模(2024)
口径:隧道施工(含新工/维修/重建)全口径市场规模;数据期间:2024;原始值,未经加工。
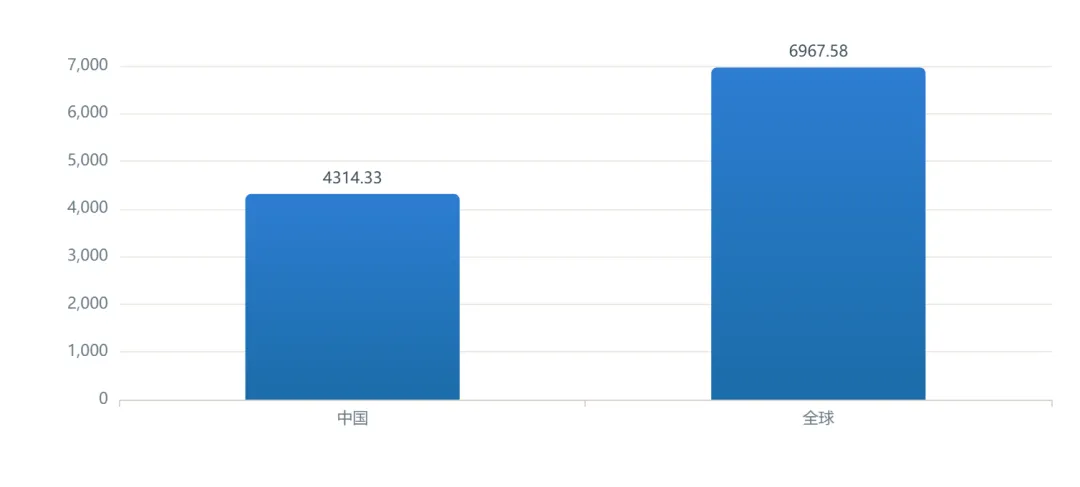
事实:2024年中国隧道施工市场规模约4314.33亿元,全球约6967.58亿元,中国占全球约61.9%。成因:中国高速公路、铁路、城市轨道交通与水利水电的超大规模建设,使隧道工程量长期处于全球高位。决策:投资人——中国是全球规模居前的隧道单一市场,设备与施工需求具备长期确定性;从业者——头部央企订单充足但毛利承压;创业者——盾构后市场与智能运维是缝隙赛道。
数据来源:L3 · 贝哲斯咨询《隧道施工行业市场评估报告》(2025,经格隆汇整理);中国占全球比为本文测算;数据期间:2024;http://https://gelonghui.com/p/2436008
图 2|全球隧道施工市场规模 2024–2030 增长轨迹
口径:全球隧道施工市场总额;数据期间:2024–2030;加工逻辑:贝哲斯给定2024=6967.58亿元、2030E=11001.57亿元,隐含CAGR≈7.91%(自验一致)。
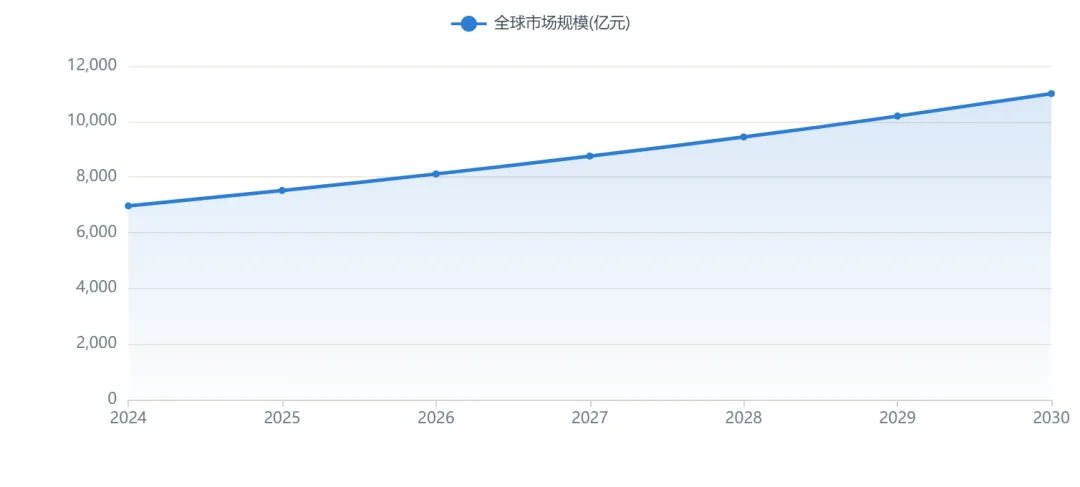
事实:全球隧道施工市场预计由2024年6967.58亿元增至2030年11001.57亿元,六年隐含CAGR约7.91%。成因:亚太、中东与非洲的轨道交通、水利与城市地下空间开发驱动需求外溢。决策:投资人——海外工程与装备出口是第二曲线;从业者——具备国际项目经验者稀缺;创业者——跟随“一带一路”基建输出专业服务。
数据来源:L3 · 贝哲斯咨询(经格隆汇整理)《隧道施工市场预测报告》(2025);数据期间:2024–2030;http://https://gelonghui.com/p/2436008
图 3|中国隧道总里程结构(2023)
口径:按功能分类的已建隧道总里程;数据期间:2023;原始值,未经加工。
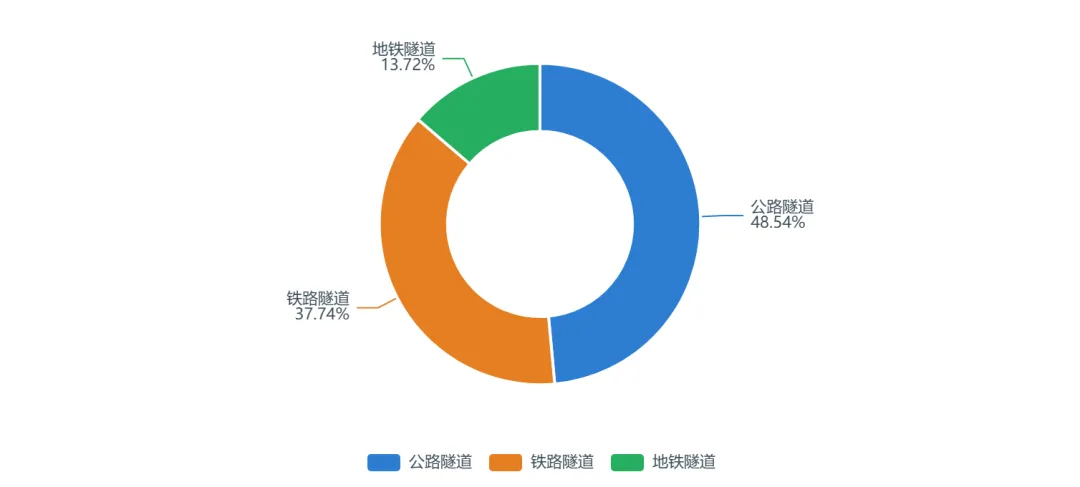
事实:2023年中国隧道总里程约6.23万公里,其中公路隧道30231.8公里、铁路隧道23508.0公里、地铁隧道8547.7公里。成因:公路与铁路是里程主体,地铁隧道随城轨网络扩张快速放量。决策:投资人——关注公路与铁路新建带来的施工与设备订单;从业者——多制式经验通用性强;创业者——地铁与综合管廊是城市化增量。
数据来源:L3 · 共研产业研究院《中国隧道建设行业深度调查与投资前景报告》(2025,经搜狐整理);数据期间:2023;http://https://www.sohu.com/a/918598602_121388092
图 4|全国公路隧道里程 2023→2024 增长
口径:全国公路隧道(含特长/长/中短隧道)总里程;数据期间:2023–2024;加工逻辑:同比增速=(3259.66-3023.18)/3023.18=7.8%(L4测算)。
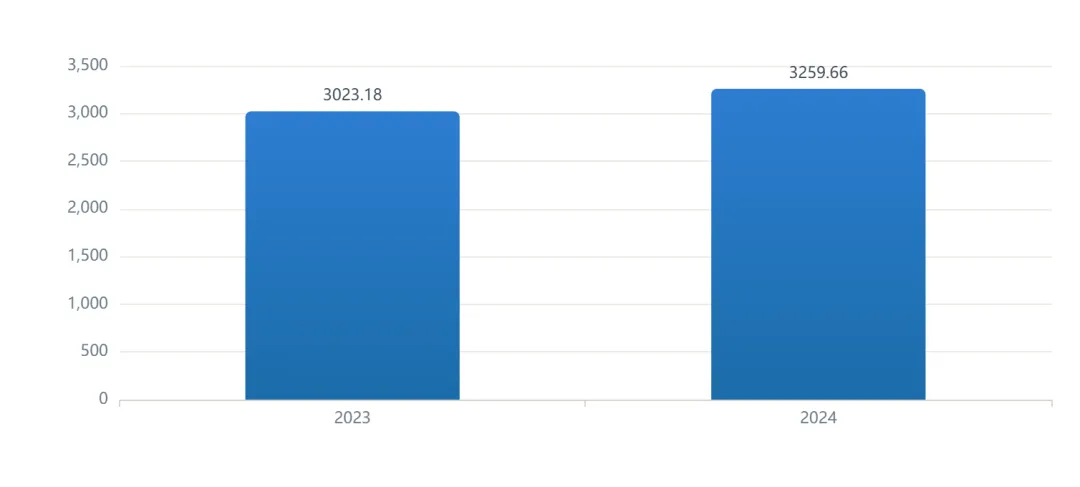
事实:全国公路隧道由2023年3023.18万延米增至2024年3259.66万延米,净增236.48万延米,同比约+7.8%,处数由27297增至28724。成因:西部山区高速与国省干线的桥隧替代盘山方案,长大隧道占比提升。决策:投资人——公路隧道增量集中于西部复杂地质段,单价与难度双高;从业者——高地应力/高地温工法人才稀缺;创业者——特殊地质处治材料有空间。
数据来源:L1 · 交通运输部《2024年交通运输行业发展统计公报》(2025-06-12);数据期间:2023–2024;http://https://www.gov.cn/lianbo/bumen/202506/content_7027415.htm
图 5|中国盾构机市场规模 2022–2024
口径:盾构机/TBM整机国内市场销售额;数据期间:2022–2024;加工逻辑:CAGR=(400/276)^0.5-1≈20.4%(L4测算)。
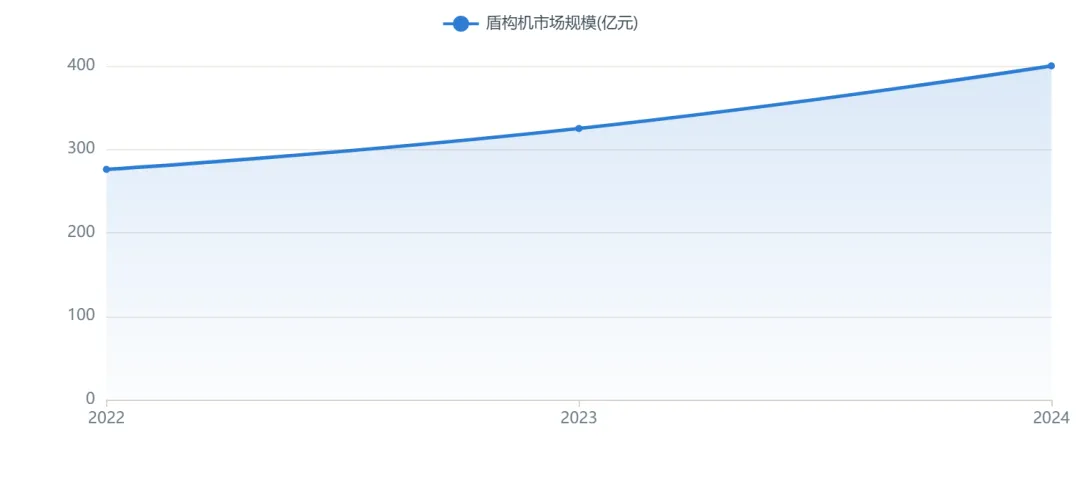
事实:中国盾构机市场由2022年276亿元增至2024年400亿元,两年CAGR约20.4%。成因:城轨、水利水电(引江补汉、珠三角水资源配置)与矿山巷道需求叠加,大直径与硬岩TBM放量。决策:投资人——设备景气独立于施工总包;从业者——高端装配与智能运维岗扩张;创业者——刀具、主轴承等核心部件国产替代窗口打开。
数据来源:L3 · 三个皮匠报告《盾构机:城市地下空间开发核心装备》(2025);数据期间:2022–2024;http://https://www.sgpjbg.com.cn/labels/dungouji/2/7224049.html
图 6|公路隧道处数 2023→2024 增量结构
口径:全国公路隧道座数;数据期间:2023–2024;原始值,未经加工。
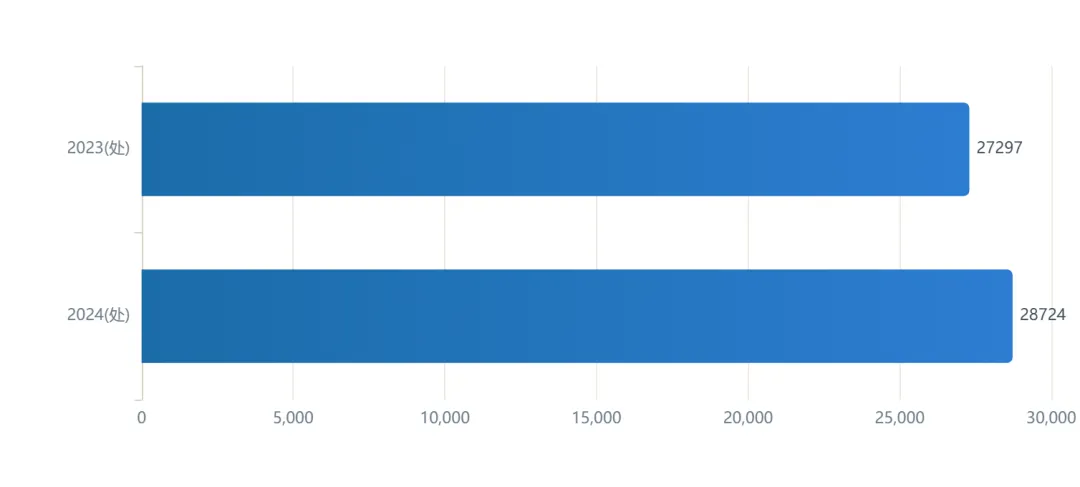
事实:全国公路隧道座数由2023年27297处增至2024年28724处,净增1427处;特长隧道2261处、长隧道8047处。成因:山区路网加密,单座隧道平均里程拉长,长大隧道占比上升。决策:投资人——长隧道占比提升利好大断面掘进装备;从业者——长大隧道防灾救援能力成硬需求;创业者——隧道健康监测系统需求上升。
数据来源:L1 · 交通运输部《2024年交通运输行业发展统计公报》(2025-06-12);数据期间:2023–2024;http://https://www.gov.cn/lianbo/bumen/202506/content_7027415.htm
02 产业链与供给结构SUPPLY
上游以钢材、液压、主轴承等核心零部件为主,中游为盾构机整机双寡头,下游覆盖城轨、铁路、水利与矿山。
图 7|国内盾构机/TBM 市场占有率(2024)
口径:国内盾构机与TBM整机销量市占率;数据期间:2024;原始值,未经加工。
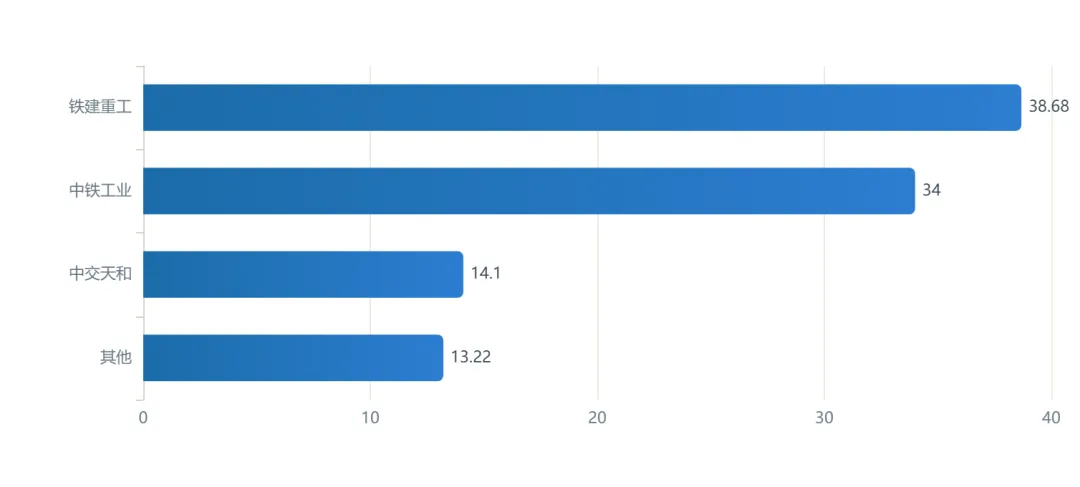
事实:2024年铁建重工市占率约38.68%、中铁工业约34%、中交天和约14.1%,CR3超86%。成因:技术、业绩与服务体系构成高壁垒,双寡头+专业厂商格局固化。决策:投资人——整机环节集中度极高、议价强;从业者——头部企业稳定性高;创业者——宜切入零部件与后市场而非整机。
数据来源:L3 · 三个皮匠报告《盾构机市场趋势》(2025);数据期间:2024;http://https://www.sgpjbg.com.cn/labels/dungouji/2/7224049.html
图 8|盾构机按机型销量结构(2024)
口径:按掘进原理的销量占比;数据期间:2024;原始值,未经加工。
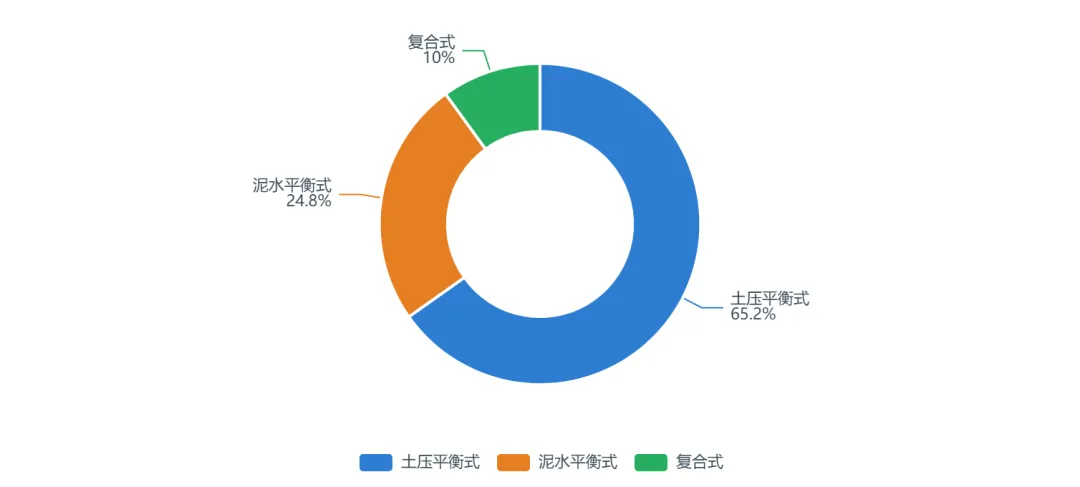
事实:2024年土压平衡式占销量65.2%、泥水平衡式24.8%、复合式10.0%。成因:土压平衡适配城市软土地铁与管廊,需求基数居前。决策:投资人——机型需求与下游场景绑定;从业者——土压机型运维经验最通用;创业者——复合/泥水高端机型配套服务稀缺。
数据来源:L3 · 豆丁网《2025年中国盾构掘进机市场占有率分析报告》(2025);数据期间:2024;http://https://www.docin.com/p-5020382367.html
图 9|盾构机整机成本结构(核心部件占比)
口径:单台盾构机成本构成估算;数据期间:2024;加工逻辑:驱动系统42%–45%取中值43.5%,其余按行业披露区间归并(L4测算)。
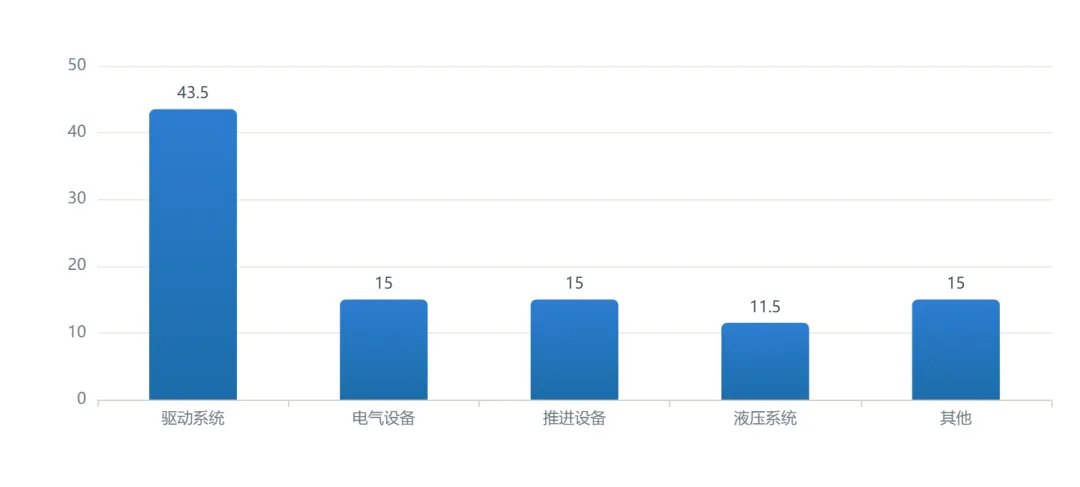
事实:驱动系统(刀盘+驱动)约占整机成本43.5%,电气与推进设备各约15%,液压约11.5%,其余约15%。成因:刀盘、主轴承、液压与电控是“卡脖子”环节,国产化进程决定利润归属。决策:投资人——上游核心件国产替代是高弹性赛道;从业者——电液控制工程师稀缺;创业者——主轴承/减速机是攻关方向。
数据来源:L3 · 三个皮匠报告《盾构机产业链》(2025);数据期间:2024;http://https://www.sgpjbg.com.cn/labels/dungouji/2/7224049.html
图 10|中国盾构机出口目的地结构(2024)
口径:按出口台数的区域占比;数据期间:2024;原始值,未经加工。
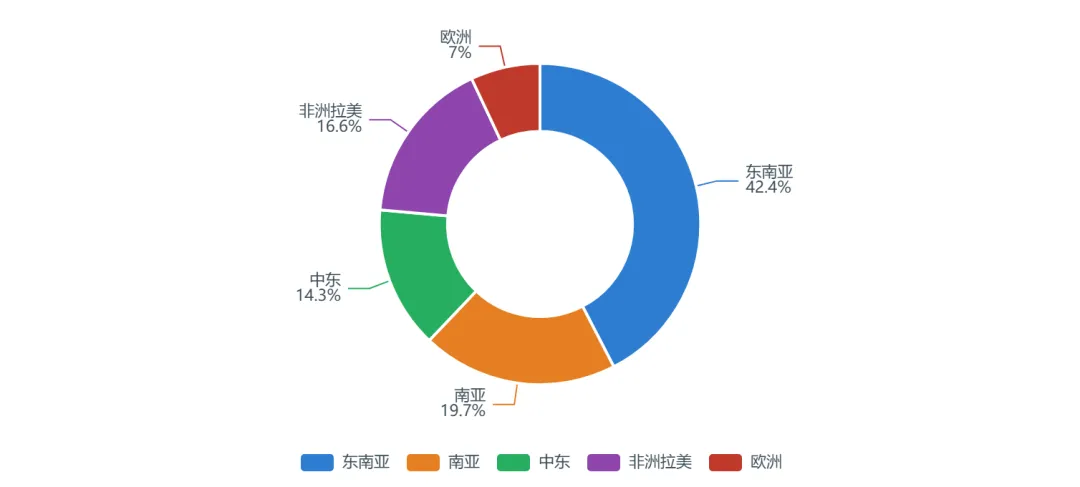
事实:2024年盾构机出口132台,东南亚占42.4%、南亚19.7%、中东14.3%、非洲拉美16.6%、欧洲7.0%。成因:“一带一路”城市轨交与水利项目带动,中铁装备与铁建重工合计占出口超75%。决策:投资人——出口是穿越国内周期的对冲;从业者——海外项目经验溢价;创业者——沿线本地化服务网络有机会。
数据来源:L3 · 豆丁网《2025年中国盾构掘进机市场分析报告》(2025);数据期间:2024;http://https://www.docin.com/p-5020382367.html
图 11|中铁工业在水利水电/抽水蓄能领域市占率
口径:隧道掘进机在水利水电工程建设领域市场占有率;数据期间:截至2024年末;原始值,未经加工。
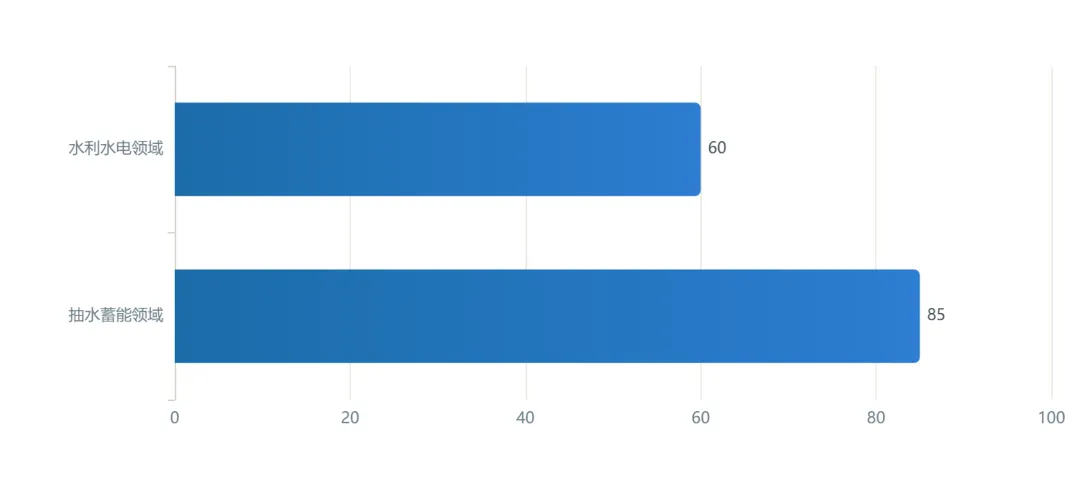
事实:截至2024年末,中铁工业盾构机/TBM在国内水利水电工程建设领域市占率超60%,其中抽水蓄能电站领域约85%。成因:引江补汉、珠三角水资源配置、滇中引水等超级水利工程集中放量,TBM需求陡增。决策:投资人——水利是盾构增量最确定性场景;从业者——TBM操作与选型人才紧俏;创业者——隧洞衬砌与弃渣资源化服务缺口大。
数据来源:L2 · 中铁高新工业股份有限公司《投资者关系活动记录表》(2025-07-31);数据期间:2024;http://http://xinpi.zqrb.cn/pdf/SH/600528/2025/0731/c9cf543c0c3a8053d794a47b2cb9ecc6.pdf
图 12|高端智能盾构机渗透率 2023→2024
口径:具备远程监控/自动纠偏/智能掘进功能的高端盾构机销量占比;数据期间:2023–2024;原始值,未经加工。
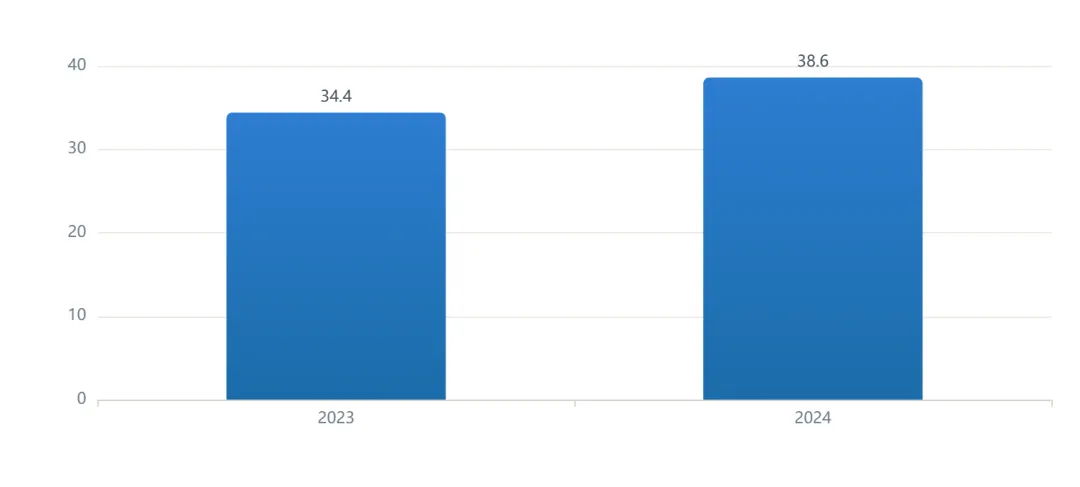
事实:具备远程监控、自动纠偏、智能掘进功能的高端盾构机占比由2023年约34.4%升至2024年38.6%,提升4.2个百分点。成因:“双碳”与少人化施工推动智能掘进成为标配,新能源盾构2024年出货47台(+23.7%)。决策:投资人——智能化重构设备ASP与毛利;从业者——传统操作工向数据运维转型;创业者——掘进数字孪生软件需求上升。
数据来源:L3 · 豆丁网《2025年中国盾构掘进机市场分析报告》(2025);数据期间:2023–2024;http://https://www.docin.com/p-5020382367.html
03 竞争格局与企业生态 COMPETE
施工总包由央企主导,设备环节由头部央企高度主导,行业进入壁垒极高、业主高度集中。
04 需求与用户画像 DEMAND
需求方高度集中——政府、城投与央企业主;终端体现为城轨客流、铁路网与公路桥隧的刚性建设。
05 区域分布 REGION
呈现“西部密集、山区集中、东部网络化”的格局,需求强度与区域基建投资高度正相关。
06 资本与投融资 CAPITAL
资本随基建投资节奏波动,铁路逆势加仓、公路与城轨回落,设备出海与水利成为新资金投向。
07 政策与未来趋势 POLICY
“交通强国”“十四五”收官与“十五五”开局、川藏铁路与重大引水工程构成中长期政策底盘。
数据来源:交通运输部《2024年交通运输行业发展统计公报》(gov.cn);中国城市轨道交通协会《城市轨道交通2024年度统计和分析报告》(camet.org.cn);《隧道建设(中英文)》巩江峰等《截至2024年底中国铁路隧道情况统计》(2025,45(3));贝哲斯咨询/格隆汇、共研产业研究院、三个皮匠报告、豆丁网等第三方行业研究(均标注L3并声明样本偏差);中铁高新工业、中国中铁、中国铁建公开年报与投资者关系记录。所有市场规模的机构口径存在差异(咨询机构可差30%+),文中以区间或多源并列呈现,未作单点结论。测算值(份额、CAGR、逆推出口量等)均公开算式与参数,标注L4。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。