研报速递
买入(分批),越跌越买?
内地 +29.6% · 海外仅 +1.7%
名创优品 09896.HK · 现价 HK$23.50 · 概率加权目标价 HK$27.40 · 上行 +16.6%
净负债 9 个月恶化 30.6 亿 · 销售费用率 +2.9pp
EDITORS NOTE · 读前须知
财报反应日更新行情截止:2026-11-18,收盘 HK$23.50(+5.10%,财报反应日)|财报最新期:2026Q3(期末 2026-09-30,2026-11-17 16:35 发布,本报告基于公告原文更新)|币种:财报本位币人民币,呈现币种港元(HKD/CNY = 0.8685,沿用基准版口径)|报告生成日:2026-11-18 |数据源:Q3 业绩公告 PDF 原文(27 页,内幕消息附新闻稿全文);本版替代 2026-11-09 市场更新版与 2026-10-14 基准版(基于中报)
01
PART
概述:一份「三色报告」与首次评级下调
OVERVIEW · 一句话结论
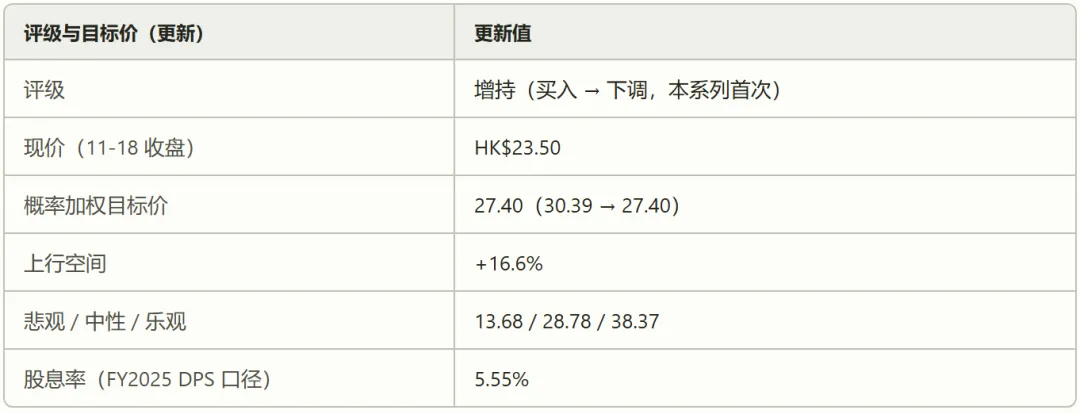
一句话结论:Q3 财报是一份「内地强劲、海外熄火、费用重压」的三色报告——内地收入 +29.6%(同店连续六季正增长)与毛利率 45.3% 超预期,但海外收入仅 +1.7%(9M 为 +9.7%)、TOP TOY −12.5%,销售费用率 +2.9pp 吞掉全部毛利改善。目标价由 HK$30.39 下修至 HK$27.40(−9.8%),较现价 23.50 +16.6%——按 10-20% 区间纪律,评级由「买入(分批)」下调为「增持」,这是本系列报告的首次评级下调。
11-09 更新版曾把「海外减速」列为头号外生变量,Q3 财报给出了答案:减速是真实的(海外单季 +1.7%,其中合伙人/代理门店净减少)。但同时也要公平地说:① 内地的「IP + 大店」战略被证明有效——「乐园」门店超 120 家覆盖 47 城、自有/设计师 IP 占销售高个位数百分比、同店连续六季正增长;② 毛利率 45.3%(+0.6pp)创阶段新高,定价策略与 IP 组合优化仍在起效;③ 年内回购超 10 亿人民币(约为 2025 全年两倍、占已发行股份 4.5%)、MSCI ESG 升至 AAA——资本配置与治理仍在加分。问题的本质从「估值是否便宜」切换为「海外增长模型是否失效」:在海外答案明朗之前,估值修复的天花板被压住。
财报反应日(11-18)股价 +5.10%、主力加仓 5,005.8 万元、卖空仅 4.15%,高盛财报后上调目标价至 31.12 港元(与我们中性情景 28.78 接近)——市场对「内地强于预期」的定价快于对「海外弱于预期」的定价。我们选择更谨慎的一边。
表 1 | 评级与目标价(更新)
02
PART
Q3 财报速读
Q3 FLASH · 2026-11-17 发布
2.1 收入端:内地 +29.6% 与海外 +1.7% 的极端分化
表 2 | 估值倍数与价格位置(现价)
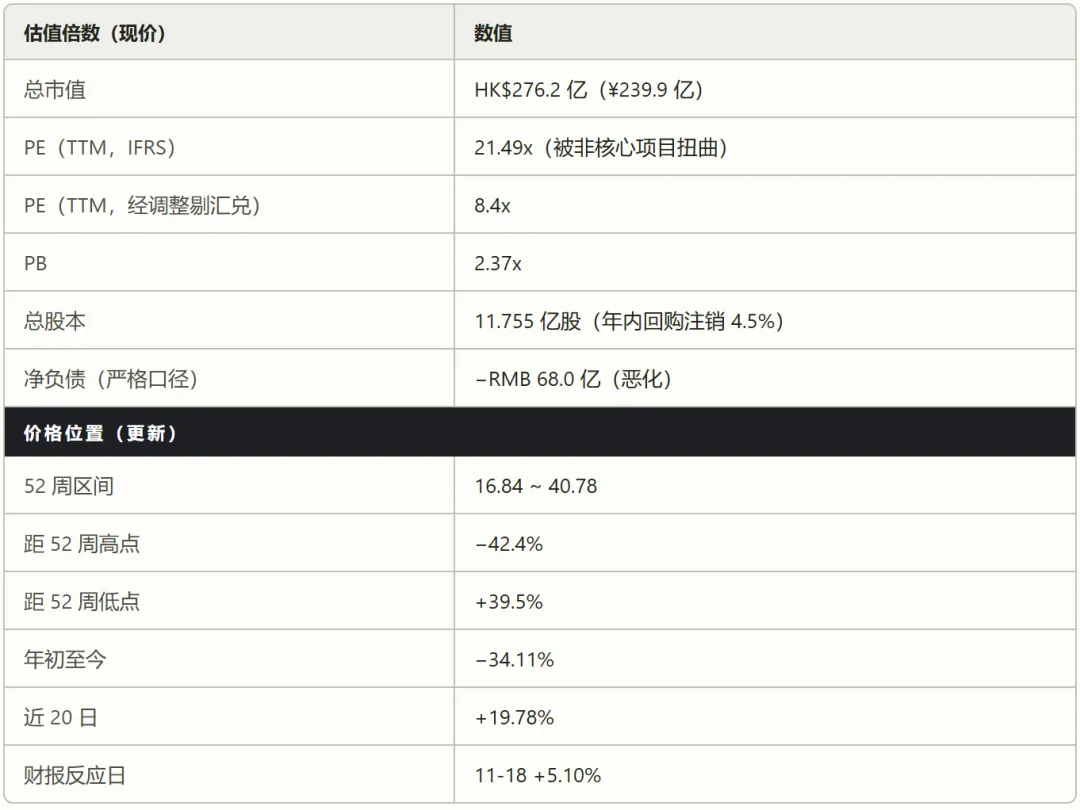
表 3 | 分部收入(RMB 百万)
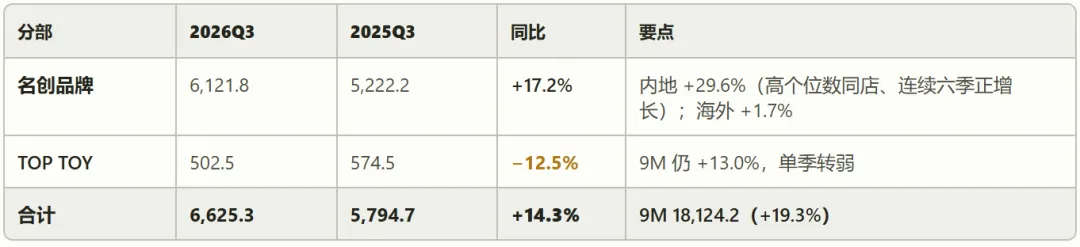
经营亮点:门店 8,665 家(同比 +527,年初至今 +180);内地「乐园」门店(MINISO SPACE/LAND/FRIENDS/SUPER MINISO)超 120 家、覆盖 47 城;自有及设计师 IP 占 9M 总销售高个位数百分比;以轻资产模式进入黎巴嫩、奥地利,全球覆盖 115 国。海外门店年初至今净减少 6 家(代理 −110、直营 +123)——海外从「开店驱动」切换为「直营质量驱动」,收入代价已经显现。
2.2 利润端:毛利率超预期,费用率吞掉全部改善
表 4 | 利润指标(RMB 百万)
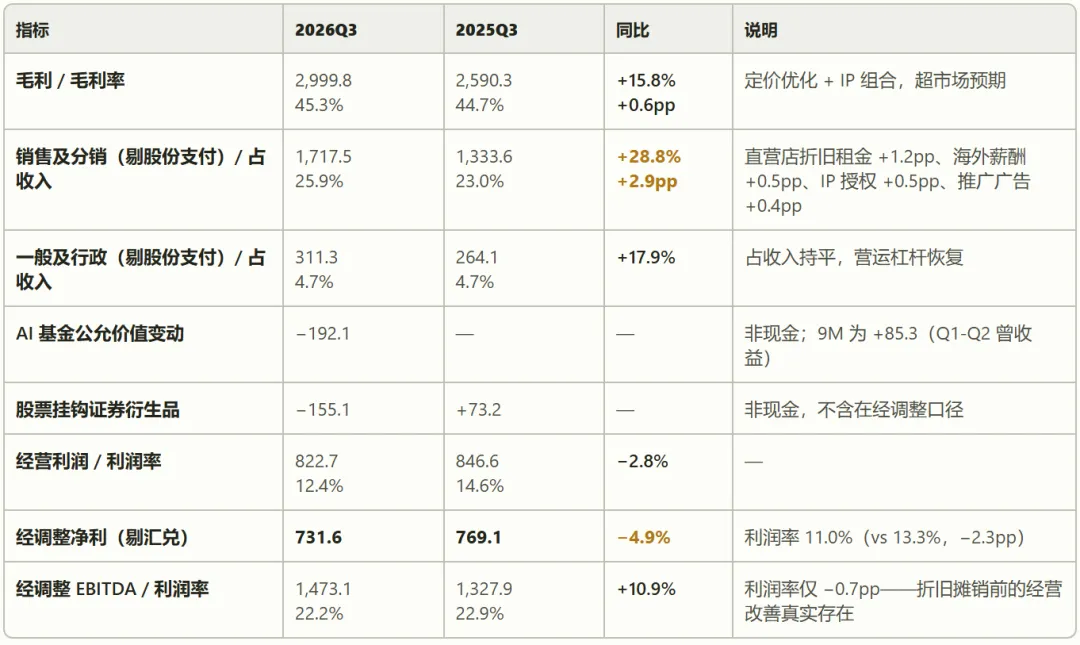
「利润率降幅收窄」的卖方叙事与我们的保留意见:华泰财报点评标题「调改显效助力 26Q3 利润率降幅收窄」——确实,经调整 EBITDA +10.9%、利润率仅 −0.7pp,说明经营层面在改善;但净利率口径的 −2.3pp 是刚性的(直营店折旧租金与 IP 授权费是持续性支出,不随季节消退)。关键分歧在于「+1.2pp 的直营店折旧租金」是投资还是消耗:若海外直营店(年内 +123 家)在 2027 年爬出爬坡期,费用率将回落;若同店不达标,则成为永久负担。海外 Q3 收入 +1.7% 说明爬坡期远未结束。
2.3 现金流与资产负债表:净负债半年再恶化 10 亿
表 5 | 资产负债与现金流关键项(RMB 亿)
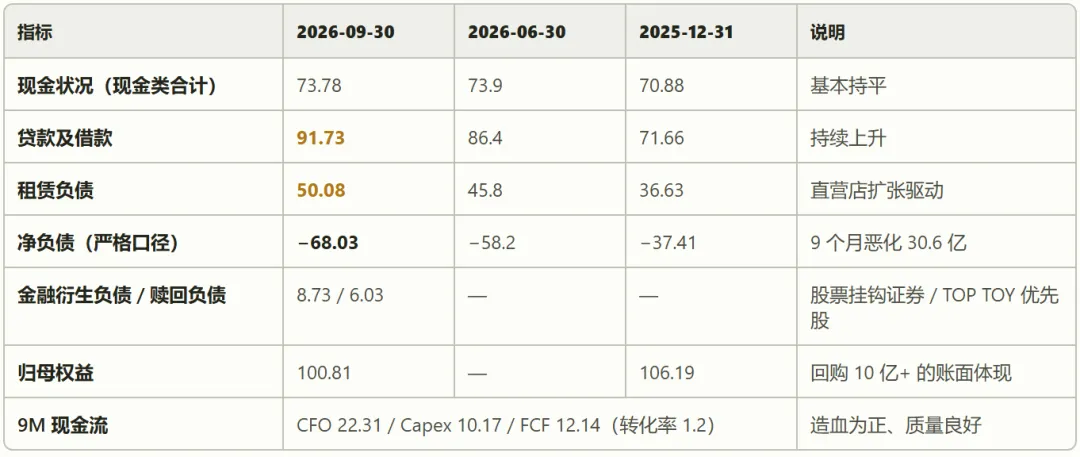
净负债 −37.4 → −68.0 亿(9 个月 +30.6 亿)是本季财报的第二个警报。去向清晰:① 借款 +20 亿(含永辉关联与再融资);② 租赁负债 +13.5 亿(直营店扩张——与销售费用率 +1.2pp 的折旧租金是同一件事的两面);③ 回购 10 亿+ 与分红。名创正在执行「借钱开店 + 借钱回购」的组合——这在内地同店 +29.6% 的语境下是理性扩张,但海外收入 +1.7% 的现实使「租赁负债 +13.5 亿」的回报周期变得可疑。若 Q4 海外直营同店数据继续疲弱,SOTP 净负债口径将进一步恶化,这是悲观情景的主要放大器。
03
PART
价格与事件
PRICE ACTION · 财报反应日 +5.1%
表 6 | 财报前后事件时间线
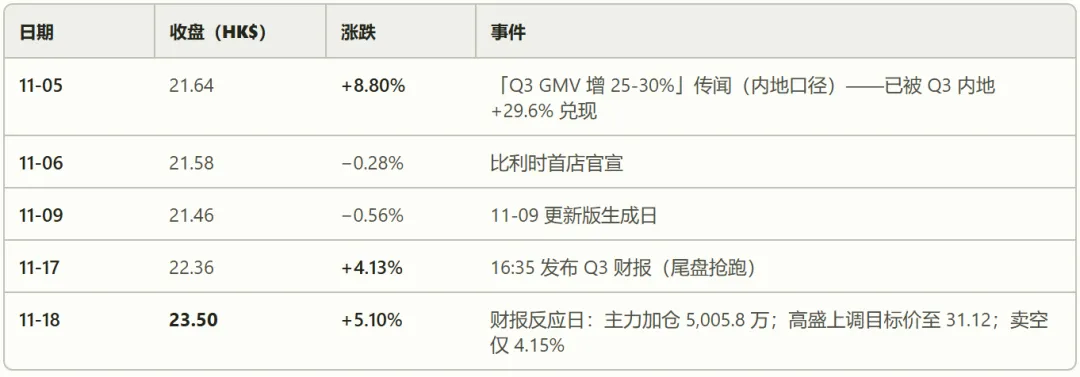
近 20 日 +19.78% 的反弹由「内地数据预期 → 财报兑现」完整驱动。52 周区间 16.84–40.78:现价距低点 +39.5%、距高点仍 −42.4%。市值 276.2 亿港元,IFRS PE 21.49x(被非核心项目扭曲),经调整剔汇兑 TTM PE 仅 8.4x(TTM 剔汇兑经调整净利 = FY2025 29.0 + 9M26 19.53 − 9M25 20.12 = 28.41 亿)。
04
PART
卖方与共识
SELL SIDE · 22 家覆盖
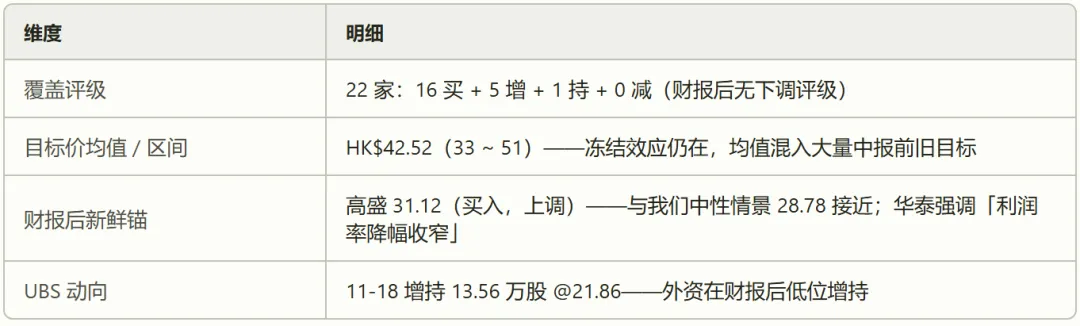
财报后 22 家覆盖无一下调评级(16 买 + 5 增 + 1 持 + 0 减)——但这不是乐观的证据,而是「冻结效应」的证据:均值 42.52 港元混入大量中报前旧目标,仅作情绪标尺。真正有信息量的是两个「新鲜锚」:高盛财报后上调至 31.12(与我们中性情景 28.78 接近),以及 UBS 在低位(21.86)的实物增持。
表 7 | 卖方共识速览
05
PART
估值更新:SOTP-lite 三段式(Q3 口径)
VALUATION · 框架不变,参数四处更新
框架不变:① 净负债(严格口径)+ ② 永辉股权(市价 × 0.5/0.7/0.9)+ 其他投资 + ③ 核心业务正常化经调整净利(剔汇兑)× 倍数。本版 四处更新:① 净负债 −58.2 → −68.0 亿(Q3 末实测,悲观档用全面口径 −82.8 亿含衍生与赎回负债);② 核心净利情景下修——中性 28.5 → 27.5 亿(海外减速 + 费用率刚性)、悲观 24.0 → 22.5 亿、乐观 33.0 → 29.5 亿(「海外利润率回升 15%」假设被 Q3 证伪,乐观档回到 FY2025 水平);③ 倍数 8x/11x/13x 不变;④ 股本 11.755 亿股、概率 25/50/25 不变。
5.1 三情景结果
表 8 | SOTP-lite 三情景(RMB 百万,每股为港元)
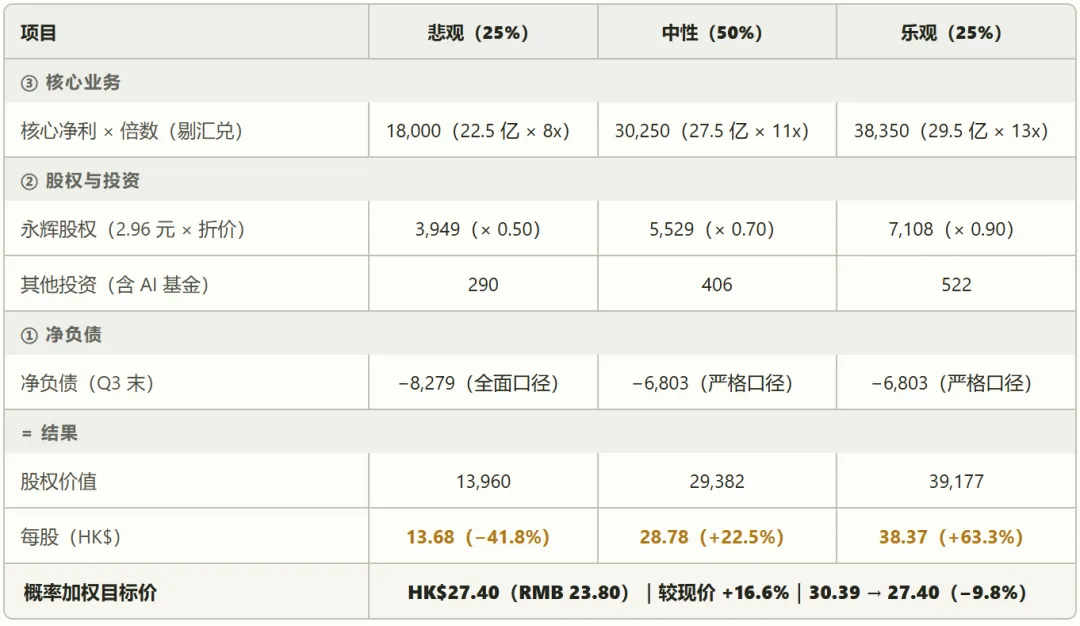
下修归因:中性核心净利 28.5 → 27.5 亿(−HK$0.94/股)+ 净负债恶化 9.8 亿(−HK$0.96/股)+ 乐观档 33 → 29.5 亿(−HK$3.4/股,概率加权贡献 −HK$0.85/股)。合计约 −HK$3/股,与目标价 −9.8% 的下修幅度一一对应——这次下调没有含糊的「综合判断」,每一分钱都有出处。
5.2 反向推算:现价在定价什么
表 9 | 现价 HK$23.50 反向推算
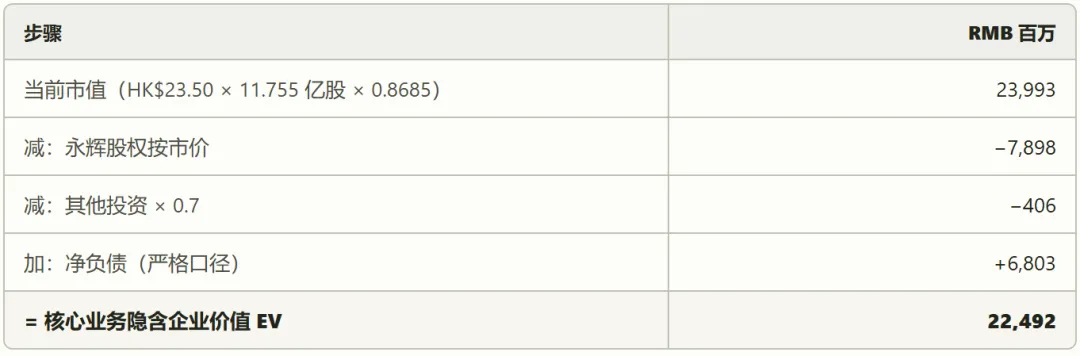
表 10 | 现价隐含倍数与 11-09 更新版对照
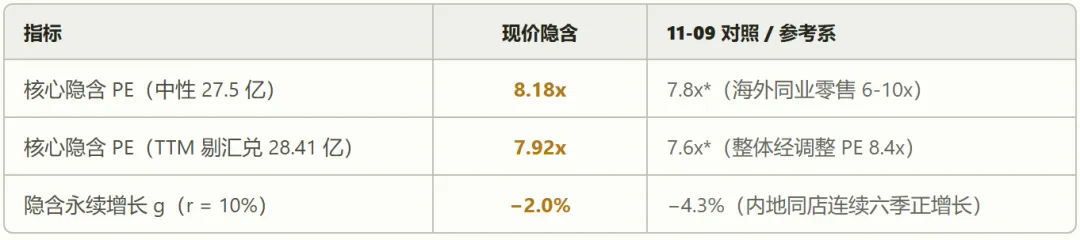
注:* 为 11-09 版按旧净负债口径折算的近似值。隐含 g 从基准版的 −4.3% 修复至 −2.0%——过去一个月 +19.8% 的上涨主要在修复「永久萎缩」定价,但仍未回到零增长线以上。
5.3 敏感性矩阵:净利 × 倍数(港元/股)
表 11 | 敏感性矩阵(固定永辉 ×0.70、其他投资 ×0.70、净负债严格口径 −68.0 亿)
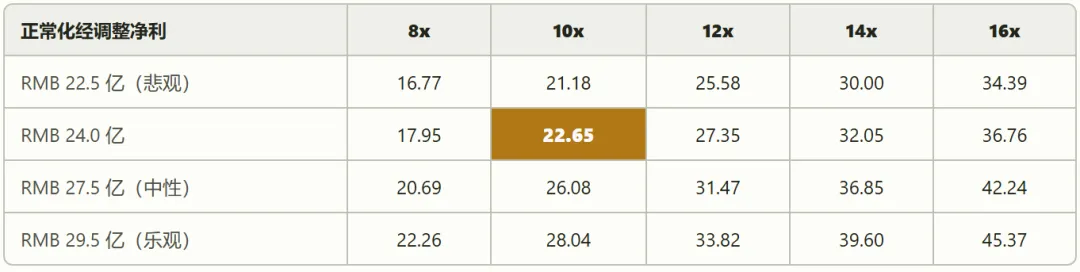
读法:现价 23.50 最接近「24.0 亿 × 10x」(22.65,表内高亮)——即市场定价「利润停在当前水平 + 类债券倍数」,与基准版读法一致,但位置已从矩阵左下角(20.17)上移一格。悲观情景 13.68 距现价 −41.8%,为尾部保护。
口径说明:原文矩阵部分行混用旧净负债口径(−58.2 亿),且「RMB 24.0 亿」一行的数值实为 25.0 亿行(23.63 = 25.0 亿 × 10x 旧口径);本表已按 Q3 严格口径(−68.0 亿)统一重算并修正行标,重算值与原文悲观行完全吻合。
06
PART
投资结论与跟踪清单
CONCLUSION · 下调的理由与剩下的牌
结论:评级下调为「增持」,目标价 HK$27.40(+16.6%),另有 FY2025 口径股息率约 5.55% 兜底。下调的两条理由:
理由一 · 上行空间收缩
+16.6% 已落入「增持」档——过去一个月 +19.8% 的反弹修复了大部分「永久萎缩」定价,而目标价本身还因海外减速与净负债恶化下修了 9.8%。按 10-20% 区间纪律,这不是买入的位置。
理由二 · 不确定性换位
核心不确定性从「估值」转移到「海外增长模型」——海外单季 +1.7%、海外门店净减少,租赁负债 +13.5 亿与销售费用率 +1.2pp 的直营扩张在海外尚未产生收入回报。这条「借钱开直营店」的曲线必须看到拐点,才能恢复乐观。
值得保留的乐观证据:内地「IP + 乐园大店」模型连续六季验证(Q3 +29.6%)、毛利率 45.3% 超预期、经调整 EBITDA +10.9%、回购 4.5% 注销、MSCI ESG AAA、CFO 转化率 1.2。名创没有变坏,只是「全球故事」暂时讲不动了。
表 12 | 未来两个季度的决定性变量(跟踪清单)
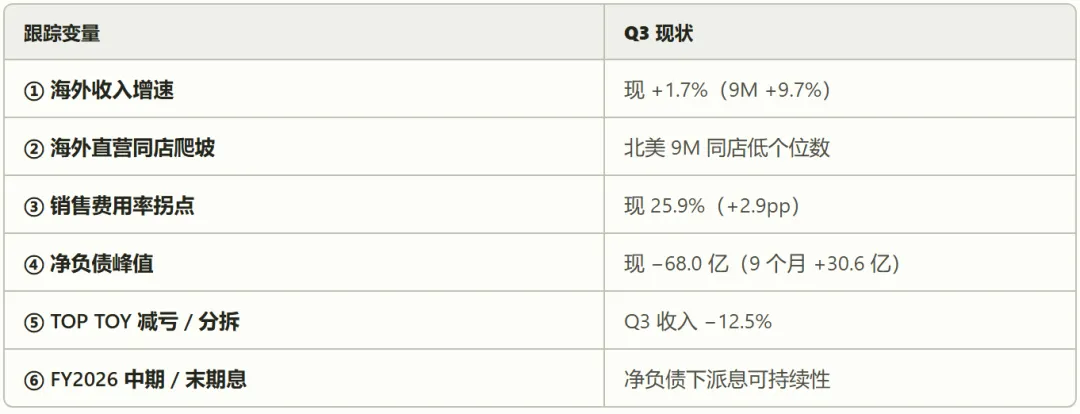
表 13 | 操作区间(按更新目标价校准)
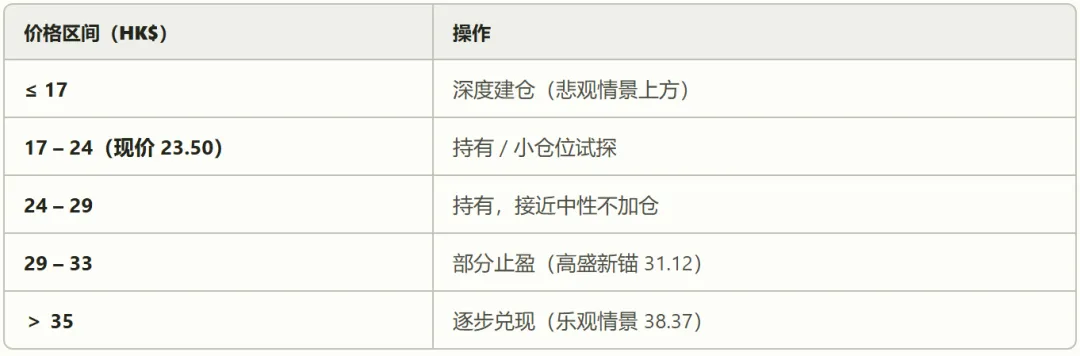
///
END
已知局限与数据说明
LIMITS · 边界声明
已知局限(数据边界声明)
表 14 | 七项数据边界
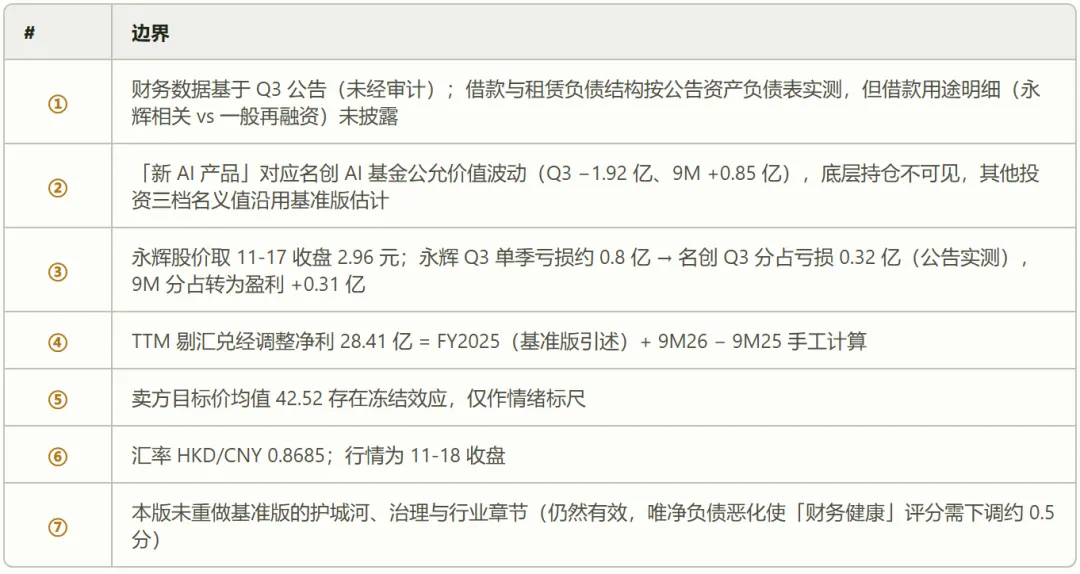
数据与方法说明:Q3 财务数据取自港交所内幕消息公告原文(2026-11-17 16:35 发布,PDF 27 页全文提取,含新闻稿附表);行情/评级/资讯取自腾讯自选股接口(2026-11-18 收盘);SOTP-lite 框架沿用 2026-10-14 基准版;汇率 HKD/CNY 0.8685。
免责声明:本报告仅为个人研究笔记,不构成任何投资建议。市场有风险,投资需谨慎。
CLOSING · 结论
下调至「增持」,目标价 HK$27.40——内地还在涨,等海外直营的拐点。
我是谈财house,一个在二级市场做深度研究的普通投资者。这里记录的是估值模型、数据口径和决策纪律——不预测股价,只算概率。