研报速递
文 | 邓波 波波圈主理人
勤策推出了《2026中国新酒饮行业研究报告》,副标题为《消费场景重塑,细分品类探寻增长空间》。本文重点梳理报告对果酒、精酿啤酒、黄酒三大品类发展趋势的研究,以及对其代表品牌梅见、辛巴赫、会稽山的分析。报告中称“新酒饮”,这里统一采用酒协的说法“新潮饮”。
一、消费场景重塑
消费场景的重塑,是新潮饮发展变化的底层逻辑。报告认为,变化源自新老酒饮底层逻辑的重构:从消费端看,酒饮消费从社交工具向情绪载体回归;从供给端看,则从厂家推力向需求拉力模式转换。
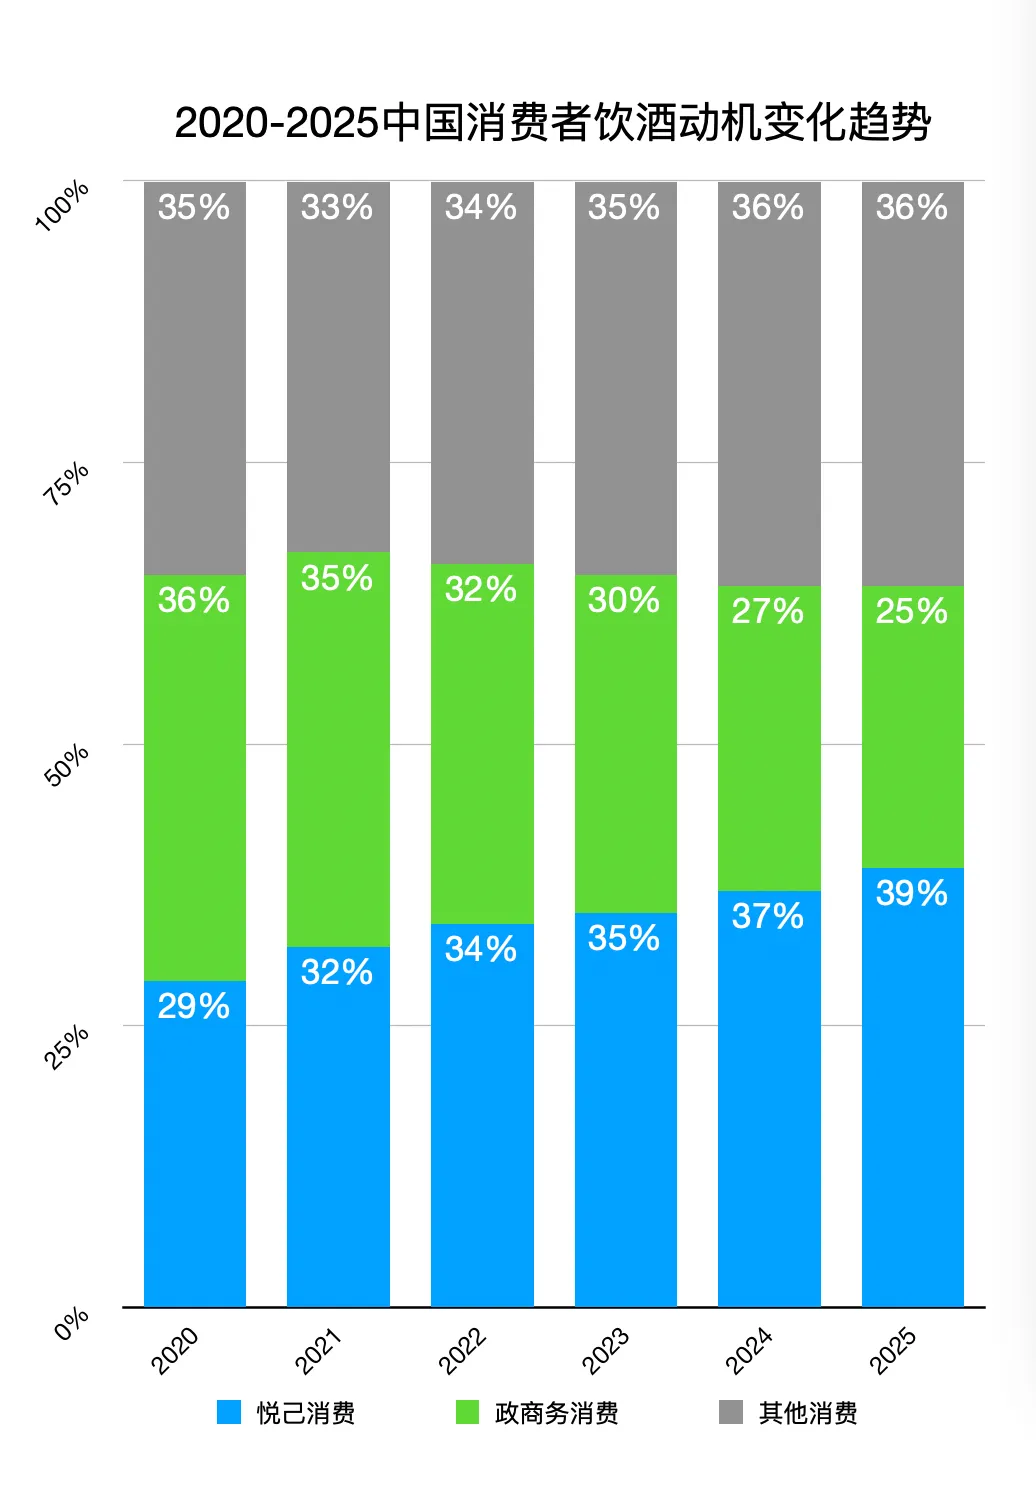
第一组,2020年到2025年中国消费者饮酒动机的变化:悦己消费持续增长,政商务消费一路下滑,其他饮酒动机占比略有增长。
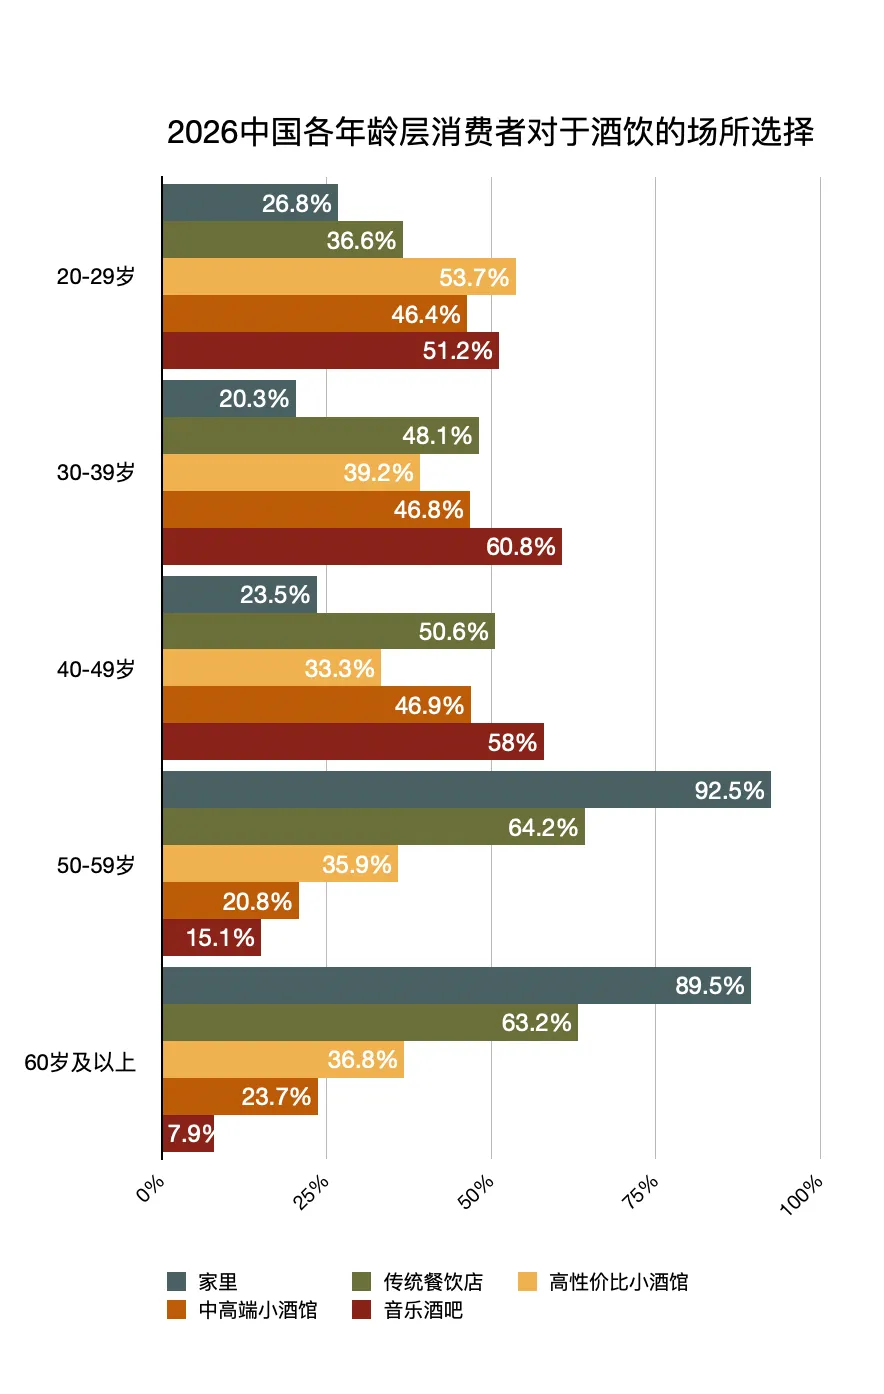
第二组,饮酒场景与年龄的变化:选择在家饮酒的占比,在50岁以后突然高企;在此之前,消费者更愿意选择在小酒馆、音乐酒吧和传统餐饮店内饮酒。
二、果酒:中式非葡果酒成为核心增长引擎
果酒品类这五年的最大变化,报告称是产能格局的极致重构。过去5年,全品类果酒产量从108.7万千升增长到139.6万千升。稳步增长的背后,国产葡萄酒不增反跌,且是断崖式下跌,从26.8万千升跌落至9.7万千升;非葡果酒产量则从81.9万千升增长到129.9万千升,占比从75.3%提升到93.1%。果酒品类呈现总量扩容与结构迁移并行的态势,其中非葡萄酒的果酒,特别是中式非葡果酒成为核心增长引擎:规模已由86.5亿元增长到213.5亿元,市场占比从41.9%大幅跃升到69.6%。
报告进一步指出,非葡果酒强势崛起的底层动因,在于代际消费切换带来的消费低度化偏好,以及线上内容电商的渠道红利释放。
从未来趋势看,中式非葡果酒正在快速演变,呈现四大趋势:
第一,风味融合。果酒原料从“单一水果”向“果+花+茶+草本”复合结构演变,多种水果复合果酒、茶果酒、花果酒不断涌现。
第二,评价标准有望从风味独特性转向场景独占性。报告指出,复合型果酒有以酒精度、形态、功能切分场景的趋势:低度气泡酒承接轻社交,咖啡果酒和果啤挖掘男性客群,草本养生果酒指向银发市场,无醇果酒成为独立赛道。
第三,渠道碎片化,产品轻量化。即时零售渠道的销售占低度果酒总量的38%;200ml以下的小规格,增速是标准瓶的2.4倍。这说明果酒适配碎片化、即兴化、低决策门槛的节奏,渠道形态正成为品类扩张的基础设施。
第四,标准为王,供应链制胜。报告认为,随着多个标准、意见等文件出台,贴牌、投流、铺货的边际收益递减,原料基地、酿造工艺与标准话语权成为竞争焦点。下一阶段竞争的本质,是把非标品类做成可标准化、可信任的品类。
三、精酿啤酒:已成第二增长曲线
今年南京糖酒会上,精酿啤酒热度明显下降,但回顾过去五年,它依然是最火的品类之一。报告称其为典型的爆发式增长曲线:2020年到2025年,精酿啤酒产量从50万千升增长到216.3万千升,年复合增长率高达33.9%;而啤酒全品类产量这五年的复合增长率仅为0.7%。
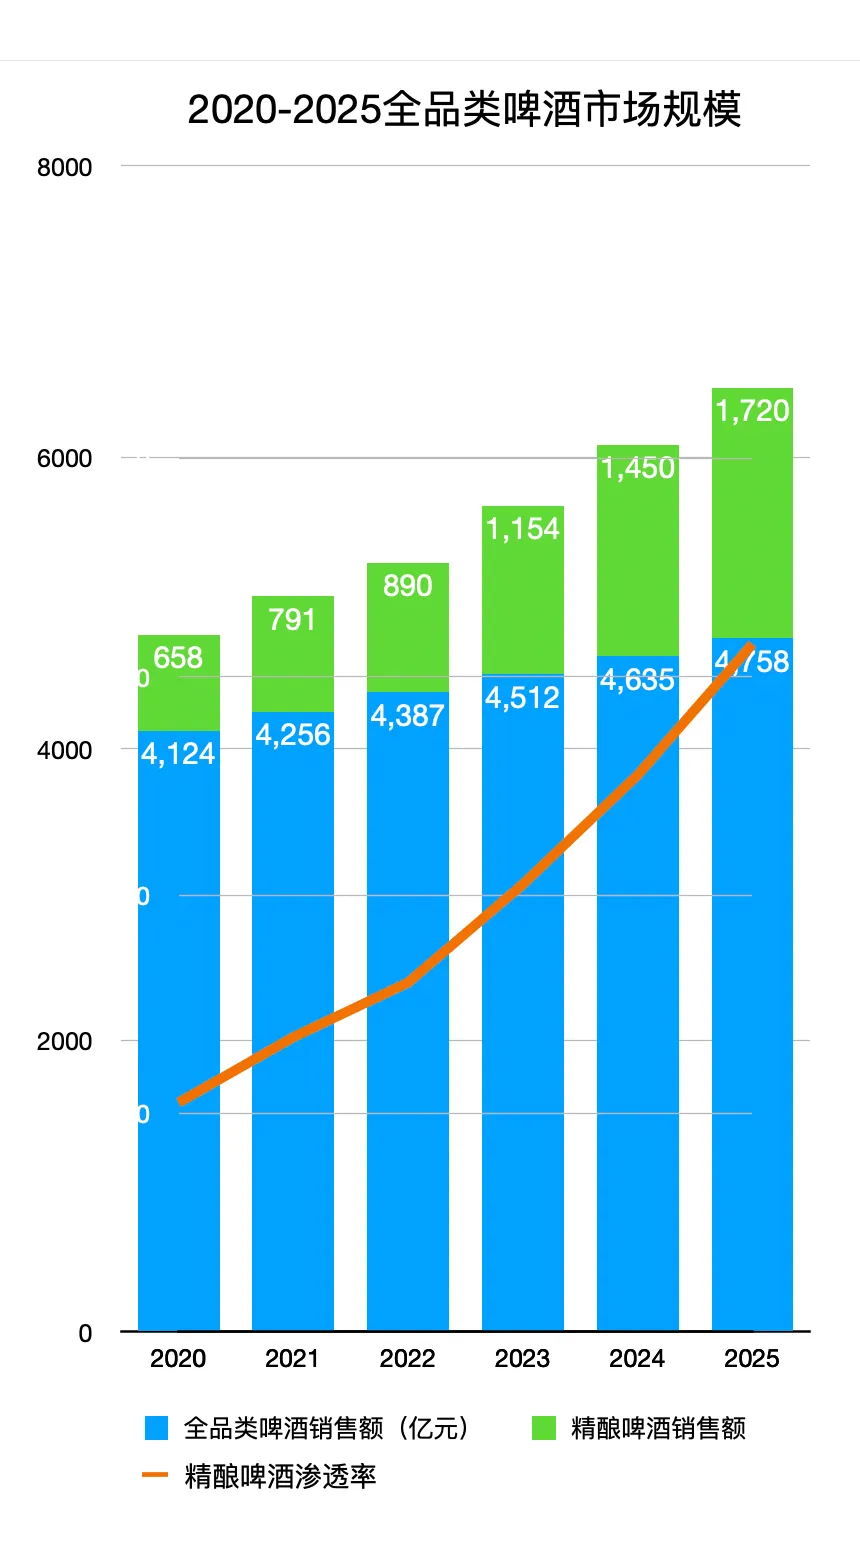
一边是五年增长四倍多,一边是几乎没有增长,报告称中国啤酒及精酿产量呈“双轨演变”。啤酒大盘告别规模扩张时代,行业进入零和博弈:一方增长一块,必然是另一方减少一块,大盘总量不增不减。
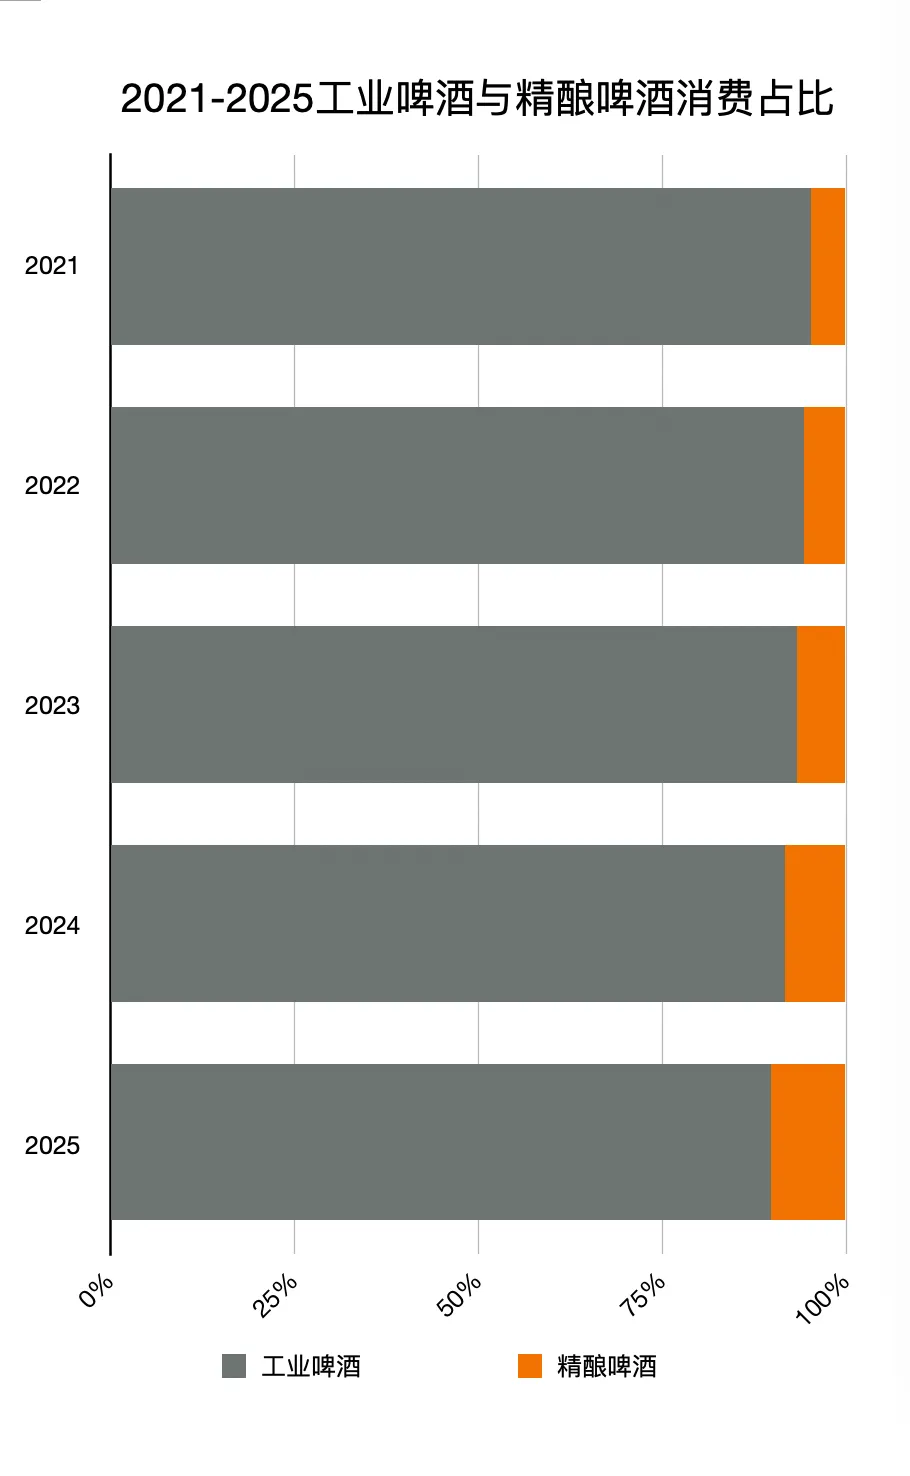
在这样的压力下,高增长的精酿啤酒很容易被认定为破局的核心引擎,成为各大酒企寻找利润“第二增长曲线”的战略抓手。报告预测,啤酒行业正在进行此消彼长的结构演变,工业啤酒占比进一步下降,精酿啤酒未来渗透率的斜率将更加陡峭。
报告归纳出精酿啤酒发展的四大趋势:
第一,价格带下移。主流价格带已从30—50元下移至10—20元,精酿啤酒从小众溢价品转为大众日常口粮。
第二,品类本土化,中式精酿加速崛起。茶味等本土风味精酿啤酒销售规模已突破百亿元,本土品牌零售额占比超过56%,远超行业平均增长。
第三,渠道碎片化,打破酒吧依赖。消费场景向即时零售、社区打酒站及下沉市场多级裂变,即时零售销量占比已超过40%,居家饮用、社区外带等日常微醺场景成为增量的重要来源。
第四,格局分层。头部大厂主导平价精酿的规模化放量,中小品牌则主打区域文化或高度差异化风味,形成“大厂做规模,小厂做风味”的错位竞争格局。
四、黄酒:减量增效,进入价值重塑阶段
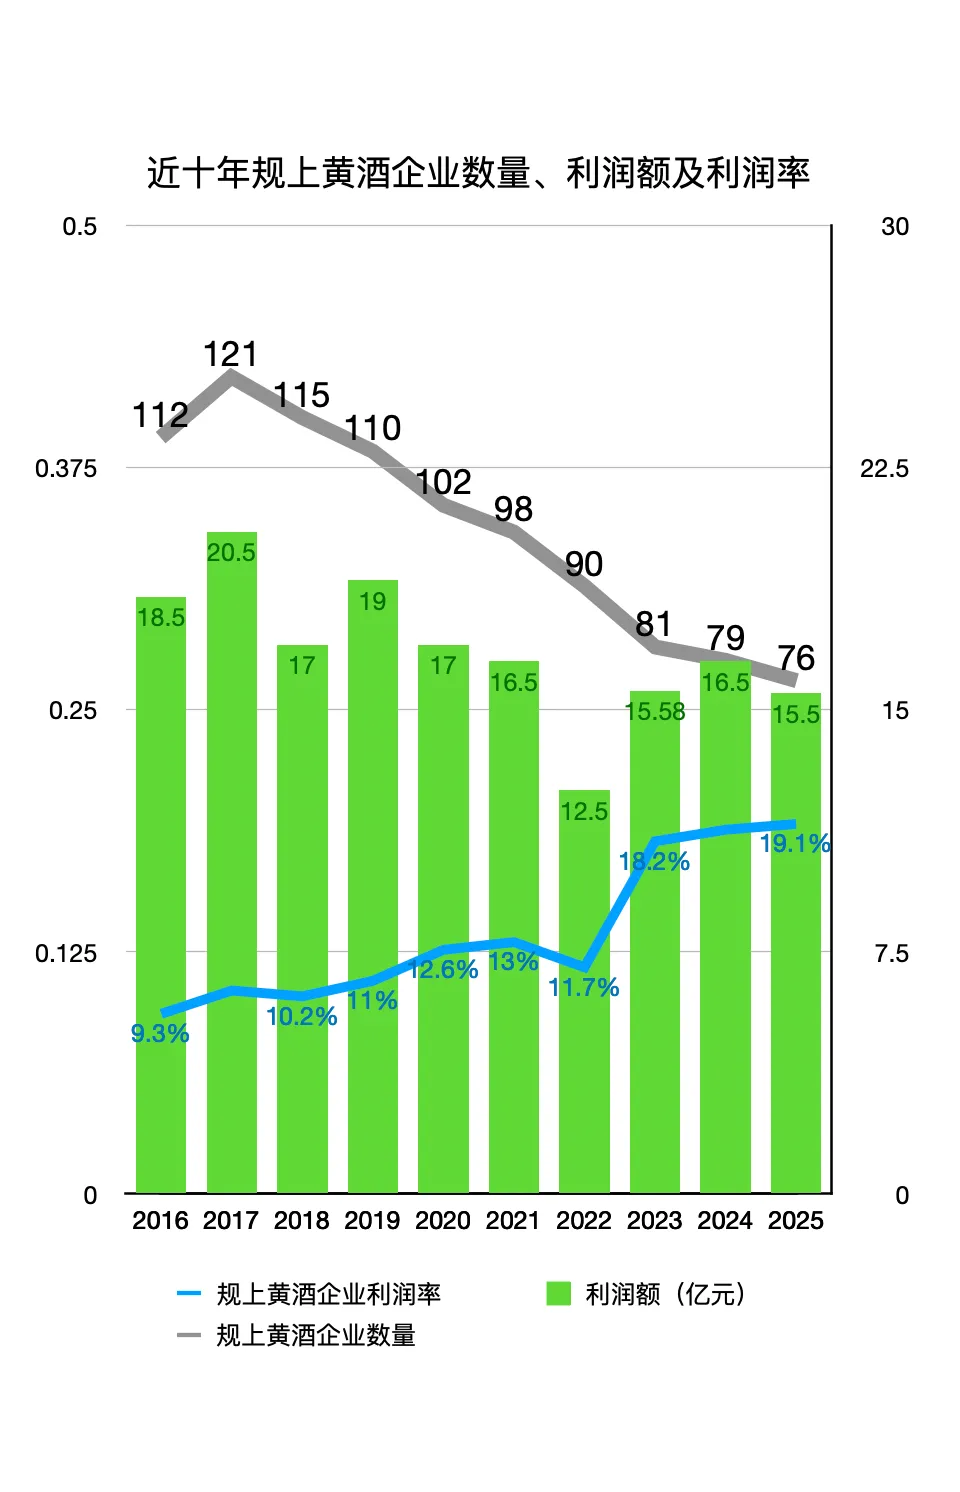
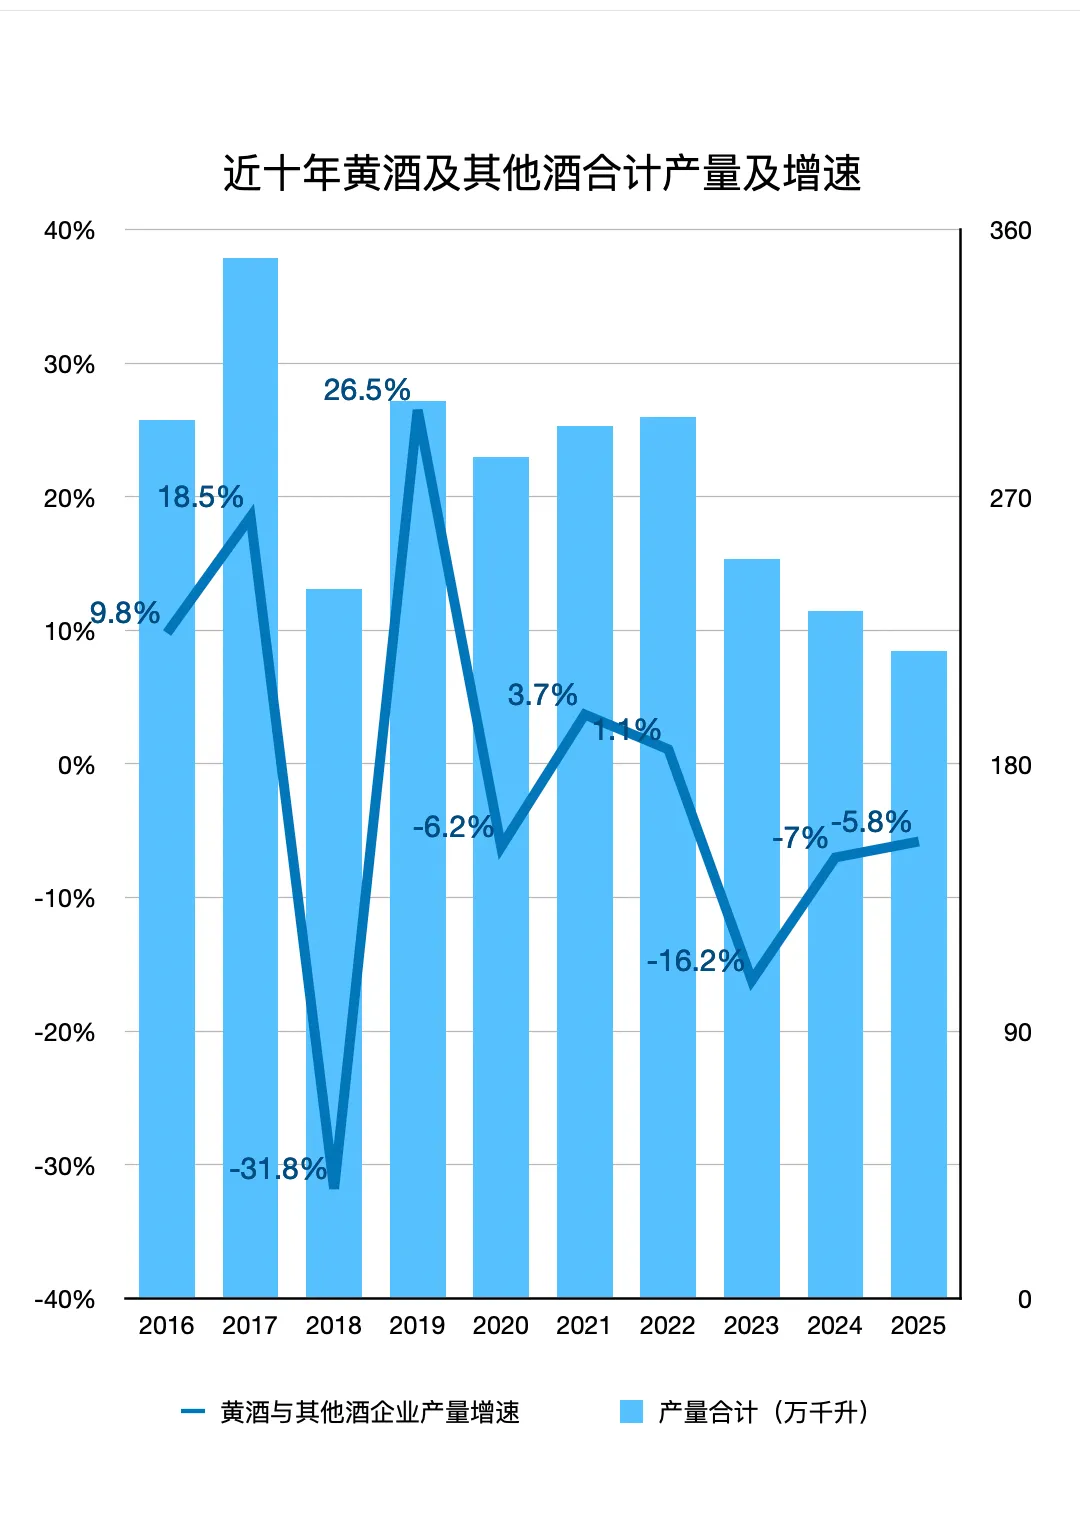
黄酒品类最近十年的发展状态,与通常的印象并不一样。2016至2025年,规上黄酒与其他酒产量呈现“前五年剧烈震荡、后五年持续单边下行”的态势,黄酒是拖累大盘的核心因素。图表显示,近十年来规上黄酒企业数量持续减少,规上黄酒企业销售收入也几乎单边下行。
但这并不意味着黄酒产业在持续衰落。2023年前后低质产能出清之后,规上黄酒企业的利润率开始逆势上扬。报告指出,这说明头部企业通过淘汰低价产品、提升产品矩阵等措施,实现了减量增效。黄酒行业已进入调整后期,告别规模驱动,进入以存量博弈和价值重塑为核心的竞争新阶段。
黄酒消费正在推动四大结构性迁移:
第一,场景迁移。从大闸蟹伴侣到日常微醺与社交调饮,黄酒通过气泡饮、咖啡黄酒等创新玩法,逐渐拓展日常微醺场景。
第二,区域破圈。古越龙山在江浙沪以外市场的收入占比已超过40%;会稽山的爆品气泡黄酒已成功拓展外围市场,产出可验证的销量。
第三,产品分化。打破以往集中在20元左右的状况,开始向上探索:一方面主流价位段上移,另一方面高端化取得实质性突破。
第四,渠道迁移。报告认为,在黄酒体系中,电商与直播承担双重战略功能:一是区域突破,头部黄酒品牌线上销售额中,非江浙沪市场的占比已超过50%;二是年轻化触达,直播直接带动气泡黄酒放量。
结语
最近五年,酒类消费经历了一场大转变,但身处其中,往往并不清楚是怎么变的。但市场的变化从未停止,唯有靠近它、学习它、适应它。
点击下方链接阅览报告详情
来源 | 糖酒快讯(ID:tjkx99)
本文为【糖酒快讯】原创文章,欢迎转发、分享,未经授权禁止转载或改编,如需转载请后台申请。