研报速递
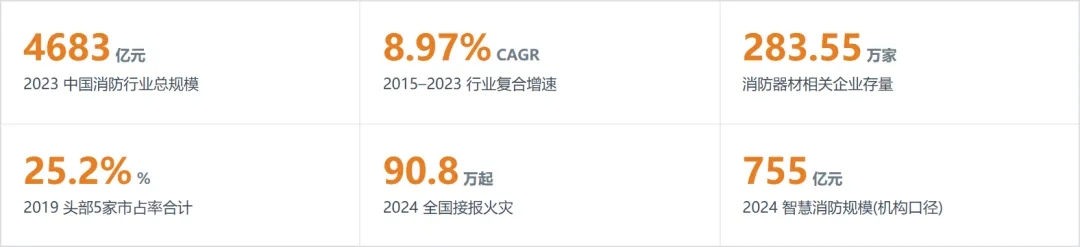
消防工程行业呈现“大行业、小企业”格局,受房地产竣工下行与城市更新、工业消防国产化、智慧消防渗透三重力量牵引。2023 年中国消防行业总规模约 4683 亿元,2015–2023 年复合增速 8.97%;智慧消防 2024 年规模机构口径约 350–755 亿元,渗透率快速抬升。头部企业市占率稳步提升,行业正从“卖设备”向“平台+服务”转型。
01 行业大盘与市场规模MARKET
消防工程是公共安全刚性基础设施,规模受城镇化、存量改造与合规升级共同驱动。
图 1|中国消防行业总市场规模(亿元)
口径:中国消防行业总市场规模(产品+工程);数据期间:2015/2019/2023;加工逻辑:2015–2023 CAGR=(4683/2355)^(1/8)-1=8.97%
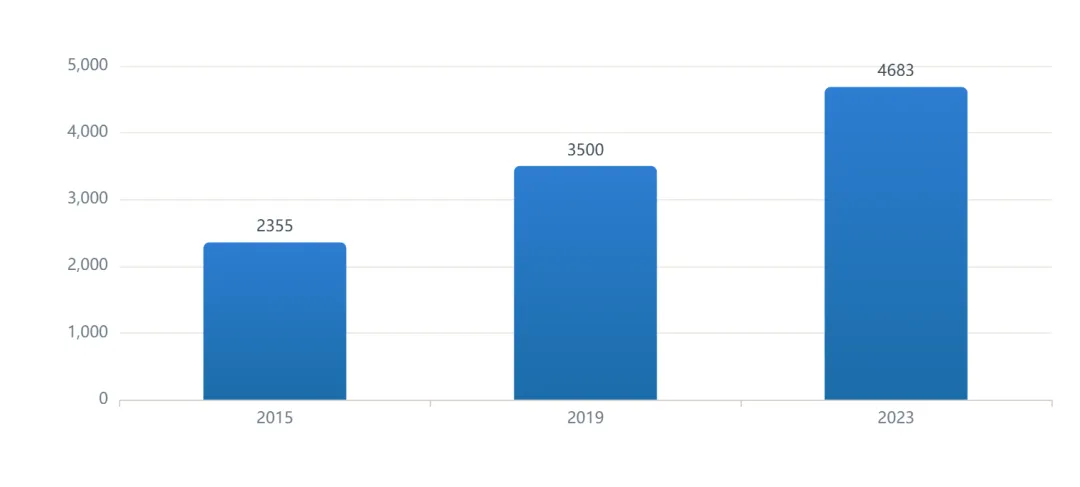
事实:中国消防行业总规模由 2015 年 2355 亿元增至 2023 年 4683 亿元,八年翻近一倍,2015–2023 年复合增速 8.97%。成因:城镇化推进、存量建筑消防改造与合规标准升级共同拉动,但 2023 年后受房地产竣工下行增速边际放缓。决策:投资人——行业具刚性特征,宜关注工业与储能增量;从业者——民商用基本盘承压需补工业能力;创业者——城市更新改造是确定性缝隙。
数据来源:L2 · 华经产业研究院《2024 年中国消防行业现状与发展趋势分析》(2024);口径:全国消防行业总规模;数据期间:2015/2019/2023;https://www.huaon.com/channel/transport/1040703.html
图 2|智慧消防市场规模多机构估计(亿元,2024)
口径:智慧消防行业 2024 年市场规模;数据期间:2024;加工逻辑:多源差异>30%,按机构并列呈现区间,不取单点;华经约 755、艾瑞 486.7、三个皮匠近 350
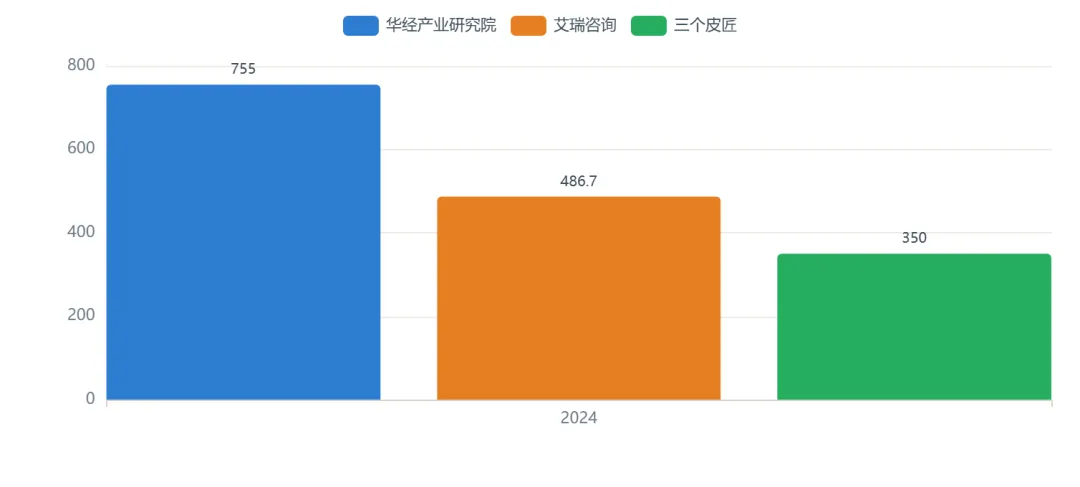
事实:2024 年智慧消防规模机构口径差异较大:华经约 755 亿元、艾瑞 486.7 亿元、三个皮匠近 350 亿元,区间跨度超 30%。成因:各机构统计范围不同(含/不含系统平台、终端口径不一),非数据矛盾而是口径断点。决策:投资人——以区间而非单点判断空间;从业者——平台+服务占比提升;创业者——避免以单点规模做过量产能规划。
数据来源:L2 · 华经产业研究院/艾瑞咨询/三个皮匠报告《智慧消防行业核心数据汇总》(2024–2025);口径:智慧消防市场规模;数据期间:2024;https://www.sgpjbg.com.cn/labels/zhihuixiaofangxingyebaogao/2/7070666.html
图 3|灭火器市场规模(亿元)
口径:中国灭火器市场规模;数据期间:2020/2024;加工逻辑:CAGR=(79.16/63.86)^(1/4)-1=5.52%
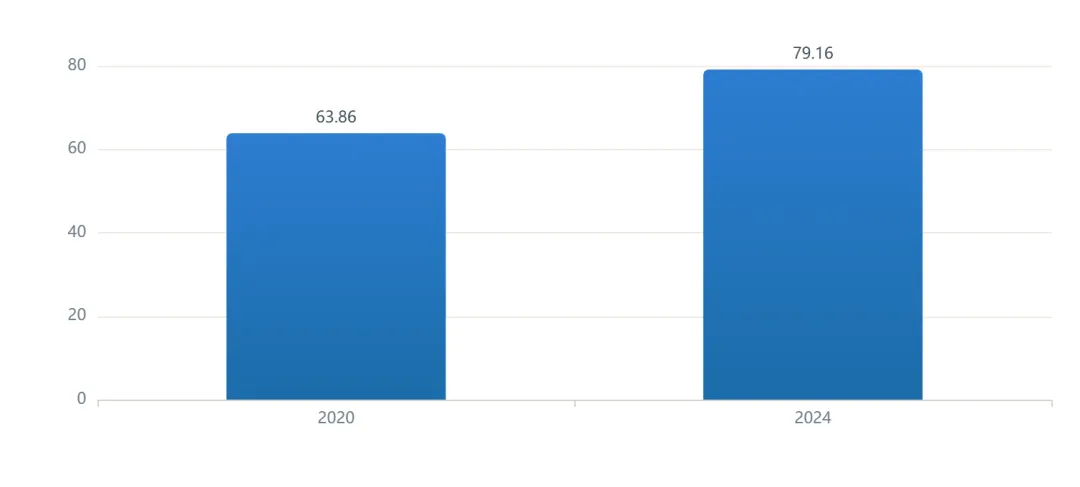
事实:灭火器市场规模由 2020 年 63.86 亿元增至 2024 年 79.16 亿元,四年复合增速 5.52%,增速温和。成因:家庭与小微场所安全配置意识提升支撑稳健增长,但属成熟子行业、价格竞争充分。决策:投资人——子行业弹性有限;从业者——渠道与品牌是核心;创业者——家用简易探测是更高增速方向。
数据来源:L2 · 智研咨询《中国消防器材行业市场发展规模及投资潜力研判报告》(2025);口径:灭火器子行业;数据期间:2020/2024;https://chyxx.com/news/1224014.html
图 4|消防产品与消防工程结构(%,2019 口径)
口径:消防产业按产品/工程拆分;数据期间:2019;加工逻辑:智研咨询 2019 年行业超 3500 亿元,产品约占 25%、工程约占 75%,二者堆叠为 100%
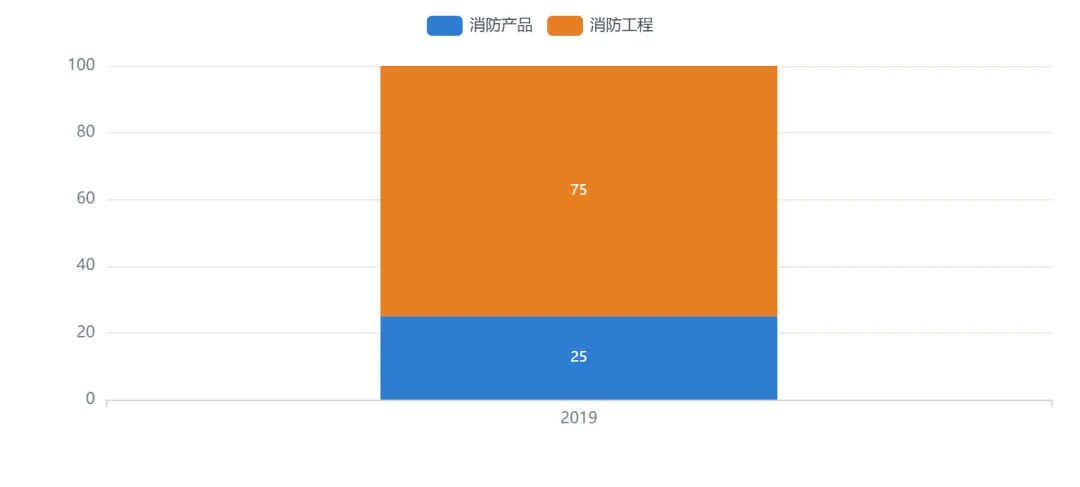
事实:2019 年消防产业中消防产品约占 25%、消防工程约占 75%,工程安装是体量更大的环节。成因:工程含设计、安装、验收与维保,价值链更长;产品制造集中度低于工程服务。决策:投资人——工程渠道与维保具持续现金流;从业者——持安装资质企业优势居前;创业者——维保服务门槛低于新建工程。
数据来源:L2 · 智研咨询(经证券日报援引)《消防产品约占 25%、消防工程约占 75》(2019);口径:产品/工程占比;数据期间:2019;https://cs.com.cn/ssgs/gsxw/202103/t20210301_6142307.html
图 5|2024 年消防子行业规模对比(亿元)
口径:各消防子行业 2024 年市场规模;数据期间:2024;加工逻辑:原始值并列,智慧消防取华经 755、器材 375.7、灭火器 79.16
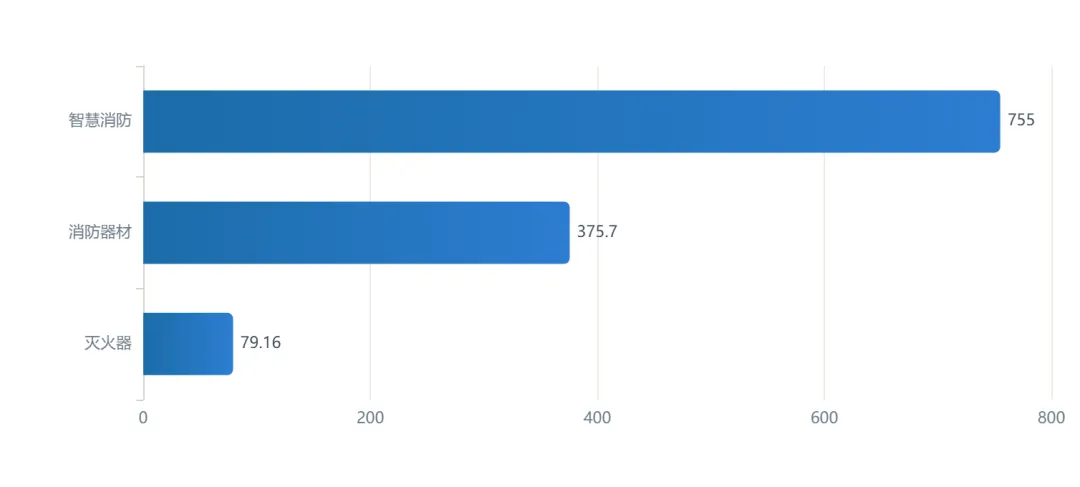
事实:2024 年智慧消防约 755 亿元、消防器材约 375.7 亿元、灭火器约 79.16 亿元,智慧消防体量居前。成因:智慧消防含系统平台与物联网服务,单价与复购高于单品器材。决策:投资人——智慧消防附加值更高;从业者——向系统方案转型;创业者——平台与数据服务是入口。
数据来源:L2 · 华经产业研究院/智研咨询《消防器材与智慧消防行业规模》(2024–2025);口径:子行业规模;数据期间:2024;https://m.huaon.com/channel/fertilizer/1121531.html
图 6|中国消防行业规模长期走势(亿元)
口径:全国消防行业总规模;数据期间:2015/2019/2023;加工逻辑:原始值连线,跨年度无插值;CAGR 8.97%
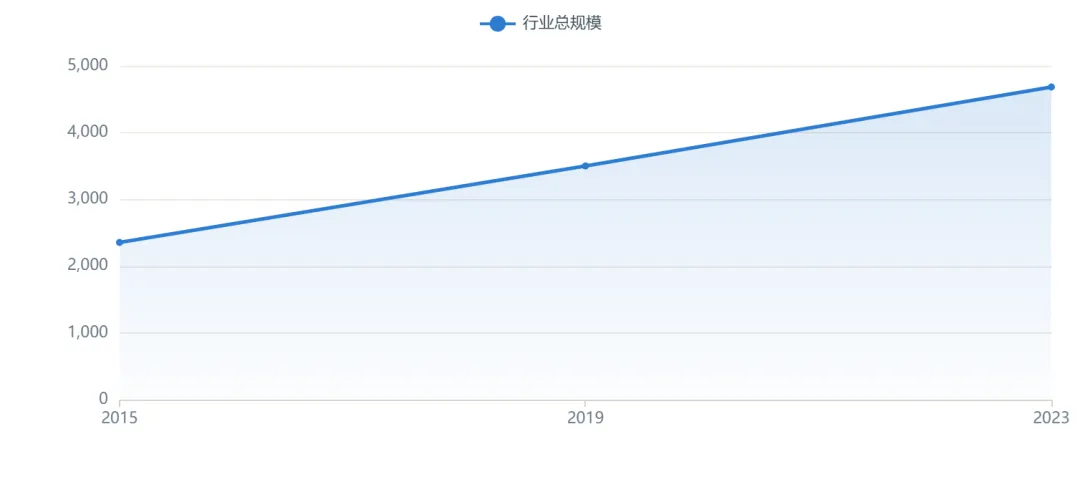
事实:行业总规模 2015/2019/2023 三年观测点分别为 2355/3500/4683 亿元,长期呈上行趋势。成因:城镇化与合规投入为底层驱动,观测点稀疏故以区间判断而非逐年拟合。决策:投资人——长期刚性需求明确;从业者——关注结构迁移;创业者——存量改造窗口期较长。
数据来源:L2 · 华经产业研究院《2024 年中国消防行业现状与发展趋势分析》(2024);口径:总规模;数据期间:2015/2019/2023;https://www.huaon.com/channel/transport/1040703.html
02 产业链与供给结构SUPPLY
产业链上游为零部件与原材料,中游为产品制造与工程安装,下游覆盖房地产、工业与公共设施。
图 7|上游铝合金产量(万吨)
口径:中国铝合金产量;数据期间:2017/2024;加工逻辑:CAGR=(1614.1/792.2)^(1/7)-1=10.7%
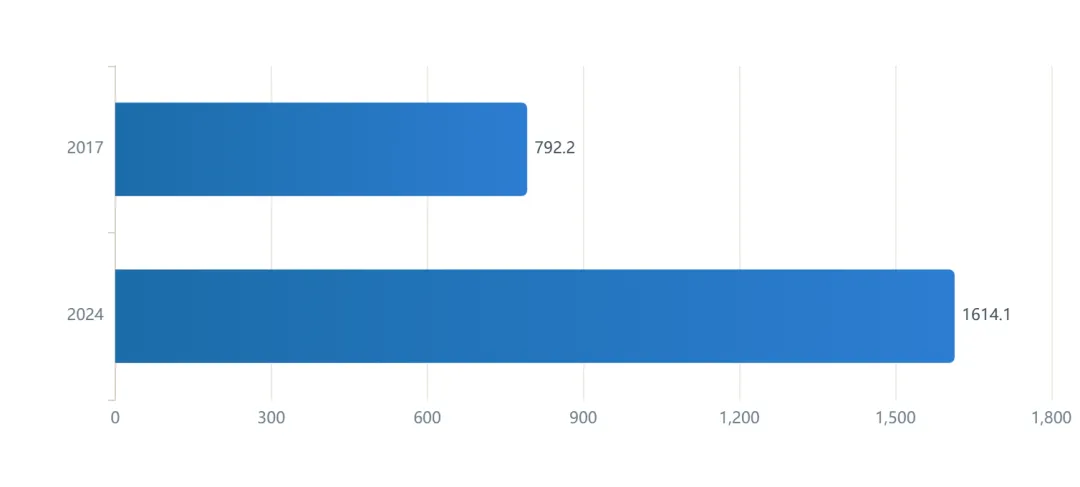
事实:上游铝合金产量由 2017 年 792.2 万吨增至 2024 年 1614.1 万吨,七年复合增速 10.7%。成因:工业化与城市化拉动,上游供应充分、价格整体平稳,非行业瓶颈。决策:投资人——原材料端无断供风险;从业者——成本以原材料为锚;创业者——重心在芯片与系统而非材料。
数据来源:L1 · 国家统计局《铝合金产量》(2024,经智研咨询整理);口径:全国铝合金产量;数据期间:2017/2024;https://chyxx.com/news/1224014.html
图 8|消防器材行业市场规模(亿元)
口径:中国消防器材行业市场规模;数据期间:2024;加工逻辑:原始值,未经加工
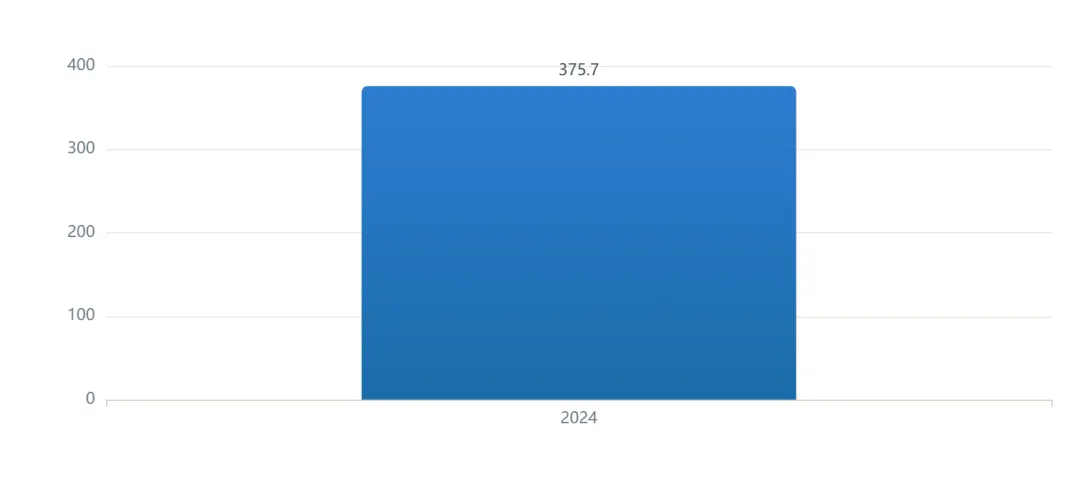
事实:2024 年中国消防器材行业市场规模约 375.7 亿元,属消防产业中产品制造环节。成因:器材为行业子集,低端同质化竞争充分、中高端较温和,规模低于工程与智慧消防。决策:投资人——器材环节集中度低;从业者——向中高端与系统方案升级;创业者——细分器材有整合空间。
数据来源:L2 · 智研咨询《中国消防器材行业市场发展规模及投资潜力研判报告》(2025);口径:消防器材行业;数据期间:2024;https://chyxx.com/news/1224014.html
图 9|智慧消防产品结构占比(%)
口径:智慧消防产品市场结构;数据期间:2024;加工逻辑:智能疏散 44.70%+自动灭火 37.31%,其他=100-44.70-37.31=17.99%(测算)
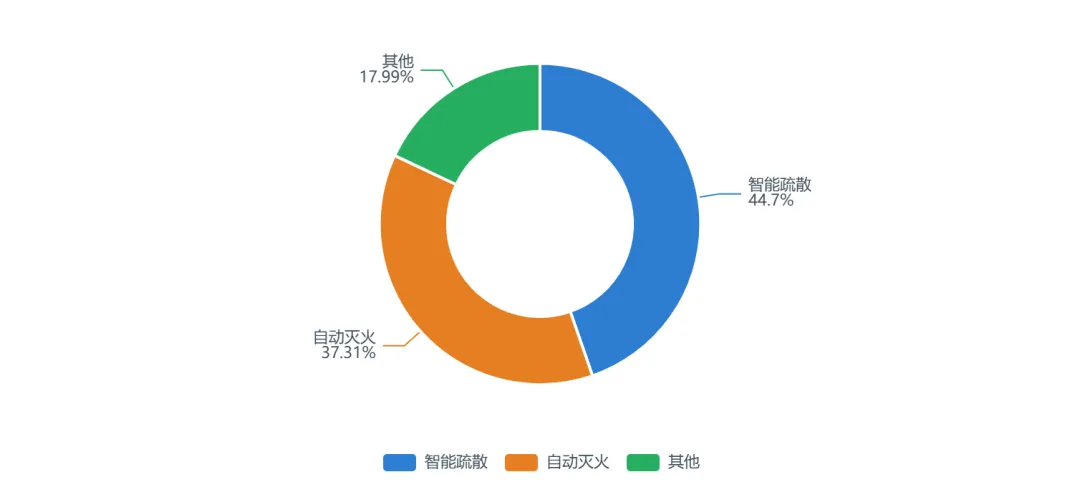
事实:智慧消防产品中智能疏散占 44.70%、自动灭火占 37.31%,二者合计超 82%,其余约 17.99%。成因:需求集中在“预警+灭火”基本闭环,火警与机器人占比相对小。决策:投资人——疏散与灭火是主线;从业者——补齐疏散产能;创业者——火警 AI 与机器人是差异化方向。
数据来源:L2 · 华经产业研究院《2025 年中国智慧消防行业发展现状及趋势》(2025);口径:产品结构;数据期间:2024;https://m.huaon.com/channel/fertilizer/1121531.html
图 10|青鸟消防分产品营收(亿元,2024)
口径:青鸟消防 2024 年分产品营收;数据期间:2024;加工逻辑:原始值,占比=分项/49.23 亿元
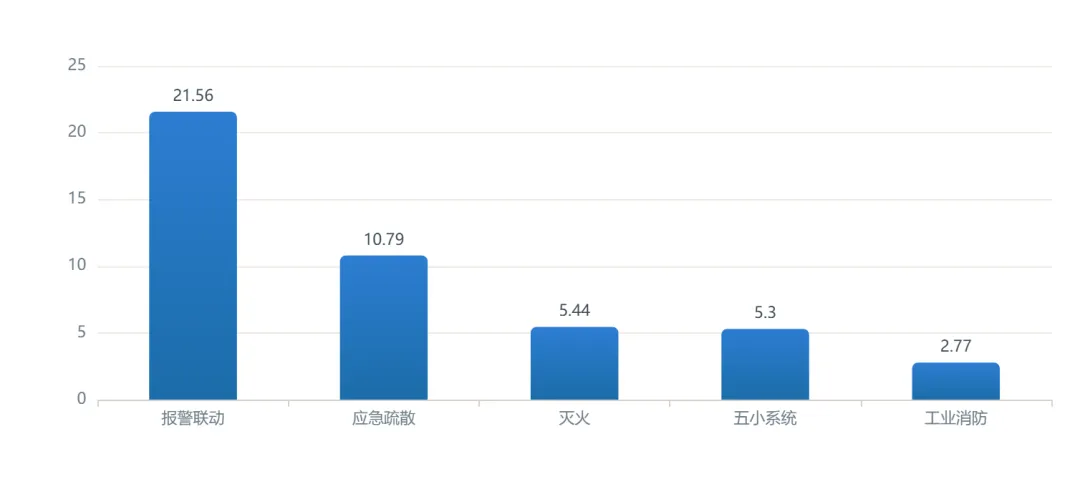
事实:2024 年青鸟消防报警联动 21.56 亿元(43.8%)、应急疏散 10.79 亿元(21.9%)、灭火 5.44 亿元、五小系统 5.30 亿元、工业消防 2.77 亿元。成因:报警与疏散构成基本盘,工业消防占比仍小但增速居前。决策:投资人——看工业消防放量;从业者——工业场景能力稀缺;创业者——工业/行业方案是增量。
数据来源:L1 · 青鸟消防《2024 年年度报告》(2025-04-15,巨潮资讯);口径:分产品营收;数据期间:2024;https://newzzbcx.cs.com.cn/cxnews.html?name=new20250414232332qbsbxxnr
图 11|青鸟消防营业收入(亿元)与净利率(%)
口径:青鸟消防年度营收与净利率;数据期间:2022–2025;加工逻辑:净利率=归母净利润/营收,2022=12.38%、2023=13.25%、2024=7.35%、2025=6.81%(测算)
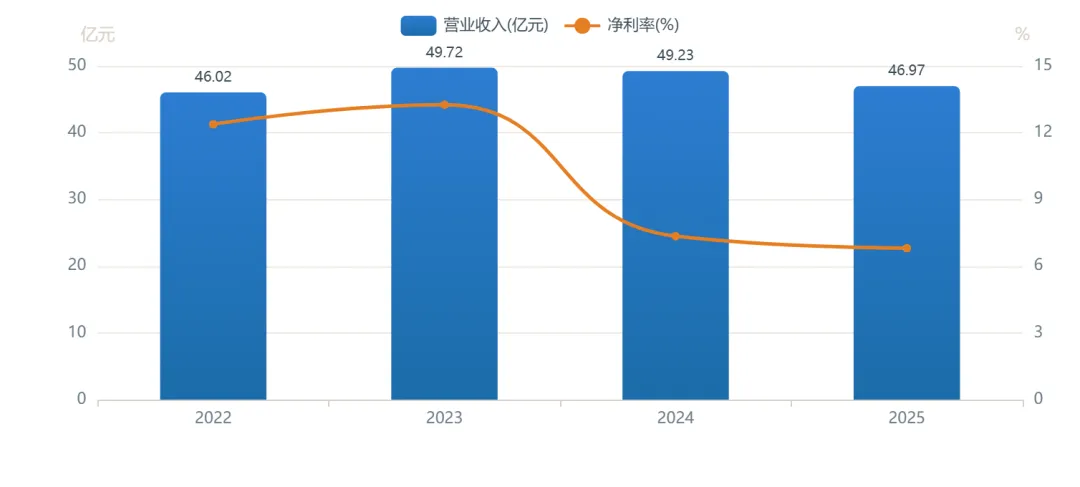
事实:青鸟消防营收 2022–2025 年为 46.02/49.72/49.23/46.97 亿元,净利率由 2023 年 13.25% 降至 2024 年 7.35%、2025 年 6.81%。成因:地产下行、价格竞争与商誉减值是净利下滑主因,营收保持基本平稳体现韧性。决策:投资人——关注净利企稳信号;从业者——头部抗周期能力强;创业者——价格战期慎扩产。
数据来源:L1 · 青鸟消防 2022–2025 年报与业绩快报(巨潮资讯);口径:营收与净利;数据期间:2022/2023/2024/2025;https://newzzbcx.cs.com.cn/cxnews.html?name=new20250414232332qbsbxxnr
图 12|消防装备前 10 企业集中度(%)
口径:消防装备行业前 10 企业市占率;数据期间:2020/2023;加工逻辑:2020 份额=38.5%-12.3=26.2%(测算回推)
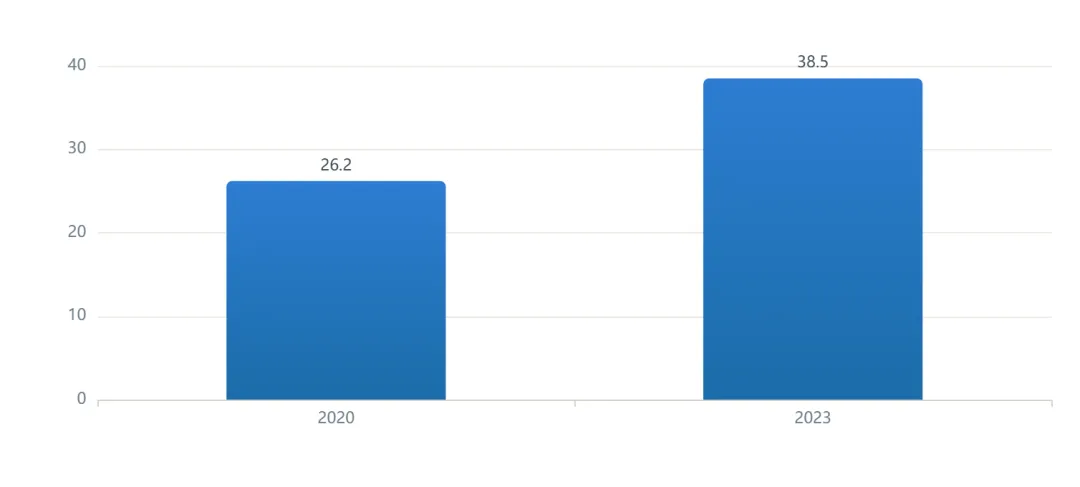
事实:消防装备前 10 企业份额由 2020 年约 26.2% 升至 2023 年 38.5%,三年提升 12.3 个百分点。成因:并购重组与中小产能出清推动集中度上行,头部凭技术与品牌扩大份额。决策:投资人——集中度提升利好头部;从业者——加入头部体系;创业者——细分niche避正面竞争。
数据来源:L2 · 中研普华产业研究院《消防装备行业竞争格局与发展前景》(2025);口径:CR10;数据期间:2020/2023;https://big5.chinairn.com/hyzx/20250822/112718428.shtml
03 竞争格局与企业生态LANDSCAPE
行业“大行业、小企业”,头部企业市占率稳步提升,跨界巨头切入抬高报警板块集中度。
04 需求与风险场景DEMAND
需求由火灾风险与合规驱动,住宅与电气是核心风险场景,智慧消防渗透率快速抬升。
05 区域分布REGION
产业布局呈“两核一带多点”,华东份额居前,长三角产能配套完整度突出。
06 资本与投融资CAPITAL
资本向储能消防、工业消防与海外家用 C 端聚集,并购与募资活跃。
07 政策与未来趋势POLICY
政策强驱动贯穿设计、验收与运维全链,标准升级打开存量改造空间。
数据来源与说明
国家消防救援局《2024 年全国火灾形势报告》;华经产业研究院《2024 年中国消防行业现状与发展趋势分析》《2025 年中国智慧消防行业发展现状及趋势》;智研咨询《中国消防器材行业市场发展规模及投资潜力研判报告》;东吴证券/证券日报(头部企业市占率);兴业证券/三个皮匠(通用消防报警 CR5);博研咨询(消防报警 CR5);中研普华(消防装备区域与集中度);青鸟消防 2024 年年度报告(巨潮资讯);中国储能网(储能消防);企查查(企业存量);GEPResearch(全球消防报警市场);住建部/国务院安委会(消防标准与规划)。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。