研报速递
如果实在看多豆粕,我自己的做法只会是逢低多远月合约,或者拿豆粕 ETF(159985)当替代品——这是记录我怎么想,不是推荐。现在最难受的是买在山顶上的多单,底部买入做多的还好。
我认为豆粕是炒天气最强的品种,其次是棕榈油,白糖,橡胶这些。目前豆粕下跌是多方面共振导致,现在是宏观偏空,库存高位利空,消息面利空,哪个方面都不利于多头,但是追空赔率不合适,做多可能也就短线波段多单,反转趋势多单还要等待机会。目前是强厄尔尼诺年,CPC 给 2027 年 1-3 月强至超强概率 >79%。但这里有个误区:很多新手做豆粕觉得天气原因是做多,却分不清厄尔尼诺和拉尼娜的区别,然后在顶部一路补仓,很多爆仓了。
历史规律很硬:厄尔尼诺是南美多雨=丰产,拉尼娜才是南美减产模式。但就算真转了拉尼娜,也不能无脑做多——它只是利多的候选触发器,要连过四道门。
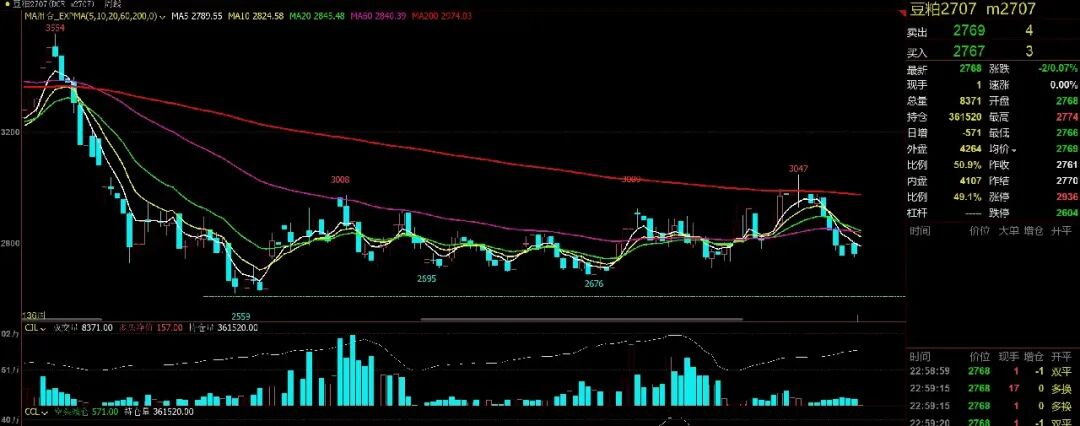
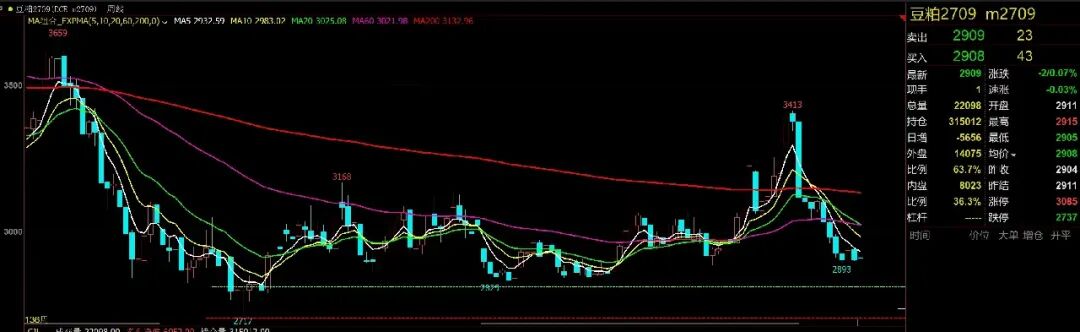
第一道,时间门:拉尼娜必须压中生长敏感期——南美 12-2 月(开花灌浆,阿根廷和巴西南部正需水),或北美 6-8 月(美豆结荚鼓粒)。假如它压中的是 2027/28 南美播种季(11 月种、次年 3 月收),那 M2709 往后的远月合约,才是真正开始计价天气升水的一段。
第二道,减产门:压中了还得真减产。拉尼娜是概率不是判决书,产区三角互为对冲——阿根廷减的时候,巴西经常丰产。
第三道,缺口门:减产要变成供给缺口。连续丰产堆出来的高库存会先吸收一部分,剩下的才轮到价格。
第四道,定价门:市场还没提前定价。天气牌人人会看,预期先行的年份,减产兑现日往往就是价格兑现日——利好落地盘面反向,就是已经定价的标志。
四道门全过,做多条件才算成立;然后从技术面 K 线里找入场机会。
这个天气变化路径是这样的:2027 年厄尔尼诺在 1-3 月份是最强的,然后慢慢转为中性。按照 CPC 最新判读,明年 4-6 月大概率会回到中性。拉尼娜天气目前没有任何一家官方机构预测什么时候会到,但是历史上超强厄尔尼诺次年翻拉尼娜是常见剧本。所以如果 2027 年下半年转拉尼娜,压中 2027/2028 南美播种季——这给看多豆粕远月合约 2707 和 2709 提供很好的做多机会窗口。
备注:从历史统计来看,1997/98 超强厄尔尼诺 → 1998-2000 双峰拉尼娜;2015/16 超强 → 2016-17 弱拉尼娜;2023/24 → 2024-25 拉尼娜。超强事件燃烧完海洋热含量之后,翻拉尼娜的比例历史上不低。
一、豆粕基本资料
基本资料速览(大商所豆粕期货,代码 M):
项目 | 内容 |
上市交易所 | 大连商品交易所(DCE),2000 年上市 |
交易单位 | 10 吨/手 |
报价单位 | 元(人民币)/吨 |
最小变动价位 | 1 元/吨 |
涨跌停板 | 上一交易日结算价的 6%(2026-11 执行值;合约标准页写的是 4%,交易所可按市场情况调整) |
最低交易保证金 | 交易所标准 5%,当前执行 7%(2026-11);期货公司加收后一手实际占用约 9-10% |
合约月份 | 1、3、5、7、8、9、11、12 月(活跃的只有 01、05、09) |
最后交易日 | 合约月份第 10 个交易日;最后交割日:最后交易日后第 3 个交易日 |
交割方式 | 实物交割(指定仓库+厂库),交割标准 F/DCE M004-2020(自豆粕 2112 合约起施行) |
仓单制度 | 标准仓单每年 3、7、11 月最后交易日强制注销(一年清三次,见下文) |
夜盘 | 21:00-23:00 |
期权 | 2017-03-31 上市,国内第一个商品期权 |
保证金量级参考 | 按 3,071 元/吨 × 10 吨/手 × 8-10% 计,一手约 2,450-3,070 元(各期货公司加收不同) |
豆粕是全市场门槛最低的主力合约之一,也是散户和产业都挤在同一张桌上的原因。M08/M12 是没人做的僵尸合约,真正的牌桌永远只有 01、05、09 三张。
它的第一个制度题眼:仓单一年清三次。 标准仓单在每年 3 月、7 月、11 月最后一个交易日之前必须全部注销,且注册仓单距生产日期不超过 45 天。棉花一年清一次,豆粕一年清三次——旧货永远堆不满牌桌,每个注销节点前后都是基差行情的高发窗口。
第二个题眼:豆粕没有自己的成本,成本是算出来的。 它是压榨副产品:1 吨进口大豆 ≈ 0.785 吨豆粕 + 0.19 吨豆油,豆粕成本 =(大豆到港完税成本 + 加工费)− 豆油价值。所以看豆粕成本,看的其实是三样东西:CBOT 美豆的美元价、巴西升贴水、人民币汇率。这三样合起来才是「地板」。
第三个题眼:定价权被切成三段外包。 CBOT 定大豆的美元价(USDA 每月给账本)、巴西升贴水定运到中国贵多少(雷亚尔汇率和农户卖粮节奏决定)、国内油厂定现货和基差(钢联每周给库存)。三段全部透明、全部有公开数据——但任何一段转向,都会打脸另外两段的推论。看得到所有牌的牌桌,为什么还是难赢?因为牌太多、互相打架,而且每年洗三次。
最常见的错有两个。一是把「USDA 偏空」读成豆系全利空——10 月报告美豆偏空,但美豆粕期末同步收紧、豆油利多,三个品种三张脸。二是拿现货历史高点对标期货:2022 年 11 月现货冲过 5702 元/吨,但期货主连的历史高点是 4,514(2023-08-11)——现货是现货,期货是期货,中间隔着基差和仓单成本。
11-13 摸进压力带之后,3,150 一周内再没被碰到——11-16 到 11-20 五个交易日收了四根阴线,M2701 从 3,147 走到 3,071,一周 −76 点(−2.4%),跌回 3,050-3,080 支撑带里。而且这周的跌法比那根阳线时更「基本面」:美元指数冲上 19 个月新高、雷亚尔跟着贬,进口大豆成本断崖下移,第 2 张多头牌(成本托底)的地板整体往下挪;11-19 深圳中俄美元首会晤官宣中美各削减 300 亿美元关税并点名农产品合作,USDA 周度对华净销 58.1 万吨越过 50 万吨兑现线——第 6 张多头牌(中美筹码)开始向外兑付。
二、盘面在交易什么
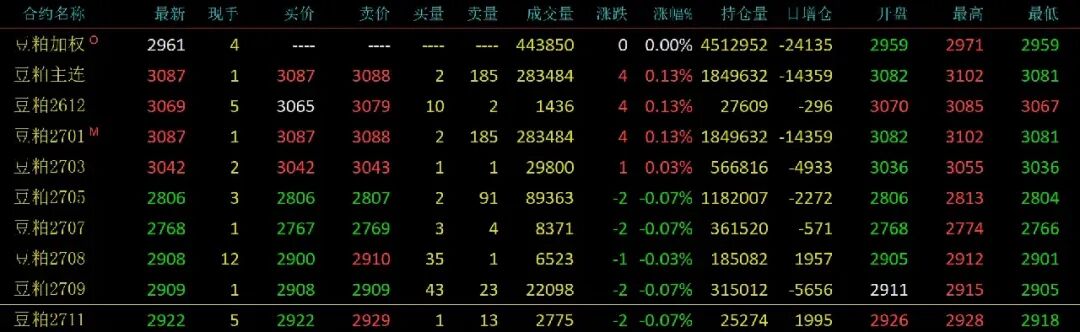
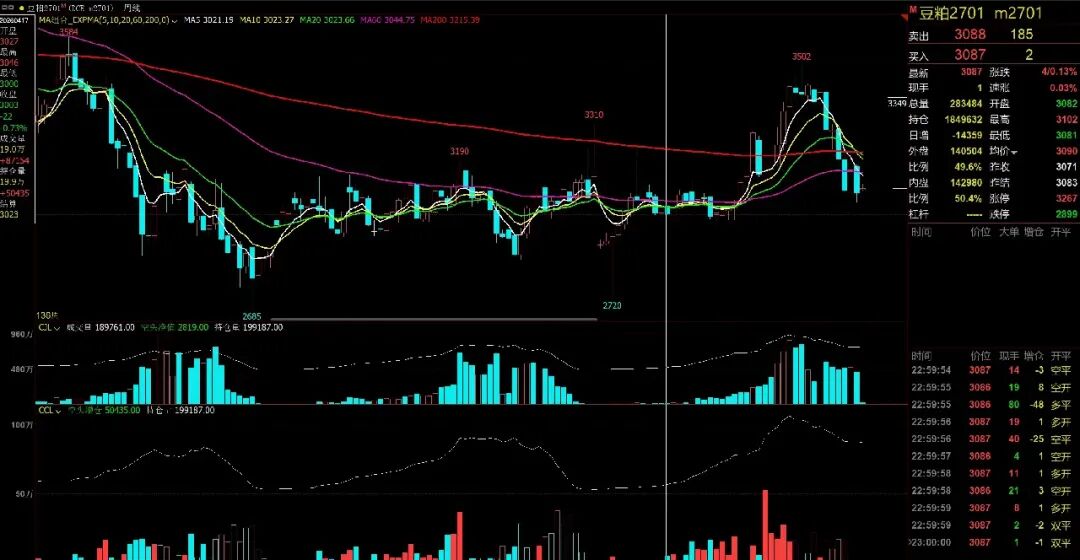
最近时间豆粕 2701 合约的交易价格变化:
日期 | 收盘 | 涨跌 | 持仓 | 成交 |
10-27 | 3,200 | — | 2,113,148 | 108.2 万 |
10-28 | 3,208 | +0.25% | 2,099,138 | 70.5 万 |
10-29 | 3,161 | −1.47% | 2,099,452 | 89.5 万 |
10-30 | 3,183 | +0.70% | 2,050,477 | 87.5 万 |
11-02 | 3,198 | +0.47% | 2,032,150 | 74.5 万 |
11-03 | 3,147 | −1.59% | 2,007,418 | 99.4 万 |
11-04 | 3,114 | −1.05% | 1,937,921 | 117.5 万 |
11-05 | 3,121 | +0.22% | 1,901,816 | 116.1 万 |
11-06 | 3,079 | −1.35% | 1,900,615 | 97.7 万 |
11-09 | 3,075 | −0.13% | 1,917,119 | 90.8 万 |
11-10 | 3,086 | +0.36% | 1,888,148 | 92.1 万 |
11-11 | 3,139 | +1.72% | 1,862,901 | 130.8 万 |
11-12 | 3,131 | −0.25% | 1,869,016(+0.6 万) | 73.8 万 |
11-13 | 3,147 | +0.51% | 1,878,990(+1.0 万) | 121.4 万 |
11-16 | 3,105 | −1.33% | 1,899,962(+2.1 万) | 95.3 万 |
11-17 | 3,081 | −0.77% | 1,890,853(−0.9 万) | 91.8 万 |
11-18 | 3,086 | +0.16% | 1,882,969(−0.8 万) | 78.2 万 |
11-19 | 3,074 | −0.39% | 1,870,068(−1.3 万) | 88.1 万 |
11-20 | 3,071 | −0.10% | 1,863,991(−0.6 万) | 89.0 万 |
(涨跌幅按收盘对收盘,交易所日线;11-13 至 11-18、11-20 为同花顺日线,11-19 同花顺缺数、用新浪日线补——两者持仓差 1,000 手以内属数据源口径微差。本文数据截至 11-20 收盘。)
第一,钱在撤,不管涨跌。 10-27 到 11-11,持仓从 211.3 万手降到 186.3 万手,减了 25 万手、−11.8%。逐天看,上涨日减仓、下跌日也减仓——总仓位一路往下走,只有 11-09 一天例外。这不是哪一边在进攻,是整个品种的资金在撤。11-11 那根阳线也一样:成交放量到 130.8 万手(前一交易日 92.1 万),持仓照减不误——是空头被 WASDE 打得回补,不是多头进场。这种涨,持续性要先打问号。11-13 又补了一笔:盘中冲 3,164,第一次摸进 3,150-3,200 这条压力带,收盘 3,147 缩回带下,持仓回升 1 万手——多空在压力带边缘第一次真刀真枪对了一回,当天谁也没赢。
11-16 到 11-20 要修正半个结论:01 的钱在搬,品种的钱没再撤。 11-16 持仓回升 2.1 万手之后,01 连减四天到 186.4 万手;但同期 05 增了 3.5 万手(114.9 万→118.4 万)、09 增了 2.9 万手(29.2 万→32.1 万),四个合约合计持仓从 389.6 万升到 394.1 万。12 月起 01 进入限仓与临近交割,资金按日历搬家是常规动作——主战场已经换到 05。往后看 05 的持仓和成交,比看 01 更接近真实的定价战场。CFTC 那边则是另一个维度的撤退:截至 11-10 当周,管理基金在 CBOT 豆粕上净多单连减 6 周,单周 −3.97 万手(−36%)剩 7.2 万手——外盘的多头资金面在瓦解,Mysteel 周报的说法是「投机撤离趋势尚未逆转」。
第二,外强内弱,涨的是别人家的利多。 9-17 主连见年内高点 3,502,之后一路跌到 11-09 的 3,075,427 点、−12.2%——跌的是国内的账(累库、丰产、雷亚尔)。11-11 涨的是外盘的账(WASDE 收紧)。盘中的反应很有意思:跳涨冲到 3150-3160 之后回落收 3139,冲高回落——上方套保盘和获利盘在 3150 一线等着。现货倒是跟了:11-11 全国 43% 蛋白现货普涨 40-90 元(东北 3240、华北 3190、华东 3100-3120、华南 3080-3140),但基差是分化的:东北 +90、华北 +40,华东 −50、华南 −70——内陆偏紧、沿海宽松,豆粕的「全国一个价」从来没有过。
到 11-20 这一周,「外强内弱」变成了内外同跌,新增的下跌引擎是美元。 CBOT 11 月合约 11-19 收 1,216 美分/蒲式耳,较上周 −14.5 美分(−1.18%)——USDA 的利多只撑了两天。压垮它的是汇率:美元指数升至去年 4 月以来最高位,兑雷亚尔同步走强,一边压美元计价的 CBOT 估值,一边让巴西豆更便宜、出口竞争力更强。现货重新跟跌。山东、江苏因通关消息带动情绪,周均价逆势微涨,南北价差进一步拉大。进口大豆到港完税成本随 CBOT 和雷亚尔出现「断崖式下跌」(Mysteel 原话)——成本中枢下移,把国内估值一并往下拽。
把镜头拉远看,豆粕的大行情从来不是单边赌出来的,是两个条件共振出来的。 2022 年:南美拉尼娜减产叠国内低库存,现货 11 月冲到 5,702 的历史之最——外盘天气市 × 国内到港断档,两个都占。2023 年 6-8 月:m2309 一个半月 +50%(外盘美豆只涨了 14%),外盘小涨、内盘大涨,共振才是放大器。反过来,2024 年南美连续丰产、全球宽松,主力一年阴跌 −15%,只有波动没有行情。2026 年上半年也一样:3 月中旬那波急涨(5-9 价差两周从 −126 拉到 +102)靠的是中东战争情绪外溢叠加巴西出口检验事件;9-17 的 3,502 是美豆干热+中方采购;10 月三连击(USDA 上调单产 53.1 → 卢拉连任雷亚尔暴跌 → 收割压力释放)把它砸回 3,075。规律就一句:外盘天气市 × 国内到港断档 = 大行情,缺一只都是波动。 现在这个时点,两个变量一个在往多头方向走(船期收尾),一个还没动静(南美天气)——这正是月差比单边清楚的原因。
第三,月差在讲一个近月紧、远月松的故事——但这个故事本周开始被改写。 11-11 收盘:M2703 收 3,111、M2705 收 2,839、M2709 收 2,942。1-5 价差 300 元(10 月末还是 337-349,方正给的参考区间 250-400,历史分位近 70%),5-9 价差 −103。市场用月差说了一句话:12 月到 3 月的货紧,3 月之后南美新豆上来就松。当单边没共识的时候,月差就是机构真正下注的地方——广发 9 月初喊「多 1-5 正套」,现在 1-5 已经走到 300,这条腿的赔率变薄了,但它验证了近月强势预期的定价来源。
11-20 更新:这句话的后半句开始松动。 一周之内 1-5 价差从 309 收到 273(11-16 收 286、11-17 收 265、11-18 收 269、11-19 收 266、11-20 收 273),5-9 从 −98 走扩到 −106——市场一边把 05 打到 2,798、一边把 09 拉到相对 05 溢价 +106,远月反而更抗跌。月差收窄的定价语言很直白:「近月独紧」的故事在往「近远月一起松」的方向修。
三、多头手里有什么牌
第 1 张:WASDE 收紧 + 巴西船期收尾,外盘腿是硬的。 11 月报告三件事:单产 53.3 上调、产量 45.74 亿蒲上调、期末库存 3.00 亿蒲下调——产量和期末反向,说明收紧来自出口。实物佐证紧跟着到:巴西 2026 年潜在出口 7,987 万吨(同比 −8.4%),12 月排船只有 7.7 万吨(1 条船),去年同期 229 万吨——巴西 Q4 出口提前收尾,让出的窗口正好由美豆补上。外盘的利多不是嘴上的,是船期表给的。但 11-16 到 11-20 这周出了两件对撞的事:一是 CBOT 自己跌回 1,216 美分,USDA 利多两天就被美元吐掉;二是 McDonald Pelz 的中国采购表显示 11 月采购 100% 完成、12 月已采 97.5%——「12 月紧」的多头故事,在采购端基本已经买完了。
第 2 张:成本托底。 巴西旧作大豆基本销售完毕、CNF 升贴水高企,年底前的船期盘面榨利全是负的(12 月船期 −384 元/吨);美豆自己的种植成本约 1,179 美分/蒲,CBOT 在 1,230-1,250 一带——美豆贴着自己的成本线在卖(11-20 前后 CBOT 已跌到 1,216,价格跌进了成本带下沿)。往下是农户不卖的硬支撑。但要记着雷亚尔:巴西货币一贬,成本地板就往下挪一截。「地板会跑」本周兑现了:美元指数 19 个月新高、雷亚尔贬值,Mysteel 口径下进口大豆到港完税成本「断崖式下跌」,巴西 2 月船期升贴水跌 13 至 135,盘面毛利从负转正到 +39 元/吨——巴西新豆的进口成本已经低到榨利能转正,这条地板比上周低了一大截。美湾 1 月船期毛利 −423 元/吨(再跌 23)仍是大负数,但那是旧作、那批货早就买完了。
第 3 张:基差在修复(修复中断又重启)。 沿海基差 8 月最弱时 −140 到 −170,10 月底 −70,到 11-06 当周张家港周均基差已经转正到 +34(去年同期 0)。11-11 现货普涨 40-90 元,是 WASDE 后现货反弹首日——油厂挺价和催提并存。修复还没修完,但方向从 8 月以来没变过:豆粕的基差是按日历走的,5-8 月弱、9 月后修,现在在「修但没修平」的半山腰。本周插曲:随盘面和成本回落,华南基差又回到 −50~−70 的深贴水,修复被打断;但 Mysteel 下周展望的原话是「现货基差修复加快,沿海现货基差价格将逐步转正」——判断依据是沿海现货已跌到饲料厂 3,050 的心理价位、逢低补库意愿增强。修复中断是事实,修复预期也是事实,周四的现货价是裁判。
第 4 张:压榨在回落。 上周大豆压榨 192 万吨(周环比 −21),开机率 52%;11 月全月预计 880 万吨,同比 −20。巴西到港高峰已过,原料趋紧的预期让油厂有了挺价的动机。更新:第 46 周(11-07~11-13)压榨 180.09 万吨(再减 12.10、比预估低 16.09 万吨),开机率降到 48.88%——低于预估的原因正是港口通关延迟让部分油厂「断豆停机」(Mysteel 原话);第 47 周预估压榨 205.53 万吨、开机率回升到 55.79%。压榨在 180-205 之间锯齿,断豆停机是节奏扰动不是趋势,但每一次「停机传闻」都直接喂 01 的近月溢价。
第 5 张:国储拍卖从遇冷到回暖。 10-27 那次拍卖成交率只有 34%,11-03 那次投放 40 万吨、成交 33.83 万吨(成交率 84%)、均价 4001——成交率回暖有两面性:说明国储在持续投放(供给票),也说明下游有人接(需求票)。
第 6 张:中美筹码(政策层 → 本周开始兑付,方向反转为压制)。 9-28 降税清单大豆缺席——「成品可降税、原料不降」,大豆被留作筹码。商务部口径是「300 亿对 300 亿」对等降税安排落地是前提,11-06 何立峰与贝森特通话。中储粮/中粮的采购在持续兑现(美豆对华装船周度 159 万吨、累计同比 +59%)。这张牌决定的是「关税溢价保留多久」。11-19 深圳中俄美元首会晤官宣:中美各削减 300 亿美元关税,点名「农产品、能源」合作——「大豆留作筹码」的前提在被拆除。兑现数据跟着到:USDA 截至 11-12 当周对华净销 58.1 万吨,越过 50 万吨的兑现线(前周 68.9、装船 69.2),2026/27 年度累计对华销售 1,721.8 万吨、未装船 769 万吨。注意两点:一是斜率没加速(净销、装船环比都降),二是农产品板块当天 −0.93%——利好官宣、盘面反向,按已计价处理。这张牌兑现一分,01 里含的关税溢价就薄一分;它现在是多头牌里最脆的一张。
第 7 张:未来的天气——豆粕最大的多头牌,此刻不在手里。 不是天气对豆粕影响小,恰恰相反,天气是农产品里天气市权重最高的品种之一(2022 年拉尼娜减产、2023 年 m2309 一个半月 +50% 都是天气驱动)。目前市场在交易的是:强厄尔尼诺年,厄尔尼诺的历史规律是南美多雨=丰产,拉尼娜才是减产模式——所以现阶段天气层的每一份证据(播种 78% 快于去年、北部降雨落地)全是利空的;马托格罗索播种 96% 后墒情偏干、两家气象模型预报分歧——这是南美天气溢价唯一的来源。它的正确读法是:一张还没发的牌。哪天预报转向(南美开花期降水异常被两家模型同时确认、连续两周),这张牌当场换手,从空头手里跳到多头手里——那将是最有分量的一张多头牌。
顺着这张牌自然会问:厄尔尼诺会转拉尼娜吗?会——但不在这一季。 CPC 最新口径:RONI 11-1 月 2.53°C,极强维持至 2027 年初,61% 概率 2027 年 4-6 月转中性——注意官方只敢给到「中性」,没给拉尼娜。但历史剧本支持后面那步:1997/98 超强厄尔尼诺翻 1998-2000 双峰拉尼娜,2015/16、2023/24 两轮超强也都在次年翻成了拉尼娜,超强事件烧完海洋热含量后翻转是统计学的常规后续。真正要防的是两个错:一是春季预测障碍——每年 3-5 月 ENSO 模型预报技巧最差,现在就断言明年秋季转拉尼娜,等于跨过预报最不准的窗口直接下结论;二是时点换算——若 2027 年下半年真转拉尼娜,压中的是 2027/28 南美播种季(11 月种、3 月收),承载合约是 M2707/2709/2711,与万联复盘「高点窗口 2027Q3-2028Q1」兼容。所以拉尼娜是这三张远月合约天气牌的换手触发器,不是当期方向票——验证指标三个:ONI 月度读数、CPC 概率分布、明年 3 月后 CPC 首次拉尼娜表述(只用 ONI/RONI 口径,Niño3.4 不可混用)。
但还有一个更要紧的追问:就算真转了拉尼娜,就一定是利多吗?不是。「拉尼娜」本身不是利多,是利多的候选触发器——利多成立要过四道门,缺任何一道,它连利多都算不上,只是天气新闻:
- ① 时间门:压没压中生长敏感期。
拉尼娜只有在「生长敏感期」路过主产区才是利多:南美的 12-2 月(开花灌浆,阿根廷/巴西南部正需水)、北美的 6-8 月(美豆结荚鼓粒)。同样的拉尼娜,落在 3-4 月收获期(北部多雨只耽误收割进度,减产不发生)、落在 5 月青黄不接的空档(地里本来就没东西)、落在播种前(墒情还来得及补救)——都不减产。没压中生长季,就不是利多。 - ② 减产门:压中了还得真减产。
拉尼娜是概率不是判决书:阿根廷减的时候巴西经常丰产,产区三角互为对冲;大豆是主要农产品里产区最分散的品种(巴西+美国+阿根廷),天气弹性排在棕榈油、白糖之后。 - ③ 缺口门:减产要变成供给缺口。
哪怕真减产,连续丰产堆出来的高库存先吸收一部分,剩下的才轮到价格。历史复盘的原话:减产能否转化为缺口,取决于产区集中度、库存水平、政策方向。 - ④ 定价门:市场还没提前定价。
天气牌人人会看,预期先行的年份,减产兑现日往往就是价格兑现日——利好落地盘面反向,就是已计价的标志。
就算四道门全过,「压中哪个生长季」还决定利多走哪条腿:压中 2027 年 6-8 月美豆生长季,利多走 CBOT 成本腿(外盘涨→进口成本抬),传导快、当天见效;压中 2027/28 南美季(11 月种、3 月收),利多走 2028 年到港成本腿,要等船期表重排,传导慢但直接改写远月采购表的空白(这里只是把两条传导路径摆出来对比,不是说这次会压中美豆季——这一季压中的只会是南美播种季)。所以拉尼娜的正确读法不是「利多」,是「一个可能打开利多窗口的时间触发器」——四道门全过,远月那张牌才真正换手;缺一道,它就和这次厄尔尼诺一样,只是空头的又一个注脚。
多头最强的一句话:「12 月以后,船是紧的。」——船期表、压榨回落、基差修复,三条证据都指向 Q4 后半段的供应收紧。本周这句话被咬了一口:采购表说 12 月的货 97.5% 已经买完,美元把成本地板砸低了一截,中美把筹码往外兑。牌还剩基差修复和断豆停机两条腿。
四、空头手里有什么牌
第 1 张:库存高位,还在累。 钢联主流油厂口径 124 万吨(10 月末当周,周环比 +4%,同比 +21%);另一套更宽的样本口径已经报到 138 万吨。广发 10-31 月报的原话很直白:「四季度豆粕库存大概率突破历史极值,基差与期货端均将承压。」 库存一天不降,反弹就是空头回补 + 情绪,不是反转。11-20 更新:库存真的开始降了,但要读全:第 46 周 Mysteel 口径 125.23 万吨,单周 −9.46(−7.02%),连续两周明显下降——降的主因是压榨下滑到 180 万吨、产出减少,不是需求起来了(表观消费 151.73 万吨还在环比 −2.79%)。同比仍 +26.13%,绝对水位仍是历史同期高位;且第 47 周压榨预估回升到 205 万吨,产出回来库存随时止降。「去库慢」变成「降两周但降得勉强」,空头这张牌从满分降到 85 分——第 47 周的数(周四)是下一步。
第 2 张:需求在塌。 生猪现货 8.63 元/公斤创十年新低、全行业深度亏损,能繁母猪同比 −10.7% 且逐季加速。饲料企业的反应是压缩库存周期、下调豆粕添加比例——刚性需求被主动削减。豆粕的下游从来不是「饲料产量」,是「养殖利润」:利润没了,添比和库存天数一起砍。11-20 更新:底部出现了两条回暖苗头,但都还撑不起这张牌的满分。一是生猪现货 11 月中自十年低位连涨 5 日、二育栏舍利用率一周 +8.72 个百分点——二育进场短期内锁住饲料需求(也埋下 12-1 月集中出栏的后手);二是 Mysteel 口径日均提货 30.26 万吨「稳定性远优于成交量」,水产还有最后的投喂冲刺。但成交端极其难看:全国周成交 60.32 万吨(环比 −15.23)、日均 12.06 万吨(−20.16%),其中远月基差成交只有 8.66 万吨、现货成交占近八成半——「一手交钱一手交货」的极度现实化,下游对中期基本面投的是不信任票。饲料企业豆粕库存天数 7.32 天(同比 −0.91 天),低库存策略没有松动的迹象。
第 3 张:南美丰产在路上。 巴西播种 53%(去年同期 47%),第一大州马托格罗索已播 96%;26/27 年度巴西产量预估 1.86 亿吨、全球期末库存仅微降。超强厄尔尼诺之下,目前产区降水适宜,丰产预期没有被破坏。11-20 更新:AgRural 全巴西播种 78%(快于去年同期 71%),巴西北部此前偏干的区域迎来降雨——天气牌继续缺位。唯一杂音是 USDA 干旱监测里美豆产区干旱 34%(+5pct),但那是美国、收割已 96% 完成,只影响余粮心理不影响供给。
第 4 张:远月贴着便宜原料定价。 看方正那张船期成本表:巴西 11 月船期完税 4,310 元/吨,2 月船期 3,926、3 月船期 3,834——远月的大豆比近月便宜近 500 块。M2705 收 2,839,就是贴着这批便宜原料定的价。除非南美出事,远月的天花板被便宜大豆焊死。11-20 更新:雷亚尔贬值把这条线又往下压——巴西 2 月船期升贴水 135(跌 13),盘面压榨毛利转正 +39 元/吨。榨利转正意味着油厂买远月船的动力增强、2 月以后的大豆供给比上周的预估更扎实。M2705 现在 2,798,继续贴着这批更便宜的原料走。
第 5 张:下游不接货。 油厂未执行合同 370.70 万吨,周环比 −17.2%——下游不签远期合同,只随采随用。上周豆粕日均成交 20 万吨(前一周 27.5),提货日均 19 万吨,都在降。价格跌了成交偶尔放量(刚需),价格一反弹成交就缩(观望)。11-20 更新:这条本周继续坐实——周成交 60.32 万吨环比再减 15.23,远月基差成交缩到 8.66 万吨,成交结构里现货占近八成半;Mysteel 判读原话:「巨量现货成交背后没有远期博弈的加持,流动性收缩速度远超盘面波动幅度」。
第 6 张(新增,背景音):印尼收紧大豆进口,全球大豆需求减量。 11-20 印尼官方表态拟新增大豆进口许可证与检验、2027 年 1 月 1 日生效(2025 年印尼约 85% 大豆进口来自美国)。量级有限(印尼年进口约 200-300 万吨、占全球贸易 2-3%),方向却是空的:CBOT 需求减一分;且中美缓和背景下,被印尼挤出的美豆份额大概率转售中国——中国进口供给反而多一分。2027 年才生效的慢变量,登记不定价,当背景音听。
第 7 张:厄尔尼诺天气丰产。 巴西 MT 播种 96% 之后墒情偏干,ECMWF 和 GFS 两家气象模型的降雨预报分歧很大——这是南美天气溢价目前唯一的来源。但先把作用域说清楚:这一轮是强厄尔尼诺(CPC 给 2027 年 1-3 月强至超强概率 >79%),历史上厄尔尼诺年南美多雨、大豆丰产——所以这张牌现在捏在空头手里,多头要等它换手(换手机制见第三节第 7 张的四道门)。 11-20 更新:北部干旱区降雨落地。
空头持有全部的现在(库存、猪价、南美丰产),多头持有全部的将来(12 月排船归零、1-3 月青黄不接、压榨回落)——裁决日期写在船期表上:12 月底看巴西 1 月排船,1 月看南美天气,每周四看钢联库存。本周的变化是:多头的「将来」被采购表和中美官宣削掉了一截,空头的「现在」被连两周去库和二育进场啃掉了一角——但削掉的量级不对等:多头丢的是故事,空头丢的只是斜率。
五、一张船期表,决定近月价格
这是全文我最想让你记住的一节。豆粕 1-5 价差走到 300 元,靠的不是情绪,是一张具体的表。
Agri Port 的巴西大豆出口船期表(11-11 更新):2026 年巴西潜在出口 7,987 万吨(1,217 船),比 2025 年的 8,719 万吨少 8.4%;已启航 7,731 万吨。分月看:11 月潜在 318 万吨、已启航 74 万吨(12 船);12 月潜在仅 7.7 万吨——1 条船,去年同期 229 万吨。
这条船期表意味着三件事:
一,巴西的出口年度提前结束。 旧作大豆基本卖完,新豆 1-2 月才开始批量上市,12 月到 1 月是天然的「青黄不接」窗口。中国 11-12 月的大豆原料只能靠美豆 + 国储拍卖顶着。
二,这就是 1-5 价差 300 元的定价来源。 M2701 存续期正好覆盖青黄不接窗口,M2705 对标的是 3 月之后的南美便宜新豆(3 月船期完税 3,834)。市场不是在赌方向,是在给「时间差」定价——近月的货紧是真的,远月的便宜原料也是真的。
三,这张表自带验证日历,三个情形三种打法:
- 船期兑现
(1 月排船继续低位):01 的强势预期成立,1-5 维持高位 Back,近月逢回调比远月硬; - 新豆提前上市
(1 月排船快速回升、早熟豆抢跑):Back 收窄,「近月紧」被证伪,1-5 反套,01 补跌; - 南美天气出问题
(播种/开花期降水异常):近远月一起涨,2023 年夏天 m2309 一个半月 +50% 的模板就挂着——外盘小涨、内盘大涨,共振才是放大器。
验证点就三个:巴西 1 月排船、美豆周度出口检验、CONAB 月度报告。白纸黑字,每周更新,比任何研报都硬。
11-13 盘中这条船期表还插播了一条新消息:市场传海关对巴西大豆恢复检验后 20 个工作日放行,午间被当事方证实——但量级要打折:此前已有 12-14 天管控,20 天只多约一周,而且只管巴西豆(美豆不受影响);延迟的是「大豆进厂的节奏」,不是「大豆的总量」——港口滞期、油厂大豆库存压不完,货在港上堆着,同一批人自己还补了一句「豆粕库存近 10 年高位」。这条对 01 合约的意义是压榨节奏后移一两周、豆粕供给晚一点到,不是供给消失——按预期层登记,不按实物层定价。
11-20 的更新:这张表的对立面浮出来了。 巴西出口船期表讲的是「卖家那边没船」,但 11-17 更新的 McDonald Pelz 中国采购表讲的是「买家这边已经买完」(单位千吨):2026/27 新作年度中国大豆采购覆盖率 54.3%,分月看——11 月 100% 完成(7,720 千吨 ≈ 772 万吨)、12 月 97.5%(5,260 千吨中已采 5,128)、1 月 89.8%;而远月急速变空:2 月 55.5%、5 月 19.3%、7 月 11.9%、8 月 2.2%。两张表拼起来,近月的真相是:12 月巴西虽然没船,但中国 12 月要的货 11 月就装在路上了——「青黄不接」的断档没有发生在 12 月,被推到 2 月以后。这就是 1-5 价差一周从 309 收到 273 的定价来源:市场在把「近月独紧」修成「近松、远更空但有悬念」。远月那 5,130 万吨级别的采购空白才是真正的故事:中巴中美贸易顺畅,巴西丰产补上=利空;摩擦再来,缺口=利多。09 合约当下的定价核心不是供需表,是 2 月以后的采购覆盖率——验证点也从「1 月排船」扩成两个:巴西 1 月排船(卖家侧)+采购表 2-3 月覆盖率变化(买家侧),白纸黑字,两边每周都在更新。
顺带把基差的日历也钉在这:8 月 −170(全年最弱)→ 10 月底 −70 → 11 月上旬张家港转正 +34。东证半年报那句话值得原文留着:「每年 5 月起巴西豆集中到港……这期间豆粕现货基差将始终维持弱势。」看到基差为负别急着喊「现货很弱」,先看日历——它可能只是在修复途中。
六、机构轨迹:从「看涨正套」到「不敢看深跌」
把今年机构给过的观点排成一条线:
时间 | 机构 | 观点 |
1-11 | 中信 | 双粕震荡偏弱,磨底 |
4-12 | 创元 | 5-9 反套,有望再创历史极低值 |
6-24 | 东证 | 下有支撑上有压制,难有趋势行情 |
6-26 | 国君/广发 | 重心上移关注天气 / Q4 供需或趋紧 |
9-04 | 五矿 | 维持看涨和正套,逢低多远月+多 1-5 |
10-12 | 买方 | USDA 偏空但 1250 下方空间小,等回调做多,三条件 0/3 |
10-28 | 中银 | 偏弱震荡、逐步寻底,库存加速累库 |
10-31 | 广发 | 震荡偏弱、逢高做空;但跌破前低概率较小 |
10-31 | 方正 | 支撑 3050-3080、压力 3200-3230,低位震荡观望 |
11-08 | 国君 | 等待 USDA;若无超预期利空,可能超跌反弹 |
11-15 | 五矿 | 反弹或缺高度、短线观望;空带 3,150-3,200 待滞涨(库存口径 118 万吨待核) |
11-16 | 国泰 | 区间从 3,050-3,150 上移到 3,100-3,270,理由「USDA 收紧、豆价重心上移」 |
11-19 | Mysteel | 3100 附近震荡偏弱;M01 看 3,040-3,170;现货 3,050-3,100 震荡偏强、基差加快修复转正 |
这条轨迹最值得看的是两个翻转。第一个在 9-10 月:五矿 9 月初还在喊「看涨+正套」,10 月中下旬因丰产落地、雷亚尔暴跌、累库加速,集体转「偏弱寻底」——翻转点干净利落。第二个藏在 10 月底的措辞里:广发一边说「逢高做空」,一边说「跌破前低的概率较小」;方正给出 3050-3080 的支撑就不再往下给——机构没有转多,只是不敢看深跌了。两块地板拴着:成本(巴西榨利全负、美豆贴成本线)和中美筹码(大豆缺席降税清单)。空头往下每一分钱都顶着这两块板。(11-20 更新:这两块板本周同时被拆了一角——巴西 2 月船期榨利转正、中美官宣减税并兑现对华采购;地板还在,但比上周矮了一截,往下顶的力道要重新估。)
11-08 国君那句「若无超预期利空,可能超跌反弹」,11-11 被 WASDE 兑现了——但记住它说的是「超跌反弹」,不是「反转」。机构的用词,一个字都不能读错。
本周轨迹添了第三块信息:机构内部开始打架。 国泰把区间上移到 3,100-3,270(USDA 收紧),五矿同期说「反弹或缺高度」、空带 3,150-3,200 挂着待滞涨——同一周,一家把重心抬高、一家等着反弹做空,连库存各报各的(五矿 118 万吨、我方记录 135 万吨,样本不同,待核)。这印证了第二节那句「当单边没共识的时候,月差才是机构真正下注的地方」:这周机构嘴上分岔,手里的 1-5 价差却在同步收窄,说明偏空一致度其实在升高。Mysteel 下周展望的姿态最有代表性——方向上「震荡偏弱」,但现货端给了 3,050-3,100「震荡偏强、基差转正」的预判:期现两本账,机构自己也在分开记。
七、我的判断:多空观望
11-20 收 3,071,已经跌进下方第一条参照带里。 下方:3,050-3,080(方正支撑带,也是广发「跌破前低概率小」的底线)——11-20 的收盘就在带内,带下沿 3,050 是本周的裁决线;3,050 若破,到 3,000 整数关之前没有成型的参照,中间是情绪真空。上方两道墙不变:3,150-3,200(WASDE 后的套保盘聚集区,11-13 摸过一次之后一周没再碰)、3,200-3,230(方正压力带)。Mysteel 给的 3,040-3,170 与这条带兼容。位置上的变化一句话说完:上周争论「能不能站上 3,150」,本周争论「3,050 守不守得住」。
做多的条件(三条凑齐两条再动),本周更新如下: 一是钢联库存连续两周下降——已经部分兑现(第 45、46 周连续明显下降,−9.46 万吨),但主因是压榨降、不是需求起,且第 47 周压榨预估回升到 205 万吨,要连续三周降、且是在压榨回升的背景下降,才算拐点——下一个验证是周四的数;二是沿海基差转正并向内陆看齐(华东、华南从贴水转升水)——本周华南回到 −50~−70,Mysteel 预判下周转正,等现货验;三是南美天气出实质问题(MT 墒情恶化被两家模型同时确认、连续两周)——北部降雨落地后,这条反而更远了。三条现状:半条、半条、零条。
做空的条件(同样三条): 一是反弹进 3,150-3,200 出现成规模滞涨——本周没反弹、直接阴跌,这条条件整个落空,反弹进场不成立;二是库存继续周度累库——反了,连两周去库;三是现货跟涨三天后重新走弱——现货是跌着走的,也不成立。三条空头条件一条都没凑上,这周下跌是成本端带下来的,不是空头信号触发出来的——所以尽量不在这个位置追空单,赔率不好。
顺带记一笔远月的账: M2709 收 2,936(11-13),对当时全国均价 3,156 贴水约 220 元,09-05 价差 +98——远月 2027 年的「去化预期」已经含了一部分定价。09 从 9 月 3,413 跌到 11 月初 2,893 企稳,11-11 出过一根放量长阳。这个位置「跌多了」不是做多的依据,想动 09 等放量站上 2,960(11-11/11-12 双高点)再说,2,900 附近直接接刀不在计划内。11-20 更新:09 收 2,904、持仓一周增 2.9 万手到 32.1 万——远月的钱在进来,但 09-05 价差走到 +106 后,09 的相对溢价已经兑现了一部分;采购表 5-8 月覆盖率 2-19% 的空白是它的想象空间,也是它的风险源(补上就是补跌)。 补一句:2,960 这条线是技术面观察,不是估值上的推荐——11-16 那份估值核算算过,M2709 现价已付了约 140 点天气升水、且未折丰产,看远月选 2707(最便宜)、要流动性选 2705,09 的性价比是三个里最差的。所以 09 我只在放量站上 2,960 之后才谈,不在 2,900 接刀。
第三条路还是月差。 单边两难的时候,1-5 那本账比方向清楚:船期兑现 Back 保持,新豆抢跑 Back 收窄。11-20 收 273,已经走进我 11-13 写的「等回调到 250-280 再考虑」的观察带里——价差到位了,但逻辑变了:当时等的回调假设「近月紧」不变,现在采购表 12 月 97.5% 已采、中美在兑付筹码,支撑 1-5 高位的证据薄了。价差到了,理由松了。 10 月末 337 的价差站在历史分位 69%(广发口径),往回看正套是逆着本周的资金流向做。
再说一遍:以上全是我自己的做法,写在这里是记录我怎么想,不是任何形式的建议。期货有杠杆,豆粕看着温和,天气市来的时候一个月能走 500 点,风险极大。
后面盯四件事,按重要性排:
- 每周四钢联库存
——125.23 万吨这个数连续降了两周,第三周(11-26 周四)能不能顶着 205 万吨的压榨继续降,是多头唯一的活口; - 采购表 2-3 月覆盖率
——McDonald Pelz 每周更新,2 月 55.5%、3 月 63.7% 往哪边动,决定远月悬念的定价; - 巴西 1 月排船
——12 月底见分晓,船期表直接裁决 1-5 价差的方向; - 沿海基差 + 12 月 USDA 报告
——Mysteel 预判基差下周转正,验不验得动;12 月报告验证出口腿,和「多头的牌」是否到货。
口径说明:利多/利空指该消息对豆粕盘面的方向含义;标「近月」的只作用于 01 这类近月合约,标「远期」的不影响当期定价。所有消息面和多空判断是 AI 撰写,仅供参考。
日期 | 消息 | 多空 | 一句话判读 |
09-28 | 美农产品降税清单:大豆缺席(原料不降税) | 利多 | 大豆留作中美筹码,关税溢价保住——当时是多头牌,11-19 之后反转 |
10-08 | Mysteel:豆粕库存去化需时日 | 利空 | 高库存+催提压力,去库慢 |
10-10 | USDA 10 月报:单产 53.1 创纪录、期末 3.15 亿蒲 | 利空 | 丰产落地,国产账再厚一页 |
10-12 | 买方视角 PDF:1250 下方空间小、等回调做多 | 中性偏多 | 三条件(买船/天气/去库)当时 0/3,远月天气市权重上升 |
10-21 | 海关卡豆:油厂停机风险、大豆船布控(EX-88) | 利多(近月) | 压榨收缩第一波 |
10-26 | 油厂豆粕库存 +6.5、下游合同 −37.2%(EX-692) | 利空 | 上游累库+下游不锁货,M 偏空信号 +1 |
10-27 | 进口大豆拍卖成交率 33.65%、溢价仅 20 元(EX-433) | 利空 | 国储持续投放,需求端只给底价 |
10-28 | 豆粕观察:连粕反弹 +0.41%、现货续跌 20-30(EX-485) | 利空 | 内强外弱是南美成本压制,不是需求好转 |
10-30 | 贸易商报价:两周现货普跌 120-210 元(EX-636) | 利空 | 基差仍 +10~+110 中性,跌是趋势不是恐慌 |
11-02 | 山东基差转负(五区唯一)、现货一周再跌 110-190(EX-722) | 利空 | 油厂累库压力向现货传导,M 偏空 +1 |
11-03 | 现货逆势涨 10-30 元、远月基差成交 +11.35 万吨(EX-787) | 利多(近月) | 空头逻辑首个反证信号;裁定收窄为「M05 偏空、M01 不空」 |
11-03 | 进口大豆拍卖 40 万吨成交 84%(EX-795) | 中性 | 投放(供给票)与有人接(需求票)并存 |
11-04 | StoneX 上调巴西产量至 1.8495 亿吨 | 利空 | 丰产再加码 |
11-05 | CONAB 播种 54% 快于均值 7pct、CFTC 净多连减(EX-957) | 利空 | 丰产+外盘资金撤退双确认 |
11-05 | 商务部「300 亿对 300 亿」降税表态 | 利空 | 大豆筹码开始松动,关税溢价寿命进入倒计时 |
11-06 | USDA 周度出口销售腰斩 | 利空 | 对华采购节奏中断一周 |
11-09 | 油厂周度压榨 192 万吨(−21)/MT 播种 96% | 中性 | 利多(供给收缩)与利空(丰产推进)对冲,各记半票 |
11-11 | USDA 月报:期末库存 3.15→3.00 亿蒲 | 利多(外盘) | 但当天持仓反减 2.5 万手——涨是空头回补不是多头进场 |
11-13 | 海关对巴西大豆 20 个工作日放行,当日证实 | 利多(近月) | 量级打折:此前已管控 12-14 天,只多约一周;按预期层登记 |
11-13 | 豆粕会议纪要:01 3100 以下不追空、05 2800 以下回避空单(EX-1515) | 中性 | 第三方确认该品种不是单向崩塌结构 |
11-16 | M2709 估值核算:2,923 已付 140 点天气升水、未折丰产(EX-1628) | 中性 | 看多远月选 M2707(最便宜),要流动性选 M2705;M2709 性价比最差 |
11-17 | 通关延长 21 天细则+油厂停机+限量提货(EX-1654) | 利多(近月) | 压榨收缩升级,M 偏多票材料加码 |
11-18 | McDonald Pelz 采购表:12 月已采 97.5%、2 月仅 55.5%(EX-1730) | 关键反转 | 「近月独紧」被改写:12 月的货 11 月就在路上,断档推到 2 月以后 |
11-19 | 8 家油厂集中停机公告(EX-1782) | 利多(近月) | 公告级压榨收缩;同一事件对豆粕利多、对豆二利空(M26) |
11-19 | 深圳会晤:中美各减 300 亿关税、点名农产品 | 利空 | 关税溢价开始拆除,第 6 张多头牌反转为空头共用牌 |
11-20 | USDA 对华净销 58.1 万吨 ≥50 万阈值(EX-1834) | 利空 | 空腿兑现确认;但斜率未加速,盘面当天农产品 −0.93%=已计价 |
11-20 | 进口成本断崖下跌、2 月船期榨利转正 +39 元/吨 | 利空 | 美元把成本地板砸低一截,第 2 张多头牌降级 |
11-20 | 印尼拟收紧大豆进口(2027-01 生效) | 利空(远期背景音) | 占全球贸易 2-3%,慢变量,登记不定价 |
这条时间线的读法: 10 月是利空的月份(丰产、累库、现货普跌),11 月上旬利多开始往近月堆(卡豆、停机、通关延迟),11 月下旬两件大事同时发生——中美把筹码兑了(利空)、油厂把机器停了(利多近月)。多空在 11-20 那天正好对撞。
九、备注:口径警示
- 库存至少三套口径
:钢联 111 家主流油厂 124 万吨(10 月末,国君引用)、更宽样本 129.54→138.94 万吨(方正/坊间引用)、还有 77 万吨级别的读数。样本不同、周不同,绝对值不能互相减、不能平均,只能比各自口径下「周度变化的方向」——四套口径方向一致:高位,连续两周回落。 - 历史高点两套
:现货 5,702 元/吨(Mysteel,2022-11-20)vs 期货主连 4,514(2023-08-11)。前者是现货口径,后者是期货口径。 - 基差地区差很大
:11-11 同一天,东北 +90、华南 −70。引用基差必须带地区和日期。 - 榨利是单日值
:巴西豆盘面榨利 −384 元(12 月船期)随 CBOT 和升贴水每天变,引用必须带日期。 - 10-28 收盘两个数
:我按交易所日线核的是 3,208(+0.25%),部分资料写 3,230。 - M1-M5 价差四个数都是真的
:337(广发 10-29)、349(方正 10-31)、300(11-11 收盘)、309(11-13 收盘),三个交易日内能走 50 点。 - 「USDA 偏空」从来不等于豆系全偏空
:11 月报告美豆偏多、美豆粕同步收紧(期末 450→400)、美豆油靠产量下修利多。 - 库存口径现在有四套
:钢联 111 家主流油厂 124 万吨(10 月末)、五矿 118 万吨(11-06,周 −5)、Mysteel 全样本 125.23 万吨(第 46 周,−9.46)、更宽样本 129.54→138.94 万吨(方正/坊间)。样本不同、周不同,绝对值不能互相减、不能平均,只能看各自口径下「周度变化的方向」——四套口径方向一致:高位,连续两周回落。 - 出口船期表和采购表是两张不同的表,不能互相验证也不能互相否定
:AgriPort 巴西出口表管的是「卖家那边排没排船」(12 月 1 条船),McDonald Pelz 采购表管的是「中国买家买没买」(12 月已采 97.5%)——两个都真,因为 12 月到港的货 11 月就装船了。 - CFTC 净多单日期口径
:截至 11-10 当周(CFTC 惯例滞后一周发布),豆粕净多 72,001 手、连减 6 周。 - 11-17 持仓两个数
:同花顺 1,890,853、新浪 1,891,848,差 995 手属数据源口径微差。本文表格 11-19 一行用新浪补(同花顺当日缺数),其余以同花顺为准。
豆粕这个品种,数据全公开、机构全下场、期权全配齐——卷到最后,赢的方式只剩两种:一种是赚「数据从分歧走向一致」那一段的钱,靠的是船期表和库存表的日历;一种是赚「别人把超跌反弹读成反转」的钱,靠的是记住每根阳线的持仓。这周最值钱的教训也在数据里:巴西那张「12 月 1 条船」的表没变,变的是麦当劳佩兹的采购表——同一批货,卖家侧看是紧的,买家侧看是买完了的。12 月底巴西 1 月排船怎么开、采购表 2 月覆盖率怎么走,比现在所有的多空争论加起来都值钱。
免责声明:期货交易员日报与品种基本面分析所涉及的数据、观点等,大多数由AI撰写,仅为个人复盘所用,不构成任何投资建议。文中涉及的价格区间与多空入场条件,均为本人自用的观察记录。不荐股,不喊单,期货市场风险极高,据此操作,风险自负。我一直强调:能做好交易的是人,不是技术方法,也不是所谓交易系统。