研报速递
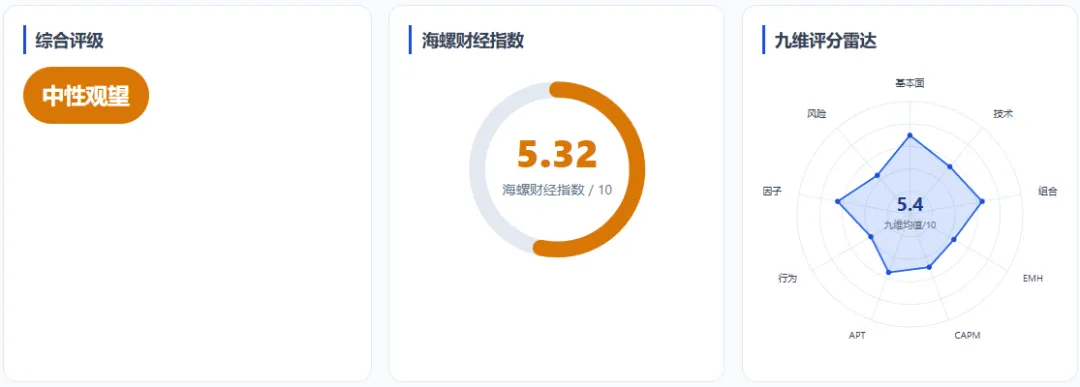
中外制药海螺财经指数深度量化研报 · 中期(3个月)走势预测
一、 基本面分析
1. 九个月硬数据:一份几乎无可挑剔的利润表。 依据 TDnet 登载的 FY2026 Q3 决算短信(IFRS,2026/10/27)与公司 IR「Latest Results」,1–9 月营收 ¥1,068,074 百万(1 兆 681 亿日元)、+17.2%,IFRS 营业利润 ¥522,570 百万 +21.6%、净利 ¥375,302 百万 +22.8%、归母综合收益 ¥416,831 百万 +44.9%、基本与稀释 EPS 同为 ¥228.07(上年同期 ¥185.70)。公司管理用的 Core 口径剔除无形资产摊销 ¥1.9bn 与事业再构筑费用 ¥11.6bn 后,Core 营业利润 ¥536,058 百万 +19.0%、Core 营业利润率 50.2%(上年同期 49.4%,提升 0.8pct)、Core 净利 ¥384,679 百万 +20.2%。拆收入结构:制品销售额 ¥906.8bn +14.1%,其中国内 ¥406.3bn +18.2%(肿瘤领域 ¥204.8bn +13.3%、专科领域 ¥201.5bn +23.6%,Polivy / Hemlibra / Vabysmo / Lunsumio / Elevidys 驱动)、海外 ¥500.5bn +11.0%(对 Galderma 的 NEMLUVIO 出口与对罗氏的 Alecensa 出口显著增加);其他营收 ¥161.3bn +37.7%,其中特许权使用费与利润分成 ¥140.8bn +25.4%,另有一次性收入(one-time income)。成本端:销售成本率 34.7%(+1.6pct,产品结构变化)、毛利 ¥753.8bn +16.3%、Core 研发费 ¥141.2bn +9.6%(占营收 13.2%)、SG&A ¥76.9bn +10.8%(主要因外形标准课税与临时费用)。资产负债:总资产 ¥2,374,320 百万(较 2025/12 末 -3.8%)、归母权益 ¥2,088,536 百万 +3.1%、权益比率由 82.1% 升至 88.0%、有息负债为零、D/E 0.00。单季看,Q3 营收 ¥4,047 亿、净利 ¥1,436 亿,分别高于一致预期 ¥3,494.61 亿(+15.81%)与 ¥1,383.23 亿(+3.81%),EPS ¥87.20 对预期 ¥79.86 超 9.2%。
2. 三年趋势:盈利能力稳定在极高水平,但增长并非线性。 A/B 类财务序列(Japan IR、Paasa、kabuyoho 三源互证):FY2021 营收 ¥999,758M / 营业利润 ¥421,897M / 净利 ¥302,995M / EPS ¥184.17 / OCF ¥279,626M / FCF ¥206,760M / ROE 25.50% / 营业利润率 42.20%;FY2022 ¥1,259,726M / ¥533,308M / ¥374,429M / ¥227.57 / ¥243,582M / ¥172,343M / 26.29% / 42.34%;FY2023 ¥1,111,367M / ¥439,174M / ¥325,472M / ¥197.80 / ¥409,925M / ¥335,667M / 20.02% / 39.52%(营收与利润双降);FY2024 ¥1,170,611M / ¥542,002M / ¥387,317M / ¥235.36 / ¥447,600M / ¥392,701M / 20.37% / 46.30%;FY2025 ¥1,257,941M +7.5% / 营业利润 ¥598,833M +10.5% / 净利 ¥434,012M +12.1% / EPS ¥263.73 / OCF ¥389,500M / FCF ¥313,200M / 营业利润率 47.6%。可见三年营收在 ¥1.0–1.26 万亿区间震荡上行、2023 年出现过一次明显回撤,而利润率与 ROE 始终维持在 40%+ 与 20%+ 的极高分位,现金及短期投资约 ¥979.7bn、零有息负债——这是与多数仍处于亏损或高杠杆状态的创新药企最本质的区别。FY2025 股息 ¥272(中期 ¥125 + 年末 ¥147),其中含创业 100 周年特别股息合计 ¥150,常规部分 ¥122;FY2026 预想 ¥132(中期 ¥66 + 年末 ¥66,据え置き),表面同比 -51.5%,但剔除特别股息后常规股息 ¥122→¥132 为 +8.2%,Core 派息率 44.7%——这一口径差必须澄清,否则会误判为「股息腰斩」。
3. 内在估值:23.5 倍 PE 定价的是「罗氏联盟 + 版税年金」,不是单一产品。 相对估值上,现价对应 PE(TTM) 23.33–24.31、PB 5.24–5.67、EV/EBITDA 13.47–14.09、P/S 7.75、PEG 1.86–2.06、股息率 1.85–2.06%,估值溢价相对行业均值 +13.9(Japan IR 口径)。以公司 FY2026 指引 Core EPS ¥295 与 9M IFRS EPS ¥228.07 推算,全年 IFRS EPS 约 ¥294(含 Q4 隐含约 ¥66),与 Core 口径基本收敛;若按 FY2027E EPS ¥310–335(基于模型推断:以公司指引叠加 6.9%–13% 增长,非公司披露)配 22–27 倍 PE,得 ¥6,820–9,045。另以 EBITDA ¥744,506M × EV/EBITDA 13.47–14.09 反推 EV 约 ¥10.0–10.5 万亿,加净现金后每股约 ¥6,430–6,730,明显低于现价;以 FY2025 FCF ¥313.2bn / 16.79 亿股 = 每股 ¥186.5、给 20–25 倍得 ¥3,730–4,660,更低。三条相对估值路径离散度极大,说明现价里包含相当比例的、无法用当期现金流解释的「管线与版税期权价值」——DCF 在此处只能作为下界,不能作为中枢。本报告因此以远期 PE 法为主锚、CAPM 为收敛下界、机构一致预期为上界,三路在 ¥7,200–8,400 收敛,并在第 10 章转成情景区间。
4. 护城河与最新催化:抗体工程平台 + 罗氏全球分销,但两条成长叙事已被削弱。 中外真正的壁垒不是单一分子,而是「创制能力 × 罗氏全球商业化」的分工: recycling antibody(pH 依赖性结合)与 bispecific antibody 平台产出 Hemlibra(2026 年 9 月三位研究员获 Lasker-DeBakey 临床医学研究奖)、Enspryng、NXT007、DONQ52;罗氏负责海外注册与销售,中外收取出口货款与分级版税。Q3 管线进展密集:Enspryng 获 FDA 批准甲状腺眼病(TED,首个居家皮下方案)并在日美欧申报 MOGAD(日本 Sakigake、美国优先审评);Hemlibra 自动注射器 8 月日本申报、目标 2027 年全球上市;Lunsumio 滤泡性淋巴瘤 III 期与 sefaxersen IgA 肾病 III 期中期分析均达主要终点;divarasib 二线 KRAS G12C 非小细胞肺癌 Krascendo-1 III 期在 ESMO 主席论坛并同步发表于《新英格兰医学杂志》,PFS 风险降 42%、死亡风险降 44%、中位 OS 约 18 个月(对照 sotorasib/adagrasib 约 12 个月);cevostamab 启动复发难治多发性骨髓瘤 III 期;AID351 抗登革热抗体授权 GSK、SPYK04 RAF-MEK 分子胶授权 InxMed。但两条曾支撑 2 月历史高点 ¥10,700 的叙事已被事实削弱:其一,日经 2026/8/1 仍把 GYM329(emugrobart)描述为「减重后防反弹、2029 年后申请」的下一代肥胖药亮点,而公司 9/28 公告宣布罗氏因 GYMINDA II 期中期分析「难以达到预设的临床意义减重目标」终止全部肥胖开发并退回权利(罗氏 2026/3 已先行终止 SMA 与 FSHD);其二,orforglipron(礼来商品名 Foundayo)2026/4/1 获 FDA 批准、4/6 发货,Q3 销售 $184M 低于分析师预期约 $229M(首个部分季度 $97M,累计 $281M),且日经明确写「本格的な収益貢献は 27 年 12 月期以降」。这两点分别在下文的冲突留痕中展开。
【冲突留痕 · 其一|公司口径 vs 决算短信与第三方:Q3 收入质量与 Q4 隐含减速】
- 【公司口径】
(B 类,公司 IR):10/27 业绩新闻稿标题即写「Full-year results are expected to exceed the forecast」;10/27 电话会 CEO 奥田修称「进展顺利、预计超越」;TipRanks 转述管理层「九个月进度已高于通常 75% 基准,达成全年预测非常可能,暗示上行空间」。Core 营业利润率 50.2% 被作为盈利能力叙事的核心。 - 【监管/第三方证据】
(A 类 TDnet 决算短信 + B 类 Latest Results + C 类 kabu-ir):公司同时自陈「为配合次世代基干业务系统(ERP)导入,将对医药批发商的出货提前至 7–9 月季度,国内销售因此增加」,并明确「前倒影响金额未披露、第 4 季度销售动向需注意」;其他营收的增长亦含「一時金収入 / one-time income」。罗氏 10/22 Q3 官方稿亦独立确认日本销售 +25% CER 中包含「ERP 系统导入相关的时点效应」。而全年指引与股息预想均维持不变(据え置き)。 - 二者在「Q3 的 +17.2% 是否为可持续的经常性增长」上存在冲突,请读者结合下文证据自行研判。
按维持不变的指引做纯算术推算(非公司披露、基于模型推断):Q4 2026E 营收 = ¥1,345,000M − ¥1,068,074M = ¥276,926M;Q4 2025 实绩 = FY2025 ¥1,257,941M − 9M ¥911,640M = ¥346,301M,即隐含同比约 -20.0%。同法 Core 营业利润 Q4 隐含 ¥133,942M(上年约 ¥172,756M,-22.5%)、Core 净利 ¥100,321M(上年约 ¥131,163M,-23.5%)。更值得玩味的是市场反应:10/27 财报大幅超预期当天,股价收 ¥6,688、-3.03%(成交 322 万股)。「超预期 + 超预测表述 + 指引不上调 + 财报日下跌」四者并存,是典型的收入质量折价。本章及风险、综合章评分按更保守一侧执行。
【冲突留痕 · 其二|市场叙事 vs 礼来 SEC 10-Q:orforglipron 的版税期权究竟值多少】
- 【公司/市场口径】
(B/C 类):中外 2018 年以 $50M 首付款将 orforglipron 全球开发销售权授予礼来(潜在里程碑上限约 $390M);2026/4/1 FDA 批准为全球首个口服小分子非肽 GLP-1 减重药,从申报到获批仅 50 天、较 PDUFA 提前 294 天;日经记载「美国获批・发售预期自 2025 年下半年起推动中外股价走强,2026 年 2 月下旬创上市以来新高」(对应 52 周高点 ¥10,700,FT 标注日期 2026/2/25)。卖方对峰值销售的预测从 Bloomberg 共识 $18B(2030)、RBC $36B 到 Citi >$40B。 - 【监管/第三方证据】
(A 类 礼来 Form 10-Q 原文,SEC EDGAR 体系):「We have a license agreement with Chugai Pharmaceutical Co., Ltd … In addition to milestone payment rights which are not material, Chugai receives tiered royalty payments on worldwide net sales ranging in percentages from mid single digits to low teens, which we recognize as cost of sales.」即里程碑权利「不重大」、版税仅中个位数至低双位数分级。C 类 Convexity 依据礼来 10-Q 与电话会测算 Foundayo Q3 销售 $184M、低于预期约 $229M,累计 $281M;2026 全年共识约 $1.6B(区间 $1.5–2.8B)。 - 二者在「Foundayo 是否足以重估中外整体盈利中枢」上存在冲突,请读者自行研判。
即便按最乐观峰值 $40B × 低双位数上限 13% 折算,年化版税约 $5.2B(约 ¥830bn),确属可观;但这是 2030 年后的稳态,而 Q3 当期 $184M × 约 10% ≈ $18M(约 ¥2.9bn),相对中外单季 ¥4,047 亿营收不足 1%。日经亦明确「真正的收益贡献要到 2027 年 12 月期以后」。因此 2 月高点所隐含的「即时兑现」与条款及实绩之间存在明显时点错配,本章评分取保守侧。
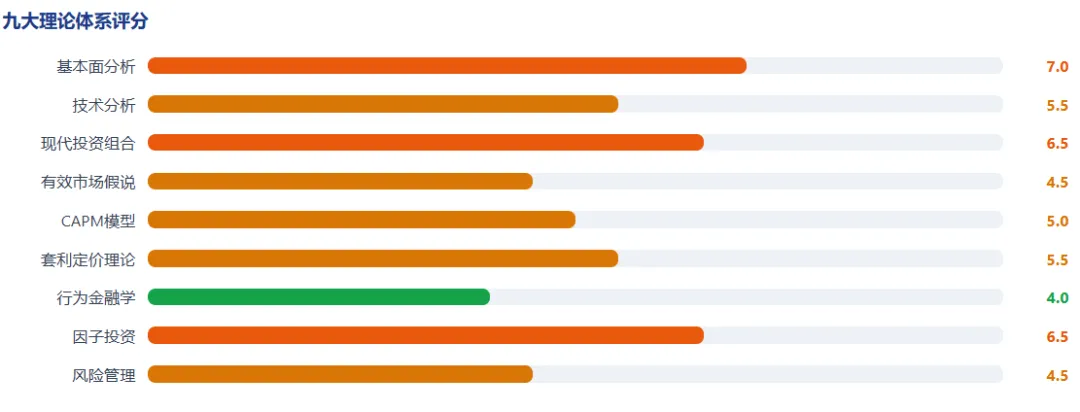
【结论与评分】:7.0 分。 50.2% 的 Core 营业利润率、88% 权益比率、零有息负债、20%+ ROE、连续 20% 上下的利润增速与密集兑现的后期管线,构成日股大型药企中罕见的资产质量,基本面本可给到 8 分以上;但 Q3 增长含未披露金额的 ERP 出货前倒与一次性收入、维持不变的指引倒推出 Q4 约 -20% 的隐含减速、Actemra 生物类似药已在欧洲 -26%、以及两条成长叙事(GYM329 终止、orforglipron 版税「不重大」)的削弱,使「+17.2%」不能直接外推,故按冲突规则下调至 7.0。
二、 技术分析
1. 多周期趋势:中期修复、长期仍在年线下方。 Investing.com 完整日线序列给出清晰路径:10/20 ¥6,430(阶段低点 6,295)→ 10/27 财报日 ¥6,688 → 10/30 ¥6,822 → 11/2 ¥6,843 → 11/4 ¥6,895 → 11/5 ¥7,190(+4.28%,成交 474 万股) → 11/6 ¥6,806(-5.34%,恐慌放量 525 万股,当日日经 225 -5.96%) → 11/9 ¥7,185(+5.57%) → 11/10–11/13 在 ¥7,146–7,181 横盘 → 11/16 ¥7,380(+2.77%) → 11/17 ¥7,340(盘中高 7,506,一个月最高)→ 11/18 ¥7,206 → 11/19 ¥7,266 → 11/20 ¥7,109(-2.16%,收于当日最低 7,109,光头阴线)。一个月区间涨幅 +12.2%、均价 ¥6,946.8;株太郎口径较 10/13 的 1 个月 +16.4%,同期日经 225 -10.3%,超额约 26.7pct,3 个月 +0.1% 对日经 -11.0%。均线系统(jhenbang 11/17 快照):MA5 ¥7,239 / MA20 ¥6,915 / MA60 ¥6,659.58 / MA240 ¥7,827.29;Japan IR 11/13 口径为 5 日 +0.35%、25 日 +7.74%、75 日 +7.24%、200 日 -6.54%。结论:现价站上 20 日与 60 日均线(短中期偏多排列),但仍低于年线约 9.2%,且 11/20 已跌破 MA5——属于「下降趋势中的强反弹」,尚不构成长期趋势反转。月 K 视角,2/25 的 ¥10,700 历史高点至 10/2 的 ¥5,974 低点最大回撤约 -44.2%,此后仅收复约三分之一。
2. 关键价位:筹码峰密集在 6,800–7,200,上方年线是最硬阻力。 依据近一个月成交密集区与多源均值:强支撑 ¥6,660–6,720(MA60 6,659.58 与 10/29 收盘 6,653 重合),次支撑 ¥6,295–6,363(10/20 低点 6,295 与布林下轨 6,362.65 重合),极端支撑 ¥5,974(52 周低点)。上方第一阻力 ¥7,288–7,467(11/20 高点 7,288 与布林上轨 7,467.35),第二阻力 ¥7,506(11/17 一个月高点),强阻力 ¥7,827(MA240/年线)与 ¥8,393(15 家机构均价),远端 ¥10,700(历史高点)。现价 ¥7,109 恰落在 6,800–7,200 的密集成交带中枢,意味着上下两方向的套牢盘与获利盘都相当厚,突破需要成交量配合。
3. 量价与指标:反弹动能已边际转弱。 11/17 快照 RSI 65.65、KD 78.0/74.9、MACD 215.1544、布林上轨 7,467.35 / 下轨 6,362.65;MarketInOut 11/18 快照 RSI(14) 60.28、RSI(7) 58.23、RSI(3) 42.17(短周期已转弱)、ADX(14) 20.72(低于 25,趋势强度不足)、ATR(14) ¥215.45 / 2.99%、平均日振幅 191.79 / 2.76%、Williams %R -30.49、动量(14) +592。成交量方面,11/20 为 262 万股,接近但略低于 249–325 万股的均量区间,属缩量下跌(相对 11/6 的 525 万股恐慌量显著收敛);相对强度 88/100(1 个月分位 97 / 100、6 个月 33 / 100、1 年 52 / 100)说明短期极强、中期偏弱。指标组合的读法是:11 月的超额收益主要是大盘暴跌中的防御性资金驱动,而非个股趋势性放量突破;ADX 20.72 与 RSI(3) 42.17 共同提示反弹进入衰减段,11/20 收于当日最低则确认短线转弱。
4. 最新消息催化下的技术异动:利好钝化与「跌不动」并存。 三个交易日最具信息量:① 10/27 Q3 财报大幅超预期(营收 +15.81%)当天 -3.03% 收 6,688,且随后 10/28 继续 -1.11% 至 6,614,是典型的「利好出尽 / 前倒质量被识破」,构成负向 PEAD;② 11/6 日经 -5.96% 时中外 -5.34%、11/20 日经 -5.06% 时中外仅 -2.16%,两次系统性抛售中第二次明显抗跌,验证低 Beta 防御属性;③ 11/9 +5.57% 与 11/16 +2.77% 分别对应 orforglipron 相关 III 期数据与大盘修复,但均未能有效突破 7,506,形成双顶雏形。此外 11/20 全球普跌(台湾加权 -6.23%、韩国 KOSPI -5.21%、恒生 -1.89%、上证 -1.23%、纳指 11/19 -2.25%),中外在此背景下的相对抗跌更应归因于医药防御板块与低自由流通盘,而非公司特定利好。
【结论与评分】:5.5 分。 短中期均线偏多、一个月跑赢日经 26.7pct、11/20 系统性暴跌中仅 -2.16% 且缩量,均为正面;但价格仍低于年线 9.2%、11/20 收于当日最低并跌破 MA5、ADX 20.72 显示趋势强度不足、RSI(3) 已回落至 42.17、7,288–7,827 阻力带密集、且 10/27 超预期财报反向下跌暴露利好钝化,故不支持趋势性看多。
三、 现代投资组合理论分析
1. 风险收益特征:Beta 低但绝对波动并不低。 多源 Beta 读数:FT Markets 0.6557、Makkler 0.76、TradingView(BMV 交叉上市 4519/N)0.61,一致落在 0.61–0.76 的低 Beta 区间,明显低于 1;本报告采用该区间,并排除 TradingView 同时给出的「波动率 12.66%」(与下述 39–40% 严重互斥,判为不同标的/口径)。但绝对波动率高:QuantMundi 1 年年化波动率 39.4%、Makkler 40.0%,高于其统计的全球医疗保健板块中位数 33%,更远高于标普 500 的 14%;5 年最大回撤 -41.9%。这一「低 Beta × 高特质波动」组合的成因是:与日经 225 的 AI/半导体权重相关性低(QuantMundi 给出与 QQQ、XLK 的周收益相关性 -0.25 至 -0.19),但个股自身受减重叙事、罗氏关联与汇率驱动的跳空风险大(2 月高点至 10 月低点 -44.2%)。因此低 Beta 不等于低风险,只是系统性风险占比小。
2. 组合角色:适合作为「防御卫星」而非核心底仓。 夏普比率、索提诺比率及与 TOPIX / 日经 225 的完整相关性矩阵实测值,本次检索未获得可靠公开数据,标注「数据未核实」,以下为基于 Beta、波动率与收益序列的定性推断(基于模型推断)。以 Rf = 日本 10Y JGB 2.870%、1 年收益 -14.12%(FT 11/20 口径;QuantMundi 11/16 为 -6.6%、Makkler 11/5 为 +5.7%,因起算日不同分裂,本报告并列不混用)、波动率 39.4% 计,粗略夏普为负;但 11 月单月 +12.2%~+16.4% 对日经 -10.3% 的表现,说明其在风险资产集体回撤时提供显著正边际贡献。配置价值有两条硬约束:其一,罗氏持股 59.89%、自由流通仅 38–40%(Japan IR 更严格口径:Insider 59.9% / Institutional 19.5% / Public Float 20.7%),指数权重与可交易市值错配,大额建仓存在冲击成本;其二,公司约 47% 收入来自海外销售与版税,汇率因子使其并非纯日元防御资产。综合判断:在日股组合中适合作为 5%–10% 的防御卫星仓,用以对冲科技/半导体集中度,但不宜作为压舱核心。
3. 风险分解与多元化效应。 系统性部分:日经/TOPIX 方向、日本 10Y JGB 2.870% 与 BOJ 12 月加息(市场定价约 85%)、Fed 12 月加息(CME 约 96%)、USD/JPY 159.35–159.74 的干预风险、全球 AI 估值收缩外溢(11/20 直接触发日经 -5.06%)。非系统性部分:Q3 出货前倒导致的 Q4 收入断层、GYM329 终止后的减重管线真空、orforglipron 版税节奏、Actemra 生物类似药侵蚀(罗氏 Q3 欧洲 -26%)、FY2027 中间年药价改定、罗氏作为控股股东的关联交易与战略决策(对 Alecensa 出口定价、emugrobart 权利退回)。以 Beta 0.61–0.76 粗算,系统性方差占比大致在 37%–58% 区间(基于模型推断),意味着分散掉一半以上非系统风险需要组合内配置多个不相关的医药子行业,单靠持有一只中外无法完成;反过来,其与科技板块的负相关使其在「AI 高权重组合」中的边际分散收益明显高于在「医药高权重组合」中。
4. 大盘与板块最新轮动:11 月是一次教科书式的防御切换。 11/6 日经 225 单日 -5.96%(史上第三大点数跌幅)、11/20 再 -5.06% 至 56,436.65 的约 7 个月新低,两次均由 AI/半导体估值担忧触发(11/20 软银、铠侠、揖斐电跌幅均超 11%,日经半导体指数一度 -7.8%)。同期中外 11/5 +4.28%、11/9 +5.57%、11/16 +2.77%,一个月 +12.2%~+16.4%,相对强度 88/100、1 个月分位 97/100。资金流向上,Japan IR 显示 Vanguard Total International Stock Index Fund 持股 0.56%(+0.57%)、Vanguard Developed Markets 0.37%(+1.14%)、iShares Core MSCI EAFE 0.30%(+1.49%)小幅增持,而 Vanguard Health Care Fund 0.49%(-3.97%)、Harding Loevner 0.28%(-1.67%)、T. Rowe Price Overseas 0.22%(-1.74%)主动减持——被动指数增持、主动医药基金减持的分化,恰好说明 11 月的超额收益更多来自「被动/避险资金按指数权重买入」而非「主动基本面加仓」。
【结论与评分】:6.5 分。 与科技板块负相关、两次大盘暴跌中第二次明显抗跌、一个月超额 26.7pct,防御与分散价值被真实验证;但 39–40% 的年化波动率与 -41.9% 的五年最大回撤远超「低 Beta」给人的直觉,加之自由流通仅 38–40% 的流动性折价、被动增持/主动减持背离,使其只能承担有限仓位,故不给更高分。
四、 有效市场假说检验
1. 信息效率等级:半强式在「收入质量」这一维度出现局部失效。 弱式有效检验上,价格序列对历史信息吸收较快(11/6 暴跌后 11/9 即 +5.57% 修复),未发现可利用的简单动量/反转规律。半强式检验上则出现两处明显异常:① 10/27 财报营收超预期 15.81%、净利超 3.81%、EPS 超 9.2%,当日却 -3.03%、次日再 -1.11%;② 公司明示「全年预计超过预测」却不上调指引,市场用了约 8 个交易日(10/27 → 11/5)才把「前倒 + 一次性收入」的负面含义与「防御性买盘」的正面含义重新定价。合理解释是:半强式有效要求投资者即时解析 IFRS/C 双口径、ERP 出货时点、其他营收中的一時金——这类会计解读门槛造成短暂定价扭曲,属于信息不对称而非市场无效。
2. 市场异象:负向 PEAD、动量反转与 52 周低点效应叠加。 财报公告后漂移(PEAD)在此为负向:超预期财报后两日累计约 -4.1%,随后 10/30–11/5 才回升 +8.0%,方向与经典正向 PEAD 相反。动量反转上,2/25 创 ¥10,700 上市新高后至 10/2 ¥5,974 的七个月 -44.2%,随后一个月 +16.4%,构成典型的「长期动量崩溃 → 短期反转」。日历/52 周低点效应上,10/2 触及 52 周低点后一个月显著跑赢大盘 26.7pct,与「坏消息出尽后的均值回归」一致。另需注意 FT 记载 11/20 收盘价距 52 周低点 +19.0%,说明当前既非超卖也非超买极端区。
3. 内部人与大资金行为信号。 股权高度集中:罗氏控股 59.89%(表决权 61.12%),Japan IR 股东构成 Insider 59.9% / Institutional 19.5% / Public Float 20.7%,机构持有人 433 家;富途口径流通股 6.39 亿股 / 总股本 16.79 亿股。本次检索未发现 2026 年 10–11 月罗氏增减持、公司自身回购或董监高增减持的公开披露,标注「数据未核实」;可确认的是公司 IR 设有「自己株式取得状況」与「资本コストや株価を意識した経営」专页,但未见窗口内新公告。机构侧的分化(见第三章)以及 15–20 家覆盖机构 0 家给出卖出(Investing.com 10 买 / 5 持 / 0 卖;Japan IR 5 强买 / 6 买 / 4 持 / 0 卖;Makkler 12 买 / 4 持 / 0 卖;Eulerpool 13 买 / 7 持 / 0 卖)本身就是一种极端信号——当所有覆盖者都不看空时,负面信息的边际价格冲击会被放大。
4. 近期事件消化与信息不对称:三处「信息噪声」值得单独记下。 其一,旧闻串档:AASTOCKS / 老虎 / Yahoo 财经 / 长桥同步转载「今日(20日)收盘 8,844 日圆 +5.9%、礼来上周四(16日)公布 orforglipron 三期结果」的通稿,与 Investing.com 完整日线(10/20–11/20 价格带 6,295–7,506)及 11/20 实际 -2.16% 全面冲突,且无年份标注;若被当作基准价或「当日利好」采信,会直接颠倒结论。其二,同名公司混淆:检索中反复出现 CHUGAI RO(中外炉工业,TYO:1964)的 ROE 15.68% / PBR 0.96 等财务序列,与中外制药无关。其三,叙事与事实的时间差:日经 8/1 仍将 GYM329 作为减重亮点,公司 9/28 才公告终止;市场在 2 月已按「减重双引擎」给出 ¥10,700 极值。这三类噪声共同说明:该标的的信息解读门槛偏高,半强式有效只在延迟意义上成立。
【冲突留痕 · 其三|市场/媒体叙事 vs 公司法定公告:GYM329 减重引擎的消失】
- 【市场/媒体口径】
(C 类,日本经济新闻 2026/8/1 会员专稿):明确写「中外药还在推进防止反弹的新型减肥药研发,2029 年以后申请……生物医药 GYM329,特点是即使体重下降也能保持肌肉量」;并记载股价因 orforglipron 与减重预期自 2025 下半年走强、2026 年 2 月下旬创上市新高。这意味着市场彼时把「orforglipron 版税 + GYM329 保肌减重」视为双引擎。 - 【公司法定公告 / 第三方证据】
(B 类公司 9/28 公告 + A 类东证披露 + C 类 pharmaphorum / Europe Pharma Today / RTTNews):公司 2026/9/28 公告,罗氏因 GYMINDA II 期中期分析结论为「难以达成预设的临床意义减重目标」终止 emugrobart(GYM329)全部肥胖开发并退回全部权利;且罗氏早在 2026/3 已终止该资产的 SMA 与 FSHD 开发。公司转而「准备重启 SMA 自主开发并考虑对外授权」,并声明「对 FY2026 合并业绩预测无影响」。Q3 电话会(10/27)由项目负责人草野司再次确认该决定。 - 二者在「中外是否仍拥有可定价的减重自研管线」上存在冲突,请读者自行研判。
客观事实是:同一资产在七个月内被罗氏两度放弃(3 月 SMA/FSHD、9 月肥胖),而公司给出的重启方向是罗氏已放弃的 SMA 且未给出首例入组日期;公司称「不影响 FY2026 预测」在会计上成立(该资产本无收入),但不影响会计预测 ≠ 不影响估值中的期权价值。市场在 8 月至 9 月底之间对该信息消化明显滞后,本章及所涉维度评分按保守侧执行。
【结论与评分】:4.5 分。 财报超预期反向下跌、公司「超预测」表述与指引不变的矛盾被延迟约 8 个交易日消化、旧闻串档与同名公司混淆、以及 GYM329 终止信息相对媒体叙事的显著时滞,共同指向半强式有效的局部失效与较高信息噪声;唯一的正面是价格对大盘冲击的吸收迅速且未出现持续错价。评级按更保守一侧给出。
五、 资本资产定价模型分析
1. 理论预期收益率推导。 采用日股本币口径:无风险利率取 日本 10 年期国债 2.870%(2026/11/19,JGB 收益率曲线官方数据),2Y 1.853%、30Y 4.030%、10Y-2Y 期限利差 +101.7bp;Beta 采用 FT 0.6557 / Makkler 0.76 / TradingView 0.61 的 0.61–0.76 区间;日本股票市场风险溢价 ERP 取 5.0%–5.5%(基于模型推断,本次未检索到权威实时 ERP 发布值,标注「数据未核实」)。代入 E(R) = Rf + β×(Rm − Rf):低配组 2.870% + 0.61×5.0% = 5.92%,高配组 2.870% + 0.76×5.5% = 7.05%(年化)。折算三个月(乘以 1/4)约 1.48%–1.76%,对应基准价 ¥7,109 的理论区间 ¥7,214–7,234。这一数值与当前 1 个月已实现 +12.2%~+16.4% 形成鲜明对照——11 月的超额收益在 CAPM 框架下属于纯粹的 Alpha(防御性重定价 + 事件驱动),而非承担系统性风险应得的补偿。
2. Alpha 挖掘与验证:卖方目标隐含的 Alpha 是理论回报的十倍以上。 机构一致预期:Investing.com 15 家均价 ¥8,393.33(相对 7,109 为 +18.1%)、Japan IR 15 家均价 ¥8,447(中位 ¥8,700)、Makkler 16 家均价 ¥8,507.14、Eulerpool 20 家均价 ¥9,469.24(中位 9,368.70,+37.1%);区间 ¥6,100–11,000,跨度达 80%。相对三个月理论回报 1.48%–1.76%,均价所隐含的上行需 10–25 倍的 Alpha 才能兑现,且这些目标价是 12 个月口径、并非三个月。更关键的是一致预期本身在下修:Simply Wall St 记录目标价 ¥12,440 → ¥11,000(10/19,理由含「更低的未来 PE 倍数」)、公允价值 ¥8,870 → ¥8,677(10/16);Investing.com 明细显示 Citi 由 ¥13,300 → ¥11,100(10/7)→ ¥11,000(10/29)、Macquarie ¥10,000 → ¥7,600、CLSA ¥9,300 → ¥8,900、Nomura/Instinet ¥8,000 → ¥7,600。同时 kabuyoho 一致预期(2026/7/17)FY2026 营收 ¥1,380,520M +9.7%、经常利益 ¥698,100M +16.8%、净利 ¥506,986M +16.8%,均高于公司指引 ¥1,345,000M +6.9%——一致预期比公司自己更乐观,构成下修风险敞口。
3. 风险补偿合理性。 以 PE(TTM) 23.5、PB 5.24–5.67、股息率仅 1.85–2.06%、PEG 1.86–2.06 计,投资者在当前价位承担的估值风险并不低;而 CAPM 给出的补偿仅约 6%–7% 年化,其中无风险部分已占 2.87%。若扣除 39.4% 的年化波动率,单位风险补偿偏薄。合理的解读是:市场并未按 CAPM 定价,而是给「罗氏联盟 + 后期管线 + 版税年金」的永续属性加了一项模型外的确定性溢价;这项溢价在利率上行期最脆弱。
4. 最新利率与 Alpha 重估:两家央行同时收紧。 日本央行 10/29–30 会议维持政策利率 1.25%(9 月刚加息 25bp,7:2 投票),11/18 植田和男行长重申「视经济、物价、金融形势继续加息」,明确 12 月加息在桌面;市场定价 12 月加息约 85%,会议日 12/17–18;Ebury 预计 12 月加 25bp、2027 Q1 再加一次至约 1.75%。美联储侧,11/20 政策利率 4.00%(WatchTower 口径;另有 3.875% 口径,并列不混用),CME FedWatch 定价 12 月加息约 96%,FOMC 12/8–9 且为含 SEP 点阵图的会议;美日利差 +275bp,六个月远期定价 +294bp(向美元走阔 19bp)。若 Rf 从 2.870% 再上行 25–50bp,CAPM 理论回报虽小幅抬升,但折现率上升对 23.5 倍 PE、5.4 倍 PB 的高久期资产的压制远大于此;同时日元走弱(USD/JPY 159.35–159.74)对出口与美元版税是收入端利好——这两股力量方向相反,构成第 6 章 APT 的核心。
【结论与评分】:5.0 分。 CAPM 三个月理论回报仅 1.48%–1.76%(¥7,214–7,234),而机构均价隐含 +18.1%~+37.1%,差额全部依赖事件 Alpha;一致预期目标价连续下修且营收共识高于公司指引,Alpha 的可兑现性存疑;12/8–9 FOMC 与 12/17–18 BOJ 双收紧将同步抬高折现率。故仅给中性分。
六、 套利定价理论分析
1. 宏观与行业因子识别。 影响中外制药定价的六类因子:① 汇率(USD/JPY)——海外销售 9M ¥500.5bn 占总营收约 47%、Hemlibra / NEMLUVIO 版税多为美元计价,日元贬值直接抬升日元报表收入;② 利率(JGB 10Y / Fed / BOJ)——决定 23.5 倍 PE 的贴现率;③ 日本药价制度(FY2027 中间年改定)——中医协 10/7 药价专门部会上,支付方代表(健保连 佐保洋一)主张把专利期内药品也纳入改定范围,制药业 8/26 则要求通胀挂钩涨价与冻结专利期降价;厚生劳动省中医协「薬-2」文件另涉及「已收载生物类似药的生物先行品适用 G1 规则」,直接指向 Actemra 类产品;④ 生物类似药竞争——罗氏 Q3 官方显示 Actemra/RoActemra CHF 1,621M -10%(美国 -9%、欧洲 -26%),过期专利品(Avastin / Herceptin / MabThera / Lucentis / Actemra)合计 -CHF 0.4bn CER;⑤ 关联方与授权伙伴节奏——罗氏对 Alecensa 的出口订单、Galderma 对 NEMLUVIO 的采购、礼来 Foundayo 放量;⑥ 全球风险偏好——11/20 AI 估值担忧引发日经 -5.06%,医药防御板块反而受益。
2. 因子敏感度(Factor Loading)测算(基于模型推断,非实测回归)。 汇率弹性最高:以海外销售 + 版税约 55%–60% 的收入敞口估算,日元每贬值 1% 对营收的正向贡献约 0.5%–0.6%(假设成本端以日元为主),但因罗氏内部转移定价与出口单价调整(Q3 电话会明确提到「出口单价下降,靠出口数量与汇率效应基本抵消」),实际弹性会被部分对冲,不可简单线性外推。利率敏感度为负且非线性:PE 23.5 / PB 5.4 属高久期,10Y JGB 每上行 25bp 对公允价值的压制约 2%–4%(基于模型推断)。药价改定敏感度为负且集中:国内销售 ¥406.3bn 占 38%,若专利期内品种被纳入中间年改定,对国内增速的冲击可能抵消新产品放量。全球风险偏好敏感度为负相关(风险偏好下降时该股相对受益),这是 11 月超额收益的主要来源。
3. 经济情景压力归因。 「温和加息 + 日元维持 155–160」:出口与版税折算维持高位、贴现率小幅上行,收入端与估值端基本对冲,对应本报告基准情景;「BOJ 连续加息 + Fed 转鸽、日元升破 150」:日元升值直接压缩海外收入折算,同时日本贴现率上行,构成双杀,是最需防范的宏观尾部;「滞胀 + 能源冲击(布伦特 >$100)」:日本进口成本上升推升通胀与加息压力,但医药需求刚性使营收受损有限,估值端承压为主;「全球风险资产再定价(AI 泡沫收缩)」:日经下跌但中外相对抗跌,可能出现「绝对小幅下跌、相对大幅跑赢」的组合,11/20 已演过一次。
4. 最新宏观事件与产业政策融入。 11/20 日经 225 -5.06% 收 56,436.65、TOPIX -3.88%,创约 7 个月新低,触发因素为纽约股市 11/19 三大指数下跌(纳指 -2.25%)与 AI 投资回报担忧;同日台湾加权 -6.23%、韩国 KOSPI -5.21%。日本基本面:9 月核心 CPI 2.1%、核心核心 2.4%,平均现金收入连续 7 个月同比 +3% 以上(三十余年来最长),10 月出口 +20.5%,Q3 GDP 年化小幅收缩(口径有 -0.1% 与「略收缩」两说,并列不混用)。日本 10Y JGB 2.870%(11/19)、30Y 4.030%,收益率曲线陡峭化。产业政策上,公司自己在 IR「事业等のリスク」中承认:「国内外药价下调政策强化……除两年一次的药价改定外,2021 年度导入的中间年改定已实施,若药价下调政策与生物类似药振兴政策扩大,可能导致收益下降并妨碍研发投资」——这是 A/B 类官方风险自陈,与市场把国内 +18.2% 当作可持续增长的叙事形成对照(详见第九章冲突其五)。
【结论与评分】:5.5 分。 汇率与防御属性提供两道正向缓冲(日元 159–160、与科技板块负相关),零负债结构也使利率上行的财务费用冲击几乎为零;但 FY2027 中间年药价改定、Actemra 生物类似药在欧洲 -26% 的结构性侵蚀、以及「BOJ 加息 + 日元升值」的双杀尾部,使因子净暴露偏负。多空大致均衡略偏保守。
七、 行为金融学分析
1. 情绪周期诊断:机构端「零看空」的极端拥挤,交易端短期偏热后转凉。 覆盖机构 15–20 家、0 家卖出(Investing.com 10 买 / 5 持;Japan IR 5 强买 / 6 买 / 4 持;Makkler 12 买 / 4 持;Eulerpool 13 买 / 7 持;富途强推 33.33% / 买 33.33% / 持 33.33%),评级均分 2.00(1=强买、5=强卖)。这类「全员不看空」结构在行为金融上是典型的一致性拥挤:负面消息的边际冲击被放大,而正面消息已被充分计价。交易端温度:相对强度 88/100、1 个月分位 97/100,但 RSI(14) 从 11/17 的 65.65 回落至 11/18 的 60.28、RSI(3) 已到 42.17,11/20 缩量收于当日最低;恐惧贪婪指数、融资融券(信用取引残高)、期权 PCR 的日股实测值本次未检索到可靠公开数据,标注「数据未核实」,故不作数值化结论。
2. 认知偏差。锚定(Anchoring):2/25 的历史高点 ¥10,700 与机构均价 ¥8,393–9,469 共同构成心理锚,使 ¥7,109 被普遍读作「打了三三折」而非「回到合理区间」;但 10,700 建立于减重双引擎叙事(GYM329 已终止、orforglipron 版税被 10-Q 证实「不重大」)之上,锚本身已失效。从众(羊群效应):0 卖出 + 强推占比三分之一 + 15–20 家覆盖,形成卖方一致;而买方实际动作相反(Vanguard Health Care -3.97%、Harding Loevner -1.67%、T. Rowe Price -1.74% 减持),是典型的「口头一致、仓位分歧」。处置效应:11 月 +16.4% 的快速反弹中,10 月初 6,295 附近的抄底盘倾向过早兑现,而 2 月 10,700 套牢盘倾向死守,共同压制 7,288–7,827 阻力带的突破。过度自信:把「超预期财报 + 超预测表述」直接外推为 Q4 继续高增长,忽视 ERP 前倒与一次性收入。
3. 社交舆情与媒体关注度:中文侧信息质量明显低于日文/英文侧。 本次检索中最突出的舆情问题是旧闻串档与符号错误:AASTOCKS / 老虎 / Yahoo 财经 / 长桥四处同步转载「11/20 收 8,844 日元 +5.9%」的通稿,价格与实际区间相差约 24%,且无年份标注,极易被误读为「当日减肥药利好」;此外日经 8/1 对 GYM329 的乐观描述在 9/28 公司公告后未见中文侧同步修正。相对地,日文侧(kabu-ir、株太郎、kabuyoho、时事通信)与英文侧(FT、Roche 官网、礼来 10-Q、Simply Wall St)数据纪律明显更好。这种语种间信息不对称会系统性抬高中文投资者的情绪偏误。
4. 突发事件引发的情绪共振:两次大盘暴跌给出相反读法。 11/6 日经 -5.96% 时中外 -5.34%(几乎同步下跌、成交放大至 525 万股,恐慌盘主导);11/20 日经 -5.06% 时中外 -2.16%(缩量 262 万股、收于当日最低但相对跑赢 2.90pct)。两周内从「跟跌」到「抗跌」的转变,反映市场逐步把中外重新分类为防御资产。而 11/9 的 +5.57%(orforglipron 相关 III 期数据)与 11/16 的 +2.77% 则是典型的事件驱动跳空,随后均未能突破 7,506,说明追高情绪缺乏持续性。
【冲突留痕 · 其四|卖方一致乐观 vs 目标价连续下修与价格实绩】
- 【卖方/一致预期口径】
(C 类):15–20 家机构 0 卖出,均价 ¥8,393.33–9,469.24(较现价 +18.1%~+37.1%),最高 ¥11,000;评级均分 2.00;Simply Wall St 叙事更新称「后期管线深度、高毛利版税与更广治疗领域支撑多头论点」。 - 【反向证据】
(C 类同源明细 + 价格实绩):目标价在近两个月被连续下修——Citi ¥13,300 → ¥11,100(10/7)→ ¥11,000(10/29)、Macquarie ¥10,000 → ¥7,600(9/30)、CLSA ¥9,300 → ¥8,900、Nomura/Instinet ¥8,000 → ¥7,600(持)、Simply Wall St ¥12,440 → ¥11,000(10/19)与公允价值 ¥8,870 → ¥8,677(10/16);目标价区间 ¥6,100–11,000 跨度 80%。价格实绩:YTD -11.81%~-14.6%(多口径)、距 2 月高点 -33.6%、1 年 -14.12%(FT 11/20);kabuyoho 一致预期 FY2026 营收 ¥1,380,520M 高于公司指引 ¥1,345,000M。 - 二者在「一致预期是否仍可信」上存在冲突,请读者自行研判。
「0 卖出 + 均价大幅高于现价 + 目标价连续下调 + 股价持续低于目标」的组合,通常意味着评级调整滞后于价格、且下修过程尚未结束。按冲突规则,行为维度与最终评级取更保守一侧,且即便无人看空,本报告亦不给任何买入类评级。
【结论与评分】:4.0 分。 零卖出的一致拥挤、失效的 10,700 锚、口头看多与主动减持的背离、以及中文侧旧闻串档带来的噪声,共同构成偏负面的情绪结构;仅 11/20 抗跌与 RSI 回落至中性(未超买)提供有限缓冲。
八、 因子投资分析
1. 五因子标准化暴露诊断(定性 Z-Score 判断,基于公开比率而非实测回归,标注「基于模型推断」)。市值(Size):¥11.8–12.10 万亿日元、日经 225 成分,超大市值,Size 因子暴露显著为负(大盘偏向)。价值(Value):PE 23.33–24.31(相对行业均值 +13.9)、PB 5.24–5.67、P/S 7.75、PEG 1.86–2.06、股息率仅 1.85–2.06%、Price/Intrinsic Value 1.94、Price/Lynch Fair Value 2.10、Price/Graham Number 2.26、Shiller PE 36.55——价值因子明确为负暴露,且 MarketInOut 直接标注「Premium valuation」。盈利质量(Profitability/Quality):ROE 20.37%(Japan IR)/ 24.1%(Makkler)/ 25.34%(MarketInOut)、ROIC 40.24%、ROA 21.45%、净利率 35.6%、Core 营业利润率 50.2%、零有息负债、利息保障倍数 7,414、Piotroski F-Score 7/9——质量因子极强正暴露,是全篇最扎实的支撑。投资模式(Investment):Core 研发 +9.6%(占营收 13.2%)、资本开支温和、权益比率升至 88%,属「稳健再投资」而非激进扩张,中性偏正;但 Beneish M-Score -2.17 被标注「Caution advised」,与 Q3 出货前倒、一次性收入一起,给盈利质量蒙上一层薄雾。动量(Momentum):1 个月 +13.77%~+16.4%(分位 97/100)、1 周 +0.84%、3 个月约 +0.1%、6 个月 -8.42%~-10.2%、YTD -11.81%~-14.6%、1 年 -14.12%(另两组口径 +5.26% / -6.6% / +5.7%,因起算日不同,并列不混用)——短动量强、中长动量为负,典型反弹而非趋势。
2. 因子拥挤度与轮动周期。 当前最拥挤的是「医药防御 + 质量」组合:11 月两次大盘暴跌中资金明显从 AI/半导体切向医药,相对强度 88/100、1 个月分位 97/100 表明该交易已相当拥挤;一旦日经企稳、风险偏好回升,这笔防御性溢价可能快速回吐。价值因子在日股整体仍受加息环境压制,对中外这类高 PB 标的不利。质量因子虽不拥挤(长期属性),但其定价已相当充分(23.5 倍 PE 对 20%+ ROE)。
3. 因子收益可持续性。 支撑未来 1–2 个季度的是质量 + 低 Beta 防御:50% Core 利润率、零负债、88% 权益比率、版税型收入,这些不随景气周期快速衰减。面临衰减的是短动量:11 月的 +16.4% 超额由大盘暴跌驱动,属事件型;且 1/28 全年决算与首次 FY2027 指引将强制对「Q4 前倒反噬」做一次结算,动量因子在此有明确的重置点。价值因子短期内难以转为正贡献,除非股价回落至 PE 20 倍以下(对应约 ¥6,050)或盈利上修。
4. 最新财报与市场数据下的因子重估。 Q3 财报把质量因子进一步强化(利润率 49.4%→50.2%、权益比率 82.1%→88.0%),但同时通过「前倒 + 一次性收入」给盈利质量打了折扣——这正是 Beneish M-Score -2.17 与「Caution advised」值得纳入因子框架的原因。市场数据侧,1 个月动量分位从 6 个月的 33/100 跃升至 97/100,说明因子暴露在两个月内发生了剧烈迁移:从「中长动量负、质量正」切换为「短动量极强、质量正、价值仍负」。这种由大盘驱动的短动量迁移,历史上持续性通常不超过一个季度。
【结论与评分】:6.5 分。 质量因子(ROE 20–25%、ROIC 40.24%、零负债、50.2% Core 利润率、Piotroski 7/9)是九章里最确定的正贡献,低 Beta 防御在 11 月被真实验证;但价值因子全面为负、短动量已至 97 分位且由大盘暴跌驱动、Beneish M-Score 提示谨慎,故不给 7 分以上。
九、 风险管理分析
1. 波动率与极端回撤。 1 年年化波动率 39.4%(QuantMundi)/ 40.0%(Makkler),高于全球医疗保健板块中位数 33%、远高于标普 500 的 14%;5 年最大回撤 -41.9%(QuantMundi);本轮 2/25 ¥10,700 → 10/2 ¥5,974 的回撤 -44.2%,修复至 11/20 ¥7,109 仅收复约三分之一,修复周期已历时近三个月且未完成。ATR(14) ¥215.45 / 2.99%、平均日振幅 2.76%,意味着单日 ±3% 属常态。下行防御韧性呈现两面性:对大盘冲击的韧性在 11/20 得到验证(-2.16% vs -5.06%),但对个股特定叙事破裂的韧性很弱(减重叙事消退贡献了年内主要跌幅)。
2. VaR / CVaR(历史情景法,不虚构分布参数)。 因未获得可靠的日收益分布参数与协方差矩阵,本报告不采用参数法 VaR,改以近两个月实际极端日收益作为情景基准(基于模型推断):单日不利情形 -5.34%(11/6)、-3.03%(10/27)、-2.16%(11/20)、-1.83%(11/18);一周不利情形取 10/27–10/29 三连跌约 -4.1%;三个月不利情形取 2/25–10/2 的 -44.2% 作为极端尾部上界,但更现实的压力区间是第 10 章悲观情景的 -17%(至 ¥5,900)。以 95% 置信度、三个月持有期的粗略估计,最大可能损失约 -16% ~ -20%(¥5,700–5,970 区间),99% 置信度下需考虑 -30% 以上的叙事崩塌情形(基于模型推断,非实测)。
3. 极端情景压力测试。 ① Q4 收入断层显性化:若 1/28 决算显示 Q4 国内销售因 ERP 前倒反噬出现双位数负增长、Core 营业利润率跌破 45%,则 Q3 的 50.2% 被确认不可持续,一致预期(FY2026 营收 ¥1.3805 万亿、净利 ¥5,069.86 亿)面临系统性下修;② FY2027 中间年药价改定纳入专利期内药品:国内 ¥498.0bn 指引承压,叠加 Actemra 生物类似药(欧洲已 -26%);③ 罗氏关联决策:控股 59.89%,Alecensa 出口定价、emugrobart 权利退回、未来是否进一步整合或增持,少数股东话语权有限;④ 日元升破 150:BOJ 连续加息 + Fed 转鸽时,海外收入折算与版税同步缩水,且日本贴现率上行,形成双杀;⑤ orforglipron 峰值预测大幅下修:现价含版税期权,若 2027 放量不及预期(Q3 $184M 已低于预期 $229M),期权价值被压缩;⑥ 全球风险资产二次探底:11/20 已是 7 个月新低,若 AI 估值继续收缩,防御资产亦难完全独善其身。
4. 当前最新潜在风险点深度排查。 除上述外,尚有三项具体且可跟踪的风险:其一,12/29 除息 ¥66(FT / MarketScreener),除息日价格自然回落约 0.93%,不应误判为止损触发;其二,2027/1/28 全年决算与首次 FY2027 指引——按 kabuyoho 一致预期 FY2026 营收 ¥1.3805 万亿(+9.7%)高于公司指引 ¥1.345 万亿(+6.9%),若公司 FY2027 指引仅为中个位数增长,将同时低于卖方模型与公司自身 2026 的隐含增速;其三,Beneish M-Score -2.17「Caution advised」 与 Q3 未披露金额的出货前倒叠加,虽远未到财务操纵阈值,但提高了「报表利润与经营实质」的核验权重。此外 15–20 家机构 0 卖出意味着任何一家转为持有或卖出都可能产生超出常态的边际冲击。
【冲突留痕 · 其五|公司增长叙事 vs 母公司官方数据与公司自身风险自陈】
- 【公司口径】
(B 类):Q3 新闻稿与电话会强调「国内外销售稳健、Core 营业利润率 50.2%、全年预计超过预测」;国内销售 +18.2%、海外 +11.0% 被作为主业强劲的证据。 - 【监管/官方与母公司证据】
(A 类罗氏 Art.53 LR 公告及 Q3 销售 PDF + B 类公司 IR 风险页 + A 类中医协文件):罗氏 10/22 官方披露 Actemra/RoActemra 9M CHF 1,621M、-10%(美国 -9%、欧洲 -26%)、过期专利品合计 -CHF 0.4bn CER;同时明确日本销售 +25% CER 中包含「新 ERP 系统导入的时点效应」与对第三方供货——与中外 Q3 的出货前倒互相印证。中外 IR「事业等のリスク」自陈:药价下调政策与生物类似药振兴政策扩大「可能导致收益下降等、妨碍研发投资」,并指出 2021 年度导入的中间年改定已在实施;中医协 10/7 与厚生劳动省「薬-2」文件显示 FY2027 中间年改定存在把专利期内药品纳入、以及对已收载生物类似药的生物先行品适用 G1 规则的讨论。 - 二者在「国内 +18.2% 与海外 +11.0% 的增长可持续性」上存在冲突,请读者自行研判。
母公司数据、公司自己的风险自陈与政策文件三方独立指向同一结论:Q3 的高增速含时点性因素,而结构性压力(生物类似药、中间年药价改定)正在累积。风险维度与最终评级按更保守一侧执行。
【结论与评分】:4.5 分。 零负债、88% 权益比率、¥979.7bn 现金与版税型收入提供了极强的财务韧性,11/20 大盘暴跌中的抗跌亦被验证;但 39–40% 年化波动率、-41.9% 五年最大回撤、Q4 隐含 -20%、1/28 指引双向风险、FY2027 药价改定、罗氏 59.89% 控股下的少数股东地位,以及 0 卖出结构下的评级下调冲击,使下行尾部明显厚于上行。
十、 中期(3个月)操作建议
1. 目标价格测算与区间。 预测窗口 2026-11-20 → 2027-02-20,基准价 ¥7,109。三条独立路径收敛:① 远期 PE 法:FY2027E EPS ¥310–335(基于模型推断,以公司 FY2026 Core EPS 指引 ¥295 叠加 6.9%–13% 增长)× 22–27 倍 = ¥6,820–9,045,中枢约 ¥7,800;② CAPM 收敛下界:三个月理论回报 1.48%–1.76% → ¥7,214–7,234;③ 机构一致预期上界:15 家均价 ¥8,393、20 家均价 ¥9,469(连续下修中,取保守的 ¥8,393)。三路共同指向 ¥7,200–8,400 的合理带,现价处于该带下沿。综合给出三个月基准目标 ¥7,250(+2.0%)、乐观上限 ¥8,700(+22.4%)、悲观下沿 ¥5,900(-17.0%);概率加权中枢 ¥7,280(+2.4%)——基本走平、略偏上行,但下行尾部更厚。
2. 三个月情景表(概率加权的区间估计,非点位承诺)
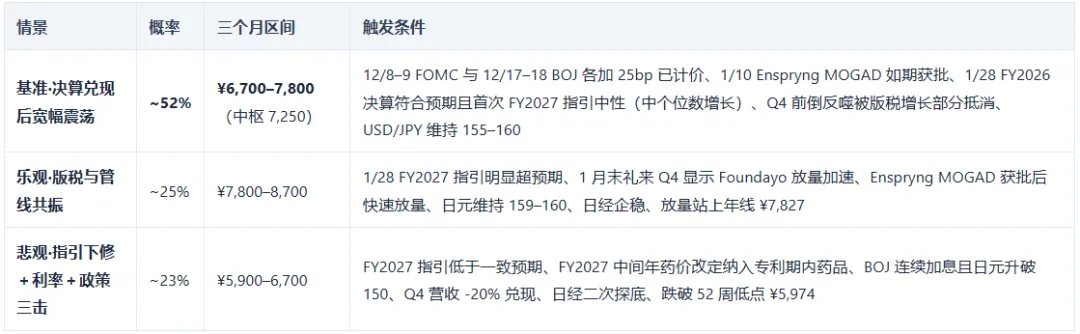
概率加权:0.52×7,250 + 0.25×8,250 + 0.23×6,300 ≈ ¥7,281。
3. 分批建仓与买入区间。不建议在 ¥7,109 上方追高——窗口内事件密度极高(12/8–9、12/17–18、12/29、1/10、1/27、1/28、1 月末礼来财报),且 11 月已积累 +12.2%~+16.4% 的超额收益、短动量处 97 分位。建议三段式:首仓 30% @ ¥6,750–7,050(对应 MA20 6,915 与现价下沿,可在 12 月议息落地后执行);加仓 30% @ ¥6,350–6,750(对应布林下轨 6,362.65、MA60 6,659.58 与 10/20 低点 6,295);末仓 40% 留给 1/28 全年决算与 FY2027 指引落地、且放量站上年线 ¥7,827 后的右侧确认。若 1/28 前价格直接上冲 ¥7,800 以上而无量能配合,宁可放弃末仓。
4. 止盈与止损纪律。 第一止盈 ¥7,800–7,830(年线 MA240 7,827.29 与乐观情景下沿,减仓 1/3);第二止盈 ¥8,400–8,700(机构均价 8,393 与乐观上沿,再减 1/3);剩余仓位以 1/28 后的 FY2027 指引是否上修为持有依据。硬止损 ¥6,150(略高于 52 周低点 5,974,跌破即承认中期逻辑失效);战术预警 ¥6,700(MA60 6,659.58 附近,跌破后暂停加仓并复核 Q4 数据)。特别注意 12/29 除息 ¥66(约 0.93%),除息日的价格自然回落不计入止损判定,避免被机械触发。
5. 策略依据与催化日程。 估值锚来自远期 PE(¥6,820–9,045)、CAPM(¥7,214–7,234)与机构均价(¥8,393);技术筹码锚来自 6,295 / 6,660 / 7,288 / 7,506 / 7,827 五个密集价位。窗口内日程:11 月中旬 ICDS 2026(DONQ52 乳糜泻 PoC,公司 Q3 稿)→ 12/7 礼来 Innovation Day(礼来 IR 官方)→ 12/8–9 FOMC 含 SEP 点阵图(芝加哥联储官方日历)→ 12/17–18 BOJ 议息 → 12/18 giredestrant 晚期乳腺癌 PDUFA → 12/29 除息 ¥66 → 2027/1/10 Enspryng MOGAD PDUFA(FDA 优先审评,METEOROID III 期降低复发风险 68%)→ 1/27 FOMC → 2027/1/28 17:00 JST FY2026 全年决算 + 18:00 业绩说明会(公司 IR 官方 Events 页,窗口内最大胜负手,将首次给出 FY2027 指引)→ 1 月末礼来 Q4 财报(Foundayo 全年销售,日期为预估)。另有 Q4 内 NXT007 儿科 III 期启动、Hemlibra 自动注射器 2027 年上市、Foundayo 美国 2 型糖尿病适应症决定等,确切日期未核实。JPMorgan 医疗大会通常在 1 月、本次未检索到确切日期,标注「数据未核实」。
6. 执行风险与动态调整机制。 需规避三类陷阱:诱多——「超预期财报 + 公司称超预测 + 机构 0 卖出」组合容易诱使在财报后追高,但 10/27 已演过一次 -3.03%,凡未见「指引上调 + 放量突破 7,827」不得视为趋势确认;诱空——12/29 除息与自然回踩 6,700 不应触发止损,须区分机械价格波动与基本面变化;旧闻误导——中文侧「8,844 日元 +5.9%」类无年份通稿不得作为行情依据。策略失效重估触发条件(满足任一即重新评估):① 1/28 FY2027 指引低于中个位数增长或明确提示 Q4 前倒反噬;② 罗氏公告持股结构或联盟条款发生重大变化;③ 日元升破 150 且 BOJ 连续加息;④ FY2027 中间年药价改定正式把专利期内药品纳入;⑤ 出现任一覆盖机构由「买入」转为「卖出」。
本章执行结论:中性观望基调下的「事件前不重仓、回踩分批、决算后再确认」。三个月概率加权中枢约 ¥7,280(+2.4%),基本走平略偏上行但下行尾部更厚;首仓 30% @6,750–7,050、加仓 30% @6,350–6,750、末仓 40% 待 1/28 后右侧确认;止盈 7,800–7,830 / 8,400–8,700,硬止损 ¥6,150、战术预警 ¥6,700;窗口内 12/29 除息 ¥66。本章为操作落地章,按模板不单独评分;其在矩阵中的立场记为中性(5.0)。
十一、 最终综合报告与策略建议
1. 九大理论多空立场全景矩阵
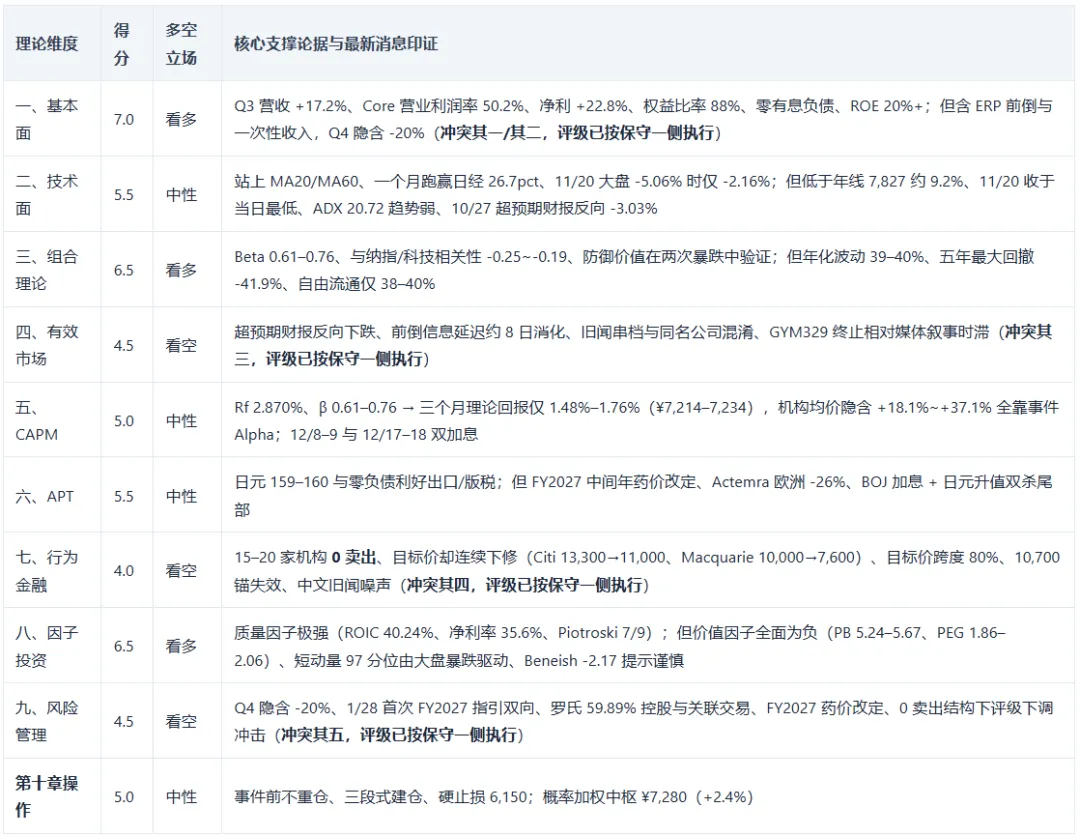
2. 海螺财经指数综合评级:中性观望|5.32/10。 核心逻辑是「优质资产 × 已被削弱的成长叙事 × 高事件密度」三者的对冲。一方面,中外制药几乎具备防御型核心资产的全部特征:50.2% 的 Core 营业利润率、88% 权益比率、零有息负债、20%+ ROE、¥979.7bn 现金、版税型高毛利收入、罗氏全球分销网络与后期管线密集兑现(Enspryng TED 获批、divarasib III 期优效、Lunsumio 与 sefaxersen 达主要终点)。另一方面,2 月 ¥10,700 的历史高点建立在「减重双引擎」之上,而该叙事已被 9/28 GYM329 终止公告与礼来 10-Q「版税中个位数至低双位数、里程碑不重大」双重削弱;Q3 的 +17.2% 又含未披露金额的 ERP 出货前倒与一次性收入,公司「超预测」表述与维持不变的指引倒推出 Q4 约 -20% 的隐含减速。估值 23.5 倍 PE / 5.4 倍 PB 并未给这些不确定性留出折价,而 15–20 家机构 0 卖出、均价高于现价 18%–37% 的一致乐观,恰是行为金融意义上的风险而非安全边际。因五处实质冲突存在,按 skill 硬性规则,所涉维度评分与最终评级一律取更保守一侧,即便无任何机构看空,本报告亦不给出「谨慎看多 / 买入」类评级。
3. 差异化投资者策略配置方案。
- 稳健型 / 保守型(风险厌恶)
:建议观望为主、仓位 0%–3%。若必须配置,仅在 ¥6,350–6,750 区间建首仓,且以 12/29 除息 ¥66(约 0.93%)作为持有期收益补充;不使用杠杆;以 ¥6,150 为硬止损;可用日经 225 期权或反向 ETF 对冲 1/28 决算前后的系统性波动。理由:39–40% 年化波动率与 -41.9% 五年最大回撤与该风险偏好不匹配。 - 平衡型(追求稳健增值)
:核心持仓 5%–8%,按第十章三段式执行(30/30/40),1/28 决算落地前总仓位不超过 6%;决算后若 FY2027 指引不低于中个位数增长且价格站上 ¥7,827,再补足至 8%;每月按相对强度分位(当前 88/100)做一次动态再平衡,分位 >95 时减仓 1/4。 - 进取型 / 激进型(追求超额 Alpha)
:可围绕 1/10 PDUFA 与 1/28 决算做事件驱动波段,但事件前不留隔夜重仓(10/27 已演示超预期财报反向 -3.03%)。若使用杠杆或期权,须以 ¥6,700 为战术减仓线、¥6,150 为强制平仓线;不建议在 7,288–7,827 阻力带内追涨。日股个股期权流动性有限,工具可得性以当前券商实测为准(本次未核实)。
4. 核心风险红线警示(离场触发条件)。
- 红线一|1/28 FY2026 全年决算 + 首次 FY2027 指引
:若 Q4 国内销售出现双位数负增长、Core 营业利润率跌破 45%,或 FY2027 指引低于中个位数增长,则 Q3 的 +17.2% 与 50.2% 被证伪,一致预期(FY2026 营收 ¥1.3805 万亿、净利 ¥5,069.86 亿,均高于公司指引)面临系统性下修 → 减仓至 0 或触发硬止损。 - 红线二|FY2027 中间年药价改定与生物类似药
:若定案把专利期内药品纳入改定范围,或对已收载生物类似药的生物先行品适用 G1 规则(中医协「薬-2」),叠加 Actemra 欧洲已 -26% 的侵蚀 → 结构性下调国内销售中枢,重估远期 PE 锚。 - 红线三|汇率与控股股东双重尾部
:日元升破 150(BOJ 连续加息 + Fed 转鸽)使海外收入与美元版税同步缩水并抬升贴现率;或罗氏公告持股结构 / 联盟条款重大变化 → 立即重估,不做摊薄成本式补仓。 - 冲突显式标注
:本章矩阵已标注冲突其一(Q3 收入质量与 Q4 隐含减速)、其二(orforglipron 版税条款)、其三(GYM329 减重叙事)、其四(一致预期可信度)、其五(母公司数据与风险自陈) 五处,评级已按保守一侧执行;所有冲突均保留公司原始乐观口径于正文,供读者对照自判。
5. 一句话结论:中外制药是一家资产质量极佳、但当前价格已把「防御溢价」与「尚未兑现的版税期权」同时计价的公司;未来三个月真正的胜负手不是新产品数据,而是 2027/1/28 的全年决算与首次 FY2027 指引——它将第一次把 Q3 出货前倒、Q4 隐含 -20% 与减重叙事退潮变成可定价的数字。在此之前,观望优于下注,回踩优于追高。
投资免责声明
本报告由海螺财经社(Hailuo Finance)量化分析系统自动生成。报告内容仅供参考,不构成任何投资建议、要约或要约邀请。
1. 数据来源:本报告基于公开市场数据和互联网信息进行分析,海螺财经社力求但不保证数据的准确性、完整性和及时性。
2. 模型局限:海螺财经指数模型基于既定算法运行,可能无法完全涵盖所有市场因素,极端行情下可能失效。
3. 风险提示:投资有风险,入市需谨慎。投资者应根据自身风险承受能力独立做出投资决策,海螺财经社不对因使用本报告内容而导致的任何损失承担法律责任。