研报速递




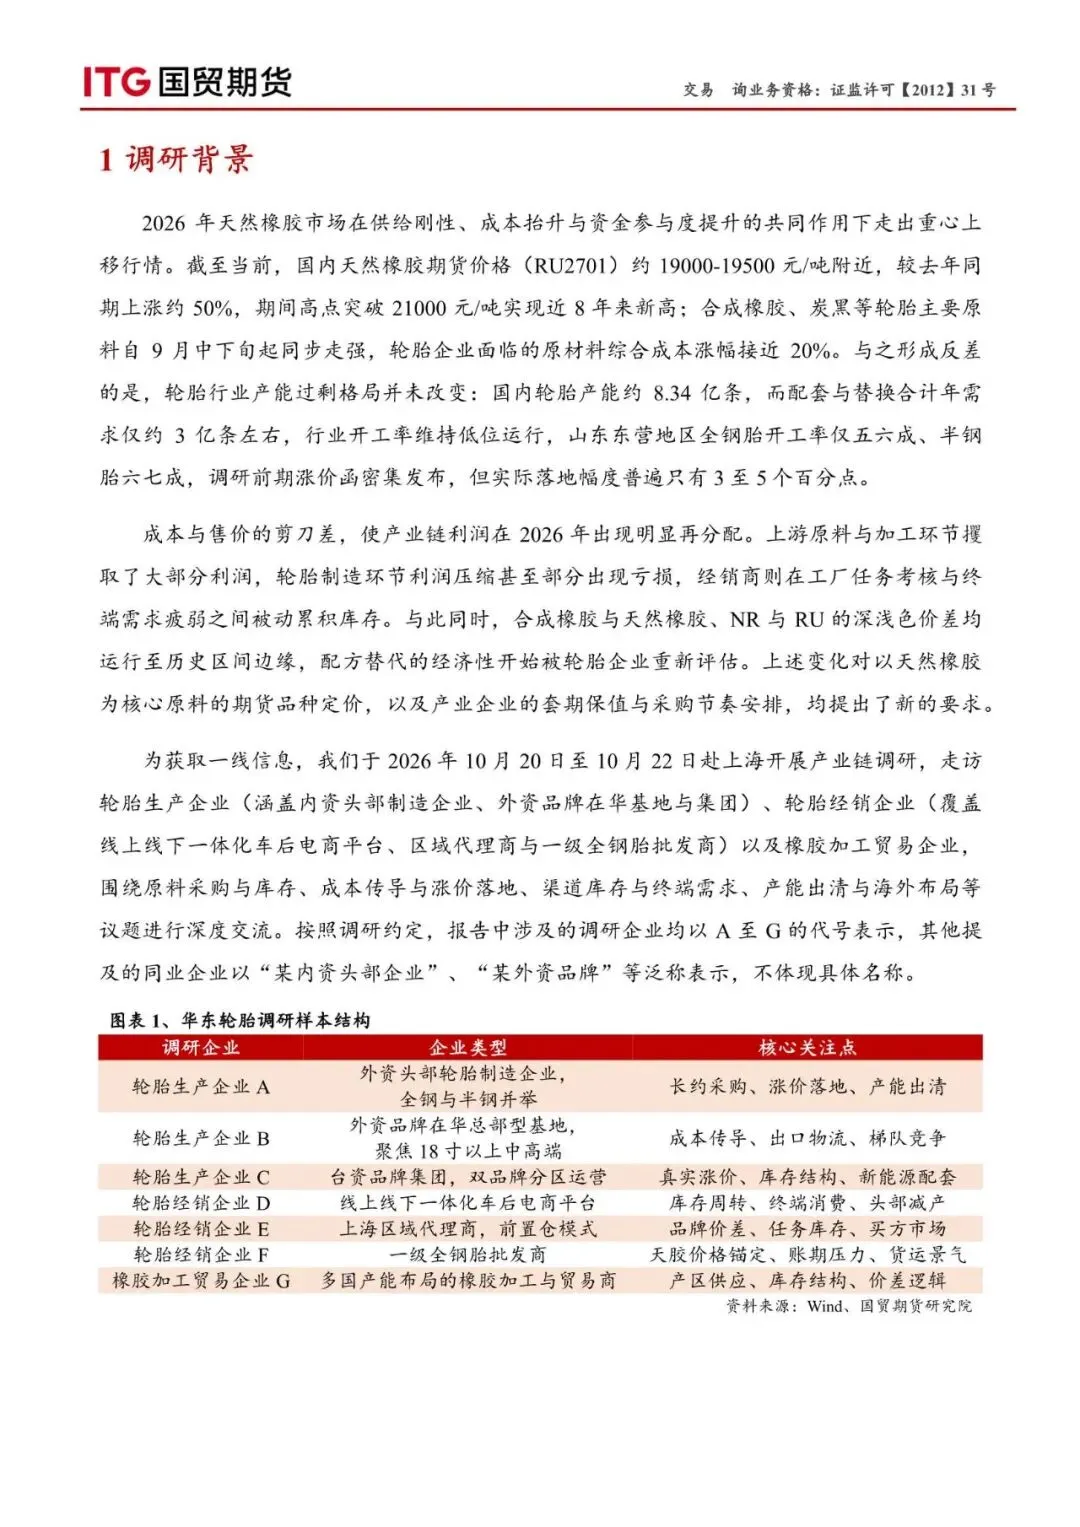
综合七家企业的反馈,可以提炼出四点共识。
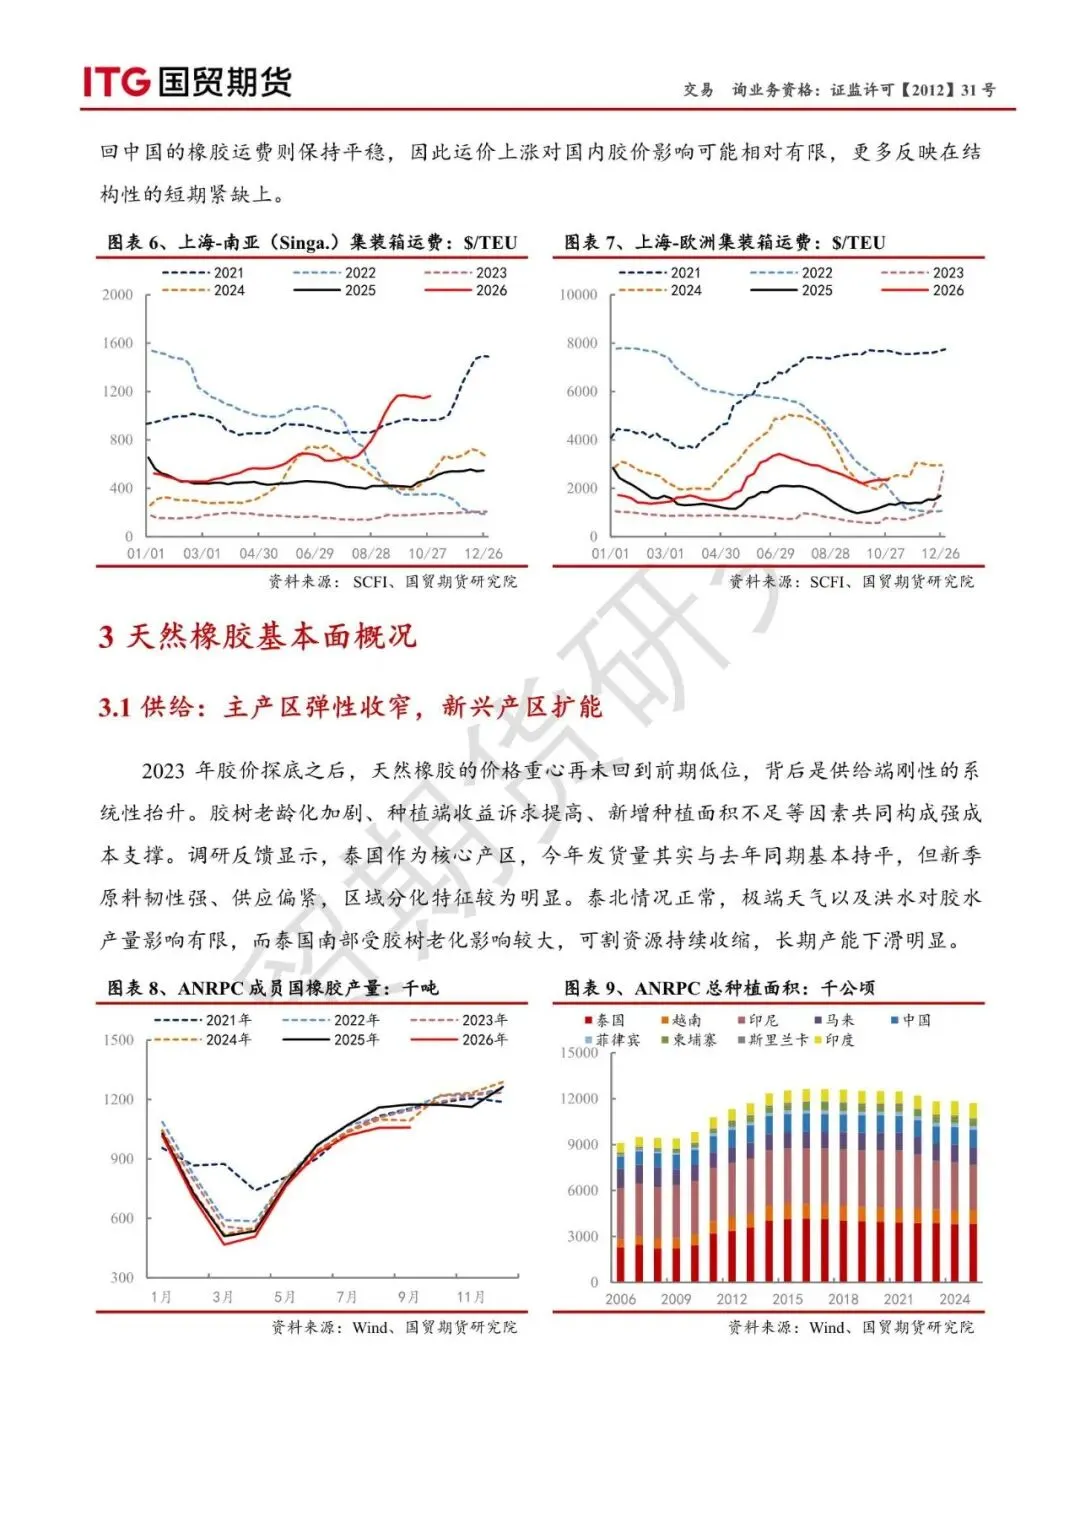
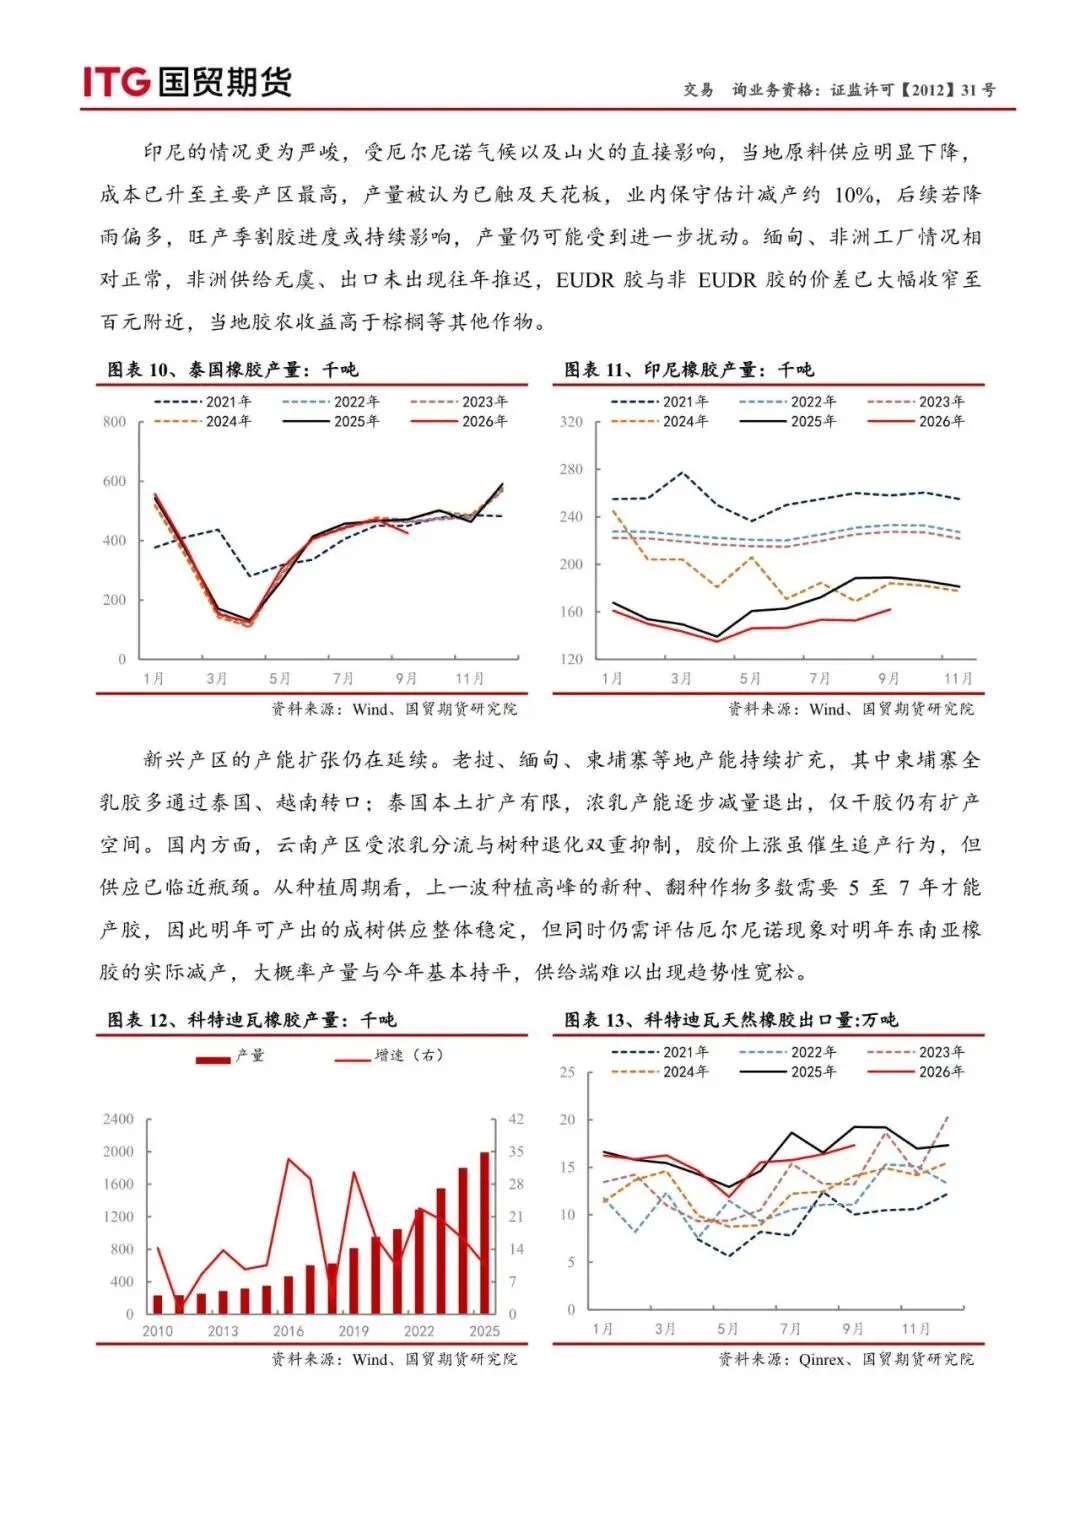
第一,供给端已进入刚性收缩阶段,胶树老化、种植面积不足与新兴产区扩能有限共同抬高了成本中枢,价格重心中期内难以回到2023 年的低位。
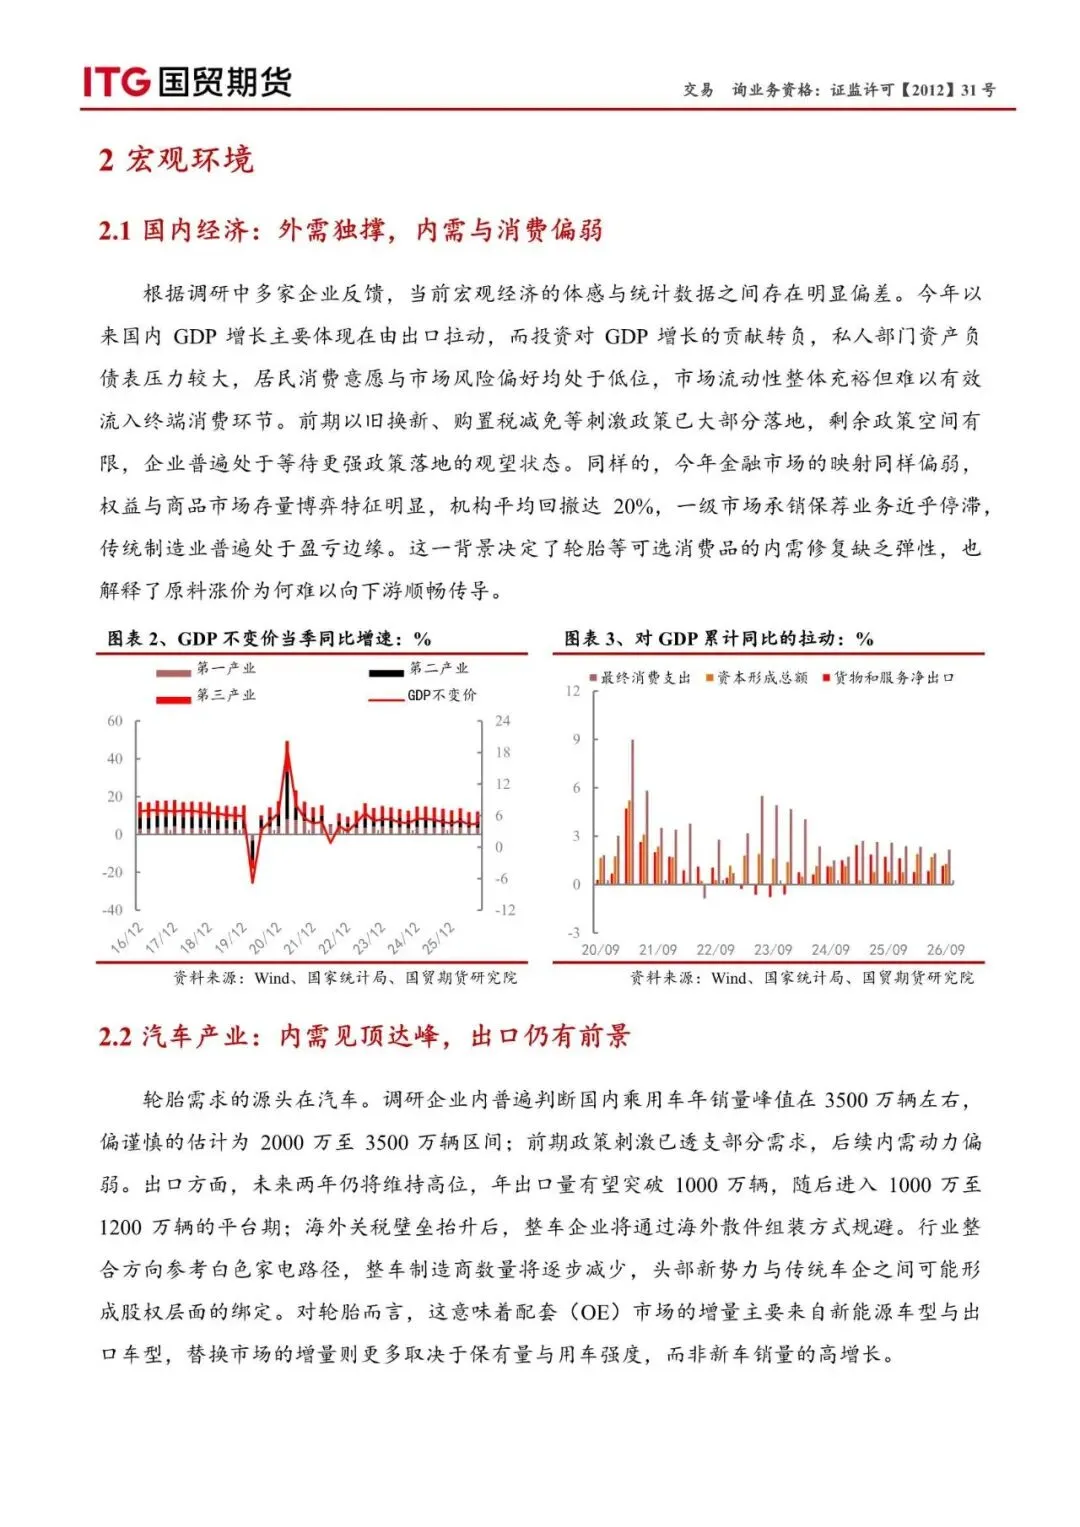
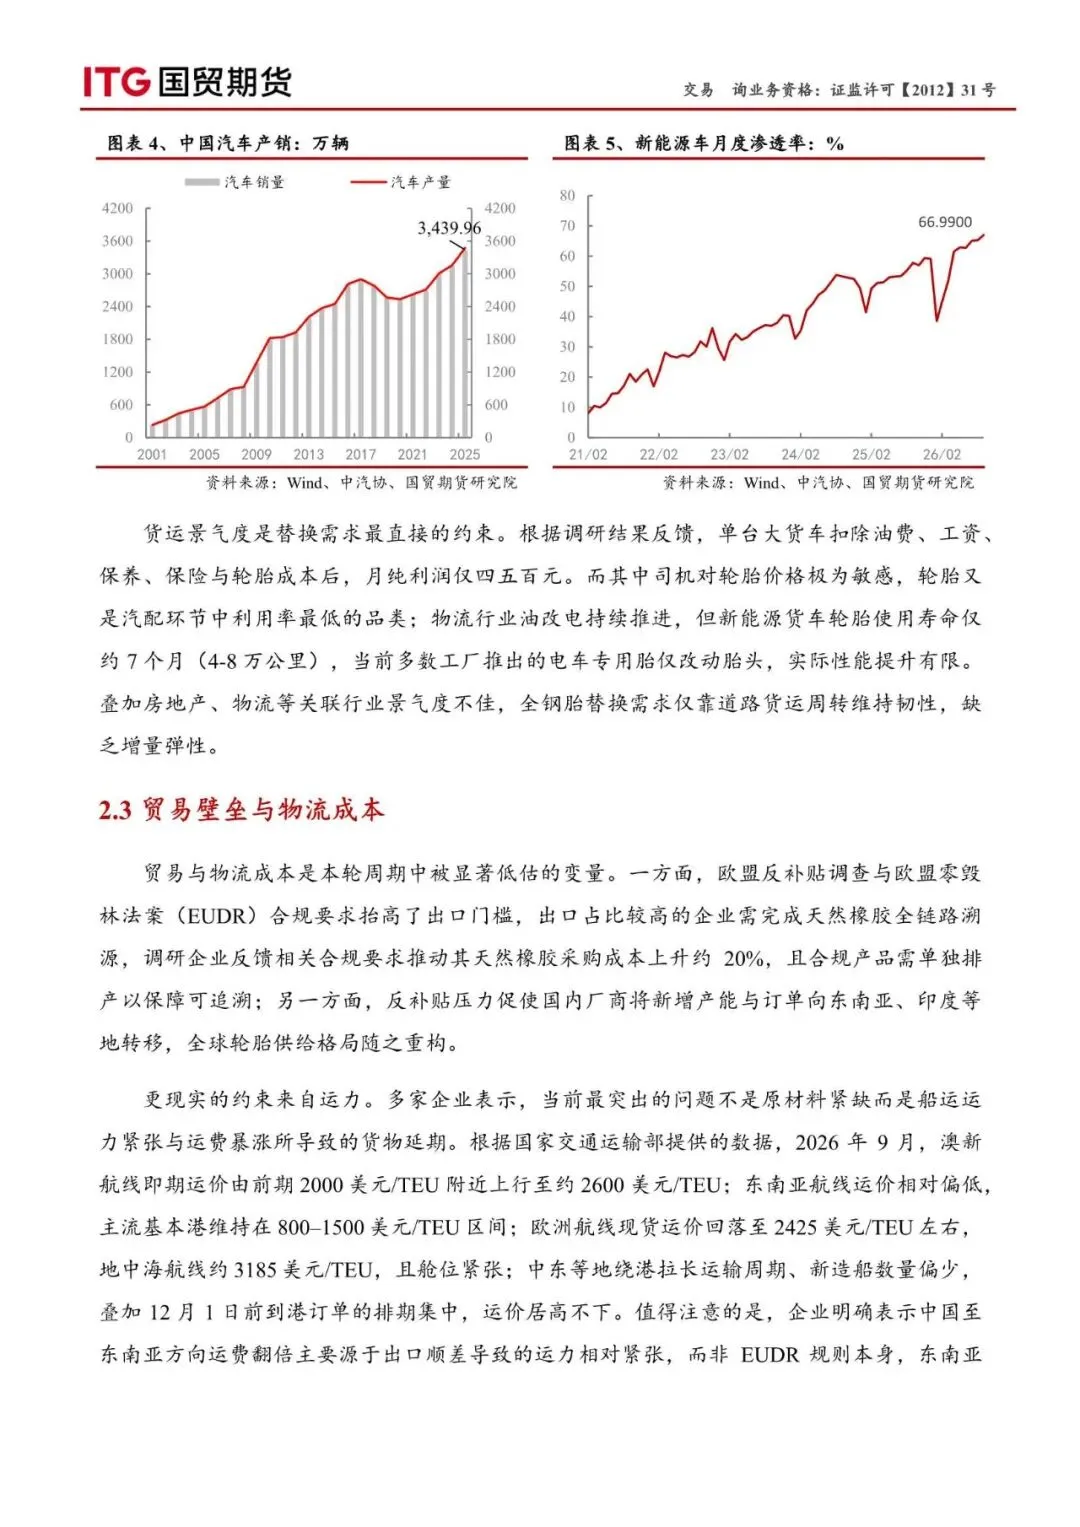
第二,需求端整体偏弱于往年,且仍有持续萎缩迹象,但现阶段暂未完全坍塌,全球轮胎需求总量稳定,行业的真实矛盾是产能过剩与份额再分配,而非需求总量下滑。
第三,本轮涨价由成本推动而非需求拉动,轮胎厂的实际传导幅度远小于原料涨幅,利润被压缩至不合理水平,这既抑制了原料的进一步上涨空间,也加速了落后产能出清。第四,库存结构决定短期节奏“上游低库存、中游高库存”的组合,意味着原料价格易涨难跌而轮胎成品价格难涨,产业链利润仍将向上游倾斜。




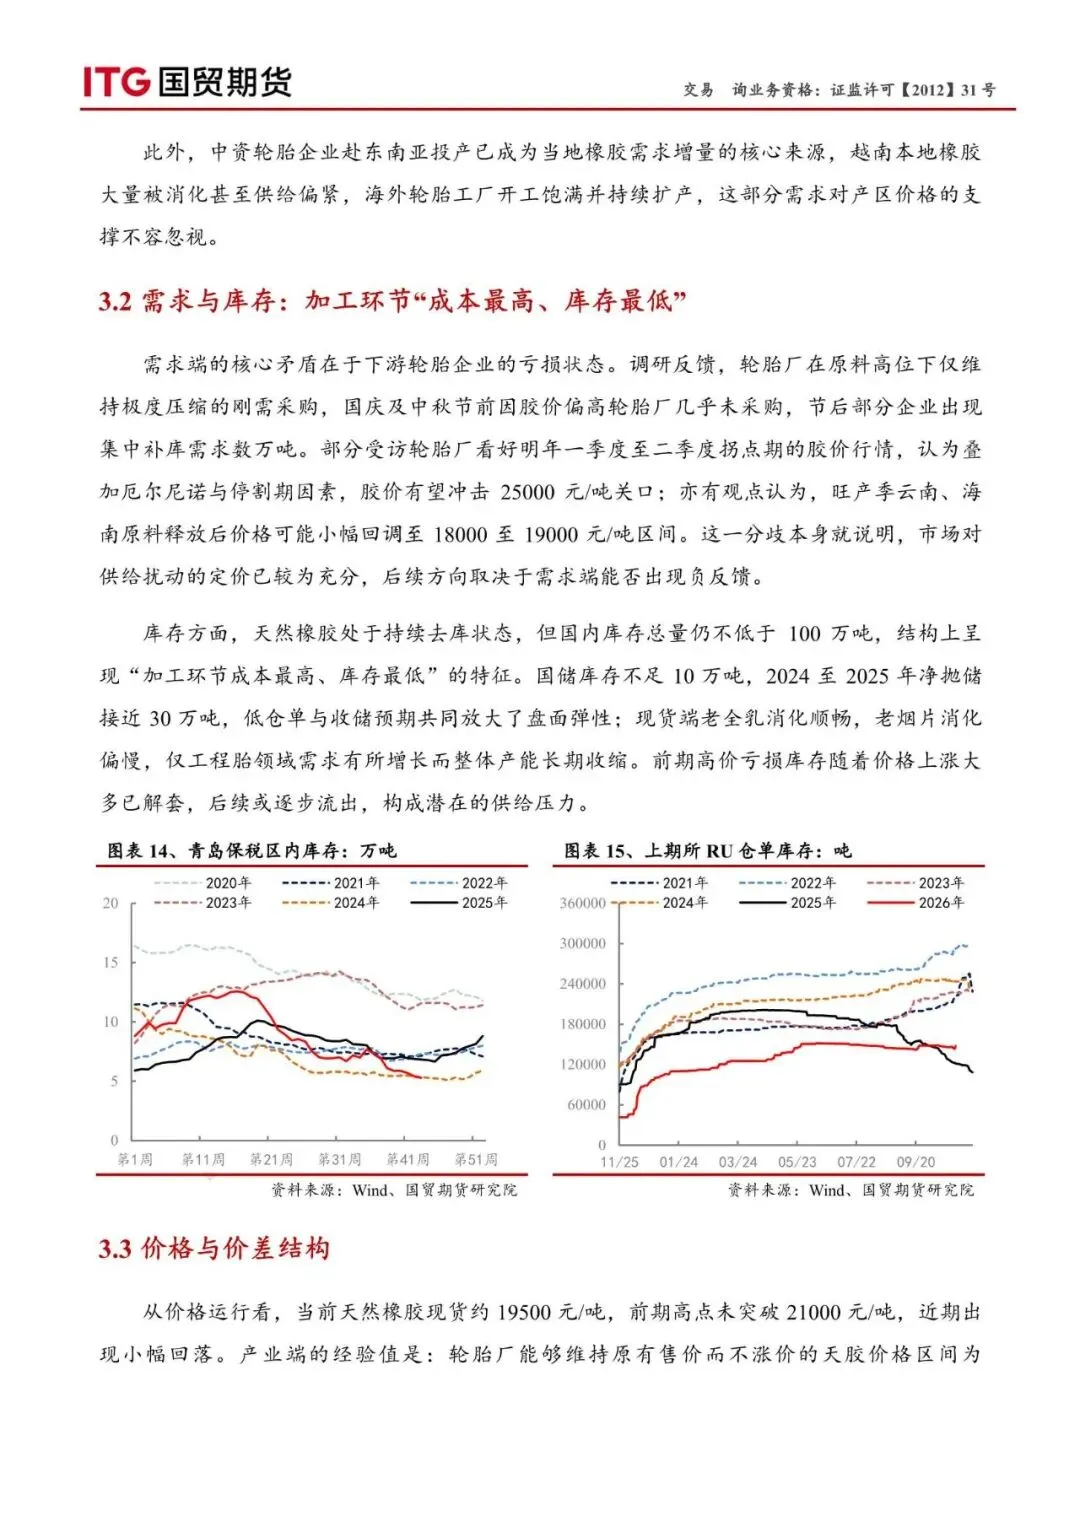
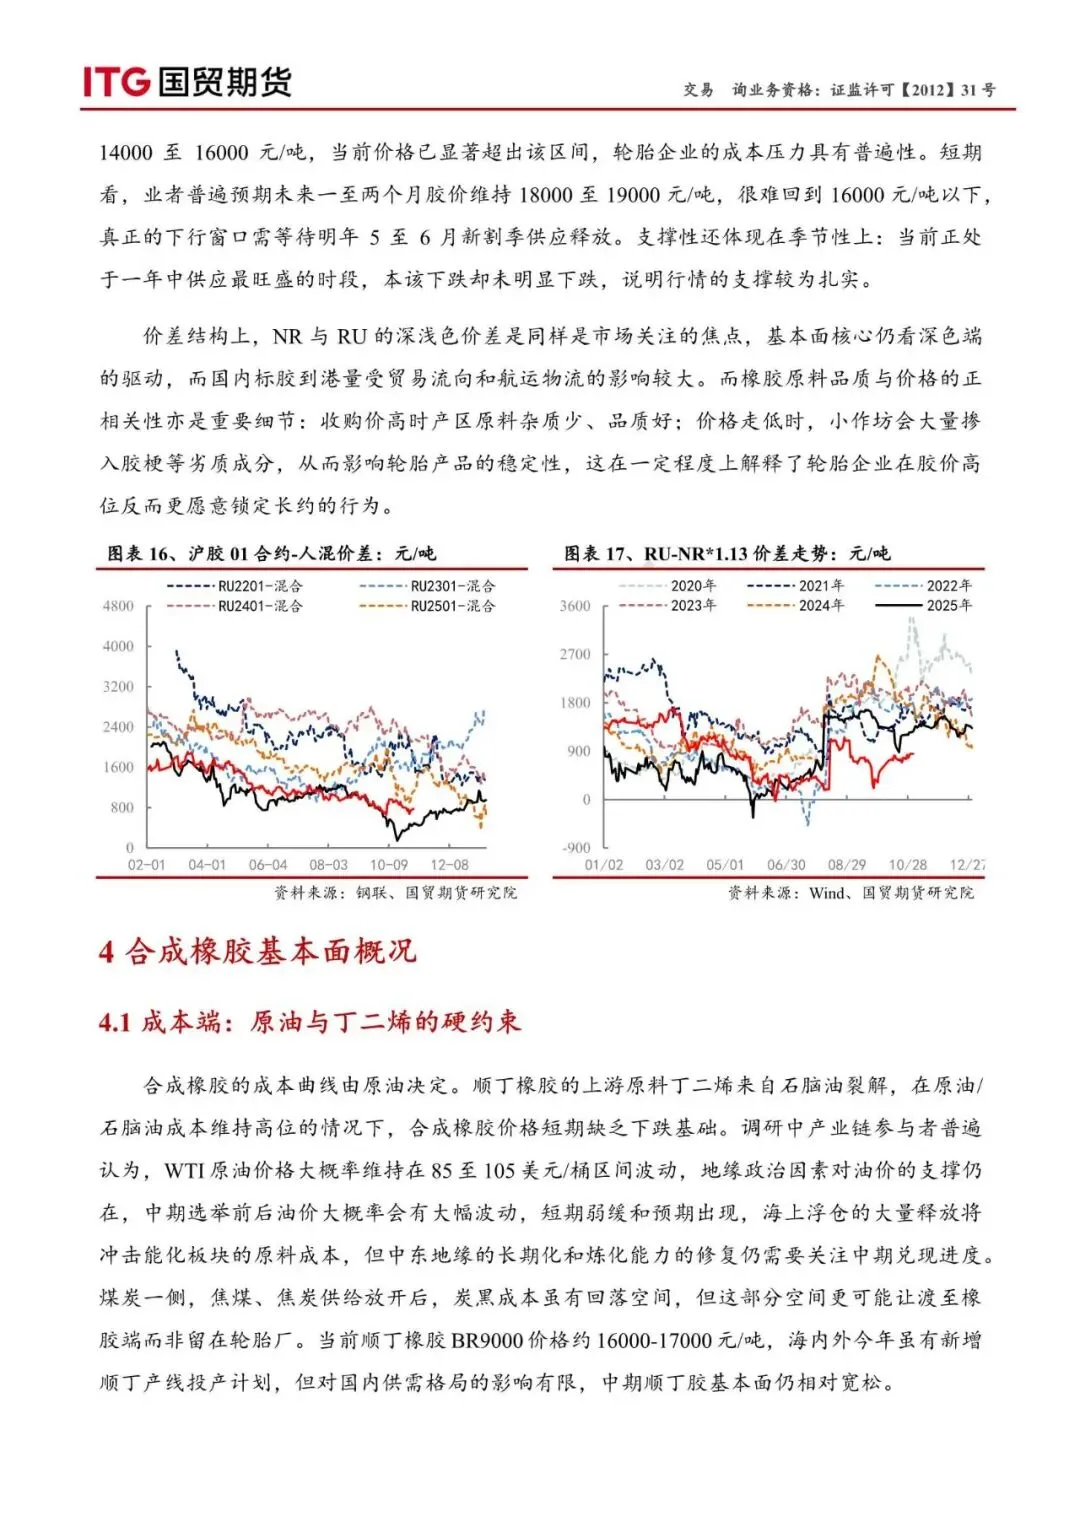
受篇幅限制,仅为部分报告预览
回复暗号:2026年华东轮胎产业链调研报告-2026-11-零部件-23页
-------------------------------------------------------------------------
*免责声明:以上报告均为本公众号通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系删除;本号报告为推荐阅读,仅供参考学习,不构成投资建议。
往期报告精选

点分享

点收藏

点点赞

点在看