研报速递
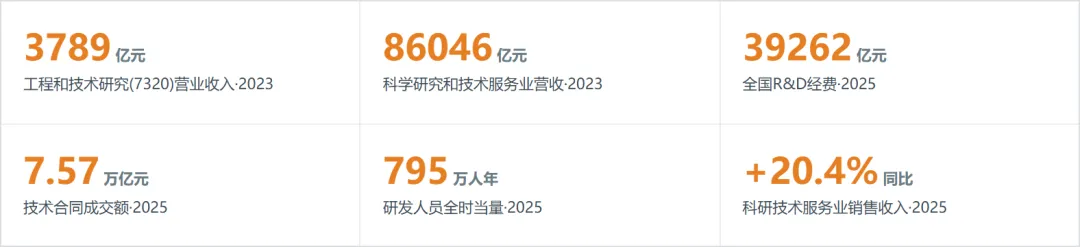
工程和技术研究(GB/T 4754 代码 7320)是研究和试验发展行业规模居首的子板块,2023 年营业收入 3789 亿元、占研究和试验发展整体的 73.6%。本报告以全国 R&D 经费、科学研究和技术服务业营收、技术合同成交额三条主线刻画行业大盘、产业链、竞争格局、需求区域、资本流动与政策趋势,所有数字均附数据卡与可信度分级。
01 行业大盘与市场规模MARKET
以全国 R&D 经费与科学研究和技术服务业营收为主轴,刻画工程和技术研究的需求大盘与本体规模。
图 1|科学研究和技术服务业营业收入:2018→2024 接近翻番
口径:企业法人单位营业收入;数据期间:2018/2023(五普)/2024(测算);加工逻辑:2024=86046.4×(1+11.8%)=96207.9亿元(2024统计公报行业增速+11.8%);2018→2023 CAGR=(86046.4/44695.7)^(1/5)-1=14.0%。
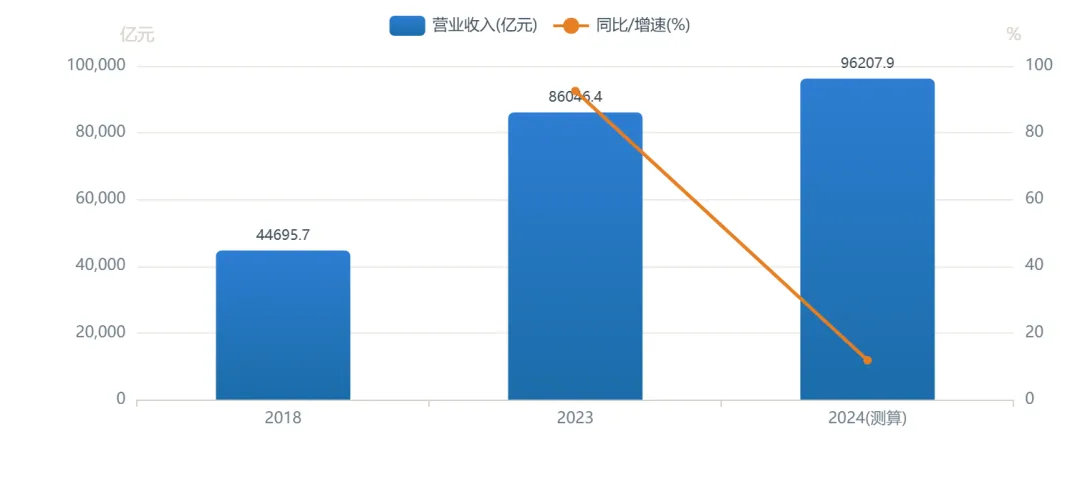
事实:科学研究和技术服务业营业收入由 2018 年 44695.7 亿元增至 2023 年 86046.4 亿元(接近翻番),2024 年测算约 96208 亿元,五年 CAGR 约 14.0%。成因:研发投入强度攀升、科技成果转化提速与企业研发外包需求扩张共同驱动;2023 年较 2018 年增长 92.5% 主要来自单位数与从业人数同步扩容。决策:投资人——行业处扩张周期、景气度居前,宜关注具备资本与管理优势的头部;从业者——岗位随单位数增长持续扩容;创业者——细分赛道仍有空位。
数据来源:L1 · 国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26)与《2024年统计公报》(2025-02-28);https://www.stats.gov.cn/sj/zxfb/202412/t20241226_1957892.html;测算值,算式见正文
图 2|全国 R&D 经费:2020→2025 突破 3.9 万亿
口径:全社会R&D经费;数据期间:2020/2024/2025;加工逻辑:2024→2025增速=(39262-36326.8)/36326.8=8.1%(测算);2020→2025 CAGR=10.0%(国家统计局披露)。
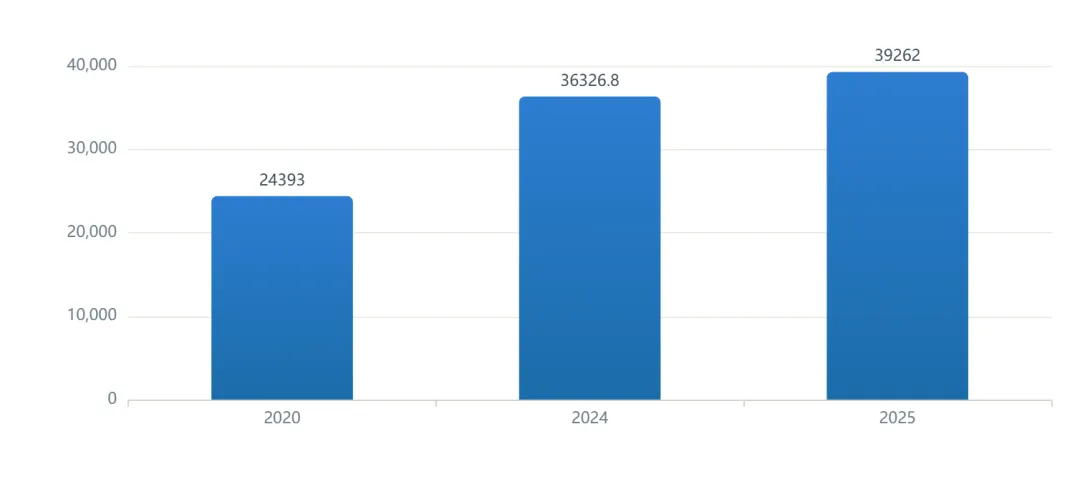
事实:全国 R&D 经费从 2020 年 24393 亿元升至 2025 年 39262 亿元,投入强度由 2.36% 提至 2.80%,年均增长 10.0%。成因:新型举国体制与企业在 R&D 主体地位稳固(企业占比 77.7%)共同推动总量与强度双升。决策:投资人——研发总盘是工程和技术研究的终极需求池,增速稳健;从业者——研发人才需求持续;创业者——下游买方付费能力增强。
数据来源:L1 · 国家统计局《“十四五”经济社会发展成就系列报告之二》(2026-06-02);口径:全社会R&D经费与强度;https://www.stats.gov.cn/sj/zxfbhjd/202606/t20260602_1963863.html
图 3|工程和技术研究占研究和试验发展整体的 73.6%
口径:研究和试验发展(M73)分行业营收;数据期间:2023(五普);加工逻辑:7320占比=3789.24/5147.52=73.6%(测算);医学研究897.94、农业科学259.34、自然科学175.77、社会人文25.24。
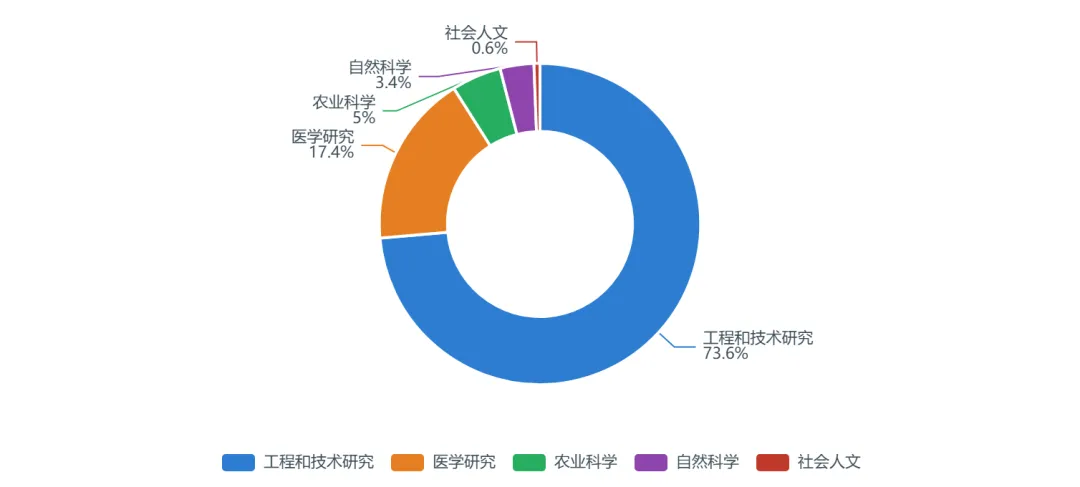
事实:工程和技术研究(7320)2023 年营收 3789.24 亿元,占研究和试验发展整体的 73.6%,规模居首;医学研究占 17.4%。成因:制造业升级与工业品、材料、机电等工程类研发外包需求旺盛,使该子板块体量远超自然科学与农业科学。决策:投资人——工程类研发服务是赛道主轴;从业者——工程背景人才需求居前;创业者——聚焦工业品/新材料工程化缝隙。
数据来源:L1 · 国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26);口径:M73分行业;https://www.stats.gov.cn/sj/zxfb/202412/t20241226_1957892.html;测算值,算式见正文
图 4|工程和技术研究(7320)资产—负债—营收结构
口径:7320企业法人单位;数据期间:2023(五普);加工逻辑:资产负债率=6279.1/12730.9=49.3%(测算);营收资产比=3789.24/12730.9=29.8%(测算)。
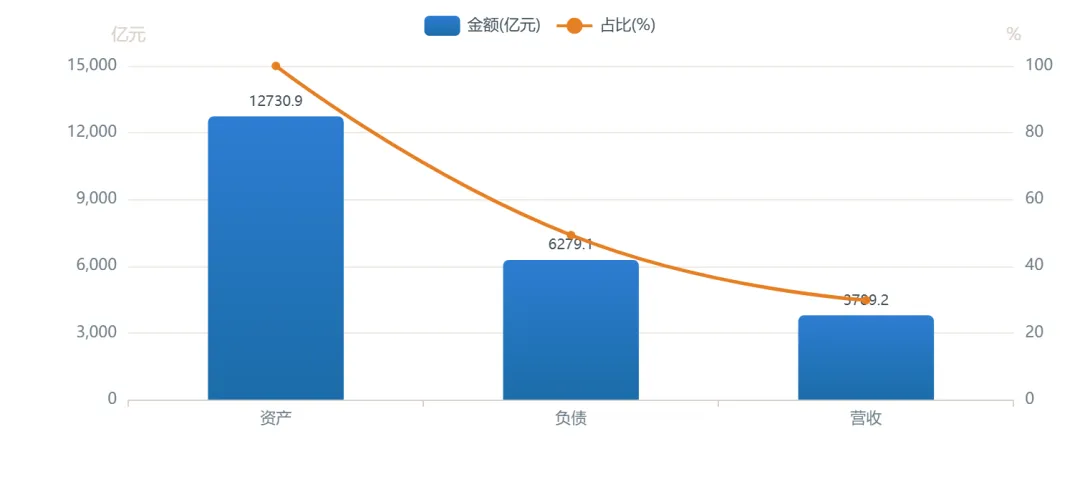
事实:工程和技术研究 2023 年资产 12730.9 亿元、负债 6279.1 亿元、营收 3789.2 亿元,资产负债率约 49.3%。成因:轻资产研发服务特征使营收资产比约 29.8%,负债以经营性为主,财务杠杆适中。决策:投资人——资产质量稳健、杠杆可控;从业者——行业现金流稳定;创业者——初始资本门槛低于制造端。
数据来源:L1 · 国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26);口径:7320;https://www.stats.gov.cn/sj/zxfb/202412/t20241226_1957892.html;测算值,算式见正文
图 5|科学研究和技术服务业单位数与从业人员:2018→2023 扩容
口径:企业法人单位数与从业人员;数据期间:2018(四普)/2023(五普);加工逻辑:单位数+73.0%、从业+53.0%(国家统计局披露);2023单位206.7万个、从业1574.0万人。
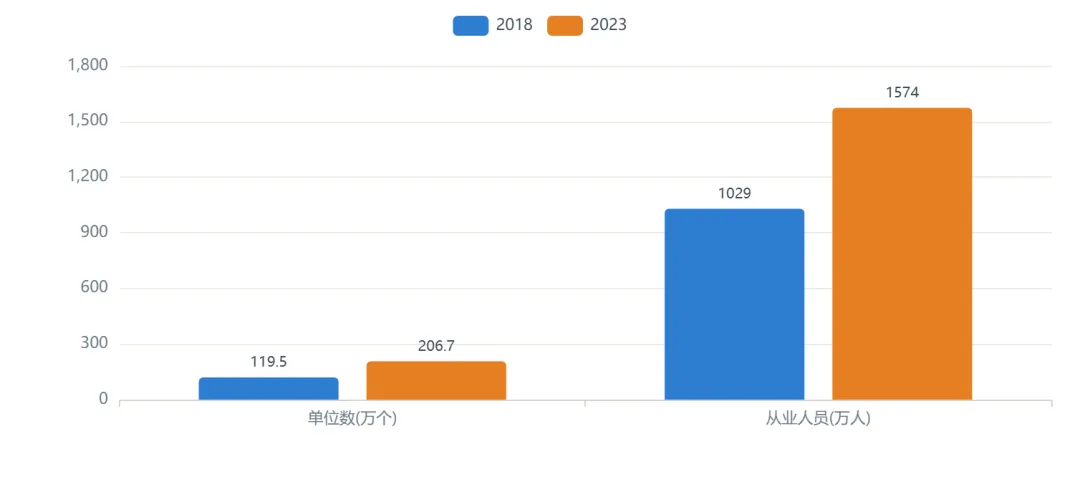
事实:科学研究和技术服务业企业法人单位由 2018 年 119.5 万个增至 2023 年 206.7 万个(+73.0%),从业人员由 1029 万增至 1574 万(+53.0%)。成因:双创政策与科技服务业市场化推动主体数量快于人员扩张,单体规模效益显现。决策:投资人——供给端持续扩容、竞争加剧;从业者——就业池扩大但仍需技能错配管理;创业者——主体多但头部少。
数据来源:L1 · 国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26);口径:科学研究和技术服务业企业法人单位;https://www.stats.gov.cn/sj/zxfb/202412/t20241226_1957892.html
图 6|R&D 经费执行主体:企业占 77.7%
口径:全社会R&D经费按执行主体;数据期间:2024;加工逻辑:企业28211.6/36326.8=77.7%(测算);政府属研究机构11.6%、高校8.4%、其他2.3%。
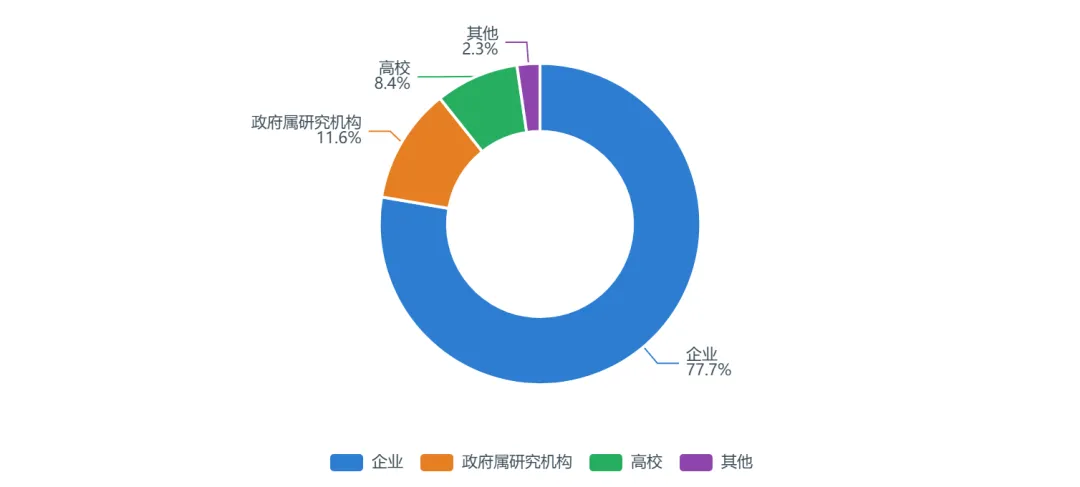
事实:2024 年企业 R&D 经费 28211.6 亿元、占比 77.7%,政府属研究机构 11.6%、高校 8.4%。成因:企业创新主体地位稳固,对全社会 R&D 增长贡献率达 77.1%;工程和技术研究主要服务企业研发外包。决策:投资人——企业付费是行业需求基本盘;从业者——面向企业研发岗稳定;创业者——瞄准企业研发外包缝隙。
数据来源:L1 · 国家统计局等《2024年全国科技经费投入统计公报》(2025-09-29);口径:全社会R&D经费;https://big5.www.gov.cn/gate/big5/www.gov.cn/lianbo/bumen/202509/content_7042859.htm
核心洞察
工程和技术研究是研发外包核心赛道,2023 年科学研究和技术服务业营收较 2018 年接近翻番,需求池(全国 R&D)稳步扩张。
02 产业链与供给结构CHAIN
从研发人才、资产效率到下游工业需求与可比龙头盈利,拆解供给侧结构。
图 7|研发人才供给:全时当量 2020→2025 增 51.7%
口径:研发人员全时当量;数据期间:2020/2025;加工逻辑:增速=(795-524)/524=51.7%(测算);2025年795万人年连续13年居全球前列(按全时当量计)。
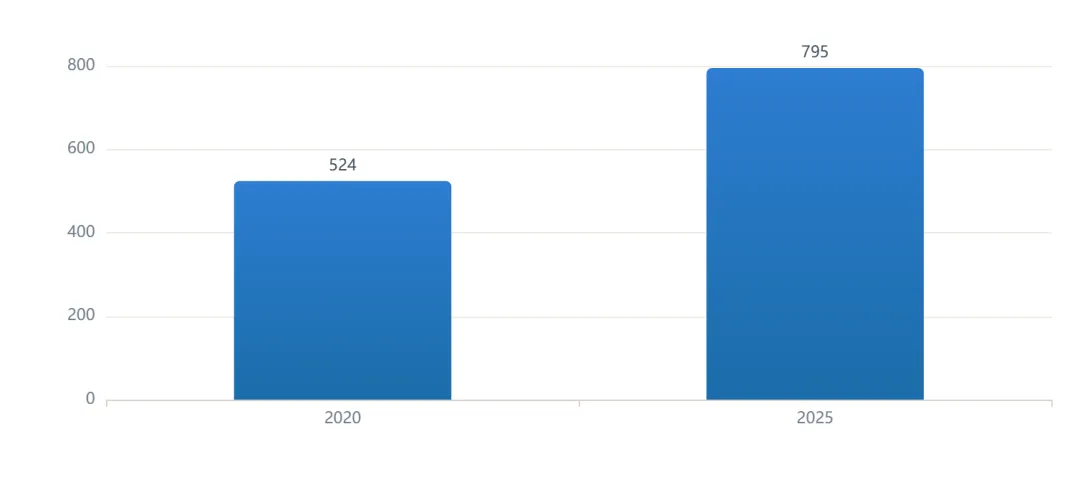
事实:研发人员全时当量由 2020 年 524 万人年增至 2025 年 795 万人年,增长 51.7%,连续 13 年居全球前列(按全时当量计)。成因:教育科技人才一体化推进,高技能人才超 7200 万,人才红利替代数量红利。决策:投资人——人才供给充裕支撑行业长期产能;从业者——高质量人才竞争激烈;创业者——可借力人才池但需差异化。
数据来源:L1 · 国家统计局《“十四五”经济社会发展成就系列报告之二》(2026-06-02);口径:全社会R&D经费与强度;https://www.stats.gov.cn/sj/zxfbhjd/202606/t20260602_1963863.html
图 8|工程和技术研究资产营收效率
口径:7320;数据期间:2023;加工逻辑:营收资产比=3789.24/12730.9=29.8%、资产负债率=6279.1/12730.9=49.3%(测算)。
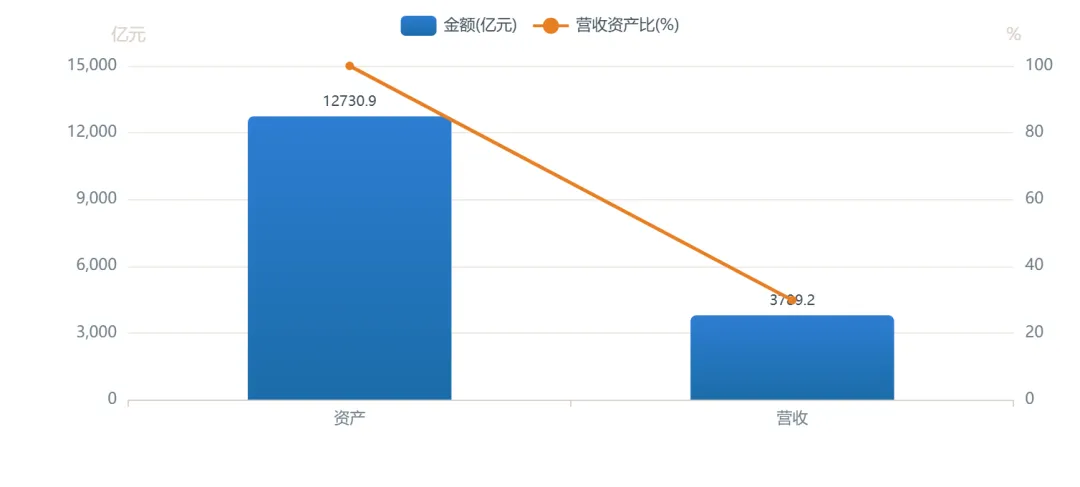
事实:工程和技术研究资产 12731 亿元对应营收 3789 亿元,营收资产比约 29.8%、资产负债率约 49.3%。成因:研发服务以智力资本为主、固定资产占比低,资产周转效率受项目制结算影响。决策:投资人——关注应收账款与现金流而非单纯资产规模;从业者——项目制薪酬波动;创业者——轻资产可快速起步。
数据来源:L1 · 国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26);口径:7320;https://www.stats.gov.cn/sj/zxfb/202412/t20241226_1957892.html;测算值,算式见正文
图 9|下游需求:工业企业与高技术制造 R&D 投入
口径:规上工业企业R&D、高技术制造业R&D;数据期间:2023(工业企业)/2024(高技术制造);加工逻辑:工业企业R&D 20969.9亿(五普);高技术制造7668.9亿、强度3.35%。
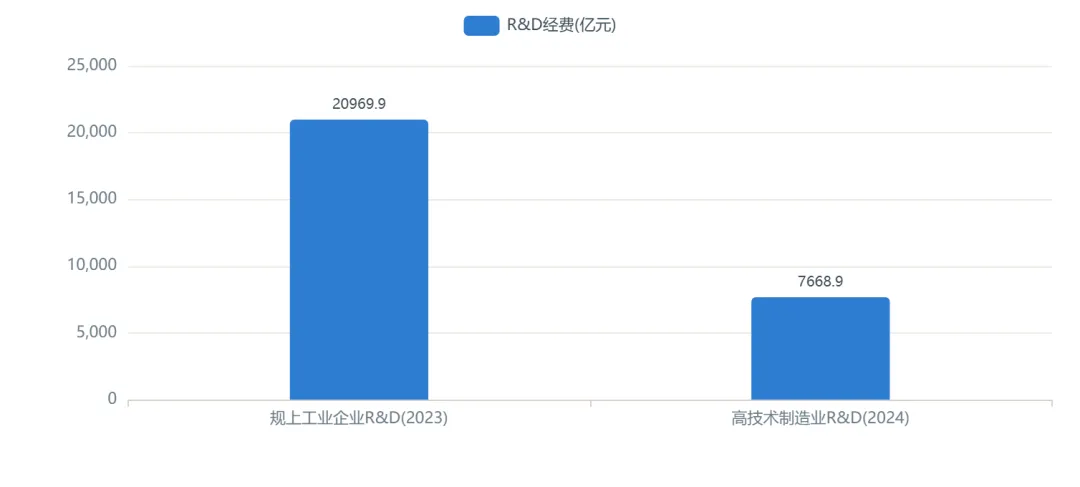
事实:2023 年规上工业企业 R&D 经费 20969.9 亿元,2024 年高技术制造业 R&D 7668.9 亿元、投入强度 3.35%。成因:制造业高端化催生大量工程化、可靠性与认证类研发外包,是工程和技术研究的直接下游。决策:投资人——工业与高技术制造研发是需求压舱石;从业者——懂制造的研发服务人才紧缺;创业者——半导体/新能源检测缝隙。
数据来源:L1 · 国家统计局等《2024年全国科技经费投入统计公报》(2025-09-29);口径:分产业部门R&D;https://big5.www.gov.cn/gate/big5/www.gov.cn/lianbo/bumen/202509/content_7042859.htm
图 10|可比板块龙头毛利率(第三方检测)
口径:A股检测公司毛利率;数据期间:2024;加工逻辑:原始值未经加工;样本:华测/广电计量/苏试试验(专业技术服务业,作工程研发服务可比样本)。
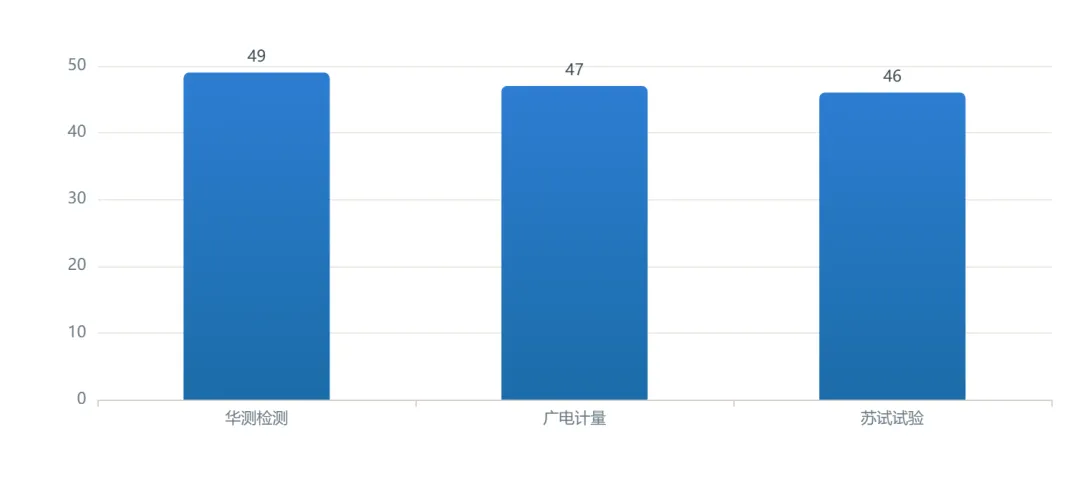
事实:2024 年华测检测毛利率 49%、广电计量 47%、苏试试验 46%,均处较高区间。成因:检测认证具公信力壁垒与重资产实验室特征,头部品牌溢价显著;此为相邻专业技术服务业,可作工程研发服务盈利参照。决策:投资人——高毛利印证赛道壁垒;从业者——头部薪酬与稳定性居前;创业者——需先建公信力资产。
数据来源:L2 · 东吴证券《检测服务2026年度策略:强者恒强的千亿赛道》(2026-02);方法:A股19家检测公司财报汇总;样本:A股检测板块;https://finance.sina.cn/2026-02-24/detail-inhnwrqw3237982.d.html
图 11|可比板块龙头净利率对比
口径:A股检测公司净利率;数据期间:2024;加工逻辑:原始值未经加工;样本:华测15%/广电11.2%/苏试13%。
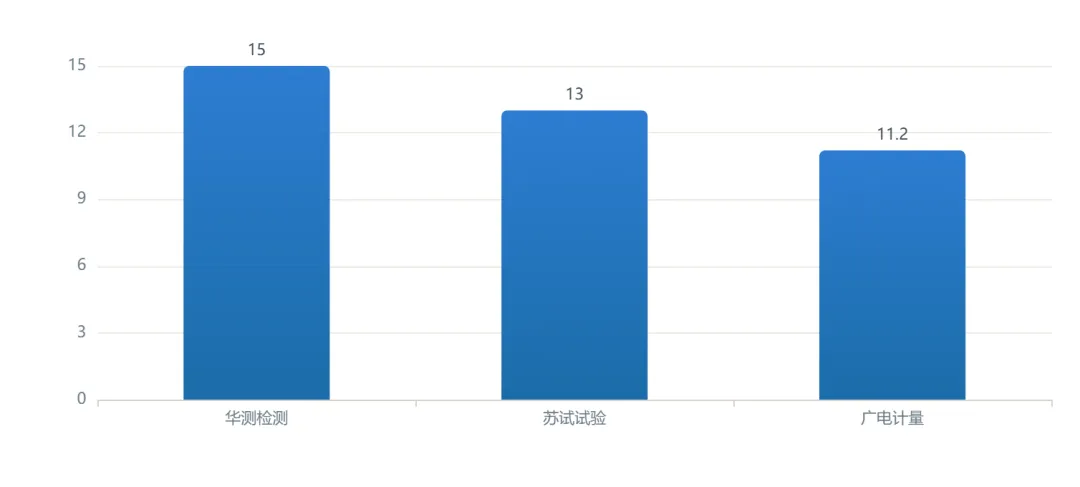
事实:2024 年华测检测净利率 15%、苏试试验 13%、广电计量 11.2%。成因:精益管理与业务结构差异导致净利率分化,广电计量战略转向利润导向后修复明显。决策:投资人——净利率是挑选头部的关键指标;从业者——盈利改善利好奖金;创业者——重资产下盈利爬坡慢。
数据来源:L2 · 三个皮匠报告《2026年检测服务行业报告》(2026);方法:板块财报汇总;样本:检测服务板块龙头;https://www.sgpjbg.com.cn/info/3e9c8dde4c22e0a6f045de930a76ccb6.html
图 12|新兴领域检验检测收入 985 亿(占 20%)
口径:电子电器/机械/材料测试等新兴领域检验检测收入;数据期间:2024;加工逻辑:985亿占行业总收入约20%(东吴证券披露);同比+4%。
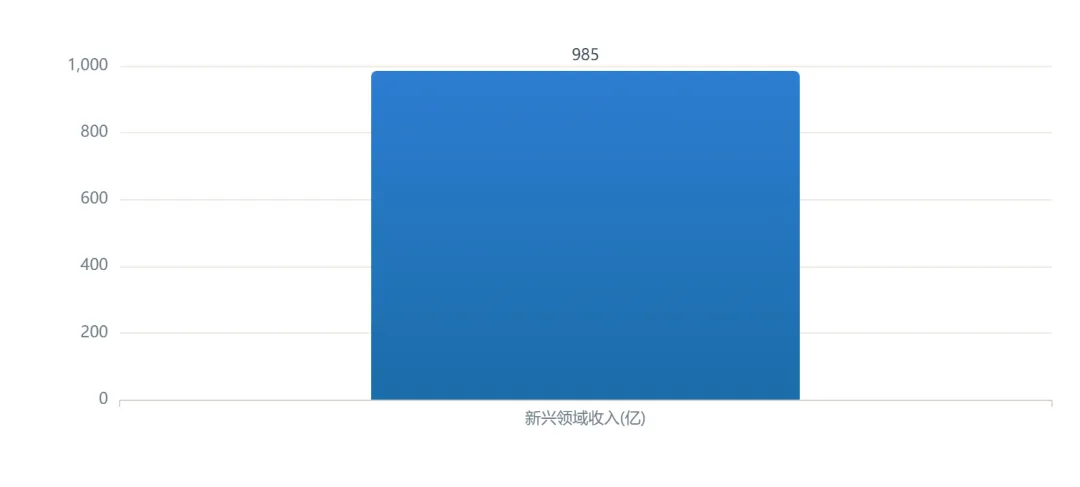
事实:2024 年电子电器、机械、材料测试等新兴领域检验检测收入 985 亿元、同比增 4%,约占行业总收入 20%。成因:AI、半导体、商业航天、低空经济等新兴产业 SKU 增加,催生高壁垒物理类检测需求,与工程和技术研究高度相关。决策:投资人——新兴赛道是增量主线;从业者——半导体/航天检测人才稀缺;创业者——高门槛蓝海值得切入。
数据来源:L2 · 东吴证券《检测服务2026年度策略:强者恒强的千亿赛道》(2026-02);方法:A股19家检测公司财报汇总;样本:A股检测板块;https://finance.sina.cn/2026-02-24/detail-inhnwrqw3237982.d.html
03 竞争格局与企业生态LAND
以检测等可比板块刻画集中度、头部梯队与竞争态势。
04 需求与用户画像DEMAND
从买方结构、需求地理到技术合同与技术外包决策,刻画需求侧。
05 区域分布REGION
省域 R&D、城市技术合同、城市群效率与投资增速的区域格局。
06 资本与投融资CAPITAL
技术合同、专利交易、收入增速、外资与政策资本等资本化信号。
07 政策与未来趋势POLICY
政策时间线、三情景预测、新兴需求、风险矩阵与国际对标。
数据来源与说明
数据来源清单:①国家统计局《第五次全国经济普查公报(第五号)》(2024-12-26);②国家统计局等《2024 年全国科技经费投入统计公报》(2025-09-29);③国家统计局《“十四五”经济社会发展成就系列报告之二》(2026-06-02);④国家统计局《2024 年国民经济和社会发展统计公报》(2025-02-28);⑤东吴证券《检测服务 2026 年度策略》(2026-02);⑥三个皮匠报告《2026 年检测服务行业报告》(2026);⑥商务部例行新闻发布会(2026-04-16);⑦上海市科委/发改委科技服务业数据(2025-03);⑧各省 2024/2025 统计公报及科技厅公开数据;⑨各市 2025 年技术合同成交额公开报道聚合;⑩国家发改委《鼓励外商投资产业目录(2025 年版)》(2026-02-01)。测算值均公开算式,详见各图 cap。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。