研报速递
佐力药业(300181.SZ)基本面研究报告
基于 2020–2025 年年度报告、2022–2026 年季报 / 半年报、可转债审核问询函回复及投资者关系资料的可溯源分析 · 遵循「七步分析闭环」框架 · 只做事实研判,不含估值与买卖建议
分析框架:七步闭环
01 · 创始人 / 股权俞有强控股、员工持股、药用真菌创业史
02 · 收入结构乌灵 / 百令 / 配方颗粒 / 饮片 / 多微拆解
03 · 同业 + 周期中成药集采、行业格局、纵向复盘
04 · 目标核查2030 目标、可转债募投、C 端战略
05 · 长期价值独家品种 + 发酵技术 + OTC 的定性判断
06 · 经营动态按时间轴的扰动与战略动作
07 · 财报复盘增收不增利的归因
说明:本报告用一套可复用框架把零散的定期报告、公告与投资者关系资料组织成结构化研判。所有关键数字均带来源编号 [S1],可在附录 A 查到对应原始披露文件;第三方数据仅作线索,正文一律以公司公告为准。全文不含目标价、涨跌预测或买卖建议。
先说结论:三年高增长后,遇到了第一道坎
大家好,今天我们用佐力药业做一次完整的基本面拆解。
先看一组数字。2022 到 2024 年,公司营收增速分别是 23.9%、7.6%、32.7%,扣非净利润增速连续三年超过 35%——这是一段漂亮的高增长。[S5 S6 S7]
可到了 2026 年,画风变了。
前三季度营收 25.10 亿,还在涨(+10.10%);但扣非净利润 4.96 亿,反而跌了 2.42%。[S2]
收入涨、利润不涨,这中间到底发生了什么?这是本报告要回答的核心问题。
2025 年营业收入
30.41 亿
+17.96%[S1]
2025 年扣非净利润
6.17 亿
+21.60%[S1]
2026 前三季营业收入
25.10 亿
+10.10%[S2]
2026 前三季扣非净利润
4.96 亿
−2.42%[S2]
目录
一、创始人履历 · 股权结构 · 发展历程
二、收入结构 · 核心产品拆解 · 增长曲线
三、同业对标 + 纵向复盘 + 行业周期
四、管理层目标核查
五、长期价值判断(定性 · 不做预测)
六、经营动态 · 重大事件(按时间排序)
七、财报复盘 · 增收不增利归因
八、投资亮点与风险(事实清单)
附录:来源、获取途径、解析与勾稽
【一】 创始人履历 · 股权结构 · 发展历程
1.1 一家从药用真菌起家的中药企业
浙江佐力药业股份有限公司,股票代码 300181,2011 年在深交所创业板上市,法定代表人汪涛,实际控制人俞有强。公司注册地在浙江德清,是一家集科研、生产、销售于一体的国家高新技术制药企业 [S1]。
它的看家本领是药用真菌生物发酵技术——用深层发酵的方法生产乌灵菌粉,做出乌灵胶囊这类独家品种。这个技术路线,是理解这家公司的第一把钥匙 [S3]。
1.2 股权结构(截至 2026 三季报)
股东:俞有强
性质:境内自然人
持股比例:18.52%
说明:控股股东、实际控制人,质押 6,450 万股 [S2]
股东:王可方
性质:境内自然人
持股比例:3.01%
说明:第二大股东 [S2]
股东:全国社保基金四零三组合
性质:其他
持股比例:2.24%
说明:2026 上半年增持 203 万股 [S3]
股东:彭涛
性质:境内自然人
持股比例:1.92%
说明:[S2]
股东:公司 2024 年员工持股计划
性质:其他
持股比例:0.96%
说明:员工持股绑定 [S2]
实控人持股 18.52%,比例不算特别高,且 6,450 万股处于质押状态(占其持股约一半),这是治理层面需要持续跟踪的点。社保基金、员工持股计划的进入,构成一定的机构与内部人绑定 [S2 S3]。
1.3 发展脉络
2011
深交所创业板上市 [S1]
2021-12
收购浙江拓普药业部分股权(关联交易) [S1]
2022
完成向特定对象发行股票再融资 [S12]
2024-03
灵泽片收到《中药保护品种证书》 [S14]
2024
推出员工持股计划,覆盖核心员工 [S2]
2025-12
以 3.56 亿元收购多种微量元素注射液资产组 [S12 S13]
2025-12
百令片专利侵权案一审胜诉(子公司青海珠峰) [S12]
2026-02
三十周年庆典,发布乌灵胶囊新品牌,提出「一路向 C」 [S12]
2026-04/05
可转债审核问询函回复,拟募资不超过 15.23 亿元 [S12]
2026-08
半年报「增收不增利」,扣非仅 +0.53% [S3]
【二】 收入结构 · 核心产品拆解 · 增长曲线
2.1 公司在卖什么?
产品可以分成五块,理解它们,就理解了这家公司的收入从哪来:
- 乌灵系列
(乌灵胶囊、灵泽片、灵莲花颗粒)——国家基本药物、医保甲类、国内独家、OTC 品种,是绝对的利润核心 [S1]。 - 百令系列
(百令片、百令胶囊)——冬虫夏草发酵制剂,历史上受集采影响较大 [S1 S12]。 - 中药配方颗粒
——已完成国标省标备案 480 余个,近年增速较快 [S1]。 - 中药饮片
——「地青牌」,毛利率相对低,属于协同业务 [S1]。 - 多微系列
——2025 年 12 月收购的新资产(多种微量元素注射液),2026 上半年贡献收入 1.00 亿 [S3]。
2.2 收入结构:乌灵一家独大
图 1|2025 年产品收入结构
单位:亿元。来源 S1(2025 年报分产品表)
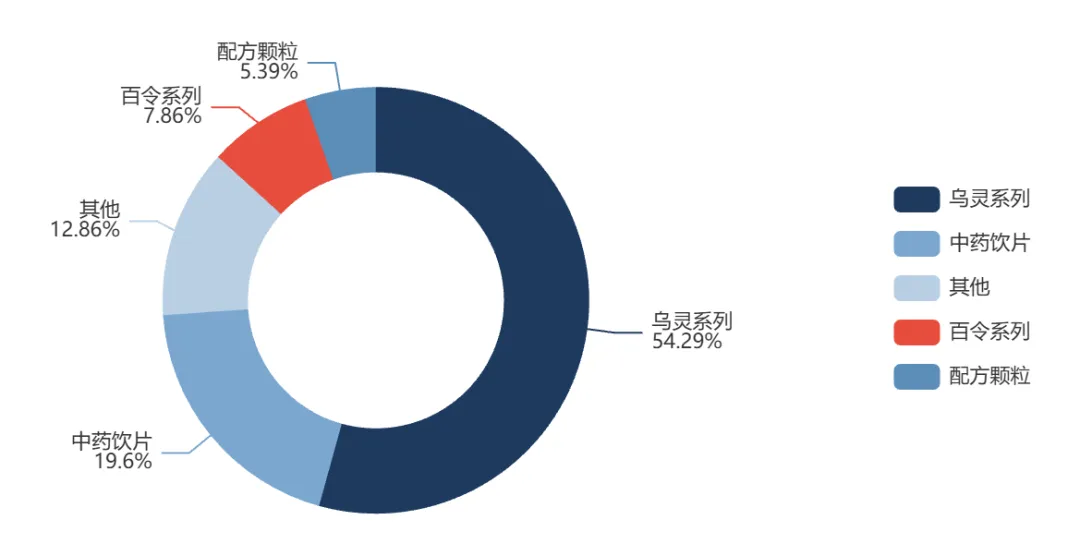
2025 年,乌灵系列收入 16.51 亿,占总营收 54.30%,毛利率高达 86.55%;中药饮片 5.96 亿(19.61%),中药配方颗粒 1.64 亿(5.38%,+60.78%),百令系列 2.39 亿(7.85%)[S1]。
换句话说,乌灵系列一款产品,撑起了公司一半以上的收入和绝大部分利润。这种集中度既是优势(独家、高毛利),也是风险(一旦失速,整体业绩就被拖住)。
2.3 七年增长曲线
图 2|营业收入与扣非净利润(2019–2026 前三季)
单位:亿元。2026 为前三季度累计值;来源 S1 S5 S7 S8 S9
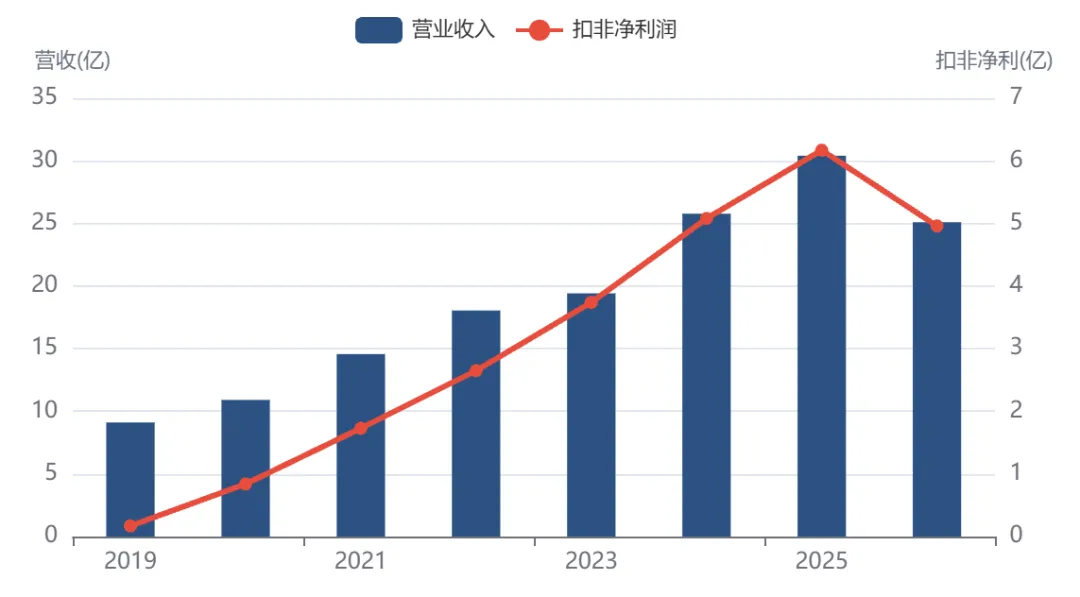
从 2019 年的 9.11 亿到 2025 年的 30.41 亿,营收六年增长 2.3 倍;扣非净利润从 0.17 亿增至 6.17 亿,增长更为陡峭。这条曲线的斜率,在 2026 年第一次变缓 [S1 S9]。
【三】 同业对标 + 纵向复盘 + 行业周期
3.1 行业环境:集采常态化,需求在扩容
中成药行业这两年的关键词是集采。公司在年报里提到,联盟集采常态化推进且更趋精细化,首次较大规模纳入 OTC 药品和进口中成药,原则是「稳临床、保质量、反内卷、防围标」,避免单纯价格竞争 [S3]。
另一边,2026 年版《国家基本药物目录》收录 794 种药品,其中中成药 318 个、明显扩容;叠加人口老龄化、慢病负担加重,需求从「治疗」向「防调治」延伸。行业的蛋糕还在变大,但分蛋糕的规则变了 [S3]。
3.2 一个绕不开的案例:百令片
百令系列的经历,是集采影响的活教材。问询函回复披露:百令系列收入从 2022 年的 2.56 亿降至 2025 年上半年的 1.75 亿,主因是百令片 2021 年底未中选湖北联盟中成药集采;更微妙的是,2024 年收入下降但成本反而上升 [S12]。
不过 2025 年报显示百令系列收入 2.39 亿(+26.91%),出现回升;2026 上半年 1.28 亿(+12.87%),毛利率 62.19% [S1 S3]。这个品种的修复,值得继续跟踪。
3.3 纵向复盘:毛利率与增速
图 3|营收与扣非净利润同比增速
2026 为前三季度累计同比。来源 S1 S5 S6 S7 S9
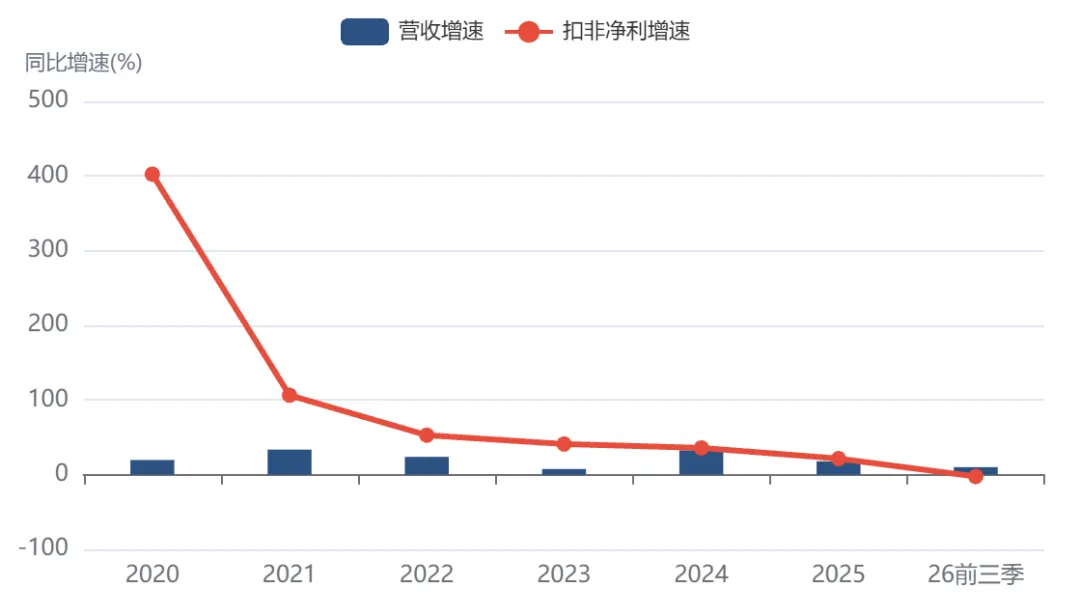
图 4|2026 上半年分产品毛利率
单位:%。来源 S3(2026 半年报分产品表)
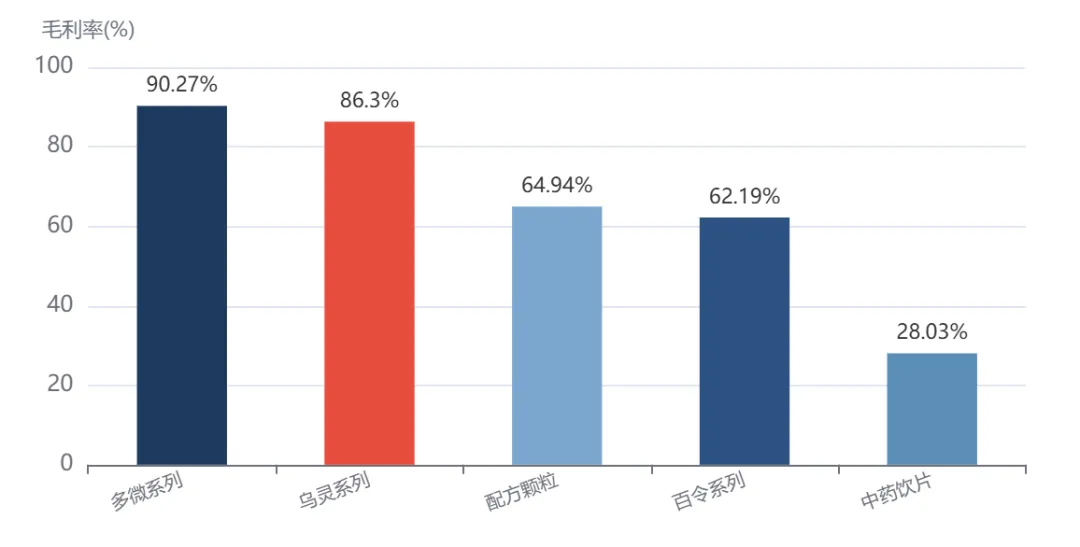
高毛利品种与低毛利品种的差距非常鲜明:多微系列 90.27%、乌灵系列 86.30%、配方颗粒 64.94%,而中药饮片只有 28.03%,医药流通更是仅 7.07% [S3]。收入结构往哪边倾斜,直接决定利润质量。
3.4 同业对标说明
本报告严格以公司法定披露为数据源,未引入未经核验的同业财务数据,因此不给出定点同业排名。可核验的线索是:米内网数据显示,乌灵胶囊作为神经系统疾病用药,2023、2024 年在城市公立医院、县级公立医院等渠道市场份额位居 TOP10,并入选 2025 年前三季度中国城市公立医院中成药 TOP20 品牌 [S1]。该数据为公司年报引用,仅作行业地位参照。
【四】 管理层目标核查
4.1 目标与进展清单
目标 / 计划:智能化中药大健康工厂(一期)
披露口径:可转债募投,达产新增乌灵胶囊 3,000 万盒/年、百令胶囊 200 万盒/年 [S12]
截至 2026 三季报状态:项目在建,2026 Q1 新增土地与投入,尚未取得环评批复 [S4 S12]
目标 / 计划:「乌灵+X」产品研发
披露口径:可转债募投,创新药 SL/LG/ZL 及大健康产品 [S12]
截至 2026 三季报状态:灵香片 II 期完成、III 期准备;乌灵复方 SL 于 2026-04 获临床批件 [S1 S12]
目标 / 计划:「一路向 C」与 2030 年目标
披露口径:三十周年庆提出,C 端消费场景延伸 [S12]
截至 2026 三季报状态:2026-10 两款乌灵睡眠软胶囊在澳门上市,C 端新品落地 [S12]
目标 / 计划:多种微量元素注射液资产组
披露口径:2025-12 以 3.56 亿元收购 [S13]
截至 2026 三季报状态:2026 H1 多微系列收入 1.00 亿,毛利率 90.27%,形成商誉约 3.21 亿 [S3 S4]
目标 / 计划:百令片专利诉讼
披露口径:子公司青海珠峰一审胜诉,涉案 1.11 亿 [S12]
截至 2026 三季报状态:华东医药已上诉,尚未终审 [S12]
4.2 核查结论
【五】 长期价值判断(定性 · 不做预测)
5.1 值得关注的结构性特征
- 独家品种 + 高毛利:
乌灵胶囊是国内独家、医保甲类、基药品种,毛利率 86%+,构成了扎实的利润底盘 [S1 S3]。 - 技术壁垒:
乌灵菌粉深层发酵核心技术,配合循证医学研究,形成一定进入门槛 [S3]。 - 渠道与品牌:
乌灵胶囊入选多个权威目录与 TOP 品牌榜,ospital 与零售渠道均有覆盖;正推进 OTC 与 C 端延伸 [S1 S12]。 - 产品梯队初现:
配方颗粒(+60.78%)、多微系列(新并表)为乌灵之外的新增长点 [S1 S3]。
5.2 需要警惕的结构性约束
- 单品依赖:
乌灵系列占收入 54%,其增速一旦转负,整体业绩立刻承压——2026 年正在验证这一点 [S1 S3]。 - 集采与降价压力:
百令片未中选集采的先例说明,政策变化能直接改写品种的盈利轨迹 [S12]。 - 费用刚性:
2026 H1 销售费用 +16.57%、管理费用 +25.55%,均快于收入增速,投放到产出的效率需要观察 [S3]。 - 实控人质押:
俞有强质押 6,450 万股,占其持股约一半 [S2]。
【六】 经营动态 · 重大事件(按时间排序)
2025-04
年报、一季报披露,股价在业绩高增预期下提前上涨后回落 [S12]
2025-08
半年报:营收 16.00 亿(+10.30%)、扣非 3.72 亿(+0.53%),已现增收不增利苗头 [S11]
2025-10
三季报:营收 +9.99%、扣非增速放缓,市场关注度上升 [S10]
2025-12-12
百令片专利案一审胜诉,驳回中美华东全部诉求;12-15 华东医药公告继续上诉 [S12]
2025-12
3.56 亿元收购多种微量元素注射液资产组 [S13]
2026-02
三十周年庆提出「一路向 C」,发布乌灵胶囊新品牌 [S12]
2026-04
2025 年报:营收 30.41 亿(+17.96%)、扣非 6.17 亿(+21.60%),创历史新高 [S1]
2026-04
一季报:营收 8.98 亿(+8.90%)、扣非 1.99 亿(+9.65%),增速回落至个位数 [S4]
2026-08
半年报:营收 17.64 亿(+10.30%)、扣非 3.74 亿(+0.53%),乌灵系列收入 −0.82% [S3]
2026-10
两款乌灵睡眠软胶囊在澳门上市,C 端新品落地 [S12]
2026-10
三季报:营收 25.10 亿(+10.10%)、扣非 4.96 亿(−2.42%),利润首次转负 [S2]
【七】 财报复盘 · 增收不增利归因
7.1 单季度追踪
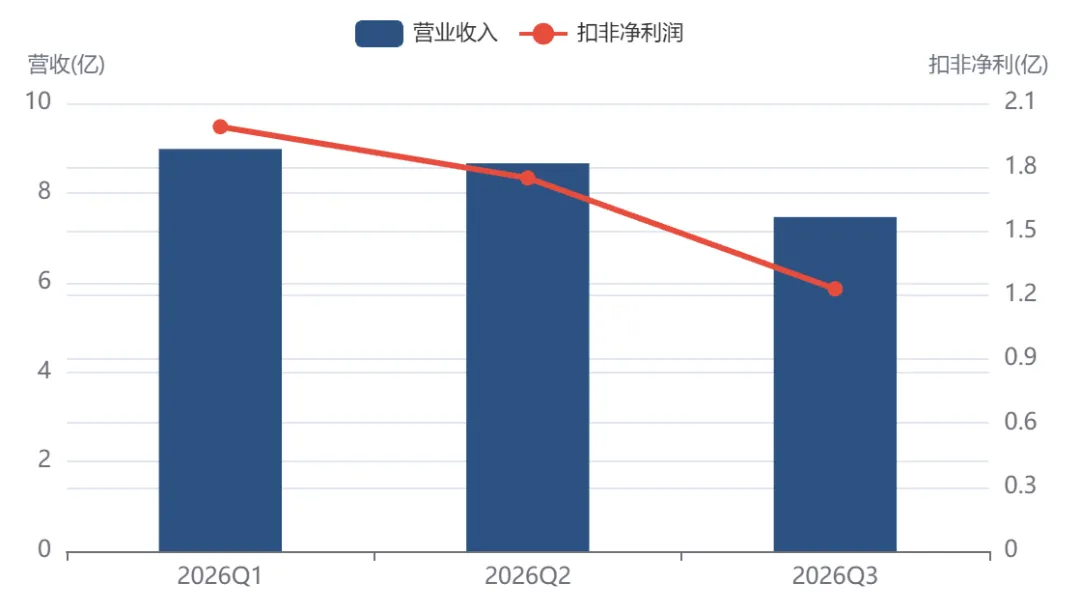
2026 Q1 · 一季报 S4
营业收入:8.98 亿 +8.90%
扣非净利:1.99 亿 +9.65%
经营现金流:0.80 亿
2026 Q2 · H1−Q1 推算 S3 S4
营业收入:8.66 亿
扣非净利:1.75 亿
经营现金流:1.50 亿
2026 Q3 · 三季报 S2
营业收入:7.46 亿 +9.64%
扣非净利:1.23 亿 −10.42%
经营现金流:前三季 2.23 亿
图 5|2026 单季营业收入与扣非净利润
单位:亿元。Q2 由 H1−Q1 推算;来源 S2 S3 S4
7.2 归因:三个因素叠加
- 核心品种失速:
2026 H1 乌灵系列收入 8.90 亿,同比 −0.82%,是近年首次负增长;营收增量主要靠配方颗粒(+31.29%)、百令(+12.87%)与新并表的多微系列撑起 [S3]。 - 费用投放加速:
2026 H1 销售费用 5.82 亿(+16.57%)、管理费用 0.61 亿(+25.55%)、财务费用 +110.57%,均显著快于营收 +10.30%;研发投入 0.26 亿(−20.16%)[S3]。 - 低毛利业务占比变化:
医药流通收入 +9.24% 但毛利率仅 7.07%(−8.02pct),中药饮片收入 −13.82%,产品结构对利润的贡献被稀释 [S3]。 - 毛利率仍稳:
2026 H1 综合毛利率 62.62%,医药制造毛利率 77.62%(+1.58pct),说明问题出在增长与费用,而非产品盈利能力本身[S3]。
7.3 一句话复盘
Q3 单季营收还在 +9.64%,扣非却 −10.42%——这是「增收不增利」最直白的注脚。公司需要回答的,不是能不能卖更多,而是卖更多的同时,费用能不能降下来、乌灵能不能重新增长。
【八】 投资亮点与风险(事实清单)
值得跟踪的亮点
乌灵胶囊独家品种,毛利率 86%+,利润底盘扎实 [S1 S3] 2025 营收 30.41 亿、扣非 6.17 亿,均创历史新高 [S1] 配方颗粒 +60.78%、多微系列并表,品类扩张有进展 [S1 S3] 2025 经营现金流 4.12 亿(+38.63%),现金流改善 [S1] 社保基金、员工持股计划进入,机构与内部人绑定 [S2 S3]
需要正视的风险
2026 前三季扣非 −2.42%,利润首次转负 [S2] 乌灵系列 H1 −0.82%,核心品种增长失速 [S3] 销售费用 +16.57%,投放效率待验证 [S3] 实控人质押 6,450 万股,占其持股约一半 [S2] 收购形成约 3.21 亿商誉,存整合与减值风险 [S4] 百令片专利诉讼未终审,结果有不确定性 [S12]
综合评价(事实归纳)
【A】 附录:来源、获取途径、解析与勾稽
附录 A|来源清单
编号:S1
文件 / 来源:2025 年年度报告(全文)
披露日期:2026-04-27
编号:S2
文件 / 来源:2026 年三季度报告
披露日期:2026-10-28
编号:S3
文件 / 来源:2026 年半年度报告(全文)
披露日期:2026-08-28
编号:S4
文件 / 来源:2026 年一季度报告
披露日期:2026-04-27
编号:S5
文件 / 来源:2024 年年度报告
披露日期:2025-04-25
编号:S6
文件 / 来源:2023 年年度报告
披露日期:2024-04-19
编号:S7
文件 / 来源:2022 年年度报告(更新后)
披露日期:2023-07-12
编号:S8
文件 / 来源:2021 年年度报告
披露日期:2022-04-20
编号:S9
文件 / 来源:2020 年年度报告
披露日期:2021-04-13
编号:S10
文件 / 来源:2025 年三季度报告
披露日期:2025-10-28
编号:S11
文件 / 来源:2025 年半年度报告
披露日期:2025-08-20
编号:S12
文件 / 来源:向不特定对象发行可转换公司债券审核问询函之回复(修订稿)
披露日期:2026-05-20
编号:S13
文件 / 来源:关于购买资产组暨签署收购协议的公告
披露日期:2025-12-15
编号:S14
文件 / 来源:关于灵泽片收到《中药保护品种证书》的公告
披露日期:2024-03-07
编号:S15
文件 / 来源:投资者关系管理制度(2025 年 8 月)
披露日期:2025-08-20
编号:S16
文件 / 来源:关于举行 2025 年度网上业绩说明会的公告
披露日期:2026-04-27
编号:S17
文件 / 来源:2026 年半年度权益分派实施公告
披露日期:2026-09-15
附录 B|获取途径与解析方法
公告 PDF 通过巨潮资讯网(cninfo.com.cn)公告检索接口获取,证券内部代码 orgId=9900016587,共 1,170 条公告索引;本次下载定期报告、投资者关系制度、业绩说明会、可转债问询函回复、收购公告等 113 份,本地留存于 D:/Work/投资入门/佐力药业/。用 PyPDF2 提取全文(raw/_txt/)后按「主要会计数据和财务指标」「占比 10% 以上的产品」「前五名客户」等关键词定位表格。PDF 表格常因换行导致数字字段断裂,已按勾稽关系还原。可转债审核问询函回复(S12)含最详尽的产品收入、毛利率与政策影响分析,是本报告定性与归因的重要依据。
附录 C|勾稽校验
2025 营收增速:(30.41/25.78−1) = +17.96% ✓;扣非增速:(6.17/5.08−1) = +21.60% ✓ [S1 S5] 2026 Q3 单季 = 前三季 − H1:营收 25.10−17.64 = 7.46 亿 ✓;扣非 4.96−3.74 = 1.22 亿 ✓,与三季报披露单季值吻合 [S2 S3] 2026 Q2 单季 = H1 − Q1:营收 17.64−8.98 = 8.66 亿;扣非 3.74−1.99 = 1.75 亿 [S3 S4] 扣非净利润 ≤ 归母净利润:各期均成立 ✓(2026 前三季扣非 4.96 亿、归母 4.95 亿,扣非略高系非经常性损益为负)[S2] 2025 分产品收入合计:16.51+2.39+5.96+1.64+3.91 = 30.41 亿 ✓(与营业收入一致)[S1]
附录 D|数据分歧与说明
百令系列口径:问询函回复(S12)披露 2022–2025 H1 百令收入持续下滑(集采未中选),而 2025 年报(S1)显示全年百令 +26.91%、2026 H1(S3)+12.87%,为不同期间的数值,正文已分别标注来源,不做矛盾处理。 Q2 单季数据:季度报告不单独披露 Q2,正文 Q2 由 H1 减 Q1 推算并标注,仅用于趋势观察。 扣非与归母大小关系:2026 前三季扣非(4.96 亿)略高于归母(4.95 亿),因当期非经常性损益为负(−155 万元),符合会计准则,非数据错误 [S2]。 行业份额数据来自米内网、经公司年报引用,仅作行业地位线索,正文不作同业排名或估值结论。
本报告由「上市公司基本面分析专家」框架生成,数据来源为上市公司公开披露的定期报告、公告及公开行业资料。所有数字标注来源编号,力求可溯源、可核验。本报告只做事实陈述与结构性研判,不含任何估值、目标价、涨跌预测或买卖建议,不构成投资建议。数据截至 2026 年三季报(2026-10-28 披露);报告生成日期 2026-11-19。