研报速递
GGII年度观察:1356.8亿融资堆进2026,2027年第一轮出清已经在路上
这份报告我翻了两遍,第一遍看钱,第二遍看账。高工机器人产业研究所拉着京东零售、中国电子技术标准化研究院联合出的一百多页年度观察,把2026年写得像过山车:上半年发布会排到深夜,人形机器人产量冲10万台,融资1356.8亿元、同比增长201.6%,宇树上市首日市值一度破4000亿;下半年风向忽然变了,订单兑现的落差、场景落地的骨感,质疑声越来越响。有意思的地方就在这——钱还在翻倍地涌,GGII却把2027年标成了首轮出清之年,未来3年约15%以上的初创企业会倒闭或被并购。融资热和出清判并存,不矛盾,这才是全篇最值得抠的地方。
图1 报告封面(2026年11月3日发布)|资料来源:《2026具身智能进展研究报告》,GGII×京东零售×中国电子技术标准化研究院联合发布
一、、钱有多热:数字先摆出来
产量端,2026年中国人形机器人整机产量预计10万台,出海量同比涨350%。资本端,前三季度融资较去年同期增长201.6%,已上市企业12家,较2025年全年增长140%。
钱往哪堆也很清楚:本体拿走818.2亿、占六成,大模型245.3亿居第二,灵巧手71.5亿。
热得发烫。
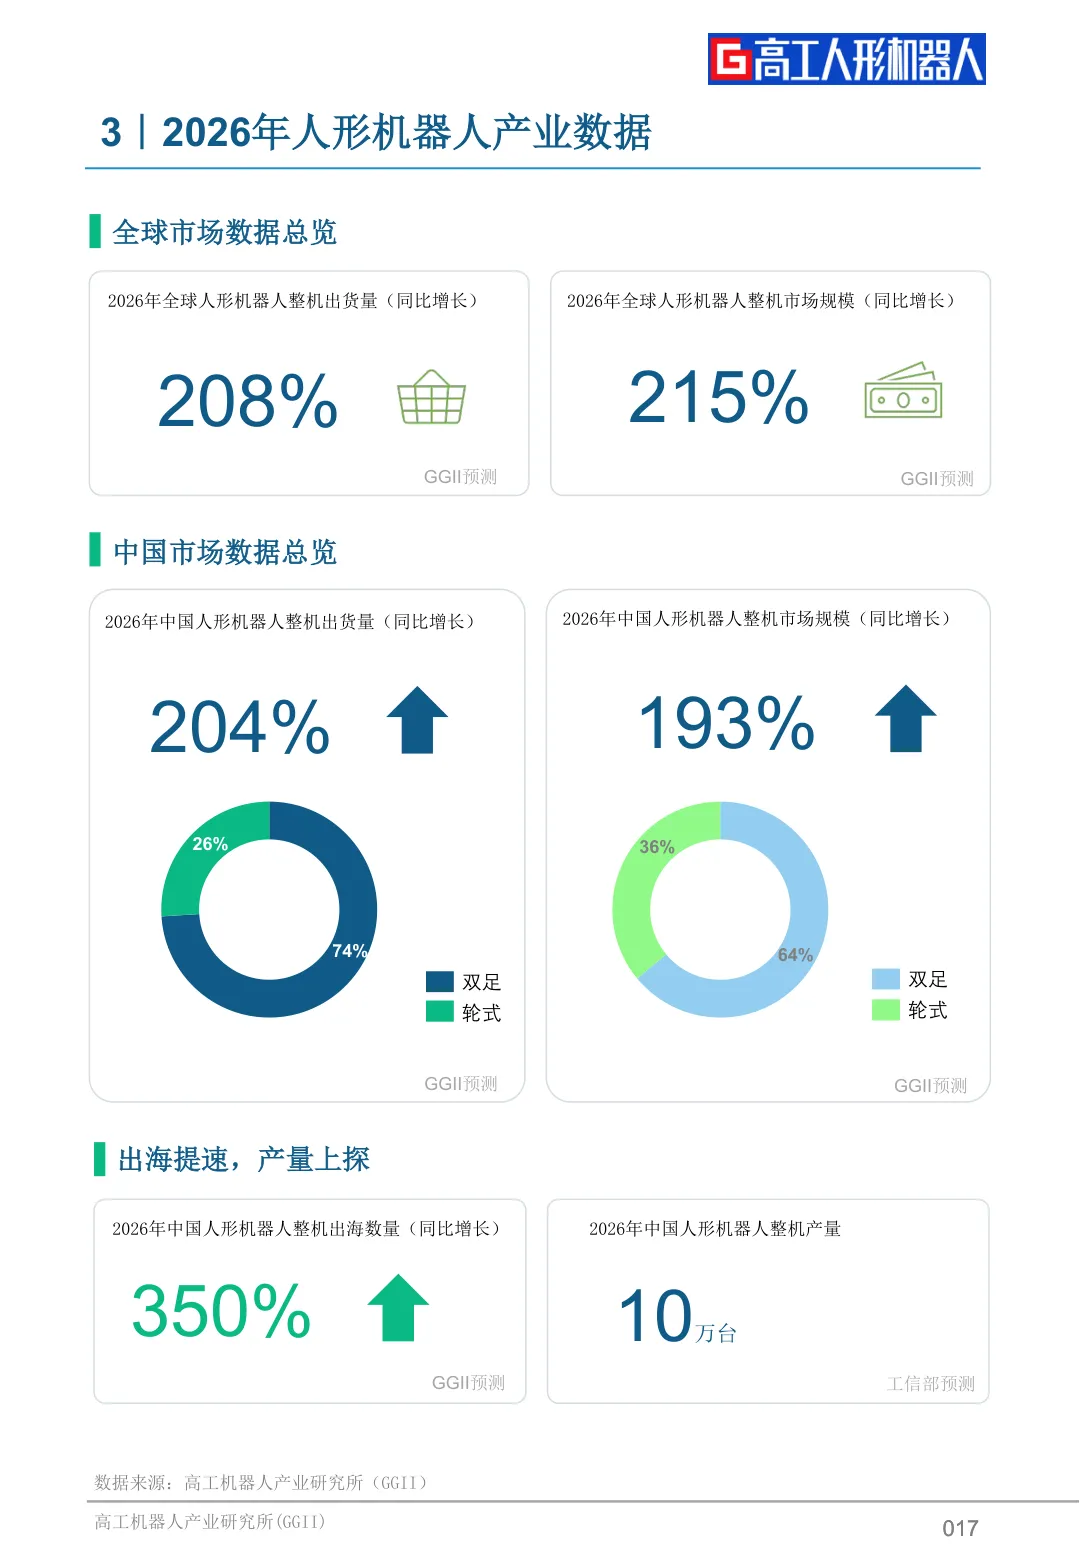
图2 第17页:2026年人形机器人产业数据总览,整机产量预计10万台、出海同比增长350%|数据来源:高工机器人产业研究所(GGII)
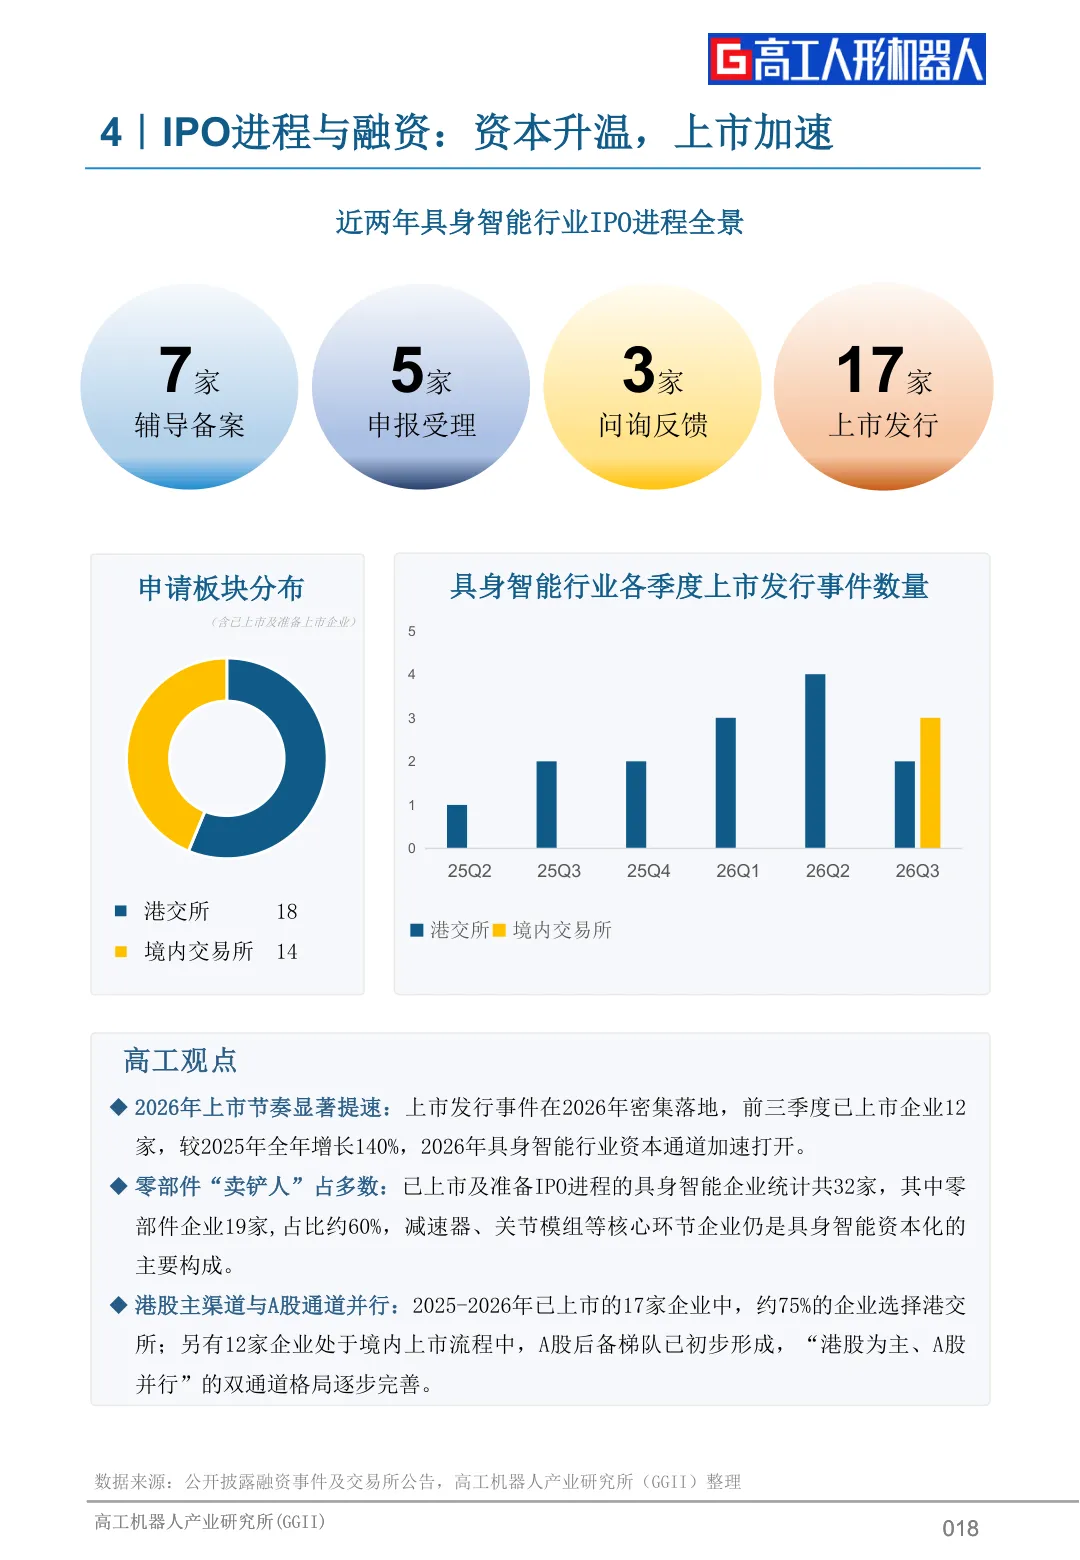
图3 第18页:近两年具身智能行业IPO进程全景,前三季度上市12家、较2025年全年增长140%|数据来源:GGII整理
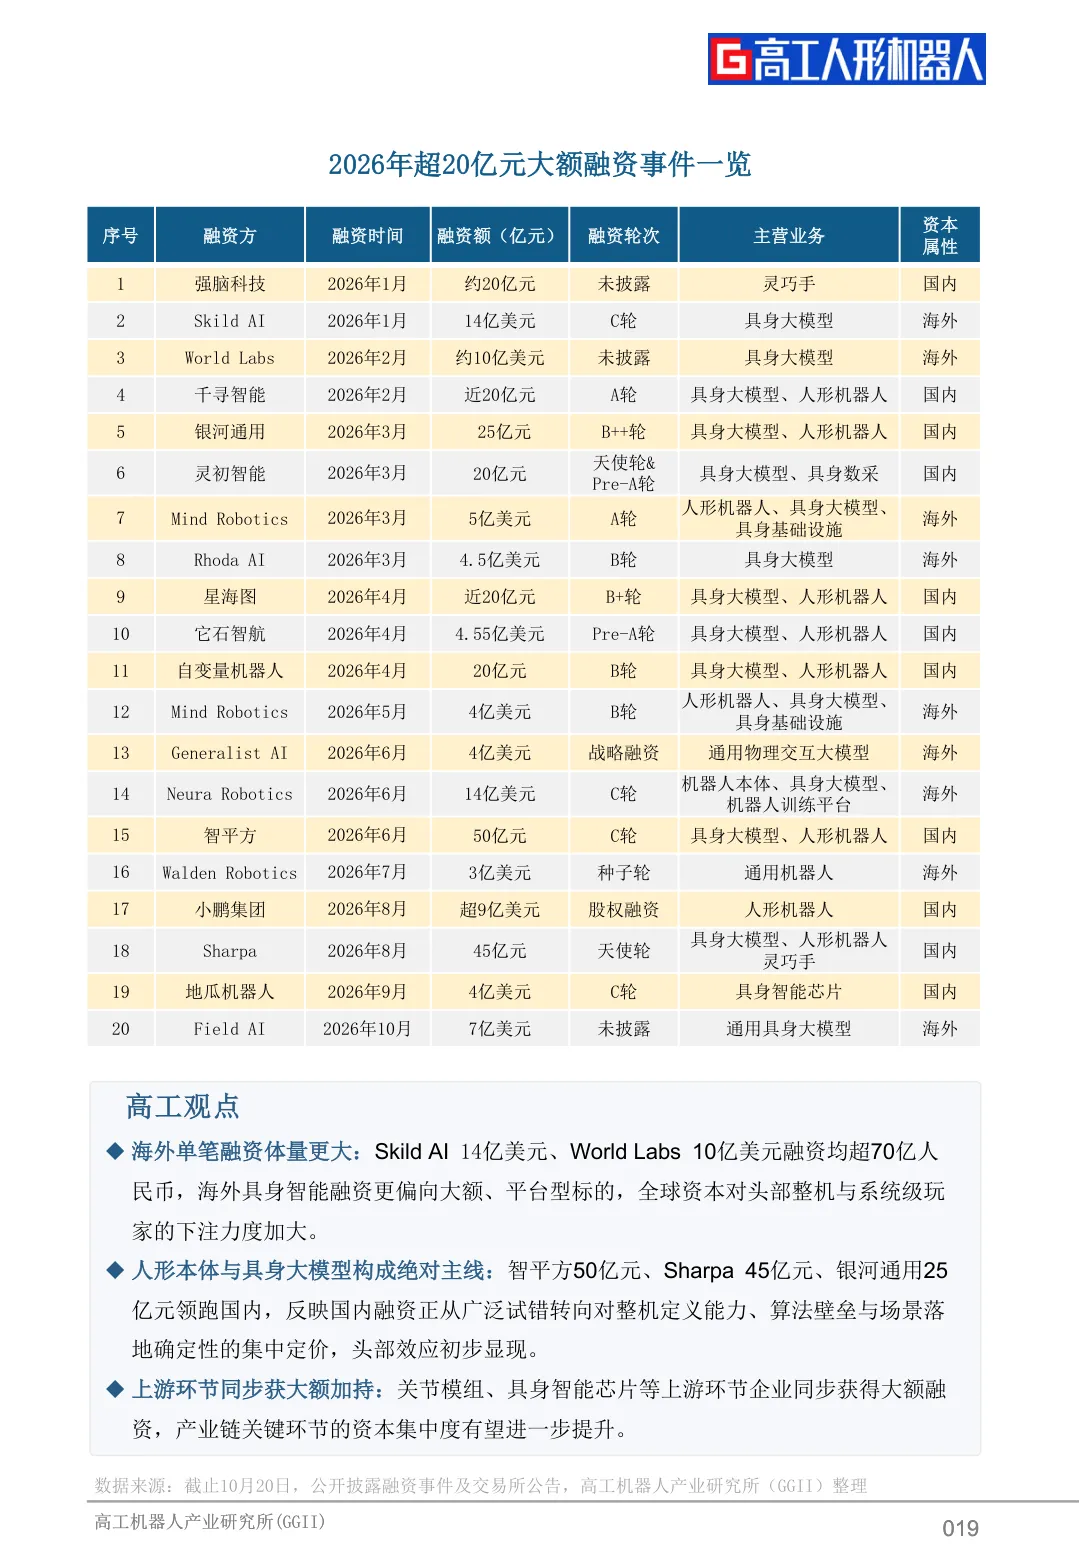
图4 第19页:2026年超20亿元大额融资事件一览,智平方50亿元、Sharpa 45亿元领跑国内|数据来源:GGII整理
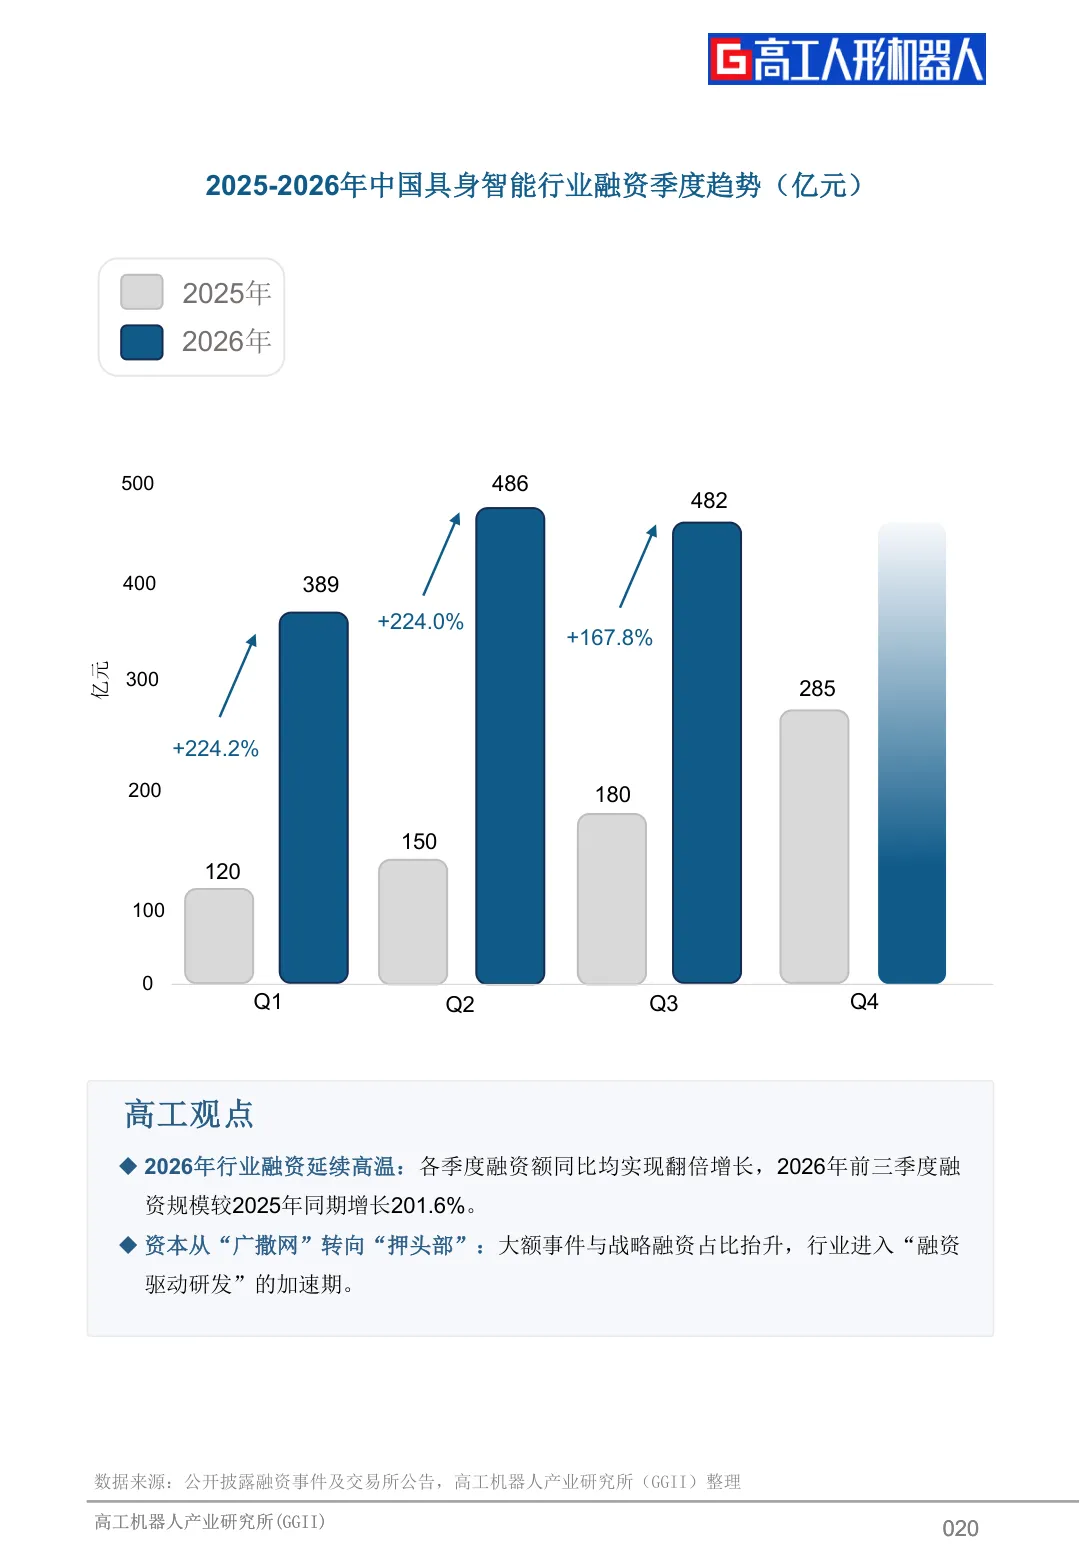
图5 第20页:2025-2026年融资季度趋势,前三季度同比增长201.6%|数据来源:GGII整理
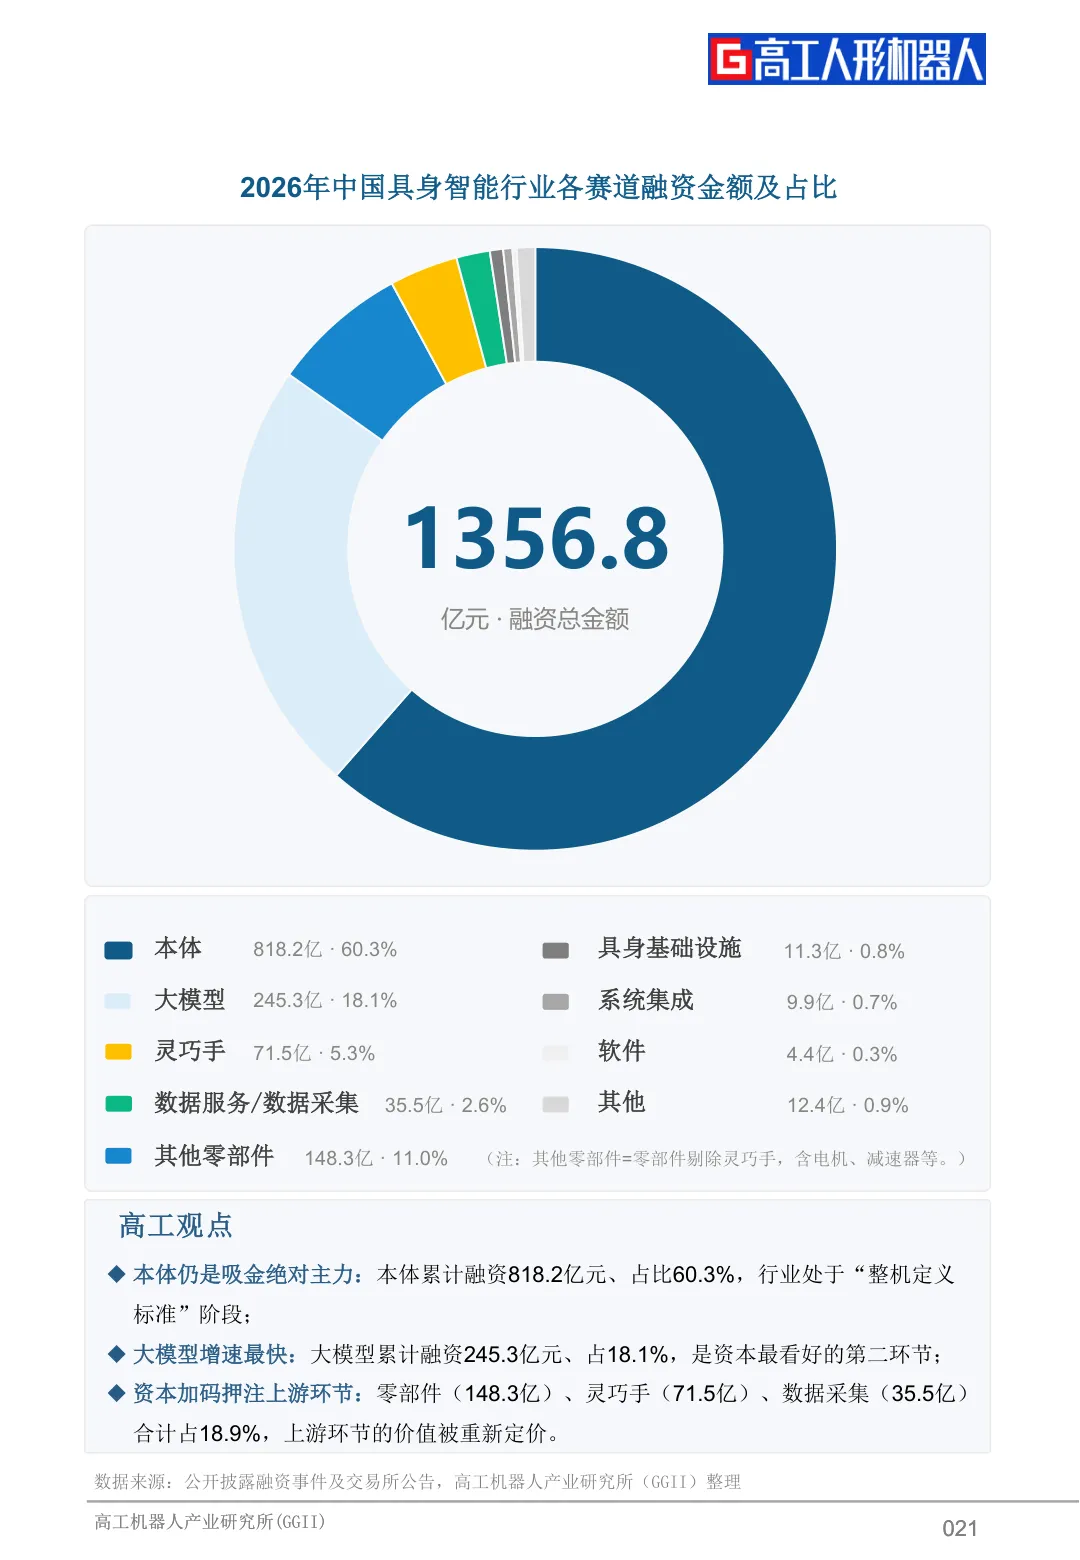
图6 第21页:各赛道融资金额及占比,本体818.2亿元占60.3%、大模型245.3亿元占18.1%|数据来源:GGII整理
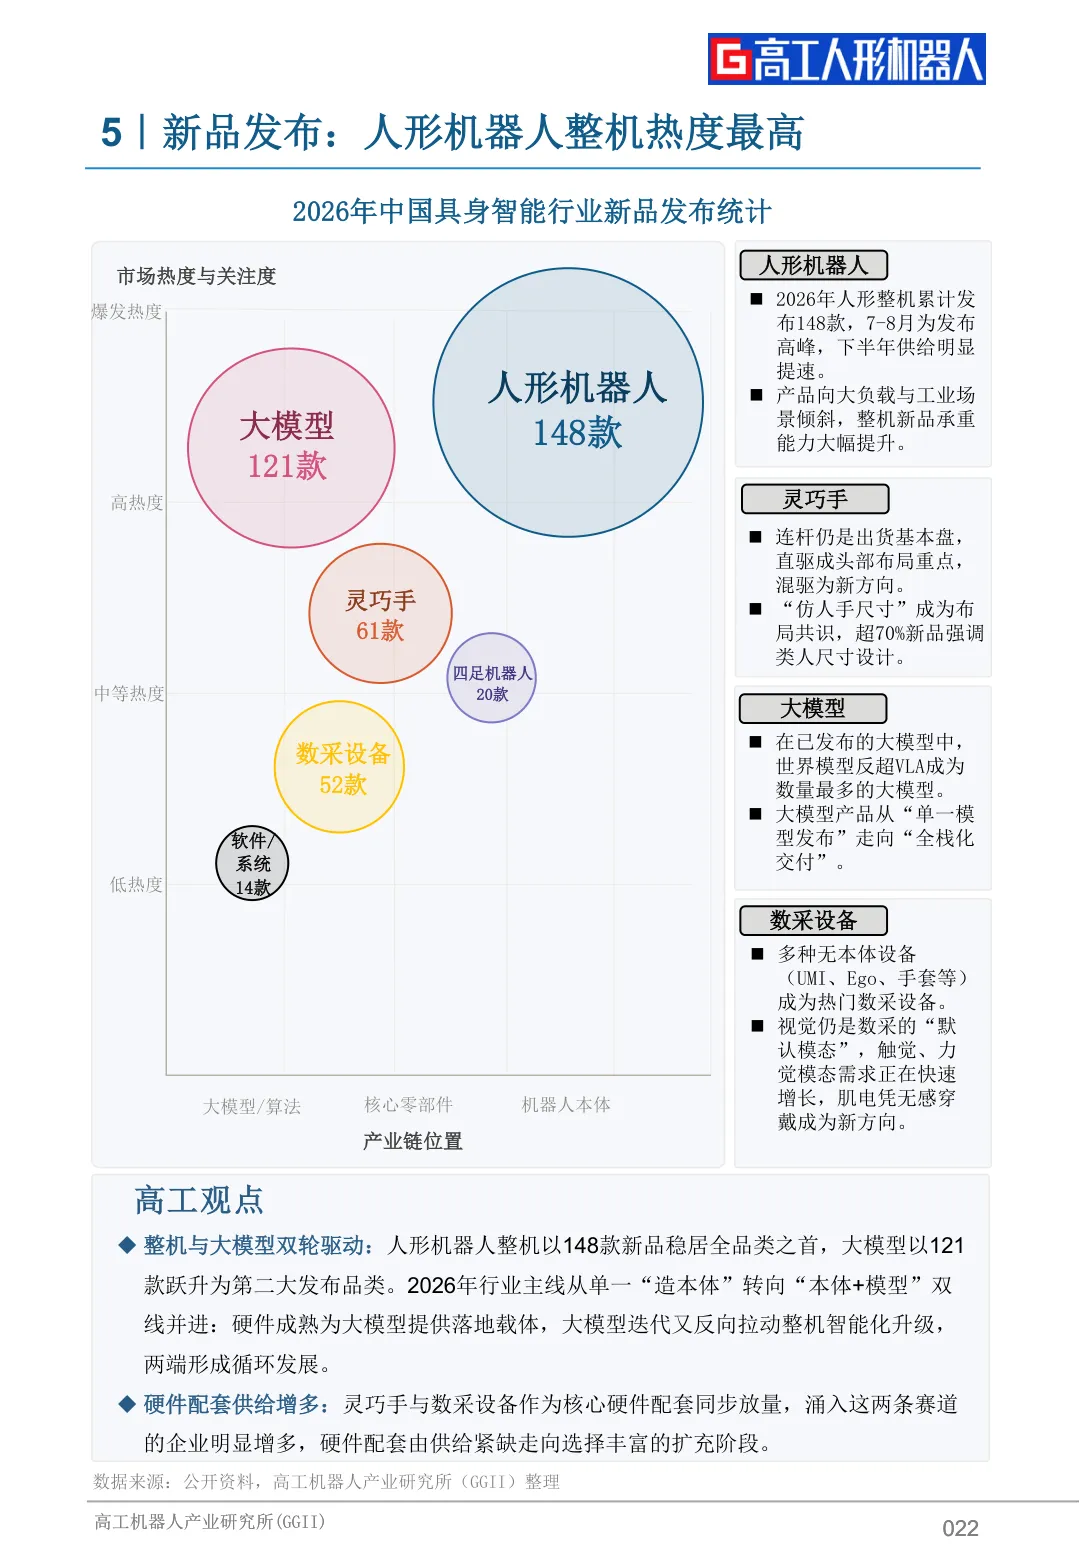
图7 第22页:2026年新品发布统计,人形机器人整机148款、大模型121款|数据来源:GGII整理
二、、落地有多实:把案例当账本看
落地侧没那么多烟花。工信部专项行动收到20个省市申报场景1200多个,工业580个排第一,但毫米级精度占大头,丝级精度只有37个。
临界点在卧龙希尔产线跑通72步灵巧手测试工序,单次8.5分钟、良率98%;Sharpa在DQ门店全自主做暴风雪,55步流程、全年无休;它石智航把亚毫米级线束装配做成了吉尼斯纪录,松延动力的9998元小布米在线下订单破万台。都是好案例。
不过都还是单点。
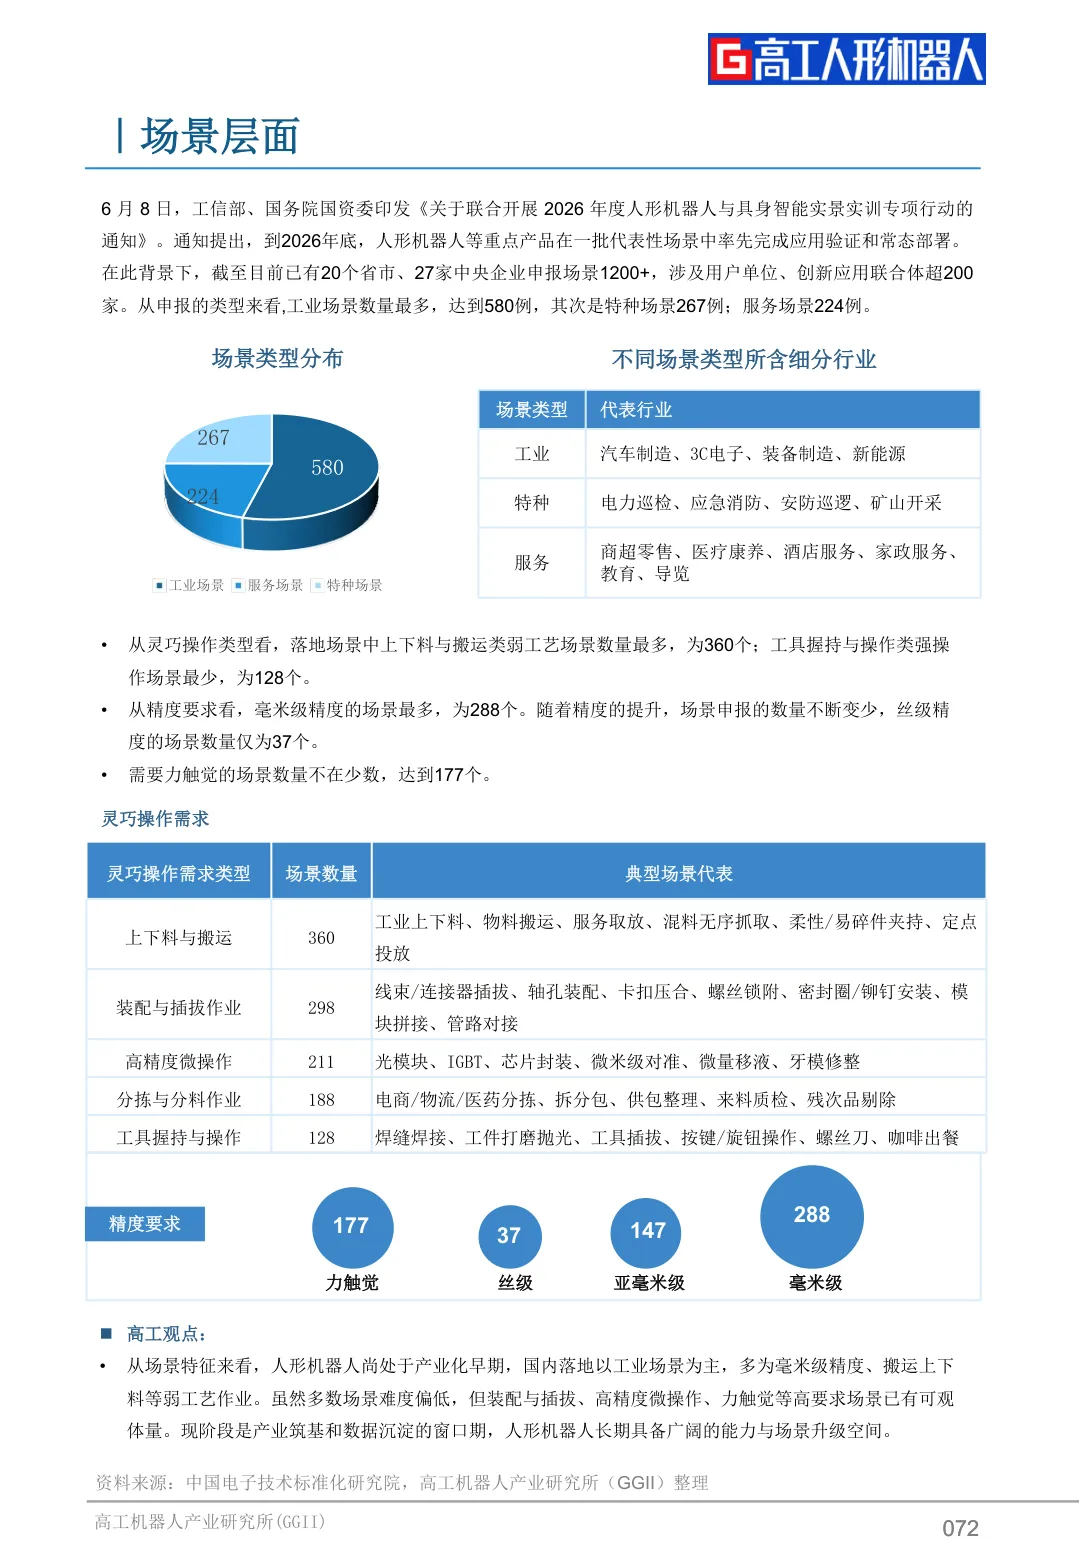
图8 第72页:实景实训专项行动场景申报分布,20个省市申报1200余场景、工业580例居首|资料来源:中国电子技术标准化研究院
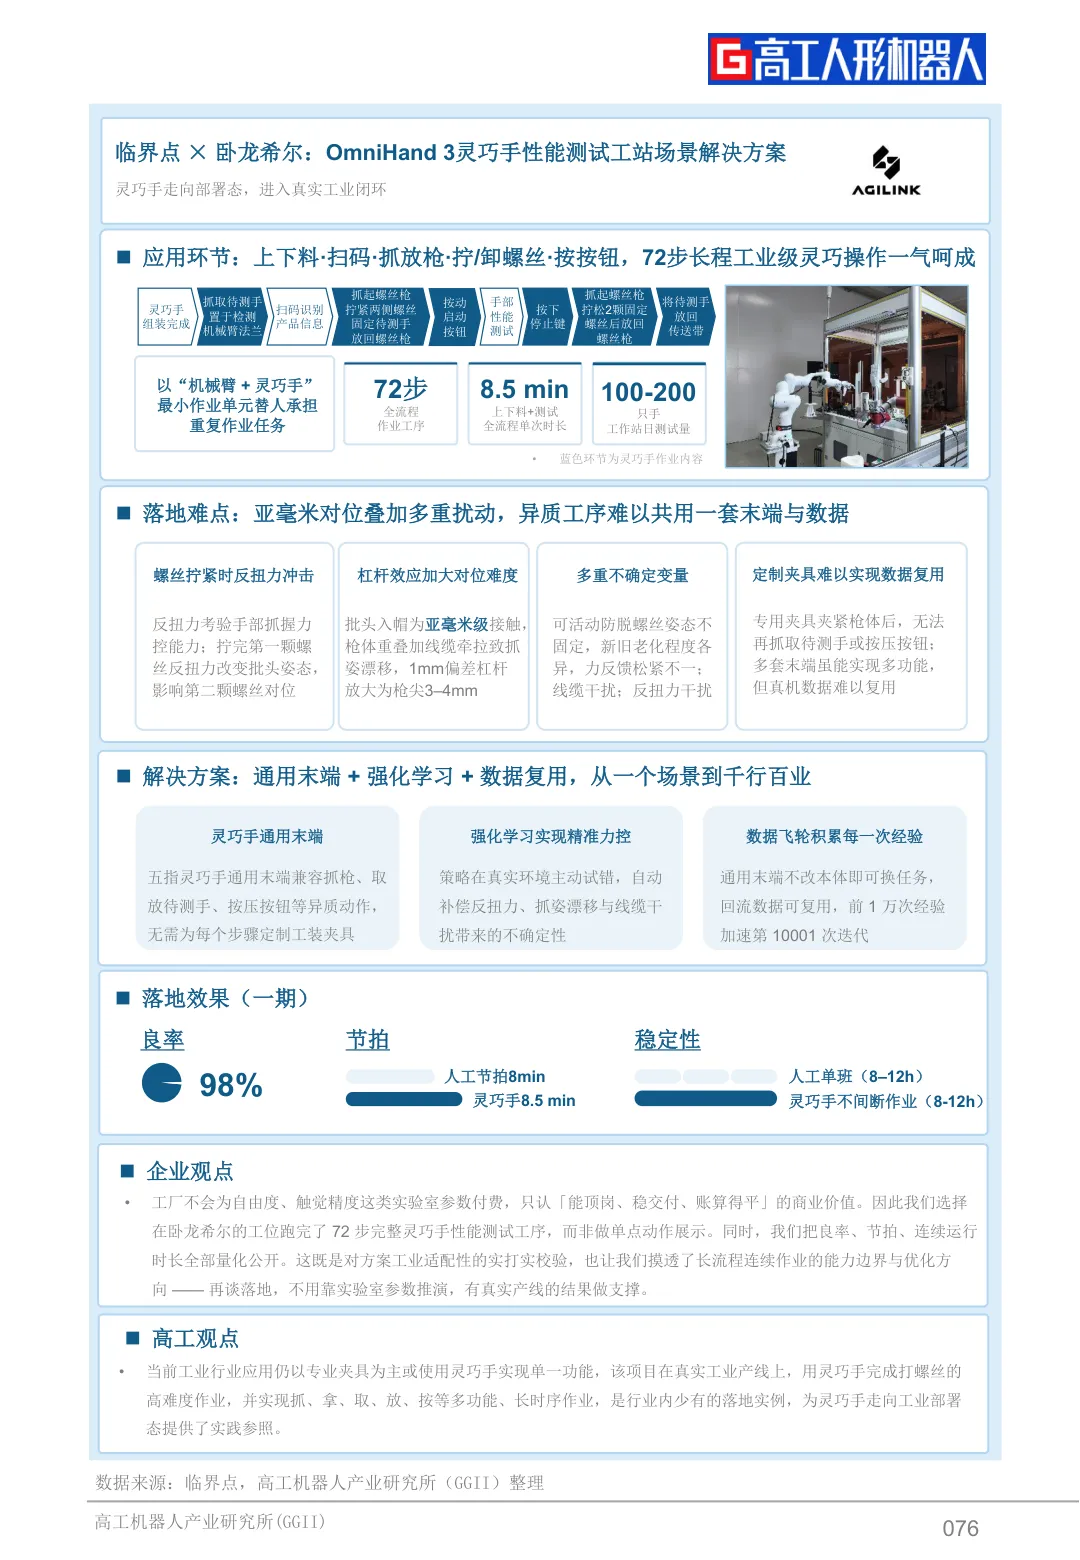
图9 第76页:临界点×卧龙希尔灵巧手性能测试工站,72步工序、单次8.5分钟、良率98%|资料来源:临界点
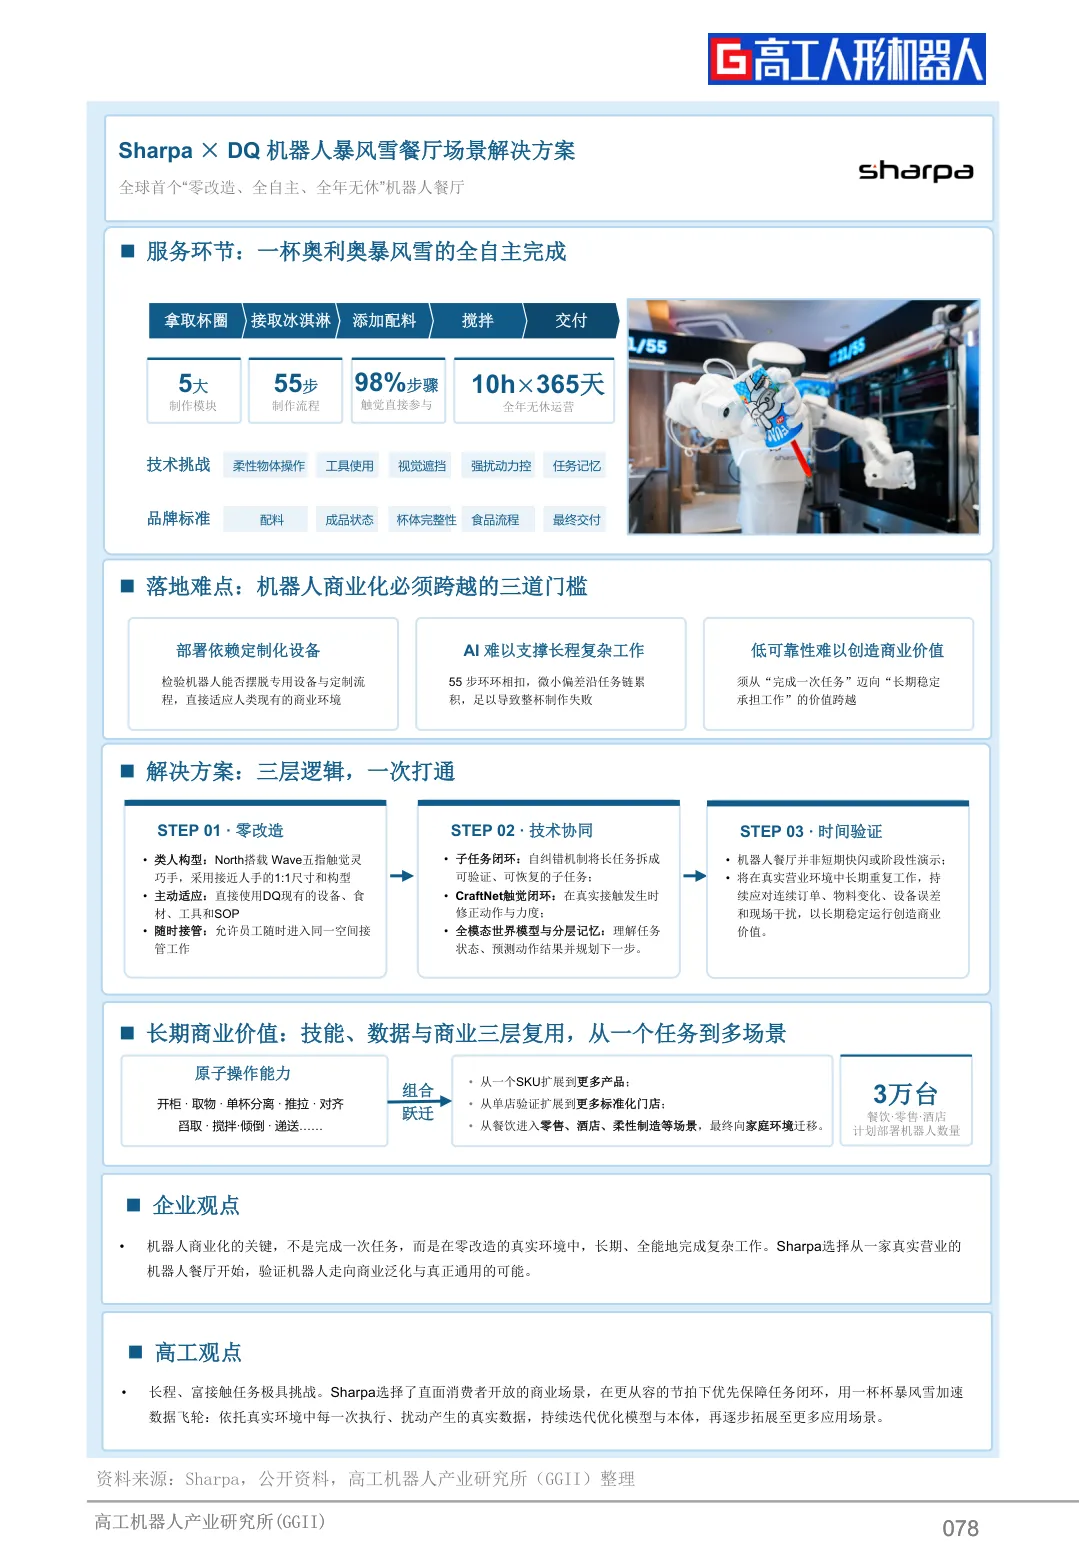
图10 第78页:Sharpa×DQ机器人暴风雪餐厅,55步流程、98%步骤触觉参与、10小时×365天运营|资料来源:Sharpa
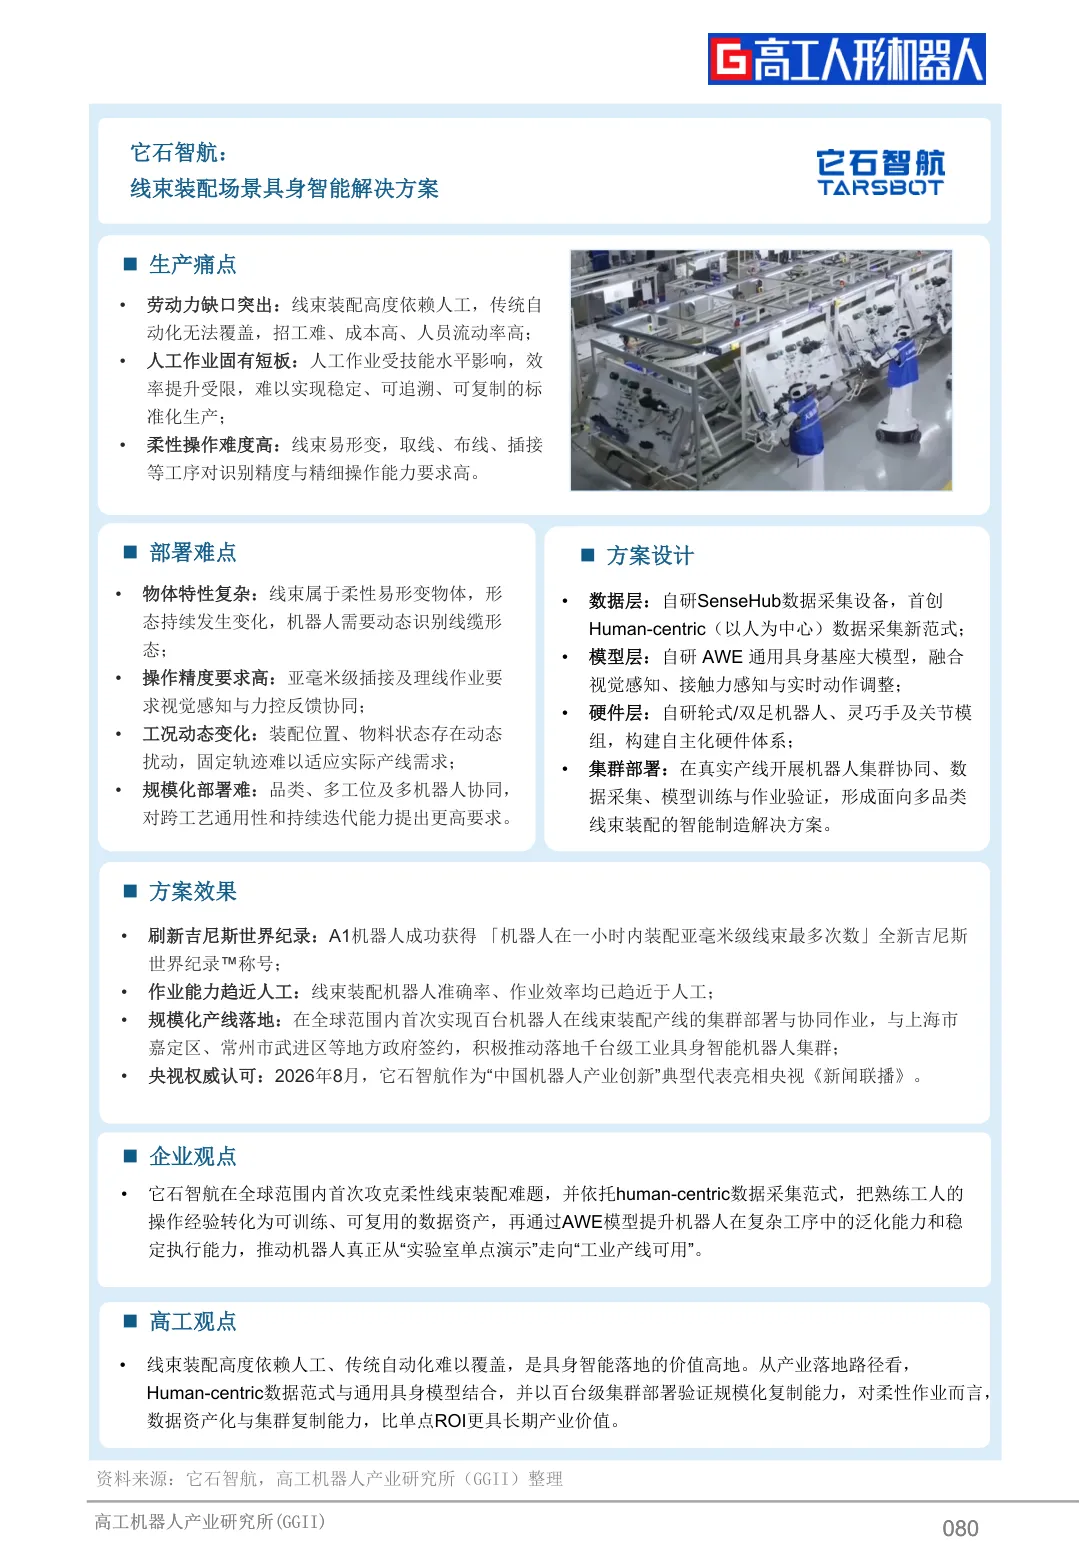
图11 第80页:它石智航线束装配方案,A1机器人创亚毫米级线束装配吉尼斯纪录|资料来源:它石智航
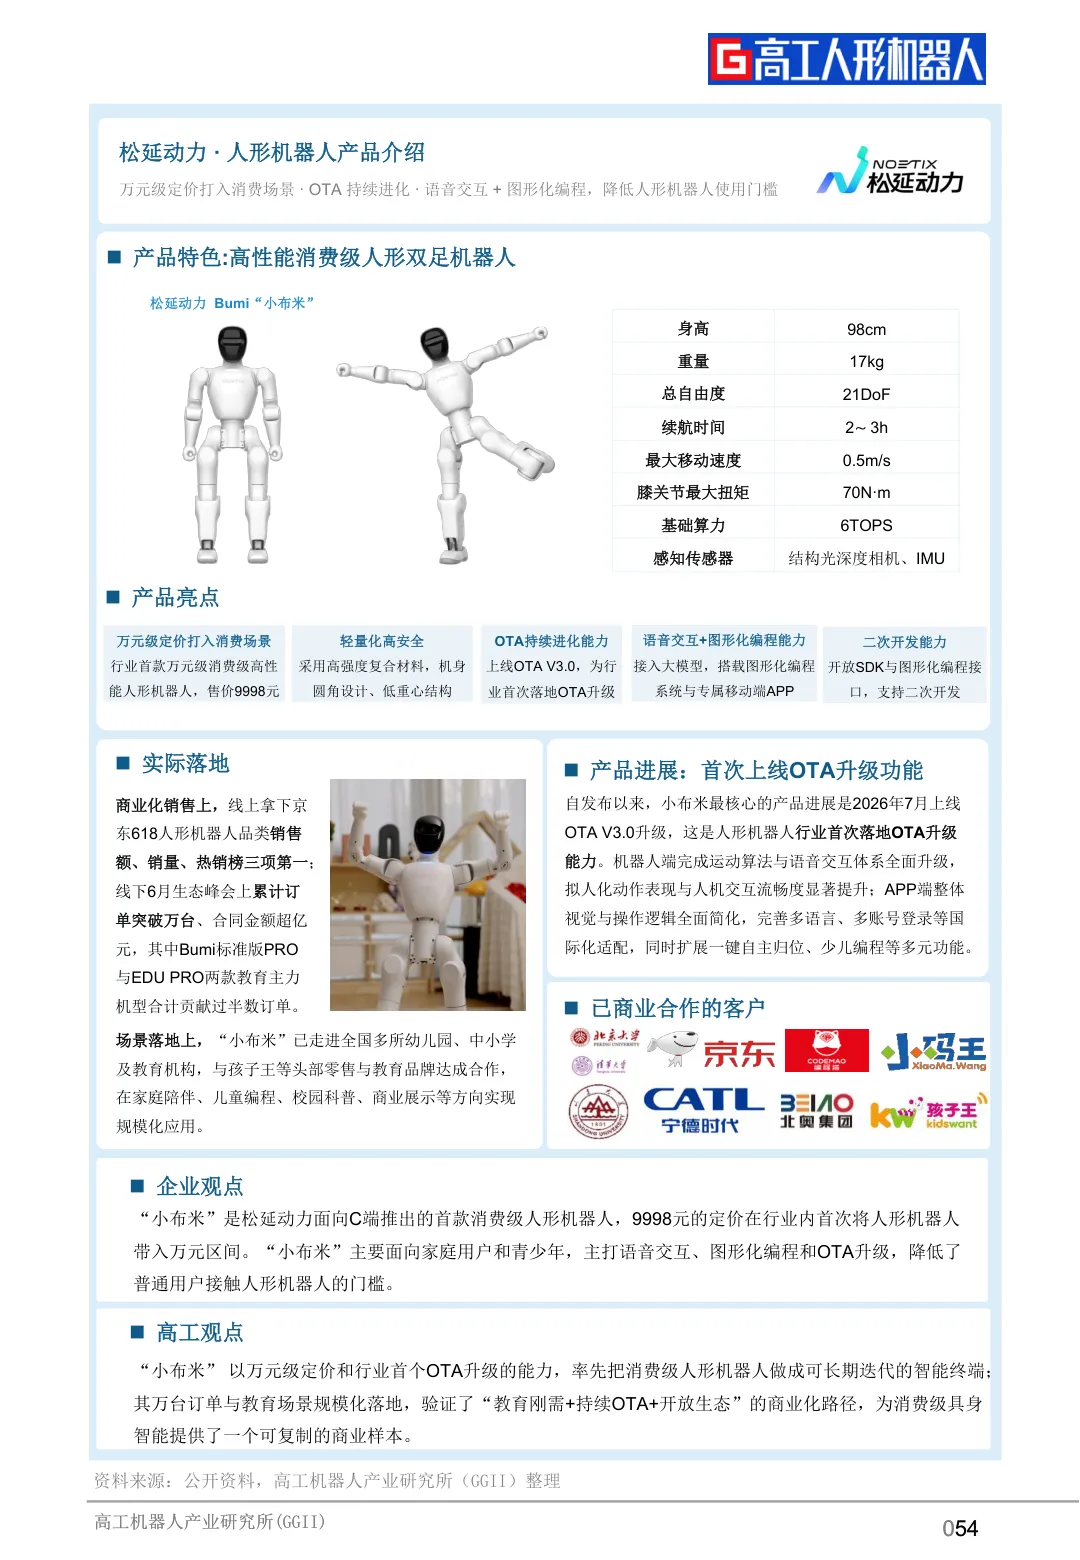
图12 第54页:松延动力小布米,9998元万元级消费级人形机器人、行业首次OTA升级|资料来源:松延动力
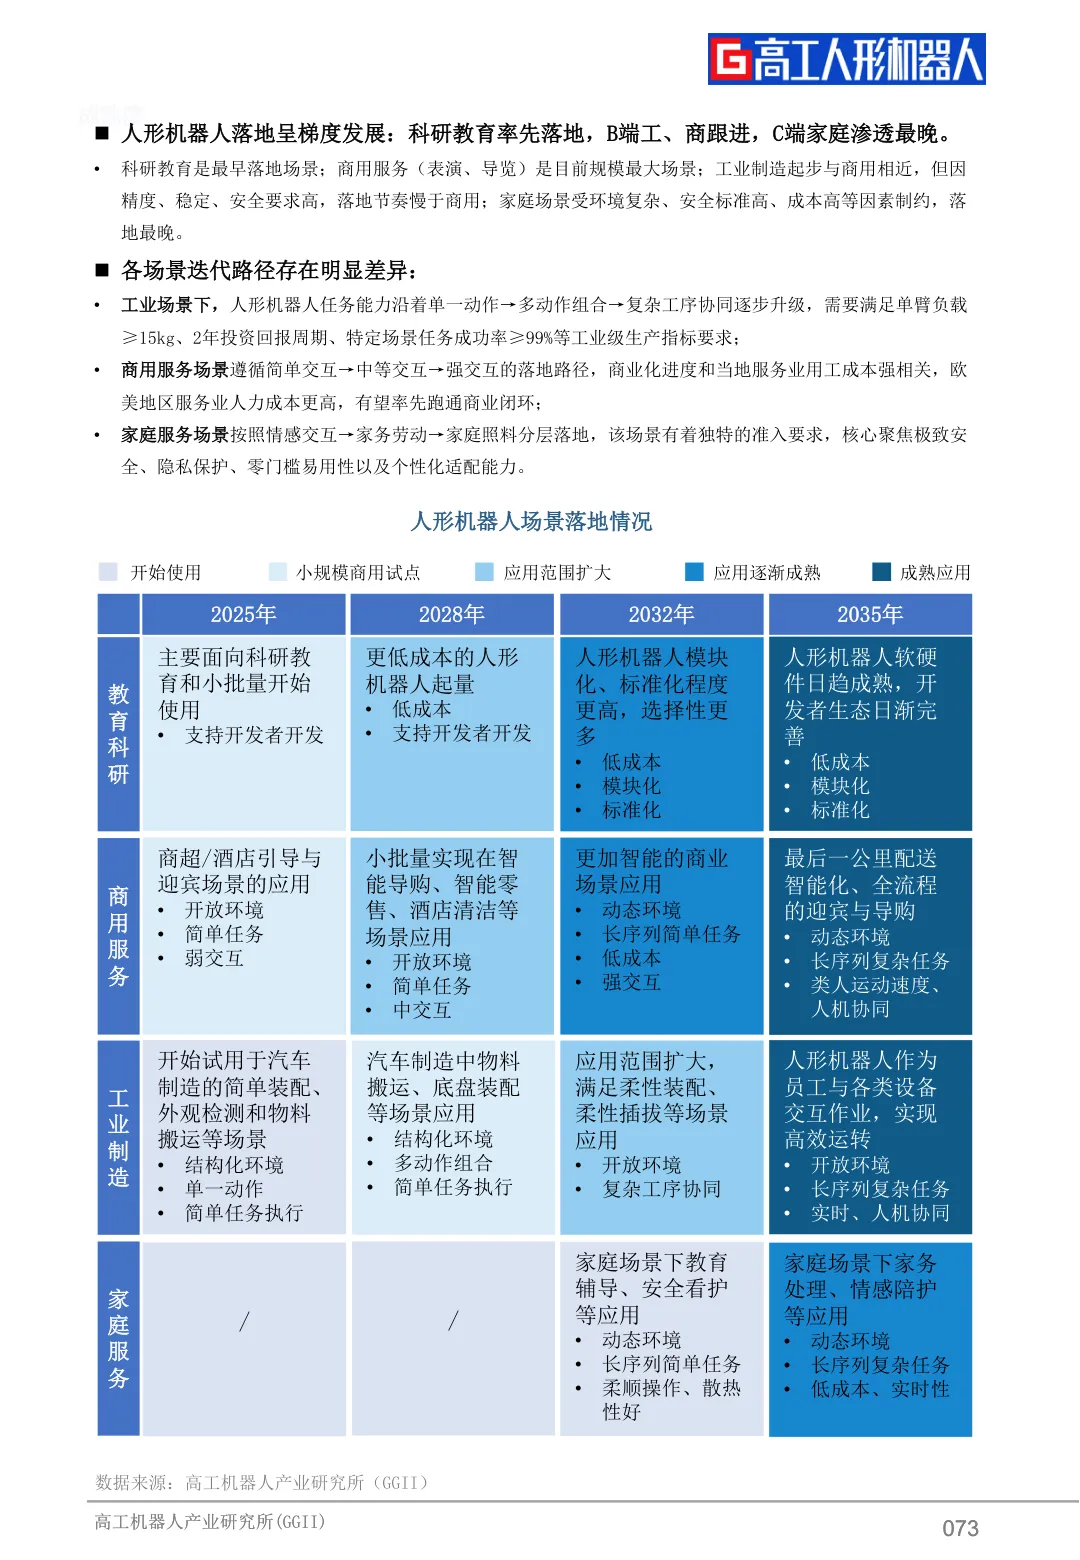
图13 第73页:人形机器人场景落地梯度,科研教育最先、家庭最晚|数据来源:GGII
三、、为什么还判出清:估值锚换了
冷的一面更有信息量。
这套逻辑我认:估值从泛化想象力转向出货、订单质量和复购,关联交易与真实收入被分开计价,现金流成了生死线。加上产能铺得比商业化快,2027年价格内卷几乎是必然。
至于具身智能的GPT-3时刻,GGII测算还有3到4年——数据得攒到1000万小时才够,按每年扩充50%的慢节奏,要到2030年年中。
八大共识和八大分歧那张表值得单独截出来存着,共识说方向、分歧说路径,两边都对。
未来3年,约15%以上初创企业将倒闭或被并购
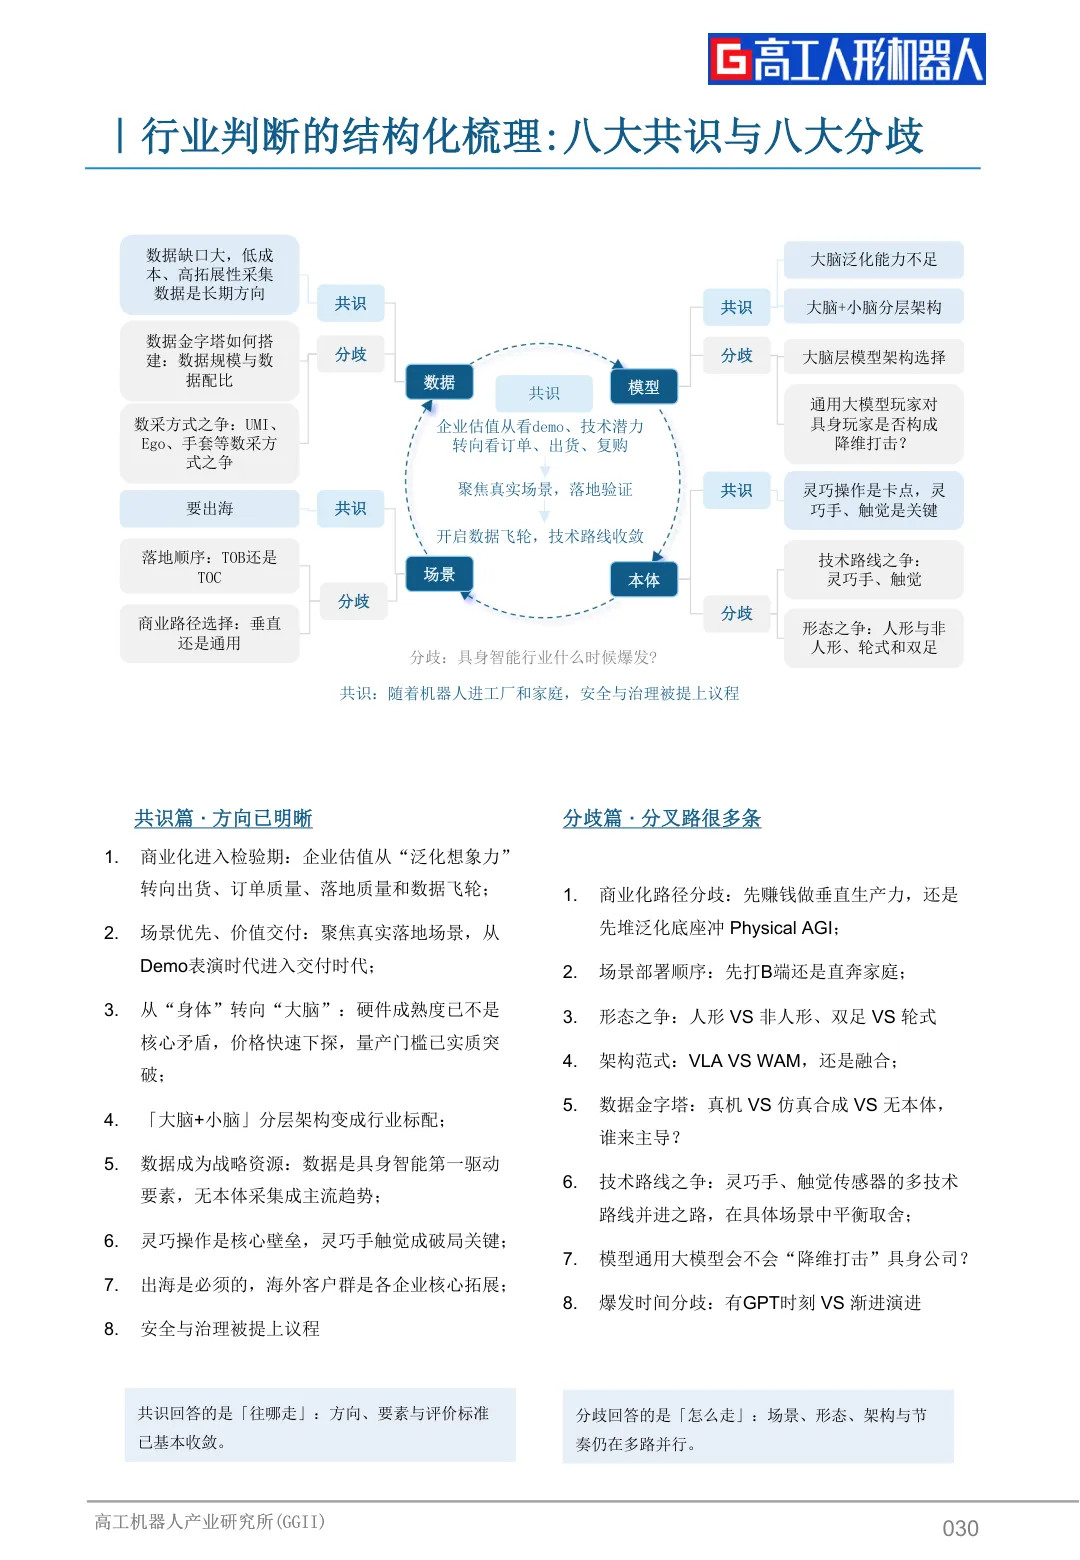
图14 第30页:八大共识与八大分歧总览,共识答方向、分歧答路径|资料来源:GGII
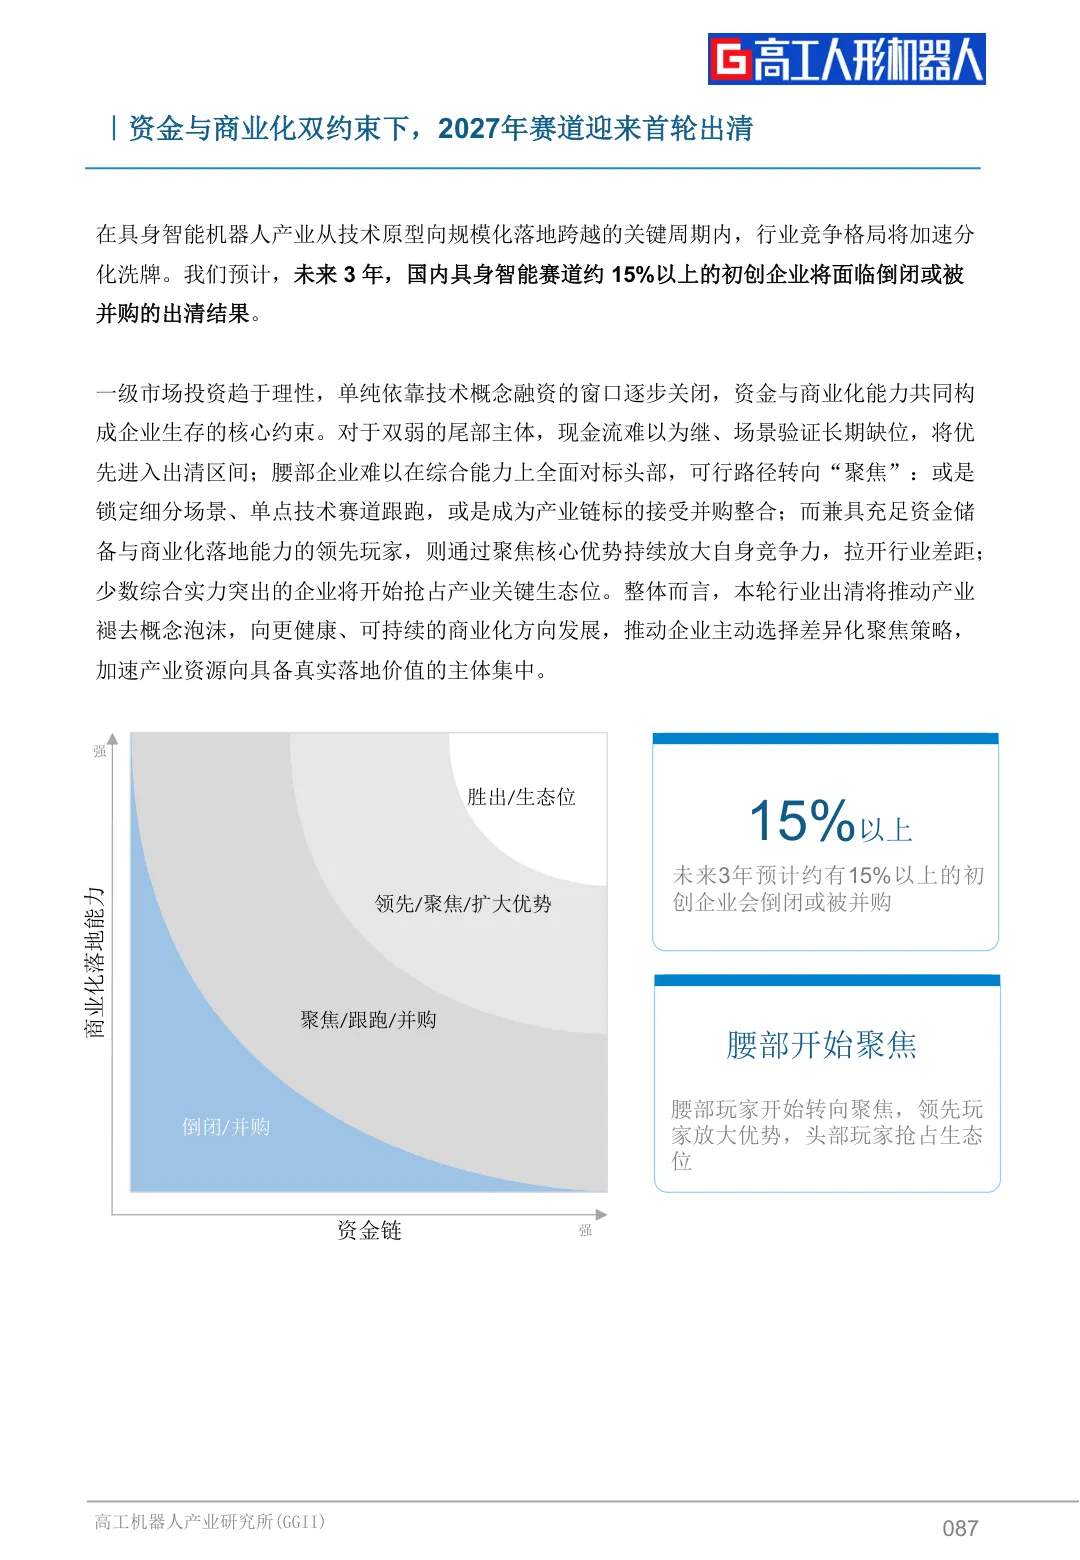
图15 第87页:2027年首轮出清预判,资金与商业化双约束下的分化洗牌|资料来源:GGII
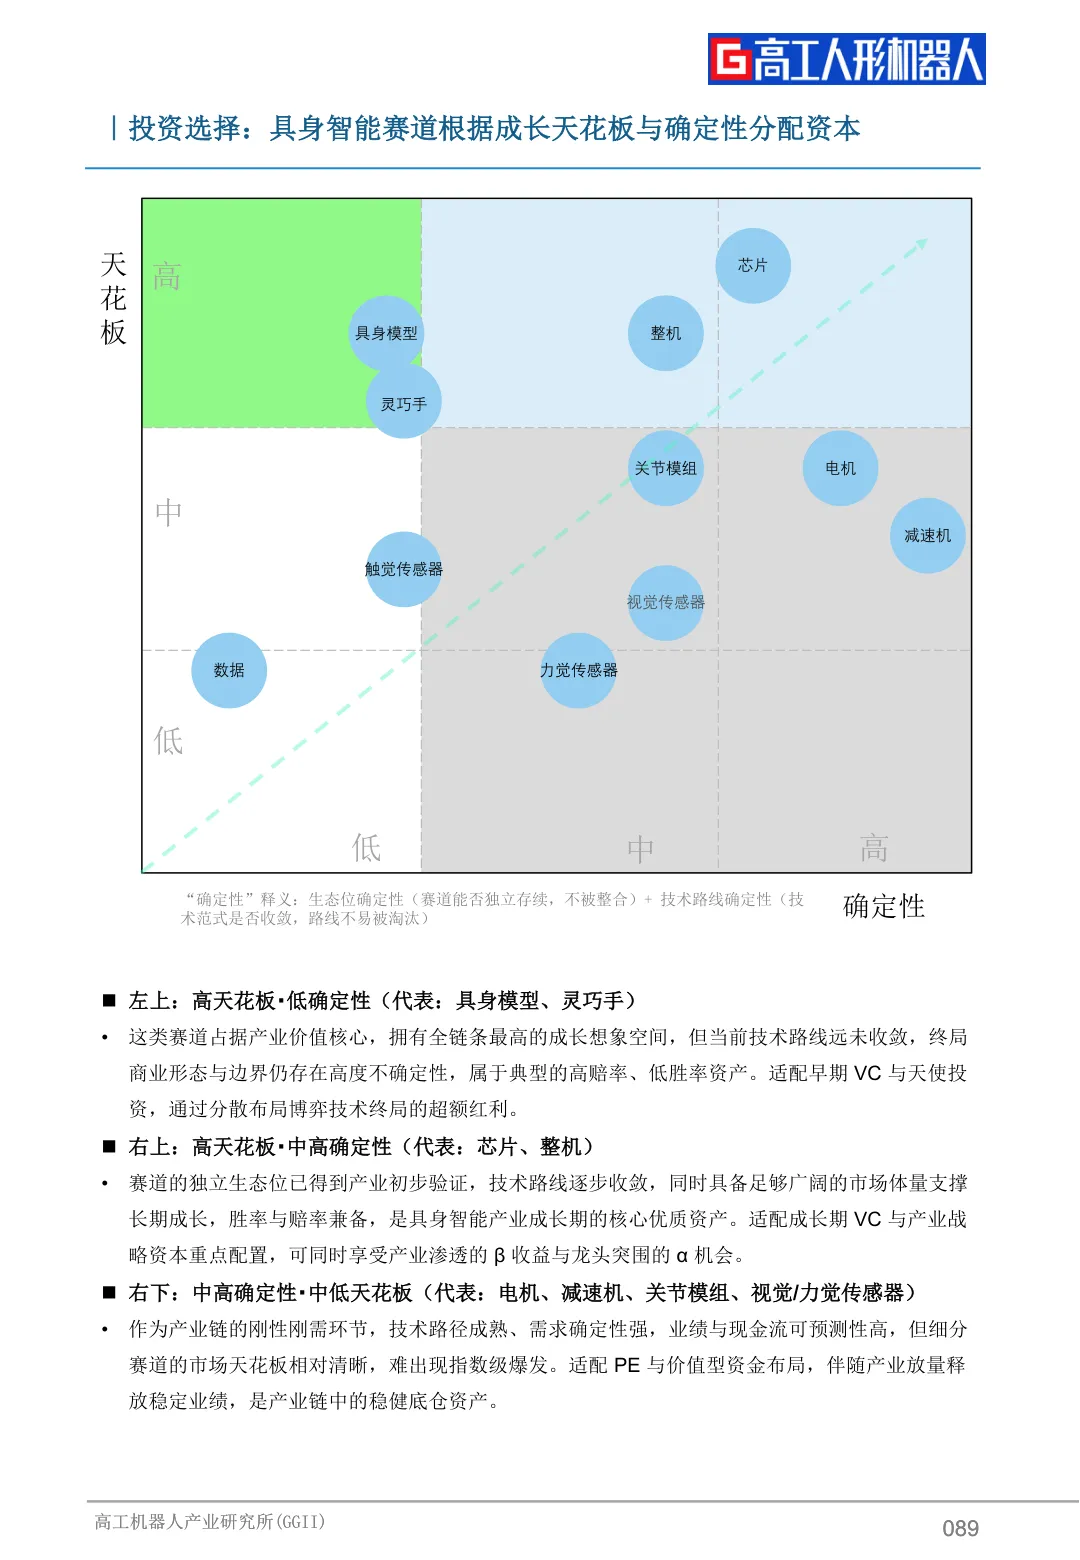
图16 第89页:投资四象限,按成长天花板与确定性分配资本|资料来源:GGII
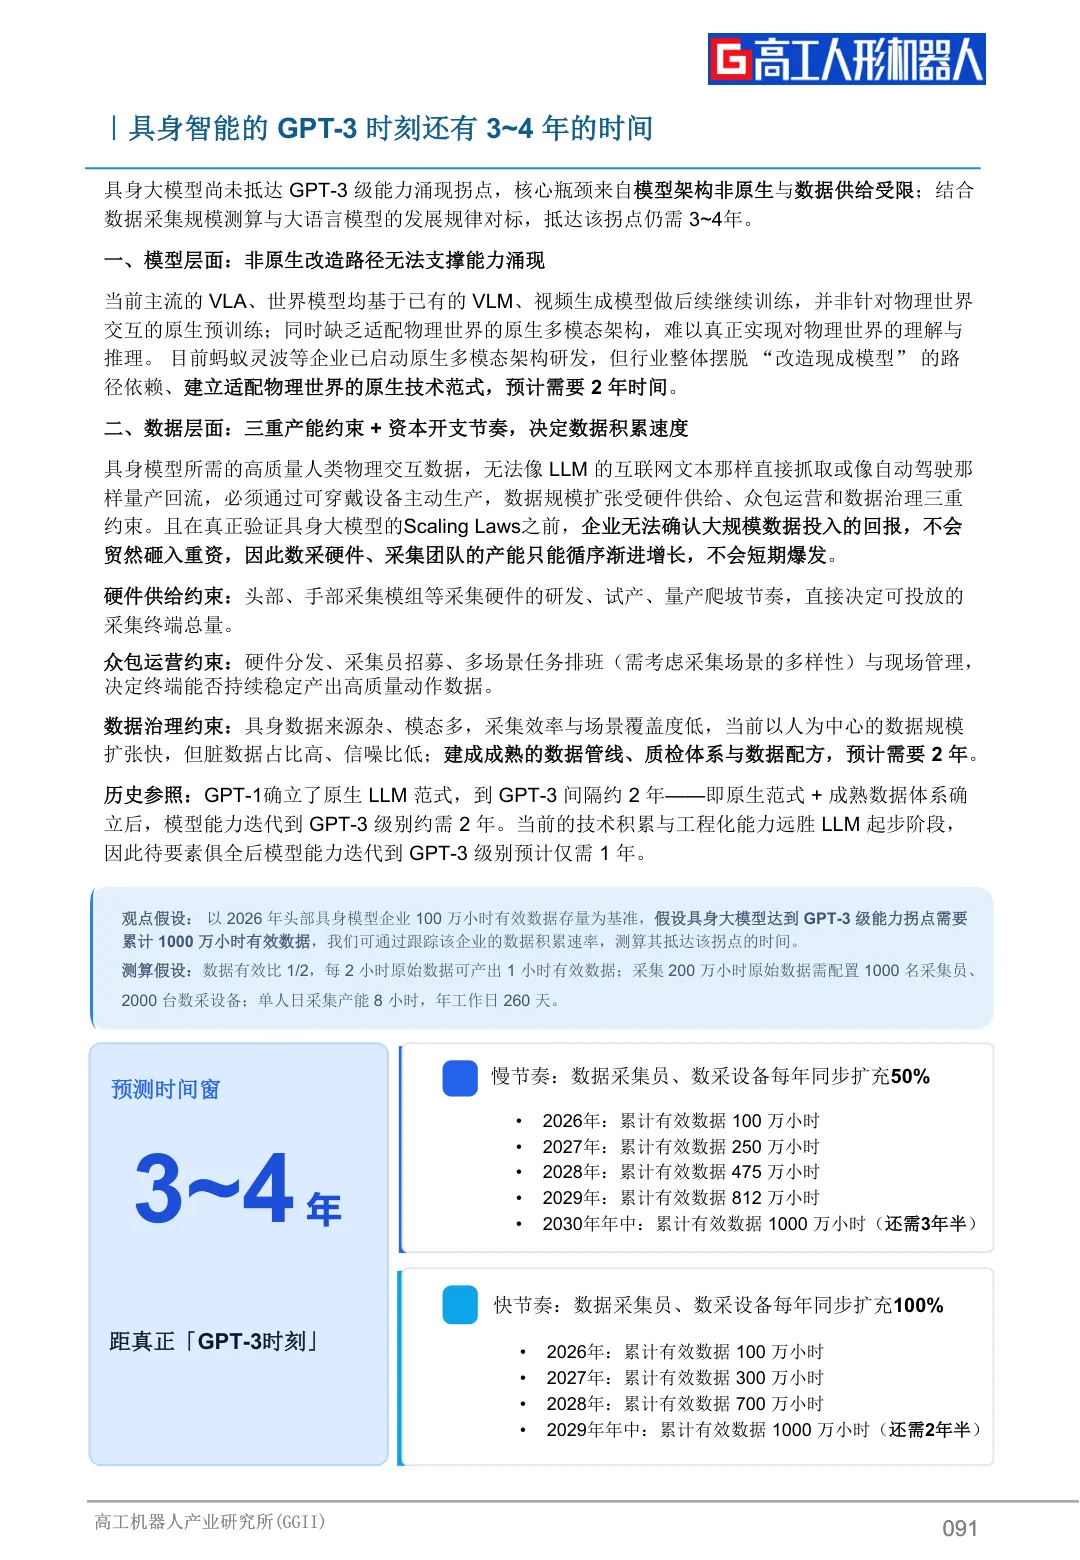
图17 第91页:具身智能GPT-3时刻测算,抵达拐点还需3~4年|资料来源:GGII
小结
报告在这里可以保存你电脑或手机,四季度融资还能不能翻倍、宇树之后谁过会、1000万小时数据的爬坡斜率。口径以GGII为准,机构预测而已,别当承诺看。
资料来源:本文数据与观点引自《2026具身智能进展研究报告》,高工机器人产业研究所(GGII)×京东零售×中国电子技术标准化研究院联合发布,2026年11月3日