研报速递
摘 要
中证收益率曲线兼具代表性与稳定性,充分发挥定价基准功能。2026年三季度,从市场行情来看,中证收益率曲线在各期限与样本券可靠成交收益率、经纪商双边报价收益率中间值的距离均值在1.69BP。从曲线日度变动来看,中证收益率曲线在1年以内期限变动量小于5BP的占比均在88%以上,在1年以上期限变动量小于5BP的占比均在92%以上。中证收益率曲线具有较好的代表性与稳定性。
中证债券估值客观反映市场价格,估值质量保持稳定。2026年三季度,利率债可靠成交价格与中证估值净价距离在0.2元以内的行情占比为99.81%,距离在0.5元以内的行情占比为99.97%;信用债可靠成交价格与中证估值净价距离在0.2元以内的行情占比为96.12%,距离在0.5元以内的行情占比为98.83%,中证估值质量保持稳定。
中证隐含评级变动及时,整体分布保持稳定。2026年三季度,中证信用债隐含评级变动数量合计175只,占全部信用债的比例为0.41%。区域方面,融资平台公司债券隐含评级变动涉及主体9家,债券数量27只。行业方面,隐含评级变动主体行业分布较为集中,向下变动的债券数量为向上变动的债券数量的约2.2倍,隐含评级向上变动主体主要分布在机械制造行业,向下变动主体主要分布在房地产和建筑装饰行业。
中证质量控制机制运转良好,有效发挥保障作用。中证估值依托“事前分析、事中监控、事后检验”的质量控制机制,着力推进产品质量提升。2026年三季度,中证常态化开展估值产品质量控制工作,综合运用调查研究、内部评审、外部意见咨询及定期事后检验等多种方式保障产品质量,中证估值产品质量总体稳定。
1
收益率曲线及估值运行情况
(一)整体运行情况
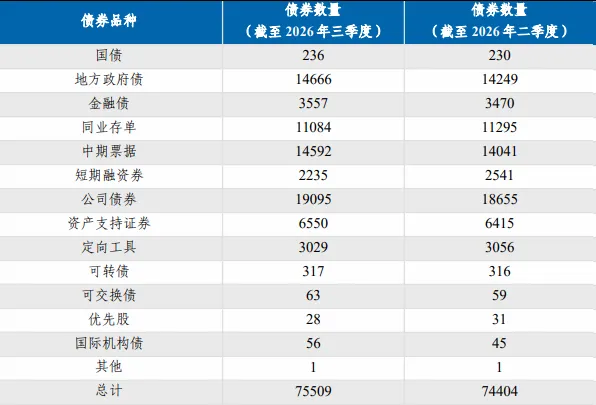
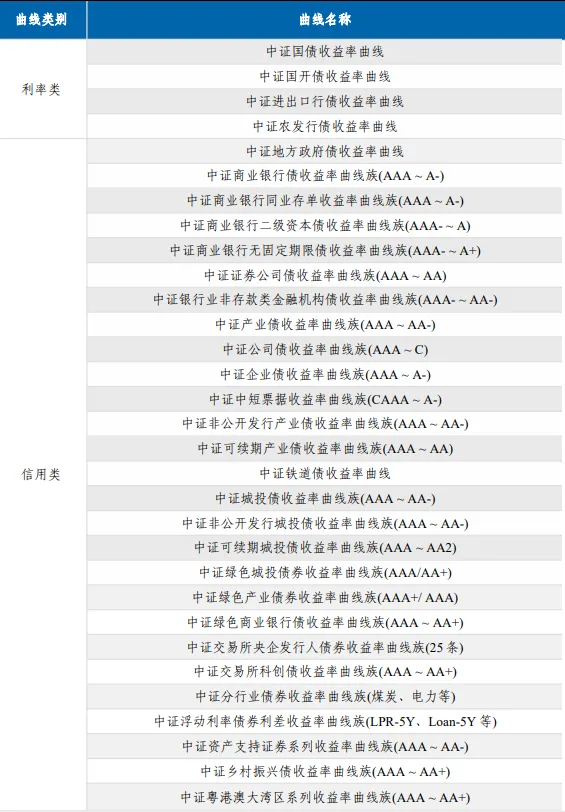
截至2026年三季度,中证每日对外发布债券估值数据75509条,较2026年二季度末增加1105条,涵盖国债、地方政府债、金融债、同业存单、中期票据、短期融资券、公司债券、资产支持证券等债券品种,中证债券估值覆盖债券品种和数量如图表1所示。中证每日发布到期收益率曲线171条,覆盖利率类、金融类、产业类、城投类、绿色类、央企发行人类、科创类、行业类等曲线类型,同步提供即期、远期等衍生收益率曲线,中证收益率曲线类别及名称如图表2所示。
资料来源:中证指数
图表1 中证债券估值覆盖债券品种及数量
资料来源:中证指数
图表2 中证债券收益率曲线族类别及名称
(二)国债收益率曲线走势
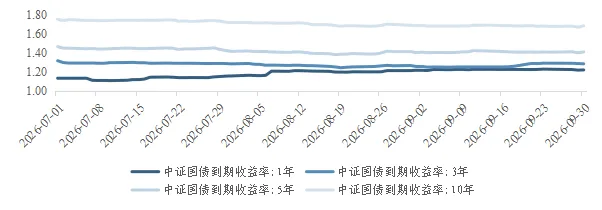
2026年三季度中证1年国债收益率小幅上行,3年、5年、10年期国债收益率较为平稳。2026年9月末,中证1年、3年、5年、10年期国债收益率分别为1.22%、1.28%、1.41%、1.68%,较2026年二季度末分别上行10BP,下行1BP、3BP、5BP。走势上,1年期收益率于8月初小幅抬升,震荡上行至季末触及高点,3年、5年、10年期收益率则从季初高点起缓慢回落,曲线变动整体较为平缓。
数据来源:中证指数
图表 3 中证国债收益率曲线走势
(三)公司债收益率曲线走势
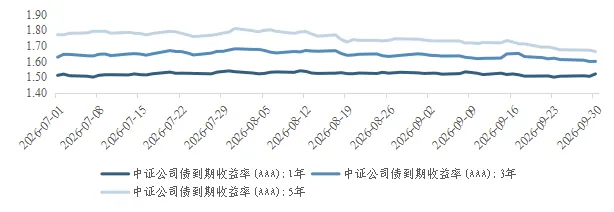
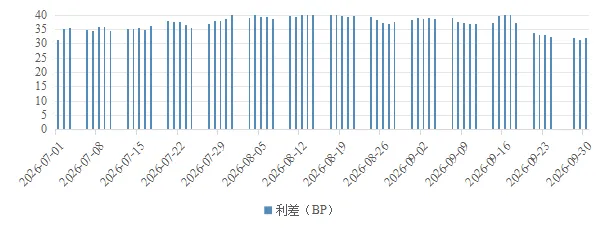
信用债市场方面,2026年三季度末中证公司债收益率曲线(AAA)的1年期收益率较上一季度末上行1BP,3年、5年期收益率分别下行2BP、10BP。走势上,1年期收益率窄幅震荡,季末小幅回升;3年、5年期收益率均于8月初触及季度高点后震荡回落。利差方面,国债和信用债曲线间利差季度内整体呈现先升后降态势。3年期中证公司债收益率曲线(AAA)与中证国债收益率曲线间利差由季初 31BP微幅升至季末32BP。
数据来源:中证指数
图表 4 中证公司债收益率曲线(AAA)部分关键期限收益率走势
数据来源:中证指数
图表 5 中证公司债收益率曲线(AAA)与中证国债收益率曲线3Y曲线利差
2
收益率曲线质量检验
(一)质量分析方法
1、检验对象与统计区间
质量检验的对象为中证债券收益率曲线族。本次检验的时间范围为2026年7月1日至2026年9月30日,合计65个交易日。
(二)收益率曲线质量分析
1、收益率曲线代表性分析
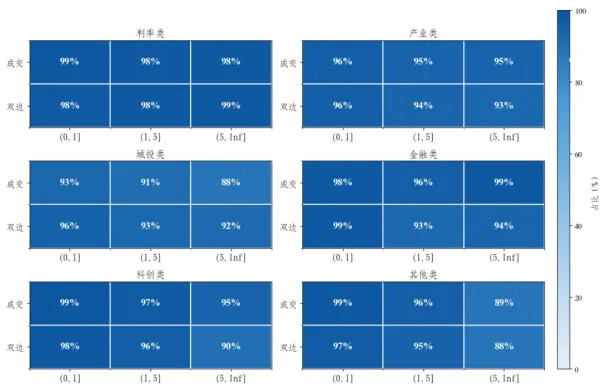
2026年三季度,从曲线样本券可靠成交与收益率曲线距离占比来看,中证利率类、产业类、城投类、金融类、科创类、其他类曲线样本券成交行情与各期限收益率曲线距离小于5BP的占比均值为95.61%,可靠成交行情与收益率曲线的距离整体小于可靠报价中间值[1]与收益率曲线的距离。
数据来源:中证指数
图表 6 曲线在指定期限与可靠行情距离小于5BP的占比(%)
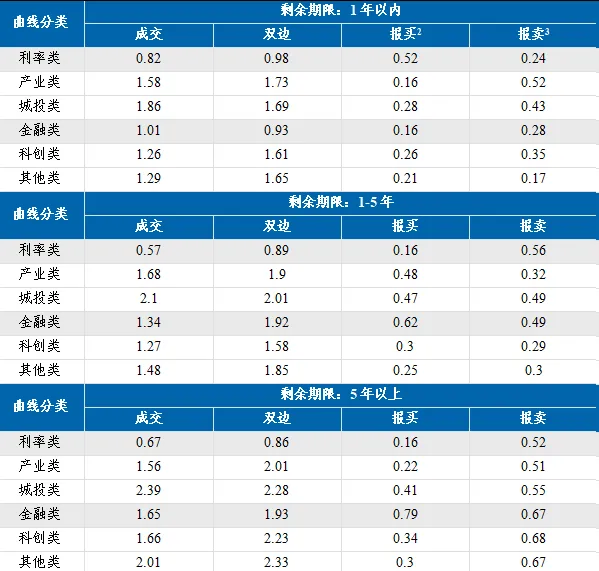
2026年三季度,从曲线样本券可靠行情与收益率曲线距离均值来看,中证收益率曲线在各期限与可靠成交和报价收益率距离均值在1.69BP,中证收益率曲线具有较高的代表性。
数据来源:中证指数
图表 7 曲线在指定期限与可靠成交距离均值(BP)
2、收益率曲线关键期限稳定性分析
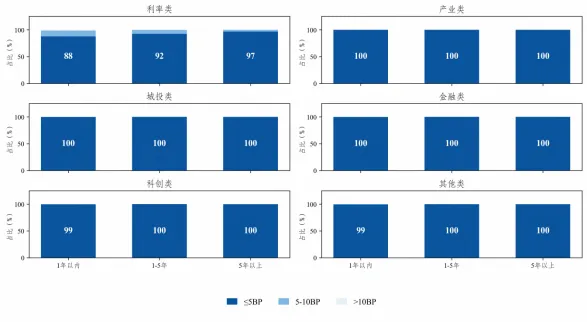
2026年三季度,债券市场整体波动整体较小,受市场流动性影响,短期限变动大于中长期限。具体来看,各类曲线在1年以内期限变动量小于5BP的占比均在88%以上,在1年以上期限变动量小于5BP的占比均在92%以上,中证收益率曲线具有较高的稳定性。
数据来源:中证指数
图表8 曲线在指定期限变动量分布(%)
3
债券估值质量检验
(一)质量分析方法
1、检验对象与统计区间
质量检验的对象为中证债券估值,涉及的债券品种包括国债、政策性金融债等利率品种与公司债、企业债、中期票据、短期融资券、定向工具等信用品种。本次检验的时间范围为2026年7月1日至2026年9月30日,合计65个交易日。
(二)中证估值与二级市场价格差异
1、利率债估值与市场行情差异分析
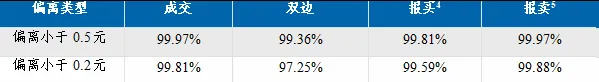
2026年三季度,利率债可靠成交、双边、报买、报卖价格与中证估值净价距离在0.5元以内的行情占比分别为99.97%、99.36%、99.81%、99.97%,在0.2元以内的行情占比分别为99.81%、97.25%、99.59%、99.88%。
数据来源:中证指数
图表9 利率债可靠行情与估值净价距离均值(元)
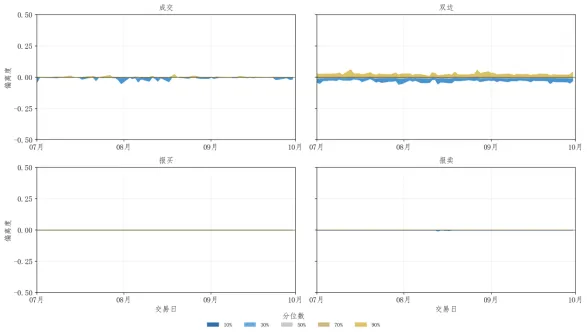
2026年三季度,利率债可靠成交、双边、报买、报卖各类行情价格偏离度的10%分位数均不低于−0.03元,90%分位数均不高于0.03元。从上述分位数指标看,估值与可靠市场行情具有高度一致性。
数据来源:中证指数
图表10 利率债可靠行情与估值净价距离(元)
2、信用债估值与市场行情差异分析
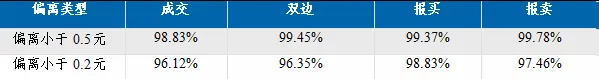
2026年三季度,信用债可靠成交、双边、报买、报卖价格与中证估值净价距离在0.5元以内的行情占比分别为98.83%、99.45%、99.37%、99.78%,在0.2元以内的行情占比分别为96.12%、96.35%、98.83%、97.46%。
数据来源:中证指数
图表 11 信用债可靠行情与估值净价距离均值(元)
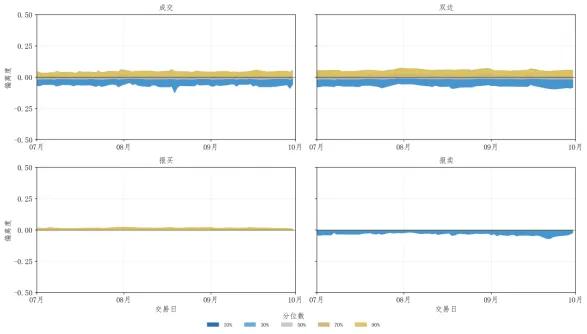
2026年三季度,信用债可靠成交、双边、报买、报卖各类行情价格偏离度的10%分位数均不低于−0.07元,90%分位数均不高于0.06元。从上述分位数指标看,估值与可靠市场行情具有高度一致性。
数据来源:中证指数
图表 12 信用债可靠行情与估值净价距离(元)
4
中证隐含评级分析
(一)隐含评级统计信息
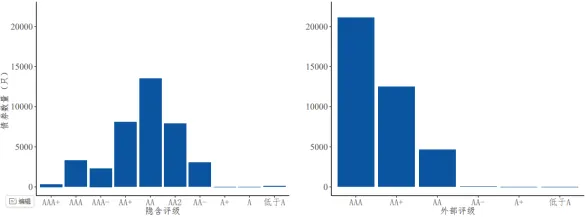
中证隐含评级是基于债券市场有效价格信息、发行人主体信用资质与市场舆情等相关信息编制的短期信用风险评价指标。截至2026年三季度末,存续信用债[6]合计42784只,中证隐含评级级别中枢维持在AA级别,近似符合正态分布,外部评级集中在AAA级别,级别整体偏高。
数据来源:中证指数
图表13 2026年三季度中证隐含评级及外部评级分布
2026年三季度,新上市信用债合计4100只,隐含评级与外部评级分布保持稳定。隐含评级方面,AA+及以上级别债券占比为44.61%,AA、AA2级别债券占比为50.76%,AA-级别债券占比为4.22%;外部评级方面,AA+及以上级别债券占比为90.02%,AA级别债券占比为8.78%。
(二)隐含评级迁移情况
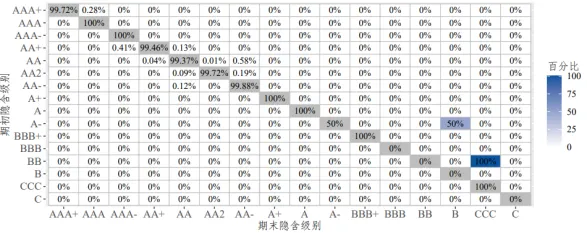
2026年三季度,中证信用债隐含评级变动数量合计175只,占全部信用债比例的0.41%。其中,隐含评级向上变动的债券合计55只,分布在AA+及以下级别;隐含评级向下变动的债券合计120只,分布在AAA+及以下级别,向下变动的债券数量为向上变动的债券数量的约2.2倍。信用债隐含评级迁移矩阵[7]如图表14所示。
数据来源:中证指数
图表14 2026年三季度信用债隐含评级迁移矩阵
1、隐含评级变动区域分布特征
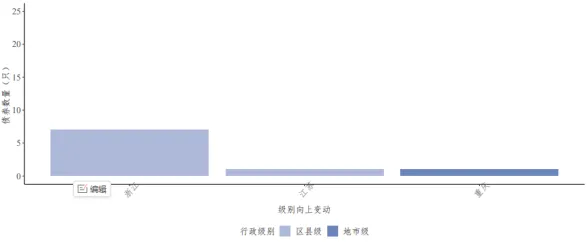
从区域分布来看,融资平台公司债券隐含评级变动方向向上与向下变动皆有,涉及主体9家,债券数量27只,主要分布于陕西、浙江地区。
数据来源:中证指数
图表15 隐含评级变动区域分布
2、隐含评级变动行业分布特征
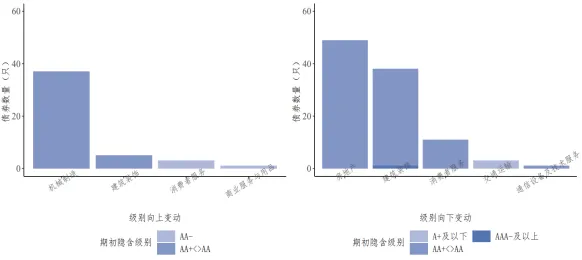
从行业[8]分布来看,隐含评级变动主体的行业分布较为集中。其中向上变动主体主要分布在机械制造行业,涉及债券数量为37只,向下变动主体主要分布在房地产和建筑装饰行业,分别涉及债券数量为49和38只。
数据来源:中证指数
图表 16 隐含评级变动行业分布
5
中证质量控制机制及运作情况
中证建立覆盖“事前分析、事中监控、事后检验”的全流程质量控制体系,持续提升产品质效。中证对产品质量开展事前分析,通过调查研究、外部 咨询及内部评审等方式保障估值方法和业务规则可靠性,并结合应急预案、安全演练等机制,靠前防范估值产品风险。中证对市场交易、信用事件、基本信息及其他关注类信息进行事中质量监测,设计相关规则及预警指标,及时跟踪预警信号,确保估值产品能够公允反映市场情况。中证对估值产品进行事后质量检验,团队成员由不参与估值产品生产编制的人员组成,定期对估值产品进行独立性检验,并出具质量检验报告。
2026年三季度,中证常态化开展估值产品质量控制工作,综合运用调查研究、内部评审、外部意见咨询及定期事后检验等多种方式保障质量,债券估值及收益率曲线质量总体稳定。
[1]可靠报价中间值=(可靠报买+可靠报卖)/2。
[2]可靠报买与收益率曲线距离统计范围为低于曲线值的报买行情,用于识别报买矛盾出现的情况和程度。
[3]可靠报卖与收益率曲线距离统计范围为高于曲线值的报卖行情,用于识别报卖矛盾出现的情况和程度。
[4]可靠报买与估值净价距离统计范围为高于估值净价的报卖行情,用于识别报卖矛盾出现的情况和程度。
[5]可靠报卖与估值净价距离统计范围为低于估值净价的报卖行情,用于识别报卖矛盾出现的情况和程度。
[6]指公司债、企业债、中期票据、短期融资券、定向工具品种(含期间到期债券),不含资产支持证券及可转换、可交换债券。
[7]隐含评级迁移矩阵表示,从期初某级别迁移至期末某级别的债券数量占期初该级别债券总数的百分比。
[8]采用中证二级行业分类标准。