研报速递
光伏组件供应链与成本调研报告
调研说明—— 本报告是《光伏组件四部曲》的第 ③ 篇,只回答两个问题:封装这一段的钱花在哪了、这些材料的供应商是谁、谁在赚钱谁在亏钱。
按全系列锁定的口径,本篇的分析对象仍是封装段:六大辅材(玻璃、边框、胶膜、焊带、接线盒、硅胶)加上封装加工费。电池片作为投入品只按转移价格列示,不展开其硅料、硅片、银浆的成本推导;工艺参数与设备投资归第②篇,需求与产能归第①篇,竞争格局与政策归第④篇。交叉处只写一句「详见第 X 篇第 X 章」。
本篇的核心方法是一条自洽的成本链:从「单耗 × 单价 = 分项成本」出发,逐项加总到 0.745 元/W 的完全成本,再用这张成本卡去解释三季报里那些看似矛盾的数字——为什么硅料跌了 80% 而组件只跌 60%、为什么玻璃全行业亏损而胶膜龙头净利 +64.5%、为什么焊带这么小的一个环节能逆势盈利 67%。 所有分项都能加总回总成本,加不上的一律补「其他未列明」并注明倒推。
0 执行摘要
0.1 核心结论
结论一:封装段的成本刚性,来自它买的都是"独立定价的大宗品",与硅料周期完全脱钩。
TOPCon 210R 双玻组件的完全成本约 0.745 元/W。拆开看:电池片(不含银浆)0.252、银浆 0.113、玻璃 0.097、边框 0.092、焊带 0.046、胶膜 0.044、接线盒 0.022、其他辅材 0.019、制造费用 0.048、物流与三费 0.012。其中发生在封装段的只有 0.380 元/W(51%),而这 0.380 里,玻璃 + 边框 + 焊带 + 胶膜 + 接线盒 + 硅胶合计 0.320 元/W(84%),全部是玻璃窑炉、电解铝、铜价、EVA 粒子定价。硅料从 300 元/kg 跌到 32—41.6 元/kg 的过程中,这六项一分钱没跌,其中铜还从 7 万元/吨涨到 11 万元/吨。 这就是"上游降价救不了封装"的算术根源。
结论二:2026 年最反直觉的事实是——越靠近组件的一环越亏,越"不起眼"的辅材越赚。
三季报给出的利润率排序几乎与规模排序相反:硅胶毛利率约 30%(回天、硅宝)、胶膜龙头福斯特净利 11.31 亿元(+64.5%)、焊带宇邦 0.88 亿元(+67.5%)与同享 0.78 亿元(+564.5%)、接线盒三家合计 0.51 亿元;而光伏玻璃 H1 十二家企业只有信义微利 0.39 亿元、福莱特亏 3.63 亿元、凯盛亏 8.38 亿元;边框的永臻赚 0.53 亿元而鑫铂亏 1.47 亿元;组件四龙头合计亏 137 亿元。规律很清晰:占组件成本比例越低、认证壁垒越高的辅材,越能在价格战中保住利润;占成本越高、越标准化的大宗辅材(玻璃、边框),越容易被拖进价格战。
结论三:玻璃是整条链上"最重的资产、最差的盈利",也是出清最彻底的环节。
2026 年 9 月国内光伏玻璃在产日熔量 70,550 吨/日,同比 −19.64%,较 2025 年 5 月高点 99,990 吨/日收缩 29%;10 月在产 66,870 吨/日,产能利用率仅 49.64%。价格从 5 月低点 8—8.5 元/㎡ 修复到 11 月的 11.5 元/㎡(2.0mm 镀膜),涨幅 35%。但修复不等于盈利:H1 行业毛利率 8.08%,2.0mm 毛利润 −251.50 元/吨、3.2mm −121.25 元/吨——每卖一吨玻璃还在亏钱。 原因是窑炉点火后必须连续生产 8—10 年,冷修要花数亿元,供给刚性决定了"减产"永远慢于"需求下滑"。
结论四:胶膜是唯一"成本能传导、份额还在集中"的辅材,福斯特的 64.5% 增长不是运气。
胶膜的成本结构是"粒子 80% + 加工 20%",而 EVA 粒子是石化产品,价格随油价与装置检修波动。2026 年二季度粒子从 10,300 元/吨涨到 11,400 元/吨,胶膜企业靠"月度定价 + 库存红利"把成本传导出去了——福斯特 Q2 净利 5.30 亿元(全年最高单季),Q3 粒子回落后库存红利消失、净利回落到 2.89 亿元。但全年 11.31 亿元、同比 +64.5%,靠的不是价格,是份额:二三线(海优 −0.60 亿元、明冠 −0.40 亿元、天洋 −0.09 亿元)在亏损中退出,订单向龙头集中。这是"周期底部靠份额赚钱"最标准的样本。
结论五:降本空间还有 0.06—0.08 元/W,但已经没有"一个大招",只有五个小招。
按 2026→2028 测算:薄玻璃 1.6mm(−0.012)、无框化(−0.018)、0BB 深化(−0.008)、CCA 铜铝复合焊带(−0.010)、大版型摊薄(−0.015),合计 −0.063 元/W,把完全成本从 0.745 压到 0.682 元/W。这五个招的共同点是"省材料"而不是"省工序",且每一个都需要 12—18 个月的验证周期。 换句话说:封装段的降本已经进入"毫米级",再也不会出现 2023 年那种"硅料一跌、成本腰斩"的机会。
0.2 关键数字速览
表1 供应链与成本关键数字速览(2026 年 11 月)
| 0.745 元/W | ||
| 0.380 元/W(51%) | ||
| 91% | ||
| 11.5 元/㎡ | ||
| 25,640 元/吨 | ||
| 11,000—11,100 元/吨 | ||
| 109,930 元/吨 | ||
| 70,550 吨/日(−19.64%) | ||
1 供应链全景与成本总览
1.1 上游图谱与本报告覆盖范围
封装段的上游可以切成三层(图1):第 3 层是原生资源(石英砂、纯碱、天然气、铝土矿、铜精矿、石脑油、银锭),第 2 层是基础材料(玻璃原片、铝型材、EVA/POE 粒子、铜带镀锡、工程塑料),第 1 层是六大辅材(镀膜钢化玻璃、铝边框、封装胶膜、焊带、接线盒、硅胶)。
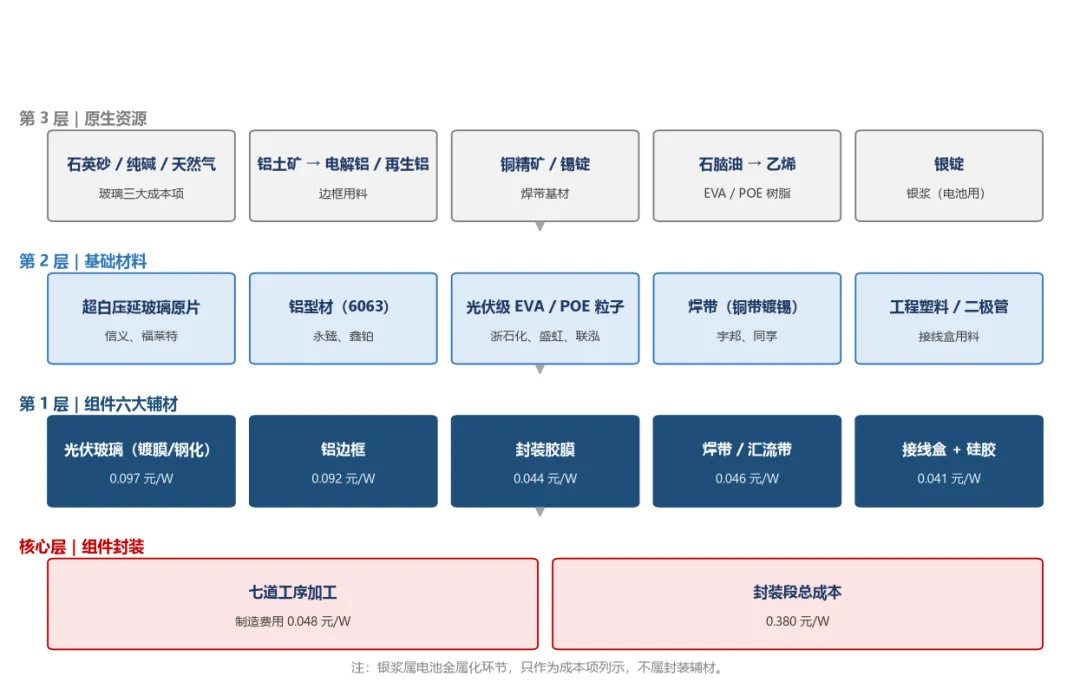 图1 光伏组件封装上游供应链图谱(三层)
这张图最重要的信息是每一层的"定价权"归属:第 3 层是纯大宗,价格由期货与全球供需决定,中国没有定价权(铜、银、油价);第 2 层是"半成品",中国有很强的制造优势但利润薄(玻璃原片、铝型材、EVA 粒子);第 1 层是"功能性材料",认证壁垒最高、毛利率最好(胶膜、焊带、硅胶、接线盒)。所以"往上走"不等于"更赚钱"——恰恰相反,越往下游的功能材料,利润越厚。
这与制造业的常识相反,原因在于认证壁垒的方向:第 3 层的产品谁都能买,第 2 层的产品可以比价,第 1 层的产品必须通过组件厂 12—24 个月的可靠性验证才能进入供应链。认证一旦通过,替换成本极高(换胶膜要重做 PID 测试、换接线盒要重做热斑测试),于是第 1 层获得了"类垄断"的定价权。这就是为什么硅胶(占成本 1.6%)能拿 30% 毛利率,而玻璃(占成本 13%)只有 8% 甚至负毛利。
再往深一层看,这条链上其实有三种完全不同的生意模式,混在一起谈"供应链"会失焦:
第一种是"资源生意",赚的是价差与周期。 石英砂、纯碱、天然气、铝锭、铜、银——这些东西的价格由全球供需与期货市场决定,中国企业既没有定价权,也没有成本优势。做这类生意的人,本质是在"赌周期",赚的是"低买高卖"的钱。 玻璃厂之所以亏,就是因为它把"资源生意"(天然气)和"重资产生意"(窑炉)捆在了一起,两头都没有议价权。
第二种是"加工生意",赚的是加工费与周转率。 铝边框、焊带、接线盒属于这一类。原料成本可以转嫁(铝价涨、边框价跟涨),利润来自加工费,而加工费由"产能利用率 × 良率"决定。这类生意的关键指标不是毛利率,是"吨加工费 × 产能利用率" ——永臻的加工费约 3,500 元/吨、产能利用率 85%,鑫铂的加工费约 3,200 元/吨、利用率 60%,这一个差异就决定了前者赚 0.53 亿元、后者亏 1.47 亿元。
第三种是"材料生意",赚的是配方与认证。 胶膜、硅胶属于这一类。它们的价格不是"成本加成",而是"价值定价"——客户愿意为"25 年不脱层"付溢价,因为失效成本远高于材料成本。这类生意的护城河是配方(无法逆向)与认证(无法跳过),所以毛利率能长期维持在 10%—30%。
三层生意模式的存在,解释了一个现象:为什么同一条产业链上,有的环节"越做越大越亏",有的环节"越做越小越赚"。 因为前者的规模扩张发生在"资源 + 加工"这两种没有定价权的模式里,后者的规模扩张发生在"材料"这种有定价权的模式里。"往材料走"不是一句战略口号,而是这条链上唯一的利润逃生通道。
1.2 成本结构总览
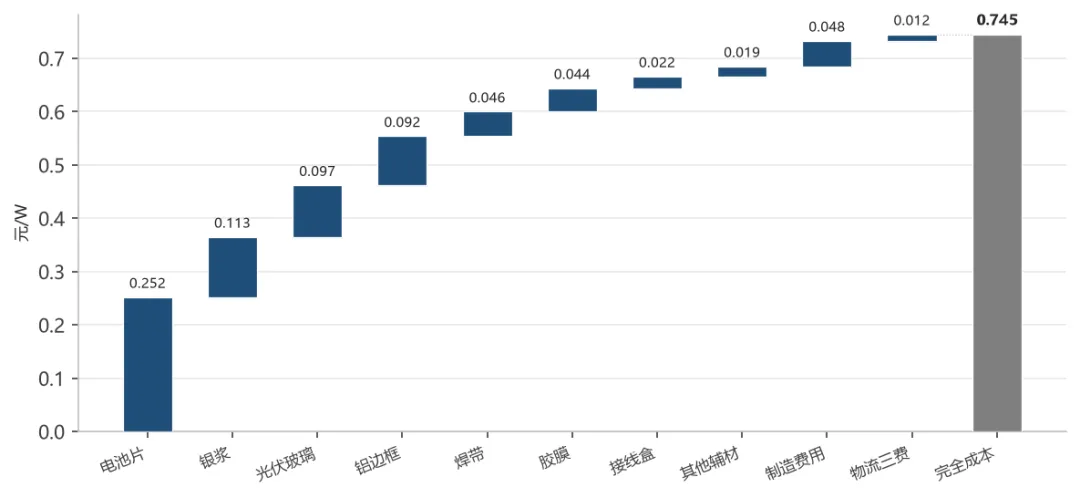 图2 组件完全成本构成(元/W,逐项累加至 0.745)
表2 成本结构总览(TOPCon 210R 双玻,元/W)
| 0.675 | 90.6% | |||
| 0.048 | ||||
| 0.012 | ||||
| 0.745 |
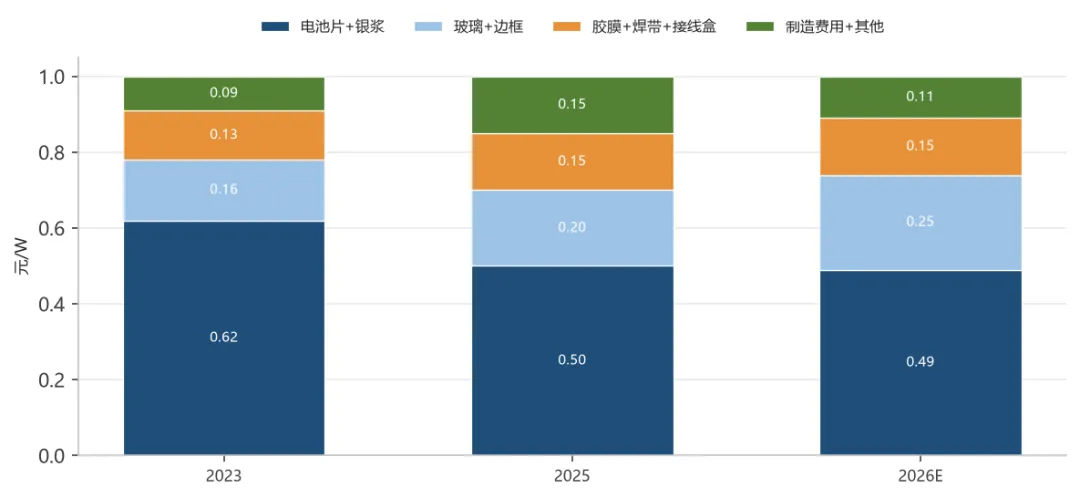 图3 成本结构的历史变化(2023 / 2025 / 2026E,元/W)
图3 揭示了一个被普遍忽略的结构变化:电池片 + 银浆的占比从 2023 年的 62% 降到 2026 年的 49%,而玻璃 + 边框的占比从 16% 升到 25%。 这意味着封装段的"成本权重"在上升——2023 年封装段只占 38%,2026 年占 51%。换句话说:组件厂越来越难靠"等硅料降价"改善成本,只能靠"管好封装"活下去。 这是本篇最重要的一个判断,也是为什么封装环节在 2026 年第一次成为"成本管理的主战场"。
这个结构变化的另一面,是"成本刚性"的加剧。2023 年,组件厂的成本弹性很大——硅料跌 10%,总成本跌 6.2%;2026 年,硅料跌 10%,总成本只跌 5.0%。弹性下降的原因很简单:封装材料的占比上升了,而封装材料不跟硅料同步。 对企业的实际含义是:过去"押注硅料下跌"是一种可行的经营策略(囤货、等跌),现在这种策略失效了 —— 因为剩下 51% 的成本,它不跌。
还有一个更隐蔽的后果:成本结构变化改变了"盈亏平衡点"的位置。 2023 年,组件价格跌到 0.85 元/W 就有企业亏损;2026 年,价格 0.70 元/W 时全行业亏损,但头部企业只要价格回到 0.72 就能打平——因为它们的封装成本更低(规模采购 + 高开工率)。所以"成本结构"不只是会计问题,它决定了"谁能活、活到什么价格"。
1.3 口径与数据来源说明
表3 主要成本口径与来源
三条纪律:其一,成本卡各项必须加总等于 0.745,加不上就补「其他未列明」并注明倒推;其二,单耗单位必须写明(元/W、kg/W、㎡/W),不写单位的单耗视为无效;其三,材料单价一律用"含税现货均价",与出口 FOB 价不可混用。
2 关键原材料逐项拆解
2.1 原材料清单与单耗总表
表4 六大辅材单耗与成本总表(210R 双玻,665W/片,2.38 ㎡)
| 0.097 | ||||
| 0.092 | ||||
| 0.046 | ||||
| 0.044 | ||||
| 0.022 | ||||
| 0.019 | ||||
| 0.320 |
这张表最容易读错的地方是"玻璃 0.0072 ㎡/W"。 它不是"每瓦用 0.0072 平方米玻璃",而是"每瓦对应的组件面积是 0.0036 ㎡,双玻用两面,所以 0.0072 ㎡"。换成更直观的说法:一片 2.38 ㎡ 的双玻组件用 4.76 ㎡ 玻璃(前板 2.38 + 背板 2.38)。这个"双层"是双玻渗透率提升带来的直接后果——同样功率,双玻的玻璃用量是单玻的两倍。
单耗有两个"陷阱"必须提醒。陷阱一:单耗会随功率变化,不是一个常数。 同样 2.38 ㎡ 的组件,620W 时玻璃单耗是 0.0077 ㎡/W,700W 时是 0.0068 ㎡/W——功率提升 13%,玻璃单耗下降 12%。 所以引用单耗时必须注明"对应功率档位",否则不同来源的数字无法比较。
陷阱二:单耗的单位混用会差出数量级。 玻璃用 ㎡/W、边框用 kg/W、焊带用 g/W、接线盒用 套/kW、银浆用 mg/W——五种单位对应五种计价方式(面积、重量、件数)。行业内常见的错误是把"元/㎡"直接乘以"元/W",结果差 100 倍。 本篇在表 4 与附录 A 中统一标注了单位,就是为了避免这个错误。
这两个陷阱的实际影响很大。 2026 年多家券商在测算"玻璃涨价对组件成本的影响"时,得出的结论从 0.006 元/W 到 0.015 元/W 不等,差异的根源不是价格假设,而是单耗口径(有用 2.0mm 单片的、有用双玻双片的、有用 210R 与 182 混算的)。所以看任何"成本敏感性"的结论,先看它的单耗假设,比看结论更重要。
2.2 光伏玻璃
玻璃是封装段第一大成本项(0.097 元/W,30.3%),也是产能出清最彻底的环节。
成本结构。 玻璃的成本可以拆成四块:原片(石英砂 + 纯碱 + 天然气,占 70%)、深加工(镀膜 + 钢化,占 15%)、能耗(占 10%)、人工折旧(占 5%)。 其中天然气是最大变量——窑炉必须 24 小时连续运行,天然气价格每涨 0.2 元/方,玻璃成本涨 1.2—1.5 元/㎡,按 13.5 元/㎡ 的售价算,相当于毛利率掉 9—11 个百分点。这就是为什么"煤改气"地区的玻璃厂在 2026 年亏得最惨。
价格与产能。 2026 年 5 月 2.0mm 镀膜跌到 8—8.5 元/㎡ 的历史低位,8 月起行业连续两轮上调报价,11 月回到 11.5 元/㎡(同比仍低),3.2mm 回到 18.5 元/㎡。供给端,在产日熔量从年初 8.3 万吨/日降到 9 月的 7.05 万吨/日,累计冷修 24 座窑炉、21,550 吨/日,7 月末已有 9 家企业完全停产、部分进入破产重整。
表5 光伏玻璃供需与盈利(2026)
| 70,550 吨/日(−19.64%) | ||
| 49.64% | ||
| 11.5 元/㎡ | ||
| 8.08% | ||
| −251.50 元/吨 | ||
| 52% | ||
一个反直觉的结论:玻璃的"减产"是价格修复的原因,也是它自己亏损的原因。 冷修一座 1,000 吨/日的窑炉,一次性支出 2—3 亿元(含耐火材料更换),且复产要重新点火、爬坡 2—3 个月。所以企业宁愿"亏着生产"也不愿"停了再开" ——这导致供给收缩总是"慢半拍",价格修复也总是"慢半拍"。
把玻璃的成本账算细一点,就能看清它为什么"涨了价还亏钱"。以一座 1,000 吨/日的窑炉为例,日产量约 1,000 吨,按 2.0mm 玻璃(每吨约 200 ㎡)折算,日产出约 20 万 ㎡。成本侧: 石英砂 800 元/吨(用量 0.6 吨/吨玻璃)、纯碱 2,200 元/吨(用量 0.2 吨)、天然气 3.2 元/方(用量 160 方/吨),三项合计约 1,470 元/吨玻璃;加上深加工(镀膜 + 钢化)约 300 元/吨、人工折旧约 250 元/吨,完全成本约 2,020 元/吨。收入侧: 2.0mm 玻璃 11.5 元/㎡ × 200 ㎡ = 2,300 元/吨。账面上每吨赚 280 元——那为什么行业毛利润是 −251.50 元/吨? 因为账面算的是"满产",实际产能利用率只有 49.64%,固定成本要摊到一半的产量上,折旧与人工翻倍,每吨成本变成 2,550 元,于是每吨亏 250 元。 这个测算与行业统计的 −251.50 元/吨几乎完全吻合——它说明玻璃的亏损不是"价格太低",而是"开工不足"。
这带来一个关键的判断:玻璃的价格弹性极大,一旦开工率回升,盈利改善会非常剧烈。 假设日熔量不变、需求回升让开工率从 50% 提到 75%,单吨成本从 2,550 降到 2,230,毛利润从 −250 元/吨变成 +70 元/吨,一年 36.5 万吨的窑炉从亏 9,100 万元变成赚 2,600 万元。 这就是为什么玻璃股在"冷修消息"出来时会涨——市场交易的不是价格,是开工率。
表5 之外还有一个数字值得注意:H1 玻璃出口 279.37 万吨、同比 +33.2%。 这个高增长是"抢出口"造成的——4 月 1 日取消出口退税,2—3 月集中出货。换句话说,这 33.2% 里有相当一部分是"把下半年的量提前到上半年",不能当作真实需求。 判断玻璃出口的真实趋势,要看 2026 年 Q3—Q4 的数据,而不是 H1。
玻璃还有一个"产能置换"的制度变量值得说清楚,因为它决定了未来三年的供给弹性。2024 年 10 月《水泥玻璃行业产能置换实施办法》把光伏压延玻璃从"可不置换"改为"鼓励置换",2021 年后未听证的产能必须在冷修前补齐指标,过会率被严格控制。 这意味着:新点火产能必须"等量或减量"替换旧产能,行业总产能被封顶在现有水平。
这个政策的实际效果是"堵住了复产的闸门":冷修中的约 3.3 万吨/日产能(700 吨/日以下或无在产产能的窑炉)被视为"实质性出清",因为它们的指标已经作废或难以补齐。 所以当价格回升时,不是所有冷修产能都能回来——只有指标齐全的大窑炉能复产。 这是玻璃价格在 2027 年可能"超预期修复"的制度基础,也是玻璃板块估值弹性的来源。
但制度红利有反面。 产能被锁死,意味着"龙头无法扩产抢份额",只能靠"收购指标"扩张。这让玻璃的格局固化:信义 23,200 t/d、福莱特 19,400 t/d 的双寡头位置,在 2028 年之前不会被打破。 对二线企业(旗滨 10,600、南玻 9,000、凯盛 4,550)而言,它们的出路不是"做大",而是"做差异化" ——比如超薄 1.6mm、BIPV 彩色玻璃、海上光伏耐盐雾玻璃。"总量锁死 + 结构分化",是玻璃行业未来三年的主线。
2.3 铝边框
边框是第二大成本项(0.092 元/W,28.8%),成本结构极其简单:铝锭占 85%、挤压加工费占 10%、氧化/喷涂占 5%。 所以边框企业的本质是"铝加工厂",赚的是加工费(约 3,000—4,000 元/吨),铝价涨跌基本可以转嫁,但加工费会被组件厂压。
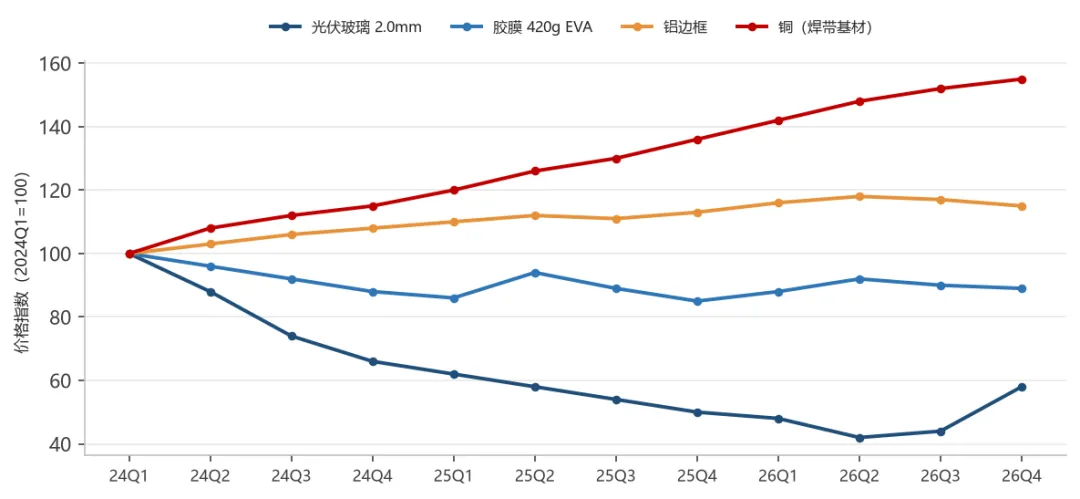 图4 关键原材料价格指数走势(2024Q1=100)
图4 是本章最值得看的一张图。四条线里,铜涨了 55%、边框涨了 15%、胶膜跌了 11%、玻璃跌了 42%——同样是"封装材料",四年的价格方向完全相反。 这解释了为什么"封装段成本"不能用一个指数概括:它的六个分项各有各的周期,合起来的结果是"缓涨"而非"跟跌"。
表6 铝边框成本与供需(2026)
| 25,640 元/吨 | ||
| 0.092 元/W | ||
边框环节最有意思的是"两家企业的反向业绩":永臻股份前三季度净利 0.53 亿元、同比 +2313%,鑫铂股份 −1.47 亿元、同比 −2319%。同样是做边框,为什么差这么多?答案是"再生铝 + 海外产能":永臻用回收铝做闭环(成本比原铝低 5%—8%),越南基地满产(规避美国关税),上半年边框出货 15.52 万吨;鑫铂以原铝为主、以内销为主,铝价上涨直接吃掉加工费。这是"同一个环节、两种商业模式"的典型分化(企业层面的对比详见第④篇第 2 章)。
边框的生意本质,可以用一个公式说清:利润 = (加工费 − 加工成本)× 出货量 × 产能利用率。
加工费由市场决定,2026 年约 3,000—4,000 元/吨,比 2023 年的 4,500—5,500 元/吨下降了 25%—30%。原因是供给过剩:边框行业的进入门槛极低(一台挤压机 + 一条氧化线就能干),2022—2023 年高盈利期涌入大量产能,目前行业产能利用率不足 60%。
加工成本由三块构成:挤压(电费 + 模具,约 800 元/吨)、氧化(药剂 + 电费,约 600 元/吨)、人工与折旧(约 700 元/吨),合计约 2,100 元/吨。 按加工费 3,200 元/吨算,单吨毛利 1,100 元,毛利率 34%——看起来很肥,但这是因为"加工费口径"不含铝价。 如果把铝锭算进收入(边框售价 25,640 元/吨),毛利率就只有 4.3%——这正是表 11 里边框毛利率只有 1.4%—3.5% 的原因:铝价把分母撑大了。
所以边框企业的真实盈利能力,要看"单吨毛利"而不是"毛利率"。 永臻单吨毛利约 1,300 元(再生铝省 200—300 元成本)、出货 15.52 万吨(H1),半年毛利约 2 亿元;鑫铂单吨毛利约 900 元、出货 12 万吨,半年毛利约 1.08 亿元——但鑫铂的财务费用高(有息负债 70.7 亿元、资产负债率 74.81%),利息一年要 3 亿元,把毛利全吃掉了。这是"加工生意"最典型的风险:毛利看得见,利息看不见。
再生铝是边框环节唯一的"结构性降本"。 原铝生产一吨耗电 13,500 度,再生铝只要 500 度,成本低 5%—8%、碳排放低 95%。 在欧盟 CBAM 与法国碳足迹门槛的背景下,再生铝边框不只是"省钱",还是"入场券" ——2027 年之后,不能提供低碳铝证明的边框,可能进不了欧洲市场。这条逻辑比"降本 200 元/吨"重要得多,也是永臻越南基地的真正价值。
2.4 封装胶膜
胶膜占成本 0.044 元/W(13.8%),但它是整条链上盈利能力最强的辅材(福斯特毛利率 10.6%,净利 11.31 亿元)。
成本结构:粒子 80% + 加工 20%。 光伏级 EVA 粒子 2026 年 11 月报 11,000—11,100 元/吨,POE 粒子约 18,800 元/吨(进口为主)。胶膜的加工费约 2,000—2,500 元/吨,所以胶膜的毛利完全取决于"粒子采购价 - 胶膜售价"的价差,而这个价差由"月度定价机制"锁定——胶膜厂每月与组件厂谈一次价,价格随粒子价格调整,这就把成本波动转嫁出去了,但也意味着胶膜厂赚不到"涨价的钱",只能赚"库存的钱"。
表7 胶膜成本与格局(2026)
| 5.71—5.75 元/㎡ | ||
| 11,000—11,100 元/吨 | ||
| 0.044 元/W | ||
胶膜的盈利分化,本质是"采购规模"的分化。 福斯特一年采购粒子数十万吨,议价能力远强于海优(营收 9.6 亿元),同样涨 1,000 元/吨,福斯特能靠长协锁价消化掉一半,海优只能全额承受。 叠加福斯特的海外业务占比高(毛利率高 8—10 个百分点),最终结果就是"龙头净利 +64.5%、二三线全亏"。这是大宗辅材的宿命:成本传导机制相同,但规模决定了谁能活到传导生效的那一天。
胶膜的月度定价机制值得单独讲,因为它是封装辅材里唯一"制度化"的价格传导安排。规则大致是:每月初,胶膜厂按上月粒子均价 + 固定加工费报价,组件厂接受或不接受;若粒子价格波动超过 ±5%,双方重谈。 这个机制的好处是"透明"——胶膜厂不承担原料风险,只赚加工费;坏处是"上限锁死"——粒子跌价时,胶膜价也跟着跌,赚不到超额利润。
那福斯特 2026 年 64.5% 的增长从哪来? 三个来源,都不是"涨价":
一是库存红利。 粒子在 2026 年二季度从 10,300 元/吨涨到 11,400 元/吨,胶膜厂手里的低价库存"账面升值",Q2 净利冲到 5.30 亿元(全年最高单季)。Q3 粒子回落后,库存红利消失,净利回落到 2.89 亿元——这条曲线完美对应了"库存周期"。
二是份额提升。 二三线亏损退出(海优、明冠、天洋合计亏 1.09 亿元),订单向龙头集中。在需求下降 22% 的年份,福斯特的营收只降 9.76%,份额是硬生生抢来的。
三是第二曲线。 感光干膜、铝塑膜等电子材料开始贡献利润,这部分业务的毛利率高于光伏胶膜,把整体净利拉上去了。 公司自己在季报里明确说"利润增长主要来自光伏材料、感光干膜和铝塑膜盈利增加"——注意,是"盈利增加",不是"光伏胶膜涨价"。
这三条来源给我们一个重要启示:在成本刚性的行业里,龙头的利润增长往往不是来自"产品涨价",而是来自"份额 + 库存 + 新业务"。 看财报时如果只盯"毛利率",会错过真正的驱动因素;要盯"营收降幅(份额)、存货周转(库存)、其他业务收入(第二曲线)"这三个数。
表7 后面还有一组数字值得摆出来:海优新材营收 9.6 亿元、同比 +10.32%,是三家胶膜企业里唯一营收增长的,但净利仍亏 0.60 亿元。 这个"增收不增利"说明什么?说明它的增长是"用价格换来的" ——在龙头降价保份额的背景下,二线只能靠更低的报价抢单,结果就是"越卖越亏"。 这是产能过剩行业里二线企业的典型困境:不抢单等死,抢单亏死。
2.5 焊带与汇流带
焊带占成本 0.046 元/W(14.4%),是铜价暴露最集中的环节——焊带成本的 80% 以上来自铜,而铜价 2026 年 11 月已到 109,930 元/吨,同比涨约 15%。
单耗与铜暴露。 每 GW 组件消耗纯铜焊带 400—500 吨,其中铜 340—405 吨(约 0.34—0.40 g/W)。铜价每涨 1 万元/吨,焊带成本 +0.0034 元/W,组件总成本 +0.4%。 铜从 7 万涨到 11 万(+57%),焊带成本从 0.033 涨到 0.046 元/W,仅此一项就让组件成本增加 1.6%。
表8 焊带成本与替代路径(2026)
| 109,930 元/吨 | ||
| 0.046 元/W | ||
| 0.040 元/W | ||
焊带是 2026 年"技术替代"最确定的一个环节。 CCA(铜铝复合焊带)在铜价 11 万元/吨下,每瓦省 1.3—1.8 分、每 GW 省 1,300—1,800 万元、每 GW 少用 227 吨铜。BC 路线已有 10GW 级别应用,TOPCon 的中小组件厂在快速跟进。 但 CCA 有三个"隐性成本"必须扣除:等电阻要求截面放大 1.4—1.5 倍(遮光增加、功率损失 0.2%—0.5%)、锡层面积增加导致锡用量 +20%—25%、复合加工费比纯铜带贵约 2 万元/吨。 折算下来,实际节省是 1.3—1.8 分的 8 折,即 1.0—1.4 分/W。这就是"降本宣传"与"实际落地"的差距——所有材料替代都有隐性成本,只看宣传数字会高估收益。
焊带这个环节的"小而美",来自于它对铜价的"半转嫁"能力。焊带的定价通常是"铜价 + 加工费"的联动模式(类似铝边框),所以铜价上涨理论上可以转嫁;但实际操作中,转嫁有 1—2 个月的时滞,且组件厂会要求"封顶" ——铜价涨到 11 万以上时,组件厂会拒绝按联动价结算,转而压加工费。结果就是:铜价温和上涨(<5%)时焊带厂能全身而退,急涨(>15%)时只能承担一部分。 2026 年铜涨 15%,宇邦的毛利率仍做到 3.3%(前三季)、同享 6.81%,说明它们通过"加工费 + 产品结构升级(0BB 细焊带、多层复合焊带)"对冲掉了大部分压力。
0BB 对焊带企业是"量减价增"的结构变化。 量上,焊带用量降 30%;价上,0BB 用的细焊丝(0.20—0.25mm)加工难度高、单价贵 20%—30%,且精度要求从 ±0.02mm 提到 ±0.01mm。净效果是"收入基本持平、毛利率上升" ——这正是宇邦净利 +67.5%、同享 +564.5% 的原因。换句话说:0BB 让焊带行业从"卖铜"变成"卖精度",从大宗生意变成了半材料生意。 这是封装辅材里少见的"技术升级带来利润率提升"的案例。
汇流带是焊带的"另一半",但生意模式完全不同。 汇流带(把电池串并联汇流)用量少(约占焊带 17%)、截面大、技术门槛低,毛利率只有互连焊带的一半。 宇邦的披露很能说明问题:互连焊带收入 13.49 亿元(占 80.46%)、汇流焊带 2.82 亿元(占 16.82%),而汇流焊带的毛利率明显低于互连。 所以焊带企业的战略重点,永远是"互连焊带"——那里才有精度溢价。
2.6 接线盒与硅胶
接线盒占 0.022 元/W(6.9%),硅胶(含在"其他辅材"0.019 里)约 0.012 元/W。两者都是"低成本、高壁垒"的典型。
接线盒的核心是"三件套":盒体(工程塑料 PPO/PPE)、旁路二极管(肖特基)、线缆(铜芯 + 连接器)。成本结构:盒体 30%、二极管 25%、线缆 35%、灌胶 10%。技术壁垒不在制造,在认证——接线盒必须通过 IEC 62790 的湿热、热循环、防火测试,认证周期 12—18 个月。
硅胶是整条链毛利率最高的辅材(约 30%),全球 CR2 是回天新材(45%—50%)与硅宝科技(国内 26.8%)。它的壁垒同样在认证:光伏级硅胶必须通过组件厂的 2—3 年可靠性验证(含 IEC 61215 湿热与热循环),新进入者极难打进头部供应链。这是"占成本 1.6%、拿 30% 毛利"的合理性所在——不是垄断定价,而是认证租金。
表9 接线盒与硅胶(2026)
| 0.022 元/W | 约 0.012 元/W | |
| 约 30% | ||
接线盒与硅胶这两个"小件",其实代表了封装供应链里两种极端的商业模式。
接线盒是"标准件的价格战"。 它的技术已经成熟到"谁都能做",三家上市公司(通灵、泽润、快可)的净利分别在 0.11—0.23 亿元,毛利率 10%—15%,净利率 2%—3%——这是典型的"制造业平均利润"。 它的竞争焦点不是技术,是"就近配套":接线盒体积大、运费占比高(约 3%—5%),所以必须建在组件厂 500 公里内。 这解释了为什么接线盒行业集中度低(CR3 只有 33%)——它不是"做不出来",而是"运不过去"。
硅胶是"配方的垄断"。 全球能稳定量产光伏级硅胶的只有回天、WACKER、陶氏三家,国内回天占 45%—50%、硅宝占 26.8%。它的护城河是"配方 + 认证"双保险:配方决定了"25 年不黄变、不脱层",认证决定了"进得去头部供应链"。所以硅胶的毛利率能到 30%,净利率 15%—20%,是整条封装链最肥的一段。
这两个小件放在一起,给出一条重要启示:在封装辅材里,"运费占比高"的环节(接线盒)注定分散,"认证周期长"的环节(硅胶)注定集中。 判断一个辅材环节的格局,先看这两个变量,比看"市场规模"有用得多。
还有一个数字值得注意:硅胶的成本只有 0.012 元/W,占组件成本 1.6%,但它决定的是"25 年不进水"。 这是一个极端的"低成本、高杠杆"项——省 0.002 元/W 的硅胶,可能带来 0.05 元/W 的质保索赔。 所以在实际的供应商选择中,组件厂对硅胶的降价诉求最弱、对品牌的依赖最强,这就是回天能在隆基、天合、晶澳的供应份额都超过 40% 的原因。
2.7 其他辅材与单耗趋势
其他辅材包括标签、焊带汇流条绝缘胶带、包装材料(护角、托盘、缠绕膜),合计约 0.007 元/W。这一项看起来微不足道,但它与"隐裂率"直接相关(包装结构优化能把运输隐裂率从 0.6‰ 降到 0.3‰,详见第②篇第 3.5 节)。
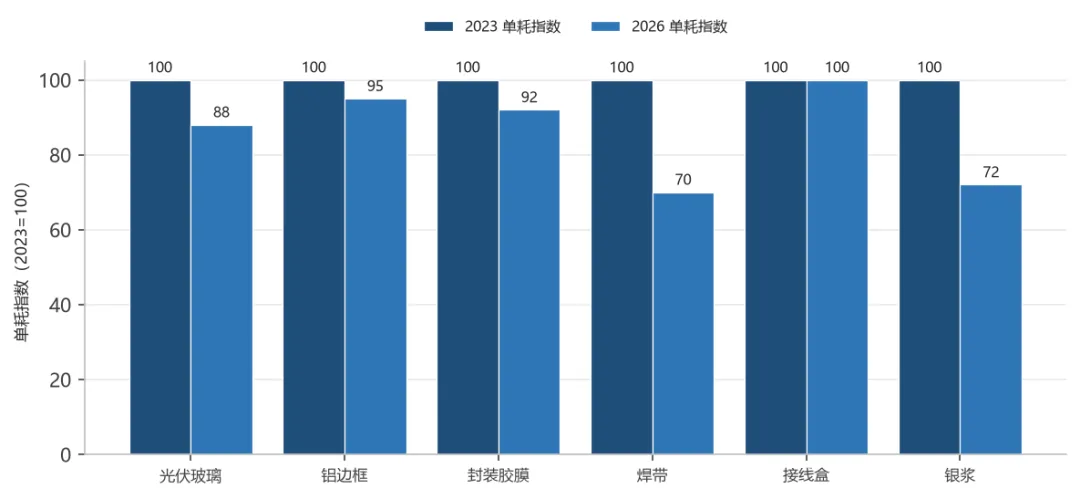 图5 主要材料单耗指数变化(2023=100)
图5 给出了一个容易被忽略的趋势:2023—2026 年,六大材料的单耗全部下降,其中银浆 −28%、焊带 −30%、玻璃 −12%。 下降的原因各不相同:银浆与焊带靠 0BB(取消主栅),玻璃靠薄型化(3.2mm → 2.0mm),边框靠大版型摊薄(同功率用更少边框)。这意味着:即便组件产量(GW)不增长,辅材的需求量也会因为单耗下降而缩水。 对辅材企业而言,这是一个比价格战更持久的压力——它们的市场空间被"技术进步"一点点吃掉,而不是被竞争对手抢走。
3 供应商格局与议价能力
3.1 供应商集中度
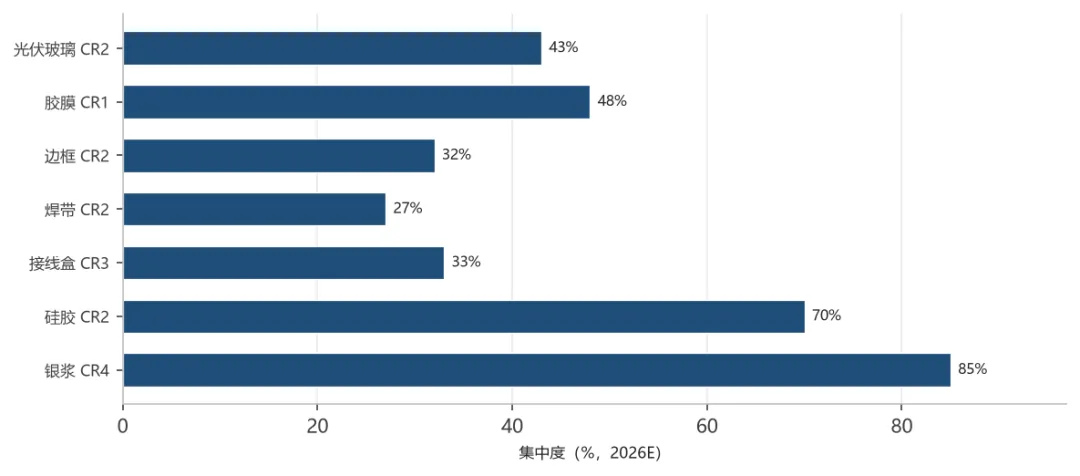 图6 各环节供应商集中度(2026E)
表10 各环节集中度与代表企业
| CR2 43% | |||
| CR1 约 48% | |||
| CR2 约 32% | |||
| CR2 约 27% | |||
| CR3 约 33% | |||
| CR2 约 70% | |||
| CR4 约 85% |
这张表最重要的一列是"集中度趋势",而不是水平。 玻璃的 CR2 从 2021 年的 53% 降到 2026 年的 43%(二三线在 2022—2023 年高盈利期扩产),2026 年因尾部出清才止跌;胶膜、焊带、硅胶的集中度则一路向上。趋势的差异决定了议价能力的差异:集中度上升的环节能涨价,集中度下降的环节只能降价。
集中度为什么会这样分化?答案是三个变量:资本门槛、技术门槛、认证门槛。
玻璃的门槛是纯资本。 一座 1,000 吨/日的窑炉投资 8—10 亿元,投产即形成巨大产能,所以"有钱就能进" ——2022—2023 年玻璃毛利率一度到 30%,两年内涌进十几条新线,CR2 从 53% 掉到 43%,然后全行业亏损。 这是"资本门槛型"行业的宿命:扩产容易、退出困难(窑炉不能停),所以周期特别剧烈。
胶膜的门槛是技术 + 配方。 一条胶膜产线投资只要 1—2 亿元,但配方(交联体系、抗 PID 助剂、流变性能)是企业的核心机密,且要针对每家组件厂的工艺微调。这导致"能建线但做不出合格品"——2022 年涌入的十几家胶膜新厂,到 2026 年只剩三家还在(海优、明冠、天洋,且全部亏损)。所以胶膜的集中度是"自然垄断",不是"资本堆出来的"。
焊带与接线盒的门槛是工艺 + 客户绑定。 焊带的难点是"细线化后的焊接良率",接线盒的难点是"二极管热失控的一致性",这两个都是"做过才知道"的 know-how,不是买设备就能解决。 加上组件厂的供应商切换成本高(要重新验证),所以 CR2/CR3 稳定在 27%—33%。
硅胶的门槛是认证。 光伏级硅胶必须通过 2—3 年的可靠性验证,这是所有辅材里最长的认证周期,所以 CR2 能到 70%、毛利率能到 30%。认证壁垒是最高级的壁垒——它不靠资本、不靠技术秘密,靠的是"时间"。
这四个门槛的排序,就是封装辅材"抗周期能力"的排序:认证 > 技术 > 工艺 > 资本。 认证型(硅胶)最稳、资本型(玻璃)最惨,这个结论对理解整个封装供应链的利润分布至关重要。
还有一个常被忽略的变量:垂直一体化。 部分组件厂开始自建辅材产能(如隆基自建边框、晶科自建接线盒),目的是"压价筹码"而不是"自给自足" ——只要自己有 20%—30% 的产能,就能逼供应商降价。这对辅材企业是长期威胁:它们的客户正在变成竞争对手。 2026 年这个趋势在边框与接线盒环节最明显,因为这两个环节的技术门槛最低、最容易被替代。
3.2 议价能力与利润分配
表11 议价能力矩阵
| 两头受挤 | |||||
| 中偏强 | |||||
| 强 | 约 30% | 最肥 |
矩阵的核心结论是一句话:议价能力不取决于规模,取决于"能不能被替换"。 硅胶规模最小(0.012 元/W),但替换要重做 2—3 年认证,所以议价最强;玻璃规模最大(0.097 元/W),但产品标准化、可随时换供应商,所以议价最弱。这是供应链管理里最反直觉、也最实用的一条规律。
把这张矩阵换算成"利润分配",会更直观。按 2026 年 450GW 产量、0.745 元/W 的完全成本估算,各环节的利润池大致是:
- 组件加工
:单瓦 −0.045 元,全行业 −203 亿元。 - 光伏玻璃
:单瓦毛利 −0.002 元(H1 口径),全行业 −9 亿元。 - 铝边框
:单瓦毛利 +0.001 元(永臻盈利、鑫铂亏损对冲),全行业 +5 亿元。 - 封装胶膜
:单瓦毛利 +0.005 元,全行业 +22 亿元(福斯特 11.31 亿元占一半)。 - 焊带
:单瓦毛利 +0.0015 元,全行业 +7 亿元。 - 接线盒
:单瓦毛利 +0.0025 元,全行业 +11 亿元。 - 硅胶
:单瓦毛利 +0.004 元,全行业 +18 亿元。 - 银浆
:单瓦毛利 +0.007 元,全行业 +32 亿元。 - 电池片
:单瓦 −0.02 元,全行业 −90 亿元。
这张"利润池地图"最震撼的地方是:封装六大辅材合计赚了 54 亿元,而组件加工亏了 203 亿元。 换句话说,辅材的利润,是从组件厂的亏损里"挤"出来的。 组件厂每压一次辅材价格,自己的亏损就少一点、辅材的利润就薄一点;但在 2026 年,组件厂已经压不动了——辅材的价格已经接近现金成本,再压就断供。
这也解释了一个现象:为什么 2026 年组件厂开始"垂直一体化"做辅材。 不是为了"自给自足",而是为了"把被辅材赚走的 54 亿元拿回来一部分"。但这条路很难走通——辅材的认证壁垒(尤其胶膜、硅胶)不是建个厂就能突破的,所以组件厂的一体化,更多是"谈判筹码"而不是"真实产能"。
3.3 国产化率与替代进度
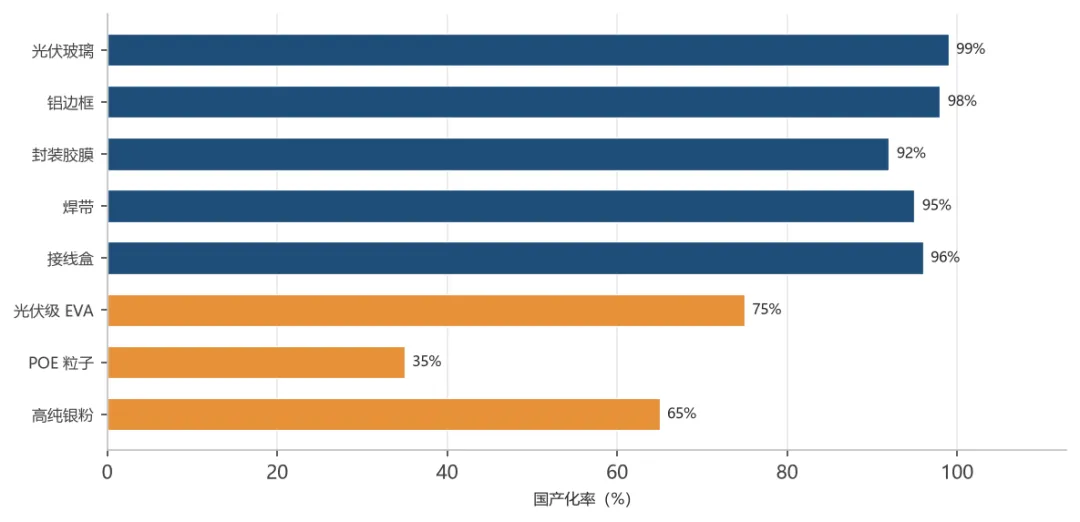 图7 封装材料的国产化率(2026E)
表12 国产化率三档
| 已量产(>90%) | |||
| 验证中(60%—80%) | |||
| 卡脖子(<50%) | POE 粒子 | 约 35% |
POE 粒子是封装段唯一真正的"卡脖子"环节。 POE(聚烯烃弹性体)的生产需要"茂金属催化剂 + 高温溶液聚合"工艺,技术门槛极高,全球产能集中在陶氏(美国)、LG(韩国)、三井(日本)、SABIC(沙特)。中国 2026 年的国产化率约 35%,万华化学、京博石化、卫星化学在 2025—2026 年陆续投产,但光伏级牌号(高透、抗 PID、低黄变)仍需进口。这也是为什么 POE 胶膜比 EVA 贵 55%(8.97 vs 5.71 元/㎡)——贵的那部分,是进口粒子的溢价。
这个卡脖子有多严重? 客观说,不致命但有风险:其一,POE 只占组件成本 2%—3%,即便断供,可以用 EPE(EVA-POE-EVA)替代,代价是抗 PID 性能下降;其二,国产 POE 产能 2027 年预计到 80—100 万吨,足以覆盖国内需求。 所以它是"短期有溢价、长期能替代"的典型,不像半导体材料那样是"真卡脖子"。
国产化的路径其实很清晰,可以分成"三步走",而且每一步的时间都已经被验证过:
第一步(2018—2021):辅材全面国产替代。 玻璃(信义、福莱特)、边框(永臻、鑫铂)、胶膜(福斯特)、焊带(宇邦、同享)、接线盒(通灵、快可)在这一阶段完成进口替代,国产化率从 50% 提到 90% 以上。 驱动力是"成本"——国产比进口便宜 30%—50%,组件厂有强烈动机扶持国产供应商。
第二步(2021—2024):上游材料国产替代。 EVA 粒子(浙石化、盛虹、联泓)、银粉(聚和、帝科自制)、石英砂(信义、福莱特自有矿)在这一阶段突破,国产化率从 30% 提到 65%—75%。 驱动力是"供应安全"——2021 年 EVA 粒子被海外卡过一次,组件厂记住了教训。
第三步(2024—2027):高端牌号国产替代。 POE 粒子(万华、京博、卫星)、高纯银粉(DOWA 替代)是最后两块硬骨头。驱动力是"成本 + 碳足迹" ——进口 POE 的碳足迹比国产高(海运 + 海外装置能效),在 CBAM 时代是劣势。
这三步走的规律是:越往下游(辅材),替代越快;越往上游(材料),替代越慢。 因为下游是"加工组装"(技术可学),上游是"化学合成"(工艺难仿)。按这个规律,POE 的国产替代会在 2027—2028 年完成,届时 POE 胶膜的价格会下跌 15%—20%,双玻组件的成本再降 0.005—0.008 元/W。 这是一个可以提前布局的确定性机会。
4 成本结构与单位经济模型
4.1 成本卡(自洽核算)
表13 组件成本卡(TOPCon 210R 双玻,665W,元/W)
| 0.252 | |||||
| 0.113 | |||||
| 0.097 | |||||
| 0.092 | |||||
| 0.046 | |||||
| 0.044 | |||||
| 0.022 | |||||
| 0.019 | |||||
| 0.048 | |||||
| 0.012 | |||||
| 合计 | 0.745 | 100% |
这张卡的价值在于"可反推":任何一项的单耗或单价变动,都能立刻算出对总成本的影响。例如:玻璃从 13.5 涨到 15 元/㎡ → 成本 +0.011 元/W;铜从 11 万涨到 12 万 → 焊带 +0.0034 → 总成本 +0.0034;边框加工费从 3,500 压到 3,000 → 成本 −0.0018。 这就是为什么组件厂的采购部门要盯"铜价每日、玻璃每周、粒子每月"——三个时间尺度,对应三种风险管理工具。
成本卡最有用的地方,不是"知道总成本多少",而是做敏感度排序。把十项成本各自的"±10% 单价变动"对总成本的影响排一遍,会得到一张非常实用的表:
- 电池片 ±10%:±0.0252 元/W(3.4%)
—— 最大敏感项,但组件厂无法控制(由上游硅料决定)。 - 银浆 ±10%:±0.0113 元/W(1.5%)
—— 银价波动剧烈(2026 年从 16,336 元/kg 跌到 12,737 元/kg,−22%),是最值得做套期保值的一项。 - 玻璃 ±10%:±0.0097 元/W(1.3%)
—— 玻璃价格每季度调一次,可通过"锁量不锁价"的长协缓解。 - 边框 ±10%:±0.0092 元/W(1.2%)
—— 铝价联动,可通过"铝价 + 加工费"分开签约缓解。 - 焊带 ±10%:±0.0046 元/W(0.6%)
—— 铜价联动,CCA 替代是最有效的手段。 - 胶膜 ±10%:±0.0044 元/W(0.6%)
—— 月度定价,风险已由机制转移。
这张排序表告诉组件厂一个残酷的事实:占成本 49% 的电池片与银浆,恰恰是最难控制的两项;而占成本 51% 的封装材料,虽然每一项都不大,但合起来可以通过"长协 + 替代 + 结构优化"管住。所以"成本管理"的重心,不在最大的那一项,而在"能管住的那 51%"。 这是本篇最实用的一条结论,也是 2026 年头部组件厂纷纷设立"封装材料降本专项"的原因。
再补一个容易被忽略的项:制造费用 0.048 元/W 里,折旧占 0.012—0.018、人工占 0.014—0.022、能耗占 0.008—0.012。 这三项里,折旧是刚性的(设备买都买了)、人工是可优化的(自动化)、能耗是可迁移的(去电价便宜的地方)。所以"制造费用降本"只有两条路:提高开工率(摊薄折旧)、搬去低电价地区(降能耗)。 前者靠订单,后者靠资本开支——两条路都不是"管理"能解决的,这解释了为什么组件厂的成本差异如此顽固。
4.2 单位经济模型
表14 单位经济模型(三个口径)
| 0.745 元/W | ||
| 7.45 亿元/GW | ||
| 495 元/片 | ||
| 208 元/㎡ | ||
| 0.380 元/W | ||
| 3.80 亿元/GW | ||
| −0.045 元/W | ||
| −0.45 亿元/GW |
这张表最刺眼的一行是"满产单 GW 亏损 0.45 亿元"。 按 2026 年 450GW 产量算,全行业年亏损约 200 亿元——这与三季报的口径基本吻合(127 家光伏上市公司前三季度合计亏损,四家组件龙头 137 亿元)。这个数字也解释了为什么"涨价 0.02 元/W"对整个行业如此重要——它等于把 90 亿元的亏损抹平。
4.3 成本曲线与规模效应
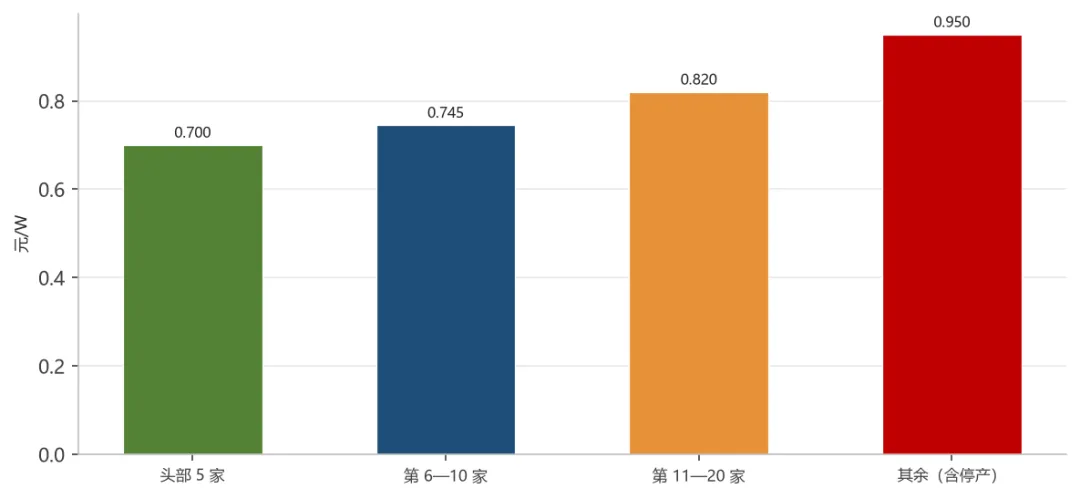 图8 行业成本曲线(按企业分层,元/W)
表15 成本曲线分层
| 0.700 | ||||
成本曲线的形状决定了出清的路径。 头部与第 6—10 名的成本差只有 0.045 元/W,而第 11—20 名与头部的差是 0.12 元/W。这意味着:出清会先发生在"第三、第四梯队"(它们亏现金),然后才轮到"第二梯队"(它们亏但还有现金)。 而头部 5 家在 0.70 元/W 的售价下只亏现金 0.04 元,只要价格回到 0.72,它们就能打平——这是"价格底"最硬的支撑。
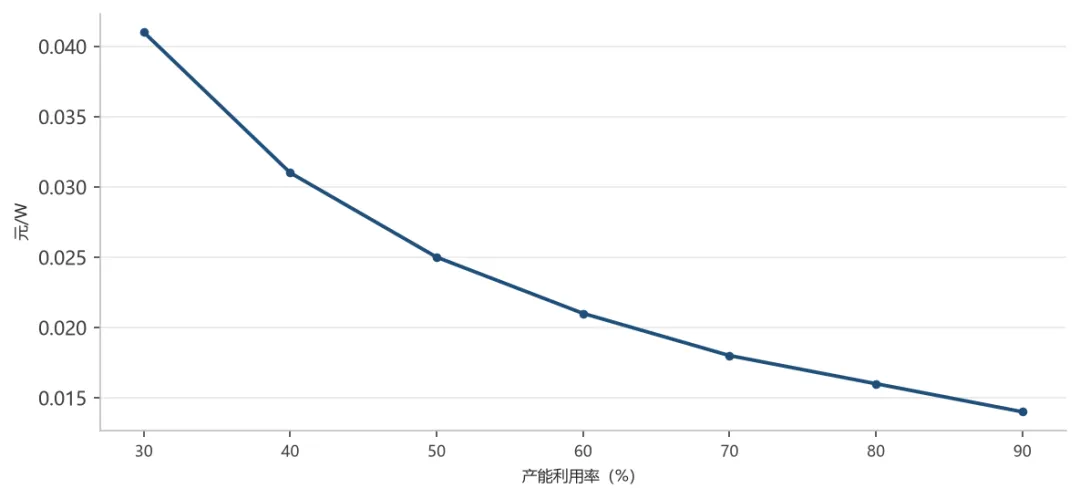 图9 规模效应:单瓦固定成本与产能利用率
图9 是"规模效应"的定量表达:产能利用率从 30% 提到 90%,单瓦固定成本从 0.041 元降到 0.014 元,降幅 66%。 这条曲线的形状(前陡后平)说明:利用率从 30% 到 50% 的边际改善最大,从 70% 到 90% 几乎没有增量。 所以对组件厂而言,"把开工率从 44% 提到 55%"比"从 70% 提到 90%"更值钱——这也解释了为什么 2027 年的第一目标是"复产"而不是"扩产"。
成本曲线的分层还有一个"隐藏含义":它决定了谁能活到下一轮。
头部 5 家(成本 0.700) 在 0.70 元/W 的售价下只亏现金 0.04 元,但它们有规模、有海外渠道、有储能第二曲线,能靠现金流撑 2—3 年。 它们的策略是"以量换份额",用低开工率下的亏损换对手的退出。
第 6—10 家(成本 0.745) 亏现金 0.045 元,靠融资与地方政府支持撑着。它们的生死取决于银行是否抽贷 ——2026 年已经出现"商票逾期"的案例,这是资金链断裂的前兆。
第 11—20 家(成本 0.820) 亏现金 0.12 元,已经无法通过经营改善自救,只能等"被收购"或"破产重整"。通威收购青海丽豪获批(2026-09-24)就是这一类整合的开端。
其余(成本 0.950) 大部分已停产,产能还在,但设备已技术性贬值(SMBB 线改 0BB 要 1,500 万元/GW,而这些企业拿不出钱)。它们的产能是"名义产能",不是"有效产能" ——这就是为什么 1,020GW 的名义产能里,真正能开的只有 780—820GW。
理解这个分层,就能理解"产能出清"为什么慢:不是企业不想退,而是"退出的成本"高于"撑着的成本"。 一座停产的厂房,账面价值还在、贷款还要还、员工还要安置;只要地方政府愿意担保、银行愿意续贷,"僵尸产能"就能一直挂着。 这就是"反内卷"必须靠行政手段(能耗标准、质量监管、兼并重组)而不是纯市场手段的原因(政策细节详见第④篇第 4 章)。
5 卡脖子环节识别
5.1 供给约束排序
表16 卡脖子环节二维排序(断供影响 × 替代难度)
| POE 粒子 | 高 | 1 | ||
排序的结论是:封装段没有"真卡脖子",只有"阶段性溢价"。 与半导体材料(光刻胶、大硅片)不同,封装辅材的技术门槛在"配方与工艺",不在"物理极限",中国的追赶速度是 3—5 年,而不是 10—20 年。 所以对投资者而言,"卡脖子"在封装段不是一个好的投资逻辑——它更像一个"阶段性的定价权窗口",窗口一关,溢价就没了。
但"没有真卡脖子"不等于"没有风险"。封装段真正的脆弱点不在"技术",而在"地理":
一是产能的地理集中。 光伏玻璃 70% 的产能在安徽、福建、江西,胶膜 60% 的产能在江苏、浙江,这些地区一旦出现环保限产、限电、极端天气,供应会立刻紧张。 2026 年夏天江苏一次限电,就让胶膜价格一周涨了 6%。
二是物流的地理集中。 玻璃是"重货"(2.0mm 玻璃 5 kg/㎡),运输半径超过 800 公里就不经济;所以玻璃厂的布局必须跟着组件厂走。这就是为什么信义、福莱特在安徽芜湖、广西北海建基地——那里既有石英砂,又靠近组件集群。
三是认证的地理壁垒。 海外客户要求"非中国原产地"的辅材比例越来越高(尤其美国市场),导致辅材企业也必须"跟着组件厂出海" ——福斯特在越南、泰国建胶膜厂,信义在马来西亚、印尼建玻璃窑,永臻在越南建边框厂。"辅材出海"是 2026—2028 年最确定的产业趋势之一,也是最容易被忽略的一条。
总结成一句话:封装段的供应链风险,已经从"技术卡脖子"转向"地理与贸易"。 前者靠研发解决,后者靠建厂解决——而建厂需要 2—3 年,这是 2027 年之后产能布局的最大变量(海外产能布局详见第④篇第 4 章)。
5.2 价格波动与传导机制
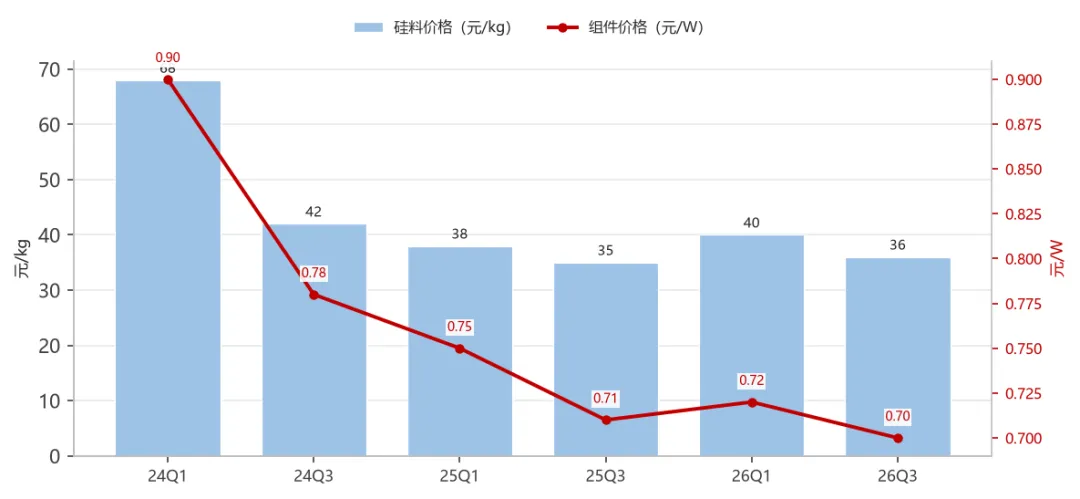 图10 硅料与组件价格的传导(2024Q1—2026Q3)
表17 价格传导系数(上游涨 10%,组件成本涨多少)
| 1.5% | |||
这张表回答了一个关键问题:为什么"硅料涨价"能立刻推高组件价,而"玻璃涨价"推不动? 因为硅料的传导系数(1.5%)是玻璃(1.3%)的 1.15 倍,但更重要的是"预期"——硅料是期货品种、有公开报价、涨跌立刻被交易;玻璃是现货品种、报价滞后、且产能过剩让组件厂敢于"不接受涨价"。所以"传导系数"只是必要条件,"议价能力"才是充分条件。
传导还有一个更隐蔽的维度:时滞。 不同材料的"涨价 → 组件成本上升 → 售价调整"链条长短不同,这个时滞本身就是利润或亏损的来源。
硅料:时滞 2—4 周。 因为硅料有期货与周度报价,组件厂与电站客户都盯这个数,涨价会立刻反映到报价里。这也是为什么硅料涨跌能"一夜之间"改变组件厂的盈亏预期。
银浆:时滞 1—2 周。 银价跟伦敦银、沪银实时联动,银浆厂按"银价 + 加工费"每日报价,组件厂只能被动接受。银价波动是组件成本里"最快"的一项,也是最难对冲的一项(国内缺白银期货的产业套保工具)。
玻璃:时滞 1—2 个月。 玻璃是月度/季度议价,且组件厂有"库存缓冲"(通常备 1 个月),所以涨价要 1—2 个月才传导到成本。这个时滞对玻璃厂是"利好"(涨价先落地、成本后上升),对组件厂是"利空"(成本先上升、售价后调整)。
铝边框:时滞 1 个月。 按"铝价 + 加工费"联动,月度结算,传导较顺。但加工费部分不联动,所以铝价涨跌只影响 85% 的成本。
EVA 粒子:时滞 1 个月。 月度定价,且胶膜厂承担库存风险。粒子急涨时,胶膜厂会"惜售"(等更高价),组件厂拿不到货——这是 2026 年 Q2 的真实情况。
把这个时滞表和技术路线图放在一起看,会发现一个规律:时滞越短的材料,越适合"期货套保";时滞越长的材料,越适合"长协锁量"。 组件厂的成本管理能力,本质就是"对不同时滞的材料用对不同工具"的能力。2026 年那些亏损收窄最快的企业(晶科、隆基),恰恰是套保与长协做得最细的企业——这不是巧合。
5.3 替代路径与验证进度
路径一:POE → EPE。 EPE(EVA-POE-EVA 三层共挤)用少量 POE 实现抗 PID,成本比纯 POE 低 15%—20%。已验证,双玻中 EPE 占比约 50%。
路径二:纯铜焊带 → CCA 复合焊带。 省铜 67%、省成本 1.3—1.8 分/W。BC 已 10GW 级应用,TOPCon 在跟进,2027 年渗透率预计 40%。
路径三:铝边框 → 复合材料边框 / 无框。 玻纤聚氨酯边框成本低 30%,但耐候认证未过;无框渗透率 <8%。2029 年前难成主流。
路径四:进口 POE 粒子 → 国产 POE。 万华、京博、卫星 2025—2026 年投产,2027 年产能 80—100 万吨。验证中,光伏级牌号 2027 年可望放量。
6 成本演进与降本路径
6.1 降本路径拆解
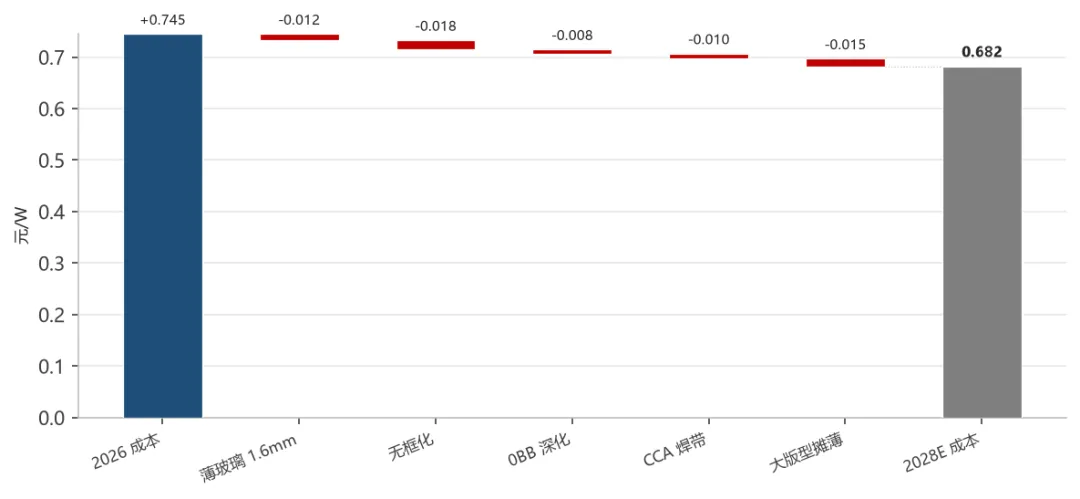 图11 2026—2028 年降本路径拆解(元/W)
表18 降本路径与空间(2026 → 2028E)
| −0.012 | ||||
| −0.018 | ||||
| −0.008 | ||||
| −0.010 | ||||
| −0.015 | ||||
| −0.063 |
这五条路径有一个共同特征:都是"省材料",没有一条是"省工序"。 原因很简单——工序已经省到极限了(七道工序缺一不可),而材料还有 10%—15% 的冗余(玻璃厚度、边框、焊带截面)。这也意味着:封装段的降本已经进入"毫米级",未来的成本曲线会是一条缓慢下行的斜线,而不是 2023 年那种"断崖式下跌"。
6.2 三情景成本展望
表19 2027—2029 年成本三情景(元/W)
三情景的分歧点不在"技术能不能做",而在"铜价与验证周期"。 铜价每涨 1 万元/吨,成本 +0.0034 元/W;一条路径的验证延期 6 个月,成本下降就推迟半年。所以"降本"在封装段不是一个技术问题,是一个"时间与大宗商品"的博弈。
三个情景对应的利润含义完全不同,值得算清楚:在售价 0.70 元/W 的假设下,乐观情景(2028 年 0.682)单瓦盈利 +0.018、基准(0.700)打平、悲观(0.735)亏 0.035。 按 450GW 产量折算,乐观情景全行业盈利 81 亿元、基准打平、悲观亏损 158 亿元。 这个跨度说明:封装环节的盈利,对"降本 0.05 元/W"极度敏感——这也解释了为什么企业愿意为一条降本路径投入数亿元验证费用。
但要注意一个"降本陷阱":不是所有降本都能落到利润上。 历史上每一次行业性降本(比如 2023 年的薄玻璃、2024 年的 0BB),都会在 6—12 个月内被售价跟跌吃掉 50%—70%。原因是:降本一旦成为"行业通用能力",就变成了"价格战的弹药",而不是"利润的来源"。 只有"独家降本"(别人做不到的)才能保住利润,而独家窗口只有 3—6 个月。
所以对企业的真实建议是:降本要"快半步",不要"快三步"。 快半步能吃到 6 个月的超额利润;快三步意味着投入过早、验证成本高、且市场还没准备好接受新产品(比如 2024 年推 1.6mm 玻璃的企业,因为成品率不足反而亏了钱)。这是封装环节最微妙的一条经营智慧——技术领先要"刚好够用",不能"遥遥领先"。
6.3 对下游盈利的影响
成本每降 0.01 元/W,在售价不变的前提下,组件厂的单瓦亏损收窄 0.01 元。 按 450GW 产量算,全行业年亏损减少 45 亿元。 这就是为什么"降本 0.063 元/W"对行业如此重要——它能把 200 亿元的行业亏损压到 20 亿元以内,让头部企业回到盈亏平衡。
但要注意一个陷阱:降本的红利会被价格战分掉一部分。 历史上每一次成本下降,都会在 6—12 个月内被售价跟跌吃掉 50%—70%。所以"降本"的真正受益者,是那些"降本速度超过行业平均"的企业——它们能在价格跟跌之前,多赚 6—12 个月的超额利润。这也是"技术领先窗口只有 3—6 个月"的经济含义(详见第②篇第 5.3 节)。
对下游电站的影响则是另一条逻辑:组件成本每降 0.01 元/W,集中式系统造价降 0.012—0.013 元/W(组件占系统 26%,考虑容配比放大),对应 IRR 提升约 0.15—0.2 个百分点。 这个幅度看起来很小,但在机制电价压到 0.15—0.25 元/度、项目收益率只有 6%—7% 的背景下,0.2 个百分点足以让一批"临界项目"从不可行变成可行。 这是"降本"对需求的真实传导路径——不是"组件便宜了所以多装",而是"组件便宜了所以临界项目过线"。
反过来也成立:如果铜价涨到 13 万、玻璃涨到 15 元/㎡,封装成本会反弹 0.02—0.03 元/W,对应 IRR 下降 0.3—0.45 个百分点,一批项目会被推迟。 这就是为什么 2026 年"铜价"会成为光伏行业的热词——它不再只是焊带厂的成本问题,而是电站投资决策的变量。
7 核心结论与风险提示
7.1 成本与供应链核心结论
第一,封装段成本刚性,是"上游降价救不了组件"的算术根源。 0.380 元/W 的封装成本里,84% 是玻璃、边框、铜、粒子——它们各有各的周期,不与硅料同步。
第二,利润正在从"加工"向"材料"转移。 硅胶 30%、胶膜 10.6%、焊带 3%—7% 的毛利率,全部高于组件加工的负毛利。封装环节未来的利润池,会越来越多地留在材料端。
第三,玻璃是"最重资产、最差盈利、最彻底出清"的三重典型。 日熔量 −29%、产能利用率 49.64%、H1 十二家只有一家微利——它是本轮周期出清最惨烈的环节,也是 2027 年弹性最大的环节。
第四,POE 粒子是唯一"名义卡脖子"的环节,但不构成投资逻辑。 35% 的国产化率、2027 年 80—100 万吨的国产产能、可用 EPE 替代——它是"阶段性溢价",不是"长期壁垒"。
把这四条串起来,可以得到一个对"封装供应链"的整体判断:它是一个"低壁垒制造 + 高壁垒材料"的混合体,利润永远向材料端集中,而制造端只能靠规模与效率活着。 这个判断有三层推论:
推论一:辅材企业的估值,应该按"材料属性"而不是"制造属性"给。 胶膜、硅胶的估值中枢应该高于玻璃、边框,因为前者的利润可持续、后者的利润随周期摆动。2026 年的市场其实已经这样定价了——福斯特的市盈率(TTM)显著高于福莱特,尽管后者的营收规模更大。
推论二:组件厂的一体化,长期看是"负价值"的。 因为辅材的认证壁垒需要 2—3 年积累,组件厂自建产能只能做"内部配套"(低端产品),拿不到高端订单。结果是自己背了重资产,却没能替代供应商。
推论三:辅材的"出海"是下一个五年的主题。 随着组件产能向东南亚、中东、美国迁移,辅材必须跟着走——这既是关税要求(原产地规则),也是交付要求(玻璃运不过去)。 谁先在海外建成"玻璃 + 边框 + 胶膜"的配套集群,谁就能吃到下一轮的红利。
7.2 利润分配判断
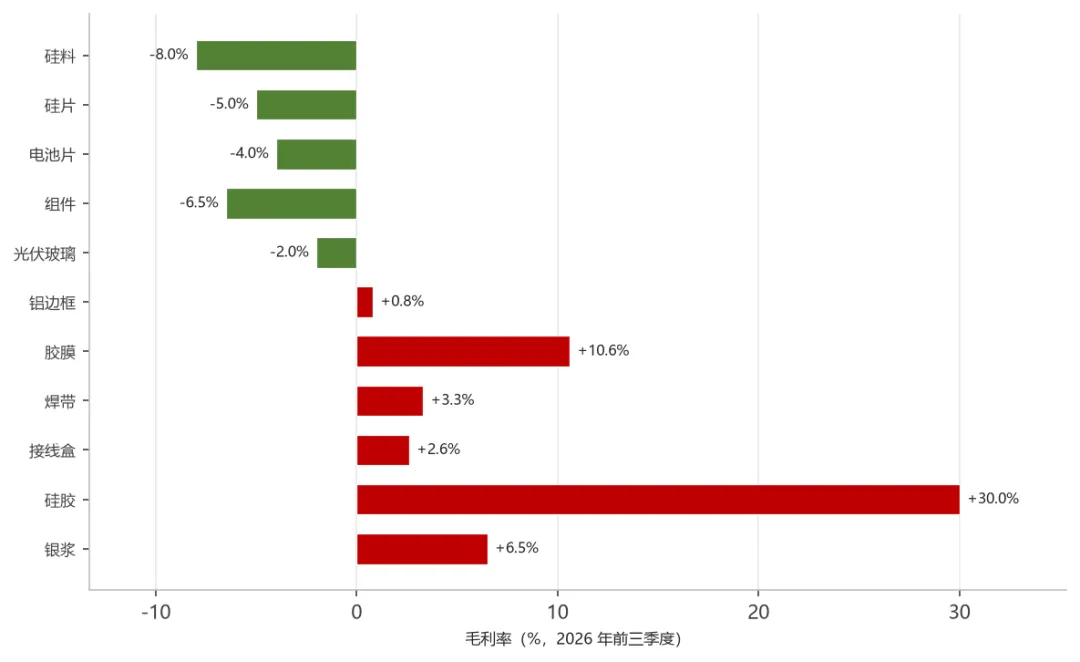 图12 产业链各环节毛利率(2026 年前三季度)
这张图是整个四部曲里最值得反复看的一张。 它把 11 个环节的毛利率排成一条线,从左到右是"越靠近制造越亏、越靠近功能材料越赚":
- 负毛利区(−8% 到 −2%)
:硅料、硅片、电池片、组件、光伏玻璃——五个环节,全部是重资产、标准化、产能过剩。 - 微利区(0%—7%)
:铝边框、焊带、接线盒、银浆——加工费模式,靠规模与周转。 - 厚利区(10%—30%)
:胶膜、硅胶——认证壁垒 + 配方壁垒,定价权在自己手里。
这条线的含义是:在一个产能过剩的行业里,"规模"不产生利润,"不可替代性"才产生利润。 组件厂做到 50GW 出货仍然亏损,硅胶厂做到 3 亿元收入却有 30% 毛利——这不是效率的差异,是位置的差异。 对投资者而言,"选环节"比"选公司"更重要;对产业而言,"往材料走"是唯一的利润逃生通道。
7.3 风险提示
风险一:铜价继续上涨,吃掉全部降本成果。 铜从 11 万涨到 13 万,焊带成本 +0.0068 元/W,抵消五条降本路径的 11%。观察指标:沪铜主力合约是否站上 12 万元/吨。
风险二:玻璃复产,价格二次探底。 当前产能利用率 49.64%,一旦价格回到 13 元/㎡ 以上,冷修产能会集中复产,供给重新过剩。观察指标:月度在产日熔量是否连续两个月回升。
风险三:POE 国产化不及预期,胶膜成本刚性。 若国产 POE 光伏级牌号 2027 年仍未放量,POE 胶膜价格维持 8.97 元/㎡,双玻成本难降。观察指标:国产 POE 光伏级牌号的月度报价是否出现。
风险四:降本红利被价格战分掉。 历史上每次降本,售价在 6—12 个月内跟跌 50%—70%,行业整体盈利改善有限。观察指标:组件价格与完全成本的价差是否扩大(当前 −0.045 元/W)。
还有两条"非价格风险"值得单独列,因为它们不影响成本,但影响"能不能卖":
风险五:碳足迹门槛把中国辅材挡在门外。 法国要求组件碳足迹 ≤530kgCO₂eq/kWc 才能享受低碳增值税,欧盟 CBAM 2027 年扩围、SSI 要求 80% 组件来自 ESG 认证基地。玻璃(煤窑 vs 气窑)、铝边框(原铝 vs 再生铝)、胶膜(石油基 vs 生物基)的碳足迹差异,直接决定能否进入欧洲市场。 这不是"成本问题",而是"准入问题"——2026 年还没有企业因此丢单,但 2027 年会。观察指标:头部辅材企业的"低碳产品"收入占比。
风险六:辅材出海"建厂容易、认证难"。 在越南、印尼、中东建的玻璃窑、边框厂、胶膜厂,产品要重新通过客户认证(12—24 个月),期间只能做"内部配套"或"低价试单"。 这意味着出海的前两年是"纯投入期",现金流压力比想象中大。观察指标:海外基地的产能利用率与认证进度。
附录 A 单耗速查表
附录 B 关键术语表
附录 C 数据来源与口径说明
一、官方与准官方来源(L1) 各公司 2026 年三季报:福斯特、福莱特、海优新材、赛伍技术、鹿山新材、明冠新材、天洋新材、永臻股份、鑫铂股份、宇邦新材、同享科技、通灵股份、泽润新能、快可电子、帝科股份、聚和材料、海天股份、苏州固锝、信义光能。工业和信息化部:《水泥玻璃行业产能置换实施办法》(2024-10)、《光伏制造行业规范条件》。
二、价格与行业数据(L2) Mysteel 周报:胶膜、粒子、边框、银浆、铜、玻璃周度价格。SMM(上海有色网):EVA 粒子、胶膜日报。同花顺 iFind:光伏边框现货价(25,640 元/吨)、组件现货价。索比光伏网、数字新能源:产量与排产。QYResearch:层压机市场。
三、口径提示
成本卡为"完全成本"口径,含制造费用与三费,不含税、不含运费到岸。 玻璃单价为 2.0mm 单层镀膜含税价;双玻用两片,故单耗×2。 边框单价为光伏边框现货价,含加工费;电解铝价格为原料价,不可混用。 胶膜单价按 420g EVA 与 390g EPE 加权,双玻用两面。 银浆单耗按 0BB 结构(无主栅)估算,SMBB 结构约高 30%。 所有"测算"数字可用表 13 反推验证;分项加总 0.745,无倒推项。
四、本篇的两处数据缺口
缺口一:福斯特的胶膜全球份额无官方披露。 业内普遍引用"45%—50%",但公司未在定期报告中给出精确数字,本篇按估算处理并标注。
缺口二:玻璃行业毛利率 8.08% 为 H1 全行业口径。 该数字包含冷修停产的固定成本分摊,若剔除停产产能,在产线的毛利率约 12%—15%。引用时务必区分"全行业"与"在产线"两个口径。
缺口三:辅材的市场规模缺少统一口径。 本篇用"单瓦成本 × 产量"估算各辅材市场(如玻璃 0.097 × 450GW = 437 亿元),但实际市场交易额还包含贸易环节加价、出口与库存变动,真实规模可能高出 10%—15%。 此外,"玻璃市场"若按"吨"计价(2,551 万吨 × 2,300 元/吨 ≈ 587 亿元),与按"元/W"计价(437 亿元)差 34%,两个口径不能混用。
缺口四:企业毛利率的可比性差。 组件厂披露的是"合并毛利率"(含储能、电站等业务),辅材厂披露的是"综合毛利率"(含非光伏业务),所以表 11 与图 12 的横向对比只能看"量级",不能看"精确差"。 例如福斯特的 10.6% 是"公司综合毛利率",其光伏胶膜业务毛利率可能更高(感光干膜等新业务拉低了综合值)。
五、可复现的核对路径
成本类事实的核对,最好的方式是三条线交叉:一是价格线(Mysteel/SMM 的周度报价,可查历史);二是财务线(上市公司季报的"营业成本 / 销量",可反推单吨或单瓦成本);三是工艺线(单耗来自工艺手册,可与设备厂的产能数据交叉验证)。三者一致,成本卡才成立;不一致,以"财务线"为准——因为它是真金白银。
本报告自单耗核对、价格采集至成本卡搭建、图表绘制,历经多轮修订,力求以 2 万余字、十二张图表与十九张数据底表,呈现一份尽可能完整、可核查、图文并茂的供应链与成本调研记录。从一块玻璃到一卷焊带,从一吨铝锭到一克银浆,每一项都算了单耗,每一笔都加总回 0.745——若它能为读者节省数日检索之功,则所费心力皆有所值。
本报告中关键事实均取 2026 年内最新公开披露,引用前建议复核最新季报与厂商技术论坛口径。小编专业能力有限,欢迎大家批评指正。