研报速递
算力中心泛指承载计算、存储与网络能力的集中式基础设施,包括通用数据中心、智能计算中心与超级计算中心。基础算力主要基于CPU,服务于通用计算;智能算力主要基于GPU、NPU等加速芯片,服务于人工智能训练与推理;超算算力主要面向科学与工程计算。算力的通用计量单位为FLOPS,即每秒浮点运算次数,EFLOPS即每秒百亿亿次浮点运算。
一、算力规模
我国算力规模长期保持高速增长,“十四五”期间年均增速约30%。2026年10月20日国新办发布会上披露,截至2026年9月底,全国智能算力规模达到2592 EFLOPS,同比增长146%。上半年公开统计为2185 EFLOPS(FP16),同比增长177%。存储方面,2026中国算力大会发布的信息显示,截至2026年6月,全国存力规模突破2000 EB。关键节点数据如表1所示。
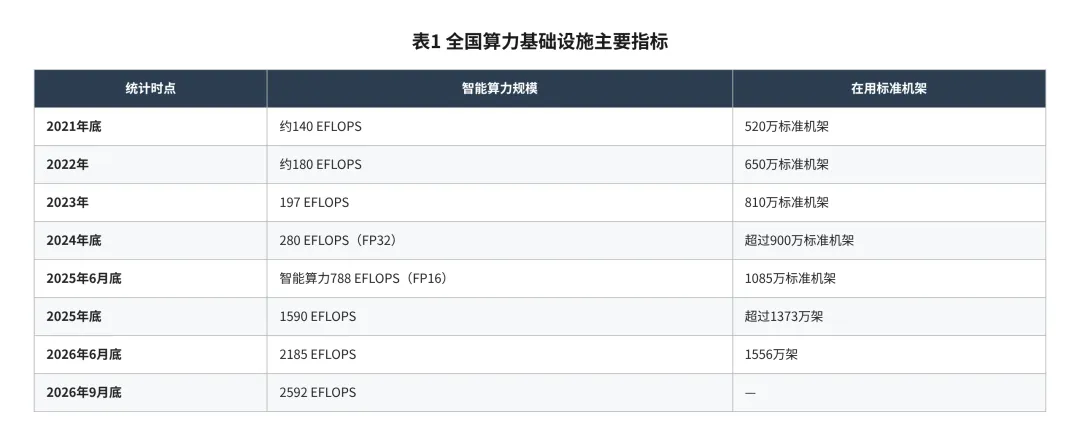
物理载体和集群规模同步扩大。截至2026年6月,全国在用标准机架达到1556万架,已建成万卡以上智算设施52个;2025年底相应指标为超过1373万标准机架、42个万卡智算集群。机架数反映承载规模,万卡集群数反映大规模算力组织能力,但两者均不能直接替代实际业务使用量或GPU利用率。
市场规模采用2026年发布的最新完整年度统计。科智咨询于2026年6月披露,2025年中国传统IDC业务市场规模为1847.5亿元,同比增长16.7%。这一口径主要对应传统IDC业务,不能与包含公有云IaaS、PaaS等收入的“整体IDC市场规模”直接比较。AI需求正推动高功率机柜、配套存储、灾备和边缘节点扩容,行业增长同时体现为新增建设与存量改造。
二、区域分布
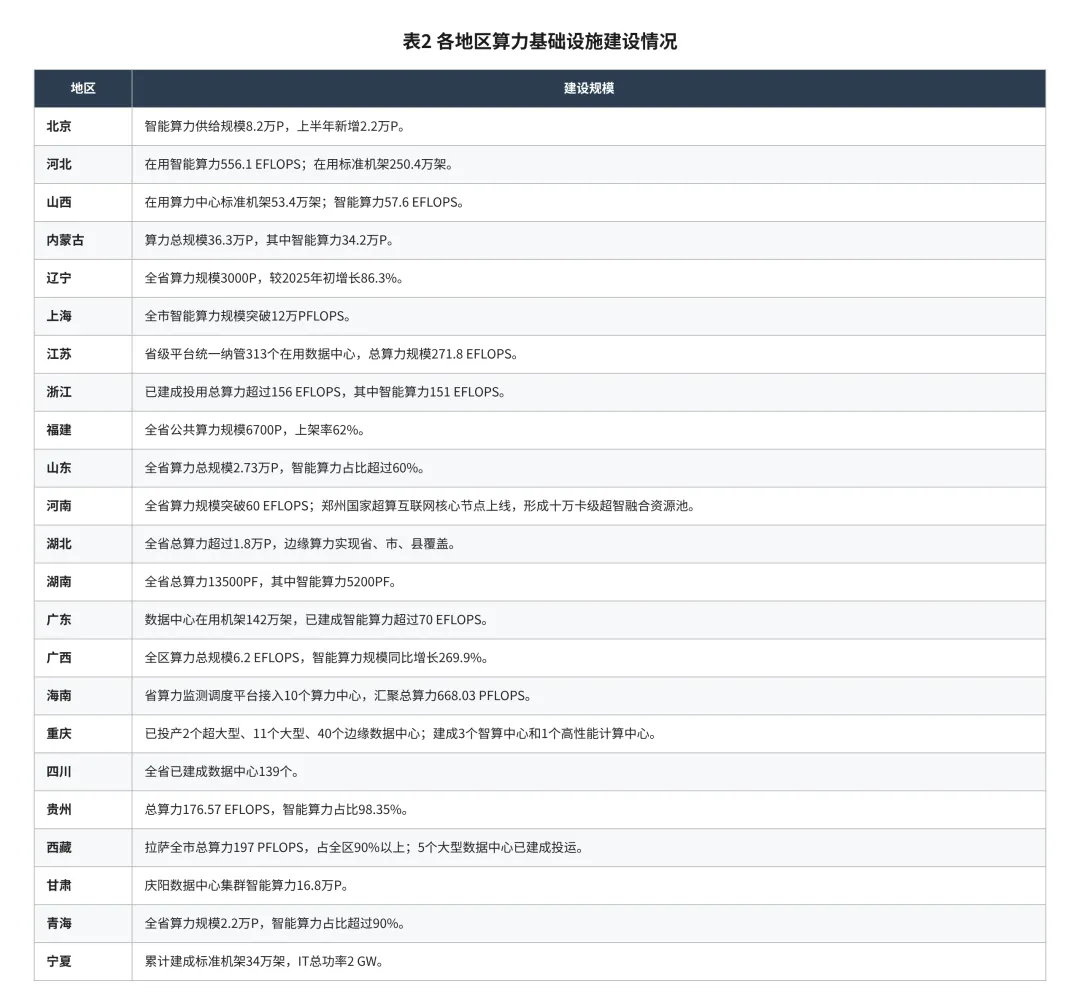
我国算力区域布局以“东数西算”工程形成的八大国家算力枢纽节点、十大国家数据中心集群为基础。2022年启动建设的八大枢纽位于京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏;十大集群分别为张家口、长三角生态绿色一体化发展示范区、芜湖、韶关、天府、重庆、贵安、和林格尔、庆阳、中卫。2026年的布局重点进一步延伸至枢纽、区域与边缘设施协同发展,已披露的各地区算力基础设施建设情况见表2。
《2026综合算力全景分析》围绕算力、存力、运力、环境四个维度,对31个省级行政区开展矩阵分析,展示各地综合能力与结构差异。河北、江苏、广东、上海、北京等地综合基础较好;广东、河北、上海存力基础较强;江苏、浙江、广东运力协同能力较好;新疆、甘肃、青海资源环境优势明显。东部市场与创新生态、西部能源与气候条件形成互补,区域发展需要据此分类施策。
从智能算力实际分布看,截至2026年6月底,东部、中部、西部、东北地区分别占全国的55.9%、10.6%、32.6%、0.9%。东部仍是需求、产业与创新应用的主要集聚区,西部承担资源保障和大规模集群承载功能,区域协同需要兼顾低时延业务就近处理与可迁移任务跨域调度。上述比例为智能算力规模占比,不等同于全部算力设施、机架或新增投资占比。
三、政策环境
1.全国一体化算力网与多层次设施布局
2022年全面启动的“东数西算”工程确立了全国统筹布局的基础,引导适宜业务向资源条件较好的地区集聚,同时保留东部实时性较强业务的就近部署需求。政策关注点已由设施布局逐步拓展到算力资源互联、调度、供需匹配与能源协同。
2023年12月,国家发展改革委、国家数据局等五部门印发全国一体化算力网实施意见,将到2025年底枢纽节点地区新增算力占比超过60%、示范区域初步形成1毫秒城市算力网、5毫秒区域算力网和20毫秒跨枢纽算力网,以及枢纽节点新建数据中心绿电占比超过80%等列为阶段目标。这些属于政策目标,不能直接作为2026年全国已达成的统计结果。
2026年3月发布的《中华人民共和国国民经济和社会发展第十五个五年规划纲要》提出,统筹布局、有序建设算力设施,推进规模化、集约化、绿色化、普惠化发展;加快国家枢纽算力设施集群建设,支持低时延场景按需发展算力,加强全国一体化算力监测调度,推动绿色电力与算力协同布局。规划同时支持政府购买算力服务、算力租赁和标准化智算云服务。
2.十五五发展目标与统筹监测
2026年9月发布的《信息通信行业发展“十五五”规划》将2030年智能算力规模目标设为9800 EFLOPS,并提出有序部署万卡、十万卡及以上智算集群,按场景部署推理设施,加大国产算力芯片适配力度。工信部2026年部署的算力态势感知自动化监测工作则提出,到2026年底,实现31个省级行政区及重点算力企业资源数据自动化监测,基本建成全国统一的监测体系。这是年度建设目标,不等同于年初即已全面实现。
3.绿色低碳与资源利用约束
绿色评价正在从单看PUE,拓展到能效、碳效、水效与资源使用情况的综合评价。PUE是设施总耗电量与信息设备耗电量之比;其降低有助于减少供配电、制冷等附加能耗,但不能单独反映算力设备的实际利用效率。
2024年《数据中心绿色低碳发展专项行动计划》规定,到2025年底,新建及改扩建大型、超大型数据中心PUE降至1.25以内,国家枢纽节点数据中心项目不得高于1.2,枢纽节点新建数据中心绿电占比超过80%;同时部署存量低效设施改造。这些要求仍是理解设施能效约束的政策基础,应与2026年最新评价规则结合使用。
2026年9月,工信部等五部门启动年度国家绿色算力设施推荐,要求申报设施全系统连续稳定运行1年以上、上架率不低于60%,绿色发展水平达到《绿色数据中心评价》二级及以上,电能利用效率达到相应国家标准2级及以上,风电、光伏等可再生能源电量占比不低于所在省级行政区可再生能源电力消纳责任权重。这些是该项推荐认定的条件,应与一般项目准入要求区分。
《绿色数据中心评价》(GB/T 44989—2024)已于2025年6月1日实施。2026年度评价进一步覆盖能源利用、碳排放管理、水资源利用和算力资源利用四方面,并将PUE、CUE、WUE、可再生能源电量占比和上架率等纳入监督。工信部明确对关键指标不达标设施动态调整名单,绿色认定由一次入选转向持续考核。
4.融资保障与普惠算力服务
融资端:国办发〔2024〕52号将算力设备及辅助设备基础设施纳入专项债券可用作项目资本金的范围,并将以省份为单位、可用作资本金的专项债券规模上限由项目建设专项债券规模的25%提高至30%。该比例约束针对省级专项债资金安排,不是单个算力项目的资本金比例。2026年算力大会同时推动股、贷、债、保、租等金融工具与建设运营需求衔接。
用能端:2026年5月公开的《关于促进人工智能与能源双向赋能的行动方案》部署29项任务,围绕安全供能、绿色转型和算电协同等作出安排,力争到2030年大幅提升算力设施清洁能源供给保障能力。同月发布的多用户绿电直连政策,明确优先支持算力设施开展绿电直连,并规范项目规划、运行、交易和绿电溯源机制。
需求端:工信部2026年4月发布普惠算力赋能中小企业专项行动,提出到2028年底在中小企业划分标准适用的15类行业中覆盖不少于10类,探索“算力银行”“算力超市”,推广按卡时、核时和Token等灵活计费方式,并鼓励地方通过平台补贴算力券、存力券和运力券。普惠政策由补贴单项资源,进一步转向资源获取、应用服务与供需对接相结合。
四、竞争格局与主要企业
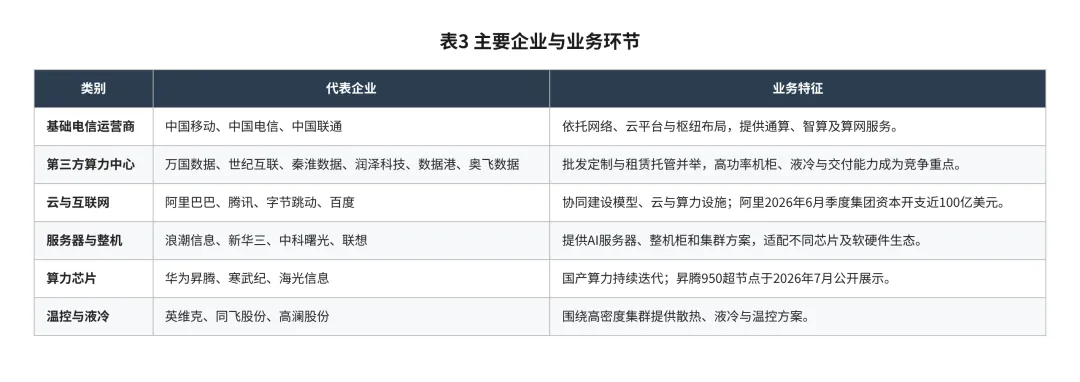
我国算力中心市场由基础电信运营商、第三方服务商与云及互联网企业共同参与。运营商具有网络与多区域资源布局优势;第三方服务商围绕批发定制、托管和运维形成差异化服务;云厂商将基础设施与模型、平台和应用协同建设。2026年竞争重点进一步集中到可交付的高功率机柜、集群互联、液冷供配电及客户服务能力,不能仅按规划机架数量判断竞争力。
企业投资已进入持续兑现阶段。阿里巴巴2026年8月披露,截至6月30日止季度的集团资本开支接近100亿美元,同比增长75%,并将增长与AI相关投入相联系。该数字为集团季度资本开支,并非中国境内算力中心单项投资,也不能直接等同于此前公布的多年AI与云基础设施投入计划。
五、面临的挑战
1.高端芯片供给与软硬件适配
高端加速芯片供给仍受出口许可及可交付型号变化影响。美国商务部BIS于2026年1月宣布,对满足条件的H200、MI325X等产品对华出口许可改为逐案审查,供给仍存在条件约束。国内算力产品也在迭代,华为于2026年7月公开展示昇腾950超节点;国产算力的有效产能取决于芯片性能、软件适配、互联效率和真实业务负载的共同提升。
2.供需错配与资源利用分化
2026年6月底全国算力设施整体上架率为71.4%。上架率与GPU计算利用率衡量不同环节,应分别观察设施承载和业务负载情况。《2026综合算力全景分析》仍指出行业场景融合不足、跨区域调度受限等问题。项目需要同时提升资源供给与需求匹配能力,将已建成设施转化为可持续的服务量和业务收入。
3.电力供给与绿色转型压力
国家能源局2026年公开信息显示,2025年全国算力中心总用电量为1700亿千瓦时,约占全社会用电量的1.6%;预计到2030年达到8000亿千瓦时、占比约6%,2030年数值为预测。随着高密度智算集群扩张,电力保障需要兼顾总量、供电稳定性与绿电来源,项目选址、储能配套、冷却和供配电设计应同步论证。
4.跨区域协同与调度机制
2026年6月底,围绕国家算力枢纽节点已建成超过70条算力大通道,相关枢纽节点间网络性能提升10%。网络改善为跨域调用创造了条件,但不同芯片架构、框架兼容性、时延与数据迁移成本仍影响实际调度效果。2026年9月中国算力平台宣布实现全国一体化算力统筹监测,下一步还需把监测结果转化为标准化服务和可执行的供需匹配。
5.重复建设与投资回收压力
算力项目的回收能力取决于客户负载、合同价格、电价、融资成本与设备更新,而非统一的上架率盈亏线。2024年绿色低碳行动计划已规定:市域内已有建成投用1年以上数据中心且整体上架率低于50%的,原则上不再规划建设新的集群及大型、超大型项目。2026年行业竞争更重视按期交付与运营兑现,项目决策应以明确业务需求和现金流测算为基础,避免把市场总量增长直接推导为单个项目盈利。
六、现状总结
第一,2026年智能算力保持快速增长,9月底规模达到2592 EFLOPS;6月底在用标准机架1556万架、存力超过2000 EB,算力、存力与基础设施承载能力持续增强。
第二,全国算力布局正在由枢纽建设转向枢纽、区域、边缘协同。2026年6月底东部智能算力占55.9%,西部占32.6%,区域互补仍需通过网络、调度与业务迁移落到具体应用。
第三,政策已进入“十五五”实施阶段,2030年智能算力规模目标为9800 EFLOPS;2026年重点包括统筹监测、普惠算力和绿色设施评价,政策目标应与实际进度分列。
第四,市场竞争由设施资源规模延伸至高密度负载承载、集群服务与持续交付。2026年发布的最新完整年度传统IDC市场统计为2025年的1847.5亿元,同比增长16.7%,该口径与包含云业务的广义市场须区分。
第五,芯片与软件适配、供需错配、电力保障、跨域调度及投资回收仍是主要约束。行业质量应通过业务使用量、服务能力和现金流共同衡量,不能仅用建设规模评价。
END
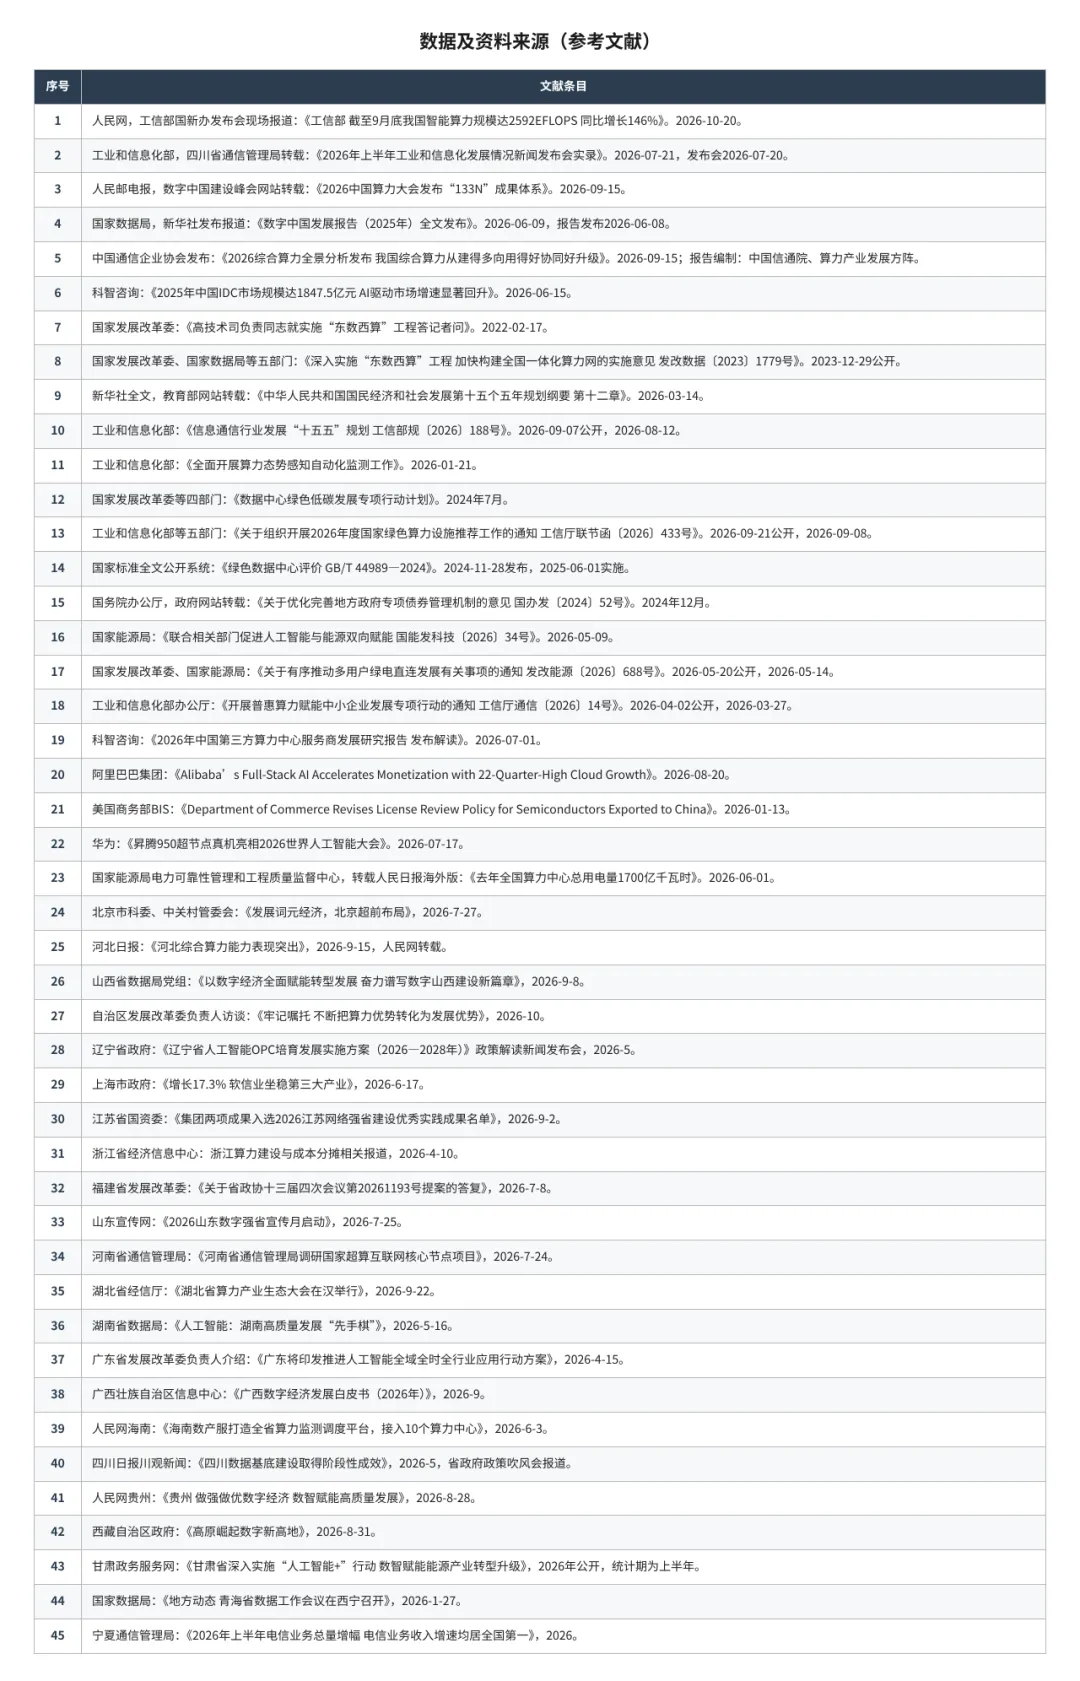
文献来源:根据网络公开资料整理
文案编辑:王天琪
本期编辑:朱智杰
终 审:冯永琦