研报速递
11月20日研报精选,今日收录63篇,精选20篇,涵盖宏观、行业和个股方向。以下是主要看点。
核心看点
📈 超预期业绩
▸ 春风动力:毛利率为29.50%,同比提升1.88pct;2026Q3 毛利率为33.48%,同比提升7.33pct,关税退还计入当期损益对毛利率形成明显增厚,同时销售规模扩大和产品结构变化亦产生影响。
▸ 鼎捷数智:营收增速为10.66%,单Q3增速提升至20.35%,环比H1 明显提速。
▸ 杭氧股份:同比增长17.82%,归母净利润9.88亿元、同比增长30.43%,扣非归母净利润9.35亿元、同比增长28.46%;单三季度营业收入47.73亿元、同比增长16.39%,归母净利润4.24亿元、同比增长52.63%,扣非归母净利润4.01亿元、同比增长50.27%。
🔥 AI算力
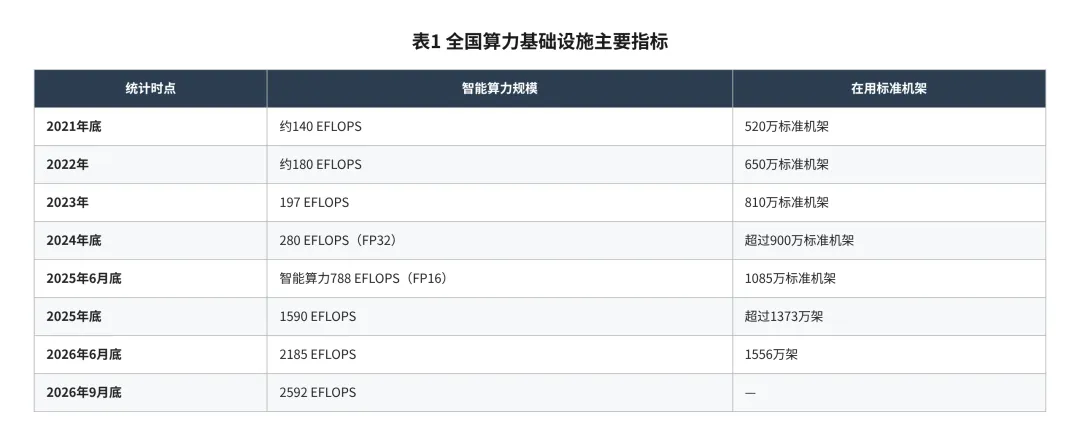
▸ 中兴通讯:同比增长超70%,占总营收比重提升至38%,其中服务器及存储产品营收同比增长超70%、数据中心产品营收同比增长近130%。
💡 消费零售
▸ 兔宝宝:归母净利润分别为7.6/9.9/11.7亿元,同比增长8.1%/30.8%/17.9%,对应EPS 分别为0.92/1.2/1.41元,对应PE 估值13.7/10.5/8.9x,维持“增持”评级。
💡 通信
▸ 云南锗业:根据LightCounting 发布的2026年3月版《以太网光模块报告》,到2030年,AI 集群中使用的光互连年销售额有较大概率达到1000亿美元。
精选个股
全球土方机械龙头 电动化与全球化开启新成长
🏷️ 个股:柳工(000528)
机构 西南证券 | 评级:买入
🏛 近3日2家机构覆盖
核心观点:事件:公司发布2026年三季报,前三季度实现营收 289.39亿元,同比增长12.34%;实现归母净利润13.25亿元,同比下降9.13%。2026Q3 单季度来看,实现营收82.65亿元,同比增长9.05%,续创历史同期新高;实现归母净利润2.61亿元,同比增长14.74%;单季归母净利率3.16%、同比提升0.16 个百分点,扭转上半年利润下滑趋势。公司2026Q3 收入结构继续向海外倾斜:境外收入约46亿元、同比增长32%,占单季收入比重升至56%;境内收入37亿元、同比下降约10%,境内外分化进一步拉大。分产品线看,Q3装载机销量同比增长23.37%、收入增长24%,其中出口增长47.23%;挖掘机销量增长16.98%,其中国际销量增长45.24%、国际收入增长21.95%。10 月23 日公司发布2026年限制性股票激励计划(草案),拟以5.00元/股向不超过1,509 名核心骨干(约占员工总数9.81%)授予5,523.10万股、占总股本2.70%;考核目标为2027-2029年营收较2025年增长不低于20%/34%/50%、归母ROE 不低于9.0%/9.5%/10.0%、营收收现率不低于103%。
毛利率单季拐点确立,汇兑仍扰动表观利润,费用管控良好。
国产AI芯片龙头全栈布局 算力上行驱动业绩高增
🏷️ 个股:寒武纪(688256)
机构 开源证券 | 评级:买入
核心观点:考虑到公司业务战略聚焦效果显著,产品技术持续提升,叠加算力需求持续上涨,我们预计公司2026-2028年归母净利润分别为71.40/155.89/254.23亿元,对应EPS 分别为11.35/24.79/40.43元,当前股价对应PE 分别为79.1/36.2/22.2倍,首次覆盖给予“买入”评级。2025年公司实现营收64.97亿元,同比增长453.12%,迎来营收规模的量级跨越,实现归母净利润20.59亿元,同比增长555.24%,完成全年利润的扭亏为盈。全栈自研巩固国产AI 芯片龙头地位,算力上行驱动业绩拐点到来寒武纪专注于AI 芯片领域十余年,能提供云边端一体、软硬件协同、训练推理融合、具备统一生态的系列化智能芯片产品和平台化基础系统软件。研发层面,公司2025年完成近40亿元定增,投向大模型芯片与软件平台,持续迭代新一代智能芯片及基础软件,增强大模型适应能力,巩固国产AI 算力龙头地位。公司产品广泛应用于服务器厂商和产业公司,面向互联网、金融、交通、能源、电力和制造等领域的复杂 AI 应用场景提供算力。
2026年三季报点评:Q3收入提速 AI商业化持续兑现
🏷️ 个股:鼎捷数智(300378)
机构 长江证券 | 评级:买入
🏛 近3日2家机构覆盖
核心观点:2026年前三季度,公司实现营业收入17.86亿元,同比增长10.66%;实现归属于上市公司股东的净利润1.99亿元,同比增长289.32%;实现扣非后归母净利润0.35亿元,同比下滑13.44%。单2026Q3,公司实现营收6.85亿元,同比+20.35%;实现归母净利润0.10亿元,同比+72.58%;实现扣非归母净利润0.11亿元,同比+223.85%。公司2026 前三季度营收增速为10.66%,单Q3增速提升至20.35%,环比H1 明显提速。2)分产品:前三季度,公司AIoT 业务营收5.82亿元,同比增长49.33%,增速领跑;研发设计(PLM 等)业务营收1.11亿元,同比增长22.53%,受益于PLM 国产替代持续突破及国际厂商竞争项目中标;生产控制(MES 等)业务营收2.55亿元,同比增长3.52%;数字化管理(ERP 等)业务营收8.38亿元,同比下滑4.48%。1)分地区:2026年前三季度中国大陆地区营收8.51亿元,同比增长15.91%,增长动力主要来自存量客户AiGP 升级与半导体等重点行业拓展,其中半导体行业签约金额同比增速保持在30%以上。
我们看好公司AI 业务持续放量及并购协同效应持续释放,维持"买入"评级。
三季度业绩同比大幅增长 核心产品延续较好景气度
🏷️ 个股:新乡化纤(000949)
机构 招商证券 | 评级:增持
事件:公司发布2026年三季报,报告期内实现营业收入68.32亿元,同比增长19.02%,归母净利润5.47亿元,同比增长310.86%,扣非净利润5.17亿元,同比增长448.54%;其中三季度单季实现收入22.54亿元,同比增长12.55%,环比下降4.57%,归母净利润2.03亿元,同比增长187.83%,环比下降11.23%。
全球高空作业平台龙头 欧美稳增 新兴市场放量
🏷️ 个股:浙江鼎力(603338)
机构 西南证券 | 评级:买入
事件:公司发布2026年三季报,前三季度实现营收 88.04亿元、同比增长31.90%,归母净利润15.88亿元、同比下降0.42%,扣非归母净利润15.39亿元、同比下降1.09%。
收入增速进一步提升 剔除关税退还扣非业绩较优增长
🏷️ 个股:春风动力(603129)
机构 长江证券 | 评级:买入
我们预计公司2026-2028年归母净利润分别达到24.52、30.16、36.97亿元,对应公司PE 分别为19.72、16.03、13.08倍,给予“买入”评级。
其他个股
2026年三季报点评:盈利能力回升 期待高速光模块新增长点
🏷️ 个股:兆驰股份(002429)
机构 华创证券 | 评级:推荐
核心观点:公司26Q3 营收YoY+3.1%,实现稳步增长,我们认为主要因为1)2025年公司受关税政策影响产能向海外转移,产能切换导致营收低基数;2)墨西哥新工厂生产运营逐步企稳,产能利用率提升带动营收回暖;3)Mini COB 26Q3 平均月出货量同比增长50%,带动营收提升。兆驰股份发布2026年三季报,26Q3 公司实现营收55.8亿元,YoY+3.1%,归母净利润为3.7亿元,YoY+10.1%;扣非归母净利润3.5亿元,YoY+14.6%。我们预计26-28年EPS 为0.3/0.4/0.5元,对应PE 为24/17/13倍。采用DCF 法估值,给予目标价7.1元,对应27年20倍PE,维持“推荐”评级。公司26Q3 毛利率17.4%,YoY+3.0pct。
板材龙头穿越周期 高质量经营再现长期价值
🏷️ 个股:兔宝宝(002043)
机构 东方财富
核心观点:我们预计2026-2028年归母净利润分别为7.6/9.9/11.7亿元,同比增长8.1%/30.8%/17.9%,对应EPS 分别为0.92/1.2/1.41元,对应PE 估值13.7/10.5/8.9x,维持“增持”评级。2025年,我国人造板产量约为3.53亿m^3,同比增长1.1%;人造板产品消费量约3.32亿m^3,同比增长0.7%。但我们认为,1)虽然公司板材及定制业务处于地产后周期,但公司积极进行渠道变革,紧跟市场需求变化,从传统门店零售板材到积极对接小B 端需求,家具厂渠道快速崛起,到26年三季度家具厂渠道收入占比超50%,合作数量超4万家(全国9万多家),同时乡镇门店数量快速增加,辅以“定制+”模式,高毛利辅材快速起量,有效支撑公司业务稳健增长;2)我国人造板处于供大于求阶段,生产厂家开工率普遍不足,绑定兔宝宝高端品牌或可以有效提升开工率,同时经过多年探索,兔宝宝已经建立严格完善的供应商审查及抽检体系,品牌使用费呈上升趋势证明了产品品质有保障;OEM模式可以快速释放产能抢占市场,同时可以灵活调整以适应市场变化;3)公司经营质量优异,现金流充足,持续高分红回馈股东,现金牛+高分红再现长期价值。过去10年我国人造板产量年均增速为2.1%,增速继续放缓,而人造板消费量年均增速2.0%,略低于产量增速。2021-2025年公司分红比例分别为51%、94.7%、66.1%、84.2%、48.1%;2026年前三季度公司已分红2.46亿元,根据公司未来三年(2026-2028年度)股东回报规划,若无重大特别事项等,公司固定分红金额分别为5、5.5 和6亿元(含税),同时根据归母净利润增速情况实施特别现金分红计划,2026-2028年期间,当年实现的归母净利润较2025年度分别同比增长超过10%、20%、30%时,公司将启动当年度特别现金分红计划,且现金分红金额下限为人民币5,000万元,以进一步提高股东现金分红回报。
人造板新国标落地实施,引导行业规范发展。
利润略超预期 盈利筑底企稳
🏷️ 个股:贵州茅台(600519)
机构 中邮 | 评级:买入
🏛 近3日2家机构覆盖
核心观点:2026年前三季度公司营收+1.96%,净利润-0.25%,毛利率、归母净利率回落;费用端分化,税金、管理费用率下行,销售、研发、财务费用率小幅抬升。单Q3 公司营收+3.08%、净利润+3.78%,毛利率下行1.62 个点,预计与系列酒高增长有关,归母净利率小幅抬升0.36个点,税金、管理、研发费用率下行,销售、财务费用率上行。分产品看Q3 茅台酒收入小幅提升(+0.79%),系列酒收入增长显著(+22.14%);分渠道看直销延续高增,经销收入继续收缩,26Q3 直销渠道占比54%,同比提升14pct。i 茅台单Q3 收入182.99亿元,同比+847%,占比45%,同比提升41pct。
2025年公司分红+回购占利润比例为86%,若按2026年86%的分红率来计算,对应当前股价公司股息率在4.0%。
从锗到AI光模块衬底 价值重估正当时
🏷️ 个股:云南锗业(002428)
机构 申万宏源 | 评级:增持
核心观点:云南锗业是国内集锗矿采选、精深加工、半导体材料研发为一体的国家高新技术企业,是国内为数不多掌握大尺寸磷化铟制备技术的企业,是AI 产业链上游衬底材料稀缺核心供应商,预计26/27/28年公司归母净利润分别为2.77/11.25/29.55亿元,参考同行业可比公司26/27/28年的平均估值为23x/18x/15x,我们认为云南锗业有望充分受益于AI 算力基建加速和磷化铟高景气发展,可以给予一定估值溢价。根据LightCounting 发布的2026年3月版《以太网光模块报告》,到2030年,AI 集群中使用的光互连年销售额有较大概率达到1000亿美元。2024年至今受益于战略金属出口管制带来的锗价红利与 AI 光通信驱动的磷化铟需求爆发,公司第二成长曲线逐步兑现。锗(Germanium)是一种稀散金属,主要以伴生元素赋存于铅锌矿、煤矿(褐煤)中,作为副产品被回收提取,因此其供给天然受主金属开采节奏的刚性约束。公司为锗行业重要企业,同时磷化铟正成为业绩增长全新引擎。
锗的下游应用高度分散,涵盖红外光学、光纤、光伏、半导体、催化剂、医药等领域,其中红外光学、光纤、光伏是三大主要方向。
宏观
宏观经济与商品周期
国泰君安期货
① 信用扩张_√(8月,美国M2同比+5.7% ↑)② 通胀周期_√(8月,美国零售同比,+6% ↑)③ 库存周期_√→○(7月,库销比1.2,→)。
产业深度:票根经济城市样本:内容供给与接待能力
国泰海通
③观影端,头部结构稳定,近三年上海、北京、深圳、广州、成都、重庆、杭州、武汉、苏州、西安始终占据票房前十,但集中度有所稀释。
投资策略:AI投研时代 行情变快了吗?
天风证券
调整前置程度而言,A 股可比样本中不少D60/D90 接近100%,或意味着历史上60 个交易日差不多初步见支撑。
结论三:AI 投研时代,没有业绩支撑的纯叙事上涨,下跌共识或形成更快。
智能配置深度:山色有无中-时序动量的市场差异与局部建模边界
浙商证券
本文以申万一级行业指数与国内商品期货为样本,检验局部时序动量的收益增量,并将正则化估计、模型选择推断、实际交易约束及股债CTA 配置纳入统一评价。
每资产200 次区块加权重拟合中,约46%—48%的有效年度参数选择发生变化,收益敏感性分位跨越零。
行业
非银金融行业东方证券收购上海证券获批点评:规模进位落定 整合开局待验
申万宏源
我们判断,在“打造国际一流投行”目标与同质化竞争加剧的双重驱动下,并购重组具备中期持续性,短期规模进位带来短暂估值叙事。
计算机行业2027年度投资策略:聚焦AI主线 把握算力与应用机遇
上海
我们认为,在先进制程工艺受限、推理算力需求旺盛背景下,算力自主可控愈加凸显,超节点将带动智算产业从“单点突破”迈入“系统级竞争”,加速规模化布局。
机械设备行业深度报告:玻璃基板深度报告:AI先进封装驱动材料升级 产业化初期设备先行
中信建投
TGV成孔、孔内金属化及镀铜、精细曝光和检测等关键环节,有望率先受益于新产线建设与工艺升级。
我们预计玻璃芯基板2028年市场规模可达143亿元,对应当年设备采购额约198亿元、三年累计可达275亿元。
计算机行业点评报告:微软一次发布七款自研模型 模型竞赛转向性价比
华龙 | 评级 推荐
建议关注:(1)国产算力:寒武纪(688256.SH)、海光信息(688041.SH);(2)云与IDC。
投资建议:本次发布再次确认了模型侧的价格中枢下移,建议关注两条主线:一是推理侧国产芯片,模型调用量放大直接抬升推理侧需求;二是云与IDC,低价模型推动Agent 规模化落地,带动算力租赁与数据中心上架率。
计算机行业:APEC引领亚太AI创新合作 AI商业化加速演进
国泰海通
11月18 日,习近平主席在APEC 工商领导人峰会上提出深化数字经济、人工智能合作,推动科技创新和产业创新深度融合。
医药生物:奥氟格列隆在中国获批 口服减重进入兑现期
天风证券
我们认为,口服剂型有望成为减重治疗的重要补充。
本报告根据公开研报信息整理,仅供参考,不构成投资建议。市场有风险,投资需谨慎。