研报速递
一、基本信息简介
二、发展史
三、子公司、业务线与产品 + 竞争力
3.1 生产基地布局
3.2 业务线与产品矩阵(2025 年报分部口径,精确值)
3.3 竞争力:晶圆级先进封测稀缺卡位
四、核心产品详解 + 对标竞品
4.1 中段硅片加工(Bumping + CP 测试)
4.2 晶圆级封装(WLCSP)
4.3 芯粒多芯片集成封装(2.5D/3D)
五、产品产业逻辑与市场价值
5.1 产业逻辑:摩尔定律放缓下的「先进封装」红利
5.2 市场价值:稀缺产能 + 高估值溢价
六、上下游供应链信息
6.1 上游(原材料与设备)
6.2 下游(客户与终端)
七、产品技术壁垒与难度
八、季度财务(2025Q1—2026Q3)
8.1 分阶段点评
九、同行对比
十、公司机遇 + 发展难度与风险
10.1 SWOT
10.2 公司机遇(展开)
10.3 发展面临的难度与风险(展开)
附录:数据来源与口径说明
一、基本信息简介
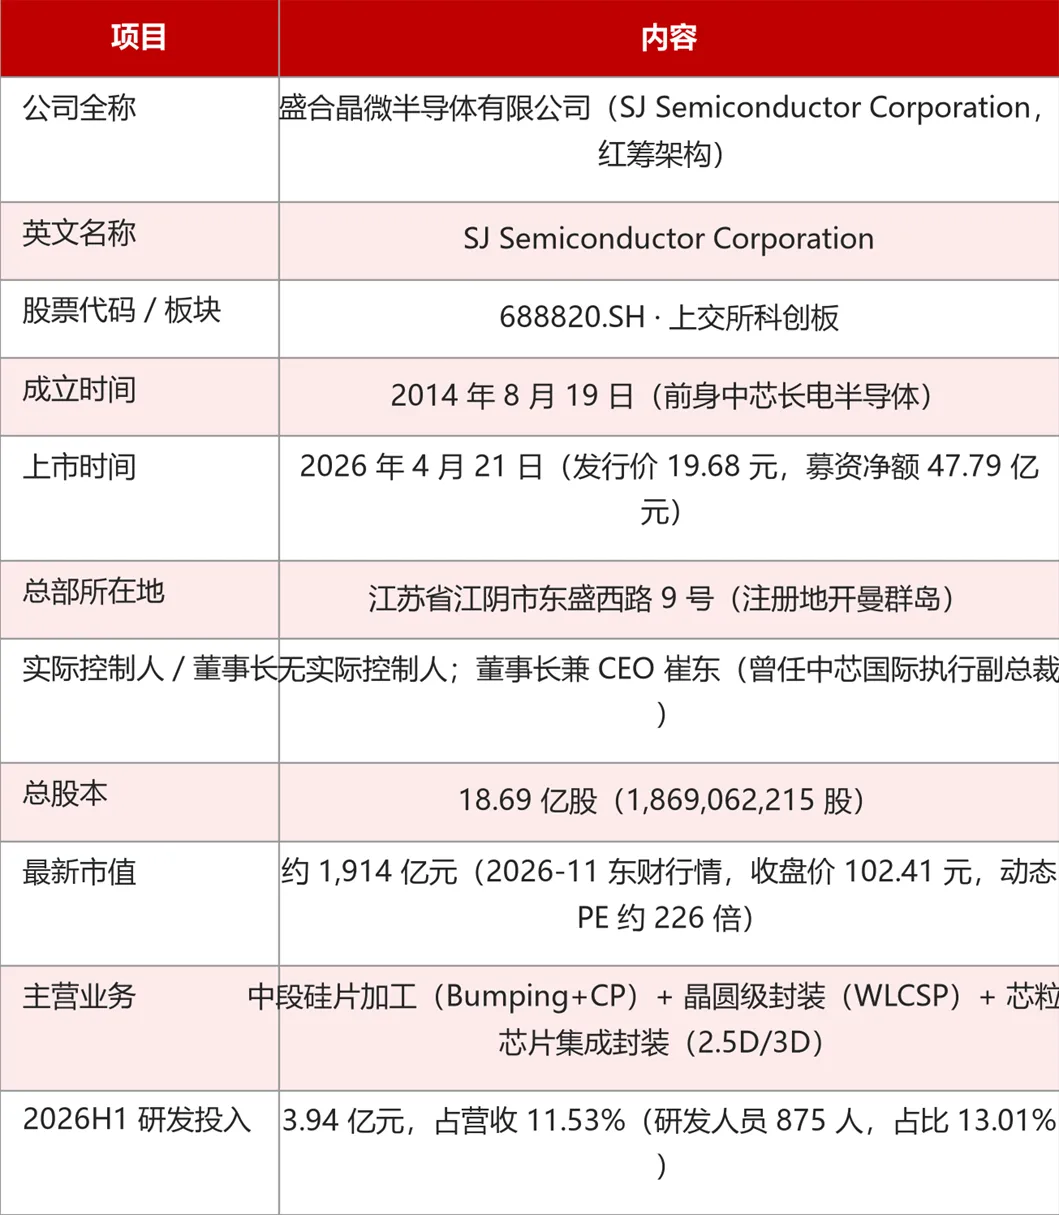
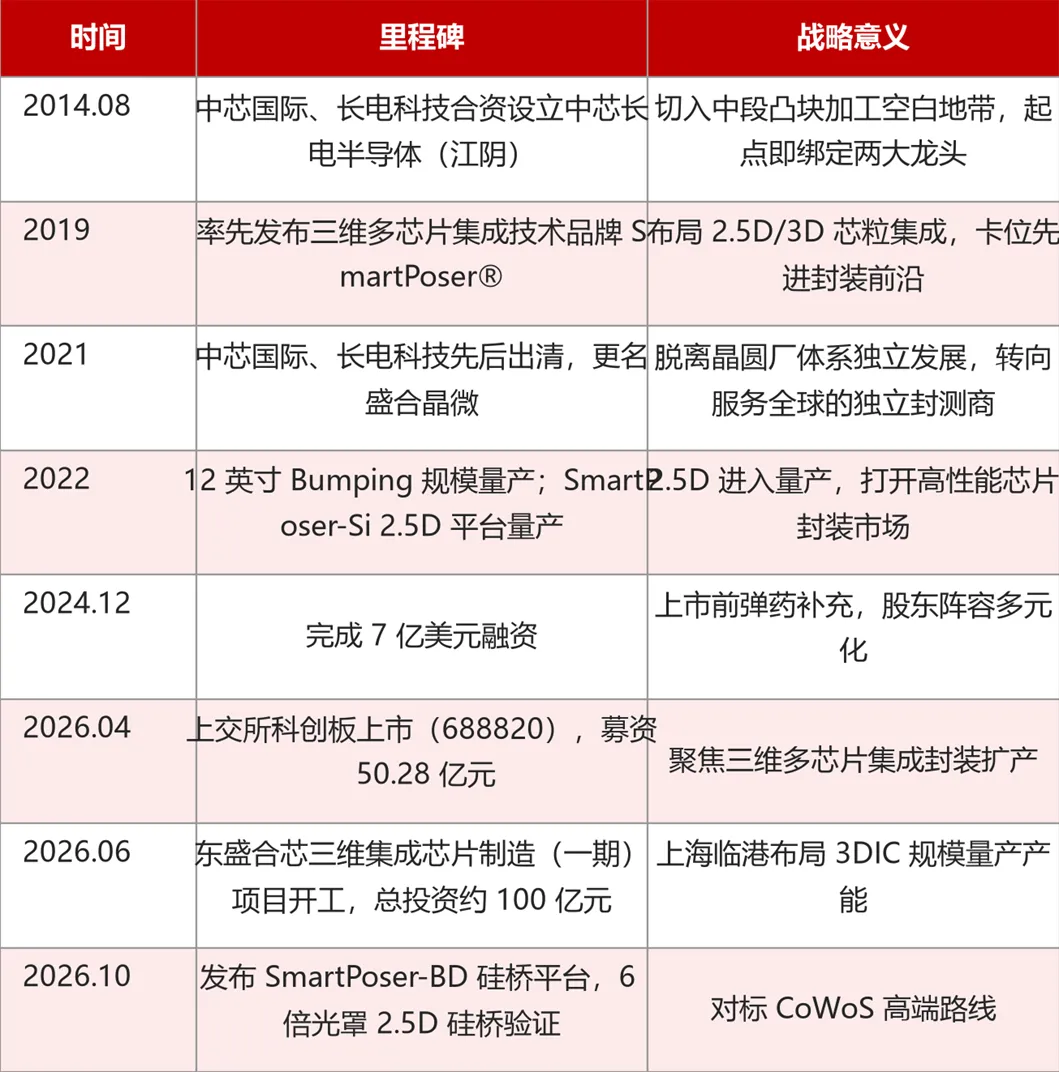
盛合晶微是全球领先的集成电路晶圆级先进封测企业,前身为中芯国际与长电科技 2014 年合资设立的中芯长电,2021 年两大股东出清后独立发展并更名。公司起步于 12 英寸中段凸块加工(Bumping),是中国大陆第一家提供 14nm 先进制程 Bumping 服务的企业,并延伸至晶圆级封装与芯粒多芯片集成封装,服务 GPU、CPU、AI 芯片等高性能芯片。2025 年营收 65.21 亿元、归母 9.23 亿元(+331%),是国内 2.5D 集成、12 英寸 WLCSP、12 英寸 Bumping 均居首的先进封装龙头;但 2026 年受核心物料供给紧张影响,增长明显失速。
二、发展史
三、子公司、业务线与产品 + 竞争力
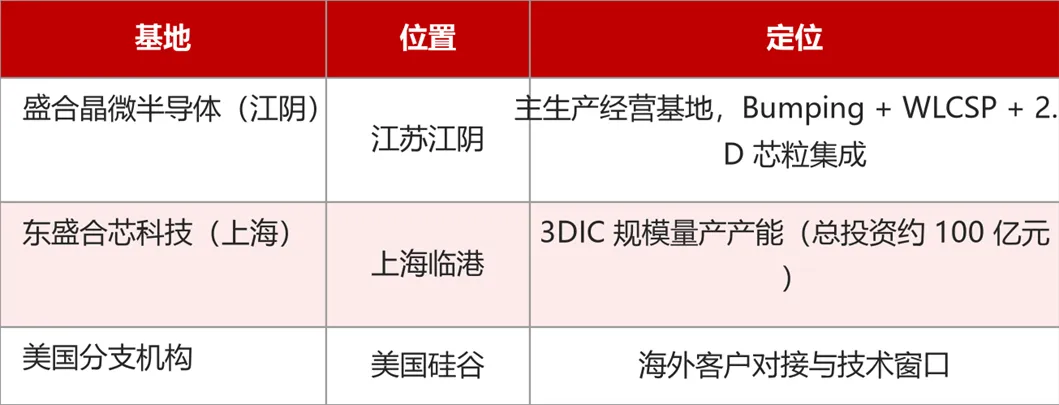
3.1 生产基地布局
3.2 业务线与产品矩阵(2025 年报分部口径,精确值)
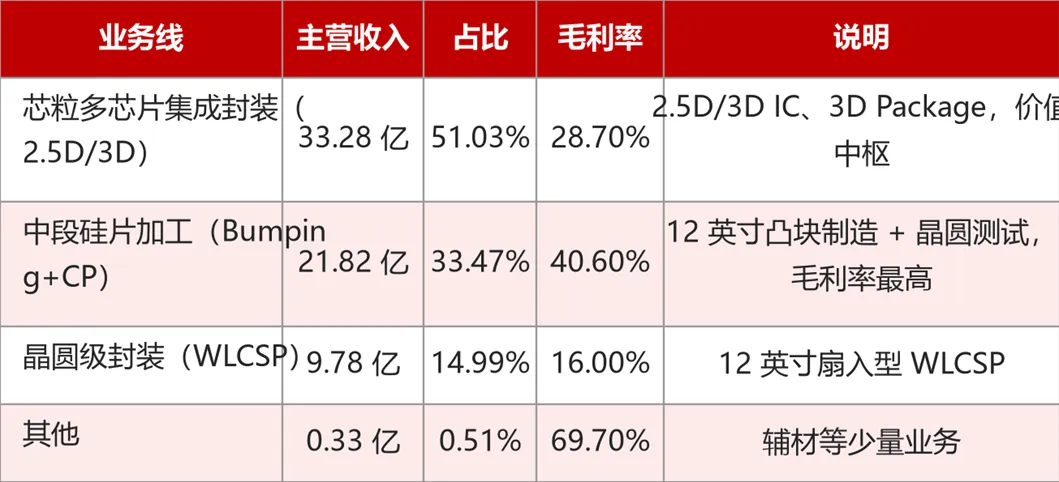
注:上表为 2025 年报「主营业务分产品」精确值,主营收入合计 65.21 亿元、综合毛利率 30.99%。结构已从「中段硅片加工为主」(2022 年占 67.40%)切换为「芯粒多芯片集成封装为主」(2025 年占 51.03%)。
3.3 竞争力:晶圆级先进封测稀缺卡位
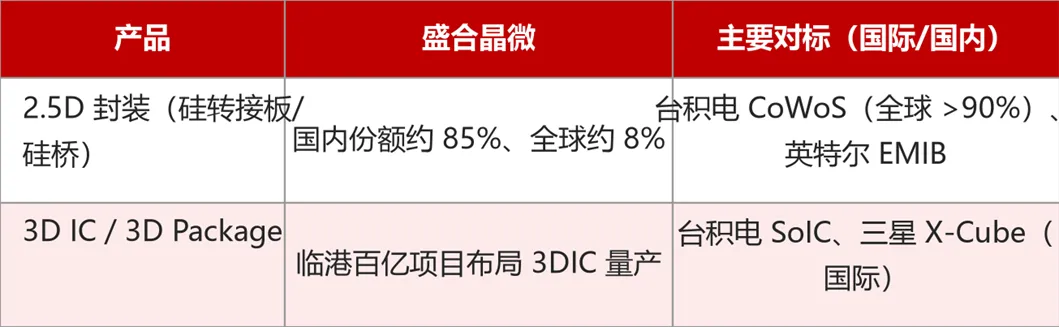
公司的稀缺性在于「晶圆厂基因 + 晶圆级全流程」:与传统 OSAT 不同,盛合晶微自成立即采用前段晶圆制造的制造与管理体系,业务更靠近晶圆厂,因此 AI 芯片客户更愿意直接给单。三重卡位叠加——12 英寸 Bumping 产能国内第一、12 英寸 WLCSP 收入国内第一(约 31%)、2.5D 收入国内第一(约 85%,全球约 8%),在「海外受限 + 国产 AI 芯片找 2.5D 替代」的窗口期,公司是国内唯一实现硅基 2.5D 大规模量产的企业。
四、核心产品详解 + 对标竞品
4.1 中段硅片加工(Bumping + CP 测试)
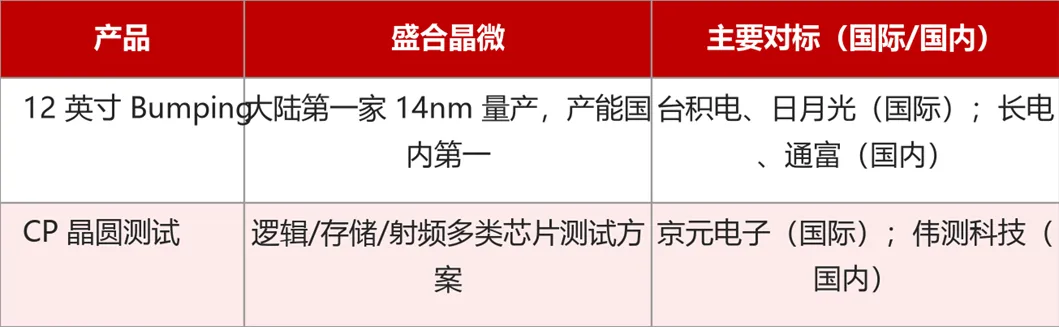
Bumping(凸块制造)是先进封装的基础工序,在晶圆上通过光刻、微电镀形成铜/锡/金凸块以实现芯片与封装的连接。盛合晶微是大陆第一家提供 14nm 先进制程 Bumping 服务的企业,掌握混合凸块、超高密度微凸块(最小间距 20μm/直径 12μm)等核心技术。2025 年中段硅片加工收入 21.82 亿元、毛利率 40.60%(三条业务线中最高),是公司的「现金牛」。
4.2 晶圆级封装(WLCSP)
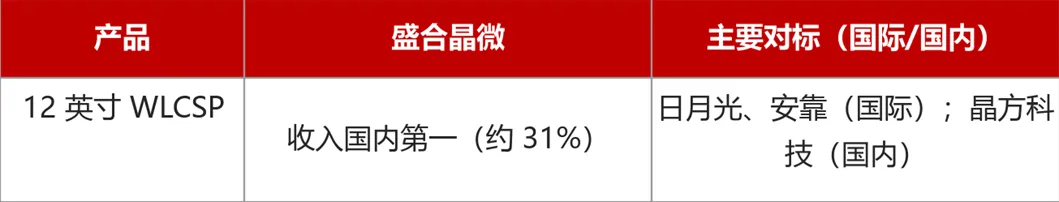
WLCSP 直接在整片晶圆上完成封装,实现与裸芯片同尺寸的最小封装体积,用于射频、电源管理、存储、指纹识别等移动终端芯片。公司 12 英寸 WLCSP 收入国内第一(市占率约 31%),掌握 12 英寸 Low-K 激光开槽、超薄芯片封装等核心技术。2025 年收入 9.78 亿元、毛利率 16.00%。
4.3 芯粒多芯片集成封装(2.5D/3D)
芯粒多芯片集成封装是先进封装的价值高地,通过硅转接板或硅桥实现多颗芯片的高密度互连,直接对标台积电 CoWoS。公司拥有 SmartPoser® 技术平台,是国内量产最早、规模最大的 2.5D 供应商(国内份额约 85%)。2025 年芯粒集成收入 33.28 亿元、毛利率 28.70%,是增长与毛利率提升的核心引擎。
五、产品产业逻辑与市场价值
5.1 产业逻辑:摩尔定律放缓下的「先进封装」红利
先进制程逼近物理极限、成本攀升,行业进入「后摩尔时代」,异构集成(Chiplet)成为延续算力提升的主路径——把大芯片拆成多个芯粒、再用 2.5D/3D 封装高密度互连,实现高算力、高带宽、低功耗。这使先进封装从「配角」升级为「算力竞争的核心环节」,台积电 CoWoS 产能全球性紧缺即是最直接的印证。盛合晶微卡位「海外受限 + 国产 AI 芯片急需 2.5D 替代」的窗口:台积电 CoWoS 一家独大(全球 >90%),国产 GPU/CPU/算力芯片在先进封装上高度依赖海外,公司作为国内唯一硅基 2.5D 大规模量产企业,是国产替代的第一承接者。
需求驱动:AI 服务器、数据中心算力芯片放量,驱动 2.5D/3D 封装需求爆发;智能手机、消费电子驱动 WLCSP;新能源汽车、5G 驱动 Bumping 与射频封装。供给约束:先进封装是重资产、长认证、高壁垒环节,新增产能爬坡慢,国内先进封装产能「急缺」。
5.2 市场价值:稀缺产能 + 高估值溢价
公司 2025 年归母 9.23 亿元、净利率 14.12%,经营现金流净额 41.51 亿元(净利现金含量 451%),是 A 股封测中盈利质量最高的标的之一。但市值约 1,914 亿元、动态 PE 约 226 倍,对应长电科技、通富微电 PS(TTM)约 2.6~2.7 倍的 10 倍溢价——市场买的是「2.5D 稀缺卡位 + 3DIC 长期期权」,而非当期利润。需警惕的是,国内 2.5D 市场 2028 年也仅约百亿元,即便保持 85% 份额,2.5D 业务收入天花板约 85 亿元,估值兑现依赖 3DIC(约 2029—2030 年)接力。
六、上下游供应链信息
6.1 上游(原材料与设备)
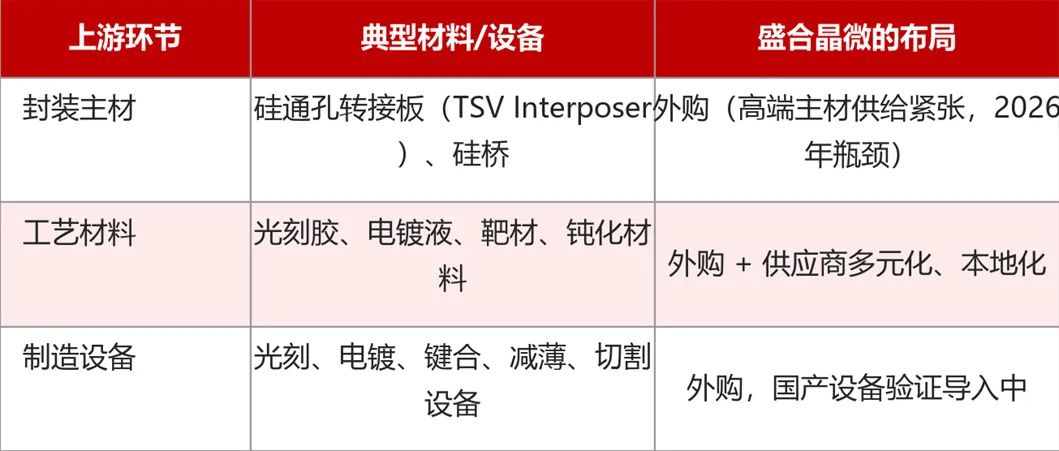
上游核心物料是硅通孔转接板(TSV Interposer)等封装主材——它是 2.5D 封装的地基。2026 年公司业绩失速的直接原因正是「核心物料供给紧张」,某客户产品因客供硅通孔转接板更换供应商而设计改版、第四季度生产受影响。此外还包括光刻胶、电镀液、靶材等工艺材料与先进封装设备。
6.2 下游(客户与终端)
下游客户以高性能芯片设计厂商为主,包括 GPU/CPU/国产算力芯片、智能手机 SoC、射频与电源管理芯片厂商。公司客户高度集中:2025 年上半年前五大客户营收占比 90.87%、第一大客户(高通)占比 74.40%,境内收入占 92.32%。「大客户深度绑定 + 以销定产」模式带来订单确定性,但也意味着单一客户波动会显著冲击业绩。
七、产品技术壁垒与难度
晶圆级先进封装是「晶圆制造级精度 + 封装级集成」的复合极端制造,壁垒体现在:
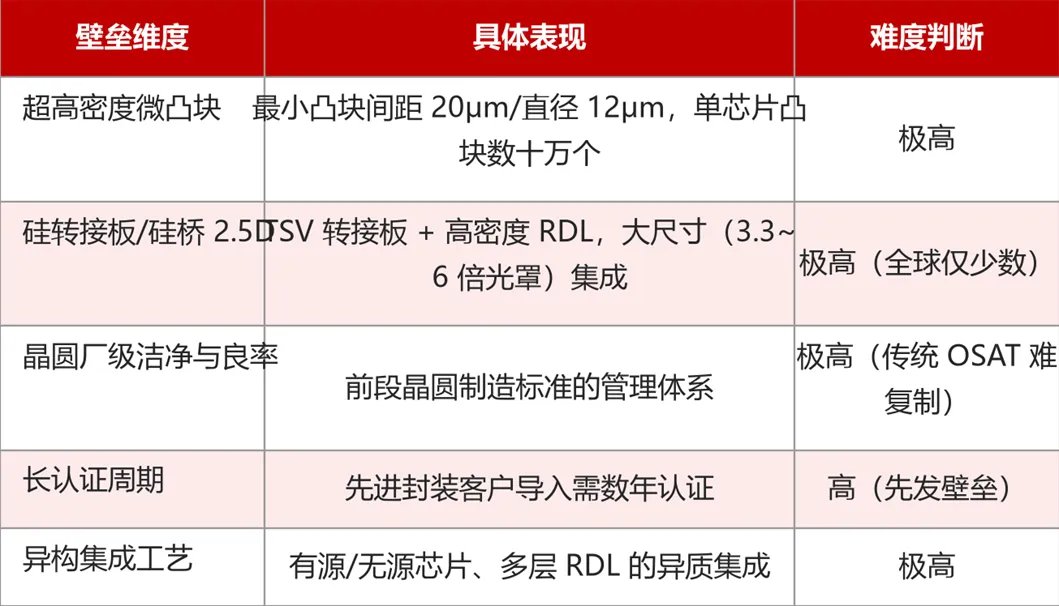
难度本质:先进封装的壁垒不在单一工序,而在「把晶圆制造级的良率与洁净度,用到封装级的集成复杂度上」——这正是盛合晶微出身晶圆厂(中芯国际体系)的天然优势,也是传统 OSAT 向 2.5D/3D 延伸时最难跨越的门槛。难点在于:硅转接板等核心物料上游受制;3DIC 尚处产业导入期,规模收入时点约 2029—2030 年;产能利用率仅约六成,折旧压力持续侵蚀利润。
八、季度财务(2025Q1—2026Q3)
公司 2026 年 4 月上市,上市前仅披露年度数据,故季度口径自 2025Q1 起。以下四图按单季度口径呈现;2025 年各季度因上市前无季度可比基数,同比增速自 2026 年起才有。
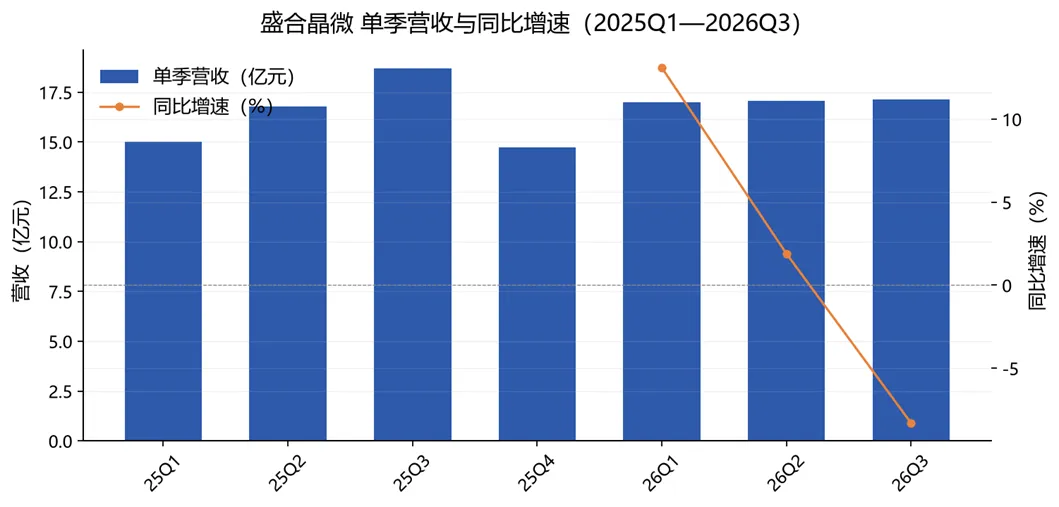
图 1 单季营收与同比增速
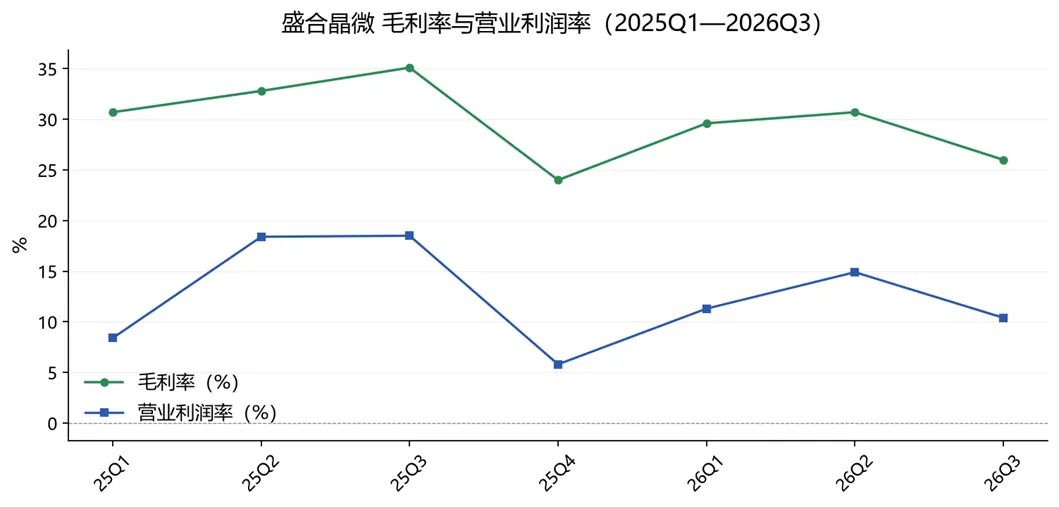
图 2 毛利率与营业利润率
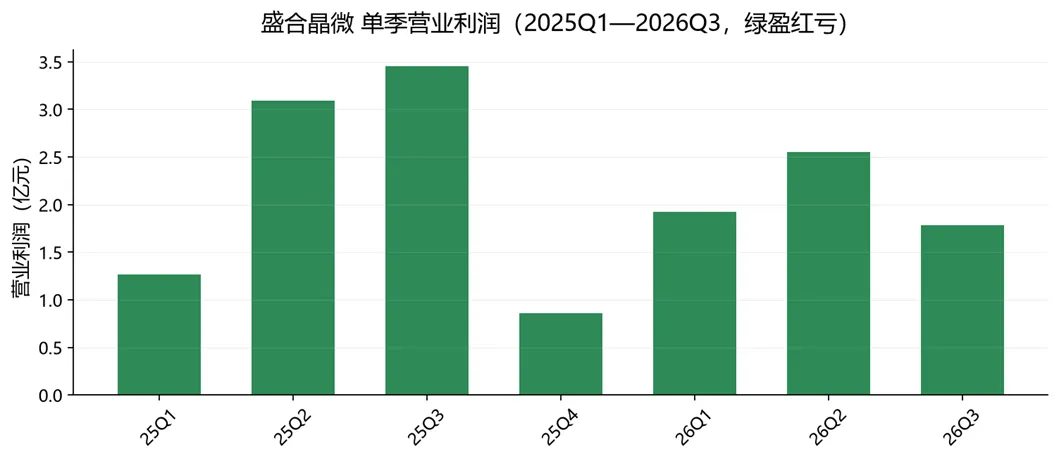
图 3 单季营业利润(绿盈红亏)
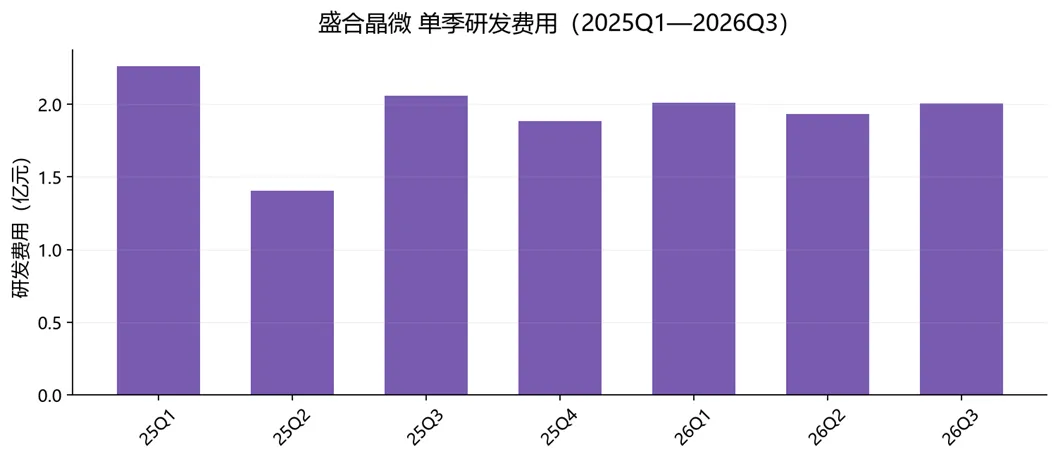
图 4 单季研发费用
8.1 分阶段点评
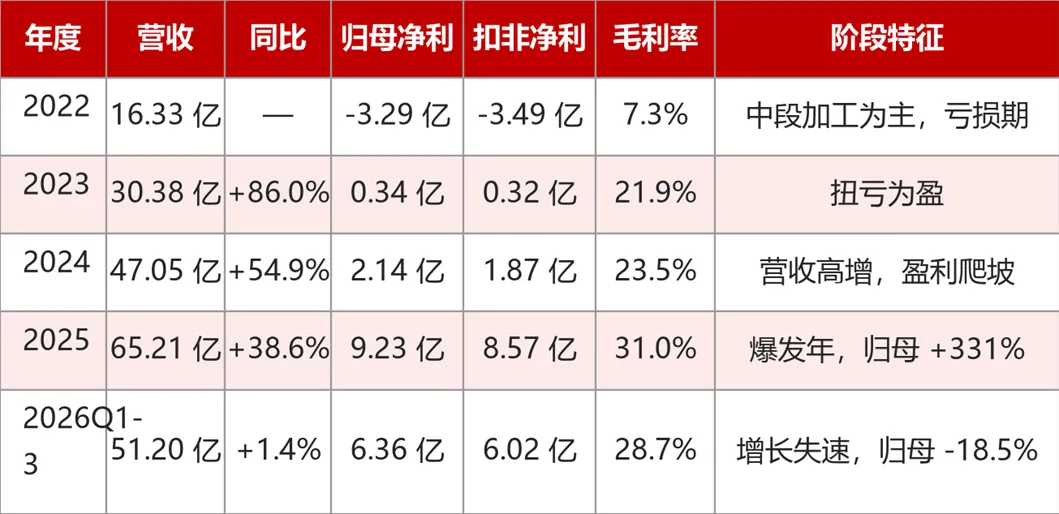
2025 年爆发与 2026 年失速:2022—2025 年营收 CAGR 达 41.36%(全球前十大封测企业第一),2025 年归母 9.23 亿元、同比 +331%,核心驱动是「高毛利芯粒集成封装收入占比从 5.32%(2022)跃升至 51.03%(2025)」的结构性升级,毛利率从 7.3% 抬升至 31.0%。但 2026 年增长戛然而止——前三季度营收仅 +1.4%、归母 -18.5%,Q3 单季营收 -8.3%、归母 -45.96%,原因是核心物料(硅通孔转接板等封装主材)供给紧张 + 持续扩产带来的折旧增加 + 计提存货减值 2.65 亿元。需求端确定性极强,供给端的物料约束决定了利润曲线的节奏。
九、同行对比
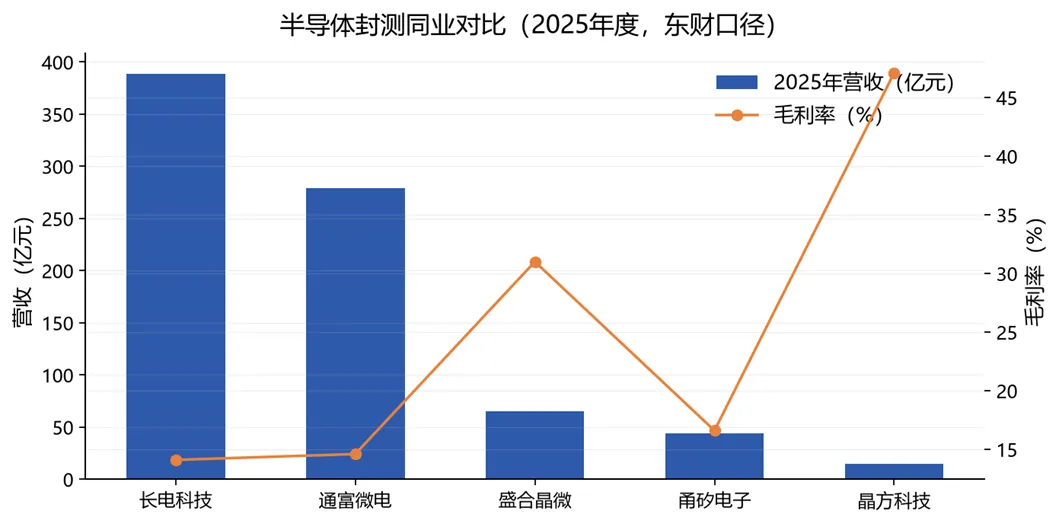
图 5 半导体封测同业对比(2025 年度)
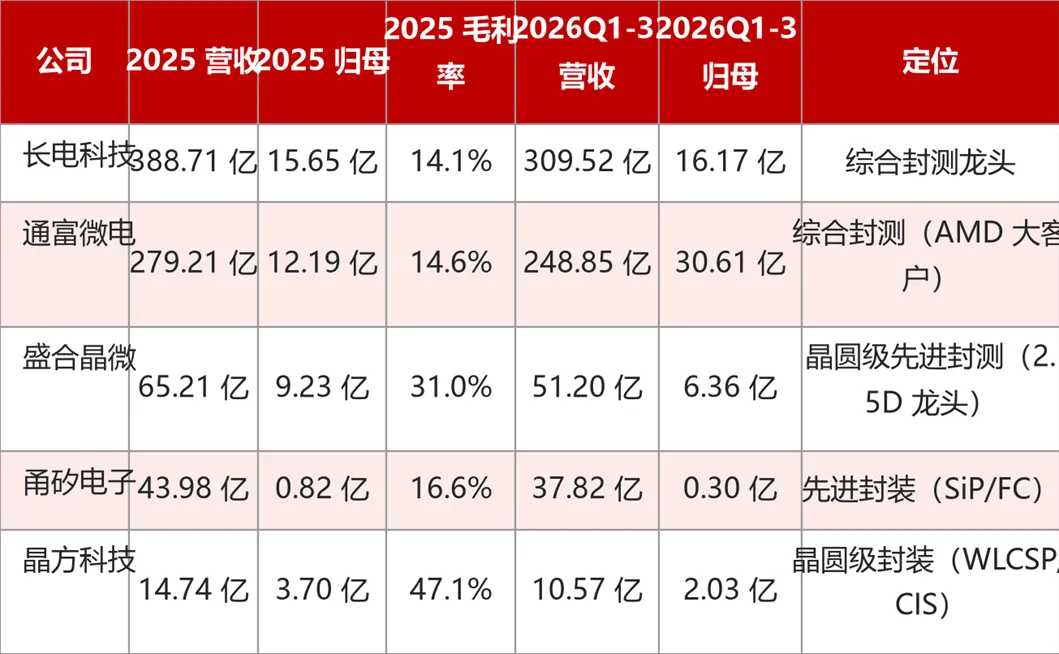
点评:盛合晶微营收 65.21 亿元仅为长电的 1/6、通富的 1/4,但归母 9.23 亿元已接近长电的六成、超过通富的七成——净利率 14.12% 远高于综合封测(长电 4.0%、通富 4.4%、甬矽 1.9%),毛利率 31.0% 也是长电/通富(约 14%)的两倍以上,印证「晶圆级先进封装」的溢价远高于「传统 OSAT」。晶方科技毛利率 47.1% 最高,因其聚焦 CIS 晶圆级封装、壁垒极高但体量小。但盛合晶微估值(动态 PE 约 226 倍)也远高于同业(长电约 30 倍),市场为其「2.5D 稀缺卡位」支付了 10 倍溢价。
十、公司机遇 + 发展难度与风险
10.1 SWOT
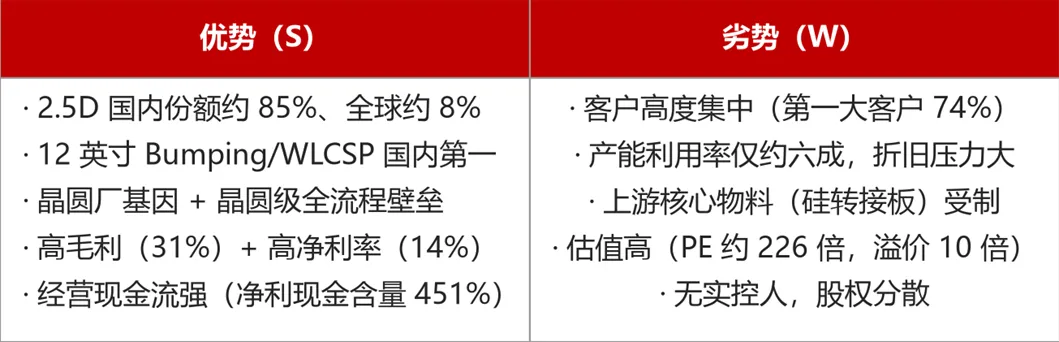
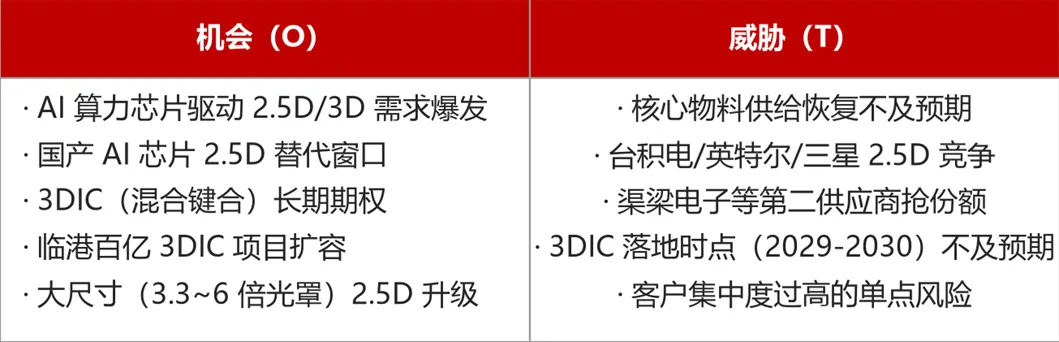
10.2 公司机遇(展开)
一是行业β:AI 算力芯片放量 + CoWoS 全球性紧缺,国内先进封装产能「急缺」,公司作为国产 2.5D 唯一大规模量产厂商站在需求最中心。二是国产替代α:台积电 CoWoS 一家独大,国产 GPU/CPU/算力芯片被迫寻找国产 2.5D 替代,公司是唯一能承接的标的,一旦上游物料约束解除、产能利用率从 60% 提升至 85%,收入与毛利率将同步跃升(折旧固定、增量利润弹性大)。三是技术升级:SmartPoser-Si 拓展至 3.3 倍光罩、SmartPoser-BD 硅桥 6 倍光罩验证完成,大尺寸 2.5D 打开 AI 服务器高端市场。四是3DIC 期权:临港百亿项目布局 3DIC 规模量产,若混合键合产业 2029—2030 年落地,公司有望复制 2.5D 的卡位优势。
10.3 发展面临的难度与风险(展开)
上游物料卡脖子:硅通孔转接板等封装主材供给紧张是 2026 年业绩失速的直接原因,若供给恢复不及预期,产能利用率与毛利率将持续承压,这是最核心、最即期的风险。客户集中度:第一大客户占比 74.40%、前五大客户占比 90.87%,单一大客户订单波动会显著冲击业绩。估值风险:动态 PE 约 226 倍、PS(TTM)约 27 倍,较长电/通富溢价约 10 倍,2026 年增长失速后估值与业绩的背离显著放大。竞争风险:渠梁电子等第二供应商若在 2.5D 获得大规模订单,客户多元化对公司形成分流。产能与折旧:芯粒集成产能利用率仅约六成,临港百亿项目建成后折旧先行、收入滞后。存货减值:2026 年前三季度已计提减值 2.65 亿元。治理风险:公司无实际控制人,股权分散。
附录:数据来源与口径说明
1. 财务数据取自东方财富数据中心 API(RPT_DMSK_FN_INCOME)。公司 2026 年 4 月上市,2022—2024 年仅年度数据,单季度值自 2025Q1 起由累计值去累计化得出;2025 年各季度同比因无 2024 年季度基数而空缺。
2. 研发费用按「营业总成本 − 营业成本 − 税金及附加 − 销售/管理/财务费用」推导;「2026H1 研发投入 3.94 亿、占 11.53%」为公司 2026 半年报披露口径。
3. 毛利率:正文为东财全口径(2025 年 31.0%);第三章业务分部毛利率为公司 2025 年报「主营业务分产品」精确披露值,两者口径不同。同行对比均采用东财口径。
4. 市值与股价取自东方财富行情(取数时点 2026-11,收盘价 102.41 元、总市值约 1,914 亿元、动态 PE 约 226 倍)。
5. 行业数据来源:Gartner、灼识咨询、SEMI 及公司招股书/年报/上市保荐书。
6. 基本信息、发展史、客户/供应商结构、产能利用率等取自公司招股说明书、2025 年报、2026 半年报及公开公告。
7. 数据缺口:2025 年全年研发投入、分产品销量、第一大客户名称等未逐一单列,未作估算。
 |