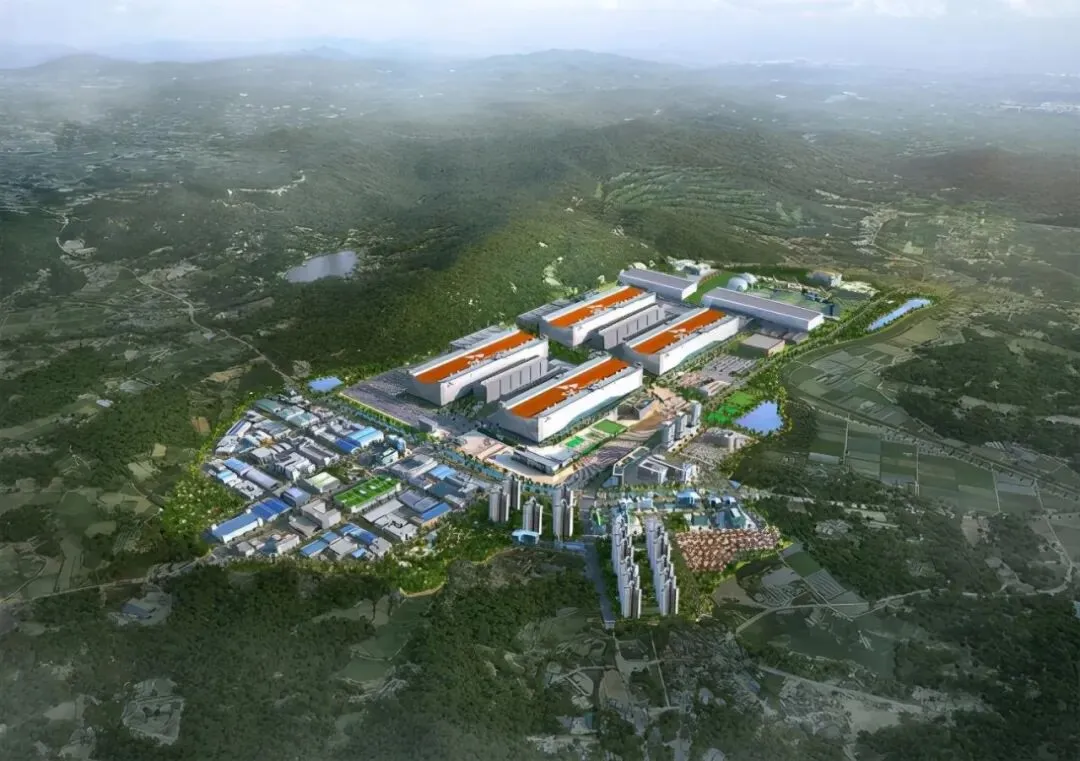
研报一刻 | 石油美元过时了?德银重磅研判:“芯片美元”正在成为新常态!各位朋友,今天讲一个已经在发生、但很多人还没意识到的变化:芯片,正在接替石油,成为美元新的全球循环引擎。德意志银行今天发布的最新外汇特别报告,给了一个如同惊雷落地的判断:全球半导体贸易额,已经首次超过石油和天然气贸易额。更关键的是,东亚除中国大陆以外的芯片贸易盈余,已经赶上海湾地区的石油盈余。过去,美国维持美元国际地位的手段是“石油美元”:海湾卖油,盈余回流美国国债。现在,则是“芯片美元”:亚洲卖芯片,盈余回流美国股市。韩国是最典型的样本。今年韩国半导体出口同比增长超过200%,半导体贸易盈余膨胀到接近2500亿美元,韩国全部贸易盈余几乎100%来自芯片。这些钱去哪了?不是买美债,是买美股。过去两年,韩国海外股票投资是海外债券投资的5倍;韩国海外股票持仓里,美国占70%;韩国家庭的股票敞口,美国占90%以上。日本也在通过NISA买美国股票ETF。结果就是:过去一年,外国购买美国股票超过1万亿美元,是配置美国国债的两倍多;增量主要来自亚洲。2024年12月26日,韩国政府批准在京畿道龙仁市新建国家级半导体产业园区为什么芯片能像石油一样,把美元推向全球?
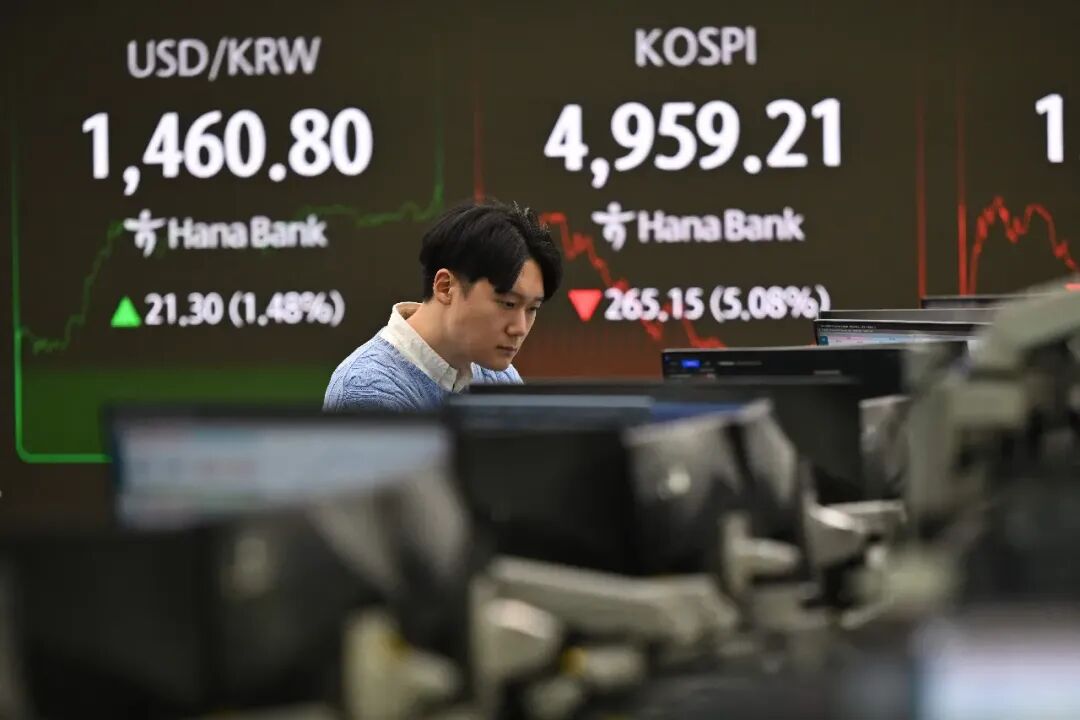
因为芯片是数字经济的上游投入。AI数据中心里,服务器占成本约60%,芯片占AI服务器机架价值的95%,占数据中心总资本开支的一半以上。彭博情报估计,到2031年,超大规模云厂商资本开支承诺接近8万亿美元,仅AI带来的芯片需求就可能再增加4万亿美元。而且芯片在数据中心三到七年就要换一轮,这不是一次性买卖。半导体供应链约50%的价值在设计,美国公司控制87%的设计收入;美国在EDA软件上接近垄断,控制约60%的半导体设备收入;全球半导体行业约70%的利润流向美国公司。先进芯片供应链的关键地区,整体上与美国对齐。这就是“芯片美元”的底座。但这份研报也提醒了一个风险:这个循环有“循环性”。亚洲的芯片盈余,来自美国AI公司的需求;这些盈余又回流美国股票,给美国AI公司融资。一旦AI需求被重新评估,这个循环可能反向。而且美元越来越依赖股票流入,而不是国债;标普500的波动率大约是10年期美债的3倍,纳斯达克是标普的2倍,费城半导体指数超过3倍。美元依赖风险更高的资产,长期波动率可能被推高。2026年7月28日,韩国三星电子以及SK海力士等半导体企业股指重挫,带动大盘下跌,韩国综合股价指数(KOSPI)盘中一度大跌超8%中国的位置也很关键:中国每年制成品顺差超过2万亿美元,但半导体持续逆差;美国出口管制限制最先进芯片,EUV光刻等设备限制约束前沿制造。中国净国际资产中,证券投资占比不到20%,远低于韩国、日本、中国台湾地区的近50%,同时公共储备中黄金偏好还在上升。一句话总结:石油美元靠地缘政治和安全,芯片美元靠技术领导和私人资本。它支撑了AI繁荣,也让美元更依赖风险资产。好了,今天的研报一刻就聊到这里。欢迎您点个关注,研报精华不迷路。
最后,老规矩,市场有风险,投资需谨慎。本期内容基于研报数据和我们的个人解读,仅供参考,不构成任何具体的投资建议。我们下期见!

 研报速递