研报速递
11月18日晚间,东方证券公告:收到证监会批复,同意公司发行股份收购上海证券100%股权(对价约251.2亿元),交易进入实施阶段。发行对象阵容全是上海国资:百联集团、上海国际集团、上海城投、国泰海通。
这是这个号券商整合系列的第二课(第一课:东吴证券115.19亿市场化收购东海证券,11月17日过会)。同一周的两单,结构完全不同:东吴东海是同省跨市的市场化收购,东方上海证券是同城国资体系内的整合。这篇做对照课:股东阵容、整合主导权、行业趋势的时间线。
◆ 一、交易结构:251.2亿的全股份支付
两融三根杠杆线:保证金/折算率/担保比例(证监会答记者问、交易所规则)
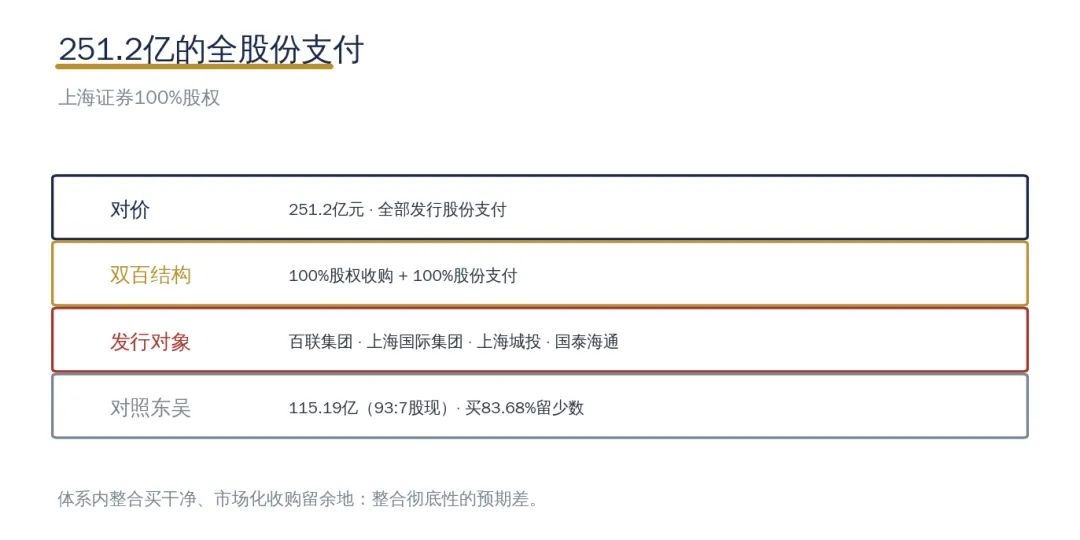
先记参数。对价251.2亿元、上海证券100%股权、全部以发行股份支付(对照东吴东海的“股份107.86亿+现金7.32亿”93:7配比:东方这单是100%股份支付。纯换股的结构意味着交易对方全部成为东方证券的股东)。
发行对象四家全是上海国资:百联集团(商业国资)、上海国际集团(金融国资平台)、上海城投(城建国资)、国泰海通(新合并的头部券商):上海证券的原股东结构就是上海国资体系的金融版图。
两个结构读法。其一,100%股权+100%股份的“双百”结构:东吴买83.68%(留16.32%的少数股权),东方买100%:体系内整合买干净、市场化收购留余地,这个差异背后是整合的彻底性预期。
其二,国泰海通出现在发行对象名单里:头部券商持有同业中小券商股权(历史原因形成的交叉持股),这单交易同时是国泰海通对非核心金融资产的处置:“头部整合完毕后的资产归位”。
◆ 二、对照课:国资体系内 vs 市场化收购
一次收紧(80%→100%)与融资余额回落两成(经济日报、市场数据)
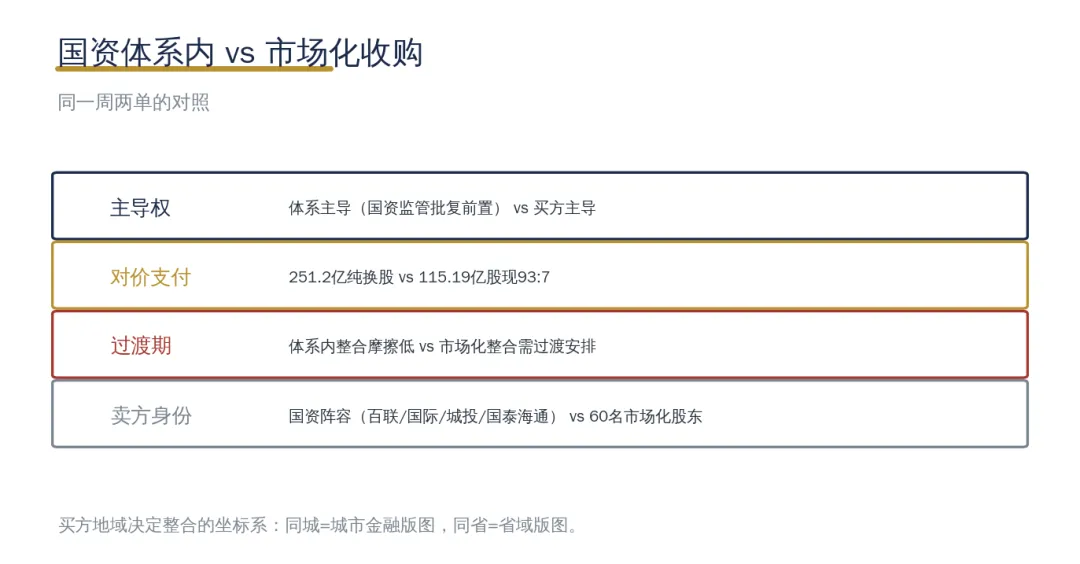
两单放在一起,四个维度的对照。
整合主导权:东吴东海是东吴(苏州国资背景的地方券商)主动收购常州的东海:买方主导、标的被动;东方上海证券是上海国资体系内的资产划转式整合:体系主导、双方都是体系内成员。主导权的差异决定整合的摩擦系数:体系内整合的决策链在国资监管(上海市国资委的批复是前置条件),市场化收购的决策链在交易双方与监管审核。
对价与支付:东吴东海115.19亿(93:7股现),东方上海证券251.2亿(100%股份):规模差一倍、支付结构更纯。100%股份支付的交易对方全是国资,换股意味着上海国资对东方证券的持股比例上升(发行后上海国资体系对东方证券的控制力增强):“用股权换股权”的体系内逻辑:资产整合与股权结构优化同步完成。
商誉与增值:东吴东海的增值率40.76%、新增商誉31.45亿(市场化收购的评估溢价);东方上海证券的评估细节以公告为准,但体系内整合的定价通常更克制(关联方的公允性审查更严、增值率上限的管理更审慎):同一个行业里,定价的纪律因交易性质而异。
过渡期设计:东吴东海申请5年整合过渡期(业务归集、信息隔离的复杂工程);体系内整合的过渡期通常更短(管理层的交叉任职与系统对接在国资体系内已有基础)。
◆ 三、行业趋势:头部集中的时间线
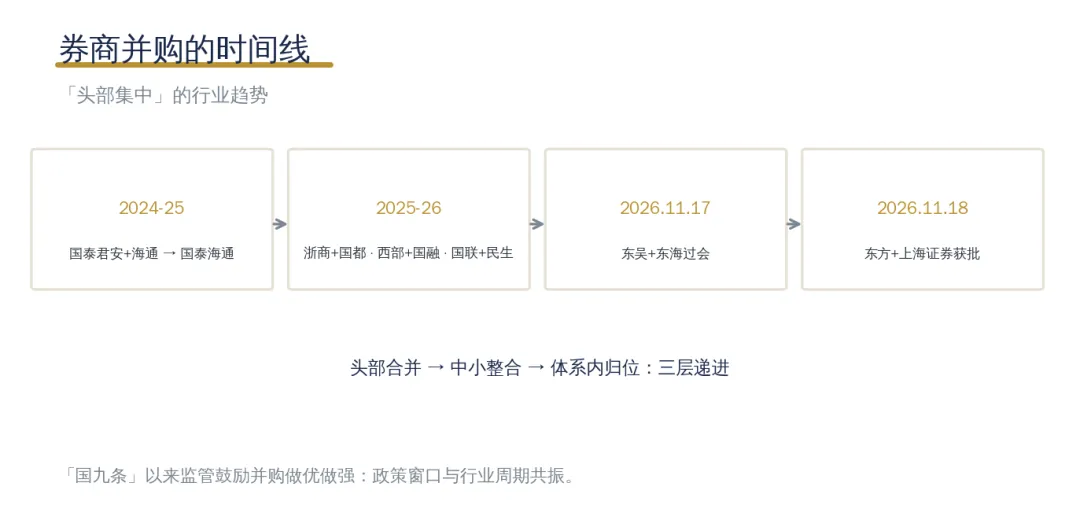
克制读法三个不要:部署≠落地、波动管理≠趋势、三参数整体(本号归纳)
这两单放在券商并购的时间线上:“国九条”以来监管鼓励券商并购做优做强、2024-2025年的“国泰君安+海通”(合并为国泰海通)、2025-2026年的浙商+国都、西部+国融、国联+民生:头部合并与中小整合并行,这个号写过“中型券商的并购做大路径”。
时间线的三个读法。其一,节奏在加快:2026年11月两周内两单(东吴过会、东方获批):审批端的速度本身就是政策信号。
其二,样本在分化:市场化收购(东吴东海)、体系内整合(东方上海证券)两种模式都有成功案例:路径的选择取决于股东结构与地方金融格局。其三,上海的金融版图:上海国资的券商资产在东方证券(合并后)与国泰海通(合并后)两个主体上集中:同一城市体系内的“双平台”格局(对照苏州的东吴单平台),地方金融资源的组织方式没有标准答案。
◆ 四、公司端的功课
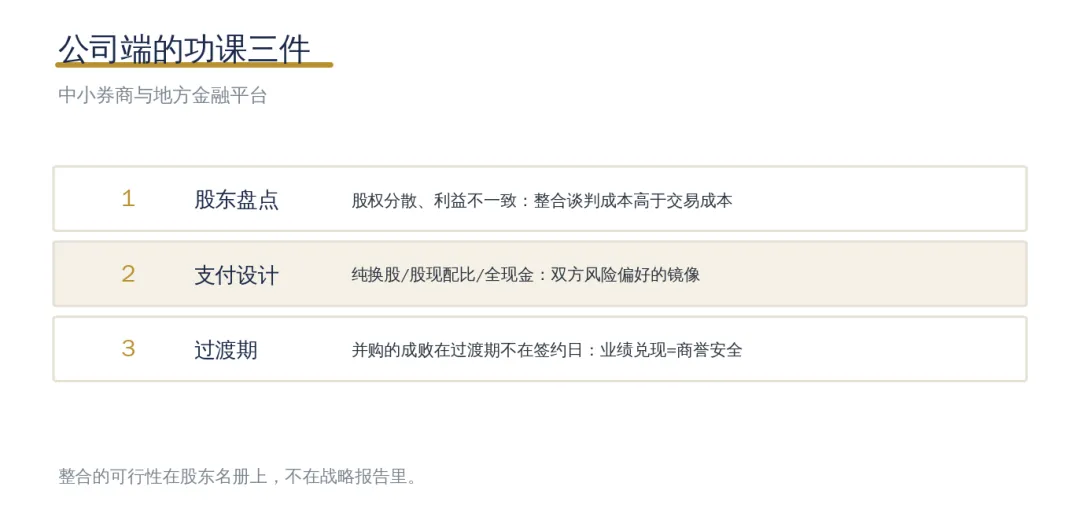
对IR端三个含义(本号归纳)
对上市公司端(特别是中小券商与地方金融平台的读者),两单样本的功课三件:
其一,股东结构的诚实盘点。体系内整合的前提是股东结构清晰(上海国资对上海证券的持股集中):股权分散、股东利益不一致的公司,整合的谈判成本高于交易成本。这个号写过股东会授权与治理结构课,整合的可行性在股东名册上,不在战略报告里。
其二,支付结构的设计空间。100%股份(东方)、93:7股现(东吴)、全现金(历史案例):支付结构是交易双方风险偏好的镜像:标的确定性高用现金(卖方要落袋)、绑定诉求强用股份(买方要绑定)。中小券商的整合,支付结构的谈判往往比对价更难。
其三,过渡期的能力建设。两单都需要整合过渡期(业务归集、系统对接、人员安排):并购的成败在过渡期,不在签约日。这个号写过商誉减值的雷区课,过渡期的业绩兑现是商誉安全的唯一保障。
(完)
数据与事实来源:东方证券(600958)发行股份购买上海证券100%股权(2026年11月18日晚公告收到证监会批复同意、进入实施阶段、对价约251.2亿元、全部以发行股份支付、发行对象:百联集团、上海国际集团、上海城投、国泰海通,公司公告、上海证券报2026年11月18-19日);东吴证券收购东海证券83.68%股权(2026年11月17日上交所并购重组委审议通过、对价115.19亿元:股份107.86亿+现金7.32亿、增值率40.76%、新增商誉31.45亿元、申请5年过渡期,本号2026年11月17日D24 A篇);国泰君安与海通证券合并为国泰海通(2024-2025年、头部券商合并样本);浙商证券+国都证券、西部证券+国融证券、国联证券+民生证券(2025-2026年中小券商整合案例,公开信息汇总);“国九条”以来监管鼓励券商并购做优做强(政策文件与监管表态);上海市国资体系与金融版图(百联集团、上海国际集团、上海城投均为上海市国资委下属企业,公开信息);股东会授权与治理结构(本号市值管理系列);商誉减值雷区课与过渡期业绩兑现(本号并购系列)。
— END —关注“市值管理研究”,读懂上市公司的价值与规则。