研报速递
光伏组件封装工艺与关键设备调研报告
调研说明—— 本报告是《光伏组件四部曲》的第 ② 篇,只回答一个问题:把电池片变成可交付组件的这七道工序,是怎么做的、卡在哪里、用什么设备做、设备谁在卖。
按全系列锁定的口径,本篇的分析对象是封装段:划片、串焊、排版叠层、层压、修边装框、接线盒、测试包装。电池片本身的技术路线(TOPCon / HJT / BC 的效率之争)不在本篇展开,只在它改变封装工艺时被提及;原材料单耗与成本结构归第③篇,竞争格局与政策归第④篇,需求与产能总貌归第①篇。凡交叉处只写一句「详见第 X 篇第 X 章」。
本篇的一个基本判断贯穿全文:封装工艺的进步,从来不是"让组件更有效率",而是"让同样的效率更便宜"。 电池效率是电池厂的事,封装段能做的只有三件——减少遮光、减少材料、减少良率损失。理解这一点,才能理解为什么 0BB 会在两年内从 6% 渗透到 95%。
0 执行摘要
0.1 核心结论
结论一:封装工艺的代际更替已经完成,2026 年的主流是「0BB + 双玻 + 多分片 + 大版型」,四件事同时发生,而不是依次发生。
2024 年 0BB 在新增串焊机中的渗透率只有 6%,2025 年跳到 50%,2026 年达到 90%—100%(东吴证券口径;另一口径 15%→70%→100%)。同期双玻渗透率从 40% 升到 52%,多分片(三分片为主)约 35%,210/210R 大版型成为集中式标配。四件事叠加的结果是:一条 2022 年的 SMBB 单玻整片线,到 2026 年有 60% 以上的设备需要更换或大改。 这是封装段"技术性贬值"最直观的证据,也是设备商在扩产停滞期仍有订单的根本原因。
结论二:0BB 是封装段十年来唯一"既降本又提效"的工艺,但它把利润从"材料"转移到了"设备与胶水"。
0BB 去掉主栅,用细焊带(或焊丝)直接连接细栅,TOPCon 导入后制造成本下降 0.012—0.019 元/W,HJT 下降 0.042—0.050 元/W。降本来源有三:焊带用量减少 30% 以上(省银、省锡、省铜)、遮光面积减少(功率提升 1—2W)、串焊节拍提升。但代价是:串焊机必须整机更换(SMBB 焊机改不成 0BB 量产机,加装点胶套件只能做样品),新购单价 2,700 万元/GW(SMBB 约 2,000 万元/GW),改造 1,500 万元/GW;同时新增 UV 胶点胶与固化系统(40—80 万元/套),胶水从"辅材"变成"关键工艺材料"。一句话:0BB 把焊带的钱省给了设备厂和胶水厂。
结论三:封装段的良率瓶颈不在"做得出来",而在"做得一致"——单站良率都在 99.5% 以上,串起来只剩 97%—98%。
按行业典型值拆:串焊(虚焊/破片)损失约 0.42‰、层压(气泡/脱层)0.38‰、装框 0.22‰、接线盒 0.18‰、测试(功率不达标)0.30‰、包装运输(隐裂)0.50‰。六个环节的相对损失相加约 2‰,但由于返修与降级的存在,实际综合良率约 97%—98%。更麻烦的是隐裂是"延迟失效"——出厂 EL 看不出,装到电站上三五年后才扩展成热斑。这解释了为什么组件质保条款里,"隐裂"永远是最容易扯皮的一条。
结论四:设备环节的集中度远高于组件环节,串焊机是全球光伏产业链里集中度最高的设备品类之一。
奥特维在串焊机的全球市占率 超过 70%(部分口径 60% 以上),客户覆盖隆基、天合、晶科、晶澳,在隆基采购占比 55%、晶科 75%、晶澳 78%,全球超过 600 个生产基地使用其设备。第二梯队是金辰股份(整线交钥匙 + 海外)、先导智能(平台化)、宁夏小牛、武汉三工,以及海外的 teamtechnik、Mondragon。串焊机的高集中度来自"工艺不可替代性 + 客户验证周期长 + 替换成本高"三重壁垒,这一点比组件环节的规模壁垒稳固得多。
结论五:设备市场正在从"新建驱动"切换到"改造驱动",2026 年是拐点年。
组件设备单 GW 投资已从早期的 0.8—1.0 亿元降到 0.6—0.7 亿元,新建产线需求随扩产停滞而萎缩(2026 年新建约 5.2GW 当量,仅为 2024 年的 50%)。但存量改造需求上升:0BB 改造单位价值量 0.15 亿元/GW,2026 年改造市场约 13 亿元,叠加新建 45—81 亿元,0BB 串焊机全年市场空间 58—100 亿元(东吴证券;另一口径累计 109—132 亿元)。设备商的营收结构正在从"卖整线"变成"卖升级",这个转变对毛利率是利好、对营收规模是利空。
0.2 关键数字速览
表1 封装工艺与设备关键数字速览(2026 年 11 月)
| 90%—100% | ||
| 52% | ||
| 0.6—0.7 亿元 | ||
| 7.37 亿美元 | ||
| 97%—98% | ||
| 97%—98.5% | ||
| 145—155℃ | ||
| 75%—85% | ||
1 技术定位与行业背景
1.1 封装技术的演进脉络
封装技术三十年只做了一件事:在保证 25 年可靠性的前提下,把"电"从电池片里更高效、更便宜地引出来。 引出的方式决定了焊带怎么排、栅线怎么设计、设备怎么造。按这个逻辑,演进可以分成四代:
第一代(2015 年前):5BB 全片单玻。 5 根主栅、整片电池、单面玻璃 + 背板。焊带粗(0.35mm 以上),遮光面积大,串焊机是"拉焊带 + 红外焊接"的简单机械。
第二代(2018—2020):MBB 半片。 主栅从 5 根增到 9—12 根,焊带变细(0.30mm),电池片切成半片以降低内部电流损耗。半片带来两个工艺变化:划片成为独立工序、串焊机需要双轨并行。
第三代(2020—2024):SMBB 双玻。 主栅 12—16 根,焊带 0.25—0.28mm,双面双玻成为主流(背面玻璃替代背板)。双玻的关键是层压:两层玻璃的排气比"玻璃 + 背板"难得多,双腔层压机成为标配。
第四代(2024 至今):0BB 多分片。 完全取消主栅,用 20—30 根极细焊丝(0.20—0.25mm)或焊带直接连细栅,靠 UV 胶固定。这是唯一一次"取消一种材料"而不是"减少一种材料"的工艺革命——主栅没了,银浆用量降 30% 以上,焊带用量降 30%,遮光面积降 2%。
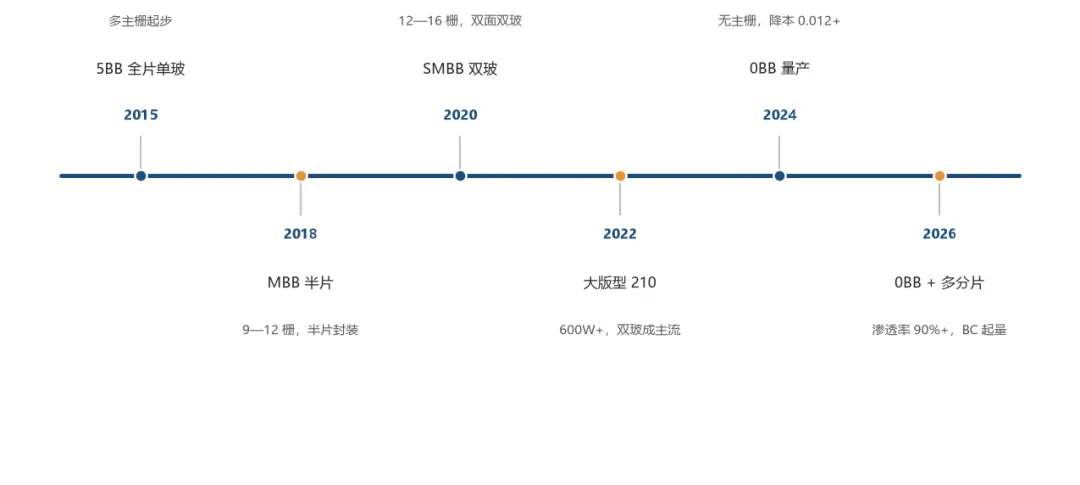 图1 光伏组件封装技术演进路线(2015—2026)
这条演进线上有一个规律值得记住:每一次代际更替,都是"把材料成本转成设备成本"。 MBB 把粗焊带换成细焊带,需要更精密的串焊机;双玻把背板换成玻璃,需要更好的层压机;0BB 把主栅换成胶水,需要全新的点胶 + 焊接一体机。所以封装工艺史,本质是一部"设备替代材料"的历史。 这也是为什么本系列的设备篇(本篇)必须和成本篇(第③篇)对照着读:设备投资每增加 0.1 亿元/GW,对应的是材料成本下降 0.01—0.02 元/W,回收期约 2—3 年。
这里必须澄清一个行业里流传甚广的误解:"封装能提效"。 严格说,封装不能提高电池片的转换效率——那是电池厂在扩散、钝化、金属化环节做的事。封装能做的是减少效率在"从电池到组件"这段路上的损耗。一片效率 26.0% 的电池,做成组件后按面积折算只有 22.5%—23.0%,中间掉的 3 个点就是 CTM 损失。封装工艺的全部努力,就是把这段损耗从 5% 压到 2%。所以评价一条封装线好不好,不该看"它做的组件效率多少",而该看"它的 CTM 多少"——前者由电池决定,后者才由封装决定。 这个区分在 2026 年尤其重要:当所有头部企业的电池效率都挤在 26.0%—26.5% 的窄区间里,CTM 的 1 个百分点差异,就是组件功率 6—7W 的差异,也就是 0.01—0.015 元/W 的成本差异。
还有一层容易被忽略的分工:封装段承担了"可靠性"的全部责任,却不掌握"效率"的任何话语权。 25 年质保、PID 衰减、隐裂、脱层、热斑——这些写进合同的风险条款,全部由封装段的设计与工艺决定;而组件卖多少钱,主要由电池效率与品牌决定。这是一个典型的"责任与定价权错配"结构,也是封装段毛利率长期低于电池段的深层原因(成本结构详见第③篇第 4 章)。
1.2 提效与降本的三条物理路径
封装段不能提高电池效率,只能减少"效率在封装过程中的损失"。这条损失叫 CTM(Cell to Module),当前 97%—98.5%。要提升 CTM,只有三条物理路径:
路径一:减少遮光。 焊带、汇流条、边框压边都会遮挡受光面积。5BB 时代遮光损失约 2.5%,SMBB 降到 1.5%,0BB 降到 0.8% 以下。每减少 0.5 个百分点的遮光,组件功率提升约 1.5—2W。
路径二:减少电阻损耗。 细栅收集的电流要经过焊带汇出,焊带越细电阻越大、越粗遮光越多,这是一对矛盾。0BB 的解法是"用更多更细的焊丝并联",把总电阻降下来而不增加遮光——这是 0BB 真正的技术内核,而不是"省焊带"。
路径三:减少光学损失。 玻璃透光率(≥93.5%)、胶膜折射率(1.48—1.52,要与玻璃 1.52 匹配)、焊带表面反光结构(三角焊带、镀锡层厚度),共同决定有多少光能进到电池片。双面组件的背面增益也在此列:背面玻璃 + POE 的透光与反射设计,可以让双面率从 70% 提到 80% 以上。
表2 三条提效路径的量化贡献
| +1.4—2.2pct |
三条路径在工程上的实现难度差异极大,这决定了它们的推广顺序。"减少遮光"最容易做——只要换焊带、换设备,一年内就能完成,所以 0BB 在两年内渗透到 95%。"减少光学损失"最难做——玻璃透光率每提升 0.5 个百分点,需要调整窑炉配方与镀膜工艺,且成本上升 8%—10%,所以高透玻璃的推广用了五年。"减少电阻"处于中间——多焊丝并联靠设备,多分片靠划片精度,两者都与 0BB 绑定推进。
一个常被误判的点:CTM 不是越高越好。 把 CTM 从 97.5% 提到 98.5%,需要付出"更贵的玻璃 + 更贵的胶膜 + 更慢的层压节拍",折算成本上升 0.012—0.018 元/W,而功率提升带来的收益只有 0.008—0.012 元/W。所以在 0.70 元/W 的售价下,追求极限 CTM 是不经济的。 头部企业的实际做法是"分层 CTM":卖给欧洲与分布式的产品做 98.5%(吃溢价),卖给国内集采的做 97.5%(控成本)。这是一个非常典型的"同一个工艺、两套参数"的产业现实——也是为什么同一家企业的同款组件,出口版与内销版在功率上会差 5—10W。
1.3 平台属性:为什么封装工艺能跨路线复用
封装工艺最大的商业价值,是它的平台属性:无论电池是 TOPCon、HJT 还是 BC,封装段的七道工序完全一样,设备只需要调整参数,不需要重造。
这个属性带来三个结果:
第一,封装设备的市场空间不依赖技术路线之争。 电池路线打十年,封装设备照卖十年。2026 年 TOPCon 占 N 型产能 80% 以上、BC 产能 133GW、HJT 份额不足 5%,但三者的封装线是同一套设备。这是设备商比电池厂"更安全"的根本原因。
第二,封装工艺的迭代节奏慢于电池。 电池效率每年提升 0.5—1 个百分点,封装 CTM 每年只提升 0.2—0.3 个百分点。慢,意味着设备折旧周期长、客户替换意愿低、份额稳定。
第三,唯一的变量是"电池片变薄变脆"。 电池片从 170μm 降到 110—130μm,破片率上升,对划片、串焊、搬运的精度要求提高。HJT 更特殊:非晶硅钝化层不能承受 200℃ 以上高温,焊接温度必须降到 180℃ 以下,这直接改变了串焊机的加热方式(从红外整体加热改为激光局部加热或 UV 固化)。这是封装段唯一一条"因电池路线而改变设备"的路径(HJT 低温焊接的设备差异详见 4.2 节)。
2 结构与工作原理
2.1 组件结构解剖
一片标准的双玻有框组件,从受光面到背面共六层(图2)。每一层的厚度、材质、功能都被 IEC 标准与成本共同锁定,几乎没有自由发挥的空间。
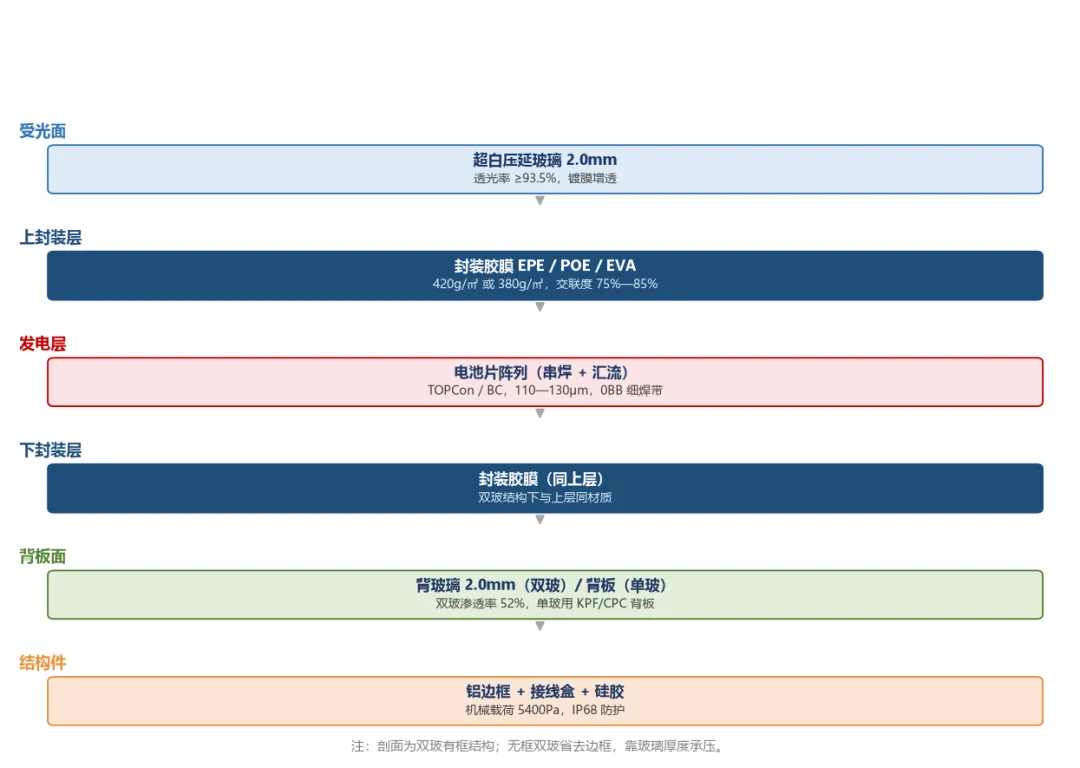 图2 双玻有框组件结构剖面(自上而下六层)
表3 组件结构材料清单与参数(210R 双玻,约 2.38 ㎡)
三层材料的功能分工可以用一句话概括:玻璃负责"扛",胶膜负责"封",边框负责"装"。 三者缺一不可,但价值量差异巨大——玻璃 0.097、边框 0.092、胶膜 0.044,玻璃与边框合计占封装材料的 59%,却是利润率最低的两项(第③篇会展开这个悖论)。
六层结构背后其实是一套"成本—可靠性"的权衡方程,每一层的厚度与材质都是被两边夹出来的:
玻璃为什么是 2.0mm 而不是 1.6mm 或 3.2mm? 1.6mm 可以省 20% 玻璃成本(约 0.019 元/W),但钢化后的抗弯强度不足,5400Pa 雪压下变形超标,且成品率从 95% 掉到 88%——省下的 0.019 元被成品率损失吃掉了 0.03 元。 3.2mm 可靠性有余,但重量增加 60%、成本增加 0.05 元/W。2.0mm 是"成本—强度—成品率"三条曲线的交点,不是技术最优,是经济最优。
胶膜为什么从 EVA 转向 EPE/POE? EVA 便宜(约 5.7 元/㎡),但水解会产生醋酸,腐蚀栅线、引发 PID;POE 不水解,但价格高 40%—60%(8.97 元/㎡)、层压工艺窗口窄。EPE(EVA-POE-EVA 三层共挤)是折中:两面 EVA 保证粘接、中间 POE 阻水,价格只比 EVA 高 15%。 这就是为什么双玻组件里 EPE 的占比快速上升——它不是"更好的材料",而是"更划算的折中"。
边框为什么还没被取消? 铝边框成本 0.092 元/W,是封装段第二大项,无框方案能省 0.08—0.09 元/W。但边框承担三个不可替代的功能:机械载荷分散(无框要靠玻璃自己扛,厚度必须加到 2.5mm 以上,反而更贵)、安装接口(压块需要边框受力面)、电气接地(边框是接地的导体)。所以"无框化"只在集中式地面电站(用专用夹具、不要求接地连续性)小规模成立,在分布式与户用基本不可能。
这三笔账说明一件事:封装结构没有"技术先进性"的排名,只有"场景适配性"的差异。 同样一片 210R,卖到西北地面电站是"双玻无框 + 薄玻璃",卖到江浙工商业屋顶是"双玻有框 + 2.0mm",卖到欧洲户用是"全黑双玻 + 美观边框"。产品差异化的空间,恰恰藏在这些"看似无关紧要"的结构选择里(不同场景的产品结构差异详见第④篇第 2 章)。
2.2 三条结构分支对比
同样是"双玻",结构上还有三条分支,它们的工艺与设备需求完全不同。
分支一:双玻有框(主流)。 前后 2.0mm 玻璃 + 铝边框。优点是机械载荷能力强(5400Pa 通过率 100%)、安装兼容性好(可用常规压块);缺点是重(约 32kg/片)、边框成本高(0.092 元/W)。
分支二:双玻无框。 去掉铝边框,靠玻璃厚度(2.0+2.0mm)与结构胶承压。优点是成本降 0.08—0.09 元/W、无 PID 风险(无边框无漏电通路);缺点是机械载荷能力下降(需通过 2400Pa 风压 + 5400Pa 雪压的特殊设计)、安装必须用专用夹具。当前渗透率不足 8%,主要集中在集中式地面电站。
分支三:单玻有框。 前玻璃 + 背板(KPF/CPC),成本最低(省一层玻璃),但双面率 0、耐候性差(背板老化是主要失效模式)。在双玻渗透率 52% 的今天,单玻正在快速退出主流市场,只剩户用与部分新兴市场。
表4 三条结构分支对比
| 约 45% | |||
三条分支对设备的要求差异,往往被"都是封装线"这句话掩盖。双玻有框需要"双腔层压 + 自动装框";双玻无框省掉装框机(省 0.04 亿元/GW),但需要"结构胶自动涂布 + 夹具定位"(增加 0.02 亿元/GW);单玻需要"背板裁切 + 打孔"(增加 0.015 亿元/GW)。所以"改结构"不只是改材料清单,而是要重新配一遍设备——这是很多二线厂在切换时踩的坑:以为换玻璃就行,结果装框机、层压机腔体、搬运夹具全要改。
更麻烦的是混线生产。一家厂同时接集中式(无框)与分布式(有框)订单时,同一台层压机要跑两种结构,节拍与温度曲线都不同,换型时间 2—4 小时,一天换两次就是 8 小时的产能损失。 所以头部企业的做法是"分线专产":一条线只做一种结构,用规模摊薄换型损失。这个细节解释了一个反常识的现象:组件厂的产品线越"全",单瓦成本越高。 专业化产线的成本,比柔性混线低 0.008—0.012 元/W。
2.3 关键参数与 CTM 损失
CTM 损失可以拆成四项,图3 给出了一条 100 的相对值瀑布。
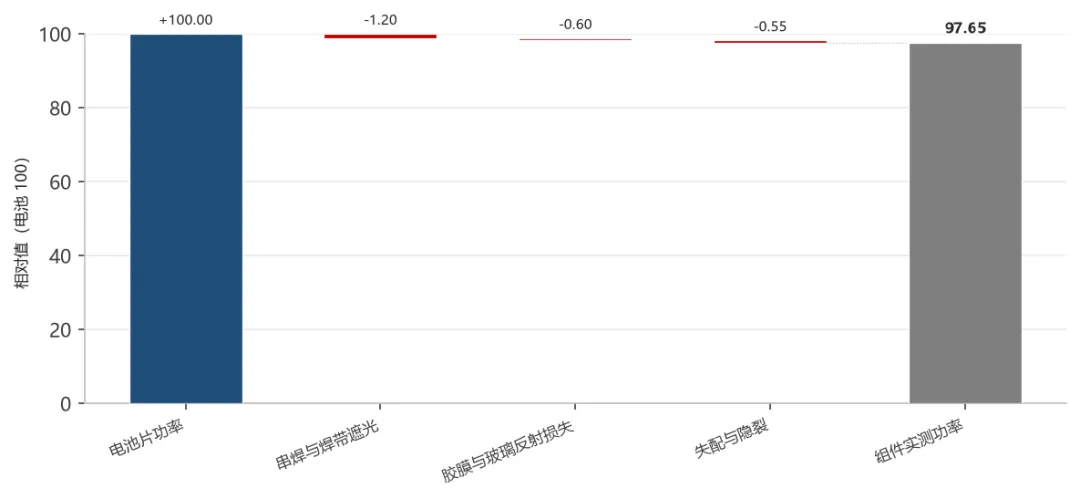 图3 CTM 损失拆解(以电池片功率为 100)
拆解结果:串焊与焊带遮光损失 1.20、胶膜与玻璃反射损失 0.60、失配与隐裂损失 0.55,合计损失 2.35,对应 CTM 97.65%。这三项的排序很重要:遮光是最大的一项,占了总损失的一半以上——这解释了为什么 0BB(减少遮光)是过去五年最有效的封装工艺创新,而不是"更好的胶膜"或"更透的玻璃"。
表5 关键工艺参数与标准要求
| 75%—85% | |||
| 145—155℃ | |||
| <180℃ | |||
上表里最容易被忽略的是交联度 75%—85% 这一项。交联度低于 70%,胶膜在户外会缓慢蠕变,五到八年后出现脱层;高于 90%,胶膜变脆,热循环时会开裂。这个 10 个百分点的窗口,是封装工艺里最窄、也最不可见的窗口——它无法在线检测,只能抽样做二甲苯萃取,而一批组件的层压时间一旦被产能压力压缩 1 分钟,交联度就可能掉出窗口。2026 年行业开工率只有 44%,很多产线是"开开停停",每次重启的层压机温度场都要重新稳定,这恰恰是交联度最容易失控的时刻。 这是一条隐性的质量风险:开工率越低,工艺一致性越差,而这批组件的失效要到 2031 年才显现。
结构设计上还有三个硬约束,决定了封装工艺没有太多自由发挥的空间:
约束一:热膨胀系数要匹配。 玻璃 3.2×10⁻⁶/K、铝边框 23×10⁻⁶/K、硅 2.6×10⁻⁶/K、EVA 约 200×10⁻⁶/K。四个数量级差异的材料被压在一起,经历 -40℃ 到 +85℃ 的 200 次循环,应力全部由胶膜的弹性来吸收。 这就是为什么胶膜必须"软而不流"——交联度是它唯一的调节旋钮。
约束二:水汽渗透率要足够低。 玻璃的透水率接近零,但边框与玻璃之间的硅胶、接线盒的灌胶、背板的复合层都是水汽通道。整片组件的透水率由"最薄弱的那条缝"决定,这就是为什么打胶工艺(胶线宽度、连续性、固化程度)比胶膜品牌更影响 PID 表现。
约束三:电气间隙要够。 1500V 系统电压下,电池片到边框的距离必须 >1.5mm,接线盒内部的爬电距离必须 >8mm。0BB 取消主栅后,电池片边缘到边框的距离被压缩,这给封装设计带来了新的绝缘挑战——头部企业通过在电池片边缘加绝缘胶带解决,代价是 0.002 元/W。
3 封装工艺全流程
3.1 流程总览与节拍
封装共七大工序(行业惯例,测试与包装常合并计为一段),分前段、中段、后段三组(图4)。
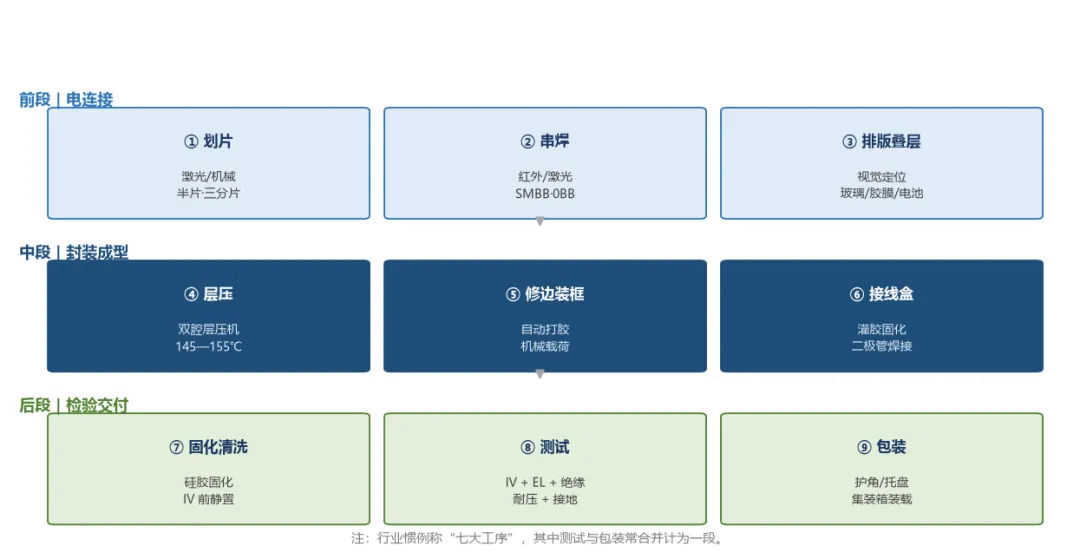 图4 组件封装七大工序流程
一条 1GW 线的节拍由串焊机决定:单机 8,000—10,000 片/小时,按 210R 半片(约 0.55W/半片)折算,1GW 需要约 3—4 台串焊机并行。层压机的节拍是 12—15 分钟/腔,双腔机每小时约 8—10 个循环,每循环 2—3 片,单台双腔层压机对应约 0.25—0.3GW,1GW 线需要 3—4 台。这两类设备的数量配比,决定了整线的投资结构与瓶颈位置。
节拍之外,还有两个"看不见的成本"决定了封装厂的竞争力:人工与占地。
人工。 一条 1GW 自动化线(串焊、排版、层压、装框全自动)需要约 120—150 人(三班倒),人均年成本 12—15 万元,折算单瓦人工成本 0.014—0.022 元/W。半自动化线(排版与装框靠人工)需要 300—400 人,单瓦人工成本翻倍到 0.03—0.04 元/W。这就是"自动化率"直接等于"成本优势"的原因——在 0.745 元的完全成本里,人工占 6%—9%,但它是唯一可以通过一次性投资(自动化设备)永久降下来的项。 相比之下,材料占 91%,只能靠技术代际(0BB、薄玻璃)降,且降幅有限。
占地。 一条 1GW 线需要厂房约 25,000—30,000 ㎡(含仓储),按华东地区厂房租金 25—35 元/㎡·月计算,年租金 750—1,260 万元,折算单瓦 0.0075—0.0126 元/W。这个数字解释了为什么组件厂往西走、往海外走——内蒙、宁夏的厂房租金只有华东的 1/3,越南、印尼的租金是华东的 1/2,且电价便宜 30%—40%(层压与固化是耗电大户,单瓦耗电约 0.012—0.018 kWh)。
把人工、占地、能耗三项加起来,不同地区的封装成本差异可达 0.02—0.03 元/W ——这已经超过了当前全行业的单瓦亏损(0.04—0.07 元)。换句话说:在同样的设备、同样的材料、同样的良率下,仅仅因为"厂建在哪",就能决定一家企业是亏 0.02 还是亏 0.05。 这是 2026 年组件产能向低成本地区迁移的真实动力,也是"出海建厂"除了关税之外的第二个理由。
3.2 前段:划片、串焊、排版叠层
① 划片。 把整片电池(210mm×105mm 半片或 210mm×70mm 三分片)切开。主流是激光划片(热影响区小、精度 ±0.05mm),机械划片用于薄片。关键指标:破片率 <0.3%、切口崩边 <30μm、热影响区 <50μm。三分片的难点在于"一切二"后再"二切三",累计破片率上升 0.5 倍,这是多分片推广慢于预期的原因。
表6 划片工序参数
② 串焊。 把电池片用焊带串成电池串,是封装段技术含量最高、设备价值最大的一环。TOPCon 用红外焊接(200—240℃,焊带熔锡),HJT 必须用低温工艺(<180℃),0BB 则用"UV 胶点胶 + 激光/红外局部焊接"。
表7 串焊工艺参数(分技术代际)
| 2,000 万元/GW | ||||||
| 8,000—10,000 | 2,700 万元/GW | |||||
| <180℃ |
③ 排版叠层。 把电池串按版型排到玻璃上,铺胶膜、放汇流条、盖背板/背玻璃。关键指标:定位精度 ±0.3mm、串间距一致性 ±0.2mm、异物控制(>0.5mm 颗粒必须清除)。这一段是"人工密集 → 机器视觉"的过渡带,2026 年头部企业的排版自动化率已到 95%,但中小厂仍在 70% 左右。
串焊这一段值得再深入一层,因为它决定了封装段 70% 的良率波动。串焊的物理本质是"在 3 秒内把焊带加热到锡熔点以上、压到栅线上、再冷却固化",三个动作的时间窗口极窄:
升温阶段靠红外灯管(TOPCon)或激光(HJT/0BB),要求在 1.5 秒内把焊带从室温升到 220℃,慢了产能不够、快了焊带氧化。焊接阶段压力控制在 0.2—0.4MPa,压力不足虚焊、压力过大会压碎电池片(110μm 的硅片抗压强度只有 200MPa 量级)。冷却阶段速率要慢,快了会产生热应力,在焊点周围留下微裂纹——这是"出厂 EL 看不出、电站上才裂开"的隐裂来源之一。
虚焊的成因可以归成四类,这四类在产线上的排查顺序也不同:一是温度不够(灯管老化、反射罩污染,占 35%);二是压力不均(焊头磨损、弹簧疲劳,占 28%);三是焊带氧化(来料储存受潮、镀锡层厚度不足,占 22%);四是电池片栅线不良(银浆印刷断线、烧结不足,占 15%)。前三类都是设备与工艺问题,只有第四类要追溯到电池厂。 这也是为什么组件厂在电池来料端必须做"栅线附着力抽检"——一片电池的栅线脱落,会导致整串返修。
0BB 把焊接的物理过程彻底改了:不再有"焊带压在栅线上"的动作,改成"UV 胶先固定焊丝、再局部焊接或仅靠胶接导电"。这带来两个新问题:一是胶接的接触电阻高于焊接(初期高 3%—5%,靠焊丝数量多来摊薄);二是 UV 胶的固化深度受焊丝遮挡影响,胶层厚了固化不透、薄了粘不牢。这就是为什么 0BB 的良率比 SMBB 低 0.5 个百分点,也是为什么 0BB 串焊机必须配"施胶 + 焊接 + UV 预固化"三合一机架——三道工序分开做,位置精度就守不住。
3.3 核心壁垒:层压
层压是封装段唯一的"不可逆"工序——一旦出现气泡、脱层、移位,整片组件只能报废或降级,无法返修。它也是良率损失的第二大来源(0.38‰),更是设备投资第二大项(0.15 亿元/GW)。
层压的物理过程分三段:抽真空(排气)→ 加热加压(胶膜熔融流动、交联)→ 冷却定型。关键在于"胶膜流动窗口":温度太低流动性不足,边角填不满;温度太高交联太快,气泡来不及排出。工艺窗口只有 8—10℃,这就是为什么层压机必须用双腔(一腔层压、一腔预热/冷却),也是为什么层压机的温控精度要求 ±1℃。
表8 层压工艺参数与失效对应
3.4 后段:装框、接线盒、固化
⑤ 修边装框。 先削去溢出的胶膜(修边),再装铝边框并打硅胶密封。关键:边框与玻璃的间隙控制在 0.5—1.0mm(热胀冷缩余量)、硅胶连续无断点、角键压接到位。硅胶是这一段唯一的"材料变量"——回天新材与硅宝科技合计占国内光伏硅胶 70% 以上份额,认证周期 2—3 年,毛利率约 30%(第③篇详述)。
⑥ 接线盒安装。 焊接引出线(焊带与二极管)、灌封 A/B 胶、固化 4—8 小时。关键:二极管焊接虚焊率 <0.1%、灌胶无气泡、防护等级 IP68。接线盒是组件热斑与起火风险的主要来源——二极管热失控可以在 30 分钟内烧穿背板,因此这一段的质量控制比外观重要得多。
表9 装框与接线盒参数
接线盒这一段值得多说两句,因为它是封装段唯一与"火灾"直接相关的工序。组件在遮挡时会从"发电"变成"耗电",被遮挡的电池片反向偏置、发热,旁路二极管的作用就是把电流引开、保护电池片。但二极管本身会发热:一个 15A 电流通过 0.4V 正向压降的二极管,功耗 6W,全部转化为热;如果焊接虚接,接触电阻从 5mΩ 升到 50mΩ,功耗增加 10 倍,60W 的热量在 3cm 的接线盒里,30 分钟就能把背板烧穿。 这就是为什么 IEC 61730 要求做"热斑测试"与"反向过载测试",也是为什么接线盒的二极管必须用"肖特基 + 散热焊盘"的设计。
成本上,接线盒只占 0.022 元/W(3%),但失效后果是整片组件召回。 这是一个典型的"低成本、高风险"环节——它的质量控制不能靠成本投入,只能靠工艺纪律(焊接温度、时间、压力三参数固化)。 2026 年通灵、泽润、快可三家接线盒企业的净利都在 0.1—0.25 亿元的量级,毛利率只有 10%—15%,但它们承担的质量风险远高于利润率——这是封装供应链里"风险收益最不匹配"的一段(供应商格局详见第③篇第 3 章)。
3.5 测试与包装
⑦ 测试。 四项必测:IV 曲线(AAA 级模拟器,测功率、填充因子)、EL 隐裂检测(电致发光,全检)、绝缘耐压(2×系统电压 + 1000V,1 分钟)、接地连续性(<0.1Ω)。部分客户还要求湿漏电、热斑、机械载荷抽检。
表10 测试项目与判定标准
包装。 护角 + 托盘(30—36 片/托)+ 缠绕膜,40HQ 集装箱可装 620—700 片(约 330—385kW)。包装看似简单,却是隐裂损失的最大来源(0.50‰)——运输途中的振动、堆叠压力、装卸冲击,都会在玻璃与电池片上留下微裂纹。头部企业已开始用"运输振动仿真 + 托盘结构优化"来降低这一项,效果是把隐裂率从 0.6‰ 降到 0.3‰。
测试数据在 2026 年有了一个新用途:质保索赔的举证。 过去组件厂卖组件,只给一张"标称功率"的铭牌;现在头部企业开始随货交付"每一片的 IV 曲线 + EL 图像 + 序列号"三件套,存放在云端。这不是为了炫技,而是因为 2027 年 6 月的《铭牌标识要求》要求铭牌值与实测值偏差不超过 ±2%,一旦客户抽检不合格,组件厂必须能拿出"出厂时确实是这个功率"的证据。没有 EL 影像档案的企业,在强标实施后会处于举证劣势。 这直接推动了 EL 检测从"抽检"变成"全检"、从"人工看"变成"AI 判图"——一套 AI 判图系统的价格约 200—300 万元/线,但可以把 EL 误判率从人工的 5% 降到 1% 以下。这是 2026 年封装段少数还在增加资本开支的环节。
表11 之外,还有一个"不出现在任何检测项里"的失效值得单独提:电势诱导衰减(PID)的"延迟爆发"。 PID 是组件在高压直流下、高温高湿环境中,电池片与玻璃之间的离子迁移导致的功率衰减,通常在使用 2—3 年后才显现,衰减幅度可达 30%。它无法在出厂时检测出来(加速试验只能做 96 小时),只能靠材料选择预防:用 POE 或 EPE 替代 EVA、用低钠玻璃、在电池片与玻璃之间加绝缘层。这是封装段"材料决定命运"最典型的例子——工艺再好,选错胶膜也救不回来。 这也解释了为什么双玻组件中 POE/EPE 的占比已达 70%,而单玻仍在大量使用 EVA。
3.6 良率瓶颈与失效归因
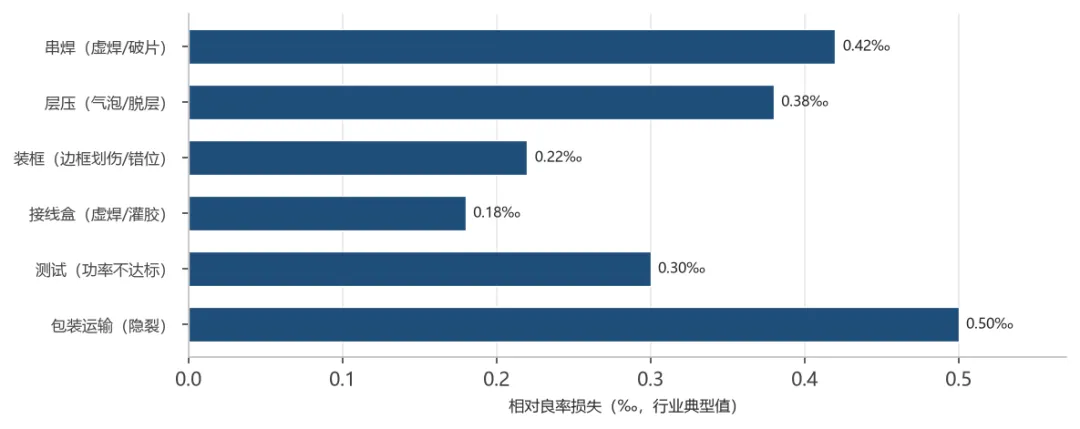 图5 各工序相对良率损失(‰)
图5 给出六道工序的相对损失。注意两个"看起来不大、实际最贵"的项:
包装运输 0.50‰ 是最高的。 因为它发生在最后一道,前面的材料、人工、设备折旧全部已经投入,一旦隐裂就是"全损"。而且隐裂在出厂 EL 上未必看得出来,往往到电站才暴露,索赔成本是组件售价的 3—5 倍。
测试 0.30‰ 是"结果不是原因"。 功率不达标通常源于串焊失配或层压后电池效率衰减,测试只是把它筛出来。所以真正要管的是"分档精度"——同一串里的电池片效率差必须控制在 0.1% 以内,否则木桶效应会让整串按最低那片出力。
表11 封装失效模式与归因矩阵
4 关键设备与供应商格局
4.1 单 GW 设备投资构成
一条 1GW 的 0BB 双玻线,设备总投资约 0.65 亿元(0.6—0.7 亿元区间)。
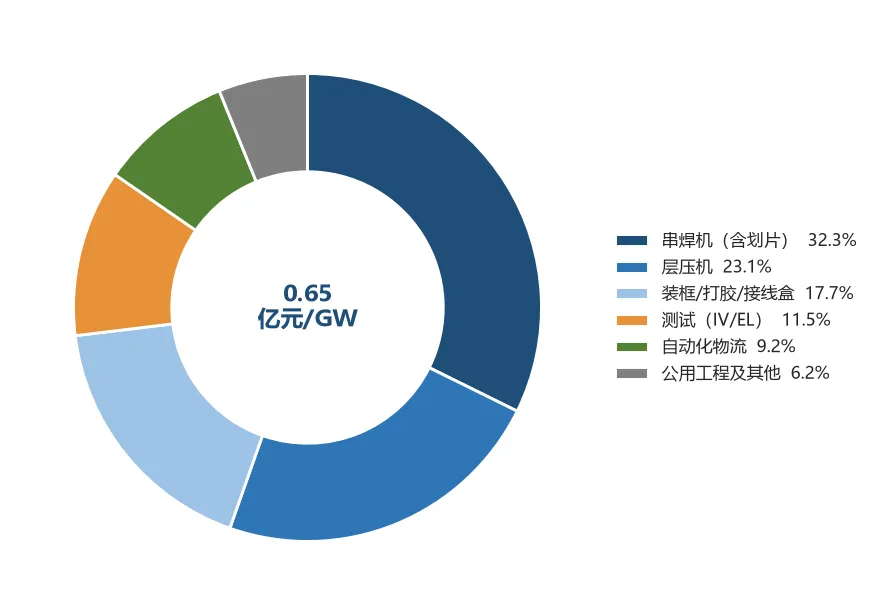 图6 单 GW 封装设备投资构成(亿元/GW)
表12 单 GW 设备投资构成
| 0.210 | ||||
| 0.150 | ||||
| 合计 | 0.650 | 100% |
这张表最重要的信息不是"哪一项最贵",而是"哪一项最不可替代"。 串焊机占 32.3%,但它的份额集中度(奥特维 >70%)远高于层压机(分散);层压机占 23.1%,但技术壁垒在温控与真空系统,国产替代已完成,价格竞争激烈。所以从投资角度看,串焊机是"高价值 + 高集中"的唯一环节,层压机是"高价值 + 低集中"的红海。
设备投资的会计后果,比设备本身更影响组件厂的生死。按 0.65 亿元/GW、8 年折旧、5% 残值计算,年折旧 772 万元/GW,满产(90% 开工)单瓦折旧 0.0086 元,44% 开工率下变成 0.0175 元——翻一倍。 这意味着:同样的设备,谁的开工率高,谁的成本就低,而且这个差异是"纯利润"。 2026 年行业平均开工率 44%,头部约 55%—60%、二线 30%—35%,光折旧一项,头部与二线的单瓦成本就差 0.006—0.008 元。 叠加人工、能耗、良率的差异,总成本差可以到 0.02—0.03 元/W——这就是为什么在同一价格下,头部亏 0.03、二线亏 0.06。
还有一个反直觉的点:设备越先进,折旧压力越大,越需要高开工率。 一条 0BB 线(0.65 亿元/GW)比 SMBB 线(0.55 亿元/GW)贵 18%,在满产时靠降本 0.012—0.019 元/W 能覆盖;在 44% 开工率时,降本只剩 0.006—0.008 元/W,而折旧多了 0.002 元,净收益被压到 0.004—0.006 元——回收期从 1 年拉长到 3 年以上。所以"技术升级"和"产能利用率"是一对绑定变量:低开工率下,先进设备反而是负担。 这是 2026 年很多二线企业"明知 0BB 好、却不敢投"的真实原因。
表12 之外还应记住一个"隐性投资":厂房与公用工程的改造费。 双玻线比单玻线重 15%,地面承重要求从 2 吨/㎡ 提到 3 吨/㎡;层压机功率从 200kW 提到 300kW,配电容量要扩容;UV 胶需要无尘、避光、恒温的施胶区,洁净度从 10 万级提到 1 万级。这些改造费约 800—1,200 万元/GW,不计入"设备投资",但必须花。 很多项目测算"0.65 亿元/GW 就能建线",实际落地要 0.75—0.78 亿元——这个 15% 的偏差,是 2026 年不少新线"投完就亏"的原因之一。
4.2 串焊机:唯一的"卡位"设备
串焊机之所以特殊,是因为它同时具备三个特征:工艺不可替代(电池片串联只能靠焊接或胶接)、客户验证周期长(新供应商进入头部客户需 12—18 个月)、替换成本高(换设备意味着整线节拍重调、良率重新爬坡)。
奥特维的份额数据很能说明问题:全球 >70%,在隆基采购占比 55%、晶科 75%、晶澳 78%,全球超过 600 个生产基地使用。注意"采购占比"不是"份额"——它意味着在头部客户的产线里,奥特维的设备占比高于其全球份额,说明"越大的客户越依赖它"。
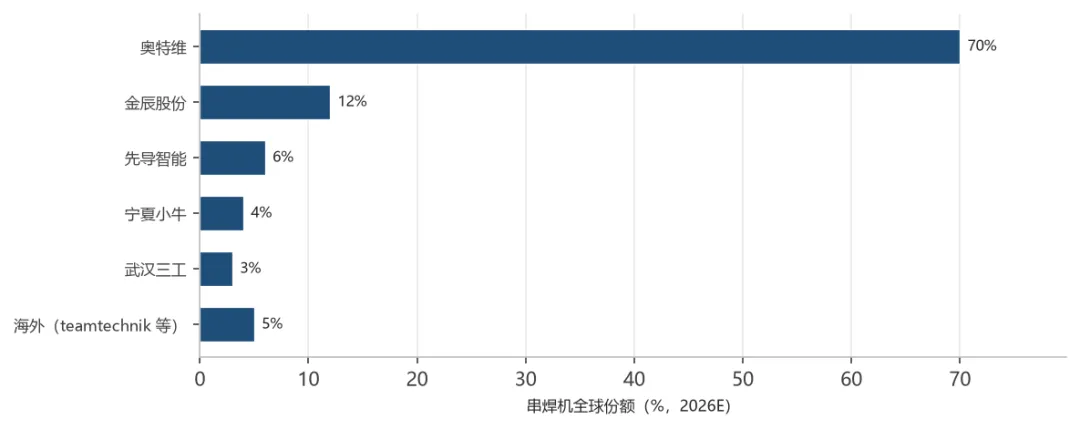 图7 串焊机全球份额(2026E)
表13 串焊机竞争格局
| >70% | 4.64 亿元 | |||
0BB 给串焊机带来了一次"强制换机",这是设备商最想要的东西。 SMBB 焊机无法通过改造变成 0BB 量产机(加装点胶套件只能做样品,不能做量产),意味着每一条存量线都要重新买设备。新购 2,700 万元/GW 对比 SMBB 的 2,000 万元/GW,单价提升 35%;改造 1,500 万元/GW。 这就是 2026 年 0BB 串焊机市场空间能到 58—100 亿元的原因。
串焊机的国产化历程值得单独回顾一段,因为它是中国光伏装备"从追赶到定义标准"最完整的样本。2015 年之前,国内组件厂的串焊机基本依赖进口:瑞士 Komax、德国 teamtechnik、意大利 Ecoprogetti,单台价格 800—1,200 万元,交付周期 9—12 个月,服务响应以"周"计。2016—2018 年,奥特维、金辰、宁夏小牛等国产厂商从"半自动 + 人工补片"的低端市场切入,用"价格一半、交付一半、服务当天到"的打法撕开口子。2019—2021 年,随着 MBB/SMBB 的工艺窗口打开,国产设备在精度与节拍上追平进口,份额从 30% 冲到 70%。2022 年之后,局面彻底反转:国产串焊机的节拍(8,000—10,000 片/h)已超过进口(6,000—7,000 片/h),价格只有进口的 40%—50%,交付周期 3—4 个月。 到 2026 年,进口设备在中国新增产线中的占比已不足 5%,只剩欧洲、美国本土的少数高端产线还在用。
这个反转的后果有两个,一好一坏。好的是:设备投资强度下降。 单 GW 设备投资从 2018 年的 1.2 亿元降到 2026 年的 0.65 亿元,其中 60% 的降幅来自国产替代,这让中国组件厂的折旧成本比海外低 0.01—0.015 元/W,是"中国组件便宜"的重要来源之一。坏的是:设备商失去了"技术溢价"的空间。 国产化完成后,串焊机的价格战立刻开始——2026 年 SMBB 串焊机(存量替换)的报价已从 2,000 万元/GW 降到 1,500 万元/GW,只有 0BB 还能守住 2,700 万元/GW 的定价。这也是为什么奥特维必须在 0BB 上保持领先:它的毛利率不是靠份额,是靠"代际领先的时间差"。
进口设备在 2026 年还剩两个据点:一是欧美本土产线(受"本地制造"政策约束,必须用本地设备或本地服务);二是 HJT 的低温串焊(teamtechnik 在低温激光焊接上有积累)。但这两个据点的规模都不足以支撑一家独立设备商,所以海外厂商的份额从 2018 年的 40% 一路降到 2026 年的 5%。
表13 里还有一列值得单独说:奥特维的归母净利 4.64 亿元,是金辰(0.458 亿元)的 10 倍,而两者的营收差距远没有这么大。 原因在于产品结构:奥特维卖的是"高单价、高毛利的 0BB 串焊机 + 整线打包",金辰卖的是"整线交钥匙"(含大量低毛利的自动化线体与钢结构)。这是设备行业的一条规律:单品冠军的利润率,永远高于整线集成商。 因为单品可以靠技术代际收溢价,整线只能靠规模收管理费。
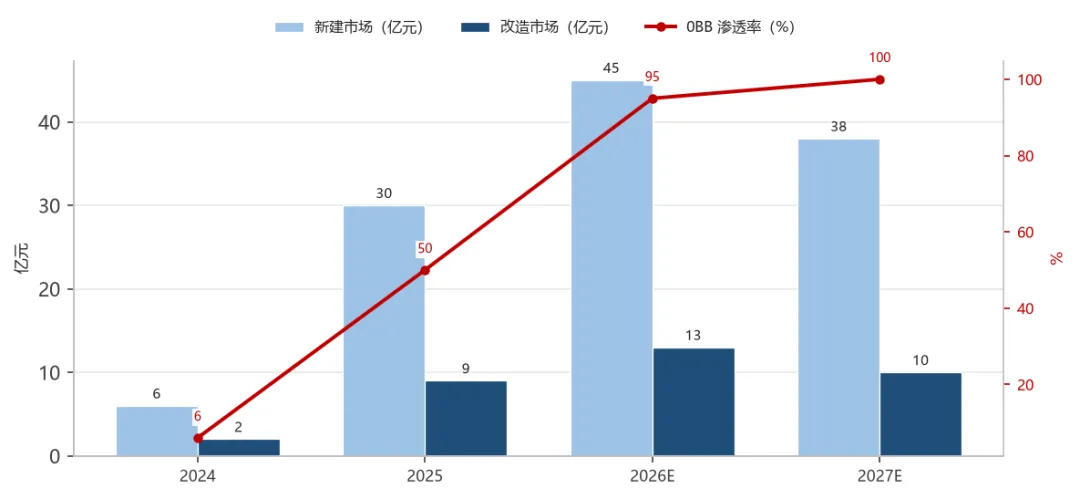 图8 0BB 渗透率与串焊机市场空间(2024—2027E)
4.3 层压机与其他设备
层压机是第二大投资项,但格局分散。国产厂商(博硕、秦皇岛中晟)已占据主要份额,海外 Bürkle(德国)、Ooitech(土耳其/中国)在高端市场保留位置。全球层压机市场 7.37 亿美元(2025),CAGR 7.0%(QYResearch)。层压机的技术演进方向是"多腔 + 大尺寸 + 节能":双腔已成标配,四腔在头部企业试点;2.6m 以上大版型要求层压机有效面积同步放大;节能方面,热回收与真空系统优化可降能耗 20%。
表14 层压机供应商与规格
其他设备中,值得一提的是测试设备:IV 测试仪的精度直接决定"标称功率"是否可信,而 2027 年 6 月实施的《光伏组件铭牌标识要求》要求铭牌值与实测值偏差不超过 ±2%,这会把一大批精度不足(±3% 以上)的老测试仪淘汰。 这是继 0BB 之后,封装段的第二个"强制换机"窗口。
表15 其他关键设备与供应商
| 精度需 ≤±2% | ||||
层压机的技术门槛看起来低(就是"加热 + 抽真空 + 加压"),实际上难点全在"均匀性"上。2.6m×1.5m 的腔体里,要保证 12 个测温点的温差 <2℃、压力分布偏差 <5%、真空度在 30 秒内降到 100Pa 以下——这三个指标决定了层压良率的上限。 温差过大,胶膜在高温区先交联、低温区还在流动,冷却后产生内应力,表现为"边角脱层";压力不均,气泡被赶到压力低的区域聚集,表现为"局部气泡";抽真空慢,空气来不及排出,表现为"大面积雾状气泡"。所以层压机的价格差异(国产 800 万元/GW vs 德国 1,500 万元/GW),本质是"均匀性"的差异。
国产层压机在 2020 年之后基本追平了进口的均匀性指标(温差 ≤1.5℃、压力偏差 ≤3%),价格只有进口的一半,这是国产化率能到 95% 的原因。 但在"大版型 + 超薄玻璃"的组合下,国产设备仍有两个短板:一是 1.6mm 玻璃的平整度控制(薄玻璃加压时容易翘曲),二是四腔机的节拍协同(多腔之间的温度与真空切换逻辑更复杂)。这两个短板不影响主流 2.0mm 双玻的生产,只影响"下一代薄型化"的卡位——这也是 Bürkle 在中国市场还能守住 5% 份额的原因。
4.4 设备市场空间测算
测算口径:市场空间 = 新增产能 × 单 GW 投资 + 存量产能 × 改造比例 × 改造单价
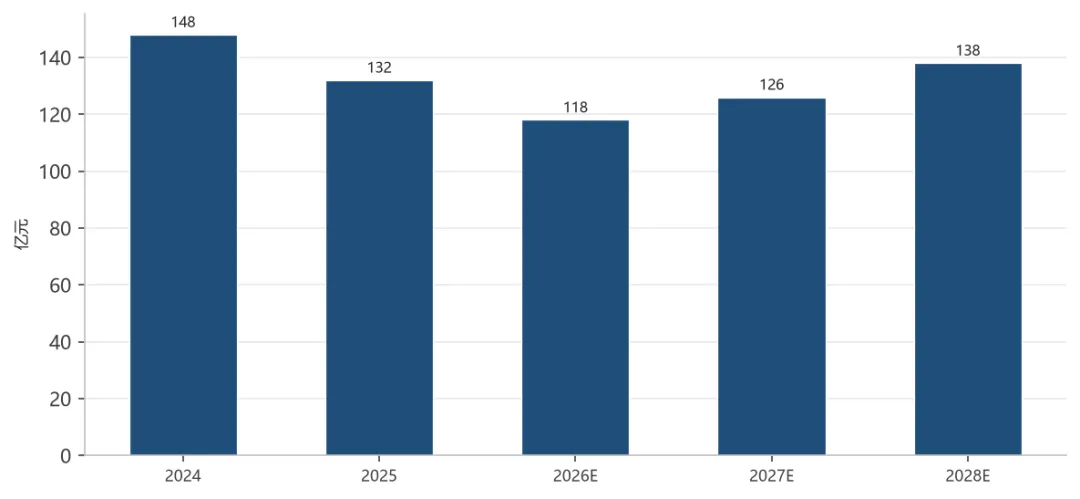 图9 组件设备市场规模(2024—2028E,亿元)
表16 组件设备市场空间测算(2024—2028E)
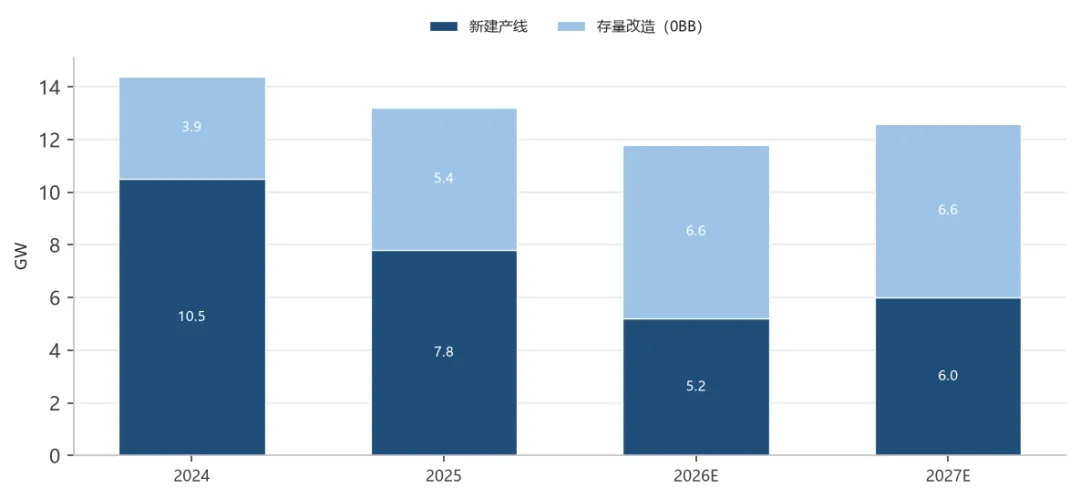 图10 新建产线与存量改造的 GW 当量结构(2024—2027E)
图10 揭示了设备市场最重要的结构变化:2024 年新建 10.5GW 当量、改造 3.9GW 当量;2026 年新建降到 5.2GW、改造升到 6.6GW——改造首次超过新建。 这意味着设备商的商业模式从"卖整线"变成"卖升级",对毛利率是利好(改造项目单价高、竞争少),对营收规模是利空(改造的 GW 当量只有新建的 1/3)。
表17 0BB 改造的经济性测算(1GW 产线)
| 0.8—1.3 年 | ||
回收期 0.8—1.3 年,这是 0BB 改造能在扩产停滞期仍然推进的唯一理由。 在一个全行业亏损、资本开支砍到零的年份,只有"一年回本"的项目还能拿到预算。
设备交付与验收的节奏,决定了设备商的收入确认方式,也决定了这个行业为什么"看起来订单很多、利润很少"。一条 1GW 线的设备交付周期约 3—4 个月,安装调试 1—2 个月,验收分三段:到货验收(付 30%)→ 试产验收(付 40%,要求连续 72 小时良率达标)→ 终验收(付 20%,运行 3 个月无重大故障)→ 质保金(10%,12 个月后付)。 这意味着设备商从签合同到收齐货款要 12—18 个月,而组件厂在 2026 年普遍现金流紧张,试产验收的"连续 72 小时良率达标"成了最容易扯皮的一条——组件厂会把自身工艺不稳定的问题归因于设备,设备商则要求"按合同参数验收"。这类纠纷在 2026 年明显增多,直接表现为设备企业的应收账款周转天数从 120 天拉长到 160 天以上。
产能建设的节奏也变了。2023—2024 年是"抢设备"——组件厂拿着现金排队,设备商产能不足,交付周期一度拉到 8 个月。2026 年是"挑设备"——组件厂只买"能立刻降本"的设备(0BB 改造、AI 判图),通用设备(层压机、装框机)一律延后。这个变化对设备商的产品结构影响极大:改造项目的毛利率比新建高 5—8 个百分点(竞争少、议价强),所以头部设备商 2026 年的毛利率反而小幅上升,尽管营收在下降。 这是"营收降、毛利升"的典型周期底部特征。
再看一层:设备商的产能弹性远小于组件厂。 一条串焊机产线的扩产周期约 6—9 个月(含精密件采购),所以当 0BB 换机潮在 2026 年上半年集中爆发时,奥特维的交付周期从 3 个月拉长到 5 个月,这反而帮它守住了价格——供不应求时没人敢压价。但到 2026 年四季度,随着换机潮接近尾声(渗透率 95%),交付周期回落到 3 个月,价格压力会在 2027 年一季度显现。 这是判断设备商 2027 年毛利率的一个先行指标。
4.5 设备环节竞争格局
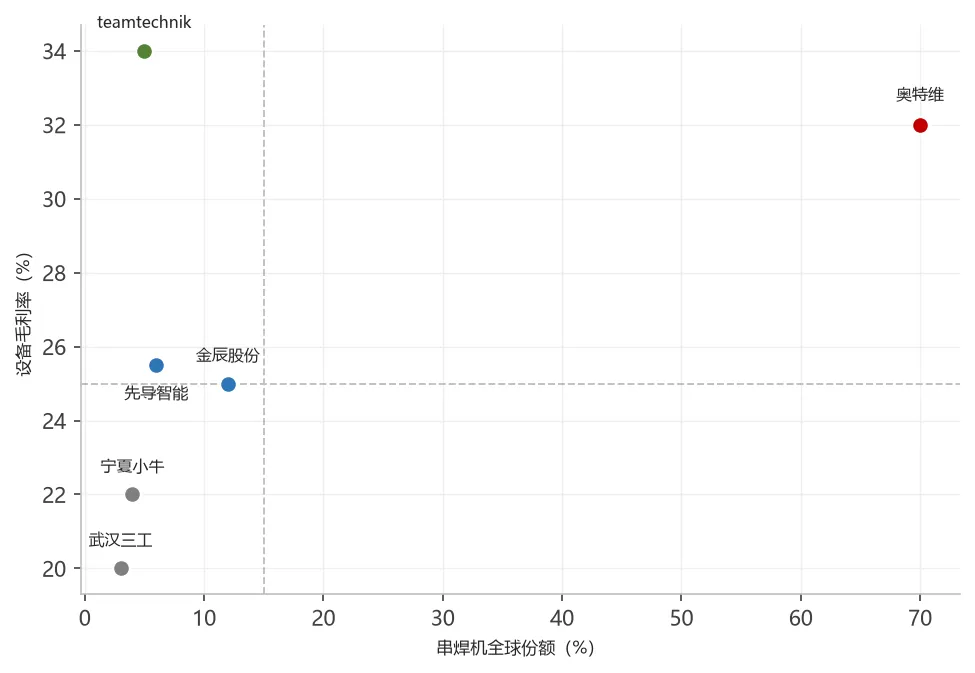 图11 组件设备商象限(份额 vs 毛利率)
图11 把主要设备商放在"份额 × 毛利率"的二维里,可以看到三个清晰的位置:
右上(高份额 + 高毛利):奥特维。 70% 份额 + 30% 以上毛利率,是封装设备唯一的"定价者"。它的毛利率能守住,靠的不是份额本身,而是"0BB 先发 + 整线配套"——客户买它的串焊机,往往连带买装框机、测试仪,打包溢价。
左上(低份额 + 高毛利):teamtechnik 等海外厂商。 份额只有 5%,但毛利率 34%,靠的是欧洲本土服务与高端定制。
右下(高份额 + 低毛利):不存在。 这个位置的空缺说明了一件事:封装设备没有"规模换毛利"的路径,份额必须靠技术代际领先才能变成利润。
左下(低份额 + 低毛利):中小设备商。 份额 3%—4%、毛利率 20%—22%,靠价格争取中小客户,在 0BB 换机潮中面临"跟不上就出局"的风险。
5 技术路线横向对比
5.1 综合对比总表
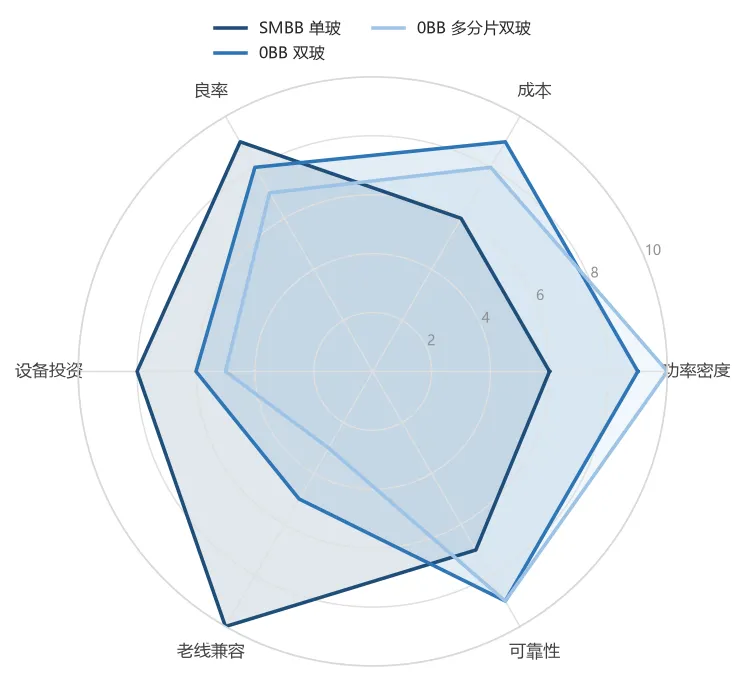 图12 三条封装技术路线六维对比(10 分制)
表18 封装技术路线综合对比
| 主流 | |||
5.2 0BB 双玻相对 SMBB 单玻的优势与劣势
优势有三,且都可量化:
其一,材料省。 焊带用量降 30%、银浆降 30%(无主栅),折算材料成本降 0.02—0.03 元/W;双玻替代背板,长期可靠性提升,质保成本降 0.005 元/W。
其二,功率高。 遮光减少 + 双面增益,同版型功率提升 30—50W,折算单瓦成本降 0.03—0.05 元/W(按系统造价摊薄)。
其三,溢价能力强。 分布式客户愿为高功率付 0.03—0.05 元/W 溢价,欧洲客户愿为双玻的 25 年质保付 0.02 元/W 溢价。
劣势有三,也都是真的:
其一,设备投资高。 0.65 vs 0.55 亿元/GW,多出 1,000 万元/GW,按 8 年折旧、满产折算,单瓦折旧多 0.0013 元。
其二,良率略低。 0BB 的虚焊风险高于 SMBB(胶接强度依赖 UV 胶的固化质量),双玻的层压难度高于单玻(两层玻璃排气难)。综合良率低 0.5 个百分点,折算成本 +0.003 元/W。
其三,重。 双玻比单玻重 4—6kg,安装人工成本上升 0.005 元/W,屋顶承重要求提高。
净效果:优势(0.055—0.085 元/W)大于劣势(0.009 元/W),净收益 0.046—0.076 元/W。 这就是 0BB 双玻在三年内替代 SMBB 单玻的经济基础。
但"经济上划算"不等于"每家企业都该切"。实际决策要过三道关,任何一关过不了,切换就是亏的:
第一关:客户结构。 如果客户以央企集采为主(占比 >50%),切换 0BB 双玻的收益会被集采压价吃掉——你降的 0.05 元/W,集采会要求你让出 0.04 元。 反之,如果客户以海外分销与工商业为主,高功率能换来真金白银的溢价。这就是为什么隆基、晶科、天合切得果断,而部分二线企业宁愿守着 SMBB 单玻——不是不想切,是客户结构不允许。
第二关:产线年龄。 2022 年之后建的线,层压机、装框机、测试仪都能复用,只需换串焊机(1,500 万元/GW);2019 年之前建的线,层压机腔体尺寸不够(2.4m 装不下 2.6m 版型),必须整线重投(0.65 亿元/GW)。前者回收期 1 年,后者 3 年以上——这就是"老线改造"与"新线投资"的分水岭。
第三关:良率爬坡能力。 0BB 的良率爬坡期约 3—6 个月,期间良率从 95% 爬到 98%。如果企业没有足够的订单量支撑爬坡(月产 <50MW),爬坡期的损失会吃掉全部降本收益。这条约束解释了为什么 0BB 的渗透率在头部企业接近 100%,在二三线只有 50%—60%。
所以"技术路线选择"在封装段不是一个技术问题,而是一个"客户结构 × 产线年龄 × 订单规模"的三维决策问题。 这也是为什么同一个行业里,会出现"头部全切、二线半切、三线不切"的分层格局——不是认知差异,是约束条件差异。
5.3 平台属性为什么被看好
封装工艺被看好的深层原因,不是它有多高的技术壁垒,而是它在技术路线混沌期提供了确定性。
2026 年的电池路线是什么状态?TOPCon 占 N 型产能 80% 以上但效率逼近天花板(26.5%),BC 产能 133GW 但在成本上仍未跑赢 TOPCon,HJT 份额不足 5%,钙钛矿叠层还在中试。押注任何一条电池路线,都有 50% 的概率押错。
而封装设备不需要押注。无论哪条路线胜出,都需要串焊机、层压机、测试仪。 这就是"平台属性"的商业含义:它把技术路线的不确定性,转化成了设备需求的高确定性。 奥特维 2026 年前三季度归母净利 4.64 亿元,在光伏设备板块里仅次于先导智能(15.88 亿元,含锂电)与捷佳伟创(6.33 亿元),而它的营收规模远小于这两家——这个利润率的反差,就是平台属性的定价。
但平台属性也有边界。它的边界是"电池片物理形态":如果钙钛矿叠层大规模量产(1GW 投资约 5 亿元,PVD 占 40%—50%),封装段的设备需求会从"串焊"转向"封装 + 激光划线 + 边缘钝化",现有串焊机的价值量会被稀释。这是封装设备 2028 年之后最大的技术风险(钙钛矿设备进展详见第④篇第 6 章)。
平台属性的另一面是同质化。正因为设备跨路线复用,所以任何一家组件厂都能买到同样的设备、做出同样的组件。 这直接导致两个后果:其一,封装段没有"独家工艺"——你能做的 0BB,竞争对手三个月后也能做,技术领先的窗口只有 3—6 个月;其二,竞争必然回到成本与渠道——这就是为什么组件行业的竞争要素里,"技术"的权重一直低于"成本"与"渠道"(竞争要素排序详见第④篇第 3 章)。平台属性给了设备商确定性,却拿走了组件厂的差异化——这是同一枚硬币的两面。
6 产业格局、产能规划与市场空间
6.1 主要设备企业布局
设备行业的地理集中度远高于组件行业。中国光伏设备企业高度集中在江苏(无锡、常州、苏州、盐城)、浙江(杭州、嘉兴)、广东(深圳、东莞),三地合计占全国产值 80% 以上。 奥特维在无锡、金辰在营口与苏州、先导在无锡、帝尔在武汉、迈为在苏州、捷佳在深圳——这个分布不是偶然,而是跟着组件产业集群走的:组件厂在江苏、浙江、安徽,设备厂就要在 4 小时车程内,因为安装调试、备件更换、工艺联调都需要工程师当天到场。
设备集群的形成带来两个结果。 一是配套完整:一台串焊机需要精密导轨、伺服电机、视觉系统、激光器、气动元件,无锡周边 100 公里内可以配齐 90% 的零部件,这是国产设备能做到"3 个月交付"的底层原因。二是人才流动快:工程师在几家企业之间流动,工艺 know-how 扩散极快——这也是为什么国产设备能"追一代、超一代",同样的也导致设备很难保持长期技术领先。
表19 主要封装设备企业布局(2026)
| 4.64 亿元 | ||||
6.2 龙头剖析
奥特维:封装设备的"隐形冠军"。 串焊机全球份额 >70%,2026 年前三季度归母净利 4.64 亿元。它的护城河不是单点技术,而是"客户结构 + 整线配套 + 0BB 先发"的三重叠加。风险在于对光伏的依赖度过高——一旦 0BB 换机潮在 2027 年结束,它必须靠储能设备、半导体设备打开第二曲线。
金辰股份:整线交钥匙 + 海外。 2025 年光伏组件自动化设备收入 26.78 亿元、占总营收 94.60%、毛利率 25.03%、海外收入占比 44.38%。它的差异化不在串焊机单品,而在"从布料到成品"的整线交付能力,以及土耳其、越南、印度等海外基地的本地化服务。在关税壁垒抬升的 2026 年,这个能力比份额更值钱。
迈为股份与捷佳伟创:被电池扩产停滞反噬。 迈为前三季度营收 41.46 亿元、同比 −33.16%,捷佳营收 40.43 亿元、同比 −69.15%——捷佳的跌幅说明 TOPCon 扩产已经基本停止。 两家都在押注钙钛矿叠层,但钙钛矿 1GW 投资 5 亿元、2027—2028 年才可能规模化,中间有 2 年的空窗。
这张布局表最值得注意的一列是"封装设备收入占比"。它决定了一家企业在本轮周期里是"被电池扩产停滞拖累"还是"被封装换机潮托住"。 捷佳伟创营收同比 −69.15%,因为它九成以上收入来自 TOPCon 电池设备,而电池扩产在 2026 年基本停止;金辰股份的收入结构里 94.6% 是组件设备,虽然规模小,但跌幅远小于捷佳。这是"环节选择"比"经营能力"更重要的时刻——在一个下行的行业里,选对环节等于赢了一半。
设备企业的财务特征与组件厂完全不同,值得单独说三条。第一,应收账款占比高。 设备是"先交付后付款",验收周期 12—18 个月,应收账款占总资产 30%—40%,远高于组件厂的 15%—20%。第二,存货高。 在制设备(发出商品)挂在存货里,占总资产 20%—25%,一旦客户取消订单就是减值。第三,合同负债是先行指标。 合同负债(预收款)增加说明新签订单在增长,减少说明订单在萎缩。2026 年三季报里,奥特维的合同负债仍在增长,而部分二线设备商的合同负债已连续三个季度下降——这是 2027 年分化的前兆。
还有一层:设备商的研发投入强度远高于组件厂。 奥特维、金辰的研发费用率普遍在 8%—12%,组件厂只有 3%—5%。原因是设备必须"提前一代"布局——客户现在买 0BB,设备商已经在做钙钛矿的封装设备。这个"提前一代"的投入,在上行期是护城河,在下行期是负担。 2026 年部分二线设备商已经开始砍研发,这等于主动放弃了 2028 年的入场券。
6.3 市场空间与节奏判断
节奏上,2026—2027 年是"改造为主、新建为辅",2028 年之后才可能重新进入新建周期。 判断依据有三:
其一,0BB 改造在 2026 年完成 95%,2027 年扫尾。改造需求是一次性的,不会年年发生。
其二,2027 年 6 月强标实施,会带来"测试设备换机"的第二波。IV 测试仪精度要求从 ±3% 提到 ±2%,存量设备中约 40% 不达标,对应约 400—500 台、15—20 亿元市场。
其三,新建产能要等需求回到 600GW 以上。按第①篇的测算,中国组件产量 2028 年基准 600GW,对应产能利用率约 58%,仍低于 65% 的扩产触发线(通常利用率连续 4 个季度 >70% 才会触发扩产)。
所以设备行业的营收曲线会是"2026 年触底、2027 年微升、2028 年回升",而不是 V 型反转。 对设备商而言,这意味着"熬"比"赌"更重要。
出口是设备行业第二条被低估的曲线。2025 年中国组件生产线设备的出口占全球贸易约 70%(贸易总额约 180 亿美元),主要流向东南亚、印度、中东、土耳其。这条曲线的逻辑与组件出口不同:组件出口是"卖产品",设备出口是"卖产能",后者不受关税直接约束(美国 301 关税对设备有豁免,欧盟也无针对性限制)。所以当组件被关税挡住时,设备反而能出去——"产能出海"必然带来"设备出海",这是 2026—2028 年设备行业最确定的增量。
但设备出海的毛利不如国内。原因有三个:一是海外客户要求"整线交钥匙 + 本地服务",服务成本占合同额 10%—15%;二是账期更长(信用证 90—180 天),融资成本高;三是备件与耗材的长期收入被本地代理分走。 金辰股份海外收入占比 44.38%、毛利率 25.03%(低于奥特维的 30% 以上),就是这个结构的写照。所以"出海"对设备商是"以毛利换规模",不是"以规模换毛利"。
北美是增速最快的设备市场(CAGR 约 32%,2026—2027 年),但基数极小。美国本土组件产能规划 45GW,实际在建约 20GW,对应的设备需求约 13—15 亿元——这个规模不足以养活一家独立的美国设备商,所以中国企业仍是主要供应方,只是要通过"本地组装 + 本地服务"的形式进入。
7 核心结论与风险提示
7.1 工艺侧核心结论
第一,封装工艺的代际更替已完成,0BB 是终点而不是中点。 主栅已经取消,焊带已经细到 0.20mm,遮光已经降到 0.8% 以下——再往下没有"减少材料"的空间了。 下一步的提效只能靠"减少失配"(分档精度)和"减少光学损失"(玻璃与胶膜),都是 0.2—0.3 个百分点的量级。
第二,良率的瓶颈在"一致性"而不在"能力"。 单站 99.5% 以上、综合 97%—98%,差距全在跨站的一致性管理。这意味着封装段的竞争,已经从"设备好不好"转向"管理细不细"。
第三,隐裂是封装段唯一无法用检测解决的失效。 出厂 EL 看不出、装到电站才暴露、索赔成本是售价的 3—5 倍。所以包装与运输环节的投入(托盘结构、振动仿真、装卸规范),回报率远高于它的成本占比(不到 1%)。
7.2 设备侧核心结论
第一,串焊机是封装设备唯一具备"卡位"属性的环节。 70% 份额、0BB 强制换机、客户验证 12—18 个月,三重壁垒叠加。这是整个光伏设备板块里,少数能在下行周期保住毛利率的品类。
第二,设备的商业模式正在从"卖整线"变成"卖升级"。 2026 年改造 GW 当量首次超过新建,改造项目单价高、竞争少、回款快,对毛利率是利好。但改造是一次性的,2027 年之后必须有新故事(强标换测试仪、钙钛矿设备)。
第三,单 GW 投资额的长期下行不可逆。 从 0.8—1.0 亿元降到 0.6—0.7 亿元,未来还会降到 0.55—0.60 亿元。设备商不能靠"单位产能投资额"增长,只能靠"技术迭代频次"增长。
7.3 风险提示
风险一:0BB 换机潮在 2027 年结束,设备订单断崖。 2026 年渗透率 95%,2027 年 100%,之后改造需求归零。观察指标:奥特维季度新签订单同比是否转负。
风险二:钙钛矿叠层对现有封装设备的替代。 钙钛矿组件的封装需要激光划线、边缘钝化、透明导电层,现有串焊机的价值量会被稀释。观察指标:钙钛矿 GW 级产线的设备招标清单里,串焊机占比是否低于 20%。
风险三:强标执行的力度不及预期。 2027 年 6 月的《铭牌标识要求》若执行宽松,测试设备换机潮就不会发生,15—20 亿元的市场空间落空。观察指标:2027 年一季度各省质检抽查的功率偏差不合格率。
风险四:设备商的应收账款风险。 组件厂全行业亏损,设备款的账期从 6 个月拉长到 12—18 个月,部分已出现商票逾期。观察指标:设备企业应收账款周转天数是否超过 180 天。
最后给三个可跟踪的时间窗口,作为本篇的收尾:
窗口一(2026Q4—2027Q1):0BB 换机潮的尾声。 渗透率从 95% 走到 100%,改造订单从"排队"变成"上门推销"。如果 2027 年一季度奥特维的新签订单同比转负,说明换机潮正式结束,设备板块的估值逻辑要从"成长"切到"周期"。
窗口二(2027Q2—2027Q4):强标换测试设备。 《铭牌标识要求》2027 年 6 月实施,IV 测试仪精度要求从 ±3% 提到 ±2%,存量设备中约 40% 不达标。这是一个 15—20 亿元的一次性市场,窗口只有 12 个月。
窗口三(2028—2029):钙钛矿设备的验证期。 钙钛矿 GW 级产线在 2027 年底至 2028 年落地,封装设备的形态会第一次真正改变。如果钙钛矿组件的封装仍然用"玻璃 + 胶膜 + 层压",那么现有设备商的位置稳固;如果需要"激光划线 + 边缘钝化 + 柔性封装",则现有格局会被重写。
这三个窗口的间隔,就是封装设备行业未来三年的"呼吸节奏"——每 12 个月有一次换机理由,但每次的理由都不同。 能跟上节奏的设备商会活得很舒服,跟不上的会被"技术性贬值"淘汰——这跟组件厂的命运一样,只是时间尺度不同。
附录 A 工序速查表
附录 B 关键术语表
附录 C 数据来源与口径说明
一、官方与准官方来源(L1) 工业和信息化部:《光伏组件安全要求》《光伏组件铭牌标识要求》(2026-05-25 发布,2027-06-01 实施)。IEC 61215 / 61730 标准文本。各公司 2026 年三季报:奥特维、金辰股份、先导智能、迈为股份、捷佳伟创、帝尔激光、拉普拉斯、高测股份。
二、行业机构与券商研究(L2) 东吴证券:0BB 串焊机市场空间测算(2024—2026 累计 109—132 亿元)。QYResearch:全球层压机市场规模(7.37 亿美元)。CPIA:双玻渗透率、产量口径。Global Info Research:《Global Solar Cell Module Automated Production Equipment Market 2026》。数字新能源、索比光伏网、Mysteel:价格与排产。
三、口径提示
单 GW 设备投资为新建 0BB 双玻线口径,不含厂房与公用工程中的土建部分。 串焊机单价含划片功能时为 2,700 万元/GW,单独划片机 300 万元/GW。 "改造"指 SMBB 线升级为 0BB,不含双玻改造(层压机可复用)。 良率损失为相对值(‰),六项相加不等于综合良率损失,因存在返修与降级。 设备市场空间为"新建 + 改造" GW 当量 × 单价,未含备件与服务收入。 企业财务数据为 2026 年前三季度累计归母净利润,未经调整。
四、本篇的两处数据缺口
缺口一:0BB 渗透率有两个口径(90%—100% 与 15%→70%→100%)。 差异在于统计对象是"新增串焊机"还是"全部在产产线"。本篇采用"新增设备"口径,因为它更能反映设备市场的边际变化。
缺口二:层压机市场份额无权威统计。 博硕、秦皇岛中晟、Bürkle、Ooitech 的具体份额均未公开披露,本篇只做定性排序,不给百分比。
缺口三:良率的"行业典型值"缺少统一口径。 本篇采用的 97%—98% 综合良率,是"一次通过率"(直通率)口径;若按"最终良率"(含返修后合格)口径,行业平均可达 98.5%—99%。两个数字差 1—2 个百分点,在成本核算上对应 0.005—0.008 元/W。读者引用时务必说明是哪个口径。
五、可复现的核对路径
封装工艺的参数类事实,最好的核对方式是查三处:一是设备厂商的技术白皮书(奥特维、金辰的公开资料里有节拍、精度、温度的实测值);二是 IEC 61215/61730 的测试条款(载荷、绝缘、湿漏电的判定标准);三是上市公司的招股书与年报(设备单价、毛利率、客户结构通常有披露)。三者交叉,基本可以还原一条产线的真实画像。
本报告自工艺路线梳理、设备参数核对至图表绘制、排版成稿,历经多轮修订,力求以 2 万余字、十二张图表与十九张数据底表,呈现一份尽可能完整、可核查、图文并茂的工艺与设备调研记录。从划片到包装,从串焊机到层压机,每一道工序都标了参数,每一台设备都标了价格——若它能为读者节省数日检索之功,则所费心力皆有所值。
本报告中关键事实均取 2026 年内最新公开披露,引用前建议复核最新季报与厂商技术论坛口径。小编专业能力有限,欢迎大家批评指正。