研报速递
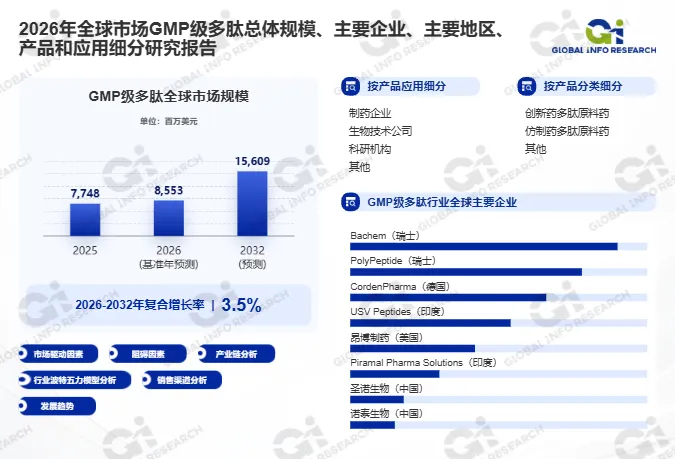
一、摘要根据环洋市场咨询(Global Info Research)最新数据,2025年全球GMP级多肽市场规模为77.48亿美元,2026年基准年预测达85.53亿美元,2032年将增至156.09亿美元,2026-2032年复合增长率(CAGR)为3.5%。GMP级多肽作为在严格符合药品生产质量管理规范条件下生产的多肽类产品,通常作为多肽药物的关键原料药或重要中间体,广泛应用于临床研究以及商业化制剂生产,生产过程主要依托固相或液相合成工艺,需在严格质量体系下推进,涵盖原材料控制、工艺验证、杂质谱分析及批次一致性管理。受益于全球人口老龄化与慢性疾病患病率上升、患者对高效低毒药物需求升级、监管与审批体系完善及资本与大型制药企业持续布局,市场进入稳健增长通道。竞争格局呈现Bachem、PolyPeptide、CordenPharma、USV Peptides、Hybio Pharmaceutical等国内外企业共同主导的态势,创新药多肽原料药与仿制药多肽原料药并行发展,制药企业、生物技术公司、科研机构应用同步放量。
二、行业概况GMP级多肽作为在严格符合药品生产质量管理规范(GMP)条件下精心生产的多肽类产品,在医药领域占据着举足轻重的地位。它通常作为多肽药物的关键原料药或重要中间体,广泛应用于临床研究以及商业化制剂生产。其生产过程主要依托固相或液相合成工艺,并且在整个生产环节中,需在极为严格的质量体系下有序推进,这一体系涵盖了原材料控制、工艺验证、杂质谱分析以及批次一致性管理等多个关键方面,确保了产品的质量稳定与可靠。从产业链角度看,上游原材料主要包括高纯度氨基酸单体、保护基试剂、缩合试剂、树脂载体、有机溶剂以及纯化材料等,中游生产环节是核心制造阶段,下游客户群体广泛涵盖创新药企业、仿制药企业、生物技术公司以及CDMO服务商,将GMP级多肽广泛应用于代谢及内分泌疾病、肿瘤、心血管及感染性疾病等多个治疗领域。根据环洋市场咨询(Global Info Research)最新统计,全球GMP级多肽市场规模(单位:百万美元)2025年为7,748百万美元,2026年(基准年预测)为8,553百万美元,2032年(预测)将达15,609百万美元,2026-2032年复合增长率(CAGR)为3.5%。2025年行业整体毛利率处于约45%-65%区间,具体水平受产品复杂度、生产规模、客户结构及商业化阶段等因素综合影响。
三、分类介绍GMP级多肽按产品类别可划分为创新药多肽原料药、仿制药多肽原料药及其他三大细分市场。创新药多肽原料药针对新分子实体与新型多肽药物,需配合客户完成从临床前到商业化的全流程工艺开发与质量研究,技术壁垒高、客户粘性强、单公斤价值量显著,是当前市场高附加值产品的核心代表,受益于长效多肽、结构修饰多肽及多肽偶联物等高附加值产品需求增长;仿制药多肽原料药面向专利到期多肽药物的仿制需求,强调工艺成熟度、成本控制与批次一致性,随着部分多肽药物专利到期与集采推进,仿制药多肽原料药需求稳步增长,是市场规模扩张的重要支撑;其他类型包括诊断用多肽、化妆品用多肽及科研级多肽等,面向特定应用场景,规模相对较小但附加值较高。从产品划分来看,三类产品在技术壁垒、客户结构及价值量上各有侧重,共同构成GMP级多肽市场的完整产品体系。当前市场以仿制药多肽原料药与创新药多肽原料药并重发展,随着创新药研发活跃度提升与新型多肽分子涌现,创新药多肽原料药渗透率持续增长,成为产品结构升级的重要方向。
四、应用介绍GMP级多肽按产品应用可细分为制药企业、生物技术公司、科研机构及其他领域。其中,制药企业是最大的应用市场,受益于全球人口老龄化与慢性疾病患病率上升,多肽药物在代谢性疾病、肿瘤及慢性疾病等领域应用不断深化,制药企业对GMP级多肽原料药及中间体需求旺盛,尤其GLP-1类多肽药物商业化放量带动规模化生产需求;生物技术公司随着创新药研发活跃度提升与新型多肽分子形式涌现,对临床前及临床阶段小批量、高纯度GMP级多肽需求增长,是创新药多肽原料药的核心客户群体;科研机构依托多肽基础研究与药物发现需求,对科研级与GMP级多肽形成稳定采购,需求相对分散但技术门槛较高;其他应用领域包括CDMO服务商、诊断试剂企业及化妆品企业等,需求逐步释放。整体来看,制药企业与生物技术公司是驱动GMP级多肽市场增长的核心应用场景,科研机构与CDMO服务商形成稳定的增量支撑。
五、竞争格局(企业)全球GMP级多肽市场参与者以专业多肽CDMO企业、制药企业及原料药供应商为主,市场集中度中等,技术能力、质量体系与客户认证构成核心竞争要素。核心厂商包括Bachem(瑞士)、PolyPeptide(瑞士)、CordenPharma(德国)、USV Peptides(印度)、Hybio Pharmaceutical(翰宇药业,中国)、Piramal Pharma Solutions(印度)、Shengnuo Biotech(圣诺生物,中国)、Sinopep Biotech(诺泰生物,中国)等。其中,Bachem作为全球多肽CDMO龙头,在固相与液相合成工艺、纯化技术及质量体系方面积累深厚,客户覆盖全球创新药与仿制药企业;PolyPeptide在多肽原料药规模化生产与定制化服务方面具备专业定位,在欧洲与美国市场竞争力突出;CordenPharma在复杂多肽与脂质递送系统方面技术领先;USV Peptides在印度及新兴市场提供多肽原料药与中间体;翰宇药业、圣诺生物、诺泰生物作为中国多肽原料药与CDMO企业,依托成本优势与产能扩张,在全球多肽供应链中份额持续提升;Piramal Pharma Solutions则在CDMO综合服务方面具备竞争力。
最新行业动态方面:据企业官网及行业媒体报道,Bachem近年来持续加大在GLP-1类多肽与长效多肽原料药产能扩张领域的投入,2025年推进大规模固相合成产能建设,以应对代谢疾病药物商业化放量需求;PolyPeptide加快在美国与欧洲的产能布局,强化多肽原料药规模化供应能力;翰宇药业、圣诺生物、诺泰生物等中国企业持续推进多肽原料药国际化注册与产能扩张,在全球GLP-1产业链中份额提升;CordenPharma则在复杂多肽与多肽偶联物领域拓展高附加值业务。整体来看,国际龙头在工艺积累、质量体系与全球客户认证方面优势明显,中国厂商在成本控制与产能扩张方面竞争力突出,GLP-1类多肽与规模化生产能力成为竞争焦点。
六、全球区域市场分析从区域分布观察,欧洲与北美市场以成熟的医药产业、严格的GMP监管体系为特征,对高纯度、高一致性GMP级多肽需求旺盛,Bachem、PolyPeptide、CordenPharma等本土企业优势显著,创新药多肽原料药与CDMO服务领先;亚太地区是增速最快的区域市场,中国、印度、日本及韩国在仿制药多肽原料药、GLP-1产业链配套及CDMO产能转移推动下,GMP级多肽需求快速增长,翰宇药业、圣诺生物、诺泰生物、USV Peptides等本土企业凭借成本优势与产能扩张加速渗透;南美市场(巴西、阿根廷等)及中东非洲市场(沙特、阿联酋、土耳其等)基数较小但增速可观,医药产业本地化与多肽药物可及性提升带来增量潜力。各区域在医药产业阶段、监管标准与成本结构上存在差异,但创新药研发活跃与产能规模化构成共同的演进方向。
七、产业链分析GMP级多肽产业链上游主要包括高纯度氨基酸单体、保护基试剂、缩合试剂、树脂载体、有机溶剂以及纯化材料等,其中高纯度氨基酸单体与特种试剂的质量优劣及供应稳定性直接影响GMP级多肽的生产,是成本与质量的关键环节。中游为GMP级多肽的合成、纯化、质量控制与规模化生产,涵盖固相合成、液相合成、混合技术及纯化工艺,代表企业包括Bachem、PolyPeptide、CordenPharma、USV Peptides、翰宇药业、Piramal Pharma Solutions、圣诺生物、诺泰生物等,行业竞争聚焦于合成工艺效率、纯化能力、杂质谱控制及批次一致性。下游客户涵盖创新药企业、仿制药企业、生物技术公司以及CDMO服务商,将GMP级多肽广泛应用于代谢及内分泌疾病、肿瘤、心血管及感染性疾病等多个治疗领域。整体来看,产业链上游受高纯度氨基酸与特种试剂价格波动制约,中游制造向规模化、连续化及高纯度升级,下游需求受多肽药物商业化放量与创新药研发驱动,工艺开发能力与质量体系成为差异化竞争关键。
八、驱动因素、阻碍因素、未来趋势驱动因素: 一是全球人口老龄化趋势加快与慢性疾病患病率持续上升,多肽药物在代谢性疾病、肿瘤及慢性疾病等领域应用不断深化,患者数量增加带动上游原料药及相关服务需求;二是患者对药物疗效和安全性提出更高要求,多肽类药物凭借高效、低毒优点受到广泛认可,促使医药企业加大研发投入;三是监管体系逐步完善与审批经验积累,确保多肽药物质量与安全性,提高审批效率并缩短药物上市周期。
阻碍因素: 一是技术门槛高,多肽合成及纯化工艺极为复杂,对技术能力和质量控制要求极高,新进入企业面临较大困难;二是上游关键原材料如氨基酸及特种试剂价格波动,对成本结构产生重要影响,增加企业经营风险;三是不同地区GMP监管标准存在差异,增加企业全球化运营复杂性,合规性改造成本较高。
未来趋势: 一是创新药研发活跃度提升与新型多肽分子形式涌现,长效多肽、结构修饰多肽及多肽偶联物等高附加值产品需求持续增长;二是行业从临床小批量生产为主转向规模化生产,对产能建设、成本控制及供应链管理能力提出更高要求;三是GLP-1类多肽药物商业化放量带动原料药产能扩张,具备规模化生产能力与全球注册经验的企业将获得更强竞争优势。
九、总结2026年全球GMP级多肽市场保持稳健增长,市场规模预计达85.53亿美元,至2032年将增至156.09亿美元,CAGR为3.5%。市场呈现Bachem、PolyPeptide、CordenPharma、USV Peptides、翰宇药业等国内外企业共同主导的竞争格局,创新药多肽原料药与仿制药多肽原料药并行发展,制药企业、生物技术公司、科研机构应用同步放量。人口老龄化与慢性疾病患病率上升、患者需求升级及监管审批体系完善是行业三大增长引擎,而技术门槛高、原材料价格波动及GMP监管标准差异仍是主要制约。未来,新型多肽分子与高附加值产品增长、规模化生产转型及GLP-1产业链扩张将成为行业发展的主线,具备工艺开发能力、质量体系与规模化生产经验的企业有望在竞争中持续领先。