研报速递
作者 | 顾言溪 编辑 | 叶知
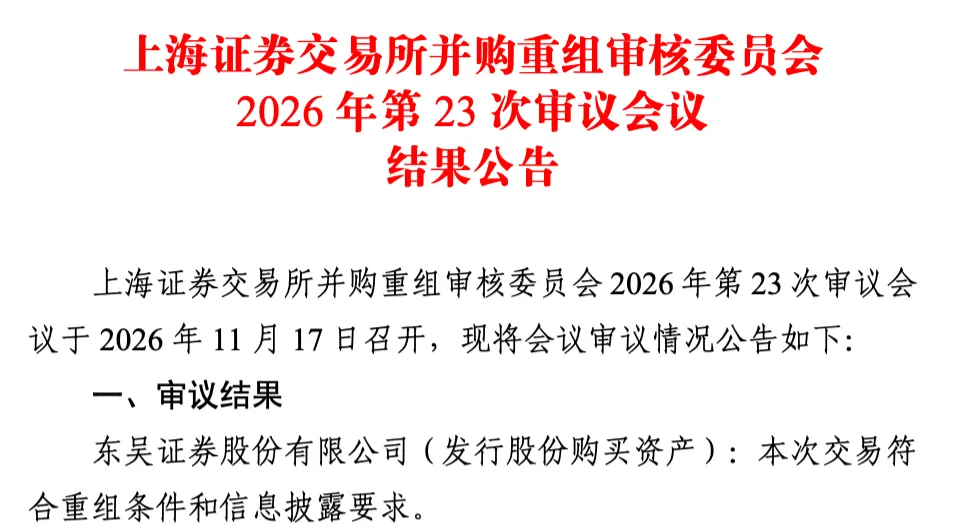
11月17日,上交所一纸公告,东吴证券和东海证券这场持续数月的“联姻”迈过了最关键的门槛。重组委宣布:东吴证券发行股份购买资产,符合重组条件和信息披露要求。
今年券商并购第三单,成了。
在此之前,10月29日东方证券与上海证券率先过会,8月27日中金公司与信达证券、东兴证券紧随其后。三宗并购,三种路径。东吴与东海的组合,恰好代表了其中最“温和”的一种——不是吸收合并,不是强强联合,而是同省不同地级市券商之间的控股合并。
当“控股合并”取代“吸收合并”成为选项,整合的难度和想象空间,究竟在哪里?
一单“互补型”买卖
先看交易本身。
东吴证券拟发行股份及支付现金,购买常州投资集团等60名交易对方持有的东海证券83.68%股份,交易总价约115亿元。其中现金对价仅7.32亿元,股份对价高达107.86亿元。发行定价从最初的9.46元/股因除权除息调整为9.24元/股。交易完成后,东海证券将成为东吴证券的控股子公司。
这笔账划不划算,得看两家公司能拼出什么。
东吴证券的强项在投资银行、债券承销、研究及投资交易,东海证券则在财富管理、固定收益、期货与衍生品领域有积累。一个偏“卖方”和“交易”,一个偏“财富”和“固收”,客户资源、区域布局、产品体系的重叠度不高,互补性倒是实打实的。用东吴证券自己的话说,并购重组“能够更直接地实现业务协同和资源整合”。
财务测算也给出了直观答案。以2026年6月底数据为基准,交易完成后东吴证券总资产预计达到3140亿元,归母净资产545亿元,分别增长31.13%和26.04%;2026年上半年营业收入增长21.99%至70亿元,净利润增长8.55%至26亿元。
资产规模扩张三成,营收增两成,利润增不到一成——这组数字本身就说明,整合初期的利润摊薄是真实存在的压力。
重组委显然也盯住了这一点。现场问询的问题集中在东海证券的业务结构、盈利能力、合规风控水平以及后续整合管控安排上,并要求东吴证券说明填补摊薄即期回报的措施。东吴证券的回应是“三管齐下”:加快整合提升盈利能力、完善公司治理提供制度保障、完善利润分配政策强化投资者回报。其中最硬的一条承诺是——每年以现金方式分配的利润不少于当年实现的可供分配利润的50%,净利润持续稳定增长时还可提高分红比例或实施股票股利。
这个分红承诺放在券商行业里不算低。它既是给投资者的定心丸,也暗含一层逻辑:东吴证券对整合后的盈利能力有底,才敢把分红比例锁得这么死。
为什么是现在?
把镜头拉远,东吴与东海的结合不是孤立事件。
联合资信在最新的证券行业观察中给出了一组数据:截至2026年9月末,证券公司间合并案例按交易主体计共有11起。政策红利持续推动之下,券商并购重组活动明显提速。
但提速的背后,是行业同质化竞争带来的焦虑。证券公司业务模式趋同、牌照价值稀释、中小券商在经纪和投行两条主线上被头部挤压,这些老问题并没有因为市场回暖而消失。监管层推动打造全球一流证券公司的预期,则从另一个方向施加压力——要做大,要么自己长,要么合起来长。
整合方式的分化也很有意思。国泰君安与海通证券、中金公司与东兴证券及信达证券采用吸收合并,原公司间的同业竞争被彻底消除,治理结构一步到位;国盛金控与国盛证券的吸收合并侧重治理提效、聚焦证券主业;而东吴证券与东海证券、东方证券与上海证券则选择控股合并,走的是渐进式整合的路子。
为什么东吴选控股合并而不是吸收合并?答案藏在“同省不同地级市”这个特殊结构里。
东吴证券扎根苏州,东海证券深耕常州,两者同处江苏但地缘根系不同、股东背景不同、客户基础不同。硬性吸收合并意味着东海证券法人资格的消失,人员、客户、系统的全面重构,摩擦成本极高。控股合并则保留了东海证券的独立法人地位,东吴证券以控股股东身份逐步推进业务、资产、财务、人员、机构的整合,并在业务并行期间严格落实信息隔离、利益冲突防范和关联交易管理要求。
更关键的一个细节是:东吴证券已向中国证监会申请了5年过渡期。五年,在券商并购里不算短。它传递的信号很明确——这单交易不追求“一夜合体”,而是给整合留足缓冲带。联合资信的评价也印证了这一点:控股合并“更侧重于渐进式整合”。
锁定期与过渡期,一场“慢功夫”的整合
这单交易在设计上,处处透着“稳”字当头。
先看锁定期。常投集团、常州交建、常州城建等7名交易对方取得的上市公司股份,锁定期为12个月;其他交易对方同样锁定12个月,但如果持续拥有东海证券相关股权不足12个月,对应取得的东吴证券股份锁定期延长至36个月。12个月是底线,36个月是约束,目的只有一个:让交易对方在整合初期不急于套现离场,把利益绑在一起。
再看控制权。交易前后,东吴证券控股股东、实际控制人均为国发集团,控制权不变。这打消了市场对“谁吞了谁”的猜测,也降低了整合中的治理摩擦。
更值得注意的是,东吴证券在回复审核问询函时提到,已向中国证监会申请了5年过渡期,在业务并行期间严格落实信息隔离、利益冲突防范和关联交易管理要求。5年,在券商并购里不算短。这说明双方对整合的复杂性有清醒认识:东海证券的经营稳定、人员稳定、客户稳定,比急吼吼地“合二为一”更重要。
这种“渐进式整合”的思路,与“国泰君安+海通证券”“中金公司+东兴证券+信达证券”采用的吸收合并形成鲜明对比。吸收合并的好处是干净利落,避免同业竞争,但代价是原公司法人主体消失、人员安置压力集中释放。而东吴证券选择控股合并,保留东海证券的独立法人地位,先控股、再慢慢整合,用时间换空间。联合资信在行业观察中把这种模式概括为“更侧重于渐进式整合”,说白了就是:先结婚,再慢慢过日子,不搞一刀切的“吞并”。
从国泰君安与海通证券的吸收合并,到中金公司一口气整合东兴证券和信达证券,再到东吴证券控股合并东海证券,2026年的券商并购潮已经呈现出清晰的层次感:头部做“强强联合”消除同业竞争,中型做“区域整合”补齐业务短板,小型则在治理提效和聚焦主业上找空间。
三条路径并行,背后是同一个逻辑——证券行业正在从“牌照红利”时代走向“能力红利”时代,规模不再是唯一答案,但规模背后的资源整合能力,正在成为分化的关键变量。
东吴证券与东海证券的这单交易,过会只是拿到了入场券。五年过渡期里,苏州和常州两地的金融资源能否真正打通,东海证券的财富管理和固收优势能否嵌入东吴证券的业务体系,每年不低于50%可分配利润的分红承诺能否持续兑现——这些问题的答案,才是检验这单并购成色的最终标尺。