研报速递
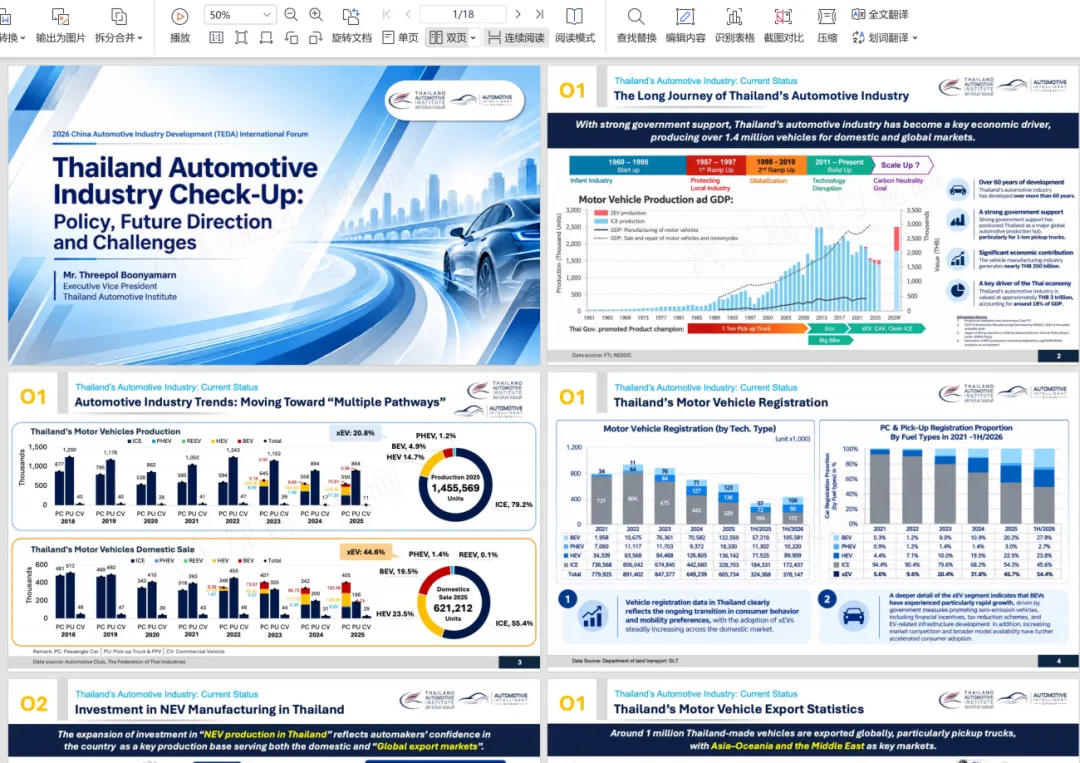
十八页幻灯片全是英文,比啃中文报告费眼睛。讲的人是泰国汽车工业协会执行副总裁Threepol Boonyamarn,场合是泰达论坛(TEDA 2026),题目起得很直白,就叫泰国汽车工业体检。
结论:泰国一年造145万辆车,六成出口,产业链产值大概占GDP的18%;但国内市场2025年只卖了62万辆,降得不轻。下面按现状、中国车企、政策三块捋。
图1 TEDA2026论坛演讲封面:Thailand Automotive Industry Check-Up|资料来源:Thailand Automotive Institute,泰达论坛2026
01现状:产量在撑,内销在跌
泰国汽车工业干了60多年,制造业产值接近3500亿泰铢,整个产业链约3万亿泰铢,占GDP的18%左右。支柱是皮卡,政府几十年如一日把1吨皮卡当“产品冠军”扶,产能和出口大头都压在它身上。一个国家把单一车型扶成命脉,成也分工,风险也在这儿。
时间轴:1960到1986年起步,1987到1997年第一轮爬坡靠的是保护本土产业,1998到2010年第二轮爬坡靠全球化,2011年之后进入技术颠覆期,下一个台阶标着Scale Up,后面还挂着个问号。能不能真的再上一个台阶,就看这一轮电动化接得住接不住。
2025年泰国生产1455569辆车,燃油车还占79.2%,xEV合计20.8%,其中HEV 14.7%、纯电4.9%、PHEV 1.2%。但零售端是另一幅画面:2025年国内销量621212辆,xEV占比44.6%,纯电19.5%、HEV 23.5%。工厂里多数还是油车,店里卖的一半多是电。
这个错位,我估计一两年内抹不平。
上牌数据更陡:纯电注册占比从2021年的0.3%涨到2026年上半年的27.9%,xEV合计从5.6%干到54.4%。五年时间,翻了近百倍!
出口2025年92万辆,同比降8.9%;2026年上半年41.2万辆,又降8.3%。目的地分布有点意外:大洋洲29%排第一,亚洲26%、中东20%跟在后面,三块占了75%。(这是CBU整车出口口径,KD散件不算)
有点意外吧。
更有分量的是结构:出口占产量的份额从2019年的51%升到2025年的60%,内销份额缩到40%。判断是,泰国正在变成出口导向的生产枢纽,对国际市场的依赖越来越重。
出口占产量的份额,六年从51%涨到了60%。
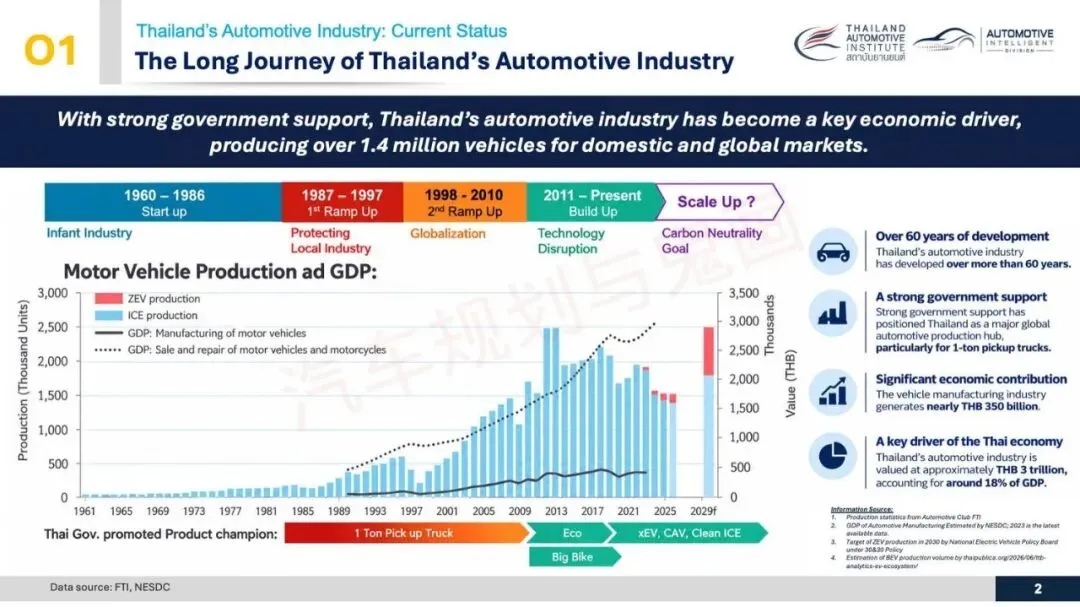
图2 报告第2页:泰国汽车工业60年发展历程与GDP贡献|数据来源:FTI、NESDC,泰国汽车工业协会整理
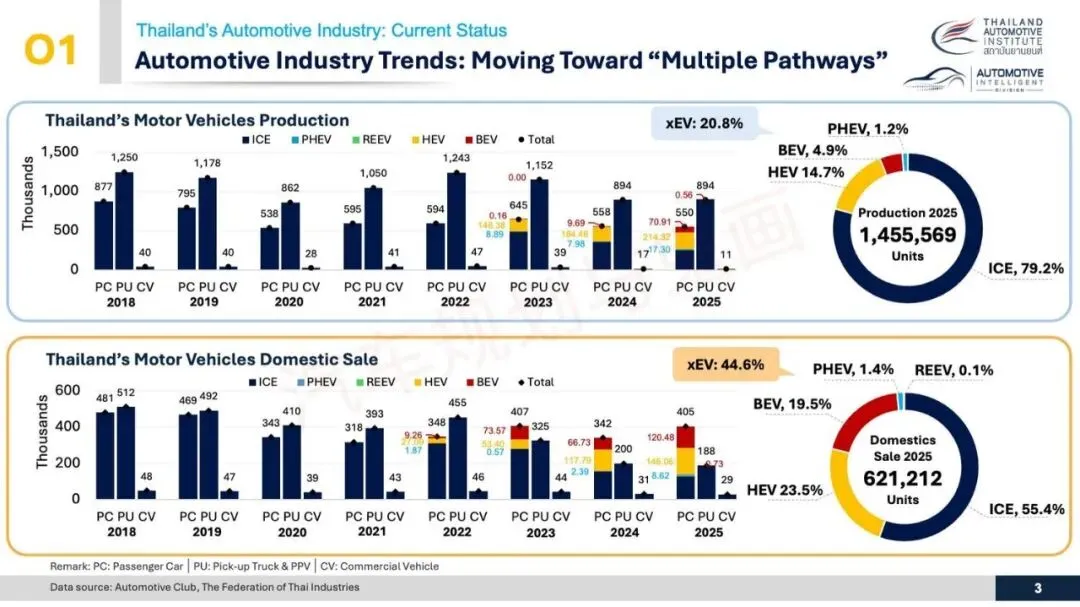
图3 报告第3页:2018-2025年泰国汽车产量与国内销量结构(2025年产量145.6万辆、内销62.1万辆)|数据来源:泰国工业联合会汽车俱乐部
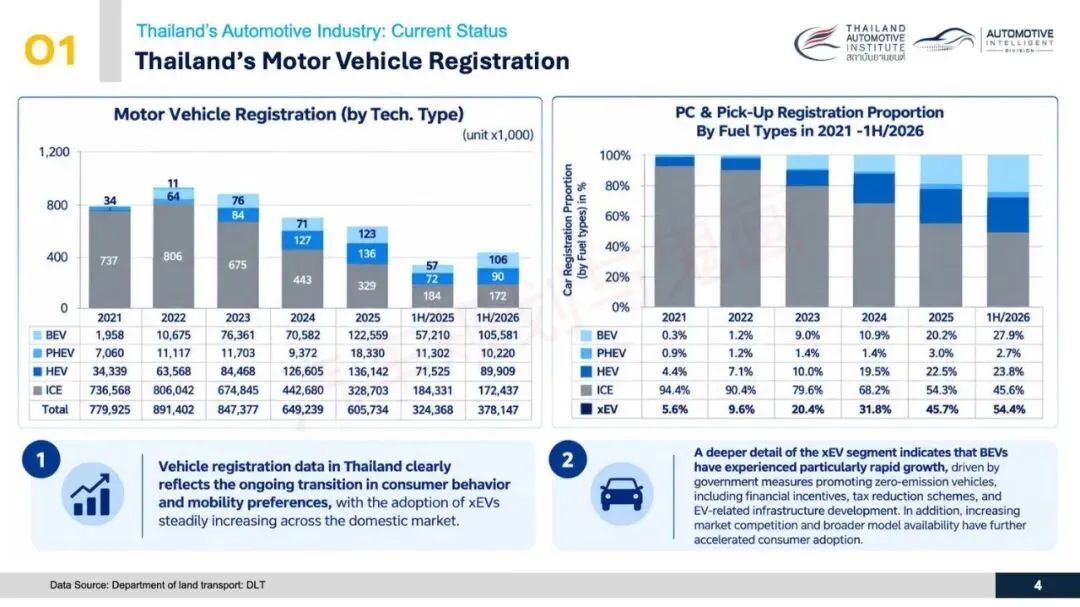
图4 报告第4页:泰国机动车注册量与技术类型占比(BEV注册占比2021年0.3%升至2026年上半年27.9%)|数据来源:泰国陆路运输厅(DLT)
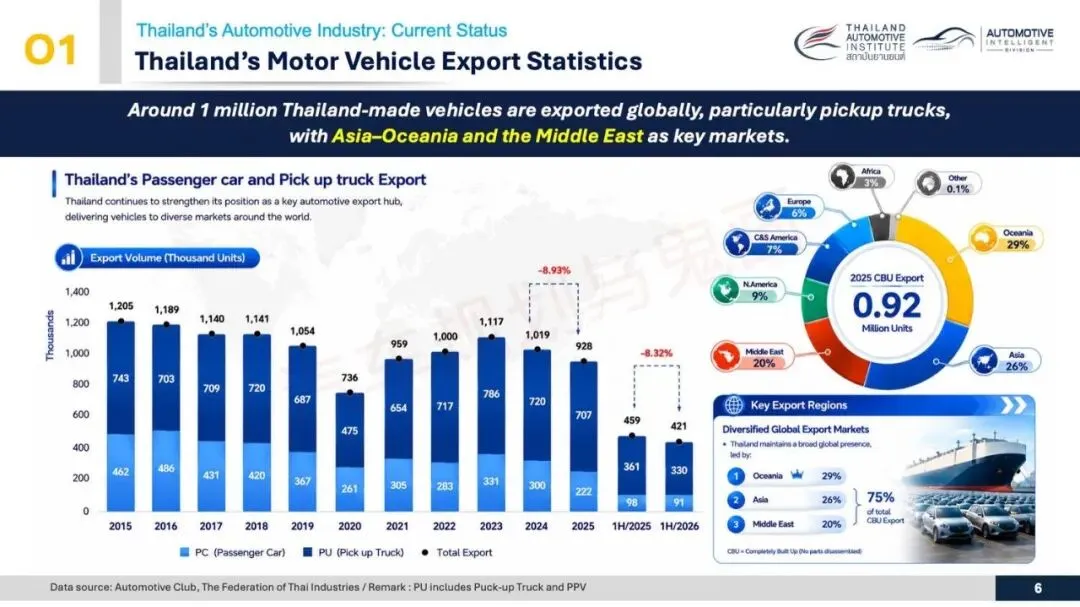
图5 报告第6页:泰国整车出口统计与2025年CBU出口目的地区域分布(大洋洲29%、亚洲26%、中东20%)|数据来源:泰国工业联合会汽车俱乐部
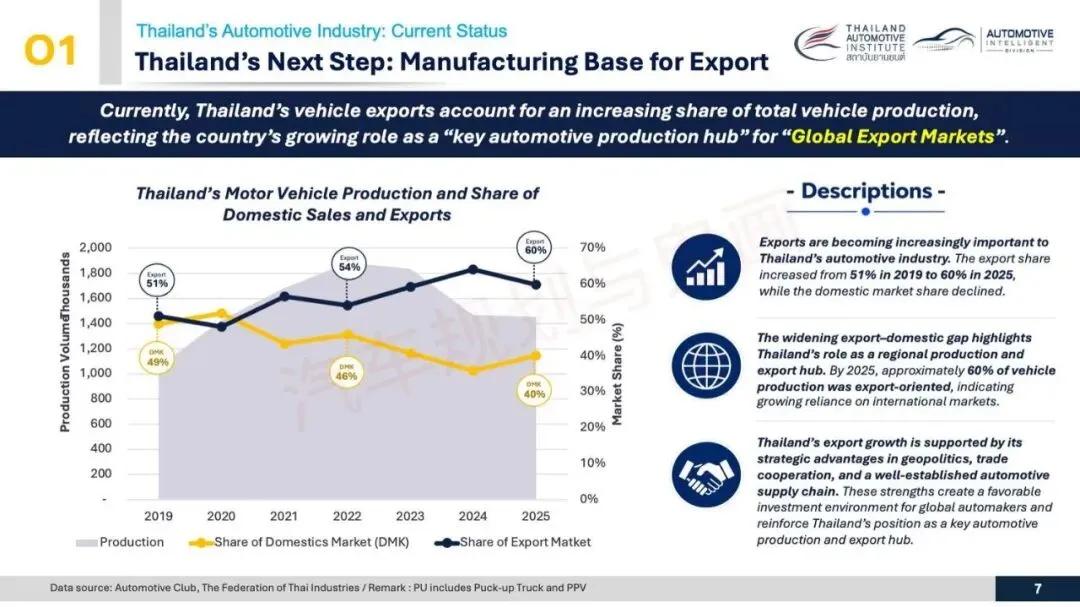
图6 报告第7页:泰国汽车产量中出口与内销份额变化(出口占比由2019年51%升至2025年60%)|数据来源:泰国工业联合会汽车俱乐部
02中国车企在泰国:投了1552亿泰铢
投资侧基本是一张中国车企名录。官方口径里已宣布的NEV制造投资总额155200百万泰铢,约1552亿,规划产能52.9万辆每年。比亚迪投了320亿泰铢、建15万辆产能,2024年7月投产;长城、长安、MG各规划10万辆,广汽埃安2万辆、五菱6000辆排在其后。(这份清单是官方“已宣布”口径,落地进度我没细查,仅供参考)
选址也扎堆,罗勇、春武里、北柳沿曼谷东南排开,就在丰田、本田老厂区的走廊边上。日系基盘加中国新厂,罗勇府这是要当东南亚的常州!
放到区域盘子里看,东盟五国EV销量从2021年的2000辆涨到2025年的30.2万辆,2026年上半年23.1万辆,同比再涨85%。份额上泰国41%、印尼34%,两家吃掉75%。泰国是潜力EV市场,这话的可能底气一半来自补贴,另一半来自本地产能。
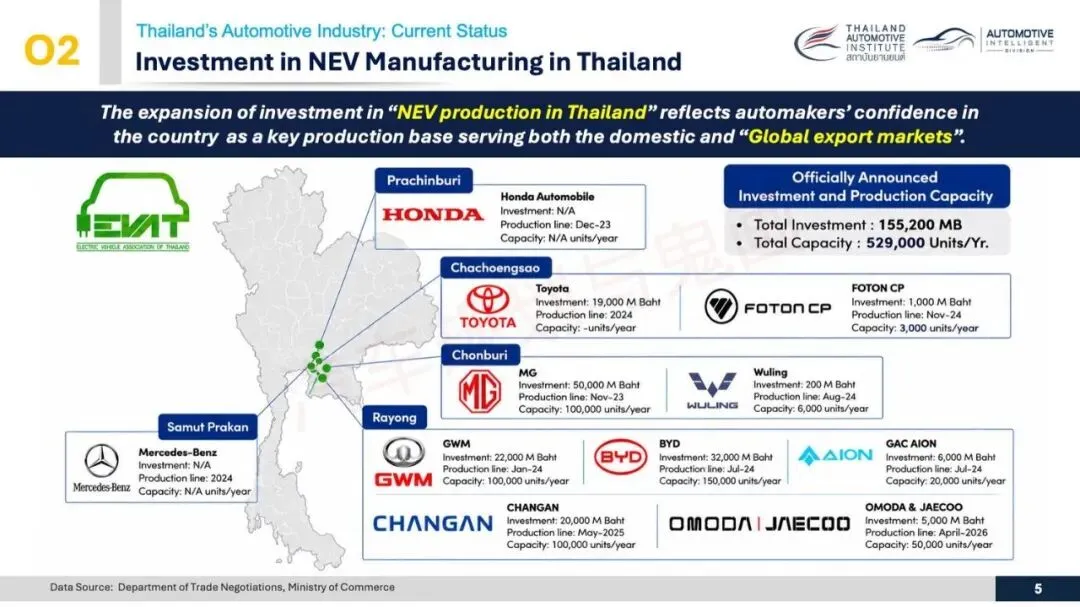
图7 报告第5页:泰国NEV制造投资地图与已宣布产能(总投资1552亿泰铢、产能52.9万辆/年,含比亚迪、长城、长安、MG、广汽埃安等)|数据来源:泰国商业部贸易谈判厅
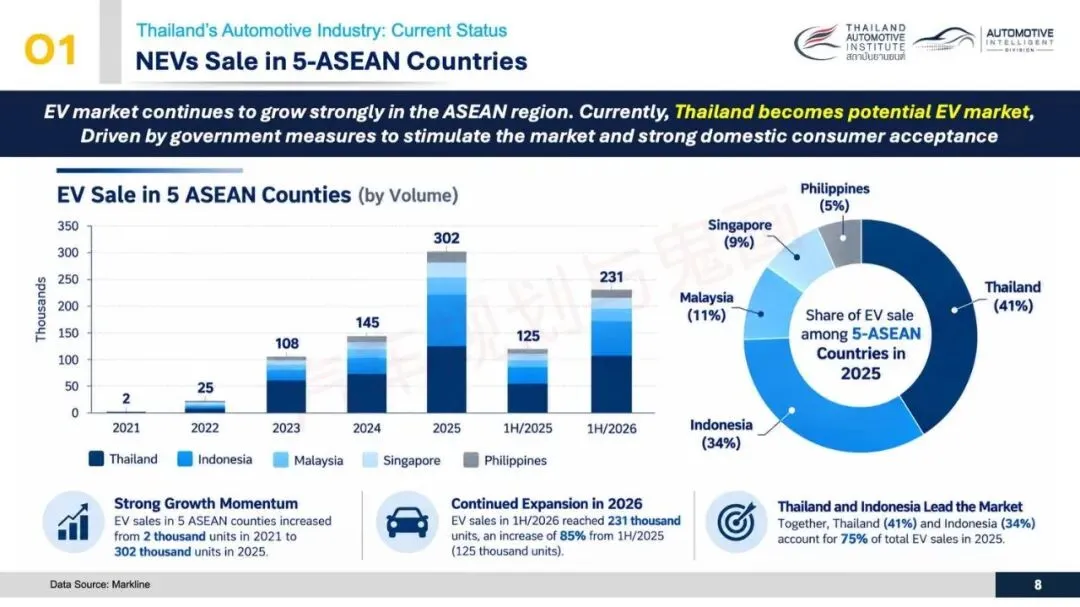
图8 报告第8页:东盟五国EV销量走势与2025年份额(泰国41%、印尼34%)|数据来源:Marklines
03政策:EV3.5之后,钱开始盯本地化
政策脉络报告画了一条线:2015年起推新能源汽车,2017年出EV1.0,2020年定30@30目标,也就是2030年本地造30%、年产75万辆,2021年EV2.0给投资优惠,2022年EV3.0激活国内市场,2024年接EV3.5,2026年新消费税全面落地。基本两年一个台阶,节奏感很强。
EV3.5给消费者三样东西:现金补贴最高10万泰铢(EV3.0时代15万)、消费税从8%降到2%、整车进口关税最高减40%。条件是硬的:进口整车要按比例用本地产能抵扣,2024年1:1,2025年1:1.5,2027年1:3,逐年加码。用市场换产能,这套玩法我们太熟了。
2025年11月25日的董事会决议又补了一手:出口车也能算抵扣,每辆按1.5辆计,注册期限同步放宽。意思很明白,泰国不只要你本地卖,还要你从泰国往外卖。
混动单独一套规矩:HEV消费税6%到9%、轻混10%到12%,2026年起必须用泰国产电池包,2028年起缸盖、缸体、曲轴等关键件至少本地化四件。连ADAS都点名,至少装4项功能,还要去ATTRIC试验场做测试。
2026到2030年的新消费税把安全写进了税率表:燃油车13%到50%,HEV 6%到40%,纯电2%到10%,皮卡2%到50%,每两年上调一档;装ADAS能减税,装几项、怎么装列得清清楚楚。拿税表当产业指挥棒,这个手法我觉得值得国内同行琢磨。
配套的ATTRIC测试场在北柳府,2023年开工、2026年建成,高速环道、动态广场、电池测试(UN R100/R136)、碰撞楼都齐了,定位直接写ASEAN测试枢纽。
硬件先行。
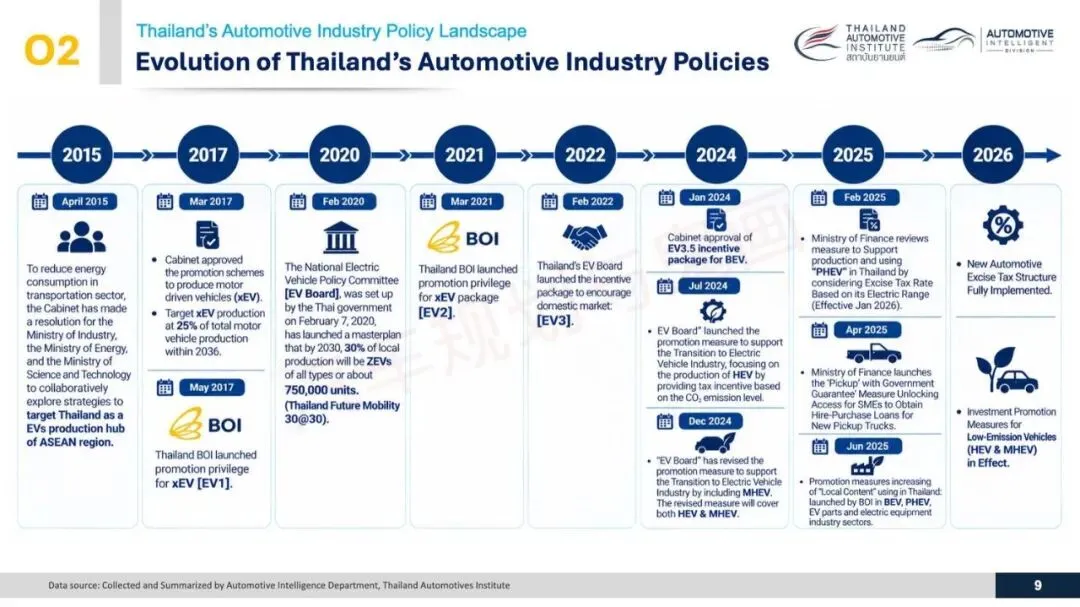
图9 报告第9页:泰国汽车产业政策演进时间线(2015-2026,EV1.0至EV3.5及新消费税)|资料来源:泰国汽车工业协会汽车智能部门整理
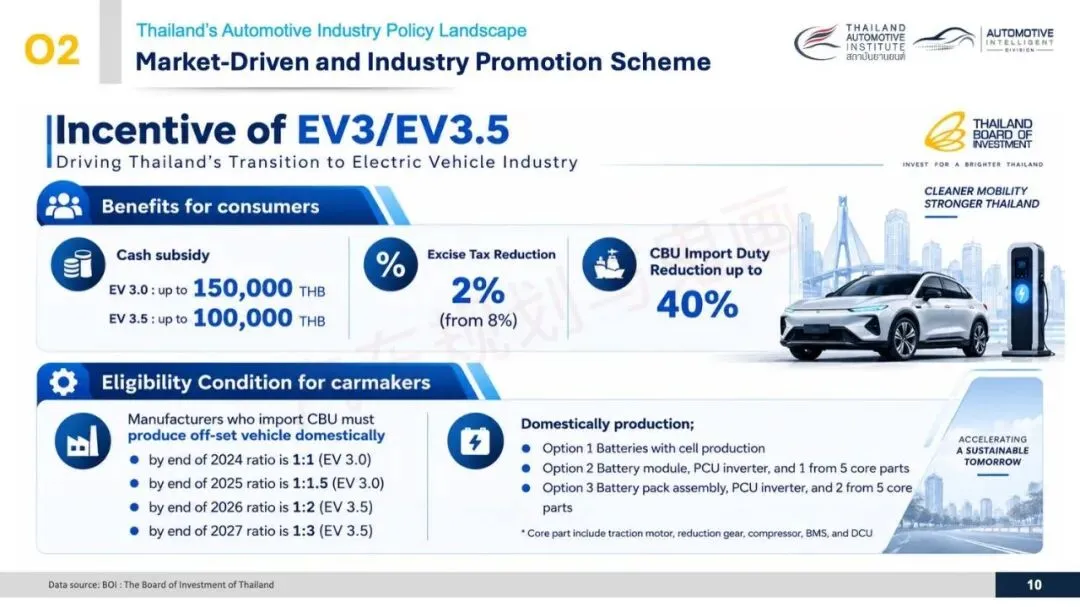
图10 报告第10页:EV3/EV3.5激励方案与车企抵扣条件(补贴最高10万泰铢、消费税2%、抵扣比例逐年加码)|资料来源:泰国投资促进委员会(BOI)
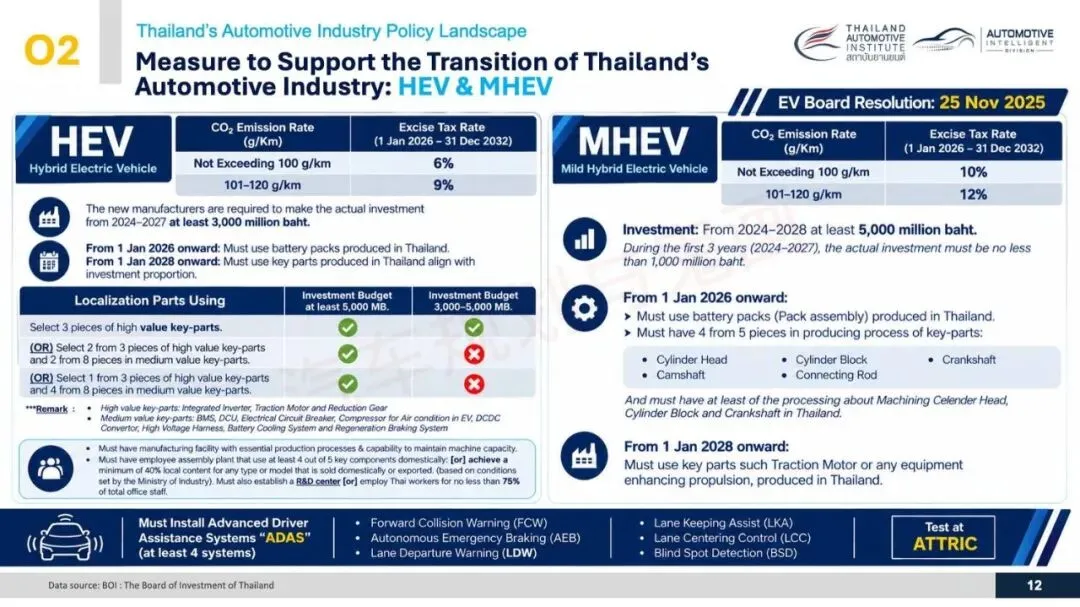
图11 报告第12页:HEV与MHEV支持措施及本地化要求(电池包、五大件、ADAS四项起)|资料来源:泰国投资促进委员会(BOI)
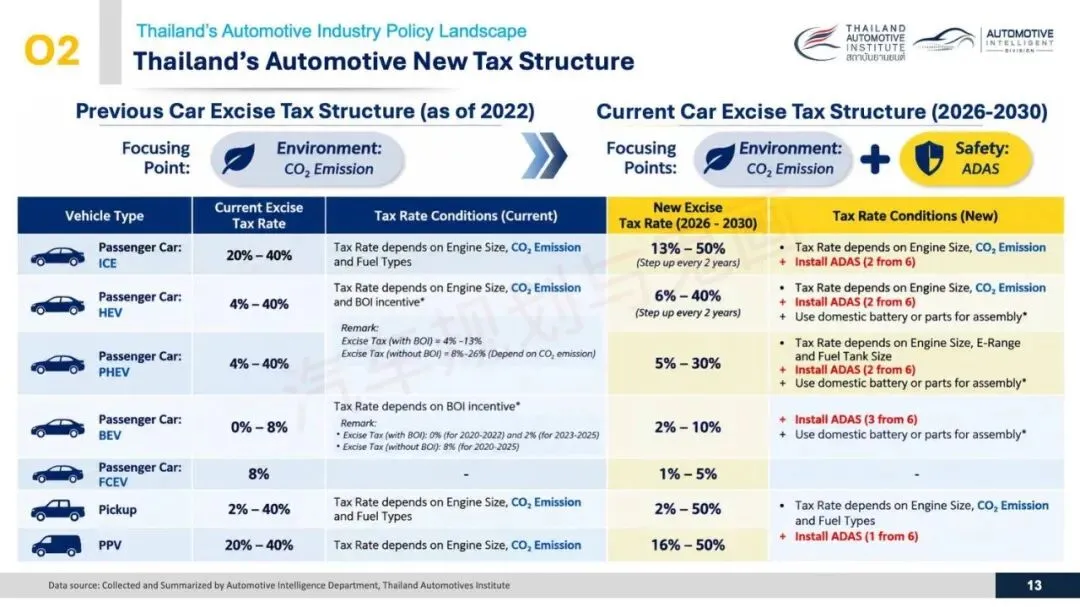
图12 报告第13页:2026-2030年泰国新汽车消费税结构(叠加安全/ADAS维度,每两年上调一档)|资料来源:泰国汽车工业协会整理
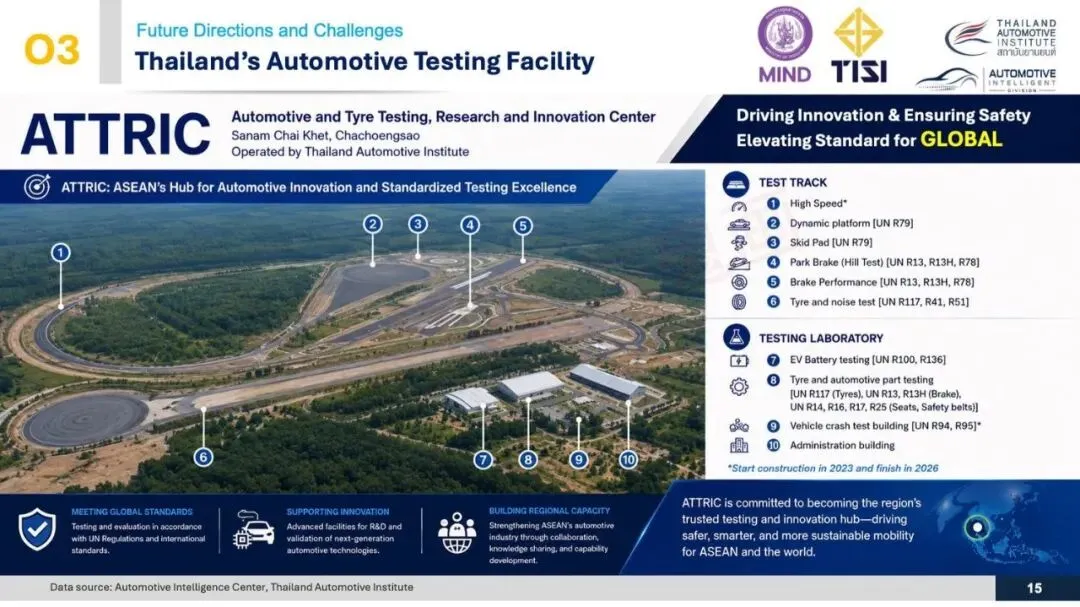
图13 报告第15页:ATTRIC汽车与轮胎测试研究创新中心试验设施布局(2023年开工、2026年建成)|资料来源:泰国汽车工业协会
小结
泰国的牌面是60年供应链加皮卡基盘,软肋是内销萎缩、转型偏慢,手里最狠的一张牌就是用政策把中国车企的产能和出口钩在泰国。原版十八页幻灯片信息更全,进【汽车规划院星球】可以保存到手机或电脑对照着看。
资料来源:本文全部数据与观点引自Thailand Automotive Institute在泰达论坛2026(TEDA 2026)的演讲材料《Thailand Automotive Industry Check-Up》。