研报速递
大家可从下方名片关注并进入本号首页,再点右上“…”并设为星标。
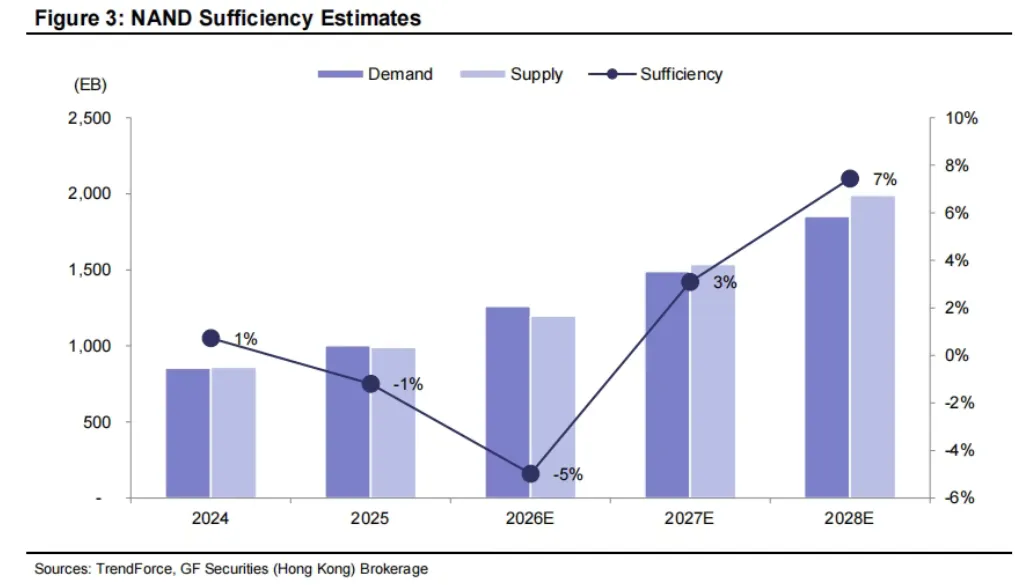
NAND现货半月下跌20%,2027年需求下修47.8EB,供需缺口转至+3%
近日,NAND合约价预期遭大幅下调,现货半月暴跌20%,宣告通用存储周期拐点提前到来。
受消费电子出货两位数下滑及中国云厂商因GPU禁令下修eSSD订单双重打击,叠加QLC产能释放,机构将2027年Q1至Q4合约价环比预期修正为0%/-3%/-8%/-12%,全年需求下修47.8EB(占总需求3.2%),供需缺口将由2026年的-5%逆转至2027年的+3%,2027年Q2供需反转已成定局。
此变化致市场定价逻辑分化:在2028年悲观情景(0.08美元/GB)下,纯NAND厂商Sandisk的EPS或剧缩至34美元,面临估值重估;而前期内存BOM成本占比高达43%的下游消费电子品牌则迎来成本拐点。市场交易重心正从上游涨价迅速切换至下游毛利修复。
关注:小米集团/传音控股(手机品牌,NAND暴跌直击痛点,单机毛利显著修复),影石创新/安克创新/绿联科技/漫步者(3C及智能硬件,存储降价重塑成本释放利润),康冠科技/TCL电子(黑电品牌,NAND降价重构成本,毛利修复弹性兑现),弘景光电(光学模组,端侧AI放量驱动模组出货量增长)

市场此前沉浸在存储全年看涨的惯性中,但NAND现货半月暴跌20%直接宣告了通用存储周期拐点的提前到来。
真正的预期差并非消费端PC与手机双位数下滑的弱现实,而是中国云厂商受制于GPU禁令导致的服务器部署延后,其eSSD订单的下修竟足以抵消北美云厂商的增量。
当供给端QLC产能持续释放,2027年Q2供需反转已成定局。这一变化在资本市场的映射是极其割裂的:纯NAND标的面临杀逻辑的风险,而下游消费电子品牌则迎来了BOM成本下降与端侧AI硬件创新的戴维斯双击。
交易的重心必须从"上游周期涨价"迅速切换至"下游毛利修复",这才是本轮存储叙事松动中最具确定性的阿尔法。
1. 现货暴跌20%,27Q2供需正式反转
据行业研究机构大幅下调2027年NAND合约价预期,Q1至Q4环比从原先的上涨修正为0%/-3%/-8%/-12%。核心驱动力在于需求端遭遇双重打击:消费电子出货量面临两位数下滑,同时中国云厂商因先进GPU供应瓶颈放缓了eSSD采购节奏。叠加供给端中国厂商扩产与QLC渗透率提升,2027年NAND需求下修47.8EB(占总需求的3.2%),供需缺口将从2026年的-5%逆转至2027年的+3%,确立了卖方市场的终结。
2. 闪迪EPS或跌至34美元,纯NAND承压
存储周期的分化使得不同厂商的抗风险能力截然不同。据机构测算,在2028年悲观情景(0.08美元/GB)下,纯NAND厂商Sandisk Corporation的EPS预计将剧烈收缩至34美元。相比之下,Micron Technology, Inc.与SK海力士因拥有高景气度的HBM和DRAM业务作为缓冲,其盈利离散度显著更低(前者悲观预期仍有190美元)。这表明市场对存储板块的定价将从"系统性拔估值"转向"结构性基本面甄别",纯NAND敞口过大的标的面临估值重估风险。
3. 内存成本占比达43%,终端迎毛利修复
前期存储涨价导致旗舰手机内存BOM成本占比一度飙升至43%,严重压制了下游硬件品牌的利润空间。随着通用NAND价格进入下行通道,终端厂商的采购成本压力迎来实质性拐点。这种成本端的边际改善,若叠加端侧AI硬件的创新周期,将为消费电子品牌创造出"成本下降+需求提振"的剪刀差红利,驱动相关公司在2027年实现显著的盈利修复与估值切换。
~~~~~~
以上仅为个人关注的信息整理,不构成任何投资建议!
~~~~~~
投资路上伴您稳健复利,点下方关注