研报速递
主要观点
行情回顾
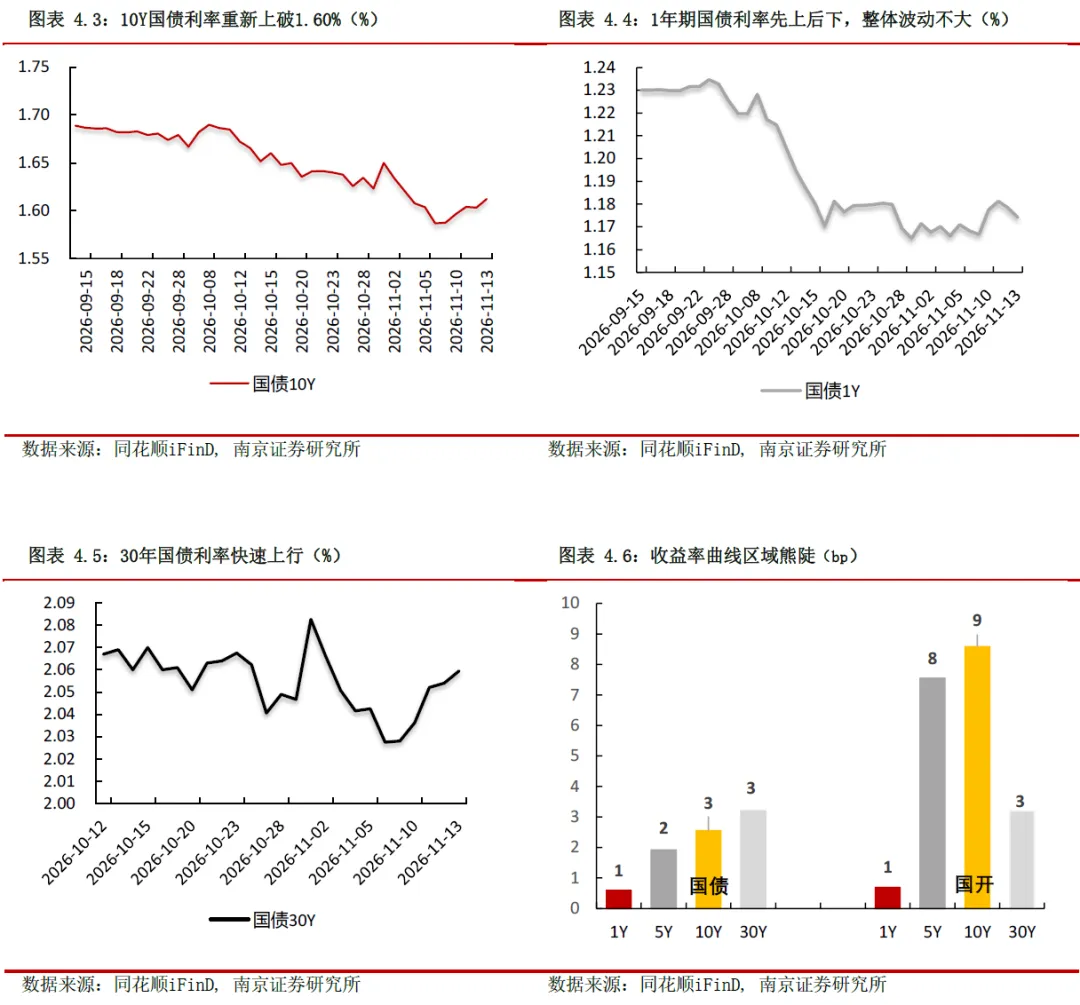
债券市场呈回调趋势,债券利率单边上行。资金边际收紧、信用赎回压力叠加国债免税优惠取消预期催化市场恐慌情绪,债券利率持续上行,十年期国债重回1.60%上方。短债避险效用抬升, 1年期国债利率本周仅小幅上行1bp。
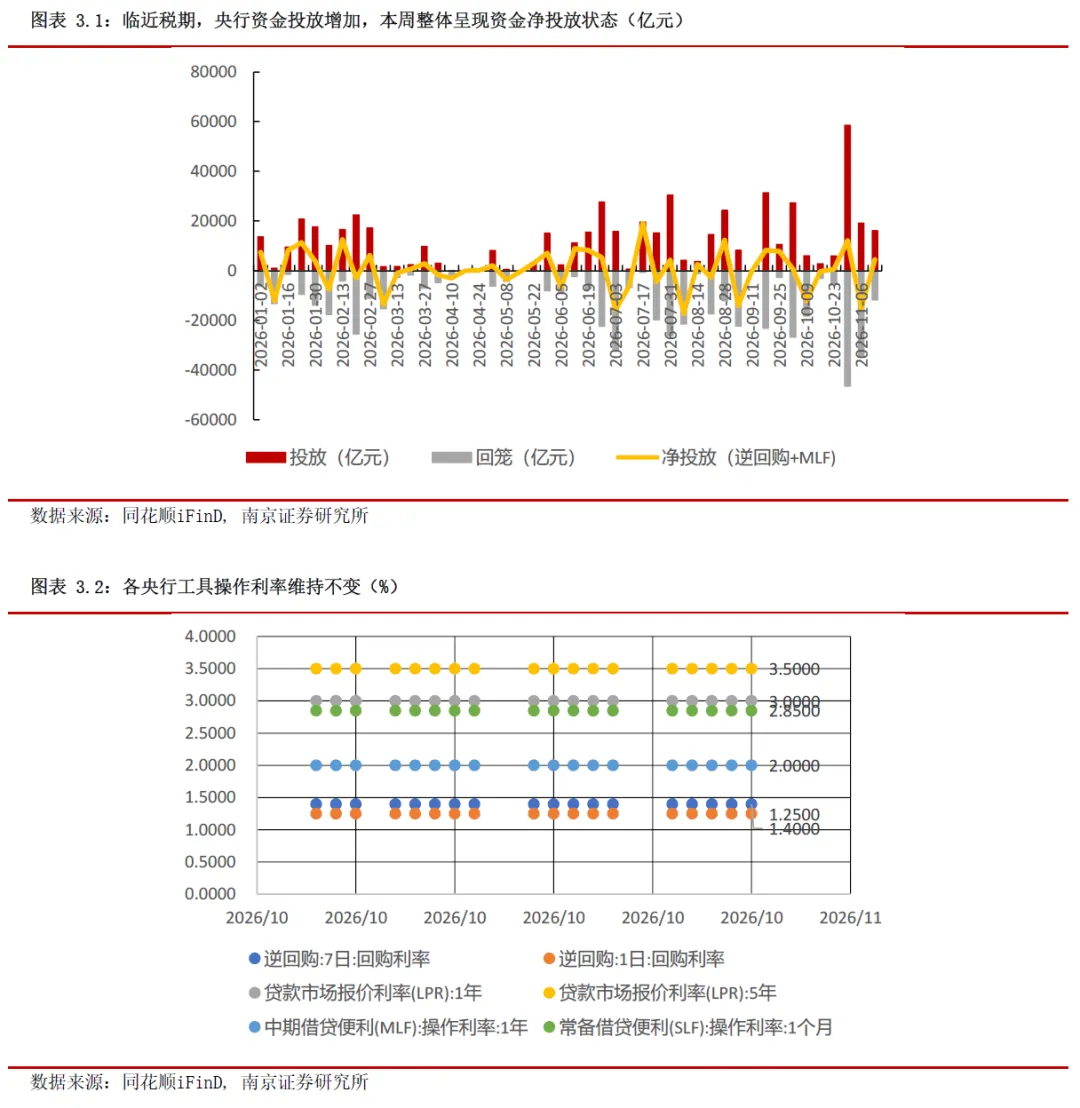
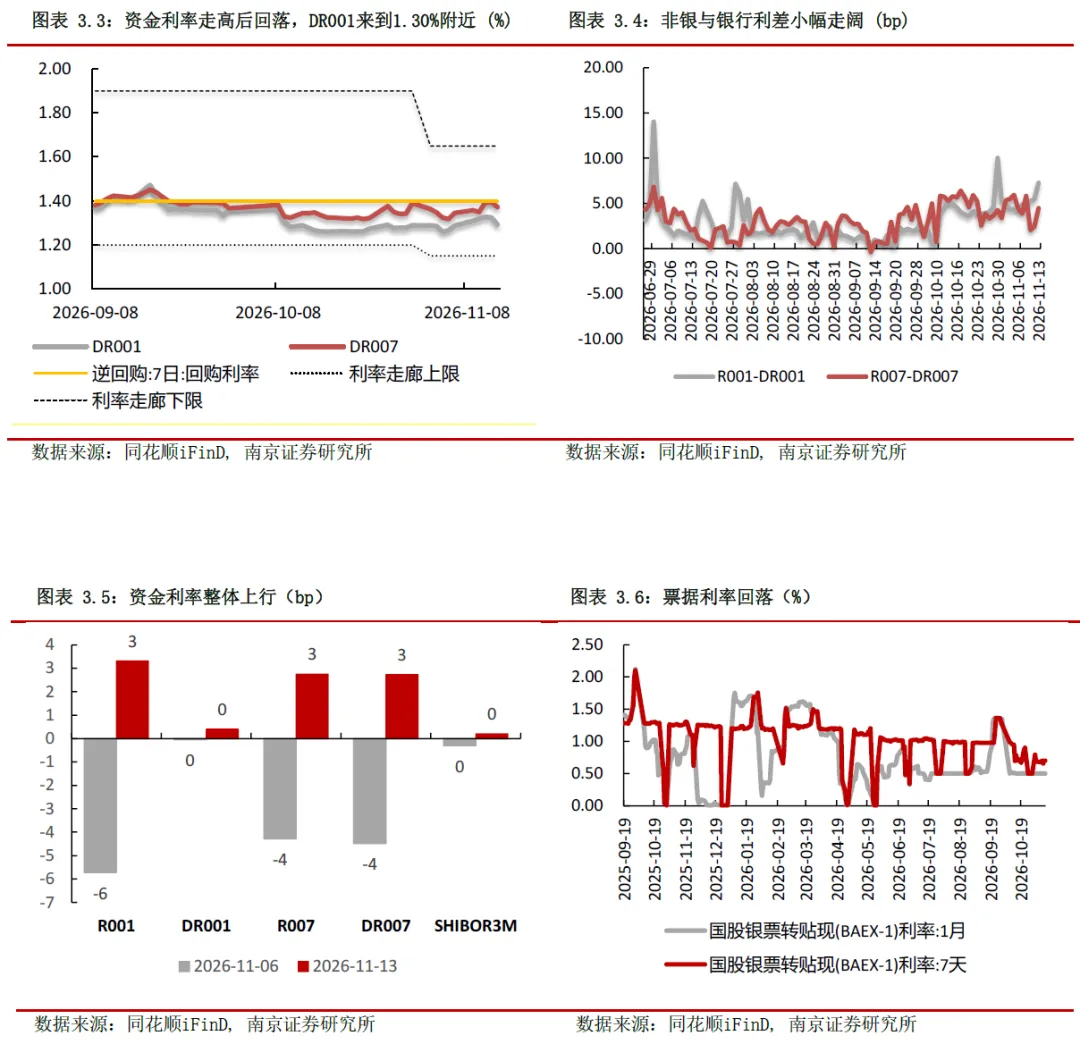
资金延续边际收敛状态,DR001进一步上行最高至1.327%,央行持续净回笼买断式逆回购资金,短期收敛资金态度确认。后半周临近税期,央行加大逆回购资金净投放,周五资金利率边际回落。
核心观点
对国债利息免税的看法
央行货政报告首次提及“国债利息收入免征所得税,使投资者愿意接受低于应税债券的收益率”,提醒投资者“在对相关利率进行分析和比较时需还原税收因素的影响”,后续免税政策可能调整。
中长期看,税收优惠政策取消是趋势,但从程序看,国债利息所得税更改要通过全国人大或其常委会审议,原则上最快要到明年一季度才能实施,短期落地概率不高。
由于所得税税率高达25%,免税取消对市场的影响较大。但所得税免税取消对债券市场的影响较为复杂,涉及新老券价差博弈、机构持仓筹码变化、“资产荒”下各机构的配置需求和各类债券品种、资产的比价问题等等,市场的定价大概率不会打满。
央行预告信用利差进入调整
货政报告提及“中国的企业债信用利差较窄”,同时给出发达国家的信用利差参照,预计明年信用利差中枢会有所抬升。
我国信用利差之所以低于发达国家低利率时期水平,根本原因是其中大部分定价的不是发债主体的信用,而是城投债背后政府信用。信用利差走阔意味着信用债市场将进入从政府信用向城投企业信用的切换阶段。
报告专栏3明确BNSF工具是“救市场而不是救机构”,说明央行预期明年是有需要“救市场”的场景出现的。而对于无底线下沉的机构,央行的态度是不会“救助”。
市场展望
本次债市回调主要原因在于资金边际的收敛以及央行放短收长的态度,但基本面偏弱、权益市场反弹不及预期这两点支撑因素仍在被强化,这也是资金宽松趋势不变的底层逻辑。因此,短期资金边际的收敛更多可能是因为央行想要适度调整长端债券利率下行的节奏。
短期仍关注资金边际变化,如果DR001能重新下行并向1.25%靠近,债券本轮回调或会逐步止跌。但基于信用债市场短期回调压力或有延续,以及央行对长端利率下行速度偏谨慎的态度,止跌后利率债长端或转为震荡。如果信用风险蔓延超预期引发大规模赎回,利率债大概率还要跟随。
正文内容
1 行情回顾
本周债券市场呈回调趋势,债券利率单边上行。
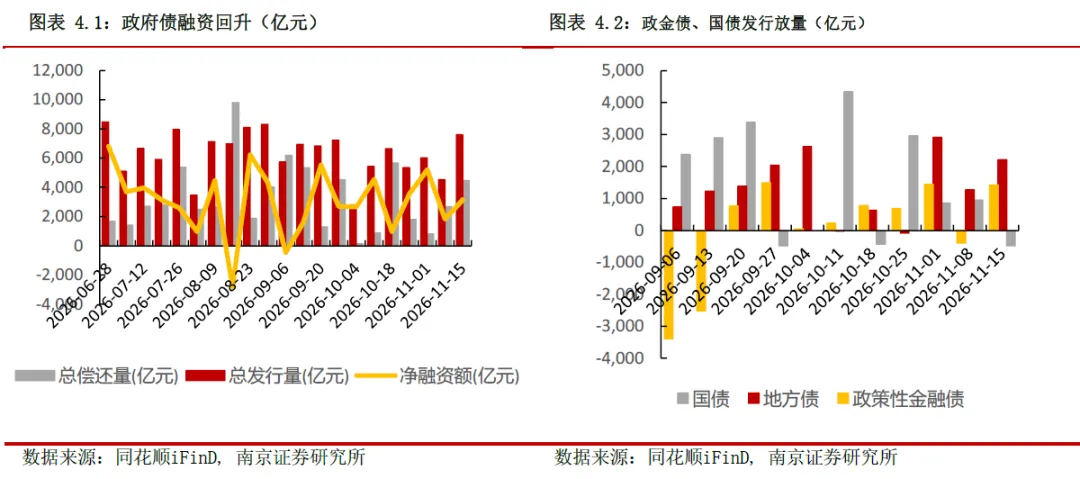
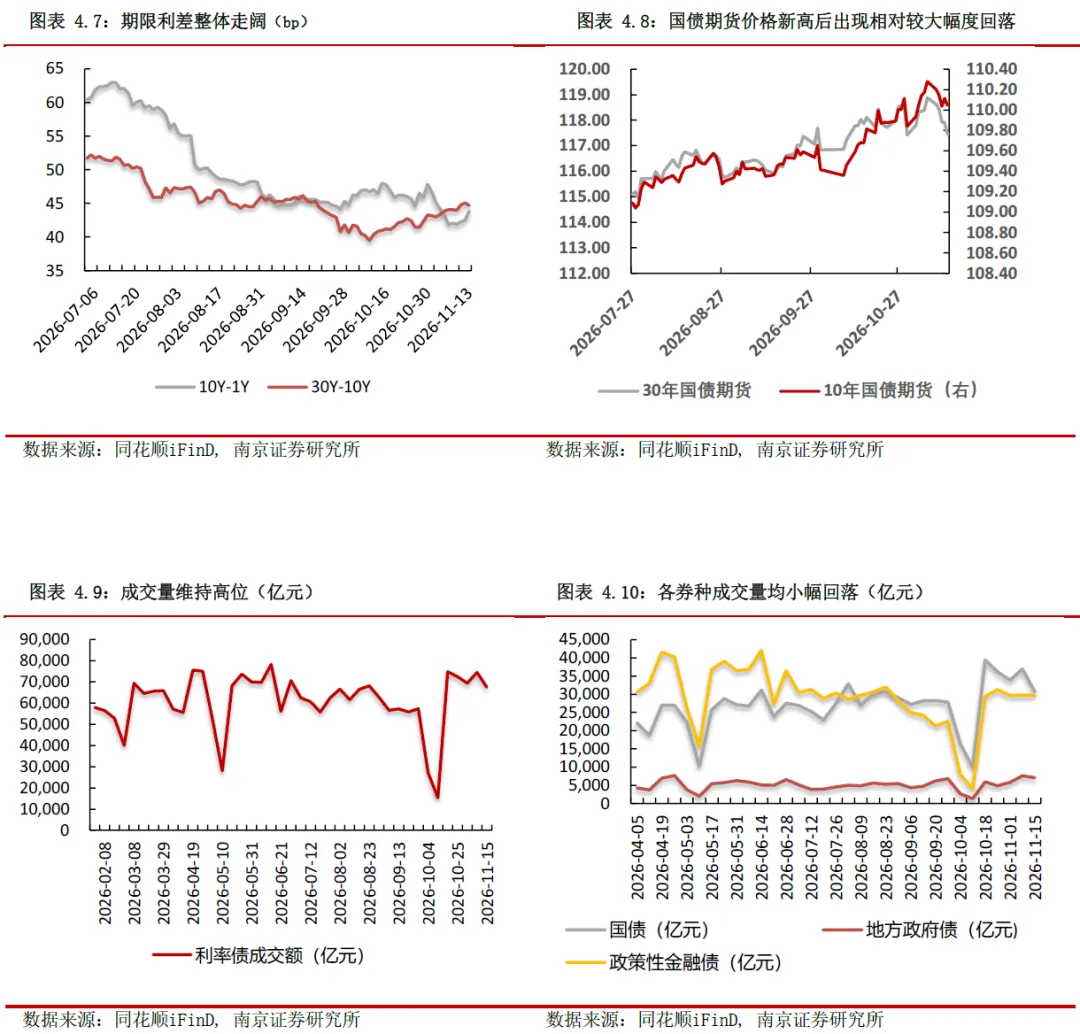
“华发事件”影响并未消退,信用市场在短暂修复后再度走弱,赎回压力再现,触发利率债市场再度调整,资金边际收紧叠加国债免税优惠取消的预期催化市场恐慌情绪,债券利率持续上行。十年期国债活跃券利率最低下行至1.57%,本周重回1.60%上方;三十年国债利率最低下行至2.01%,本周上行5bp至2.06%。短债利率由于此前受限资金利率未出现超涨现象,且随着风险积压至长端,短端避险性价比抬升,故1年期国债利率本周仅小幅上行1bp。
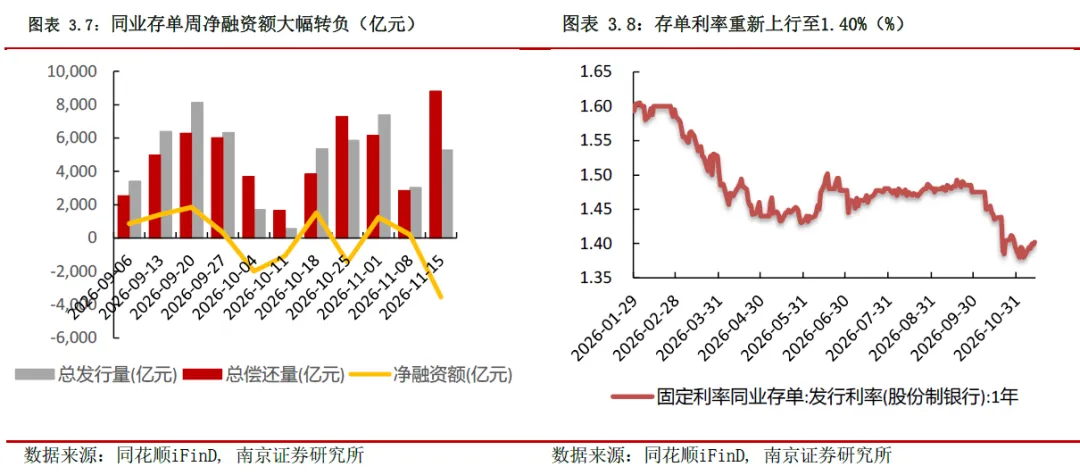
资金市场方面,本周大部分时间资金延续边际收敛状态:DR001进一步上行最高至1.327%,超出隔夜逆回购操作利率7.7bp;1年期股份行同业存单利率重回1.4%。央行前半周以资金净回笼为主,直至下半周临近月中税期,央行开始加大逆回购资金净投放力度。周五资金利率边际回落,DR001下行至1.29%。
需要关注的是,本周央行针对到期的6M买断式逆回购延续净回笼操作,本月共计净回笼3000亿元买断式逆回购资金,上月净投放4000亿元,央行短期偏收敛资金的态度得到进一步确认。
2 核心观点
2.1 从Q4货政报告看债市回调
本周债券市场经历回调,主要原因来自于信用风险的“赎回效应”重启、国债利息免税取消预期以及资金边际收敛三重因素的叠加影响。周三,央行发布三季度货币政策执行报告,其中部分内容提及相关影响因素:
2.1.1 对国债利息免税的看法
近期,市场频繁提及国债利息所得税优惠或取消,影响债券市场情绪。央行货政报告专栏二中也特别提及“国内目前对国债利息收入免征所得税,使纳税投资者愿意接受低于应税债券的收益率,在对相关利率进行分析和比较时需还原税收因素的影响。”关于债券税收问题是央行货政报告首次提及,意义较为重要,虽不是明确政策的宣布,但存在提前预告后续政策可能调整的意图,为市场做预期管理。
2025年8月,债券税收优惠政策经历过一次调整,那时主要取消的是利息收入增值税免税的优惠,其中公募相对自营和资管仍有3%的增值税减免差价优势。所得税部分,自营仅对国债和地方债免税,公募和资管依然对所有债券免收所得税。本次市场关注的主要是所得税免税优惠政策后续的可能变化。
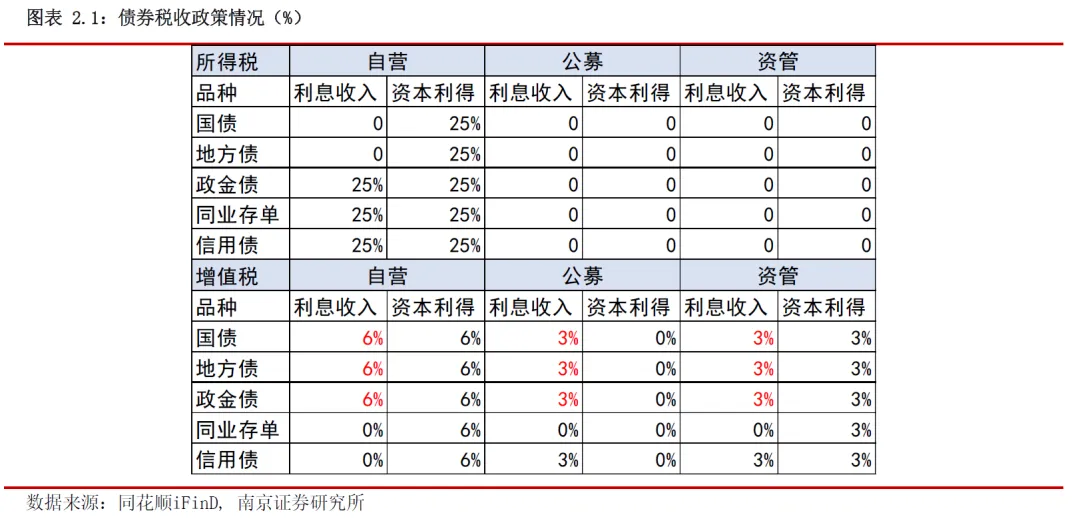
从中长期来看,税收优惠政策取消是趋势。早期税收优惠政策制定的目的是为了促进债券市场发展,推动政府债发行,这一目的当下已经达到。且正如央行在货政报告中所述,所得税优惠取消有利于缩小券种间的税负差异,国债利率的基准定价作用能得到更好发挥。去年增值税优惠的取消或是第一步,后续所得税收优惠政策取消大概率要逐步跟进。
从政策取消程序的难易程度来看,地方债方面优惠大概率先于国债。国债利息所得税更改涉及《个人所得税》和《企业所得税》修改,要通过全国人大或其常委会审议,原则上最快要到明年一季度才能实施。而地方债的所得税减免政策修改流程相对简单,政策本身由财政部和国家税务局发布的文件规定,调整只需要部门直接发文即可,落地灵活。
由于所得税税率高达25%,与3-6%的增值税税率相比差距较大,免税取消对市场的影响会大于去年增值税取消时对市场的影响程度。如果以最直接的方式计算,即所有利息收入的所得税税率全部恢复至25%,那么以十年期国债1.60%的利率来算需上行约53bp才能完整反映免税取消的影响。
当然,后续债券利率的调整幅度大概率不会这么大。所得税免税取消对债券市场的影响较为复杂,涉及新老券价差博弈、机构持仓筹码变化、“资产荒”下各机构的配置需求和各类债券品种、资产的比价问题等等,叠加免税取消可能还会分批执行、公募取消可能会像增值税一样有价差等等,预计最悲观的调整幅度应不会出现。去年增值税调整后,债券市场的定价就未打满,后续如果所得税调整,市场有了此前的经验预计适应和调整或更快,情绪的影响会更少。
2.1.2 央行预告信用利差进入调整
货政报告专栏二提及“中国的企业债信用利差较窄”,同时给出发达国家的信用利差参照,“发达国家在政策利率位于零附近,10 年期国债收益率位于底部时,美国的企业债信用利差约120 个基点,日本的企业债信用利差约80 个基点,欧元区的企业债信用利差约50 个基点。目前中国实施正常的货币政策,信用利差为30 个基点左右”。
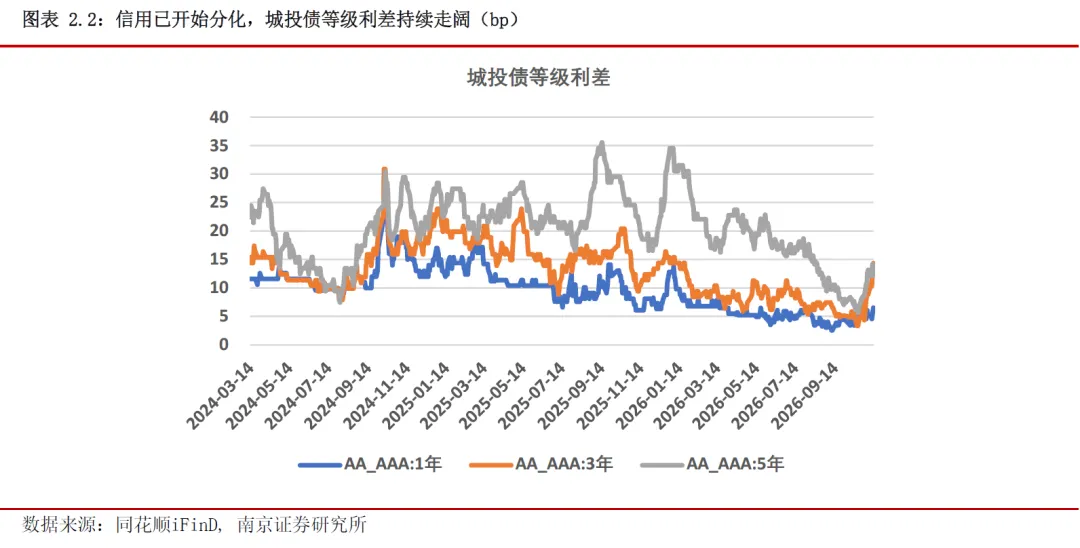
我国信用利差之所以较其它发达国家偏低,根本原因在于其中大部分定价的不是发债主体的信用,而是以城投债背后政府信用。“华发事件”之后,市场城投信仰有所动摇,央行在此时提出信用利差较低,并给出发达国家的参照利差水平,可能在预告信用利差的定价进入政府信用向城投企业信用的切换阶段,中期内信用利差将持续面临走阔压力。
事实上,从当前信用市场表现来看,或已经初步开始交易信用重定价的预期。“华发事件”发生后,虽然公开债市场均按时完成还本付息,但信用债仍延续调整走势,同时等级利差持续走阔,信用分化已初步显现。
这一点央行在报告专栏3专门介绍非银大额赎回互换便利工具时预告的更加清晰提出该工具是“救市场而不是救机构”,说明央行预期可能明年是有需要“救市场”的场景出现的。而对工具申请资格央行表述为“行为不审慎的非银机构将不具备参与资格,过度投机的机构依然会付出代价”,如果依然坚定“城投信仰”于是无底线下沉的机构,明年可能面临出险压力。
2.2 市场展望
本次债市回调最根本的原因在于资金边际的收敛以及央行放短收长的态度,但基本面偏弱、权益市场反弹不及预期这两点支撑因素仍在被强化,而这两点也是资金宽松趋势不变的根本底层逻辑。因此,短期资金边际的收敛更多可能是因为央行想要适度调整长端债券利率下行的节奏。 国债税率优惠政策调整可能短期没那么快落地,利空影响有限;信用债市场的调整除非发生大规模赎回潮,否则利率债大概率不会持续跟随。
因此,短期仍关注资金边际变化为主,如果DR001能重新下行并向1.25%靠近,债券本轮回调或会逐步止跌。基于信用债市场短期回调压力或有延续,以及央行对长端利率下行速度偏谨慎的态度,止跌后利率债长端预计最多转为震荡。如果信用风险蔓延超预期引发大规模赎回,利率债大概率还要跟随。
3 流动性跟踪
4 债券市场跟踪
5 经济高频数据跟踪
生产
地产
物价
消费/出口
研究员:李照
投资咨询证书号:S0620522080001
本公众订阅号推送内容仅供南京证券股份有限公司(下称“本公司”)签约客户参考,本公司不会因订阅本公众号的行为或者收到、阅读本公众号推送内容而视其为客户。完整的投资观点应以本公司发布的完整报告为准。完整报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证,报告内容亦仅供参考。在任何情况下,本公众号所推送信息或所表述的意见并不构成对任何人的投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本公众号推送内容,不应视本公众号推送内容为做出投资决策的唯一因素,对依据或者使用本公众号推送内容所造成的一切后果,本公司及作者均不承担任何法律责任。本公司不保证公众号推送内容所含信息保持在最新状态,本公司对推送内容所含信息可在不发出通知的情形下做出修改,本公司客户应当自行关注相应的更新或修改。本公众号及其推送内容的版权归本公司所有,本公司对本公众号及其推送内容保留一切法律权利。未经本公司事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。