研报速递
本文是国联民生证券《浅析微盘股策略》(2025-05-26)的研报学习与复现笔记。仅供参考,不构成投资建议。
核心要点:研报从换手率、盈利和估值维度分析了微盘超额收益的本质,认为微盘股超额收益主要来自于PB修复和高低估值的切换。
PART
01
换手率维度
微盘股指数的一个重要特征是每日切换成市值最小的400只股票,然而在实际操作中难度不小,因此会考虑,降低调仓频率对指数收益的影响有多少。
研报中提出:提高调仓频率对微盘股超额收益的贡献存在但有限,具体的情况究竟如何,我们通过实际的回测进行验证。
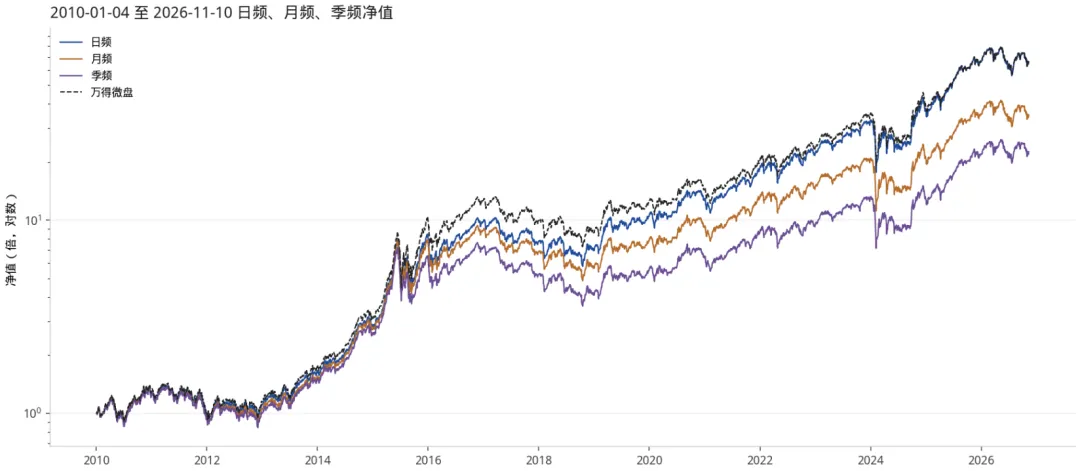
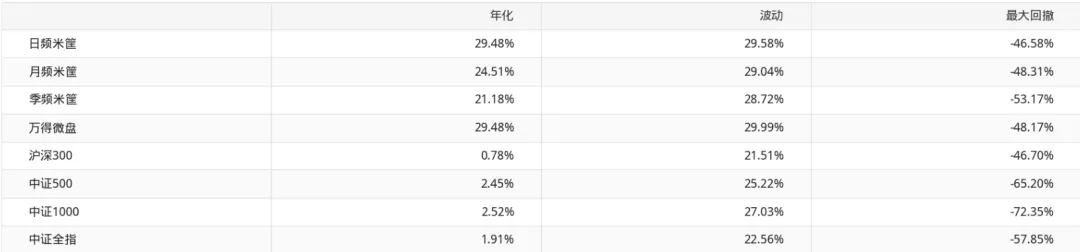
1、绩效对比
从测试的结果来看,不同于研报结论,提高调仓频率能够提高指数收益。但从最近三年来说(2023-2026),月频调仓相对季频调仓的超额并不明显。
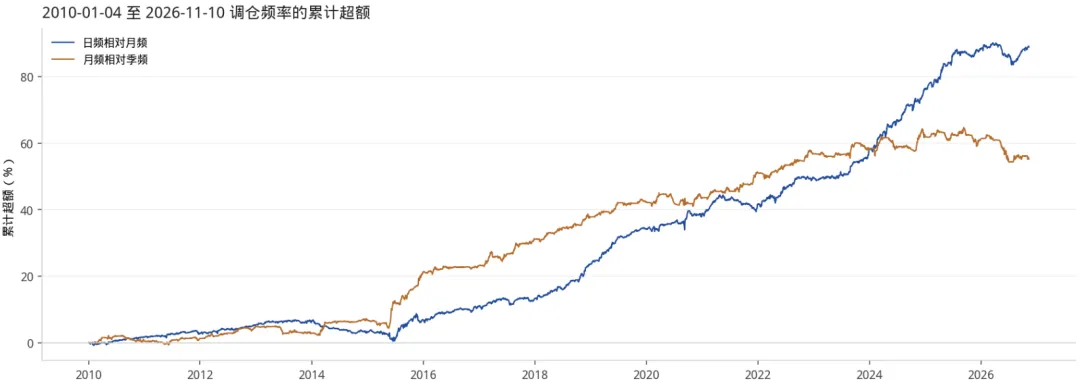
2、超额收益拆分
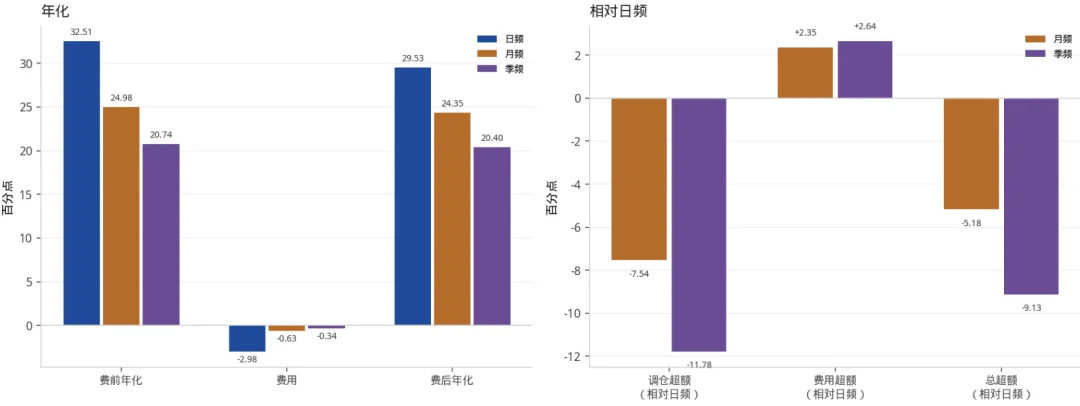
将季度、月度调仓相对日度调仓的超额进一步拆分为调仓超额(即降低频率)与费用超额来看:降低频率能够节省交易费用(年化2-3%左右),但调仓超额折损较大,导致总超额的下降。
PART
02
盈利维度
研报中提出:从盈利维度看,盈利或不是微盘股超额收益的主要贡献,收益来源和景气水平无关。
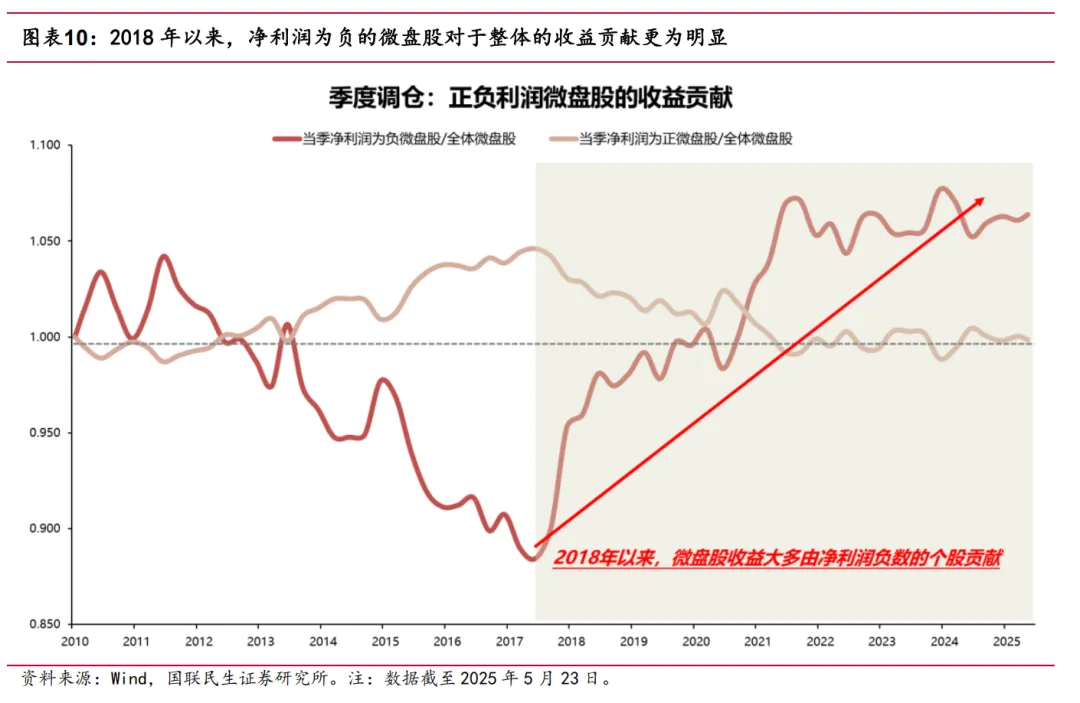
以季度调仓的微盘股策略为基准,以净利润指标为分组依据。将每一期成分按照净利润为正数或者为负数分为两组,对比两组样本的策略净值表现。
结果显示,2018年以来,净利润为负的微盘股对于整体的收益贡献较净利润为正的微盘股而言反而更为明显,且贡献趋势持续上行。
PART
03
估值维度
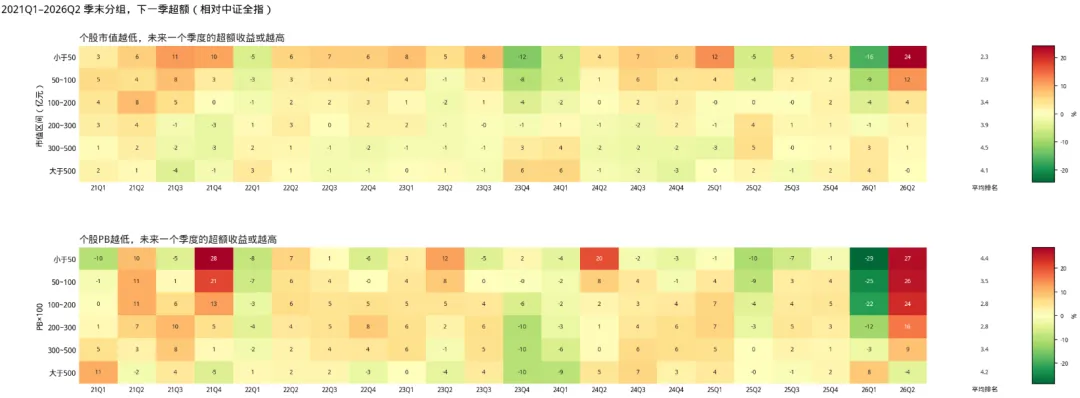
研报按市值、按PB分组,看未来三个月相对全A的超额,此处我们用等权复权收益减去中证全指。
分组在当季季末,标签用的是信号所在的季度,市值按亿元,PB乘100,小于50就是市净率小于0.5。
从统计结果来看,市值越小,未来一个季度的超额平均排名越靠前;而PB越低,排名并非更小,中间水平的反而未来超额平均排名更靠前。
PART
05
总结
本文根据研报的思路,使用数据验证结论,其中:
(1)提高调仓频率在扣除成本后仍能有效地提高收益(日频相对于月频);
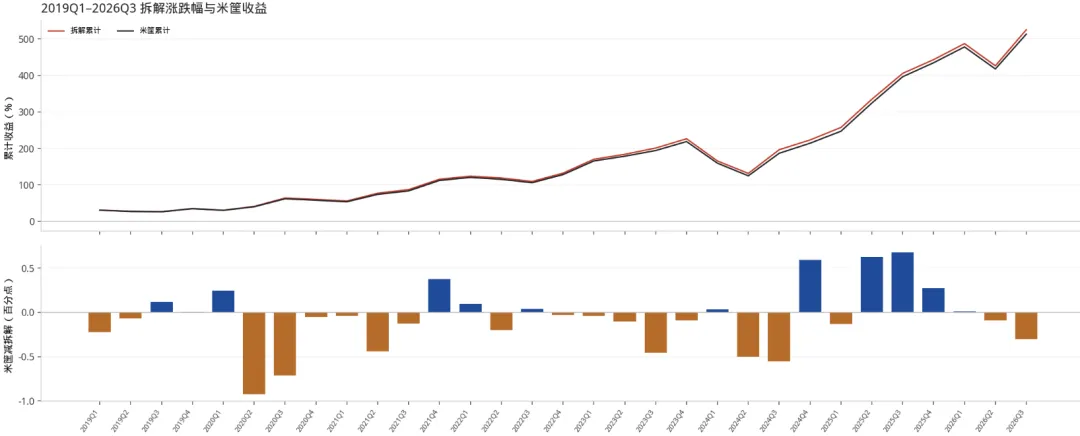
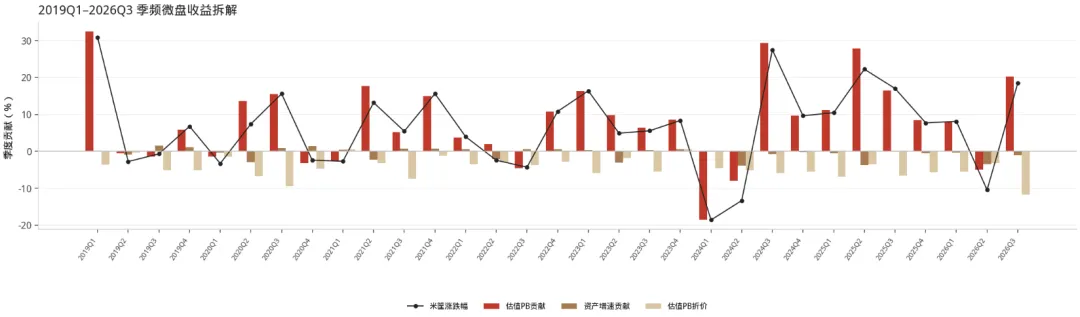
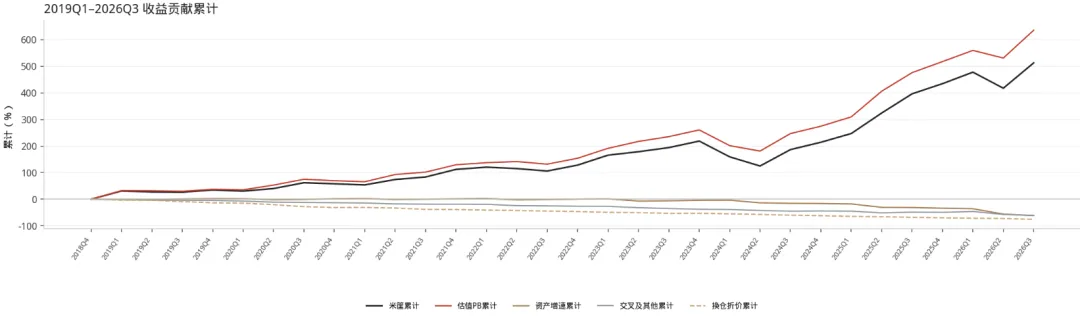
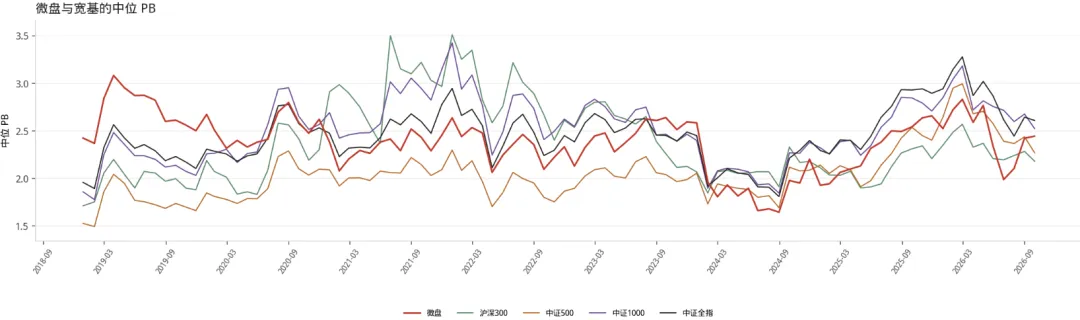
(2)从估值维度的收益拆分结果来看,微盘股超额收益主要来自 PB 修复和高估值向低估值的切换,且微盘股PB估值并不高于其他宽基,且每次切换都是从一个高PB组合切换到一个低PB组合(估值折价),也印证了前面的结论。
下一章将复现研报中的拥挤度指标和基于本章结论构建小市值增强策略,敬请期待。
参考资料:本文根据国联民生《浅析微盘股策略》(2025-05-26)整理,仅作研究思路介绍,不构成投资建议。
希望本文的内容能够对你的微盘股有帮助,欢迎留言交流。感兴趣的小伙伴可以关注公众号【量化不犹豫】,后续将会有更多精彩内容。