研报速递
"
真成长 > 伪成长,这是 18 个行业里唯一的;但ROE 只有 4%,钱转起来了,回报却不厚。
—— 优贲财税 · 中报深读栏目 · 第 31 篇
栏目写到第 31 篇。剩下的行业不多了,近期把最后三个收掉——巧的是,它们刚好是三个极端样本:最好的、最差的、最反常的。今天先拆最好的:券商。
先给它在全栏的位置:这是 18 个行业里,唯一一个真成长家数超过伪成长的行业。
📌 本文看点
01
全栏最健康行业
02
中信 16 项全绿
03
同样涨 50%,现金却是负的
OVERVIEW
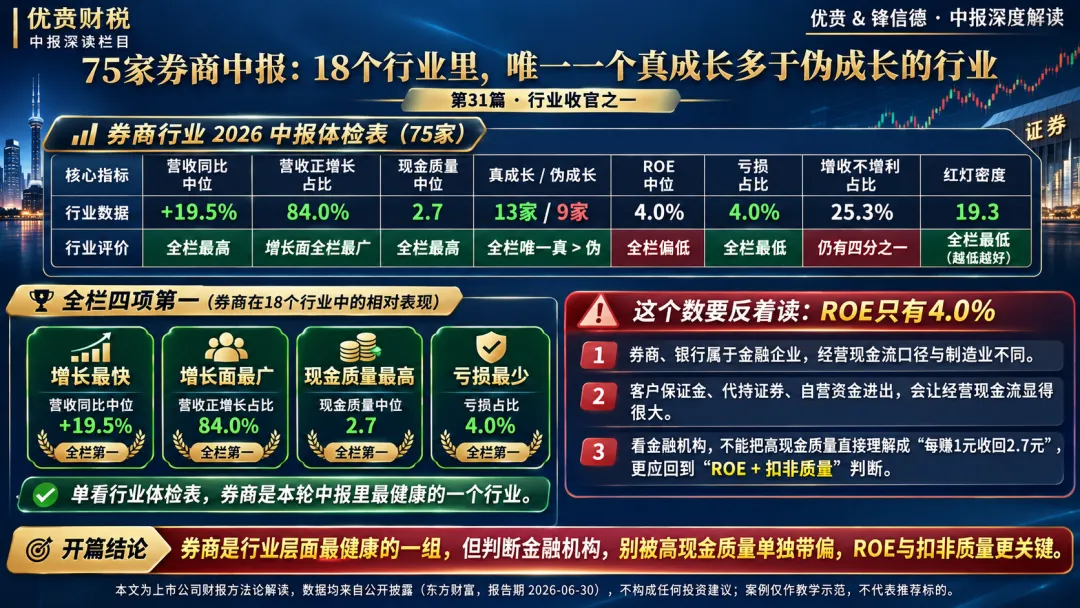
券商行业 2026 中报体检表(75 家)
💡 四项全栏第一:增长最快、增长面最广、现金质量最高、亏损最少。红灯密度 19.3,也是全栏最低。单看这张表,券商是本轮中报里最健康的一个行业。
METHOD
有一个数要反过来读:ROE 只有 4%
钱回来了、亏损很少,为什么 ROE 中位只有 4.0%?这里要提醒一个方法论边界。
!踩坑提示 🕳
券商、银行这类金融企业,经营现金流的口径和制造业不是一回事:客户保证金、代客户持有的证券、自营业务的资金进出,都会让经营现金流显得很大。所以第 12 篇拆招行时我们说过,银行现金质量 5.74 是属性,不是回血能力;券商现金质量中位 2.7,同样不能简单翻译成「每赚 1 元收回 2.7 元」。
对金融类公司,更实在的是 ROE 和扣非质量——4.0% 的 ROE 中位说明,钱是转起来了,但股东回报并不厚。这也是为什么我们没有把券商的高现金质量当成「优质」结论写进真成长尺子:真成长还要求ROE > 5%,这一条把不少券商挡在了门外。
CASE 01
龙头中信证券:16 项体检,关键项几乎全绿
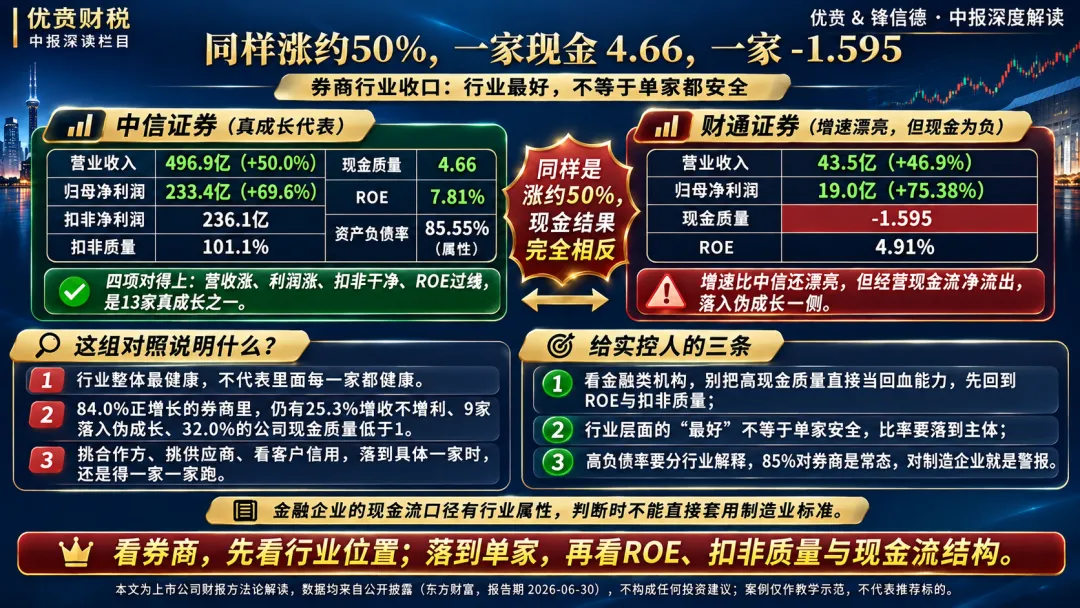
中信证券既是营收龙头,也是券商 13 家真成长之一:营收 +50%、净利 +69.6%、扣非质量 101.1%、ROE 7.81%,四项对得上。85.55% 的负债率看着吓人,但券商负债里有大量客户保证金和结算资金,与地产、制造业的「借钱扩张」不是一回事——这也是我们反复强调「先分行业、再看比率」的原因。
CONTRAST
同样涨 50%,另一家把现金做成负的
「财通证券(601108):营收 43.5 亿、+46.9%,归母 19.0 亿、净利 +75.38%,ROE 4.91%——增速比中信还漂亮。但现金质量是 -1.595,经营现金流是净流出的。」
4.66
中信证券 · 现金质量
-1.595
财通证券 · 现金质量
这组对照值得记:行业整体最健康,不代表里面每一家都健康。84.0% 正增长的券商里,仍有 25.3% 增收不增利、9 家落入伪成长、32.0% 的公司现金质量低于 1。挑合作方、挑供应商、看客户信用,落到具体一家时,还是得一家一家跑。
TAKEAWAYS
给实控人的三条
看金融类机构,别把高现金质量直接当回血能力,先回到 ROE 与扣非质量。
行业层面的「最好」不等于单家安全,比率要落到主体。
高负债率要分行业解释,85% 对券商是常态,对制造企业就是警报。
下篇预告
明天(11/19)拆全栏最差的行业:地产,营收中位 -16.9%、58.9% 在亏损。但它的龙头保利发展,现金质量显示 12.06 倍——这个数字是不是真的,明天讲。
合规声明:本文为上市公司财报方法论解读,数据均来自公开披露(东方财富,报告期 2026-06-30),不构成任何投资建议;案例仅作教学示范,不代表推荐标的。