研报速递
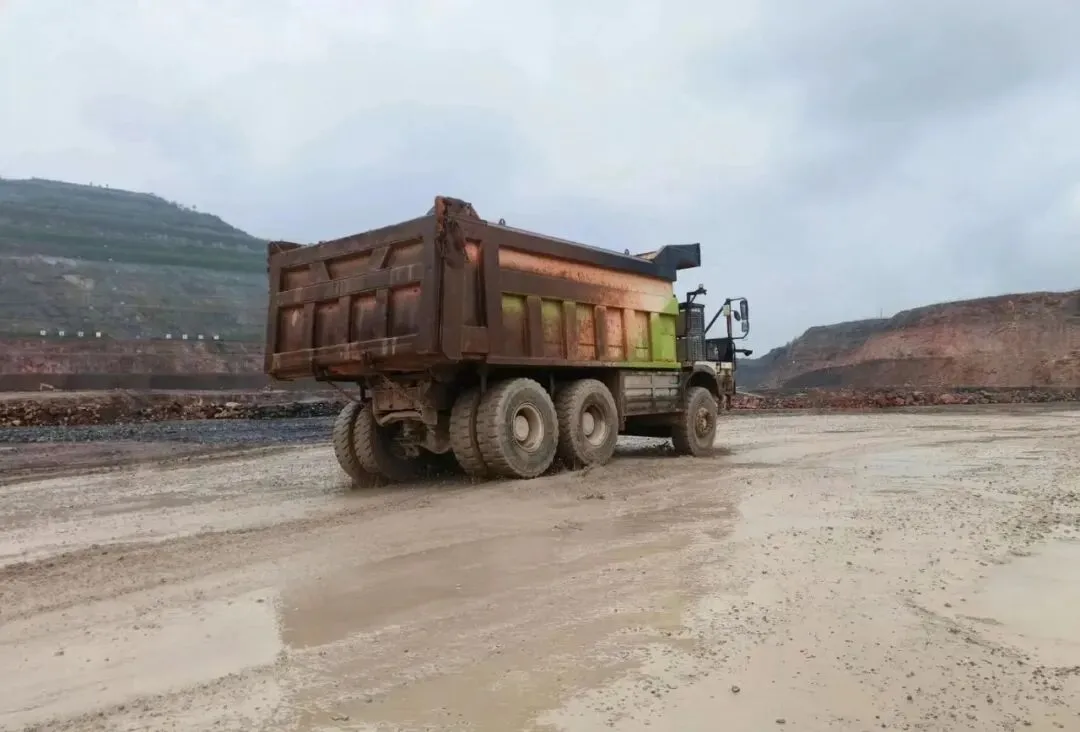
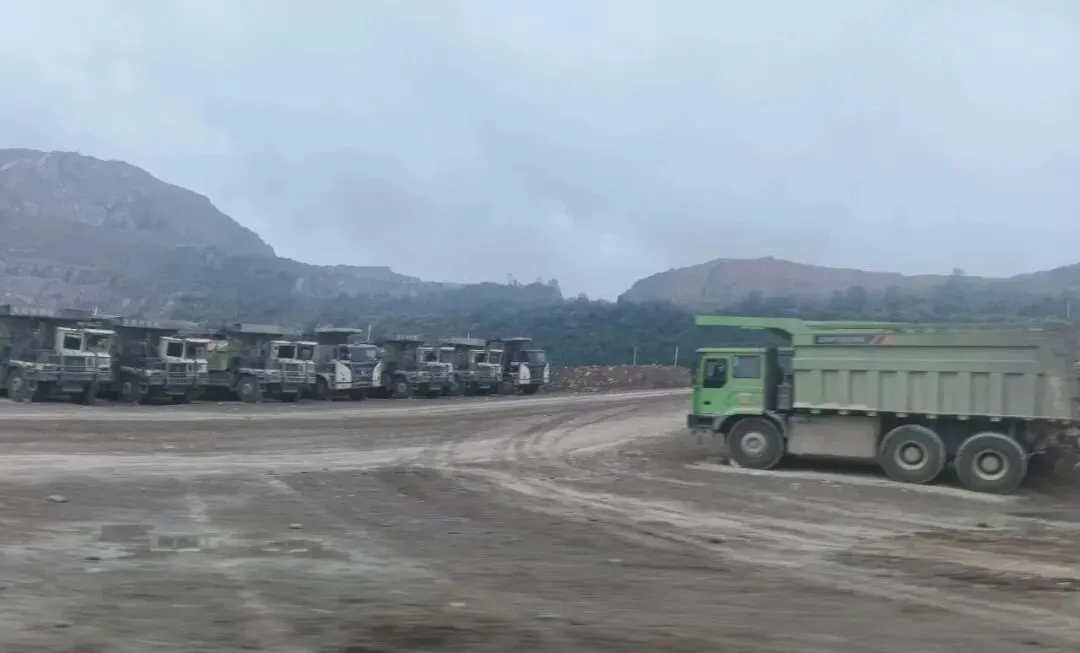
据悉,长江沿线大型砂石矿山运输外包方虽然使用的都是纯电宽体矿卡,两年合同期运行下来真正盈利的屈指可数,绝大多数经营陷入困境,进退两难:实力强的尚在咬牙坚持,无力垫资的已退场止损。
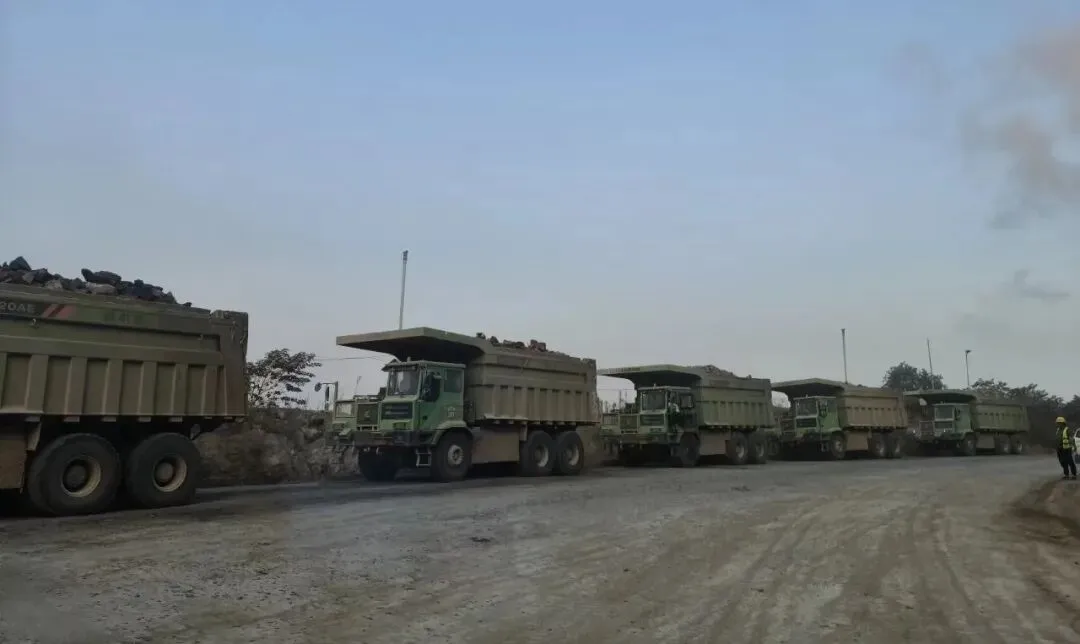 本号配图,下同
电动矿卡经济性取决于“低价绿电+储能+补能体系”协同
东吴证券发布研报指出,电动矿卡的经济性不仅取决于车辆本身,更取决于低价绿电、储能及补能体系的协同。
随着矿卡电动化渗透率提升,矿山新增电力需求有望带动绿电、储能与装备形成协同。
一、电动矿卡:政策约束强化,矿企降本需求共振
矿山装备市场稳步增长。 据Precedence Research预测,全球矿山机械设备市场规模已接近工程机械市场规模,2025—2035年市场CAGR约5.6%。
从结构看,露天矿山机械占比从2023年的19%提升至2025年的26%,增速更快;矿卡占露天机械比例约60%,是最主要产品。
矿卡主要分为刚性矿卡和宽体矿卡,两者错位竞争,刚性矿卡在大型矿山场景中专业化优势突出。
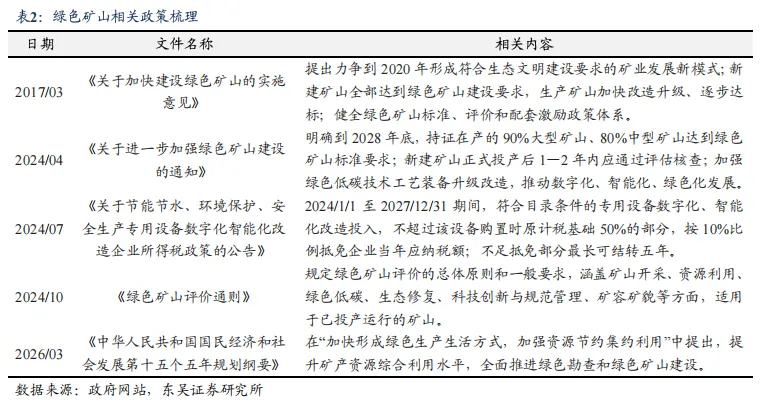
政策与降本双重驱动电动化提速。 绿色矿山政策持续加码,头部矿企积极推进双碳转型,逐步将可再生能源利用比例与设备电动化率纳入经营目标。
当前,矿卡电动化比例仍低——2025年新增矿卡电动化率约20%,刚性矿卡电动化率更低。政策驱动叠加经济性优势,正推动矿卡电动化进程提速。
二、经济性测算:降本优势突出,产业与能源降本加速渗透
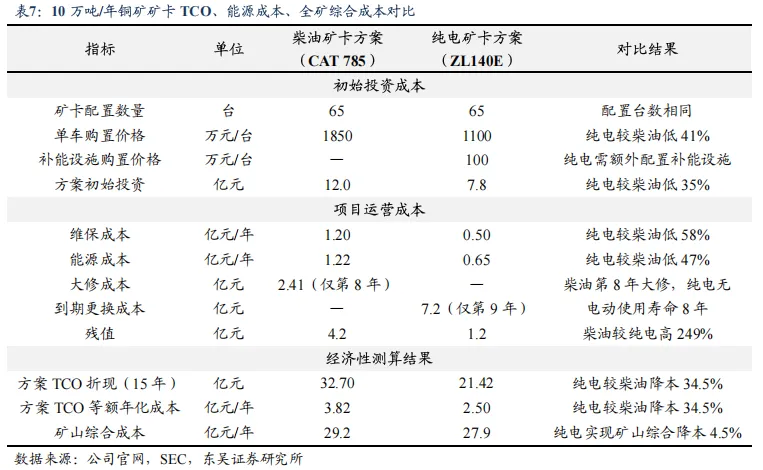
测算框架与假设。 东吴证券构建年产10万吨露天铜矿项目进行测算:矿山年综合成本约29.2亿元;按中性能源价格假设(电价0.7元/KWh、柴油价格7元/L),矿山年能耗成本约5.1亿元,占比17.5%。
矿卡购置价格按中性假设——柴油刚性矿卡1850万元/台、电动刚性矿卡1100万元/台。
纯电矿卡降本效果显著。 测算显示,纯电矿卡总体拥有成本(TCO)等额年化约2.50亿元,较柴油矿卡年化TCO的3.82亿元降本34.5%,初始购置金额与期间运费成本均实现下降,并带动矿山综合降本4.5%。
随着产业爆发,电动矿卡成本有望进一步下降,购置成本下降将明确提升经济性。
供电条件决定运营经济性。美伊冲突以来全球油价中枢抬升,相较于部分地区电网或自备柴油发电的高电价,矿山绿电具备显著经济性优势,2026年以来矿山绿电项目加速释放。
具备经济性与稳定性优势的矿山绿电,将进一步释放纯电矿卡的降本潜力。
三、空间与格局:渗透率跃升,渠道、技术与产品周期构筑核心壁垒
渗透率快速提升,电动化趋势明确。 2024年全国矿卡销量中,纯电及其他新能源仅占13%;2025年纯电矿卡比例已跃升至20%。
全球市场方面,2025年全球矿卡销量约4.75万台(同比+4.2%),其中刚性矿卡约3300台(同比有所下滑),需求稳步增长,电动化趋势明确。
当前纯电矿卡尤其是纯电刚性矿卡仍处于产业化初期,正逐步迈向批量应用。
三大维度构筑核心壁垒:
渠道: 矿山场景资源决定验证效率与订单转化能力。工程机械传统头部企业长期深耕装备市场、拓展矿山场景,渠道积累优势明显;矿企控股企业依托控股公司场景优势,产品导入节奏迅速,形成差异化渠道优势。
技术: 大吨位、低能耗与极端工况适配能力构成核心差异,是重点推进突破的方向。
产品周期: 产业初期新品装备发布加速,纯电矿卡加速向大吨位、无人化、系列化演进。具备产品先发优势与系列化能力的企业有望加速提升市场份额。
风险提示
矿山电动化需求不及预期:矿产品价格下行、矿企资本开支收缩,或纯电矿卡替换意愿偏低,市场规模与放量进度可能不及预期。
技术迭代与批量应用不及预期:纯电刚性矿卡仍处产业化初期,若电池寿命、续航、充电效率及极端工况可靠性不达预期,可能拖慢推广与规模化应用。
矿山电力基础设施不及预期:纯电矿卡经济性依赖稳定低成本电力,若电网接入、绿电及储能建设滞后,或实际供电成本偏高,降本优势可能收窄。
经济性测算偏差:测算基于购置价格、柴油及电价、设备利用率、维保成本、电池更换和残值率等假设,若实际参数偏差较大,TCO及全矿综合成本降幅可能低于测算结果。
以上内容,仅供参考,不构成投资建议。
二手纯电矿卡预售信息
因矿山运输承包合同即将于2027年初到期,应客户要求,现提前发布二手纯电矿卡出售信息。有意者请私信,获取详细资料。
品牌:宇通
车型:105E2
车龄:2024年下半年出厂
数量:20多辆
行驶里程:超10万公里
另有70吨级挖掘机和洒水车等成套设备待售
推荐阅读
铰卡盲区大,爬坡不再怕!沃尔沃CE集成式Co-Pilot获红点设计奖,可消除坡顶视野盲区